Stocks to Watch: 12 अक्टूबर को शेयर बाजार में कई कंपनियों के तिमाही नतीजों, नए ऑर्डर और कारोबारी अपडेट पर नजर रहेगी। वहीं, बैंकिंग सेक्टर में RBI के नए नियमों का असर देखने को मिल सकता है। कुछ कंपनियों के डिविडेंड और फंड जुटाने से जुड़े फैसले भी चर्चा में रहेंगे। इसके अलावा, कई शेयरों का लॉक-इन खत्म होने से उनमें हलचल देखने को मिल सकती है।
Banking Stocks
बैंकिंग सेक्टर के शेयरों पर सोमवार को नजर रहेगी। RBI ने बैंकों के लिए न्यूनतम दैनिक CRR मेंटेनेंस की सीमा 90% से बढ़ाकर 99% कर दी है। नया नियम 16 अक्टूबर से शुरू होने वाले पखवाड़े से लागू होगा। RBI ने CRR दर में कोई बदलाव नहीं किया है। इसके अलावा, रुपये से जुड़े कुछ फॉरेक्स डेरिवेटिव कॉन्ट्रैक्ट दोबारा बुक करने पर रोक लगाई है। बिना अंडरलाइंग एक्सपोजर वाले फॉरेक्स डेरिवेटिव की सीमा भी 10 करोड़ डॉलर से घटाकर 50 लाख डॉलर कर दी है।
Avenue Supermarts
रिटेल चेन डीमार्ट की पैरेंट कंपनी रिटेल Avenue Supermarts का नेट प्रॉफिट सालाना आधार पर 8.5% बढ़कर 743.5 करोड़ रुपये रहा। रेवेन्यू 17.8% बढ़कर 19,644 करोड़ रुपये और EBITDA 15% बढ़कर 1,394 करोड़ रुपये रहा। हालांकि, EBITDA मार्जिन पिछले साल के 7.3% से घटकर 7% रह गया। मार्जिन CNBC-TV18 के अनुमान से काफी नीचे रहा, जबकि रेवेन्यू, मुनाफा और EBITDA मोटे तौर पर अनुमान के मुताबिक रहे।
Can Fin Homes
हाउसिंग फाइनेंस कंपनी Can Fin Homes का नेट प्रॉफिट सालाना आधार पर 9.2% बढ़कर 274.6 करोड़ रुपये हो गया। नेट इंटरेस्ट इनकम 6.6% बढ़कर 432 करोड़ रुपये रही। कंपनी की लोन बुक पिछले साल के 39,657 करोड़ रुपये से बढ़कर 43,539 करोड़ रुपये हो गई। हालांकि, नेट इंटरेस्ट मार्जिन 4.02% से घटकर 3.89% रहा। सितंबर तिमाही में ग्रॉस NPA 0.9% और नेट NPA 0.42% रहा।
Suzlon Energy
विंड एनर्जी कंपनी Suzlon करीब 550 करोड़ रुपये से गुजरात, कर्नाटक और तमिलनाडु में 3 नई AI फैक्ट्रियां लगाएगी। कंपनी के मुताबिक, इनसे 3,000 प्रत्यक्ष और 12,000 अप्रत्यक्ष रोजगार पैदा होने की उम्मीद है। नई यूनिट 2027 तक तैयार करने की योजना है।
Canara Robeco Asset Management Company
एसेट मैनेजमेंट कंपनी Canara Robeco का नेट प्रॉफिट सालाना आधार पर 21.5% बढ़कर 59.2 करोड़ रुपये रहा। रेवेन्यू 18.6% बढ़कर 128 करोड़ रुपये हो गया। हालांकि, कुल AUM 1% घटकर 1.16 लाख करोड़ रुपये रहा। कंपनी के कुल फोलियो की संख्या 50.1 लाख रही। बोर्ड ने 2 रुपये प्रति शेयर अंतरिम डिविडेंड को मंजूरी दी है।
Anand Rathi Wealth
वेल्थ मैनेजमेंट कंपनी Anand Rathi Wealth का नेट प्रॉफिट 9.5% घटकर 89.95 करोड़ रुपये रहा। रेवेन्यू 15.7% बढ़कर 344 करोड़ रुपये हुआ, लेकिन EBITDA 15.1% गिरकर 116.8 करोड़ रुपये रहा। EBITDA मार्जिन भी 46.2% से घटकर 34% पर आ गया। बोर्ड ने 4 रुपये प्रति शेयर अंतरिम डिविडेंड को मंजूरी दी है।
Poonawalla Fincorp
NBFC कंपनी Poonawalla Fincorp का नेट प्रॉफिट पिछले साल के 74 करोड़ रुपये से बढ़कर 374.8 करोड़ रुपये हो गया। नेट इंटरेस्ट इनकम 75.7% बढ़कर 1,589 करोड़ रुपये रही। नेट इंटरेस्ट मार्जिन जून तिमाही के 9.1% से बढ़कर 9.26% हो गया। क्रेडिट कॉस्ट और NPA में कमी देखने को मिली।
Canara HSBC Life Insurance
लाइफ इंश्योरेंस कंपनी Canara HSBC Life Insurance का नेट प्रॉफिट सालाना आधार पर 5.5% बढ़कर 43.1 करोड़ रुपये रहा। नेट प्रीमियम इनकम 13% बढ़कर 2,553.2 करोड़ रुपये हो गई। FY27 की पहली छमाही में वैल्यू ऑफ न्यू बिजनेस 24% बढ़कर 266 करोड़ रुपये पहुंचा।
Waterways Leisure Tourism
टूरिज्म सेक्टर की कंपनी Waterways Leisure Tourism ने 54.4 करोड़ रुपये का नेट प्रॉफिट दर्ज किया। पिछले साल यह 30.9 करोड़ रुपये था। रेवेन्यू भी 30.9% बढ़कर 133 करोड़ रुपये हो गया। कंपनी को पिछले साल 6.5 करोड़ रुपये का EBITDA नुकसान हुआ था। इस बार 9.7 करोड़ रुपये का EBITDA प्रॉफिट दर्ज किया गया।
Ajmera Realty
रियल एस्टेट कंपनी Ajmera Realty की दूसरी तिमाही में बेचे गए घरों का कारपेट एरिया सालाना आधार पर 68% घटकर 72,883 वर्ग फुट रहा। बिक्री की वैल्यू 69% गिरकर 224 करोड़ रुपये रही। कलेक्शन में भी 14% की गिरावट आई और यह 190 करोड़ रुपये रहा।
Kalpataru
रियल एस्टेट कंपनी Kalpataru की प्री-सेल्स सालाना आधार पर 5% घटकर 1,258 करोड़ रुपये रही। वहीं, कलेक्शन 1,189 करोड़ रुपये से बढ़कर 1,189 करोड़ रुपये के आसपास रहा। कंपनी ने तिमाही के दौरान मुंबई के गोरेगांव में प्रीमियम रेजिडेंशियल प्रोजेक्ट Kalpataru Elara लॉन्च किया।
Bajel Projects
पावर ट्रांसमिशन कंपनी Bajel Projects को मुंबई में 220kV गैस इंसुलेटेड स्विचगियर (GIS) सबस्टेशन की सप्लाई और इंस्टॉलेशन का EPC ऑर्डर मिला है। ये सबस्टेशन सॉल्सेट और पवई में बनाए जाएंगे। कंपनी के क्लासिफिकेशन के मुताबिक, इस तरह के ऑर्डर की वैल्यू 200 करोड़ से 300 करोड़ रुपये के बीच होती है।
PTC Industries
डिफेंस कंपनी PTC Industries के बोर्ड ने QIP बंद करने को मंजूरी दी है। इसके जरिए कंपनी ने 1,800 करोड़ रुपये जुटाए हैं। कंपनी ने पात्र संस्थागत निवेशकों को 8.54 लाख इक्विटी शेयर 21,060 रुपये प्रति शेयर की कीमत पर जारी किए। यह फ्लोर प्राइस से 5% डिस्काउंट पर है।
शेयरहोल्डर लॉक-इन
सोमवार, 12 अक्टूबर को Kanohar Electricals, Prasol Chemicals, Glass Wall Systems, Pranav Constructions, Laser Power & Infra और Kusumgar के शेयरहोल्डर लॉक-इन की अवधि खत्म होगी। Laser Power & Infra और Kusumgar के लिए तीन महीने का लॉक-इन समाप्त होगा। बाकी कंपनियों के लिए एक महीने की लॉक-इन अवधि खत्म होगी।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
CBI Banking Exam Scam: केंद्रीय जांच ब्यूरो (CBI) ने देशभर में बैंकिंग भर्ती परीक्षाओं में फर्जीवाड़ा और अभ्यर्थियों की जगह दूसरे लोगों के परीक्षा देने वाले एक बड़े गिरोह का भंडाफोड़ किया है। सीबीआई ने दिल्ली (Delhi), बिहार (Bihar), हरियाणा (Haryana) और पश्चिम बंगाल (West Bengal) में सक्रिय इस नेटवर्क के चार प्रमुख आरोपियों को गिरफ्तार किया है।
गिरफ्तार आरोपियों में एक CGST इंस्पेक्टर भी शामिल है
CBI के मुताबिक, यह कार्रवाई इंस्टीट्यूट ऑफ बैंकिंग पर्सनेल सेलेक्शन (IBPS) की शिकायत पर दर्ज FIR के आधार पर की गई। मामले की जांच CBI की स्पेशल टास्क ब्रांच, मुंबई कर रही है।
कई राज्यों में एक साथ छापेमारी
CBI की स्पेशल टास्क ब्रांच ने दिल्ली, बिहार, हरियाणा और पश्चिम बंगाल में समन्वित तरीके से कई ठिकानों पर छापेमारी की। कार्रवाई के दौरान गिरोह के चार प्रमुख सदस्यों को गिरफ्तार किया गया।जांच में सामने आया है कि आरोपी बैंकिंग भर्ती की चयन प्रक्रिया के अलग-अलग चरणों में असल उम्मीदवारों की जगह खुद परीक्षा और इंटरव्यू में शामिल होते थे। आरोपी शारीरिक रूप से अभ्यर्थियों की जगह उपस्थित होकर चयन प्रक्रिया में धोखाधड़ी करते थे।
मेहनती अभ्यर्थियों के हक पर डाका
CBI के अनुसार, इस गिरोह की गतिविधियों से सार्वजनिक परीक्षाओं की निष्पक्षता और विश्वसनीयता प्रभावित हुई। फर्जी तरीके से चयन प्रक्रिया में शामिल होकर आरोपियों ने उन वास्तविक और मेहनती अभ्यर्थियों के अवसरों को प्रभावित किया, जो अपनी योग्यता के आधार पर भर्ती हासिल करने की तैयारी कर रहे थे। इस मामले में सीबीआई ने कहा है कि मामले की जांच अभी जारी है। रैकेट में शामिल अन्य लोगों की भूमिका की भी जांच की जा रही है।
IDFC FIRST Bank Q2 Update: प्राइवेट सेक्टर के IDFC FIRST Bank ने सोमवार, 5 अक्टूबर को सितंबर तिमाही का बिजनेस अपडेट जारी किया। बैंक के लोन और एडवांस में सालाना आधार पर 20.4% की बढ़ोतरी हुई। यह बढ़कर ₹3,13,864 करोड़ हो गया।
वहीं, बैंक का कुल डिपॉजिट 17% बढ़कर ₹3,23,697 करोड़ रहा। सर्टिफिकेट ऑफ डिपॉजिट को हटाकर कस्टमर डिपॉजिट 17.6% बढ़ा। यह ₹3,16,529 करोड़ रहा।
CASA रेशियो भी बढ़ा
बैंक का CASA रेशियो 51.3% रहा। पिछली तिमाही में यह 50.8% था। एक साल पहले CASA रेशियो 50.1% रहा था।
तिमाही आधार पर भी बैंक की ग्रोथ अच्छी रही। लोन और एडवांस 5.4% बढ़े। वहीं, कुल डिपॉजिट में 3.8% की बढ़ोतरी हुई।
FCNR(B) से भी मिला बड़ा सपोर्ट
तिमाही के दौरान बैंक ने ₹34,390 करोड़ के FCNR(B) डिपॉजिट जुटाए। इनमें से ₹24,885 करोड़ की लिवरेज International Banking Unit (IBU) ने NRI ग्राहकों को दी।
बाद में इन डिपॉजिट को घरेलू बैलेंस शीट में FCNR(B) डिपॉजिट के तौर पर दर्ज किया गया।
FCNR(B) जोड़ने पर लोन और डिपॉजिट ज्यादा
IBU की बैलेंस शीट में FCNR(B) लोन को जोड़ने पर ग्रॉस एडवांस ₹3,38,749 करोड़ रहा। इसमें सालाना आधार पर 29.9% और तिमाही आधार पर 13.7% की बढ़ोतरी हुई।
FCNR(B) को शामिल करने पर बैंक का कुल डिपॉजिट ₹3,48,582 करोड़ रहा। इसमें सालाना आधार पर 25.9% और तिमाही आधार पर 11.8% की बढ़ोतरी हुई।
बैंक ने डिपॉजिट ग्रोथ क्यों धीमी की?
बैंक के मुताबिक, तिमाही में FCNR(B) डिपॉजिट काफी ज्यादा आया। इससे बैंक के पास अतिरिक्त लिक्विडिटी हो गई।
इसी वजह से बैंक ने डिपॉजिट ग्रोथ की रफ्तार धीमी की। साथ ही, अतिरिक्त लिक्विडिटी को मैनेज करने के लिए सर्टिफिकेट ऑफ डिपॉजिट भी घटाए।
LCR बढ़कर 125% हुआ
FY27 की दूसरी तिमाही में बैंक का औसत लिक्विडिटी कवरेज रेशियो (LCR) 125% रहा। पहली तिमाही में यह 116% था। बैंक ने कहा कि उसकी एसेट क्वालिटी मजबूत बनी हुई है।
सोमवार को BSE पर IDFC FIRST Bank का शेयर ₹82.20 पर बंद हुआ। शेयर में ₹1.88 यानी 2.34% की तेजी रही।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
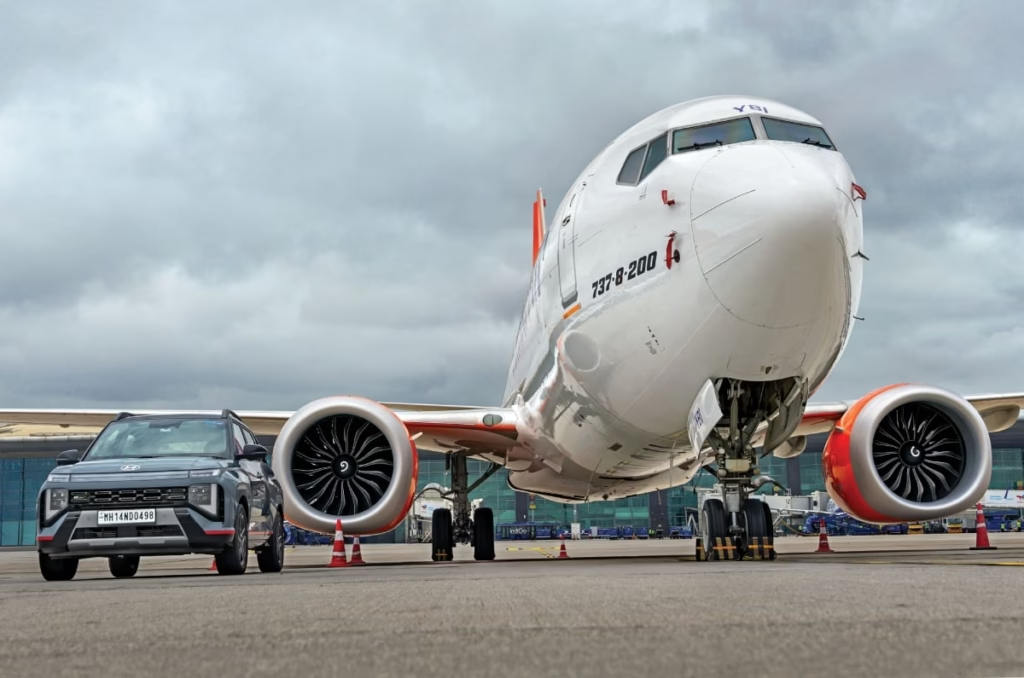
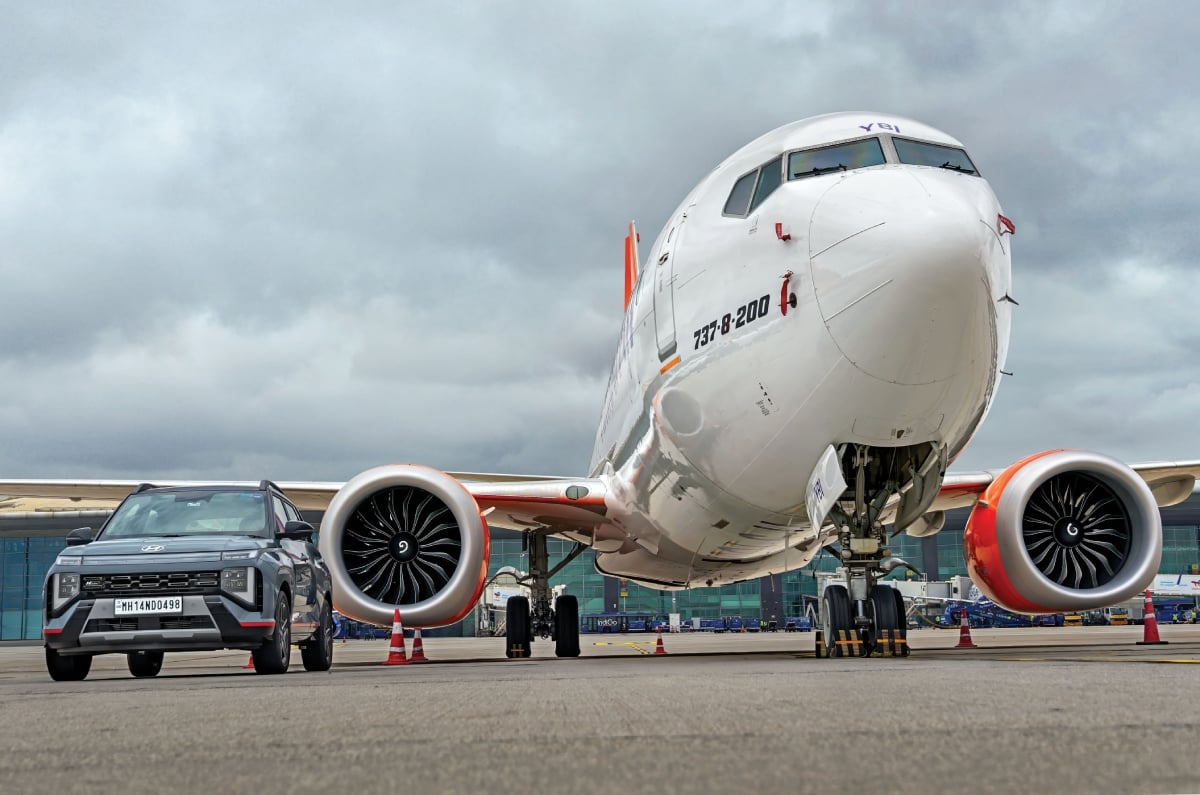
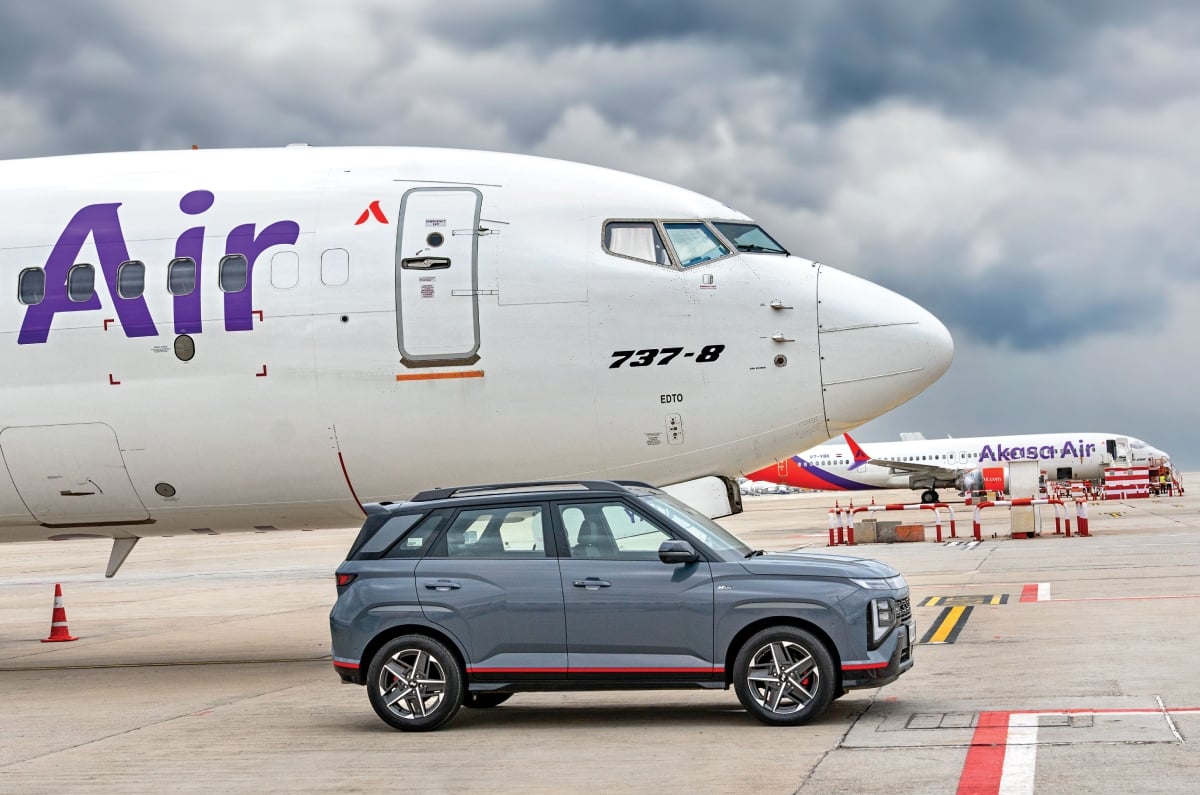
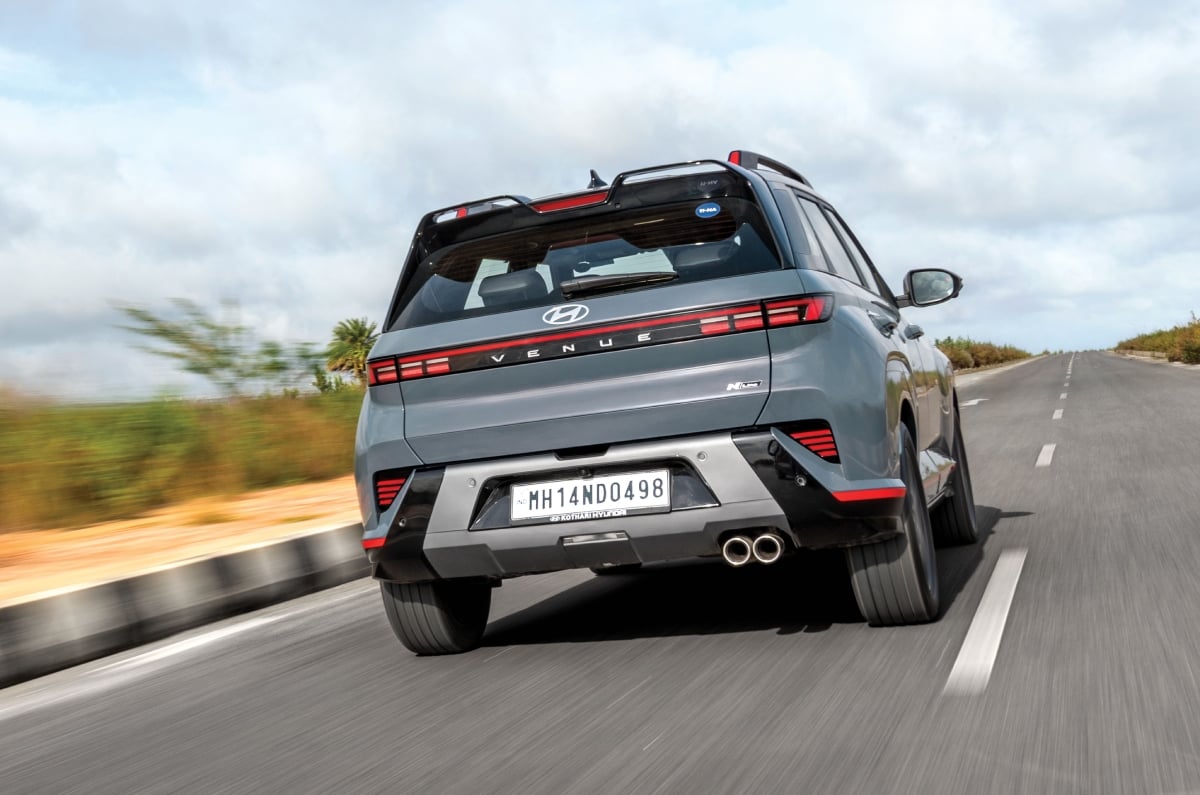
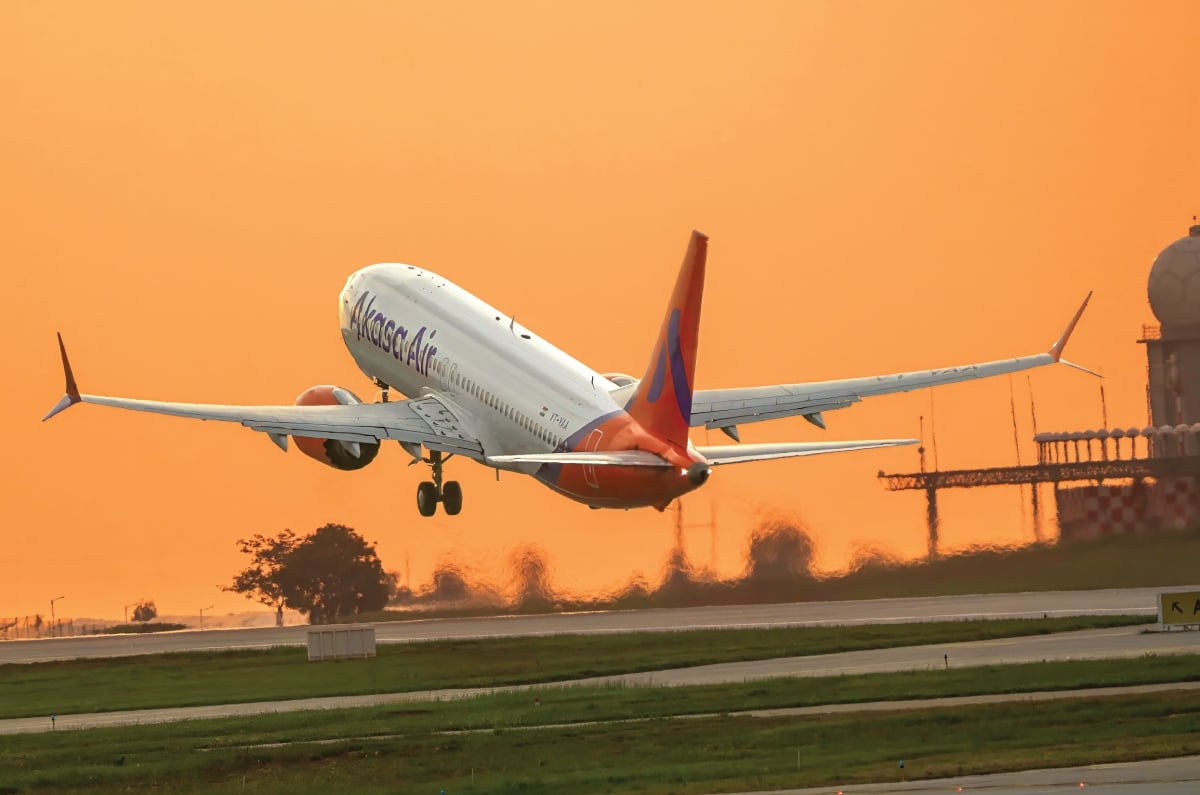
A Hyundai Venue N Line runs down a well-lined access road, its sensors alive. Off to the left overhead, an Akasa Boeing 737 Max makes its way down gracefully, flaps extended, ready to land. Both machines are bristling with technology that allows them to operate with a degree of independence once unthinkable. The car can keep itself within a lane, regulate speed in relation to the car ahead, and brake in emergencies. The aircraft can fly itself across continents, execute complex routes, and even land in zero visibility. Welcome to the new world where machines are self-aware and can operate for long stretches on their own.
Today, we dive deep into tech and compare how Advanced Driver Assistance Systems (ADAS), found in modern cars like the Hyundai Venue work, and juxtapose them against how advanced autopilot systems on airliners like the Boeing 737 Max function. Want to know how this Hyundai Venue senses lane markings, what it picks up, how it processes the data, makes a decision and executes a steering manoeuvre to keep the car within the lane, or how aircraft like the Boeing 737 Max are programmed to fly themselves and how they can even land automatically? Read on; there’s plenty of fascinating tech ahead.
Sensor fusion
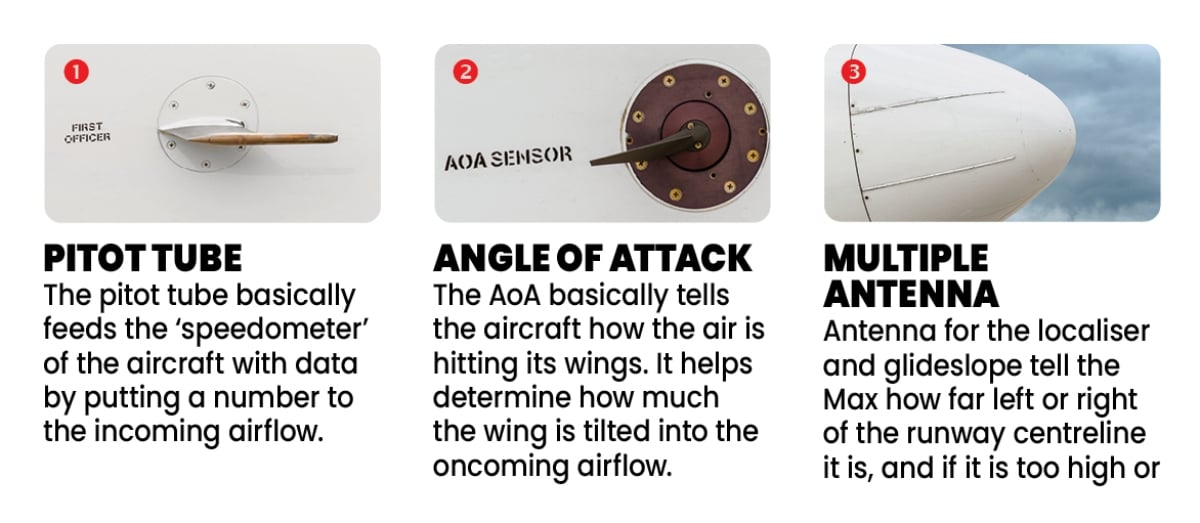
Walk around the attractive-looking Akasa 737 Max, now one of forty-three, and you notice the nose of the aircraft bristling with sensors. It’s from where a vast majority of the data for the Autopilot is collected. Showing me around and explaining things is Captain Svetlana from Akasa. First up, the speed sensors – elbow-shaped pitot tubes that stick out at an angle. This tube helps measure the airflow and, hence, the speed of the aircraft. For accuracy, this speed data is correlated with the static port, mounted flush on the side of the aircraft, which measures the real atmospheric pressure at the height the aircraft is flying.
Then there’s the AOA or Angle Of Attack sensor that basically tells you how the air is hitting the wings or how much the wing is tilted into the oncoming airflow. This is essential to know just how much lift the wing is making and how close the aircraft is to stall.
Then, inside the nose cone, apart from the weather radar, are antennas for the localiser and glideslope. Both pick up radio beams sent from transmitters positioned near the runway. The localiser tells the aircraft how far left or right of the runway centreline it is, and the glideslope tells if the aircraft is too high or too low. Together, they give the aircraft a complete three-dimensional picture of the ideal path to the runway. They feed data to the Instrument Landing System (ILS) and are what lets a 737 Max line up and descend precisely even when visibility is poor.
Further back are a pair of TCAS antennas, one on the belly and one on the top. They listen for nearby transponders (that also help flightradar24 funtion) to keep the aircraft clear of traffic.
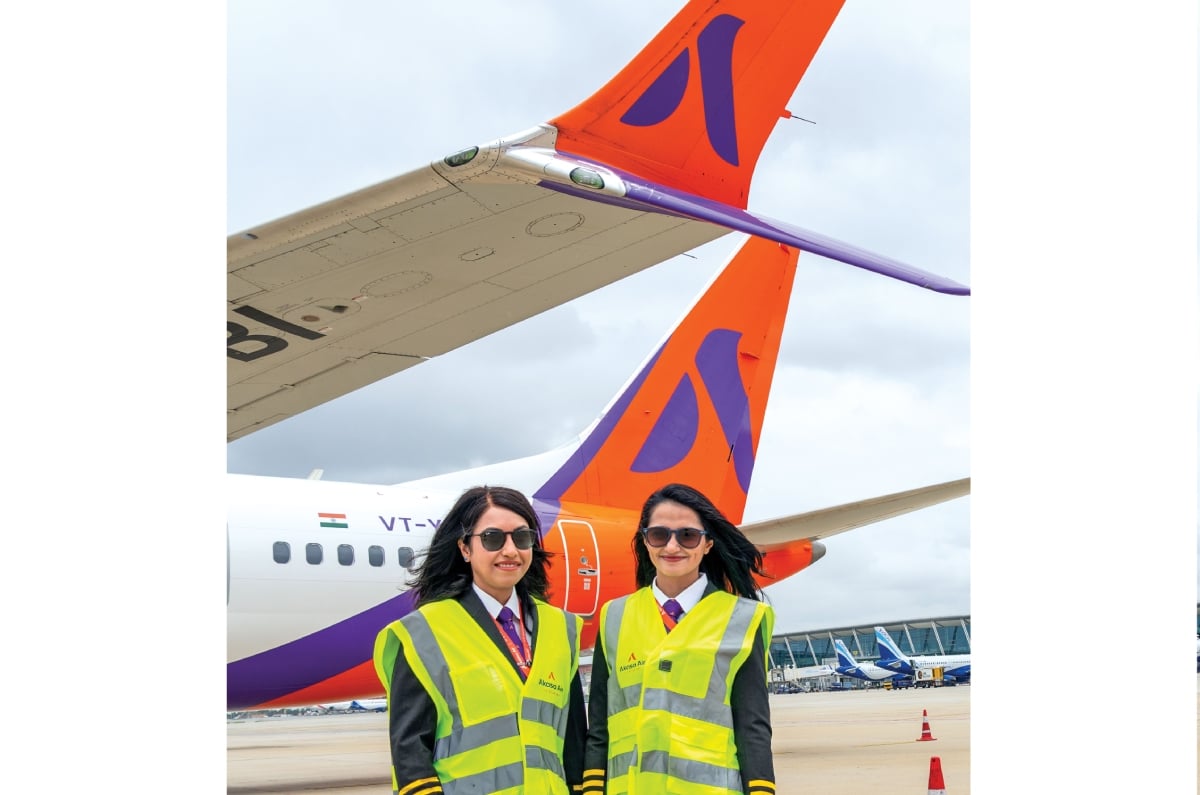
Capt. Svetlana and Capt. Sanaya help us get to grips with how the autopilot on the 737 Max functions.
Positioning is done with the help of a GPS antenna on the roof. Another system, known as the Inertial Reference System, uses laser gyroscopes bolted to the airframe to sense every turn the aircraft makes. It uses accelerometers that sense every change in speed. A computer fuses the two, continuously tracking exactly how far and in which direction it’s travelled from a known starting point, which is set by the pilots at the gate.
Road and track
Though this is a high-tech and complex system, functionality is slick and smooth.
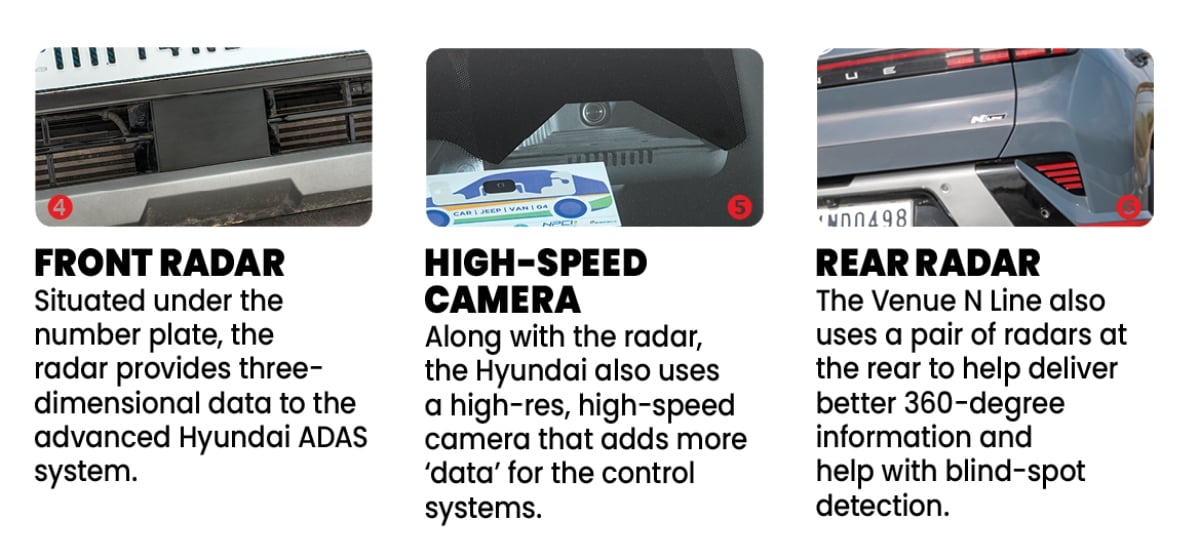
Now swap the open skies for chaotic tarmac. Here, the Venue N Line’s ADAS Level 2 suite runs off far fewer sensors or data points. The difference, however, is that the car actually ‘sees’ what is ahead, correlating data from the radar and the high-resolution camera into a single picture. Sensor fusion is essential on both the 737 and the Venue. What’s different is that the reactions of the car have to be immediate, and that means Smart Sense on the Venue not only has to process gigabytes of data every second, it also has to be ready with, say, a braking solution in milliseconds, just in case that petulant biker cuts across the Venue’s nose.
One of the primary sensors is the radar. Located behind the black square plastic panel under the number plate up front, it acts as a measuring tape, constantly tracking the exact distance and closing speed of the car ahead. Similar to a fruit bat, the radar sends out bursts of high-frequency radio waves (or chirps) that vary between 10,000-50,000 bursts per second. Just as important is how quickly the data is processed and passed on, which provides enough sharpness and resolution to differentiate between shapes ahead. This data is used by the Forward Collision-Avoidance Assist (FCA) to stop the Venue often before human reflexes can even respond to danger. In addition, the system uses a pair of rear-mounted radars, ultrasonic sensors and parking and proximity cameras for a more secure 360-degree ‘picture’.
Captain Sanaya adjusts the heading knob in the sim, the aircraft reacts in real time without disengaging the system.
The other important data source is a high-resolution, high-speed camera at the top of the windshield. While its primary job is to look for lane markings and obstacles, it also works along with the radar up front, sharing the workload. The camera, for example, sees every detail but lacks depth perception (or 3D vision), and a radar tracks distance but cannot see the same amount of detail as the camera. The camera sends data via a special, automotive application-optimised CMOS sensor, similar to the one on your Sony mirrorless camera that also has a high dynamic range (for bright lights). Hyundai’s system can even detect faded lines with its edge-detection, texture-tracking, and colour-reading systems. Hyundai’s SmartSense also integrates Artificial Intelligence (AI) and Machine Learning. So, instead of using rigid “if-then” decision-making software, it uses embedded neural networking to interpret real-time sensor data.
Together, these systems form a nervous system that feeds into the car’s brain, which then nudges the steering, modulates throttle, or applies brakes. Unlike aviation, redundancy is limited. A sensor failure usually hands control back to the driver, who remains the ultimate fallback.
Steering wheels and yokes
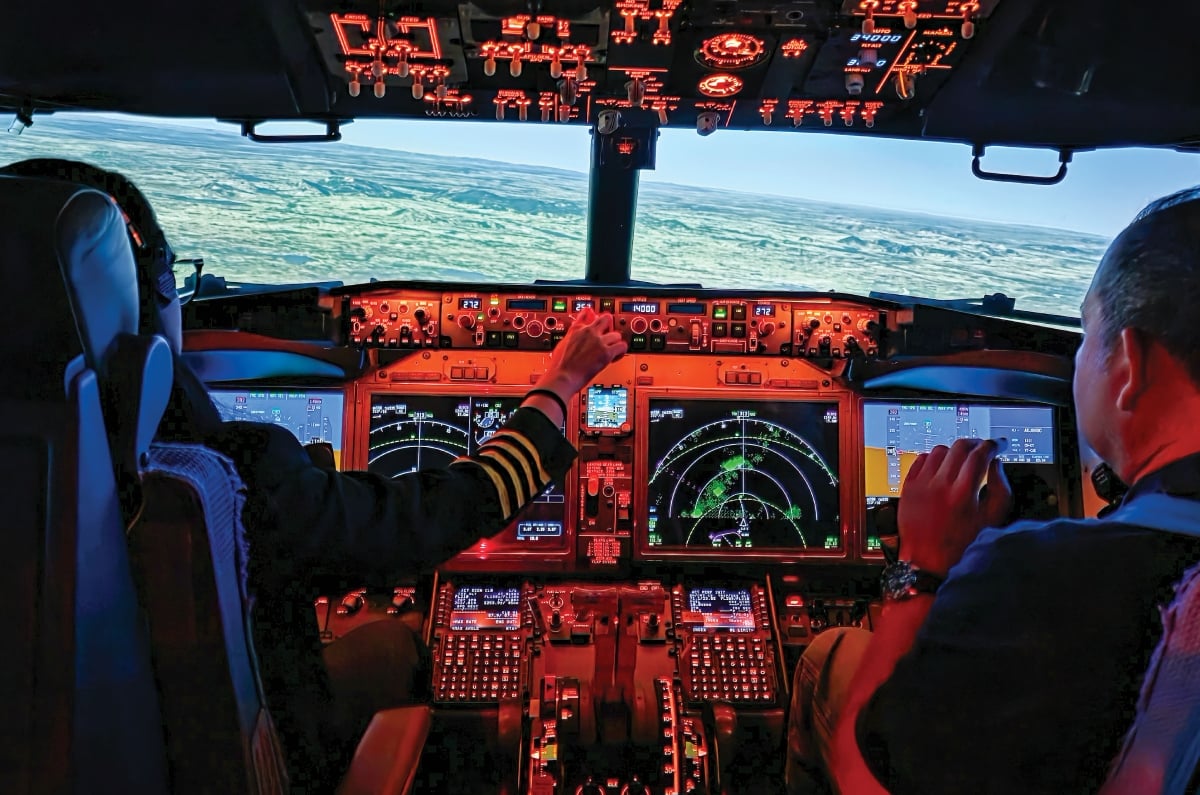
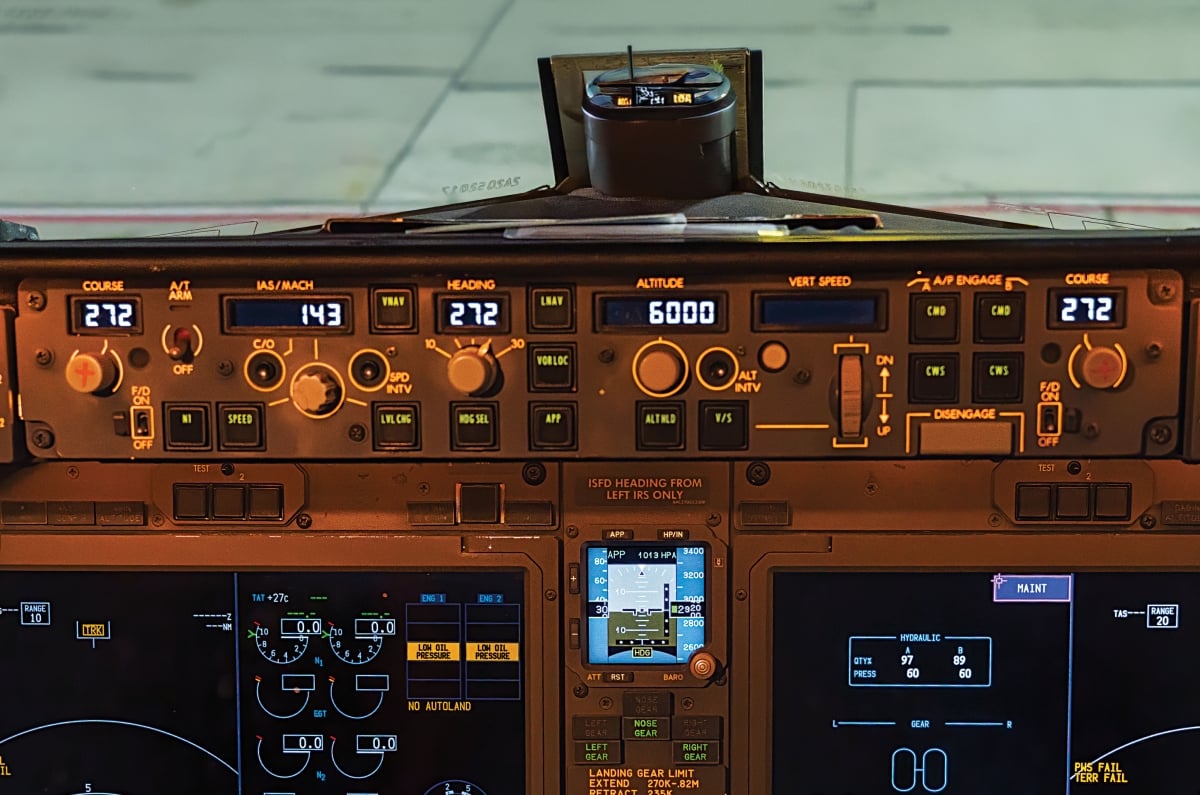
Hit ‘A/P Engage’ on mode control panel to activate autopilot; course, speed, heading and altitude are also adjustable here.
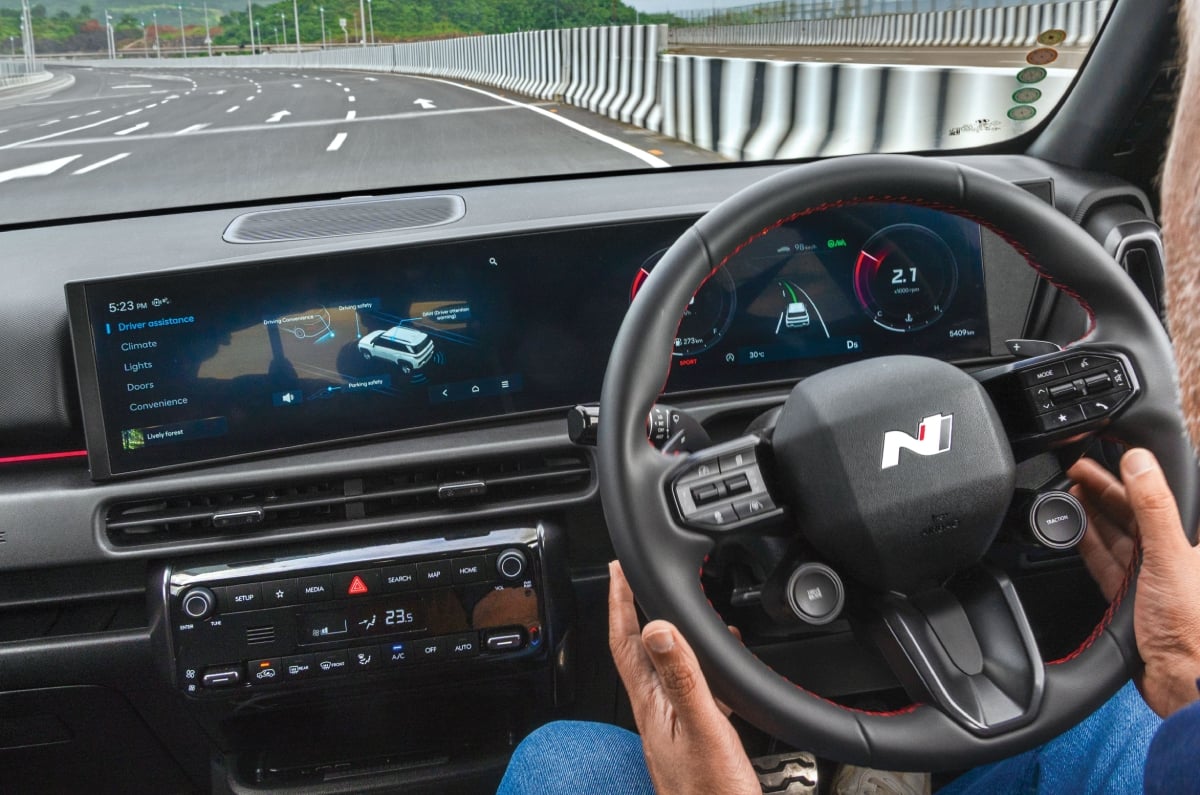
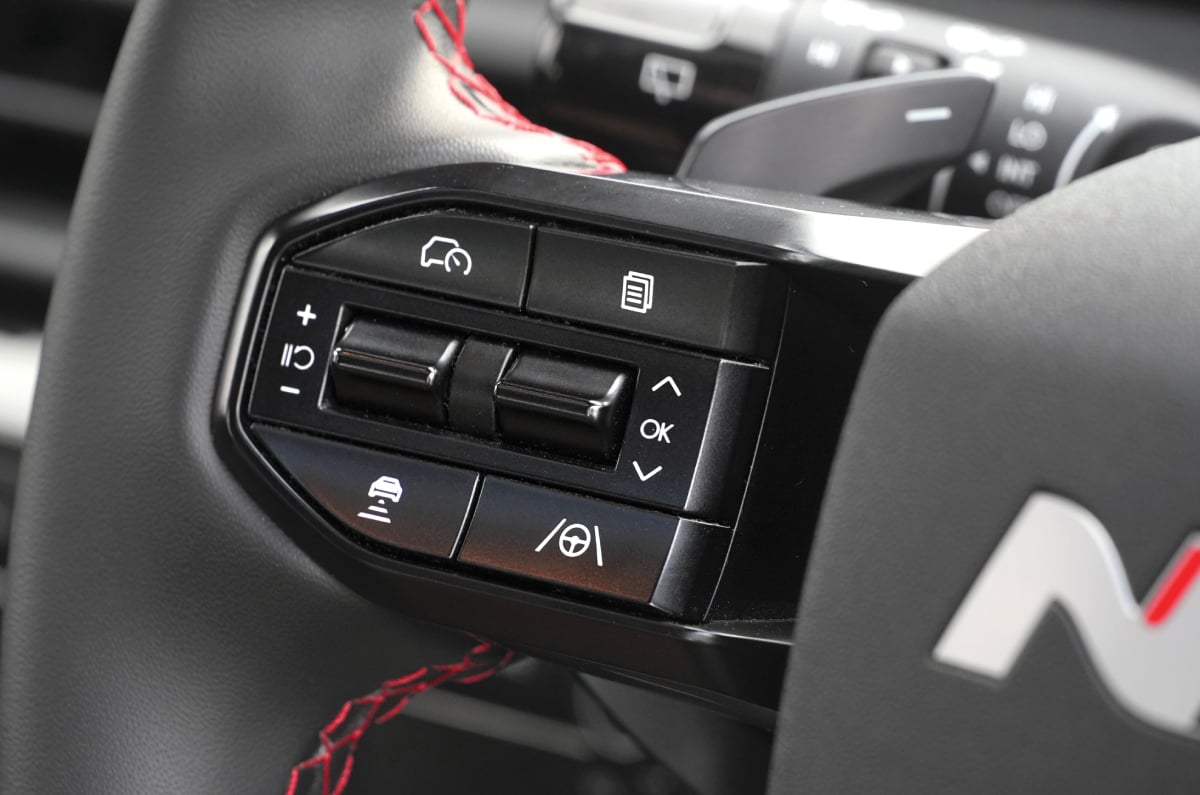
Once behind the wheel of the Venue, engaging the ADAS is seamless. You need to be above 30kph and on a well-lined road. To engage the system, you have to zoom into the left spoke of the steering wheel. Here you find the four buttons that help activate and operate the system. The first activates the Smart Cruise Control, the second allows you to increase or decrease the speed you want to run at, the third helps you set the desired safe distance to the car ahead and the fourth activates Lane Keep Assist (LKA).
Tyre pressure essential here too.
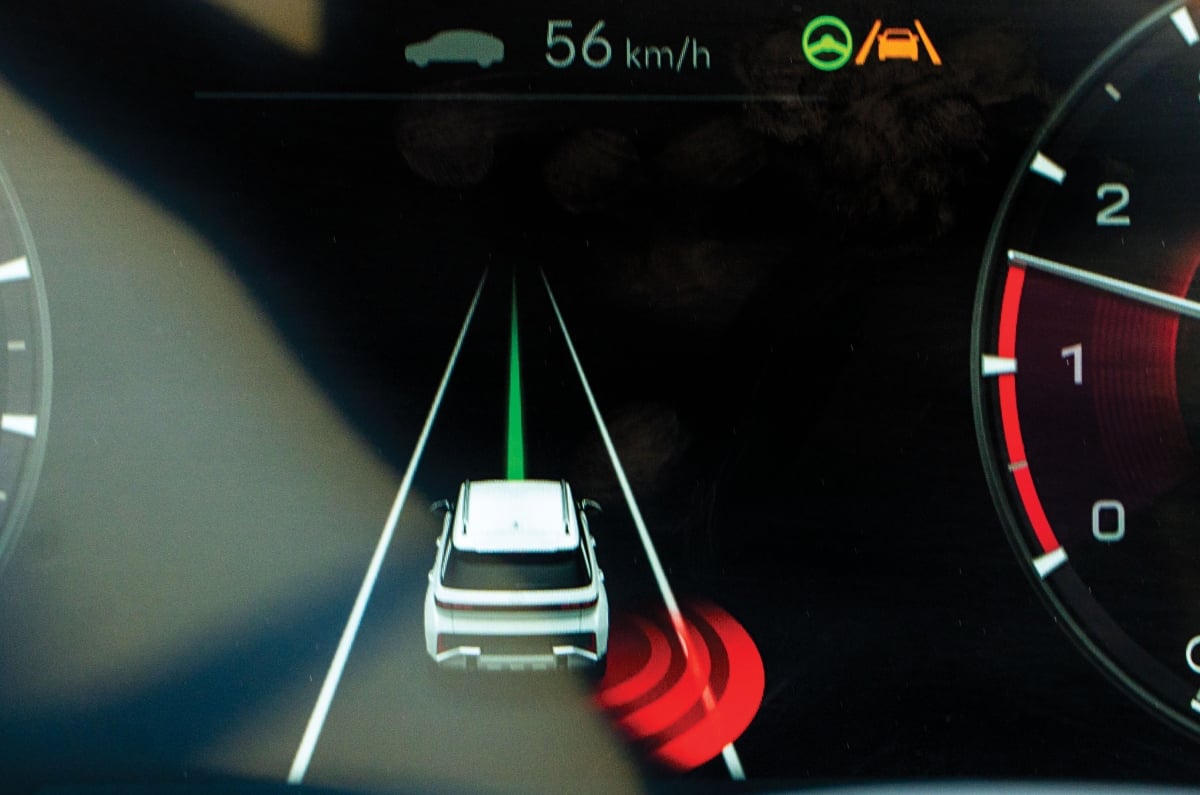
Activating LKA for me comes first, and you do this when you are running in a lane on a well-marked road. You know the system is engaged when the green steering icon lights up on the instrument panel and the car icon shows it running between the lines. Then you engage the smart cruise control and set the speed you want to run at, stepping off the accelerator simultaneously. The display on the instrument cluster lights up with the speed set, and you also get a horizontal bar showing the distance to the car ahead; which can be adjusted by the button with the distance icon.
Unseen by the driver and passengers in the car, the camera immediately begins scanning lane markings, and radar modules measure the distance to the vehicle ahead. The steering wheel then nudges itself gently to follow curves, while the throttle and brakes modulate to maintain speed and distance. The system makes split‑second decisions to help keep you out of harm’s way.
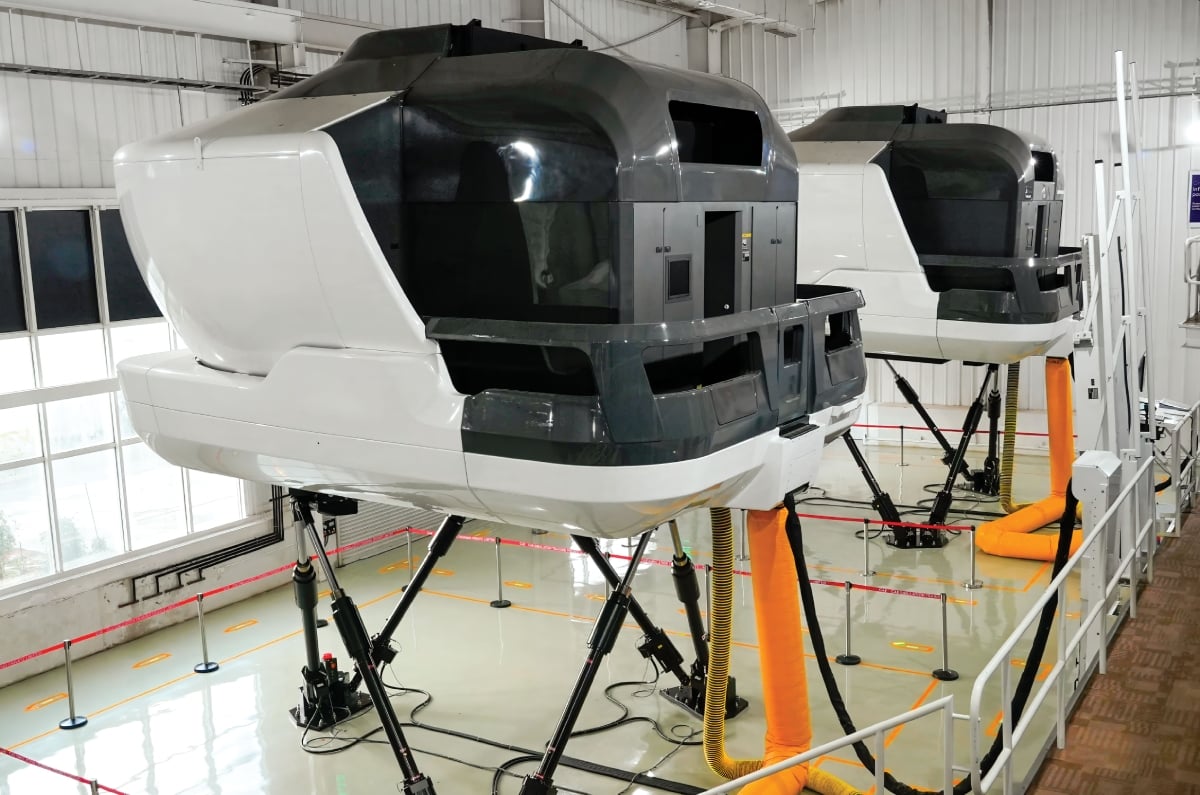
We took the assistance of the full-fledged 737 Max simulator that pilots train on to help us understand the systems better.
Climbing into the Akasa Boeing 737 Max cockpit is an immediate sensory overload. Hundreds of buttons, switches, levers and dials just overwhelm you. They are ahead of you, to your left, your right, and even above. There are, in fact, so many switches, buttons and dials above, I have to duck-walk in. And I’m not exactly Joel Garner or Kareem Abdul-Jabbar. Once seated, I slide the seat to the left and forward by depressing a lever, no powered seats here. And forget about comparing screen size, this is a proper ‘glass cockpit’ with wall-to-wall screens. My feet rest on the pedals that work the rudder in the tail, and ahead of me is Boeing’s famous yoke; unlike a regular joystick, you bank by turning the semi-circular bit of the ‘wheel’.
In contrast to our chaotic driving environment, the autopilot in the 737 Max operates on different principles. The environment is structured and regulated. There are no sudden jaywalkers or rogue bikers at thirty‑five thousand feet. So, unlike the Venue, the 737 doesn’t use optical cameras to see where it’s going. It doesn’t need to look for lanes or lines at 800kph. Instead, it relies on a combination of GPS, Inertial Reference Systems, antennas and sensors in the aircraft’s nose and cheek to get a fix on the exact heading, speed and altitude.
Driver’s display shows detailed ADAS information.
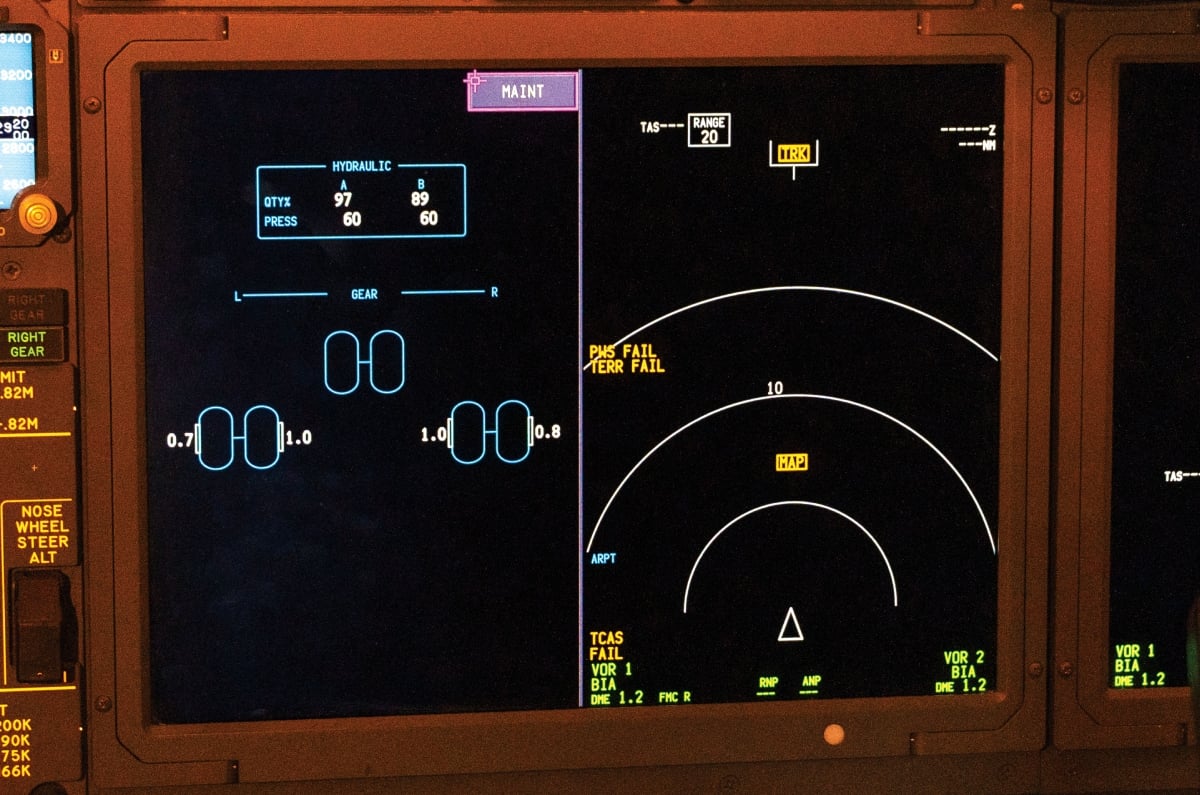
After taking a good look at the real cockpit and understanding some of the controls that help initiate the autopilot sequence, we shift to a full-scale moving platform simulator used to train airline pilots around the world. The cockpit is identical, down to the last detail, and here we have Captain Sanaya Chothia to help us conduct a simulated flight. Can’t help noticing, the 737 also has a tyre pressure monitor; of course, it does.
First up, a full-bore take off in the sim, Capt. Sanaya working the rudder pedals to keep the aircraft running down the centre line. Wow, this feels real, the sound, the visuals, the motion all combined. What a thing! After climbing out, we take a quick look at the sequence used to initiate the autopilot, most of the steps done on the long horizontal panel that sits between the pilots, directly in their line of vision. The first step involves checking if the auto throttle is engaged, and then all the pilot needs to do is press a single button on the autopilot panel. Unlike ADAS, the route the aircraft has to take is already pre-programmed into the navigation computer, a fairly long and detailed process. The speed, the height, the course, the heading, everything. And the autopilot just follows this.
The buttons that initiate ADAS are all placed here.
Once the system is initiated, the throttles move on their own, adjusting thrust; the yoke makes deliberate corrections and the screens display the aircraft banking smoothly along its GPS track. As the flight progresses, pilots can keep the aircraft on autopilot and make plenty of alterations to the route, either to avoid weather, get a more direct route or as directed by Air Traffic Control. There are knobs on the panel to alter course, speed, heading and altitude, with even the rate of descent and ascent adjustable.
We even execute an autoland, where the aircraft lands itself. The Instrument Landing System frequency is first inputted into the Multi-Mode navigation panel, the final approach course is set for the runway on the Mode Control or autopilot panel (272 for runway 27 in this case), and then the APP or approach mode is selected once the aircraft is positioned correctly. Doing this arms the localiser and glideslope systems that, as we’ve mentioned earlier, have their sensors in the nose cone. Seeing the aircraft adjust, manoeuvre, manage its path, height and distance, and land itself is an eye-opener. What an incredible piece of technology!
Level 2 ADAS on the Hyundai Venue N Line integrates data from all its sensors for a smooth, seamless drive.
What’s fascinating is that both systems have boundaries. In aviation, autopilot is trusted to fly for hours, even land. Pilots monitor, manage and intervene when necessary, but the system is designed to shoulder the bulk of the workload. Take offs, however, are always manual. In cars, ADAS is an assistant with a much narrower scope. It reduces fatigue, takes a load off the driver and adds a safety net, but ultimately the driver is always on call at short notice and is the one in control.
Sharing the workload
Modern aircraft like this Akasa 737 Max can get onto autopilot soon after take off.
Similar in execution but very different in how they function, ADAS and Autopilot both overlap but also exist in isolation. One is designed to keep you from bumping into a hatchback on the Western Express Highway, while the other is designed to guide an 80-tonne metal tube across oceans. Both are glimpses into a future where machines will shoulder more of the burden of control and blow us away with the technology on offer. But for now, if you step into an aircraft, know that while autopilot may be doing a bulk of the flying, a pilot is always watching, and when you engage ADAS to ease your commute, keep your eyes on the road, your hands on the wheel.
टाटा ट्रस्ट (Tata Trusts) ने टाटा संस की संभावित लिस्टिंग को टालने के लिए बड़ा प्रस्ताव रखा है। इसके तहत Tata Electronics Systems Solutions Private Limited (TESS) और Tata Consulting Engineers (TCE) का Tata Sons में मर्जर किया जाएगा।
इसका मकसद Tata Sons को NBFC और कोर इनवेस्टमेंट कंपनी यानी CIC की नियामकीय कैटेगरी से बाहर लाना है। प्रस्ताव को Tata Sons के बोर्ड और RBI की मंजूरी मिलना जरूरी है।
Tata Sons को क्या फायदा होगा?
Tata Trusts के पास Tata Sons की करीब 66% हिस्सेदारी है। ट्रस्ट ने कंपनी के बोर्ड से इस प्रस्ताव को मंजूरी देने और RBI से जरूरी NOC लेने के लिए आवेदन करने को कहा है।
अगर प्रस्ताव को मंजूरी मिलती है तो Tata Sons अनलिस्टेड प्राइवेट कंपनी बनी रह सकेगी। यह इसलिए अहम है क्योंकि RBI ने इसी महीने Tata Sons की CIC के तौर पर रजिस्ट्रेशन सरेंडर करने की अर्जी खारिज कर दी थी।
अपर लेयर NBFC के तौर पर Tata Sons पर कई अतिरिक्त नियम लागू होते हैं। इसमें कंपनी की शेयर मार्केट में अनिवार्य लिस्टिंग भी शामिल है।
दो कंपनियों के विलय से क्या बदलेगा?
यह Tata Sons का ब्रेकअप या डीमर्जर नहीं है। इसके उलट दो ऑपरेटिंग कंपनियों को Tata Sons में मिलाया जाएगा।
Tata Trusts के मुताबिक, 31 मार्च 2026 के आंकड़ों के आधार पर विलय के बाद Tata Sons की ऑपरेटिंग रेवेन्यू ₹1,05,043 करोड़ होता। वहीं, फाइनेंशियल एसेट्स से इनकम ₹40,072 करोड़ होती।
इस तरह कुल इनकम में ऑपरेटिंग रेवेन्यू की हिस्सेदारी 64.3% होती। Tata Trusts का कहना है कि इस स्थिति में टाटा संस RBI के प्रिंसिपल बिजनेस क्राइटेरिया के तहत NBFC नहीं होगी।
CIC की कैटेगरी से भी बाहर आएगी
इस प्रस्ताव का दूसरा मकसद Tata Sons को CIC की परिभाषा से बाहर लाना है। मर्जर के बाद कंपनी की कुल नेट एसेट्स ₹2,00,158 करोड़ होंगी। इसमें ₹1,77,120 करोड़ यानी करीब 88.5% हिस्सा ग्रुप कंपनियों में निवेश का होगा।
CIC के लिए 90% की सीमा लागू होती है। प्रस्तावित ढांचे में यह अनुपात 90% से नीचे रहेगा। इसलिए Tata Trusts के मुताबिक, Tata Sons CIC की कैटेगरी में नहीं आएगी।
Tata Sons फिर सीधे कारोबार करेगी
मर्जर के बाद Tata Sons सिर्फ होल्डिंग कंपनी नहीं रहेगी। वह सीधे कारोबार भी करेगी। Tata Trusts का कहना है कि इससे Tata Sons अपने पुराने मॉडल की तरफ लौटेगी। कंपनी के करीब 100 साल के इतिहास में लगभग 80 साल तक Tata Sons के पास अपने ऑपरेटिंग बिजनेस और रेवेन्यू थे।
इसी रेवेन्यू से ग्रुप के नए कारोबारों को आगे बढ़ाने में मदद मिलती थी। Tata Consultancy Services यानी TCS भी 2004 में अलग कंपनी बनने से पहले Tata Sons की ही एक डिविजन थी।
RBI की मंजूरी जरूरी
इस प्रस्ताव को लागू करना आसान नहीं होगा। इसके लिए RBI की मंजूरी जरूरी है। ऑपरेटिंग और नॉन-फाइनेंशियल कंपनियों का NBFC के साथ विलय होने की वजह से RBI के Non-Banking Financial Companies-Voluntary Amalgamation Directions, 2025 के नियम लागू होंगे।
Tata Sons को पहले RBI से NOC लेना होगा। मर्जर पूरा होने के बाद अगर कंपनी CIC की कैटेगरी में नहीं रहती है तो उसे अपना रजिस्ट्रेशन सर्टिफिकेट सरेंडर करना होगा।
Tata Trusts ने क्या कहा?
Tata Trusts का कहना है कि यह रीस्ट्रक्चरिंग टाटा ग्रुप और उसके शेयरहोल्डर्स के हित में है। ट्रस्ट के मुताबिक, इससे Tata Sons को अनलिस्टेड प्राइवेट कंपनी के तौर पर बनाए रखने का रास्ता खुल सकता है।
ट्रस्ट ने जुलाई 2025 में Sir Dorabji Tata Trust और Sir Ratan Tata Trust के बोर्ड से पास हुए प्रस्तावों का भी जिक्र किया है। दोनों ट्रस्ट के बोर्ड ने Tata Sons का अनलिस्टेड प्राइवेट कंपनी का दर्जा बनाए रखने के लिए हर मुमकिन प्रयास करने की बात कही थी।
Tata Trusts के मुताबिक, इस बदलाव से टाटा ग्रुप की करीब 100 साल पुरानी संरचना बनी रहेगी। साथ ही, लंबे समय के निवेश, राष्ट्र निर्माण और परोपकारी कामों पर ग्रुप का फोकस भी जारी रहेगा।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
₹10 Lakh Investment Options & Strategies: जीवन में ₹10 लाख का फंड बनाना हर किसी के लिए एक बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह रकम वर्षों की कड़ी मेहनत और सैलरी की बचत से जुड़ी हो, सालभर के परफॉर्मेंस बोनस, बिजनेस के मुनाफे या फिर किसी पुश्तैनी जायदाद को बेचकर मिली हो। हाथ में ₹10 लाख आते ही सबसे पहला विचार यही आता है कि इस पैसे को कहां लगाया जाए ताकि बिना बड़ा जोखिम उठाए इससे ज्यादा से ज्यादा रिटर्न और बड़ी वेल्थ बनाई जा सके।
वित्तीय सलाहकारों और वेल्थ मैनेजर्स का स्पष्ट मानना है कि निवेश की दुनिया में ‘वन साइज फिट्स ऑल’ यानी एक ही नियम सभी निवेशकों पर लागू नहीं होता। हर व्यक्ति का रिस्क लेने का सामर्थ्य, उम्र और वित्तीय लक्ष्य अलग-अलग होते हैं।
अगर आपके पास भी ₹10 लाख की बड़ी रकम है और आप उसे सही जगह निवेश करना चाहते हैं, तो जानिए वे 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी जो आपके पैसे को सुरक्षित रखते हुए तेजी से बढ़ा सकती हैं:
1. निवेश की शुरुआत से पहले: निपटाएं ये 3 बेहद जरूरी काम
₹10 लाख को सीधा शेयर बाजार या किसी म्यूचुअल फंड में लगाने की जल्दबाजी कभी न करें। किसी भी सफल पोर्टफोलियो की नींव तीन बुनियादी बातों पर टिकी होती है:
इमरजेंसी फंड तैयार करें: क्या आपके पास अपने और परिवार के कम से कम 6 महीने के अनिवार्य खर्चों (किराया, राशन, ईएमआई) के बराबर फंड मौजूद है? अगर नहीं, तो ₹10 लाख में से एक हिस्सा निकालकर सेविंग्स अकाउंट, लिक्विड म्यूचुअल फंड या बैंक एफडी में सुरक्षित रख लें।
पर्याप्त हेल्थ इंश्योरेंस लें: परिवार के लिए कम से कम 10 से 15 लाख रुपये का फैमिली फ्लोटर हेल्थ कवर जरूर लें। किसी अचानक आई मेडिकल इमरजेंसी में आपकी सालों की जमा-पूंजी और निवेश को डूबने से बचाने के लिए बीमा बेहद जरूरी है।
महंगे कर्जों से मुक्ति पाएं: अगर आप पर क्रेडिट कार्ड का बकाया, पर्सनल लोन या कोई अन्य अधिक ब्याज (12% से 24%) वाला लोन चल रहा है, तो निवेश से पहले उस कर्ज को चुकता करें। कर्ज का ब्याज आपके निवेश के रिटर्न से हमेशा ज्यादा महंगा पड़ता है।
2. एकमुश्त पैसा न लगाएं: STP का स्मार्ट जरिया अपनाएं
शेयर बाजार में लगातार उतार-चढ़ाव बना रहता है। ऐसे में अगर आप पूरा ₹10 लाख एक ही दिन में इक्विटी मार्केट या म्यूचुअल फंड में लगा देंगे और अगले ही दिन बाजार गिर गया, तो आपको भारी नुकसान का सामना करना पड़ सकता है।
क्या है स्मार्ट तरीका: अपने पूरे ₹10 लाख को सबसे पहले किसी सुरक्षित लिक्विड फंड या आर्बिट्राज फंड में जमा करें।
सिस्टमैटिक ट्रांसफर प्लान(STP) चालू करें: वहां से हर महीने एक तय राशि (जैसे ₹50,000 या ₹80,000) को अगले 6 से 12 महीनों के दौरान चुनिंदा इक्विटी म्यूचुअल फंड्स में ट्रांसफर करने का निर्देश दें।
फायदा: इससे आपको बाजार के हर चढ़ाव-उतार का औसतन लाभ मिलेगा और आपका रिस्क काफी हद तक घट जाएगा।
3. टाइम होराइजन के हिसाब से पैसों का बंटवारा करें
₹10 लाख का निवेश करते समय अपने वित्तीय लक्ष्यों की समय सीमा तय करना बहुत आवश्यक है:
A. शॉर्ट टर्म गोल्स (1 से 3 साल): अगर आपको अगले 2-3 सालों में बच्चे की स्कूल/कॉलेज फीस देनी है, कार खरीदनी है या घर की डाउन पेमेंट करनी है, तो पैसे को बिल्कुल भी हाई-रिस्क एसेट में न डालें। इसके लिए ये विकल्प सबसे सुरक्षित हैं:
बैंक फिक्स्ड डिपॉजिट (FD) / कॉर्पोरेट एफडी
डेट म्यूचुअल फंड्स (Short Duration or Banking & PSU Funds)
आर्बिट्राज फंड्स (Arbitrage Funds)
B. लॉन्ग टर्म गोल्स (5 साल या उससे अधिक): रिटायरमेंट, बच्चों की उच्च शिक्षा या बड़ी वेल्थ बनाने जैसे दूरगामी लक्ष्यों के लिए जोखिम लिया जा सकता है और लंबी अवधि में इक्विटी से बेहतर रिटर्न कोई एसेट क्लास नहीं देता। इसके लिए चुनें:
फ्लेक्सी कैप और लार्ज/मिड कैप इक्विटी म्यूचुअल फंड्स
नेशनल पेंशन सिस्टम (NPS)
डायरेक्ट इक्विटी या इंडेक्स फंड्स (Nifty 50 / Sensex)
4. एसेट एलोकेशन और डाइवर्सिफिकेशन का सुनहरा नियम
वित्तीय विशेषज्ञ हमेशा सलाह देते हैं, ‘अपने सभी अंडे एक ही टोकरी में न रखें।’ ₹10 लाख का सही इस्तेमाल करने के लिए एसेट क्लास (Equity, Debt, Gold) में पैसे को बांटना अनिवार्य है।
एसेट एलोकेशन तय करने के लिए ‘100 माइनस ऐज’ का सीधा फॉर्मूला अपनाएं:
जैसे अगर आपकी उम्र 30 साल है, तो 100 – 30 = 70%। यानी आप अपने ₹10 लाख का 70% हिस्सा (₹7 लाख) इक्विटी/म्यूचुअल फंड्स में लगा सकते हैं।
बाकी 20% से 25% हिस्सा (₹2 लाख से ₹2.5 लाख) सुरक्षित डेट इंस्ट्रूमेंट्स (FD, PPF, Debt Funds) में रखें।
शेष 5% से 10% हिस्सा (₹50,000 से ₹1 लाख) हेजिंग के लिए गोल्ड (Sovereign Gold Bond या Gold ETF) में निवेश करें।
5. पोर्टफोलियो की रेगुलर समीक्षा और रीबैलेंसिंग
₹10 लाख का निवेश करने के बाद रोज-रोज न्यूज चैनलों के हेडलाइंस देखने या बाजार के रोजमर्रा के उतार-चढ़ाव से पैनिक होने की कोई जरूरत नहीं है।
SIP जारी रखें: अगर आपकी कोई पुरानी एसआईपी चल रही है, तो उसे बंद न करें और अनुशासन बनाए रखें।
सालाना समीक्षा: साल में सिर्फ एक या दो बार अपने पोर्टफोलियो की समीक्षा करें।
रीबैलेंसिंग: मान लीजिए कि बाजार में भारी तेजी की वजह से आपके पोर्टफोलियो में इक्विटी का हिस्सा 70% से बढ़कर 80% हो गया है, तो एक्स्ट्रा प्रॉफिट को निकालकर सुरक्षित डेट फंड या गोल्ड में शिफ्ट कर दें। इससे आपका तय एसेट एलोकेशन हमेशा संतुलित रहेगा।
₹10 लाख का फंड एक बेहतरीन मौका है जो आपकी आर्थिक स्थिति को एक नई मजबूती दे सकता है। इसे सिर्फ बैंक के बचत खाते में पड़ा न रहने दें, क्योंकि महंगाई आपके पैसे की ताकत को धीरे-धीरे कम कर देती है। सही रणनीति, अनुशासित एसेट एलोकेशन और सिस्टमैटिक ट्रांसफर प्लान (STP) के रास्ते पर चलकर आप इस ₹10 लाख से भविष्य में करोड़ों रुपये का फंड आसानी से तैयार कर सकते हैं।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
केंद्र सरकार ने बैंक कर्मचारियों की 28 सितंबर से 30 सितंबर 2026 तक तीन दिनों की देशव्यापी बैंक हड़ताल को लेकर अपील जारी की है। वित्त मंत्रालय ने कर्मचारी संगठनों से हड़ताल का फैसला वापस लेने को कहा है। सरकार ने कर्मचारियों से अपील की है कि वे हड़ताल पर जाने के फैसले पर दोबारा विचार करें और इसे टालने की कोशिश करें। सरकार ने कहा, बैंक कर्मचारियों की कई मांगों को लेकर बातचीत चल रही है और ऐसे समय में हड़ताल होने से बैंक ग्राहकों के साथ-साथ कारोबार और सरकारी लेनदेन भी प्रभावित हो सकते हैं।
सरकार ने किया पोस्ट
5-Day Banking को लेकर सरकार ने अपना रुख साफ करते हुए कहा है कि सरकारी बैंकों में हर महीने पहले से ही दूसरे और चौथे शनिवार को छुट्टी रहती है। ऐसे में बाकी शनिवार को बैंक खुले रहते हैं, जिससे ग्राहकों को जरूरी बैंकिंग सेवाएं मिलती हैं। इसी बीच बैंक कर्मचारी संगठनों ने 28 से 30 सितंबर तक तीन दिन की हड़ताल का ऐलान किया है। सरकार ने कर्मचारियों से अपील की है कि वे हड़ताल पर जाने के फैसले पर दोबारा विचार करें और इसे टालने की कोशिश करें, ताकि बैंकिंग सेवाएं प्रभावित न हों।
5-Day Banking पर सरकार का जवाब—2015 से ही सरकारी बैंकों में हर महीने दूसरे और चौथे शनिवार को छुट्टी होती है। बाकी शनिवार आम लोगों के लिए बैंकिंग सेवाओं तक पहुंच का अहम जरिया हैं।
सरकार ने बैंक कर्मचारियों से हड़ताल टालने की अपील की है।
SBI Bank Strike Notice: अगर आपका खाता स्टेट बैंक ऑफ इंडिया (SBI) में है और शुक्रवार, 11 सितंबर को बैंक शाखा जाने की योजना बना रहे हैं, तो यह खबर आपके लिए बेहद जरूरी है। यूनाइटेड फोरम ऑफ बैंक यूनियंस (UFBU) ने 11 सितंबर को एक दिन की देशव्यापी बैंक हड़ताल का प्रस्ताव दिया है।
इस हड़ताल के मद्देनजर भारतीय स्टेट बैंक (SBI) ने आधिकारिक नोटिस जारी कर अपने करोड़ों ग्राहकों को सतर्क किया है। बैंक ने कहा है कि हड़ताल की वजह से शाखाओं में कामकाज प्रभावित हो सकता है। जानिए SBI ने नोटिस में ग्राहकों से क्या अपील की है और इस दौरान आपकी कौन सी बैंकिंग सेवाएं चालू रहेंगी।
SBI ने नोटिस में ग्राहकों को क्या दी सलाह?
स्टेट बैंक ऑफ इंडिया ने अपनी आधिकारिक सूचना में ग्राहकों से असुविधा से बचने के लिए ये कदम उठाने का आग्रह किया है:
अग्रिम लेनदेन करें: अपने सभी जरूरी और महत्वपूर्ण बैंक से जुड़े काम हड़ताल की तारीख (11 सितंबर) से पहले ही निपटा लें।
नकदी के लिए ATM का इस्तेमाल: कैश की जरूरत पूरी करने के लिए नजदीकी ATM/ADWM (कैश डिपॉजिट व विड्रॉल मशीन) का इस्तेमाल करें।
ग्राहक सेवा केंद्र (CSPs): छोटे वित्तीय लेनदेन के लिए निकटतम SBI ग्राहक सेवा केंद्रों का रुख करें।
डिजिटल चैनल्स को प्राथमिकता दें: बैंक शाखा जाने के बजाय इंटरनेट बैंकिंग, YONO App, मोबाइल बैंकिंग और UPI जैसी डिजिटल सेवाओं का ज्यादा से ज्यादा इस्तेमाल करें।
11 सितंबर को कौन सी सेवाएं प्रभावित हो सकती हैं?
हड़ताल के कारण बैंक शाखाओं में चेक क्लियरेंस, ड्राफ्ट/पे-ऑर्डर जारी करना, पासबुक अपडेट, कैश जमा व निकासी जैसे मैनुअल कामकाज प्रभावित हो सकते हैं।
इसके अलावा, 11 सितंबर (शुक्रवार) के बाद 12 सितंबर को महीने का दूसरा शनिवार और 13 सितंबर को रविवार होने के कारण बैंक लगातार 3 दिनों तक शाखा स्तर पर प्रभावित रह सकते हैं।
शाखाएं प्रभावित होने के बावजूद SBIकी ऑनलाइन सेवाएं सामान्य रूप से काम करती रहेंगी। ग्राहक घर बैठे इन सेवाओं का लाभ उठा सकते हैं:
UPI और डिजिटल पेमेंट्स: GPay, PhonePe, Paytm और BHIM के जरिए पैसे ट्रांसफर आसानी से होंगे।
SBI YONO और Net Banking: NEFT, RTGS और IMPS के जरिए फंड ट्रांसफर चालू रहेगा।
ATM सेवाएं: एटीएम से कैश निकासी की सुविधा मिलती रहेगी, हालांकि ज्यादा मांग के चलते एटीएम में कैश खत्म होने से बचने के लिए पहले से नकदी निकालकर रखना सही रहेगा।
Nifty Outlook: निफ्टी शुक्रवार को चार दिन की लगातार गिरावट के बाद संभला। इंडेक्स 24 अंक चढ़कर 23,897 पर बंद हुआ। हालांकि, पूरे हफ्ते की तस्वीर कमजोर रही। निफ्टी में 1.15% की गिरावट आई। यह लगातार चौथा हफ्ता है, जब इंडेक्स गिरावट के साथ बंद हुआ।
पूरे हफ्ते बिकवाली हावी रही
हफ्ते की शुरुआत ही कमजोर रही। ज्यादातर कारोबारी सत्रों में बिकवाली देखने को मिली। हफ्ते के बीच में बाजार तेज गैप-डाउन के साथ खुला। इसके बाद खरीदारों ने गिरावट रोकने की कोशिश की। लेकिन ऊंचे स्तरों पर खरीदारी ज्यादा देर नहीं टिक पाई। नतीजा यह रहा कि मुनाफावसूली जारी रही और निफ्टी पूरे हफ्ते दबाव में रहा।
किन शेयरों में बड़ी हलचल दिखी
निफ्टी 50 में SBI Life, Tata Steel और HDFC Life सबसे ज्यादा चढ़े। दूसरी तरफ HCL Tech, Bharti Airtel और Maruti सबसे ज्यादा टूटे। सेक्टोरल प्रदर्शन भी मिला-जुला रहा। Metals, Financial Services और Cement सेक्टर में तेजी रही। वहीं रियल्टी, हेल्थकेयर और केमिकल्स में दबाव देखने को मिला।
ब्रॉडर मार्केट में भी तस्वीर साफ नहीं रही। Nifty Midcap 100 में 0.25% की गिरावट आई। Nifty Smallcap 100 में 0.22% की बढ़त रही।
रुपया भी मजबूत हुआ
डॉलर के मुकाबले रुपये में भी मजबूती रही। यह सिलसिला पूरे हफ्ते जारी रहा। हफ्ते के दौरान रुपया करीब 1% मजबूत हुआ। शुक्रवार को यह लगभग 94.50 प्रति डॉलर पर बंद हुआ।
अब इन संकेतों पर रहेगी नजर
आने वाले दिनों में बाजार को थोड़ी राहत मिल सकती है। अमेरिका में फेड की ओर से ब्याज दर बढ़ाने की उम्मीद कम हुई है। ग्लोबल बॉन्ड यील्ड में भी नरमी आई है। लेकिन बाजार के सामने दो बड़ी चुनौतियां हैं। पहला, ब्रेंट क्रूड करीब 95 डॉलर प्रति बैरल पर है। दूसरा, वेस्ट एशिया में तनाव बना हुआ है।
निवेशकों की नजर क्रूड की कीमतों पर रहेगी। वेस्ट एशिया के घटनाक्रम भी अहम होंगे। इसके अलावा ग्लोबल रेट आउटलुक और घरेलू लिक्विडिटी पर भी नजर रहेगी। शुक्रवार को जारी अमेरिकी रोजगार आंकड़े भी महत्वपूर्ण हैं। इनसे फेड के अगले फैसले को लेकर संकेत मिल सकते हैं।
Motilal Oswal के सिद्धार्थ खेमका के मुताबिक, अगले हफ्ते US ISM Services PMI, ECB की पॉलिसी, OPEC की मंथली ऑयल मार्केट रिपोर्ट और भारत के फॉरेक्स रिजर्व के आंकड़े बाजार के लिए अहम रहेंगे।
24,000 के ऊपर जाना जरूरी
HDFC Securities के विनय राजानी के मुताबिक, 24,000-24,200 का जोन निफ्टी के लिए बड़ा रेजिस्टेंस है। 23,800 के नीचे जाने पर निफ्टी 23,600 तक गिर सकता है। वहीं, 23,800 के ऊपर टिकने पर कुछ समय के लिए बाजार दायरे में रह सकता है। हालांकि, बड़ी तस्वीर में ट्रेंड अभी कमजोर है।
Angel One के हितेश राठी के मुताबिक, 23,750-23,600 का जोन अहम सपोर्ट है। इसके नीचे डेली क्लोज मिलने पर निफ्टी 23,450-23,400 तक जा सकता है। ऊपर की तरफ 24,000-24,050 पहला रेजिस्टेंस है। इसके बाद 24,150-24,200 का स्तर आएगा।
50-EMA से नीचे निफ्टी
LKP Securities के रूपक डे ने कहा कि अमेरिकी नॉन-फार्म पेरोल और बेरोजगारी के आंकड़ों से पहले ट्रेडर्स सतर्क रहे। इन आंकड़ों का असर फेड के ब्याज दर के फैसले पर पड़ सकता है।
उनके मुताबिक, निफ्टी प्रति घंटे के चार्ट पर 50-EMA से नीचे है। इससे शॉर्ट टर्म ट्रेंड कमजोर दिख रहा है। जब तक निफ्टी 24,000-24,200 के नीचे है, तेजी पर बिकवाली की रणनीति काम कर सकती है। नीचे 23,830 और 23,700 पर सपोर्ट है।
Banking Index में भी लंबे समय से ठहराव
बैंकिंग इंडेक्स करीब 24 सत्रों से एक दायरे में घूम रहा है। यानी इसमें भी कोई साफ दिशा नहीं दिख रही। शुक्रवार को इंडेक्स 0.02% की मामूली गिरावट के साथ बंद हुआ।
SBI Securities के सुदीप शाह के मुताबिक, 56,900-56,800 का जोन अहम सपोर्ट है। इसके ऊपर टिके रहने पर कंसोलिडेशन जारी रह सकता है। ऊपर 57,800-57,900 का स्तर रेजिस्टेंस है।
अगर इंडेक्स 57,900 के ऊपर निर्णायक ब्रेकआउट देता है या 56,800 के नीचे टूटता है, तो कंसोलिडेशन खत्म हो सकता है। इसके बाद बाजार में किसी एक दिशा में बड़ी चाल देखने को मिल सकती है।
अगले हफ्ते IPO की भी धूम
प्राइमरी मार्केट में गतिविधियां तेज हैं। अगले हफ्ते 11 मेनबोर्ड IPO खुलने वाले हैं। ये कंपनियां मिलकर 7,000 करोड़ रुपये से ज्यादा जुटाने की तैयारी में हैं। कई कंपनियों की लिस्टिंग भी अगले हफ्ते होगी। यानी शेयर बाजार के मुख्य इंडेक्स में भले ही सावधानी है, लेकिन IPO बाजार में हलचल बनी हुई है।
Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
SBI Mutual Fund Low Risk Schemes: शेयर बाजार की अनिश्चितता और उतार-चढ़ाव के बीच हर निवेशक एक ऐसे विकल्प की तलाश में रहता है, जहां उसका मूलधन पूरी तरह सुरक्षित रहे और बैंक FD की तुलना में बेहतर रिटर्न भी मिले। अगर आप भी ज्यादा जोखिम हीं लेना चाहते हैं, तो एसबीआई म्यूचुअल फंड की डेट स्कीम्स आपके लिए एक शानदार विकल्प साबित हो सकती हैं।
म्यूचुअल फंड की डेट कैटगरी में क्रेडिट रिस्क और इंटरेस्ट रेट रिस्क का डर बहुत कम होता है। आइए विस्तार से समझते हैं एसबीआई म्यूचुअल फंड की उन 3 सबसे सुरक्षित योजनाओं के बारे में, जहां आप बिना किसी बड़े जोखिम के अपना पैसा निवेश कर सकते हैं।
1. SBI Savings Fund (मनी मार्केट फंड)
एसबीआई सेविंग्स फंड एक मनी मार्केट कैटेगरी का फंड है, जो उन निवेशकों के लिए सबसे बेहतरीन माना जाता है जो बेहद कम समय के लिए अपना पैसा सुरक्षित जगह पार्क करना चाहते हैं। इसमें रिस्क लेवल बहुत कम होता है। यह फंड 1 साल तक की कम अवधि वाले बेहद सुरक्षित मनी मार्केट इंस्ट्रूमेंट्स जैसे- कमर्शियल पेपर्स, सर्टिफिकेट्स ऑफ डिपॉजिट और ट्रेजरी बिल्स में पैसा लगाता है।
अगर आपके पास सरप्लस कैश पड़ा है और आप 3 महीने से लेकर 12 महीने की अवधि के लिए बिना किसी जोखिम के स्थिर रिटर्न चाहते हैं, तो यह स्कीम आपके लिए एकदम सही है।
2. SBI Low Duration Fund (लो ड्यूरेशन फंड)
अगर आपका नजरिया 1 से 2 साल का है और आप बैंक सेविंग्स अकाउंट या शॉर्ट-टर्म FD से बेहतर रिटर्न की उम्मीद रखते हैं, तो एसबीआई लो ड्यूरेशन फंड एक मजबूत विकल्प है। इसमें भी रिस्क बहुत कम होता है। यह फंड 6 महीने से लेकर 12 महीने की मैकुले ड्यूरेशन वाले सुरक्षित डेट इंस्ट्रूमेंट्स में निवेश करता है।
अवधि कम होने के कारण इस फंड पर बाजार में ब्याज दरों के उतार-चढ़ाव का असर न के बराबर पड़ता है। 1 से 2 साल के समयांतराल के लिए पैसा निवेश करने वाले उन लोगों के लिए ये स्कीम बेस्ट है जो हाई लिक्विडिटी और सुरक्षित ग्रोथ चाहते हैं।
3. SBI Banking and PSU Fund (बैंकिंग एंड पीएसयू फंड)
सुरक्षा और क्रेडिट क्वालिटी के मामले में यह फंड बेहद मजबूत माना जाता है, क्योंकि इसमें सरकारी गारंटी और मजबूत संस्थानों का भरोसा जुड़ा होता है। इसका रिस्क लेवल भी लो से मीडियम होता है।
सेबी के नियमों के अनुसार, इस फंड का कम से कम 80% पैसा देश के प्रमुख सरकारी व प्राइवेट बैंकों और सरकारी कंपनियों (PSUs/PFIs) द्वारा जारी बॉन्ड्स और पेपर्स में लगाया जाता है। इन कंपनियों के डूबने या डिफॉल्ट करने का खतरा न के बराबर होता है।
जो निवेशक 2 से 3 साल के नजरिए से फिक्स्ड डिपॉजिट (FD) के विकल्प के रूप में एक सुरक्षित और टैक्स-कुशल जरिया तलाश रहे हैं।
निवेशकों के लिए टेकअवे
अगर आप इक्विटी मार्केट के उतार-चढ़ाव से दूर रहकर अपनी गाढ़ी कमाई को सुरक्षित रखना चाहते हैं, तो अपनी समय सीमा के हिसाब से इन स्कीम्स का चयन कर सकते हैं:
3 से 12 महीने के लिए: SBI Savings Fund
1 से 2 साल के लिए: SBI Low Duration Fund
2 से 3 साल के लिए: SBI Banking and PSU Fund
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।