2026 में त्योहारों के मौसम में घर खरीदना: खरीदार स्थिर होम लोन ब्याज दरों का बेहतर लाभ कैसे उठा सकते हैं?

Bajaj Finance Home Loan: स्थिर ब्याज दरें त्योहार के मौसम में खरीदारी की योजना बनाना आसान बना सकती हैं, लेकिन फैसला आपकी आर्थिक क्षमता के आधार पर ही होना चाहिए। बुकिंग करने से पहले अपनी ईएमआई, लोन की अवधि और कुल कर्ज लागत की जांच करें।

घर खरीदने का फैसला अक्सर एक योजना के रूप में शुरू होता है और सही समय आने पर यह एक ठोस निर्णय मेंबदल जाता है। कई परिवारों के लिए नवरात्रि ऐसा ही समय होता है, जब त्योहार की खुशी के साथ लंबे समय सेसोची जा रही घर खरीदने की योजना पर आगे बढ़ने का मन बनता है।

वित्तीय स्थिति भी फिलहाल अपेक्षाकृत स्थिर है। भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति ने अगस्त2026 में रेपो दर 5.25% पर बरकरार रखी, जिससे कर्ज लेने वालों को वित्तीय योजना बनाने के लिए एक स्थिर आधार मिला है। लेकिन शुभ तारीख फैसले का आधार नहीं, सिर्फ उसका एक हिस्सा होनी चाहिए। सबसे महत्वपूर्णयह है कि संपत्ति आपकी बजट सीमा में हो और उसकी मासिक किस्तें चुकाने के बाद आपके पास अन्य जरूरतों केलिए पर्याप्त पैसा बचा रहे।

स्थिर ब्याज दर का माहौल इस फैसले को आसान बना सकता है, क्योंकि इससे मासिक किस्त और कर्ज की लागतका अनुमान लगाना अधिक आसान हो जाता है। घर बुक करने से पहले यह जरूर देखें कि आपको कितना कर्ज लेनाहै, आपकी आर्थिक स्थिति के अनुसार कर्ज की कितनी अवधि सही रहेगी और कुल मिलाकर आप पर कितना वित्तीयबोझ पड़ेगा।

आपके घर की खरीदारी के लिए त्योहारी समय का क्या मतलब है?

नवरात्रि को परंपरागत रूप से बड़ी खरीदारी के लिए शुभ माना जाता है और इसका सांस्कृतिक महत्व भी है। डेवलपरऔर कर्ज देने वाली कंपनियां भी इस दौरान विशेष ऑफर ला सकती हैं। अगर आपको ऐसा कोई ऑफर मिलता है, तो सिर्फ बड़े दावे पर ध्यान देने के बजाय वास्तविक बचत देखें और अंतिम कीमत व शर्तों की तुलना सामान्य कीमतोंसे जरूर करें।

सीधी बात यह है: समय यह तय करने में मदद कर सकता है कि आप खरीदारी कब करें, लेकिन यह तय नहीं कर सकता कि आप इसे खरीदने का खर्च उठा सकते हैं या नहीं।

ब्याज दरें आपकी खरीदारी की क्षमता को कैसे प्रभावित करती हैं?

होम लोन की ब्याज दरें मासिक किस्त और लोन की पूरी अवधि में चुकाई जाने वाली कुल राशि को प्रभावित करतीहैं। ब्याज दर में मामूली अंतर, जैसे 0.25% कम दर, 20-25 वर्षों में आपकी कुल भुगतान राशि को काफी कम करसकता है।

आपकी खरीदारी के लिए वही ब्याज दर महत्वपूर्ण है, जो आपके लोन पर लागू होती है। बजाज फाइनेंस होम लोनकी ब्याज दरें 7.25%* प्रति वर्ष से शुरू होती हैं, जो आपकी प्रोफाइल और अन्य कारकों पर निर्भर करती हैं।

आपका मासिक बजट कितना खर्च संभाल सकता है?

हर महीने आप जितनी ईएमआई आसानी से चुका सकते हैं, उसके आधार पर आगे की गणना करें। ईएमआई कैलकुलेटर में तीन चीजें डालनी होती हैं: मूलधन, ब्याज दर और लोन की अवधि। इससे आपको मासिक किस्त, लोन की पूरी अवधि में चुकाई जाने वाली कुल राशि और भुगतान की पूरी योजना का अनुमान मिल सकता है।

अपनी अधिकतम पात्रता से शुरुआत करने के बजाय अलग-अलग विकल्पों को आजमाएं। कम राशि को कम अवधिमें लेने की तुलना अधिक राशि को लंबी अवधि में लेने से करें और देखें कि दोनों विकल्प आपके नकदी प्रवाह औरलोन की कुल लागत को कैसे प्रभावित करते हैं।

क्या ईएमआई को प्रबंधीय बनाए रखने के लिए आपको लंबी अवधि चुननी चाहिए?

यह फैसला आपकी मासिक किस्त और लोन की कुल लागत के बीच संतुलन पर निर्भर करता है। कम अवधि कामतलब आम तौर पर ज़्यादा किस्त होता है, लेकिन सालों-साल ब्याज कम देना पड़ता है; वहीं, लंबी अवधि सेमासिक भुगतान कम हो जाता है, लेकिन कुल ब्याज अधिक चुकाना पड़ता है।

सही अवधि आपके नकदी प्रवाह और इस बात पर निर्भर करती है कि आप अतिरिक्त कितना भुगतान कर सकते हैं।लोन की अवधि तय करने से पहले बजाज फाइनेंस की वेबसाइट पर होम लोन ईएमआई कैलकुलेटर का इस्तेमालकरके कई विकल्पों की तुलना करें।

ब्याज दर के अलावा आपको किन बातों की तुलना करनी चाहिए?

मुख्य बताई गई दर महत्वपूर्ण है, लेकिन शुल्क, लचीलापन और अन्य शर्तें कुल लागत को प्रभावित करती हैं। अगरब्याज दर फ्लोटिंग है, तो यह भी समझें कि वह किस बेंचमार्क से जुड़ी है और उसमें बदलाव होने पर आपके भुगतानपर क्या असर पड़ेगा।

क्या देखें क्या जांचें
प्रोसेसिंग शुल्कलागू शुल्क और GST की जांच करें और इसे शुरुआती लागत में शामिल करें
ब्याज दर की संरचनासमझें कि यह फ़िक्स्ड, फ़्लोटिंग या बेंचमार्क-लिंक्ड है या नहीं
दर में बदलाव की शर्तेंबेंचमार्क से जुड़े लोन के लिए, देखें कि ब्याज दर में बदलाव कब और कैसे आप परअसर डालेगा
समय से पहले भुगतान की शर्तेंलोन का कुछ हिस्सा पहले चुकाने और पूरा लोन समय से पहले चुकाने की शर्तों को जांचें
अन्य शुल्ककानूनी, तकनीकी, प्रशासनिक या अन्य संबंधित शुल्कों की जांच करें

बुकिंग करने से पहले फैसला लेने का आसान तरीका

एक बार जब आप किसी संपत्ति को चुन लेते हैं:

1. कुल खरीद लागत तय करें: कीमत, डाउन पेमेंट और उपलब्ध बचत में से सुरक्षित रूप से इस्तेमाल की जासकने वाली राशि की पुष्टि करें।

2. कर्ज की जरूरत तय करें: उपलब्ध धनराशि के बाद आपको कितने कर्ज की जरूरत है, इसका हिसाबलगाएं।

3. ईएमआई की जांच करें: ईएमआई कैलकुलेटर में अनुमानित कर्ज राशि, ब्याज दर और पसंदीदा अवधिडालें, फिर देखें कि क्या किस्त आपकी मौजूदा देनदारियों के हिसाब से ठीक है।

4. कुल लागत की तुलना करें: अलग-अलग समय-सीमा, चुकाए जाने वाले ब्याज, शुल्क और समय से पहलेभुगतान की शर्तों की तुलना करें।

जब ये सभी आंकड़े सही बैठें, तब आप तय कर सकते हैं कि त्योहार का यह समय घर खरीदने के लिए सही है यानहीं।

बजाज फाइनेंस होम लोन आपकी योजना में कैसे फिट हो सकता है?

बजाज फाइनेंस वेतनभोगी आवेदकों के लिए 15 करोड़ रुपये* तक का होम लोन उपलब्ध कराता है, जिसमें ब्याजदरें 7.25%* प्रति वर्ष से शुरू होती हैं और लोन की अवधि 32 साल* तक हो सकती है। पात्र आवेदकों को आवेदनके 48 घंटे* के भीतर मंजूरी मिल सकती है और वे तेजी से प्रोसेसिंग के लिए 5,000 से अधिक स्वीकृत प्रोजेक्ट में सेचुन सकते हैं।

क्या घर खरीदने के फ़ैसले पर त्योहारों के समय का असर पड़ना चाहिए?

यह प्रभावित कर सकता है, लेकिन वित्तीय स्थिति की जांच के बाद ही। अगर संपत्ति आपके बजट में है, डाउन पेमेंटदेने के बाद भी आपकी पर्याप्त बचत बचती है और ईएमआई आपकी मौजूदा आर्थिक जिम्मेदारियों के साथ आसानीसे संभाली जा सकती है, तो आप आगे बढ़ने के लिए तैयार हो सकते हैं। अगर ये बुनियादी बातें पूरी नहीं होती हैं, तोकोई शुभ तारीख घर खरीदना आपके लिए किफायती नहीं बना सकती।

त्योहार का मौसम शुरुआत करने का मौका हो सकता है, लेकिन फैसला लेने की वजह नहीं। प्रॉपर्टी आपके लिएसही है या नहीं, यह आपको बजट, लोन की रकम, लोन की अवधि और बचत से तय करना चाहिए।

*नियम और शर्तें लागू
‘तुझे पैदा करके गलती कर दी’, ₹95 हजार की नौकरी जाने के बाद बदल गया घर का माहौल, 22 साल के युवक ने बताया कैसे माता-पिता के तानों ने बढ़ाई मुश्किलें

एक अच्छी नौकरी और मोटी सैलरी होने के बावजूद जिंदगी हमेशा एक जैसी नहीं रहती। कभी-कभी हालात ऐसे बदलते हैं कि इंसान को अपनी जरूरतें पूरी करने के लिए भी संघर्ष करना पड़ता है। लेकिन मुश्किलें तब और बढ़ जाती हैं, जब बाहर की परेशानियों के बीच अपने ही साथ देना छोड़ दें। सोशल मीडिया पर 22 साल के एक युवक की आपबीती कुछ ऐसी ही कहानी बयां कर रही है। नौकरी छूटने के बाद उसकी जिंदगी में आए बदलाव और परिवार के कथित व्यवहार ने लोगों को सोचने पर मजबूर कर दिया है।

युवक की पोस्ट पर कई लोग उसके दर्द को समझने की कोशिश कर रहे हैं, तो कुछ ने उसे आत्मनिर्भर बनने और भविष्य के लिए आर्थिक सुरक्षा मजबूत करने की सलाह दी है। इस घटना ने एक बार फिर सवाल खड़ा किया है कि मुश्किल दौर में परिवार का साथ कितना मायने रखता है।

नौकरी छूटते ही घर में बदल गया व्यवहार

22 वर्षीय युवक ने बताया कि थर्ड-टियर कॉलेज से पढ़ाई पूरी करने के बाद उसे आईटी सेक्टर में नौकरी मिली थी। उसकी मासिक सैलरी करीब 95,000 रुपये थी, लेकिन छह महीने बाद ही उसकी नौकरी चली गई। अब उसे बेरोजगार हुए दो महीने हो चुके हैं।

युवक के मुताबिक, पिछले एक महीने से माता-पिता उसे कथित तौर पर निकम्मा और दूसरों पर निर्भर रहने वाला कहकर ताने दे रहे हैं। उसने अपनी पोस्ट का शीर्षक रखा, ‘Parents said Galti kardi tujhe paida karke’। उसके अनुसार, एक दिन माता-पिता ने उसकी थाली से खाना हटा दिया और कहा कि उसे पैदा करके गलती कर दी।

दो दिन से खाना नहीं मिलने का दावा

युवक ने अपनी पोस्ट में दावा किया कि उसने पिछले दो दिनों से कुछ नहीं खाया था और घर में किसी ने उससे खाने के बारे में नहीं पूछा। उसने यह भी आरोप लगाया कि परिवार ने कूलर उससे ले लिया और पेट्रोल खत्म होने पर उसे अपनी बाइक करीब तीन किलोमीटर तक खींचनी पड़ी।

उसका कहना है कि आर्थिक परेशानी के साथ घर का माहौल भी उसकी मानसिक स्थिति पर असर डाल रहा है। वह नाइट गार्ड की नौकरी तलाश रहा था, ताकि काम के साथ भविष्य के इंटरव्यू की तैयारी कर सके। उसने फूड डिलीवरी का काम भी आजमाया, लेकिन उसके मुताबिक, इससे तैयारी के लिए समय नहीं मिल पा रहा था।

अच्छी कमाई के बावजूद नहीं की बचत

युवक ने बताया कि उसने अपनी कमाई से बाइक खरीदी थी और इसके लिए कोई ईएमआई नहीं चल रही थी। हालांकि, नौकरी जाने के बाद उसे महसूस हुआ कि भविष्य की मुश्किलों के लिए पर्याप्त बचत करना कितना जरूरी है।

उसने दूसरे युवाओं को सलाह दी कि बाइक या कार जैसी महंगी चीजें खरीदने से पहले कुछ पैसे आपातकालीन जरूरतों के लिए जरूर बचाकर रखें।

Parents said “Galti kardi tujhe paida karke”

by

u/Outside-Addendum-323 in

PataHaiAajKyaHua

Reddit यूजर्स ने बढ़ाया हौसला

युवक की कहानी पर कई लोगों ने उसे हिम्मत रखने और नौकरी की तलाश जारी रखने की सलाह दी। एक यूजर ने उसकी जॉब प्रोफाइल पूछते हुए अपने परिचितों के जरिए नौकरी के अवसर तलाशने में मदद की पेशकश की। कुछ लोगों ने उसे आर्थिक रूप से आत्मनिर्भर बनने और भविष्य में अपनी परिस्थितियों के अनुसार अलग रहने पर विचार करने को कहा। यह मामला युवक की Reddit पोस्ट में किए गए दावों पर आधारित है, जिनकी स्वतंत्र रूप से पुष्टि नहीं हुई है। फिर भी उसकी कहानी एक अहम सवाल उठाती है मुश्किल समय में अपनों को तानों की जरूरत होती है या थोड़े सहारे और समझदारी की?

दिवाली पर मालदीव से भी महंगा हुआ घर जाना! दिल्ली से पटना-गोरखपुर फ्लाइट्स के किराए ने इंटरनेट को चौंकाया

घर, गाड़ी की ईएमआई महंगी हुई

मुंबई। लंबे अरसे के बाद भारतीय रिजर्व बैंक यानी आरबीआई ने नीतिगत ब्याज दरों में बढ़ोतरी की है। आरबीआई की मौद्रिक नीति समिति यानी एमपीसी की दोमासिक बैठक के बाद बुधवार को गवर्नर संजय मल्होत्रा ने रेपो रेट में बढ़ोतरी का ऐलान किया। आरबीआई ने करीब साढ़े तीन साल के बाद रेपो रेट में बढ़ोतरी की है। इसे 5.25 से बढ़ा कर 5.50 फीसदी कर दिया गया है। बढ़ती हुई महंगाई के कारण आरबीआई को यह फैसला करना पड़ा है।

आरबीआई के इस फैसले के बाद बैंकों से कर्ज लेना महंगा होगा और पहले से लिए गए कर्ज की ईएमआई भी महंगी हो जाएगी। देश में महंगाई दर बढ़ने की वजह से आरबीआई को फरवरी 2023 के बाद यानी करीब साढ़े तीन साल बाद रेपो रेट बढ़ाना पड़ा है। रेपो रेट वो ब्याज दर है जिस पर कॉमर्शियल बैंक भारतीय रिजर्व बैंक से कर्ज लेता है। अगर आरबीआई ज्यादा ब्याज दर पर कर्ज देगा तो बैंक भी ब्याज दरों में बढ़ोतरी करेंगे।

ब्याज दर में बढ़ोतरी का असर विकास दर पड़ेगा क्योंकि इससे बाजार में मांग घटती है। मांग कम होने से आपूर्ति स्थिर होगा यानी बाजार में वस्तुओं की उपलब्धता बढ़ेगी, जिससे महंगाई दर कम होगी। रिजर्व बैंक ने दोमासिक बैठक के बाद महंगाई दर का अनुमान भी बढ़ाया है। अब 2026-27 में महंगाई दर 5.2 फीसदी रहने का अनुमान है, जो पहले पांच फीसदी था। ध्यान रहे रिजर्व बैंक ने महंगाई की औसत दर चार फीसदी तय की है। इसे दो से छह फीसदी के बीच रखने का लक्ष्य तय किया गया है।

बहरहाल, रेपो रेट बढ़ने के बाद भी अर्थव्यवस्था के मोर्चे पर अच्छी खबर है। रिजर्व बैंक ने 2026-27 के लिए जीडीपी की विकास दर का अनुमान 6.7 से बढ़ा कर 7.1 फीसदी कर दिया है। इसमें दूसरी तिमाही की विकास दर 7.2 और तीसरी तिमाही की विकास दर 6.9 फीसदी रहने की उम्मीद है। चौथी तिमाही का अनुमान 6.8 फीसदी पर बरकरार रखा गया है।

Invest ₹10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

₹10 Lakh Investment Options & Strategies: जीवन में ₹10 लाख का फंड बनाना हर किसी के लिए एक बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह रकम वर्षों की कड़ी मेहनत और सैलरी की बचत से जुड़ी हो, सालभर के परफॉर्मेंस बोनस, बिजनेस के मुनाफे या फिर किसी पुश्तैनी जायदाद को बेचकर मिली हो। हाथ में ₹10 लाख आते ही सबसे पहला विचार यही आता है कि इस पैसे को कहां लगाया जाए ताकि बिना बड़ा जोखिम उठाए इससे ज्यादा से ज्यादा रिटर्न और बड़ी वेल्थ बनाई जा सके।

वित्तीय सलाहकारों और वेल्थ मैनेजर्स का स्पष्ट मानना है कि निवेश की दुनिया में ‘वन साइज फिट्स ऑल’ यानी एक ही नियम सभी निवेशकों पर लागू नहीं होता। हर व्यक्ति का रिस्क लेने का सामर्थ्य, उम्र और वित्तीय लक्ष्य अलग-अलग होते हैं।

अगर आपके पास भी ₹10 लाख की बड़ी रकम है और आप उसे सही जगह निवेश करना चाहते हैं, तो जानिए वे 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी जो आपके पैसे को सुरक्षित रखते हुए तेजी से बढ़ा सकती हैं:

1. निवेश की शुरुआत से पहले: निपटाएं ये 3 बेहद जरूरी काम

₹10 लाख को सीधा शेयर बाजार या किसी म्यूचुअल फंड में लगाने की जल्दबाजी कभी न करें। किसी भी सफल पोर्टफोलियो की नींव तीन बुनियादी बातों पर टिकी होती है:

इमरजेंसी फंड तैयार करें: क्या आपके पास अपने और परिवार के कम से कम 6 महीने के अनिवार्य खर्चों (किराया, राशन, ईएमआई) के बराबर फंड मौजूद है? अगर नहीं, तो ₹10 लाख में से एक हिस्सा निकालकर सेविंग्स अकाउंट, लिक्विड म्यूचुअल फंड या बैंक एफडी में सुरक्षित रख लें।

पर्याप्त हेल्थ इंश्योरेंस लें: परिवार के लिए कम से कम 10 से 15 लाख रुपये का फैमिली फ्लोटर हेल्थ कवर जरूर लें। किसी अचानक आई मेडिकल इमरजेंसी में आपकी सालों की जमा-पूंजी और निवेश को डूबने से बचाने के लिए बीमा बेहद जरूरी है।

महंगे कर्जों से मुक्ति पाएं: अगर आप पर क्रेडिट कार्ड का बकाया, पर्सनल लोन या कोई अन्य अधिक ब्याज (12% से 24%) वाला लोन चल रहा है, तो निवेश से पहले उस कर्ज को चुकता करें। कर्ज का ब्याज आपके निवेश के रिटर्न से हमेशा ज्यादा महंगा पड़ता है।

2. एकमुश्त पैसा न लगाएं: STP का स्मार्ट जरिया अपनाएं

शेयर बाजार में लगातार उतार-चढ़ाव बना रहता है। ऐसे में अगर आप पूरा ₹10 लाख एक ही दिन में इक्विटी मार्केट या म्यूचुअल फंड में लगा देंगे और अगले ही दिन बाजार गिर गया, तो आपको भारी नुकसान का सामना करना पड़ सकता है।

क्या है स्मार्ट तरीका: अपने पूरे ₹10 लाख को सबसे पहले किसी सुरक्षित लिक्विड फंड या आर्बिट्राज फंड में जमा करें।

सिस्टमैटिक ट्रांसफर प्लान(STP) चालू करें: वहां से हर महीने एक तय राशि (जैसे ₹50,000 या ₹80,000) को अगले 6 से 12 महीनों के दौरान चुनिंदा इक्विटी म्यूचुअल फंड्स में ट्रांसफर करने का निर्देश दें।

फायदा: इससे आपको बाजार के हर चढ़ाव-उतार का औसतन लाभ मिलेगा और आपका रिस्क काफी हद तक घट जाएगा।

3. टाइम होराइजन के हिसाब से पैसों का बंटवारा करें

₹10 लाख का निवेश करते समय अपने वित्तीय लक्ष्यों की समय सीमा तय करना बहुत आवश्यक है:

A. शॉर्ट टर्म गोल्स (1 से 3 साल): अगर आपको अगले 2-3 सालों में बच्चे की स्कूल/कॉलेज फीस देनी है, कार खरीदनी है या घर की डाउन पेमेंट करनी है, तो पैसे को बिल्कुल भी हाई-रिस्क एसेट में न डालें। इसके लिए ये विकल्प सबसे सुरक्षित हैं:

  • बैंक फिक्स्ड डिपॉजिट (FD) / कॉर्पोरेट एफडी
  • डेट म्यूचुअल फंड्स (Short Duration or Banking & PSU Funds)
  • आर्बिट्राज फंड्स (Arbitrage Funds)

B. लॉन्ग टर्म गोल्स (5 साल या उससे अधिक): रिटायरमेंट, बच्चों की उच्च शिक्षा या बड़ी वेल्थ बनाने जैसे दूरगामी लक्ष्यों के लिए जोखिम लिया जा सकता है और लंबी अवधि में इक्विटी से बेहतर रिटर्न कोई एसेट क्लास नहीं देता। इसके लिए चुनें:

  • फ्लेक्सी कैप और लार्ज/मिड कैप इक्विटी म्यूचुअल फंड्स
  • नेशनल पेंशन सिस्टम (NPS)
  • डायरेक्ट इक्विटी या इंडेक्स फंड्स (Nifty 50 / Sensex)

4. एसेट एलोकेशन और डाइवर्सिफिकेशन का सुनहरा नियम

वित्तीय विशेषज्ञ हमेशा सलाह देते हैं, ‘अपने सभी अंडे एक ही टोकरी में न रखें।’ ₹10 लाख का सही इस्तेमाल करने के लिए एसेट क्लास (Equity, Debt, Gold) में पैसे को बांटना अनिवार्य है।

एसेट एलोकेशन तय करने के लिए ‘100 माइनस ऐज’ का सीधा फॉर्मूला अपनाएं:

जैसे अगर आपकी उम्र 30 साल है, तो 100 – 30 = 70%। यानी आप अपने ₹10 लाख का 70% हिस्सा (₹7 लाख) इक्विटी/म्यूचुअल फंड्स में लगा सकते हैं।

बाकी 20% से 25% हिस्सा (₹2 लाख से ₹2.5 लाख) सुरक्षित डेट इंस्ट्रूमेंट्स (FD, PPF, Debt Funds) में रखें।

शेष 5% से 10% हिस्सा (₹50,000 से ₹1 लाख) हेजिंग के लिए गोल्ड (Sovereign Gold Bond या Gold ETF) में निवेश करें।

5. पोर्टफोलियो की रेगुलर समीक्षा और रीबैलेंसिंग

₹10 लाख का निवेश करने के बाद रोज-रोज न्यूज चैनलों के हेडलाइंस देखने या बाजार के रोजमर्रा के उतार-चढ़ाव से पैनिक होने की कोई जरूरत नहीं है।

SIP जारी रखें: अगर आपकी कोई पुरानी एसआईपी चल रही है, तो उसे बंद न करें और अनुशासन बनाए रखें।

सालाना समीक्षा: साल में सिर्फ एक या दो बार अपने पोर्टफोलियो की समीक्षा करें।

रीबैलेंसिंग: मान लीजिए कि बाजार में भारी तेजी की वजह से आपके पोर्टफोलियो में इक्विटी का हिस्सा 70% से बढ़कर 80% हो गया है, तो एक्स्ट्रा प्रॉफिट को निकालकर सुरक्षित डेट फंड या गोल्ड में शिफ्ट कर दें। इससे आपका तय एसेट एलोकेशन हमेशा संतुलित रहेगा।

₹10 लाख का फंड एक बेहतरीन मौका है जो आपकी आर्थिक स्थिति को एक नई मजबूती दे सकता है। इसे सिर्फ बैंक के बचत खाते में पड़ा न रहने दें, क्योंकि महंगाई आपके पैसे की ताकत को धीरे-धीरे कम कर देती है। सही रणनीति, अनुशासित एसेट एलोकेशन और सिस्टमैटिक ट्रांसफर प्लान (STP) के रास्ते पर चलकर आप इस ₹10 लाख से भविष्य में करोड़ों रुपये का फंड आसानी से तैयार कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

पुरानी EMI चुकाने के लिए नया लोन लेने की आदत खतरनाक साबित हो सकती है, जानिए क्यों

पैसे का दबाव बढ़ने पर कई बार पुरानी EMI चुकाने के लिए नया लोन लेना आसान लगता है। लेकिन, ऐसा करना खतरनाक साबित हो सकता है। हालांकि, यह ट्रेंड बढ़ रहा है। एक्सपर्ट्स का कहना है कि लगातार इनकम से ज्यादा खर्च आपको लोन लेने के लिए मजबूर करता है। लोन का अमाउंट अगर आपके चुकाने की क्षमता से ज्यादा हो जाता है तो यह डेट ट्रैप बन जाता है।

डेट ट्रैप में फंसने का खतरा

डेट ट्रैप का मतलब ऐसी स्थिति से है, जब व्यक्ति चाहकर भी कर्ज के जाल से बाहर नहीं निकल पाता है। कई बार तो क्रेडिट कार्ड के ज्यादा इस्तेमाल से भी व्यक्ति डेट ट्रैप में फंस जाता है। इसे एक उदाहरण की मदद से समझा जा सकता है। मान लीजिए किसी व्यक्ति को इस महीने EMI का पेमेंट करना है।

एक की जगह दो EMI का पेंमेंट

बैंक सेविंग्स अकाउंट में पर्याप्त पैसे नहीं होने पर वह क्रेडिट कार्ड का इस्तेमाल करता है या नया लोन लेता है। इससे वह इस महीने के ईएमआई का तो पेमेंट कर देता है, लेकिन उसने जो लोन लिया है, उसकी EMI का पेमेंट भी उसे अगले महीने करना होगा। इसका मतलब है कि आगे उसे हर महीने एक EMI की जगह दो ईएमआई चुकानी होगी।

जरूरी खर्च के लिए कम बचते हैं पैसे

कर्ज का बढ़ता बोझ व्यक्ति को कई तरह से नुकसान पहुंचाता है। ज्यादा ईएमआई चुकाने से उसके हाथ में हर महीने खर्च के लिए कम पैसे बचते हैं। इसका सीधा असर परिवार के जरूरी खर्चों पर पड़ता है। साथ ही इससे परिवार की सेविंग्स और इनवेस्टमेंट पर भी असर पड़ता है। यह भविष्य में आने वाले जरूरतों जैसे बच्चे की पढ़ाई, घूमने के प्लान आदि पर असर डालता है।

यह भी पढ़ें: Bank FD Return Calculation: इन बैंकों के FD में शानदार रिटर्न कमाने का मौका, जानिए 5 लाख के एफडी पर कितनी होगी कमाई

डिफॉल्ट का खतरा भी बढ़ता है 

EMI के बढ़ते बोझ से डिफॉल्ट का भी खतरा बढ़ जाता है। डिफॉल्ट से व्यक्ति का क्रेडिट स्कोर खराब होता है। क्रेडिट स्कोर ज्यादा खराब होने पर भविष्य में लोन मिलना मुश्किल हो जाता है। एक्सपर्ट्स का कहना है कि आपको यह पता होना चाहिए कि आप मैक्सिमम कितने अमाउंट के लोन का बोझ उठा सकते हैं। इससे आप अपनी रीपेमेंट क्षमता से ज्यादा अमाउंट का लोन लेने से बच जाएंगे। इससे आपके डेट ट्रैप में फंसने का डर नहीं नहीं होगा।


Rate Hike: त्योहारी सीजन में RBI दे सकता है झटका! बढ़ जाएगी आपकी EMI, बैंक FD पर भी पड़ेगा बड़ा असर

RBI Repo Rate Hike Expectations: अमेरिकी केंद्रीय बैंक फेडरल रिजर्व द्वारा ब्याज दरों में 25 बेसिस प्वाइंट (0.25%) की बढ़ोतरी के बाद अब सभी की नजरें भारतीय रिजर्व बैंक पर टिक गई हैं। देश में बढ़ती रिटेल इंफ्लेशन और कच्चे तेल की आसमान छूती कीमतों के बीच अर्थशास्त्रियों का अनुमान है कि आरबीआई भी अक्टूबर 2026 की MPC समीक्षा बैठक में ब्याज दरें बढ़ा सकता है।

अगर दरों में 25 बेसिस प्वाइंट की बढ़ोतरी होती है, तो रेपो रेट 5.50% से बढ़कर 5.75% हो सकता है। आइए आपको बताते हैं कि आरबीआई यह कदम क्यों उठा सकता है और इसका आपकी होम लोन ईएमआई और फिक्स्ड डिपॉजिट (FD) की दरों पर क्या असर पड़ेगा।

आरबीआई क्यों बढ़ा सकता है रेपो रेट?

अमेरिकी फेड के फैसले के अलावा भारत के आंतरिक आर्थिक हालात भी आरबीआई को सख्त रुख अपनाने पर मजबूर कर रहे हैं। अगस्त में खुदरा महंगाई बढ़कर 4.82% पर पहुंच गई जो जुलाई में 4.45% थी। अल-नीनो के कारण कमजोर मानसून, खाद्य वस्तुओं के दाम और कच्चे तेल की कीमतें $100 प्रति बैरल के करीब पहुंचने से महंगाई 6% के ऊपरी दायरे को पार कर सकती है। अगर डॉलर के मुकाबले रुपया और कमजोर होता है, तो भारत का क्रूड ऑयल इंपोर्ट का बिल काफी बढ़ जाएगा, जिससे देश में महंगाई और बढ़ेगी।

एसबीआई, एचएसबीसी, डॉयचे बैंक और आईडीएफसी फर्स्ट बैंक के अर्थशास्त्रियों का मानना है कि आरबीआई अक्टूबर और दिसंबर की बैठकों में 25-25 बीपीएस की दो किश्तों में रेपो रेट बढ़ा सकता है।

होम लोन ग्राहकों पर क्या असर पड़ेगा?

अगर आरबीआई अक्टूबर में रेपो रेट में 25 बीपीएस की बढ़ोतरी करता है, तो इसका सीधा असर आपके रिटेल लोन पर पड़ेगा। ज्यादातर होम लोन एक्सटर्नल बेंचमार्क (EBLR) से जुड़े होते हैं। रेपो रेट बढ़ते ही बैंक आपके लोन की ब्याज दरें बढ़ा देंगे।इससे अगली रीसेट डेट पर या तो आपकी मासिक EMI बढ़ जाएगी या फिर आपकी लोन चुकाने की कुल अवधि लंबी हो जाएगी।

इसे उदाहरण से समझे तो अगर आपने ₹30 लाख का होम लोन 20 साल के लिए लिया है, तो 0.25% ब्याज दर बढ़ने से आपकी ईएमआई में हर महीने ₹400 से ₹500 तक का एक्स्ट्रा इजाफा हो सकता है।

फिक्स्ड डिपॉजिट पर क्या होगा असर?

रेपो रेट बढ़ने पर अमूमन बैंक जमा दरों में भी बढ़ोतरी करते हैं, लेकिन लोन की तरह यह तुरंत लागू नहीं होता। बैंक बाजार में लिक्विडिटी, अपने एसेट-लायबिलिटी मैनेजमेंट (ALM) और फंड की जरूरतों के आधार पर ही एफडी दरों में रिवीजन करेंगे। ब्याज दरें बढ़ने पर बैंक विशेष मैच्योरिटी वाली एफडी पर ब्याज बढ़ा सकते हैं, जिससे नए एफडी निवेशकों और वरिष्ठ नागरिकों को बेहतर रिटर्न मिलने की संभावना बनेगी।

8th Pay Commission: फिटमेंट फैक्टर और पेंशन हाइक पर चंडीगढ़ में 3 दिनों का महामंथन जारी, जानिए बैठक के अपडेट्स

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

₹1.4 करोड़ का फ्लैट, बैंक को दिए ₹2.21 करोड़! अब बेचने पर हो रहा तगड़ा नुकसान, आंखे खोल देगी राहुल की ये कहानी

Real Estate vs Investment: करियर की शुरुआत में ही मेट्रो सिटी में अपना घर या 3 BHK फ्लैट खरीदना एक बड़ी उपलब्धि माना जाता है। लेकिन क्या कभी आपने सोचा है कि जो घर आप रहने के लिए नहीं बल्कि एक ‘इन्वेस्टमेंट’ के रूप में ले रहे हैं, वह आपके लिए कितना बड़ा ‘फाइनेंशियल ट्रैप’ बन सकता है?

हाल ही में सोशल मीडिया प्लेटफॉर्म X पर एक यूजर ने एक ऐसा केस शेयर किया है जो आपको हैरान कर देगा। समझिए कि क्यों करियर के शुरुआती दिनों में होम लोन की भारी-भरकम EMI में बंधना आपकी वित्तीय आजादी और फ्लेक्सिबिलिटी को हमेशा के लिए छीन सकता है।

₹1.4 करोड़ का फ्लैट और ₹2.21 करोड़ का फाइनल पेमेंट

राहुल ने 2014 में ₹1.4 करोड़ रुपये में 3 BHK फ्लैट खरीदा। गृह प्रवेश से पहले इंटीरियर और फिनिशिंग पर ₹7-8 लाख अतिरिक्त खर्च हुए। उनकी कुल लागत करीब ₹1.48 करोड़ बैठी। खरीदने के एक साल बाद ही राहुल को काम के सिलसिले में परिवार सहित आयरलैंड जाना पड़ा। मजबूरी में उन्होंने फ्लैट ₹19,500 प्रति महीने के किराए पर दे दिया।

हाल ही में जब राहुल ने अपना होम लोन क्लोज किया, तो उन्होंने पाया कि मूलधन, ब्याज और प्री-क्लोजर चार्ज मिलाकर वे बैंक को कुल ₹2.21 करोड़ चुका चुके थे। आज इस फ्लैट से उन्हें लगभग ₹31,000 प्रति महीने का किराया मिल रहा है। जब उन्होंने इसे बेचने की कोशिश की, तो बाजार से ऑफर ₹1.9 करोड़ से ₹2 करोड़ के बीच ही मिल रहे हैं।

राहुल की दिक्कत यह है कि उन्होंने जितना पैसा बैंक को चुकाया है, वे उससे कम में इसे बेचने को तैयार नहीं हैं। वहीं दूसरी तरफ, विदेश में होने और माता-पिता के दूसरे शहर में रहने की वजह से वे इस घर में कभी रह भी नहीं पाएंगे।

प्रॉपर्टी से मिलने वाले रिटर्न का असली गणित

अगर आप प्रॉपर्टी को एक ‘इन्वेस्टमेंट’ की तरह देखते हैं, तो आपको दो प्रमुख बातों पर ध्यान देना होगा:

रेंटल यील्ड: भारत में आवासीय संपत्तियों की रेंटल यील्ड औसतन 2% से 3% ही होती है। यानी ₹1.4 करोड़ के घर पर ₹20,000 से ₹30,000 का किराया मिलना कोई बहुत बड़ी कमाई नहीं है, जबकि बैंक होम लोन पर 8.5% से 9.5% तक का ब्याज वसूलते हैं।

पूंजीगत बढ़त बनाम ब्याज की लागत: अक्सर लोग केवल खरीद मूल्य और बिक्री मूल्य का अंतर देखते हैं। वे भूल जाते हैं कि 15-20 साल के होम लोन में वे मूलधन का लगभग दोगुना पैसा केवल ब्याज के रूप में बैंक को दे देते हैं।

‘अर्ली ईएमआई ट्रैप’ से कैसे बचें?

करियर के शुरुआती 5-10 सालों में जब तक आपकी नौकरी का स्थान, शहर या विदेश जाने की योजनाएं पूरी तरह स्थिर न हों, भारी लोन लेने से बचें। शुरुआत में किराए के मकान में रहना आपको शहर या देश बदलने की पूरी आजादी देता है। किराए से बचा हुआ पैसा आप म्यूचुअल फंड, इक्विटी या अन्य एसेट क्लास में निवेश कर सकते हैं।

जब आपके पास पर्याप्त लिक्विड फंड जाए, तब अपने रहने के लिए घर खरीदने का फैसला लें। साथ ही अगर आपके पास बैंक में पर्याप्त कैश है, तो रीसेल मार्केट में लाखों ऐसी प्रॉपर्टी उपलब्ध होती हैं जिन्हें आप अच्छे डिस्काउंट पर खरीद सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ब्रांडेड गोल्ड ज्वेलरी खरीदना हुआ आसान, यहां जानिए थोड़ी-थोड़ी सेविंग्स से कैसे कर सकते हैं सोने में बड़ा निवेश

ब्रांडेड गोल्ड ज्वेलरी खरीदना पहले कभी इतना आसान नहीं था। आप थोड़ी-थोड़ी बचत से भी गोल्ड में अब बड़ा निवेश कर सकते हैं। कई बड़ी गोल्ड ज्वेलरी कंपनियों ने फिनटेक से समझौते किए हैं। इससे कम इनकम वाले परिवारों के लिए भी ब्रांडेड गोल्ड ज्वेलरी खरीदना आसान हो गया है। आइए इस बारे में विस्तार से जानते हैं।

पेटीएम ने कैरेटलेन से मिलाया है हाथ

कैरेटलेन ने Paytm से हाथ मिलाया है। इससे पेटीएम के यूजर्स डिजिटल गोल्ड में अपने छोटे-छोटे निवेश का इस्तेमाल कैरेटलेन से ज्वेलरी खरीदने के लिए कर सकते हैं। इसे एक उदाहरण की मदद से आसानी से समझा जा सकता है। मान लीजिए आपने पेटीएम के जरिए डिजिटल गोल्ड में धीरे-धीरे करके कुल 6,000 रुपये का निवेश किया है। आपको कैरेटलेन की कोई 8,000 रुपये की ज्वेलरी पसंद है तो 6,000 रुपये का पेमेंट आपके डिजिटल गोल्ड में निवेश से हो जाएगा। बाकी 2,000 रुपये का पेमेंट आप यूपीआई, क्रेडिट कार्ड या डेबिट कार्ड या नेट बैंकिंग के जरिए कर सकते हैं।

कैरेटलोन गोल्ड ज्वेलरी की होम डिलीवरी भी करेगी

अगर आप कैरेटलेन से गोल्ड ज्वेलरी की होम डिलीवरी चाहते हैं तो यह सुविधा भी उपलब्ध है। कई शहरों में कैरेटलेन की यह सुविधा उपलब्ध है। कंपनी आपकी गोल्ड ज्वेलरी की पैकिंग और शिपमेंट करेगी। आप पेटीएम ऐप पर ऑर्डर कनफर्मेशन, ट्रैकिंग और पर्चेज डिटेल्स देख सकते हैं। इसका मतलब है कि यह पूरा प्रोसेस ट्रांसपेरेंट है। पेटीएम के यूजर्स इस तरह अपनी छोटी-छोटी सेविंग्स का इस्तेमाल अपनी पसंद की ब्रांडेड ज्वेलरी खरीदने के लिए कर सकते हैं।

जेन डायमंड की यह स्कीम सोने में निवेश को आसान बनाती है

Zen Diamond India ने My Gold Multiplier Plan शुरू किया है। इसके जरिए ग्राहक हर महीने के कंट्रिब्यूशन से 999 फाइन हॉलमार्किंग गोल्ड ज्वेलरी खरीद सकते हैं। कंपनी के एमडी नील सोनावाला ने बताया कि इस स्कीम की मैच्योरिटी पर ग्राहक अपने निवेश का इस्तेमाल गोल्ड ज्वेलरी खरीदने के लिए कर सकते हैं। कंपनी की तरफ से उन्हें सोने का 30 फीसदी रिवॉर्ड के रूप में भी मिलेगा। इतना ही नहीं ग्राहक अपने खुद के 24-कैरेट गोल्ड का इस्तेमाल भी रिडेम्प्शन के समय कर सकते हैं।

इंस्टाओन ईएमआई प्रोग्राम का भी उठा सकते हैं फायदा

जेन डायमंड ने इंस्टाओन ईएमआई प्रोग्राम भी शुरू किया है। कंपनी का कहना है कि यह जीरो-कॉस्ट, जीरो-डाउनपेमेंट और जीरो इंटरेस्ट ईएमआई ऑप्शन है। ग्राहक को कंपनी के स्टोर पर हर 90,000 के खर् पर 1 ग्राम गोल्ड कॉइन भी मिलता है। कैरेटलेन और जेन डायमंड की ईजी गोल्ड ज्वेलरी पर्चेज स्कीम ग्राहक को छोटी सेविंग्स से ब्रांडेड गोल्ड ज्वेलरी में निवेश का मौका देती हैं।

यह भी पढ़ें: Gold Silver Prices Today: दिल्ली में सोना लगातार दूसरे दिन चढ़ा, चांदी की कीमतों में बदलाव नहीं

स्कीम का फायदा उठाने से पहले ये बातें जरूर जान लें

एक बात ग्राहक को ध्यान में रखने की जरूरत है कि ऐसी स्कीमें आरबीआई के रेगुलेशन के तहत नहीं आती हैं। इसका मतलब है कि अगर कंपनी से आपका किसी तरह का विवाद होता है तो आप उसकी शिकायत आरबीआई में नहीं कर सकते। हालांकि, आम तौर पर ऐसा नहीं होता है।

तलाक के बाद जॉइंट होम लोन का क्या होता है, कौन भरता है? घर खरीदने से पहले बैंक लोन और EMI से जुड़े ये नियम जान लीजिए

तलाक के जरिए दो लोग कानूनी तौर पर अपनी शादी को खत्म कर सकते हैं, लेकिन इसका मतलब ये नहीं होता कि किसी बैंक या फाइनेंशियल इंस्टिट्यूशन के साथ किया गया आपका जॉइंट फाइनेंशियल कॉन्ट्रैक्ट भी खुद ब खुद खत्म नहीं हो जाता। अक्सर पति-पत्नी मिलकर जॉइंट होम लोन लेते हैं। जब शादी टूटती है तो ज्यादातर लोगों को लगता है कि संपत्ति का बंटवारा होते ही लोन की जिम्मेदारी भी खत्म हो गई जबकि हकीकत इसके बिल्कुल उलट है। बैंक के साथ साइन किए गए लोन एग्रीमेंट की शर्तें तब तक लागू रहती हैं जब तक कि बकाया कर्ज पूरी तरह चुकता न हो जाए या बैंक औपचारिक रूप से बदलाव के लिए सहमत न हो जाए। सिर्फ तलाक की डिग्री लोन कॉन्ट्रैक्ट को नहीं बदलती है। भारतीय रिजर्व बैंक (RBI) भी बॉरोअर्स को सलाह देता है कि वे अपने होम लोन के नियमों और शर्तों को ध्यानपूर्वक समझें और उन्हें लिखित रूप में अपने पास रखें

क्या तलाक के बाद भी दोनों को भरनी होगी EMI?

जॉइंट होम लोन के मामले में दोनों कर्जदारों को कभी भी यह मानकर नहीं चलना चाहिए कि जो जीवनसाथी घर में रह रहा है या जिसे संपत्ति मिल रही है, वह ऑटोमेटिकली पूरी ईएमआई के लिए जिम्मेदार हो जाएगा। अगर मूल एग्रीमेंट के तहत दोनों व्यक्ति को-बॉकोअर्स हैं तो बैंक दोनों को समान रूप से जिम्मेदार ठहरा सकता है।

अगर कोई एक पक्ष ईएमआई देना बंद कर देता है तो बैंक बकाया राशि की वसूली के लिए दूसरे पक्ष पर दबाव बना सकता है। ऐसा वो तब भी कर सकता है चाहे उनके बीच तलाक के समझौते में कुछ भी तय हुआ हो। इसलिए सेपरेशन की स्थिति में भी जरूरी है कि आप कानून और बैंक एक्सपर्ट की मदद से इससे जुड़े नियमों को समझ लें।

संपत्ति का मालिकाना हक और लोन की जिम्मेदारी में अंतर

संपत्ति का मालिकाना हक और होम लोन का दायित्व दो अलग-अलग विषय हैं। सिर्फ इस बात से कि आपने को-बॉरोअर के रूप में साइन किए हैं, ये साबित नहीं होता कि प्रॉपर्टी में आपका आधा या बराबर का हिस्सा है। इसी तरह प्रॉपर्टी में स्वामित्व का अधिकार होने का मतलब यह नहीं है कि आप ही एकमात्र मालिक हैं और लोन के लिए सिर्फ आप ही देनदार हैं। तलाक के निपटारे के दौरान इन दोनों पहलुओं को अलग-अलग और गहराई से देखा जाना चाहिए ताकि भविष्य में कोई कानूनी या फाइनेंशियल डिस्प्यूट न पैदा हो।

जॉइंट होम लोन से बाहर निकलने के तीन मुख्य विकल्प

तलाक के बाद जॉइंट होम लोन को निपटाने के लिए आमतौर पर तीन तरह के व्यावहारिक रास्ते अपनाए जाते हैं-

एक जीवनसाथी द्वारा लोन का पूरा टेकओवर: एक आम समाधान यह है कि एक पक्ष संपत्ति अपने पास रखे और पूरी EMI भरे। इसके लिए बैंक की औपचारिक स्वीकृति अनिवार्य है। बैंक दूसरे कर्जदार का नाम हटाने या लोन को रीस्ट्रक्चर करने से पहले बाकी जीवनसाथी की आय, क्रेडिट प्रोफाइल और पुनर्भुगतान क्षमता का रीवैल्यूएशन करता है। जब तक यह औपचारिक प्रक्रिया पूरी नहीं होती तब तक निजी समझौते से कोई भी पक्ष लोन से मुक्त नहीं होता।

संपत्ति बेचकर लोन चुकता करना: दूसरा विकल्प यह है कि संपत्ति को बेच दिया जाए और मिलने वाले पैसे से बैंक का पूरा बकाया लोन चुकता कर दिया जाए। अगर घर लोन की राशि से अधिक कीमत पर बिकता है तो बची हुई शेष रकम को दोनों पक्ष अपने मालिकाना हक और आपसी समझौते के आधार पर बांट सकते हैं। लेकिन अगर बिक्री मूल्य लोन राशि से कम है, तो पहले उस घाटे की भरपाई दोनों को मिलकर करनी होगी।

संयुक्त स्वामित्व जारी रखना: कुछ मामलों में विशेष रूप से जहां बच्चों का भविष्य जुड़ा होता है, पूर्व पति-पत्नी कुछ समय के लिए संपत्ति को संयुक्त रूप से बनाए रखने का निर्णय ले सकते हैं। यह व्यवस्था तभी काम कर सकती है जब ईएमआई भुगतान, घर का रखरखाव, प्रॉपर्टी टैक्स, रहने का अधिकार और भविष्य में बिक्री या हस्तांतरण से जुड़े नियम लिखित में स्पष्ट हों।

तलाक के सेटलमेंट में इन बातों का रखें ध्यान

तलाक के समझौते में सिर्फ प्रॉपर्टी का उल्लेख करने के बजाय होम लोन का स्पष्ट और खास रूप से विवरण होना चाहिए। दस्तावेज में यह साफ लिखा होना चाहिए कि घर में कौन रहेगा, ईएमआई का भुगतान कौन करेगा, संपत्ति में किसका कितना हिस्सा है और भविष्य में घर बेचने पर क्या प्रक्रिया अपनाई जाएगी।

व्यावहारिक तरीका यह है कि सबसे पहले बैंक से नवीनतम लोन स्टेटमेंट लें, संपत्ति के स्वामित्व दस्तावेजों की जांच करें, बैंक के साथ अपनी योजना पर चर्चा करें और फिर सहमति से बने फैसले को अपने तलाक के कानूनी समझौते में शामिल करें। जब भी किसी सह-कर्जदार का नाम लोन से हटाया जाए या लोन बंद किया जाए, तो बैंक से इसका लिखित प्रमाण पत्र जरूर ले लें।

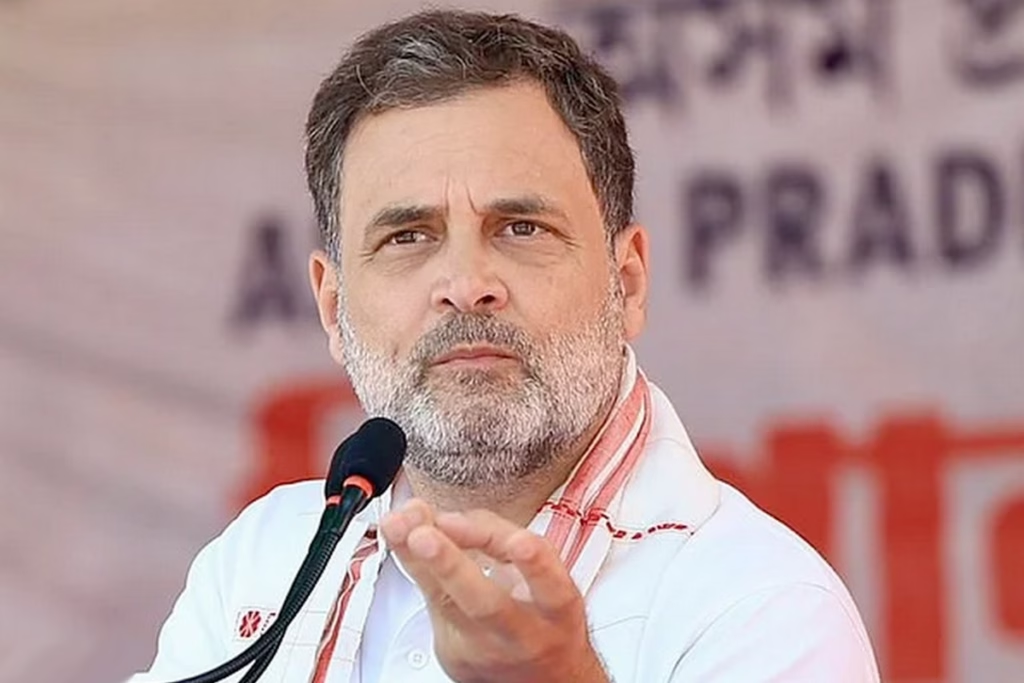
Rahul Gandhi : राहुल गांधी का मोदी सरकार पर निशाना, सुभाष चंद्रा के NCLT मामले पर उठाए सवाल, बोले- देश में 2 सिस्टम

Rahul Gandhi : राहुल गांधी का मोदी सरकार पर निशाना, सुभाष चंद्रा के NCLT मामले पर उठाए सवाल, बोले- देश में 2 सिस्टम

कांग्रेस नेता और लोकसभा में नेता प्रतिपक्ष राहुल गांधी ने केंद्र की नरेंद्र मोदी सरकार पर निशाना साधते हुए आरोप लगाया है कि देश में आम लोगों और चुनिंदा अरबपतियों के लिए अलग-अलग व्यवस्थाएं हैं। राहुल गांधी ने किसानों, नौकरीपेशा लोगों और गरीब छात्रों की आर्थिक परेशानियों का जिक्र करते हुए सरकार पर चुनिंदा उद्योगपतियों के प्रति अलग रवैया अपनाने का आरोप लगाया।

ALSO READ: Nepal flash flood : नेपाल में तबाही, अपनों की तलाश के बीच सद्गुरु जग्गी वासुदेव की आंखों से छलके आंसू

राहुल गांधी ने सोशल मीडिया प्लेटफॉर्म एक्स पर लिखा कि यदि कोई किसान 50 हजार रुपये नहीं चुका पाता है तो उसकी जमीन नीलाम कर दी जाती है। वहीं, कोई वेतनभोगी व्यक्ति एक भी ईएमआई चूक जाए तो बैंक उसके घर पहुंच जाता है। उन्होंने कहा कि गरीब छात्रों के लिए शिक्षा ऋण हासिल करना भी मुश्किल है।


राहुल गांधी ने आरोप लगाया कि इसके विपरीत चुनिंदा ‘दोस्तों’ के लिए बैंक का पैसा निजी संपत्ति की तरह है और वे जितना चाहें पैसा निकाल सकते हैं तथा अपनी सुविधा के अनुसार उसे वापस कर सकते हैं। उन्होंने कहा कि मोदी सरकार ने देश में दो व्यवस्थाएं बना दी हैं—एक मुट्ठीभर अरबपतियों के लिए और दूसरी बाकी सभी लोगों के लिए।

ALSO READ: Nepal flash flood : नेपाल में तबाही, अपनों की तलाश के बीच सद्गुरु जग्गी वासुदेव की आंखों से छलके आंसू

सुभाष चंद्रा के मामले में NCLT का बड़ा फैसला

ALSO READ: चीनी कैमरे ने रिकॉर्ड की Nepal की तबाही का भयावह दृश्‍य, जिस जगह टूटा था ग्लेशियर, वहां पहुंचा चीनी हेलीकॉप्टर

राहुल गांधी के बयान के बीच मीडिया कारोबारी और जी समूह के संस्थापक सुभाष चंद्रा से जुड़ा व्यक्तिगत दिवाला मामला भी चर्चा में है। राष्ट्रीय कंपनी विधि न्यायाधिकरण (NCLT) ने सुभाष चंद्रा की व्यक्तिगत दिवाला समाधान प्रक्रिया में करीब ₹22,006.57 करोड़ के स्वीकृत कर्ज दावों के मुकाबले ₹6.5 करोड़ के भुगतान वाली पुनर्भुगतान योजना को मंजूरी दी है। इसका मतलब है कि स्वीकृत दावों की तुलना में कर्जदाताओं को करीब 0.03 प्रतिशत की वसूली होगी।


हालांकि, इस मामले में यह स्पष्ट करना जरूरी है कि ये दावे सुभाष चंद्रा द्वारा व्यक्तिगत रूप से लिए गए कर्ज नहीं थे। चंद्रा के अनुसार, उन्होंने विभिन्न कंपनियों के कर्ज के लिए पर्सनल गारंटर के तौर पर गारंटी दी थी। उनके मुताबिक, जिन संस्थाओं के कर्ज की उन्होंने व्यक्तिगत गारंटी दी थी, वे करीब ₹45,000 करोड़ की बकाया राशि में से लगभग ₹43,000 करोड़ का भुगतान कर चुकी हैं।


80.81 प्रतिशत वोट से पास हुआ था प्लान

NCLT के सामने पेश की गई पुनर्भुगतान योजना को नवंबर 2024 में हुई लेनदारों की बैठक में 80.814 प्रतिशत वोटिंग शेयर का समर्थन मिला था। यह IBC के तहत जरूरी तीन-चौथाई सीमा से अधिक था। कुछ प्रमुख कर्जदाताओं ने योजना का विरोध किया था, जिनमें LIC Housing Finance, HDFC Bank, Axis Bank, Canara Bank, RBL Bank और Union Bank शामिल थे।


मामले में मूल दो सदस्यीय NCLT पीठ के बीच मतभेद के बाद तीसरे सदस्य के रूप में Nilesh Sharma को शामिल किया गया। उन्होंने योजना को मंजूरी देने के पक्ष में फैसला दिया। NCLT ने कहा कि विरोध करने वाले कर्जदाताओं के पास 20 प्रतिशत से कम वोटिंग शेयर था और व्यक्तिगत संपत्ति के मूल्यांकन को देखते हुए योजना को खारिज करने पर बेहतर वसूली की संभावना नहीं दिखती थी।

22 हजार करोड़ के दावे पर सिर्फ 6.5 करोड़ का भुगतान

NCLT के फैसले के अनुसार, स्वीकृत योजना में ₹22,006.57 करोड़ के दावों के मुकाबले ₹6.5 करोड़ का भुगतान होगा। इस आधार पर कर्जदाताओं को करीब 99.97 प्रतिशत का ‘हेयरकट’ स्वीकार करना पड़ेगा। आसान भाषा में कहें तो प्रत्येक ₹100 के दावे पर करीब तीन पैसे की वसूली होगी।


ट्रिब्यूनल ने यह भी कहा कि योजना मंजूर होने के बाद वह IBC की धारा 115 के तहत सभी संबंधित कर्जदाताओं पर बाध्यकारी होगी, चाहे उन्होंने योजना के पक्ष में मतदान किया हो या विरोध में।


राहुल गांधी के बयान से फिर गरम हुई बहस

सुभाष चंद्रा मामले में NCLT के फैसले और राहुल गांधी के बयान के बाद बैंक कर्ज, कॉरपोरेट देनदारी, व्यक्तिगत गारंटी और दिवाला समाधान प्रक्रिया को लेकर राजनीतिक बहस तेज हो सकती है। हालांकि, सुभाष चंद्रा का मामला एक व्यक्तिगत गारंटर की दिवाला समाधान प्रक्रिया से जुड़ा है और इसे सीधे तौर पर उनके द्वारा स्वयं लिए गए ₹22,006 करोड़ के कर्ज के रूप में प्रस्तुत करना सही नहीं होगा।