Home Loan Tips: नया घर खरीदने का है प्लान? होम लोन से जुड़े ये 5 फैसले बचाएंगे आपके लाखों रुपए

Taking A Home Loan: नया घर खरीदना हर किसी के जीवन का सबसे बड़ा सपना और सबसे बड़ा वित्तीय फैसला होता है। होम लोन आमतौर पर किसी भी व्यक्ति की जिंदगी की सबसे बड़ी वित्तीय प्रतिबद्धता होती है, जिसकी ईएमआई (EMI) सालों या दशकों तक साथ चलती है। ऐसे में लोन एग्रीमेंट पर साइन करने से पहले लिए गए फैसले आपकी जेब पर बहुत बड़ा असर डालते हैं।

अक्सर लोग सिर्फ इस बात पर ध्यान देते हैं कि लोन किसी तरह मंजूर हो जाए, लेकिन यह इस लंबी प्रक्रिया का सिर्फ एक छोटा सा हिस्सा है। जून 2026 में भी बैंक और हाउसिंग फाइनेंस कंपनियां अलग-अलग ब्याज दरों और शर्तों पर होम लोन दे रही हैं। इसलिए, नया घर लेने से पहले सही प्लानिंग करना बेहद जरूरी है। आइए जानते हैं वे 5 बड़े फैसले, जो आपके लाखों रुपये बचा सकते हैं।

1. सिर्फ ब्याज दर न देखें, कुल खर्च का हिसाब लगाएं

होम लोन लेते समय हर किसी की नजर सबसे पहले ब्याज दर पर जाती है। कम ब्याज दर बेशक आकर्षक लगती है, लेकिन यही सब कुछ नहीं है:

छिपे हुए चार्ज: लोन की कुल लागत केवल ब्याज दर से तय नहीं होती, बल्कि इसमें प्रोसेसिंग फीस, लीगल चार्ज, जरूरी इंश्योरेंस और फोरक्लोजर के नियम भी शामिल होते हैं।

पूरी तस्वीर देखें: कई बार थोड़ा अधिक ब्याज दर वाला लोन भी बेहतर साबित होता है, बशर्ते उसके अन्य एडिशनल चार्ज कम हों। इसलिए हमेशा ‘लोन की कुल लागत’ की तुलना करें।

2. उतनी ही रकम का लोन लें जितनी जरूरत हो, न कि जितनी ऑफर की जा रही हो

अक्सर बैंक आपकी रीपेमेंट क्षमता को देखते हुए आपकी जरूरत से ज्यादा का लोन ऑफर या अप्रूव कर देते हैं। लेकिन इसका मतलब यह बिल्कुल नहीं है कि आप पूरा का पूरा लोन ले लें। आप जितना बड़ा लोन लेंगे, आपकी मासिक ईएमआई उतनी ही भारी होगी और आपको लोन अवधि के दौरान उतना ही अधिक ब्याज चुकाना पड़ेगा।

समझदारी इसी में है कि आप अपना डाउन पेमेंट बढ़ा दें या अपने बजट के अनुकूल प्रॉपर्टी चुनें ताकि लोन की राशि को कम से कम रखा जा सके।

3. टैक्स बेनेफिट्स का पूरा फायदा उठाएं

होम लोन लेने का एक बड़ा फायदा यह भी है कि इसके जरिए आप हर साल टैक्स में अच्छी-खासी बचत कर सकते हैं। इनकम टैक्स एक्ट के नियमों के तहत, योग्य बोरोअर्स होम लोन के मूलधन और चुकाए गए ब्याज दोनों पर टैक्स डिडक्शन का दावा कर सकते हैं।

टैक्स सेविंग का सटीक फायदा इस बात पर निर्भर करता है कि प्रॉपर्टी किस तरह की है, उसका मालिकाना हक किसके पास है और आपने कौन सा टैक्स व्यवस्था चुना है। लोन फाइनल करने से पहले इसे समझने से लॉन्ग टर्म प्लानिंग में मदद मिलती है।

4. जब भी हाथ में अतिरिक्त पैसा हो, पार्ट-प्रीपेमेंट करें

यह जरूरी नहीं है कि अगर आपने 20 साल के लिए होम लोन लिया है, तो आप उसे 20 साल तक ही चलाएं। अधिकांश बैंक और लेंडर्स फ्लोटिंग-रेट लोन पर बिना किसी पेनल्टी के पार्ट-प्रीपेमेंट करने की अनुमति देते हैं।

जब भी आपको सालाना बोनस मिले या किसी अन्य स्रोत से अतिरिक्त आमदनी हो, तो उस लंप-सम राशि को लोन चुकाने में लगा दें। इससे आपका आउटस्टैंडिंग बैलेंस कम होता है और लोन की अवधि के साथ-साथ ब्याज का बोझ उम्मीद से कहीं ज्यादा घट जाता है।

5. अपनी जेब और बजट के हिसाब से लोन की अवधि चुनें

होम लोन की अवधि तय करते समय जल्दबाजी न करें, क्योंकि इसका सीधा संबंध आपके मासिक बजट से होता है। लोन की अवधि जितनी लंबी होगी, आपकी हर महीने की ईएमआई उतनी ही छोटी होगी, लेकिन लोन के पूरे जीवनकाल में आपको कुल ब्याज बहुत अधिक देना पड़ेगा।

लोन की अवधि कम रखने से ईएमआई का बोझ मासिक रूप से बढ़ जाता है, लेकिन आप लोन से जल्दी मुक्त हो जाते हैं और कुल ब्याज का भारी पैसा बचा लेते हैं। अपनी आय और भविष्य के खर्चों को देखते हुए बीच का सही रास्ता चुनें।

Direct vs Regular: एक ही म्यूचुअल फंड स्कीम, फिर भी एक को मिला ₹50 लाख ज्यादा रिटर्न! समझें एक्सपेंस रेशियो का असली खेल

कुल मिलाकर होम लोन कोई ऐसी चीज नहीं है जिसे आप हर दो-चार साल में बदलते रहें। एक बार जब कागजी कार्रवाई पूरी हो जाती है, तो चुकाने का एक लंबा सफर शुरू होता है। इसलिए लोन लेने से पहले थोड़ा अतिरिक्त समय देकर तुलना करना और सोच-समझकर फैसला लेना आपकी रीपेमेंट यात्रा को बेहद आसान और सस्ता बना सकता है।

पर्सनल लोन या क्रेडिट कार्ड, इमरजेंसी के वक्त किसका इस्तेमाल करें? समझिए पूरा हिसाब

Personal Loan vs Credit Card: अगर अचानक अस्पताल का बड़ा बिल आ जाए। घर में कोई इमरजेंसी आ जाए। या नौकरी छूटने की वजह से तुरंत पैसों की जरूरत पड़ जाए। ऐसे समय में ज्यादातर लोगों के सामने दो विकल्प होते हैं- क्रेडिट कार्ड या पर्सनल लोन।

लेकिन सवाल यह है कि आखिर कौन-सा विकल्प कम महंगा पड़ता है? क्या हर इमरजेंसी में क्रेडिट कार्ड इस्तेमाल करना सही है? या फिर सीधे पर्सनल लोन लेना बेहतर रहेगा? जवाब आपकी जरूरत, रकम और उसे लौटाने की क्षमता पर निर्भर है।

पहले एक आसान उदाहरण समझिए

अब मान लीजिए आपको अचानक ₹2 लाख की जरूरत पड़ गई। यह पैसा आपको अस्पताल के बिल के लिए चाहिए। अब आपके पास दो रास्ते हैं। बैंक से 3 साल के लिए 12% ब्याज पर पर्सनल लोन लें। या क्रेडिट कार्ड से पूरा भुगतान कर दें। यहीं से दोनों विकल्पों का फर्क शुरू हो जाता है।

अगर पर्सनल लोन लेते हैं

मान लीजिए बैंक ने आपको ₹2 लाख का पर्सनल लोन 12% सालाना ब्याज पर 3 साल के लिए दे दिया।

डिटेलपैसों का हिसाब
लोन अमाउंट₹2,00,000
ब्याज दर12% सालाना
अवधि3 साल
अनुमानित EMIकरीब ₹6,640
कुल भुगतानकरीब ₹2.39 लाख
कुल ब्याजकरीब ₹39,000

EMI तय रहती है। आपको पहले से पता होता है कि हर महीने कितना पैसा देना है।

अगर क्रेडिट कार्ड इस्तेमाल करते हैं?

अब मान लीजिए आपने पूरे ₹2 लाख का भुगतान क्रेडिट कार्ड से कर दिया। लेकिन बिल आने पर आप सिर्फ Minimum Due भरते रहे। यहीं सबसे बड़ी गलती होती है। मान लीजिए आपके क्रेडिट कार्ड का बिल ₹2 लाख आया है। बैंक कहता है कि फिलहाल सिर्फ ₹10,000 का मिनिमम ड्यू भर दीजिए। इससे लेट फीस तो नहीं लगेगी, लेकिन बाकी ₹1,90,000 पर हर महीने ब्याज लगता रहेगा।

ज्यादातर क्रेडिट कार्ड 30% से 48% सालाना तक ब्याज वसूलते हैं। यानी करीब 2.5% से 4% हर महीने। अगर आपने पूरा बिल नहीं चुकाया, तो ब्याज तेजी से बढ़ने लगता है। कई बार उस पर GST और दूसरे चार्ज भी जुड़ जाते हैं। ऐसे में ₹2 लाख का बकाया कुछ ही महीनों में काफी महंगा साबित हो सकता है।

एक नजर में सीधी तुलना

डिटेलपर्सनल लोनक्रेडिट कार्ड
ब्याज10%-18% सालाना
30%-48% सालाना

भुगतानतय EMIMinimum Due का विकल्प
बड़ी रकम के लिएबेहतरमहंगा
छोटी अवधि के लिएठीकअगर पूरा बिल समय पर चुका दें तो बेहतर

तो क्रेडिट कार्ड कब इस्तेमाल करें?

अगर आपको भरोसा है कि 30 से 45 दिन के भीतर पूरा पैसा चुका देंगे, तो क्रेडिट कार्ड अच्छा विकल्प हो सकता है।

मान लीजिए आपने ₹50,000 का अस्पताल का बिल कार्ड से भरा। सैलरी आने में सिर्फ 20 दिन बाकी हैं। अगर बिल की Due Date तक पूरा भुगतान कर दिया, तो आमतौर पर कोई ब्याज नहीं देना पड़ेगा। यही क्रेडिट कार्ड की सबसे बड़ी ताकत है।

और पर्सनल लोन कब लेना चाहिए?

अगर रकम बड़ी है और उसे लौटाने में कई महीने या साल लगेंगे, तो पर्सनल लोन बेहतर रहता है।

मान लीजिए शादी, इलाज या घर की मरम्मत के लिए ₹3 लाख चाहिए। आपको पता है कि इसे एक-दो महीने में नहीं चुका पाएंगे। ऐसे में पर्सनल लोन लेना ज्यादा समझदारी होगी। इसकी EMI तय रहती है और ब्याज भी क्रेडिट कार्ड के मुकाबले काफी कम होता है।

₹1 लाख पर कितना पड़ेगा फर्क?

मान लीजिए आपको ₹1 लाख की जरूरत है। आप यह रकम क्रेडिट कार्ड से खर्च करते हैं और सिर्फ मिनिमम ड्यू भरते रहते हैं। ऐसे में एक साल में ब्याज और दूसरे चार्ज मिलाकर आपको ₹30,000-₹40,000 या उससे भी ज्यादा अतिरिक्त चुकाने पड़ सकते हैं।

वहीं, अगर आप यही ₹1 लाख 12% सालाना ब्याज पर 3 साल के लिए पर्सनल लोन लेते हैं, तो आपकी EMI करीब ₹3,320 महीने बनेगी। तीन साल में कुल भुगतान करीब ₹1.20 लाख होगा। यानी कुल ब्याज करीब ₹19,500-₹20,000 पड़ेगा।

सबसे अच्छा विकल्प क्या है?

इमरजेंसी में सबसे बड़ा फैसला पैसा जुटाना नहीं, सही तरीके से पैसा जुटाना होता है। अगर कुछ हफ्तों में पैसा लौटा सकते हैं, तो क्रेडिट कार्ड ठीक है। लेकिन अगर कर्ज लंबे समय तक चलेगा, तो पर्सनल लोन आपकी जेब पर कम बोझ डालेगा।

ऐसी स्थिति से बचने के लिए सबसे अच्छा विकल्प इमरजेंसी फंड है। अगर आपके पास 6 महीने के खर्च जितनी बचत अलग रखी है, तो ऐसी स्थिति में आपको न महंगा ब्याज देना पड़ेगा और न ही कर्ज लेना पड़ेगा।

Salary Hike SIP: सैलरी बढ़ने पर कितनी बढ़ाएं SIP? इन 5 चीजों को देखकर करें फैसला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Personal Loan Prepayment: पर्सनल लोन समय से पहले चुकाना सही है या नहीं? समझिए कब होगा फायदा

Personal Loan Prepayment: पर्सनल लोन लेते समय ज्यादातर लोग सिर्फ EMI देखते हैं। लेकिन कुछ महीने बाद जब बोनस मिलता है या बचत बढ़ती है, तो मन में सवाल आता है कि क्या लोन समय से पहले चुका देना चाहिए?

इसका जवाब हर किसी के लिए एक जैसा नहीं है। कई बार प्रीपेमेंट से लाखों रुपये का ब्याज बच जाता है। लेकिन कई बार फायदा बहुत कम होता है। इसलिए फैसला लेने से पहले कुछ बातें समझना जरूरी है।

सबसे ज्यादा फायदा कब होता है?

पर्सनल लोन की EMI में शुरुआत में ब्याज का हिस्सा ज्यादा होता है। धीरे-धीरे ब्याज कम होता जाता है और मूलधन (Principal) का हिस्सा बढ़ता जाता है।

यानी अगर आप लोन की शुरुआत में प्रीपेमेंट करते हैं, तो ज्यादा ब्याज बचा सकते हैं। अगर आखिरी साल में लोन चुकाते हैं, तो बचत बहुत कम होती है।

उदाहरण से समझिए

मान लीजिए आपने ₹5 लाख का पर्सनल लोन 5 साल के लिए 15% सालाना ब्याज पर लिया है। इस पर EMI करीब ₹11,895 बनेगी। पूरे 5 साल में कुल भुगतान करीब ₹7.14 लाख होगा यानी सिर्फ ब्याज के तौर पर करीब ₹2.14 लाख चुकाने होंगे।

अब मान लीजिए आपने 12 महीने बाद ₹2 लाख का प्रीपेमेंट कर दिया। ऐसी स्थिति में आपकी बची हुई ब्याज की रकम में हजारों रुपये की कमी आ सकती है। अगर बैंक प्रीपेमेंट चार्ज कम लेता है, तो यह फैसला काफी फायदेमंद साबित हो सकता है।

ब्याज दर ज्यादा है तो सोचिए जरूर

पर्सनल लोन की ब्याज दर आमतौर पर 10% से 24% तक हो सकती है। यह होम लोन से काफी ज्यादा होती है। अगर आपका लोन 14%, 15% या 16% पर चल रहा है, तो जल्दी चुकाने से अच्छी बचत हो सकती है। लेकिन अगर किसी कंपनी स्कीम या ऑफर के तहत आपको कम ब्याज पर लोन मिला है, तो पहले हिसाब जरूर लगाएं।

प्रीपेमेंट चार्ज जरूर देखें

ज्यादातर बैंक और NBFC लोन समय से पहले बंद करने पर 2% से 5% तक फोरक्लोजर या प्रीपेमेंट चार्ज लेते हैं। कई बैंक पहले 6 या 12 महीने तक प्रीपेमेंट की अनुमति भी नहीं देते। इसलिए पहले यह देखें कि ब्याज में जितनी बचत होगी, वह चार्ज से ज्यादा है या नहीं।

पूरी बचत लोन में मत लगा दीजिए

मान लीजिए आपके पास ₹3 लाख की बचत है और आपने पूरी रकम लोन चुकाने में लगा दी। एक महीने बाद अगर मेडिकल इमरजेंसी में ₹2 लाख की जरूरत पड़ जाए, तो फिर आपको नया लोन या क्रेडिट कार्ड लेना पड़ सकता है। इसलिए लोन चुकाने के बाद भी कम से कम 3 से 6 महीने के खर्च जितनी रकम इमरजेंसी फंड के रूप में जरूर बचाकर रखें।

होम लोन लेना है तो पहले पर्सनल लोन खत्म करें

अगर आने वाले समय में आप होम लोन लेने वाले हैं, तो पर्सनल लोन पहले बंद करना फायदेमंद हो सकता है। इससे आपकी Debt-to-Income (DTI) Ratio बेहतर होती है। बैंक आपकी कुल EMI देखते हैं। EMI कम होगी तो नए लोन की मंजूरी मिलने की संभावना बढ़ सकती है।

कब प्रीपेमेंट करने की जरूरत नहीं?

अगर आपका लोन आखिरी साल में पहुंच चुका है, तो जल्दबाजी करने की जरूरत नहीं है। तब तक ज्यादातर ब्याज चुकाया जा चुका होता है। इसी तरह अगर आपके पास ऐसा निवेश का मौका है, जहां 15% रिटर्न मिलने की संभावना है और आपका लोन 11% पर है, तो पहले निवेश करना ज्यादा समझदारी हो सकती है। हालांकि, इसमें जोखिम का भी ध्यान रखें।

आपका फैसला क्या होना चाहिए?

पर्सनल लोन का प्रीपेमेंट तब सबसे ज्यादा फायदेमंद होता है, जब लोन शुरुआती दौर में हो, ब्याज दर ज्यादा हो और प्रीपेमेंट चार्ज कम हो। लेकिन सिर्फ कर्ज खत्म करने के लिए अपनी पूरी बचत खर्च करना सही नहीं है। पहले हिसाब लगाइए, फिर फैसला लीजिए। कई बार थोड़ा इंतजार करना भी आपके लिए ज्यादा फायदे का सौदा साबित हो सकता है।

Gold Price Outlook: सोना अभी खरीदे या थोड़ा और रुकें? एक्सपर्ट्स ने बताया दिवाली तक का ये टारगेट

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Home Loan Rates: नया घर खरीदने का है प्लान? देखें जुलाई 2026 में सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों की ताजा ब्याज दरें

Home Loan Interest Rates July 2026 Comparison: अगर आप अपने सपनों का आशियाना खरीदने की प्लानिंग कर रहे हैं, तो यह खबर आपके लिए बेहद काम की है। होम लोन लेने से पहले अलग-अलग बैंकों और वित्तीय संस्थानों की ब्याज दरों की तुलना करना आपके लिए बेहद फायदेमंद साबित हो सकता है, क्योंकि मामूली सा अंतर भी आपकी मंथली ईएमआई (EMI) और कुल ब्याज के खर्च को लाखों रुपये कम कर सकता है।

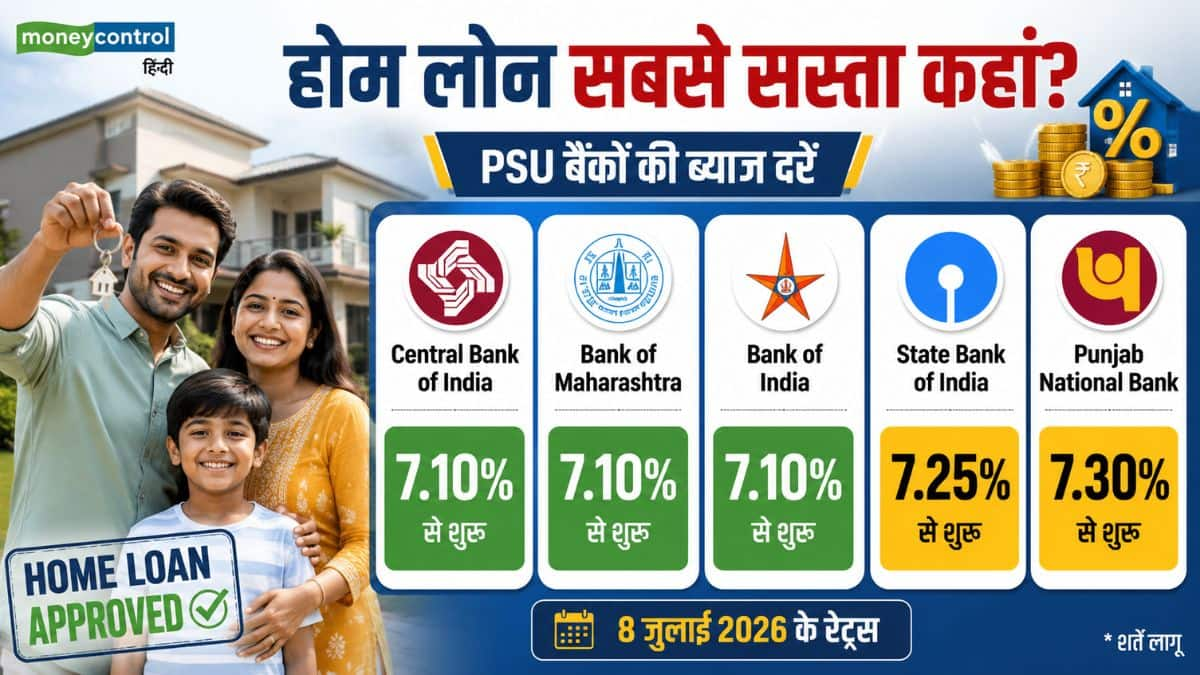
वर्तमान में कई सरकारी बैंक 7.10% की शुरुआती दर पर होम लोन की पेशकश कर रहे हैं। हालांकि, आपको किस दर पर लोन मिलेगा, यह आपके क्रेडिट स्कोर, लोन की राशि, आपकी आय और रीपेमेंट हिस्ट्री जैसे कई फैक्टर्स पर निर्भर करता है। आइए जानते हैं देश के प्रमुख सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों (HFCs) की जुलाई 2026 की ताजा ब्याज दरें।

RBI की नीति और होम लोन का कनेक्शन

होम लोन की ब्याज दरें सीधे तौर पर रिजर्व बैंक ऑफ इंडिया (RBI) की मौद्रिक नीति से जुड़ी होती हैं. आरबीआई ने अपनी हालिया मौद्रिक नीति समीक्षा में रेपो रेट को 5.25% पर बरकरार रखा है, जिसके चलते मार्केट में लोन की दरें फिलहाल स्थिर बनी हुई हैं.

1. सरकारी बैंकों की होम लोन दरें

सरकारी बैंक आमतौर पर सबसे किफायती दरों पर लोन ऑफर करते हैं. यहां प्रमुख सरकारी बैंकों की ब्याज दरों की लिस्ट दी गई है:

  • सेंट्रल बैंक ऑफ इंडिया: 7.10% से 9.15%
  • बैंक ऑफ महाराष्ट्र: 7.10% से 9.90%
  • बैंक ऑफ इंडिया: 7.10% से 10.25%
  • यूको बैंक (UCO Bank): 7.15% से 9.25%
  • इंडियन बैंक: 7.15% से 9.55%
  • यूनियन Bank ऑफ इंडिया: 7.15% से 9.60%

1. सरकारी बैंकों की होम लोन दरें

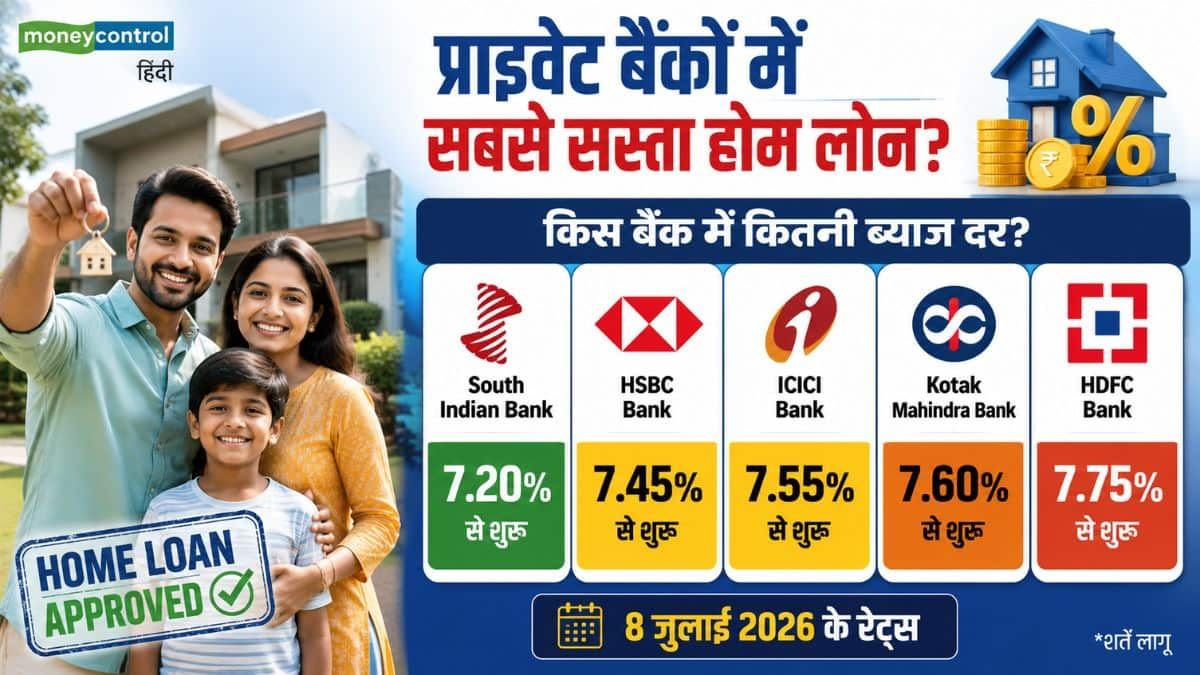
2. प्राइवेट बैंकों की होम लोन दरें

प्राइवेट सेक्टर के बैंक बेहतर और फास्ट सर्विस के साथ इन दरों पर होम लोन दे रहे हैं:

  • साउथ इंडियन बैंक: 7.20% से शुरुआत
  • फेडरल बैंक: 7.35% से 10.25%
  • HSBC बैंक: 7.45% से शुरुआत
  • कर्नाटक बैंक: 7.49% से 11.72%
  • ICICI बैंक: 7.55% से शुरुआत
  • कोटक महिंद्रा बैंक: 7.60% से शुरुआत

2. प्राइवेट बैंकों की होम लोन दरें

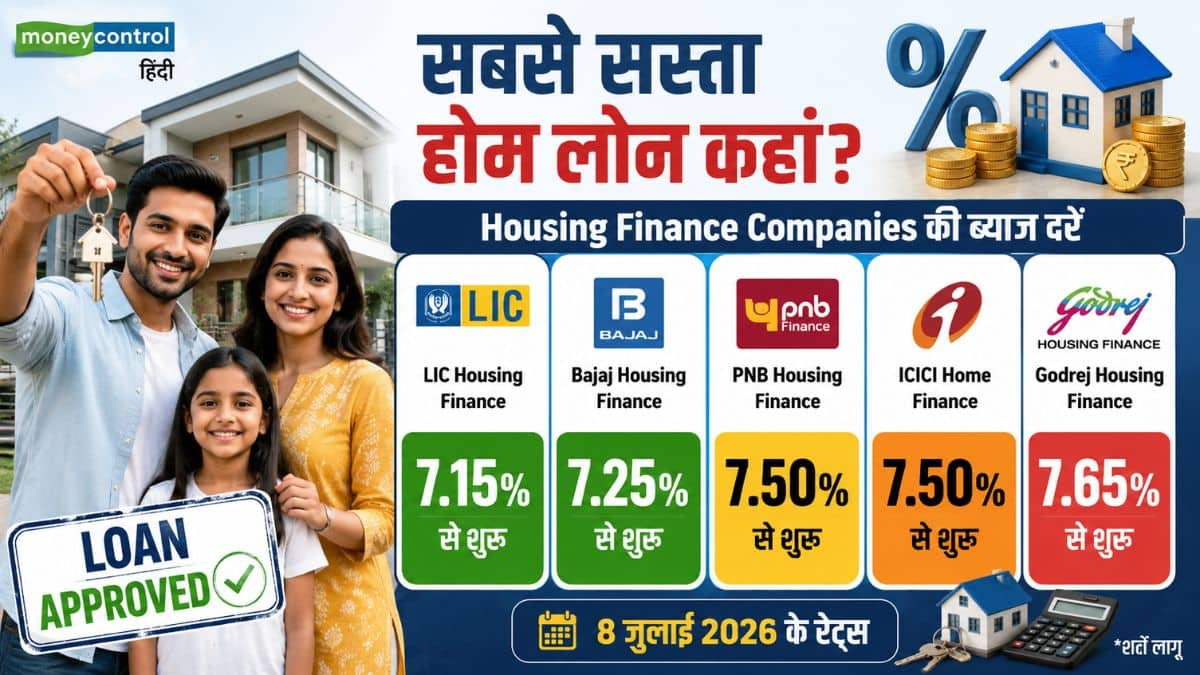
3. हाउसिंग फाइनेंस कंपनियों की दरें

अगर आप बैंकों के बजाय हाउसिंग फाइनेंस कंपनियों का रुख करना चाहते हैं, तो उनकी दरें इस प्रकार हैं:

  • LIC हाउसिंग फाइनेंस: 7.15% से शुरुआत
  • बजाज हाउसिंग फाइनेंस: 7.25% से शुरुआत
  • PNB हाउसिंग फाइनेंस: 7.50% से शुरुआत
  • ICICI होम फाइनेंस: 7.50% से शुरुआत
  • गोदरेज हाउसिंग फाइनेंस: 7.65% से शुरुआत
  • आदित्य बिड़ला कैपिटल: 7.75% से शुरुआत

3. हाउसिंग फाइनेंस कंपनियों की दरें

सबसे सस्ता लोन पाने के लिए ‘क्रेडिट स्कोर’ है सबसे जरूरी

अगर आप बैंकों द्वारा ऑफर की जा रही सबसे न्यूनतम ब्याज दर (जैसे- 7.10%) का लाभ उठाना चाहते हैं, तो आपका क्रेडिट स्कोर 800 या उससे अधिक होना चाहिए। इसके अलावा ब्याज दरें इस बात पर भी निर्भर करती हैं कि आवेदन करने वाला व्यक्ति नौकरीपेशा है या सेल्फ-एंप्लॉयड। नौकरीपेशा लोगों को बैंक अक्सर ब्याज दरों में थोड़ी एक्स्ट्रा छूट देते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

कम इनकम में कार खरीदना अब हुआ और आसान, सैलरी बेस पर ऐसे करें सही बजट प्लान!

घर के बाद कार खरीदना ज्यादातर लोगों के लिए एक बड़ा फाइनेंशियल डिसिजन होता है। सही कार चुनते समय सिर्फ उसकी कीमत नहीं, बल्कि आपकी सालाना इनकम, मासिक खर्च, बचत और फ्यूचर की फाइनेंशियल प्लान का भी ध्यान रखना चाहिए। आमतौर पर ऐसी कार चुनना बेहतर माना जाता है, जिसकी ऑन-रोड कीमत आपकी सालाना टेक-होम इनकम के आसपास हो, ताकि ईएमआई और बाकी खर्च आसानी से संभाले जा सकें। आइए जानते हैं कि 2026 में आपकी सैलरी के हिसाब से कौन-सी कार खरीदना सबसे सही ऑप्शन हो सकता है:

सालाना आय: ₹10 लाख से ज़्यादा

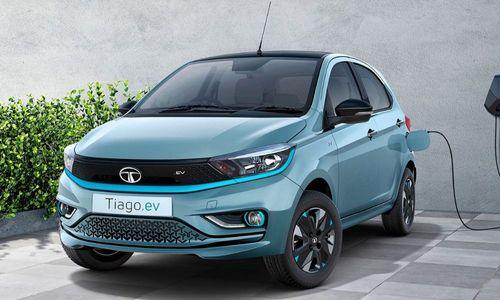
10 अक्टूबर से बुक कर पाएंगे टाटा टियागो ईवी, जनवरी 2023 से मिलेगी डिलेवरी - carandbike

इस बजट में लोग आमतौर पर किफायती और माइलेज-फ्रेंडली हैचबैक या एंट्री SUV चुनते हैं। मारुति सुजुकी स्विफ्ट, हुंडई ग्रैंड i10 Nios और टाटा टियागो जैसे मॉडल भरोसेमंद और लो मेंटेनेंस विकल्प हैं। SUV लुक के लिए रेनॉल्ट काइगर और निसान मैग्नाइट भी अच्छे ऑप्शन हैं, जो स्टाइल और बजट दोनों का बैलेंस रखते हैं।

सालाना आय: ₹10-15 लाख

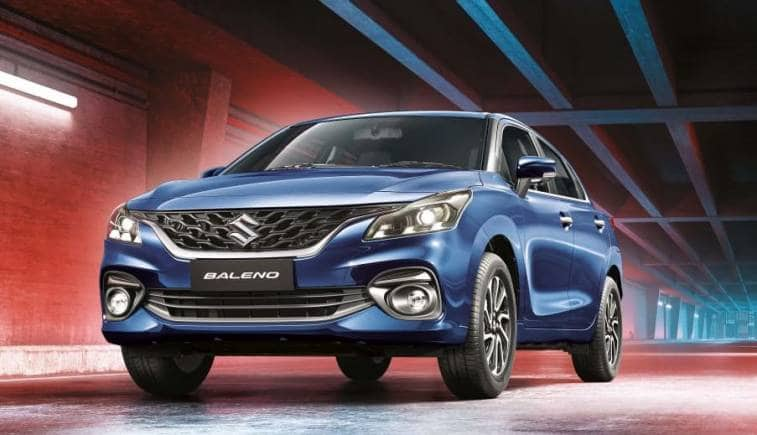
New Baleno 2022: मारुति सुजुकी ने लॉन्च की नए जमाने की नई बलेनो, पहली बार इस सेगमेंट में मिलेंगे ये फीचर्स, जानें कीमत - maruti suzuki launches new age baleno starting in

इस इनकम में प्रीमियम हैचबैक और कॉम्पैक्ट SUV बेहतर ऑप्शन बनते हैं। मारुति बलेनो और टोयोटा ग्लैंज़ा फीचर्स और माइलेज के लिए पॉपुलर हैं, जबकि हुंडई i20 और टाटा अल्ट्रोज़ स्टाइल और सेफ्टी का अच्छा कॉम्बिनेशन देते हैं। SUV सेगमेंट में हुंडई एक्सटर, टाटा पंच, मारुति फ्रॉन्क्स और टोयोटा टैसर काफी पसंद की जाती हैं।

सालाना आय: ₹15-25 लाख

किआ सोनेट सबकॉम्पैक्ट SUV के लॉन्च की तारीख़ का हुआ खुलासा - carandbike

यह सेगमेंट कॉम्पैक्ट SUV और सेडान का बैलेंस है। मारुति ब्रेज़ा, हुंडई वेन्यू, किआ सोनेट और महिंद्रा XUV 3XO जैसे मॉडल काफी डिमांड में हैं। वहीं होंडा एलिवेट जैसी SUV और फॉक्सवैगन वर्टस या स्कोडा स्लाविया जैसी सेडान भी अच्छे ऑप्शन हैं।

सालाना आय: ₹25-40 लाख

टाटा हैरियर के वेरिएंट लाइनअप में बदलाव - नए ट्रिम्स के बारे में विस्तार से जानकारी

इस इनकम ग्रुप में मिड-साइज SUV सबसे ज्यादा पसंद की जाती हैं। हुंडई क्रेटा और किआ सेल्टोस इस सेगमेंट की टॉप कारें हैं। इसके अलावा टोयोटा हाइब्रिड मॉडल और मारुति ग्रैंड विटारा भी अच्छे ऑप्शन हैं। बड़ी और पावरफुल SUV के लिए महिंद्रा स्कॉर्पियो-N, टाटा हैरियर और MG हेक्टर भी शामिल हैं।

सालाना आय: ₹40-60 लाख

टोयोटा इनोवा हाईक्रॉस भारत में लॉन्च, कीमत 18.30 लाख रुपये से शुरू | CarDekho.com

यहां लोग प्रीमियम SUV और लग्जरी जैसी सुविधाओं वाली गाड़ियों की तरफ बढ़ते हैं। टोयोटा इनोवा हाईक्रॉस फैमिली के लिए बेहद भरोसेमंद विकल्प है। महिंद्रा XUV700 फीचर्स के लिए मशहूर है। वहीं जीप कंपास, हुंडई टक्सन और BYD Atto 3 (EV) भी मजबूत ऑप्शन’हैं।

सालाना आय: ₹60 लाख से ₹1 करोड़

GLA 200 1080P, 2K, 4K, 5K HD wallpapers free download | WallpaperFlare

इस लेवल पर लग्जरी ब्रांड्स में एंट्री आसान हो जाती है। BMW X1, Mercedes-Benz GLA और Volvo XC40 जैसी SUV लोकप्रिय हैं। सेडान सेगमेंट में Audi A4, BMW 3 Series और Mercedes C-Class पसंद की जाती हैं। Toyota Fortuner भी प्रीमियम SUV के तौर पर मजबूत ऑप्शन बनी रहती है।

सालाना आय: ₹1 करोड़+

Bmw sedan summer drive | Bmw sedan road trip, Gray bmw sedan on road, Bmw 520d

यह लेवल पूरी तरह लग्जरी और प्रीमियम कारों का है। Mercedes-Benz E-Class, BMW 5 Series जैसी सेडान और Audi Q5, BMW X3, Mercedes GLC जैसी SUV आमतौर पर पसंद की जाती हैं। वहीं Range Rover और Toyota Vellfire जैसी गाड़ियां प्रीमियम लाइफस्टाइल का एक्सपीरियंस देती हैं।

आज के समय में सभी कार सेगमेंट में कीमतें लगातार बढ़ रही हैं, ऐसे में समझदारी इसी में है कि कार खरीदने का फैसला अपनी सालाना आय को ध्यान में रखकर लिया जाए। हर व्यक्ति की फाइनेंशियल सिचुएशन अलग होती है, लेकिन सैलरी के बेस पर बजट डिसाइड करने से सही ऑप्शन चुनना आसान हो जाता है।

₹20 लाख वाली थार लेने की सोच रहे हैं? अपनाएं यह सुपरहिट ’20-4-10′ का फॉर्मूला, जेब पर नहीं पड़ेगा बोझ

Car Buying Tips: आज के समय में ₹20 लाख के बजट में एक से बढ़कर एक बेहतरीन एसयूवी (SUV) और सेडान कारें बाजार में उपलब्ध हैं। थार को लेकर भी आजकल खूब ट्रेंड चल रहा है। SUV खरीदना हर किसी का सपना होता है, लेकिन बिना प्लानिंग के लिया गया बड़ा कार लोन आपकी मंथली सेविंग्स और जेब का गणित बिगाड़ सकता है।

अगर आप भी ₹20 लाख वाली थार खरीदने की प्लानिंग कर रहे हैं, तो फाइनेंशियल एक्सपर्ट्स का एक सुपरहिट और ग्लोबल नियम आपके बहुत काम आ सकता है। इसे ’20-4-10′ का फॉर्मूला कहा जाता है। आइए समझते हैं कि इस फॉर्मूले के तहत आपको कितनी डाउन पेमेंट करनी चाहिए, लोन कितने साल का होना चाहिए और आपकी EMI कितनी होनी चाहिए।

क्या है कार खरीदने का ’20-4-10′ फॉर्मूला?

यह फाइनेंशियल प्लानिंग का एक ऐसा नियम है जो यह सुनिश्चित करता है कि कार खरीदने के बाद भी आपकी जेब पर अतिरिक्त दबाव न पड़े और आपके अन्य जरूरी वित्तीय लक्ष्य जैसे- घर, बच्चों की पढ़ाई या रिटायरमेंट प्रभावित न हों।

20% डाउन पेमेंट: कार की ऑन-रोड कीमत का कम से कम 20% हिस्सा आपको डाउन पेमेंट के रूप में नकद देना चाहिए।

4 साल का लोन: कार लोन की अवधि अधिकतम 4 साल (48 महीने) होनी चाहिए। लोन जितना लंबा होगा, आप उतना ही ज्यादा ब्याज बैंक को चुकाएंगे।

10% ईएमआई लिमिट: आपकी कार की मासिक EMI और कार का रख-रखाव का खर्च आपकी मंथली इन-हैंड सैलरी के 10% से अधिक नहीं होनी चाहिए।

₹20 लाख की कार का पूरा कैलकुलेशन

आइए मान लेते हैं कि कार की ऑन-रोड कीमत ₹20,00000 है। अब इस पर ’20-4-10′ का नियम लागू करके देखते हैं:

1. डाउन पेमेंट

नियम के मुताबिक, आपको ₹20 लाख का 20% यानी ₹4,00,000 डाउन पेमेंट के रूप में देना चाहिए।

फायदा: इससे आपका लोन अमाउंट छोटा हो जाता है और बैंक से लोन आसानी से और कम ब्याज दर पर मिल जाता है।

2. लोन की रकम

डाउन पेमेंट घटाने के बाद आपका कुल लोन अमाउंट ₹16,00,000 बचेगा।

3. लोन की अवधि और EMI का गणित

मान लेते हैं कि आपको बैंक से 9% की सालाना ब्याज दर पर कार लोन मिल रहा है। अब लोन की अवधि के हिसाब से EMI को समझते हैं:

लोन की अवधि मासिक EMI (अनुमानित) 4 साल में चुकाया गया कुल ब्याज
4 साल (48 महीने)₹39,811₹3,11,000
5 साल (60 महीने)₹33,212₹3,93,000
7 साल (84 महीने)₹25,720₹5,60,000

अगर आप 7 साल के लिए लोन लेते हैं, तो आपकी EMI तो घटकर ₹25,720 हो जाएगी, लेकिन आप बैंक को ₹5.60 लाख सिर्फ ब्याज के रूप में दे देंगे। वहीं 4 साल के लोन में आप करीब ₹2.5 लाख का शुद्ध ब्याज बचा लेंगे।

आपकी सैलरी कितनी होनी चाहिए?

नियम के तीसरे हिस्से ‘10%’ के अनुसार, अगर आपकी कार की EMI करीब ₹40,000 4 साल के लोन के लिए आ रही है, तो आदर्श रूप से आपकी मासिक इन-हैंड सैलरी ₹4 लाख प्रति माह होनी चाहिए।

अगर सैलरी कम है तो क्या करें?

अगर आपकी सैलरी ₹1.5 लाख से ₹2 लाख के बीच है, तो आपके पास दो रास्ते हैं:

डाउन पेमेंट बढ़ाएं: आप 20% की जगह 50% डाउन पेमेंट यानी ₹10 लाख खुद कैश दें, जिससे लोन सिर्फ ₹10 लाख का रह जाएगा और EMI घटकर आपके बजट में आ जाएगी।

लोन की अवधि 5 साल करें: हालांकि 4 साल सबसे बेस्ट है, लेकिन बजट संतुलित करने के लिए आप इसे अधिकतम 5 साल कर सकते हैं, जिससे EMI थोड़ी कम (₹33,212) हो जाएगी।

इन ‘छिपे हुए खर्चों’ को न भूलें

कार की फाइनेंशियल प्लानिंग करते समय सिर्फ EMI पर ध्यान न दें। हर महीने कार पर होने वाले अन्य खर्चों को भी बजट में जोड़ें:

फ्यूल और मेंटेनेंस: पेट्रोल/डीजल/इलेक्ट्रिक का खर्च और हर 6 महीने या सालभर में होने वाली सर्विसिंग।

इंश्योरेंस रिन्यूअल: हर साल कार के इंश्योरेंस का प्रीमियम चुकाना होगा, जो ₹20 लाख की कार के लिए सालाना ₹30,000 से ₹50,000 के बीच हो सकता है।

कुल मिलाकर ₹20 लाख की कार लेना एक बेहतरीन अनुभव हो सकता है, बशर्ते आप कम से कम ₹4 से ₹5 लाख की डाउन पेमेंट की तैयारी पहले से कर लें और लोन की अवधि को जितना हो सके छोटा रखें।

गुरुग्राम में लोगों ने लाइन लगाकर एक हफ्ते में ही खरीद लिए ₹18 करोड़ के 832 घर! ओबेरॉय ग्रुप ने कैसे किया ये, जानें इनसाइड स्टोरी

Oberoi Realty Gurugram Project: भारत के रियल एस्टेट मार्केट से एक ऐसी खबर आई है जिसने सबको चौंका दिया है। आमतौर पर जब लोग घर खरीदने निकलते हैं, तो महीनों तक बजट, ईएमआई और लोकेशन का गुणा-भाग करते हैं। लेकिन दिल्ली-एनसीआर के गुरुग्राम में एक ऐसा वाकया हुआ है, जहां ₹18 करोड़ की शुरुआती कीमत वाले सुपर-लक्जरी अपार्टमेंट्स को खरीदने के लिए अमीर खरीदारों की लाइन लग गई।

मुंबई के दिग्गज रियल एस्टेट डेवलपर ओबेरॉय रियल्टी ने गुरुग्राम के मार्केट में कदम रखते ही इतिहास रच दिया है। कंपनी ने अपने पहले ही लक्जरी हाउसिंग प्रोजेक्ट की लॉन्चिंग के महज 7 दिनों के भीतर ₹8109 करोड़ की बंपर बुकिंग हासिल कर ली है। आइए जानते हैं इस मेगा डील की पूरी इनसाइड स्टोरी और आखिर ₹18 करोड़ वाले घर हाथों-हाथ कैसे बिक गए।

‘Three Sixty North’ का धमाका: आंकड़ों में समझिए यह मेगा सेल

ओबेरॉय रियल्टी ने शेयर बाजार को दी गई रेगुलेटरी फाइलिंग में इस ऐतिहासिक सफलता के आंकड़े साझा किए हैं। कंपनी ने 29 जून को दिल्ली-एनसीआर के बाजार में एंट्री मारी थी और रविवार को आए आंकड़ों ने पूरे रियल एस्टेट सेक्टर को हैरान कर दिया। इस प्रोजेक्ट के पहले फेज का पूरा रिपोर्ट कार्ड इस प्रकार है:

  • प्रोजेक्ट का नाम थ्री सिक्सटी नॉर्थ (Three Sixty North)
  • लोकेशन- गोल्फ कोर्स एक्सटेंशन रोड, गुरुग्राम
  • कुल ग्रॉस बुकिंग- लगभग ₹8,109 करोड़
  • शुरुआती कीमत- ₹18 करोड़ प्रति अपार्टमेंट
  • बेसिक सेलिंग प्राइस- ₹35,000 प्रति स्क्वायर फीट
  • कुल बेचा गया एरिया- 13.52 लाख वर्ग फुट (RERA कारपेट एरिया)
  • पहले फेज में कुल यूनिट्स- 6 टावरों में कुल 832 अपार्टमेंट्स

आखिर ₹18 करोड़ के घर के लिए क्यों लगी लाइन? 3 बड़ी वजह

रियल एस्टेट एक्सपर्ट्स के मुताबिक, गुरुग्राम के इस प्रोजेक्ट के सुपर हिट होने के पीछे तीन सबसे बड़े कारण रहे हैं:

1. प्रीमियम ब्रांड वैल्यू और ट्रांसपोर्टेबिलिटी

ओबेरॉय रियल्टी मुंबई के अल्ट्रा-लक्जरी मार्केट का एक बहुत बड़ा नाम है। दिल्ली-एनसीआर के अमीर खरीदार लंबे समय से एक ऐसे डेवलपर का इंतजार कर रहे थे जिसका ट्रैक रिकॉर्ड साफ-सुथरा हो और जो समय पर इंटरनेशनल स्टैंडर्ड की डिलीवरी देता हो। ओबेरॉय रियल्टी के सीएमडी (CMD) विकास ओबेरॉय ने लॉन्च के वक्त कहा भी था, ‘हमें अब पूरा भरोसा है कि हमारा ब्रांड एनसीआर मार्केट में भी उतना ही मजबूत और भरोसेमंद साबित हुआ है।’

2. गोल्फ कोर्स एक्सटेंशन रोड की हॉट लोकेशन

यह प्रोजेक्ट गुरुग्राम के सबसे महंगे और तेजी से विकसित होते इलाके ‘गोल्फ कोर्स एक्सटेंशन रोड’ पर स्थित है। यह इलाका कॉरपोरेट हब्स, बेहतरीन कनेक्टिविटी और लक्जरी लाइफस्टाइल के लिए जाना जाता है। दिल्ली और इंदिरा गांधी इंटरनेशनल एयरपोर्ट (IGI) के नजदीक होने के कारण हाई-नेट-वर्थ इंडिविजुअल्स (HNIs) और कॉरपोरेट दिग्गजों के लिए यह पहली पसंद बन चुका है।

3. बड़े और आलीशान घरों की बढ़ती डिमांड

कोविड-19 महामारी के बाद से ही भारतीय रियल एस्टेट मार्केट में एक बड़ा बदलाव आया है। अब पैसे वाले लोग केवल निवेश के लिए नहीं, बल्कि खुद के रहने के लिए बड़े, सुरक्षित और वर्ल्ड-क्लास सुविधाओं वाले गेटेड कम्युनिटीज की तलाश कर रहे हैं। 14.8 एकड़ में फैले इस बड़े प्रोजेक्ट ने ठीक उसी जरूरत को पूरा किया है।

₹16,000 करोड़ की बंपर कमाई का है इरादा

विकास ओबेरॉय के मुताबिक, कंपनी इस पूरे प्रोजेक्ट पर करीब ₹6000 करोड़ का कुल निवेश करने जा रही है। जबकि इस पूरे प्रोजेक्ट से कंपनी को ₹16000 करोड़ का रेवेन्यू मिलने की उम्मीद है। पहले ही हफ्ते में ₹8109 करोड़ की बुकिंग करके कंपनी ने अपने आधे से ज्यादा के रेवेन्यू टारगेट को छू लिया है।

ओबेरॉय रियल्टी अब तक कुल 51 रियल एस्टेट प्रोजेक्ट्स की सफल डिलीवरी कर चुकी है, जो लगभग 17.3 मिलियन स्क्वायर फीट एरिया में फैले हैं। इसके अलावा, वर्तमान में कंपनी का 34 मिलियन स्क्वायर फीट से अधिक का एरिया निर्माणाधीन है।

8 साल के एक्सपीरियंस वाले SBI मैनेजर की CTC 35.25 लाख रुपये की पर इसका चौंकाने वाला ब्रेकअप और कैच हुआ वायरल

भारत में सरकारी नौकरी आज भी सुरक्षित करियर और अच्छी सैलरी की वजह से लोगों की पहली पसंद मानी जाती है। खासकर अगर आपकी नौकरी सरकारी बैंक में हो तो अलग ही बात होती है। हाल ही में स्टेट बैंक ऑफ इंडिया (SBI) के एक स्केल-3 मैनेजर की बताई जा रही सैलरी स्लिप सोशल मीडिया पर तेजी से वायरल हो रहा है। वायरल हो रहे इस डाक्युमेंट में सालाना करीब 35.24 लाख रुपये की ग्रॉस सैलरी दिखाई गई है, लेकिन कई लोगों का कहना है कि इसकी पूरी तस्वीर कुछ अलग है। इसे देखने के बाद लोग सरकारी बैंक कर्मचारियों की सैलरी और उससे जुड़ी सुविधाओं को लेकर अलग-अलग राय दे रहे हैं।

यूजर ने पोस्ट किया सैलरी स्लिप

एक्स (X) पर शेयर की गई पोस्ट के कैप्शन में लिखा गया, “लोग अक्सर कहते हैं कि एसबीआई कर्मचारियों की जिंदगी पूरी तरह से सेटल होती है, लेकिन इस स्केल-3 मैनेजर की सैलरी स्लिप देखने के बाद आपकी सोच बदल सकती है।” पोस्ट करने वाले यूजर ने दावा किया कि, संबंधित कर्मचारी ने करीब आठ साल पहले एसबीआई में प्रोबेशनरी ऑफिसर (PO) के रूप में नौकरी शुरू की थी। बाद में पदोन्नति मिलने के बाद वह स्केल-3 मैनेजर बन गया। पोस्ट के साथ शेयर किए गए वित्त वर्ष 2025-26 के फॉर्म-16 के अनुसार, उसकी कुल वार्षिक ग्रॉस सैलरी 35,24,315.88 रुपये बताई गई है।

व्यक्ति ने कही ये बात

पोस्ट शेयर करने वाले व्यक्ति ने ये भी साफ किया कि ग्रॉस सैलरी को कर्मचारी की हर महीने मिलने वाली आय नहीं माना जाना चाहिए। उन्होंने बताया कि इस रकम में लीव फेयर कंसेशन (LFC) एनकैशमेंट और लीव एनकैशमेंट शामिल हैं, जो सैलरी के बार-बार मिलने वाले हिस्से के बजाय एक बार या कभी-कभी मिलने वाले फायदे हैं। पोस्ट में आगे लिखा गया, “इसके अलावा, हर महीने आयकर, एनपीएस (NPS), ईपीएफ (EPF), होम लोन की ईएमआई, कार लोन और टू-व्हीलर लोन जैसी कई मदों में कटौती होती है। इसलिए फॉर्म-16 में दिखाई गई ग्रॉस सैलरी और हर महीने बैंक खाते में आने वाली वास्तविक रकम में काफी अंतर हो सकता है।”

सोशल मीडिया पर किया कमेंट

इस पोस्ट के वायरल होने के बाद सोशल मीडिया पर लोगों के बीच नई बहस शुरू हो गई। एक यूजर ने लिखा, “फॉर्म-16 देखने में भले ही शानदार लगता हो, लेकिन हर महीने हाथ में आने वाली सैलरी असली स्थिति बताती है। ग्रॉस सैलरी के बड़े आंकड़े हमेशा बैंक कर्मचारियों की वास्तविक कमाई नहीं दिखाते।” दूसरे यूजर ने मजाकिया अंदाज में कहा, “यही सबसे बड़ी बात है। हम अक्सर सिर्फ बड़े आंकड़े देखकर राय बना लेते हैं, जबकि टैक्स, कटौतियां, जिम्मेदारियां और आखिर में हाथ में आने वाली रकम को नजरअंदाज कर देते हैं।”

एक यूजर ने टिप्पणी करते हुए लिखा, “आठ साल की नौकरी के बाद स्केल-3 पर करीब 2 लाख रुपये इन-हैंड सैलरी मिल रही है। मेरे हिसाब से यह काफी अच्छा पैकेज है। इतने ही अनुभव वाले कई क्लास-ए गजेटेड अधिकारियों से भी यह बेहतर माना जा सकता है।”

Personal Loan: पर्सनल लोन लेने की सोच रहे हैं? अप्लाई करने से पहले इन 6 बातों को नहीं जाना, तो भुगतना पड़ेगा भारी नुकसान

Personal Loan Checklist Before Applying: जब अचानक पैसों की जरूरत पड़ती है, तो पर्सनल लोन सबसे आसान और तुरंत मिलने वाला जरिया नजर आता है। आजकल बैंक और डिजिटल लेंडर्स मिनटों में इंस्टेंट अप्रूवल और बिना किसी खास कागजी कार्रवाई के लोन ऑफर कर देते हैं। इस चक्कर में कई बार लोग बिना सोचे-समझे पहला ही ऑफर स्वीकार कर लेते हैं।

लेकिन पर्सनल लोन एक अनसिक्योर्ड लोन होता है, जिसकी ब्याज दरें काफी ऊंची होती हैं। इसलिए लोन के लिए हां कहने से पहले आपको इसकी कुल लागत, रीपेमेंट की शर्तों और अपनी मंथली ईएमआई (EMI) के गणित को अच्छी तरह समझ लेना चाहिए। आइए जानते हैं वो 6 जरूरी बातें, जिन्हें लोन लेने से पहले चेक करना बेहद जरूरी है।

1. लोन लेने का असली मकसद क्या है?

लोन अप्लाई करने से पहले खुद से यह सवाल जरूर पूछें कि आपको इन पैसों की जरूरत क्यों है? अगर आप किसी मेडिकल इमरजेंसी, बच्चों की पढ़ाई या बहुत जरूरी काम के लिए लोन ले रहे हैं, तो यह समझ आता है। लेकिन अगर आप सिर्फ अपनी लग्जरी, महंगे गैजेट्स खरीदने या घूमने-फिरने के लिए पर्सनल लोन ले रहे हैं, तो यह आगे चलकर आपकी जेब पर भारी वित्तीय तनाव पैदा कर सकता है।

2. सिर्फ ब्याज दर न देखें, कुल लागत समझें

ज्यादातर लोग पर्सनल लोन लेते समय सिर्फ ब्याज दर की तुलना करते हैं। हालांकि कम ब्याज दर जरूरी है, लेकिन यह लोन की कुल लागत का सिर्फ एक हिस्सा है। आपको लोन लेते समय इन छिपे हुए खर्चों को भी देखना चाहिए:

  1. प्रोसेसिंग फीस: यह लोन अमाउंट का 1% से 3% तक हो सकती है।
  2. फोरक्लोजर या प्री-पेमेंट चार्ज: समय से पहले लोन बंद करने पर लगने वाली पेनल्टी।
  3. लेट पेमेंट फीस: ईएमआई बाउंस होने पर लगने वाला भारी जुर्माना।

ये सभी चार्जेस मिलकर आपके लोन को काफी महंगा बना देते हैं।

3. अपनी रीपेमेंट क्षमता का आकलन करें

कोई लोन आज आपकी सैलरी के हिसाब से भले ही किफायती लग रहा हो, लेकिन भविष्य में वित्तीय उतार-चढ़ाव के कारण उसकी ईएमआई चुकाना भारी पड़ सकता है। फाइनेंशियल एक्सपर्ट्स के मुताबिक, आपकी कुल मंथली इनकम का 50% से अधिक हिस्सा सभी लोन की ईएमआई चुकाने में नहीं जाना चाहिए। अपनी क्षमता से अधिक कर्ज लेना आपको डिफॉल्टर बना सकता है और मानसिक तनाव बढ़ा सकता है।

4. अपना क्रेडिट स्कोर जरूर जांचें

पर्सनल लोन अप्रूवल और उसकी ब्याज दरें काफी हद तक आपके क्रेडिट स्कोर पर निर्भर करती हैं। लोन अप्लाई करने से पहले अपना सिबिल स्कोर मुफ्त में ऑनलाइन जरूर चेक करें। अगर आपका स्कोर 750 या उससे ऊपर है, तो आप बैंकों से कम ब्याज दरों और बेहतर शर्तों पर लोन के लिए मोलभाव कर सकते हैं। पहले से स्कोर चेक करने पर अगर उसमें कोई गड़बड़ी दिखती है, तो आप उसे समय रहते ठीक भी करवा सकते हैं।

5. लोन की अवधि को समझदारी से चुनें

लोन चुकाने की अवधि का सीधा असर आपकी ईएमआई और कुल ब्याज पर पड़ता है:

लंबी अवधि: इसमें आपकी हर महीने की ईएमआई तो छोटी हो जाएगी, लेकिन आपको लंबे समय तक ब्याज चुकाना पड़ेगा, जिससे लोन की कुल लागत बहुत बढ़ जाएगी।

कम अवधि: इसमें हर महीने जाने वाली ईएमआई बड़ी होगी, लेकिन आप जल्दी कर्जमुक्त हो जाएंगे और आपकी जेब से ब्याज के रूप में बहुत कम पैसा जाएगा। अपनी मंथली इनकम के बजट के हिसाब से ही सही अवधि का चुनाव करें।

6. लोन एग्रीमेंट के ‘नियम व शर्तें’ ध्यान से पढ़ें

लोन एग्रीमेंट के बारीक अक्षरों में लिखे नियम और शर्तों को पढ़े बिना कभी भी हस्ताक्षर या डिजिटल सबमिट न करें। इसमें लोन रीपेमेंट के नियम, पेनल्टी क्लॉज और छिपे हुए नियम लिखे होते हैं। एग्रीमेंट को अच्छी तरह समझ लेने से भविष्य में किसी भी तरह के धोखे या पछतावे से बचा जा सकता है।

सिर्फ ₹6000 की SIP से हर महीने पाएं ₹6 लाख की पेंशन, साथ में ₹2.64 करोड़ का बोनस! ये है सीक्रेट फॉर्मूला

‘मुझे लगता है मेरी नौकरी…’ एक ईमेल ने बदल दी युवक की पूरी जिंदगी, वायरल हुआ पोस्ट

सोशल मीडिया पर इस समय एक युवर की कहानी काफी चर्चा में है। ट्रेन से घर जा रहे एक व्यक्ति की लाइफ कुछ ही मिनटों में बदल गई। जब सफर के दौरान उनके फोन पर एक ईमेल आया, जिसमें उसकी नौकरी जाने की जानकारी दी गई थी। लिंक्डइन पर शेयर की गई ये घटना सोशल मीडिया पर तेजी से वायरल हो रही है। लिंक्डइन यूजर पल्लबी मलिक ने बताया कि सफर के दौरान उनकी मुलाकात एक यात्री से हुई, जिसके साथ उन्होंने परिवार, करियर और आने वाले दिनों की योजनाओं पर लंबी बातचीत की। सब कुछ नॉर्मल चल रहा था, लेकिन तभी उसके फोन पर आया एक नोटिफिकेशन माहौल को पूरी तरह बदल गया। ये घटना कॉर्पोरेट दुनिया में नौकरी और भविष्य से जुड़ी अनिश्चितताओं को एक बार फिर सामने लेकर आई।

पल्लबी मलिक ने बताया कि सफर के दौरान वह व्यक्ति काफी खुश और उत्साहित था। उसने अपने नए घर, उसकी ईएमआई और इस साल अपने माता-पिता को चार धाम यात्रा पर ले जाने के सपने के बारे में बात की। उसे उम्मीद थी कि उसकी जिंदगी अब सही दिशा में आगे बढ़ रही है।

अचानक आया एक मैसेज

पल्लबी मलिक ने अपनी पोस्ट में लिखा, “पिछले शुक्रवार को ट्रेन यात्रा के दौरान मेरी मुलाकात एक व्यक्ति से हुई। अगले कुछ घंटों तक हमारी ज़िंदगी से जुड़े कई विषयों पर बातचीत होती रही। उसने अपने नए घर, उसकी भारी ईएमआई और इस साल अपने माता-पिता को चार धाम यात्रा पर ले जाने की योजना के बारे में बताया।” मलिक के मुताबिक, वह व्यक्ति अपने माता-पिता के साथ कुछ समय बिताने के लिए घर जा रहा था। बातचीत के दौरान अचानक उस व्यक्ति के फोन पर एक नोटिफिकेशन आया। मलिक ने बताया कि जैसे ही उसने संदेश देखा, उसके चेहरे के भाव पूरी तरह बदल गए।

खत्म हो गई एक्साईटमेंट

उन्होंने लिखा, “उसने अपना फोन देखा और कुछ ही सेकंड में उसका चेहरा उतर गया। मैंने उससे पूछा, ‘क्या सब ठीक है?’ इस पर उसने मेरी ओर देखा और कहा, ‘मुझे लगता है कि मेरी नौकरी चली गई है।’” लिंक्डइन पोस्ट के अनुसार, उस व्यक्ति को जो संदेश मिला था, वह नौकरी से निकाले जाने की सूचना वाला ईमेल था। मलिक ने बताया कि एक पल में उसकी खुशी और उत्साह चिंता और तनाव में बदल गया। कुछ देर पहले तक वह अपने माता-पिता से मिलने को लेकर बेहद उत्साहित था, लेकिन ईमेल पढ़ने के बाद उसकी सबसे बड़ी चिंता यह बन गई कि वह उन्हें अपनी नौकरी जाने की खबर कैसे बताएगा।

मलिक ने लिखा, “घर वही था, ईएमआई भी वही थी और जिम्मेदारियां भी नहीं बदली थीं, लेकिन नौकरी अब नहीं रही थी।” उन्होंने आगे कहा कि जिन लोगों से मिलने के लिए वह बेसब्री से इंतजार कर रहा था, वही लोग अचानक उसके लिए चिंता और डर की वजह बन गए।

सोशल मीडिया पर लोगों ने किया कमेंट

इस पोस्ट ने सोशल मीडिया पर कई लोगों को इमोशनल कर दिया। कई यूजर्स ने नौकरी जाने के बाद होने वाले मेंटल और फाइनेंशनल दबाव पर अपनी राय शेयक की। एक यूजर ने लिखा, “एक ईमेल आपकी सबसे खुशहाल यात्रा को पलभर में सबसे मुश्किल सफर में बदल सकता है।” वहीं, दूसरे यूजर ने कहा, “ये बेहद दुखद है। एक पल पहले सब कुछ सामान्य लगता है और अगले ही पल पूरी तस्वीर बदल जाती है। जिंदगी कब करवट ले ले, कोई नहीं जानता।” कई लोगों ने कॉर्पोरेट दुनिया की अनिश्चितता पर चिंता जताई, जबकि कुछ ने उम्मीद जताई कि वह व्यक्ति जल्द ही नई नौकरी हासिल कर इस कठिन दौर से बाहर निकल आएगा।