EPFO: सैलरी ₹25,000 है तो तुरंत करें यह काम! EPFO के नए नियम से होगा बड़ा फायदा, जानें स्टेप-बाय-स्टेप प्रोसेस

EPFO Wage Limit Hike: केंद्र सरकार ने बीतें दिनों कर्मचारियों की मिनिमम सैलरी को लेकर एक बड़ा ऐलान किया था। कर्मचारी भविष्य निधि संगठन के तहत अनिवार्य सामाजिक सुरक्षा कवरेज के लिए मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 प्रति माह कर दिया गया। 17 सितंबर से लागू हुए इस फैसले के बाद लगभग 51 लाख से अधिक नए कर्मचारियों को अब प्रोविडेंट फंड, पेंशन और इंश्योरेंस (EDLI) के दायरे में लाया जाएगा।

वैसे सिर्फ ₹25,000 से कम वेतन होना ही पात्रता की एकमात्र गारंटी नहीं है। कर्मचारियों को संबंधित योजनाओं के नियमों और शर्तों को पूरा करना होगा। आइए विस्तार से समझते हैं कि इस नई लिमिट का आपको कैसे फायदा मिलेगा और आप अपनी पात्रता कैसे चेक कर सकते हैं।

नए नियम के तहत कौन-कौन हो सकता है शामिल?

यह बदलाव मुख्य रूप से उन कर्मचारियों के लिए सबसे ज्यादा फायदेमंद है, जो पहले सिर्फ इसलिए EPF कवरेज से बाहर थे क्योंकि उनका मूल वेतन (Basic Salary + DA) ₹15,000 प्रति माह से अधिक था।

श्रम मंत्रालय के अनुसार, जिन कर्मचारियों का वेतन ₹15,000 से ₹25,000 के बीच है और वे संबंधित शर्तों को पूरा करते हैं, उन्हें अब EPF के तहत नामांकित किया जा सकता है। जो कर्मचारी पहले से ही EPF के सदस्य हैं, उनका योगदान उनके लागू वेज बेस और सदस्यता की स्थिति पर निर्भर करेगा।

EPF, EPS और EDLI में कैसे कराएं अपना नामांकन?

कर्मचारी व्यक्तिगत रूप से किसी अलग सार्वजनिक फॉर्म के जरिए तीनों योजनाओं में सीधे रजिस्ट्रेशन नहीं कर सकते। इसके लिए नियोक्ता को ही प्रक्रिया पूरी करनी होती है:

एलिजिबिलिटी चेक करें: सबसे पहले यह पक्का करें कि आपका मासिक वेतन ₹25,000 से अधिक नहीं है और आप योजना की अन्य शर्तों को पूरा करते हैं।

HR या पेरोल टीम से संपर्क करें: अपने नियोक्ता की HR या अकाउंट्स टीम से संपर्क करें ताकि वे आपकी पात्रता सत्यापित कर आपका एनरोलमेंट शुरू कर सकें।

जरूरी दस्तावेज दें: अपनी पहचान, रोजगार विवरण, आधार विवरण और बैंक खाते की जानकारी नियोक्ता को सौंपें।

कंट्रिब्यूशन वेरिफाई करें: नामांकन पूरा होने के बाद अपनी सैलरी स्लिप और EPFO पासबुक चेक करें ताकि यह पक्का हो सके कि पीएफ कटौती और योगदान सही से दर्ज हो रहा है।

EPF, EPS और EDLI से आपको क्या-क्या फायदे मिलेंगे?

योजना का नाम मुख्य लाभ
कर्मचारी भविष्य निधि (EPF)कर्मचारी और नियोक्ता के योगदान और उस पर मिलने वाले ब्याज के जरिए रिटायरमेंट के लिए बड़ा फंड बनता है।
कर्मचारी पेंशन योजना (EPS) अर्हता सेवा और पेंशन नियमों के आधार पर पात्र सदस्यों को आजीवन पेंशन मिलती है।
कर्मचारी जमा सम्बद्ध बीमा (EDLI) EPF सदस्यता से जुड़ा मुफ्त जीवन बीमा कवर, जिसके तहत अनहोनी की स्थिति में नॉमिनी को क्लेम की राशि मिलती है।

क्या अब आपकी PF कटौती बढ़ जाएगी?

नई वेज सीलिंग लागू होने से पात्र कर्मचारियों के योगदान की गणना के लिए वेतन आधार बढ़ सकता है। नए ढांचे के तहत, अंशदान के लिए अधिकतम वेतन सीमा ₹25,000 या कर्मचारी का वास्तविक वेतन जो भी कम हो वो मानी जाएगी।

इस गणित को ऐसे समझिए, अगर आपके ₹25,000 के पूरे वेतन आधार पर 12% पीएफ कटता है, तो कर्मचारी का मासिक योगदान ₹3,000 होगा। नियोक्ता का 12% योगदान नियमानुसार EPF और EPS में बंटेगा, जबकि EDLI का प्रीमियम अलग से पूरी तरह नियोक्ता द्वारा दिया जाएगा।

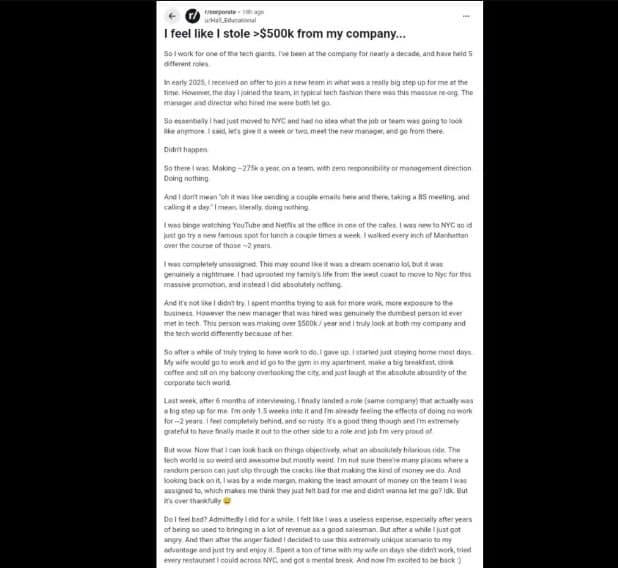
‘मुझे ऐसा लगता है जैसे मैंने अपनी कंपनी से 4.7 करोड़ चुराए हैं’, टेक कर्मचारी ने 2 साल तक कुछ काम न करने पर कही बड़ी बात

एक टेक कर्मचारी ने यह दावा करके इंटरनेट यूजर्स को हैरान कर दिया है कि उसने लगभग दो साल तक काम पर लगभग कुछ भी न करते हुए 275,000 डॉलर (करीब 2.6 करोड़ रुपये) की सालाना सैलरी कमाई। कर्मचारी का अनुमान है कि इस दौरान उसे 500,000 डॉलर (लगभग 4.7 करोड़ रुपये) से ज्यादा का भुगतान किया गया, जबकि उसके पास लगभग कोई जिम्मेदारी नहीं थी।

रेडिट पोस्ट वायरल

रेडिट (Reddit) पर एक पोस्ट में उसने बताया कि दुनिया की सबसे बड़ी टेक्नोलॉजी कंपनियों में से एक में एक बड़ा प्रमोशन कैसे एक अप्रत्याशित मोड़ पर आ गया। कंपनी में अचानक हुए पुनर्गठन (restructuring) के कारण उसके पास न तो कोई सार्थक काम बचा और न ही उसे मैनेजमेंट से कोई स्पष्ट दिशा-निर्देश मिले।

रेडिट के ‘r/corporate’ सबरेडिट पर अपना अनुभव साझा करते हुए कर्मचारी ने कहा- “मुझे ऐसा लगता है जैसे मैंने अपनी कंपनी से 500,000 डॉलर से ज्यादा चुरा लिए हैं।” उसने बताया कि उसने कंपनी में लगभग एक दशक बिताया और इस दौरान पांच अलग-अलग भूमिकाएं निभाईं। हालांकि 2025 की शुरुआत में जो उसके करियर का एक अहम पड़ाव होना चाहिए था, वह अनिश्चितता के एक लंबे दौर में बदल गया।

रेडिट यूजर के अनुसार- उसे एक नई टीम में शामिल होने का ऑफर मिला, जो उसके करियर में एक बड़ा कदम था। लेकिन जिस दिन उसने नई टीम जॉइन की उसी दिन कंपनी में बड़े पैमाने पर पुनर्गठन हुआ, जिसके चलते वे मैनेजर और डायरेक्टर दोनों ही कंपनी छोड़कर चले गए, जिन्होंने उसे काम पर रखा था।

jobb

इस मौके के लिए अपने परिवार को वेस्ट कोस्ट से न्यूयॉर्क शहर ले जाने के बाद उन्होंने एक-दो सप्ताह इंतजार करने का फैसला किया कि नई लीडरशिप के तहत टीम कैसे काम करेगी। हालांकि हालात वैसे नहीं सुधरे जैसी उन्होंने उम्मीद की थी। उन्होंने लिखा- “तो वहां मैं था। साल के लगभग 275,000 डॉलर कमा रहा था एक ऐसी टीम में जहां कोई जिम्मेदारी या मैनेजमेंट का कोई दिशा-निर्देश नहीं था। बस कुछ नहीं कर रहा था।”

ऑफिस के कैफे में बैठकर यूट्यूब और नेटफ्लिक्स देखते थे

कर्मचारी ने बताया कि उनका अनुभव सिर्फ कम काम या कभी-कभार होने वाली मीटिंग्स से कहीं बढ़कर था। उन्होंने बताया कि वे अपने काम के घंटों में ऑफिस के कैफे में बैठकर यूट्यूब और नेटफ्लिक्स देखते थे। न्यूयॉर्क शहर के मशहूर रेस्तरां ढूंढ़ते थे और मैनहट्टन में घूमते-फिरते थे। भले ही यह सुनने में एक बहुत ही शानदार स्थिति लगे, लेकिन उन्होंने कहा कि किसी उद्देश्य का न होना धीरे-धीरे उनके लिए निराशा का कारण बन गया।

रेडिट यूजर ने यह भी बताया कि शुरुआत में उन्होंने सार्थक काम पाने और बिजनेस को बेहतर ढंग से समझने के लिए कई कोशिशें कीं। हालांकि उनका कहना है कि नए मैनेजर की तरफ से कोई खास दिशा-निर्देश नहीं मिले, जिसकी वजह से वे अपने काम से पूरी तरह अलग-थलग महसूस करने लगे।

आखिरकार उसने काम खोजने की नियमित कोशिशें बंद कर दीं और ज्यादातर दिन घर पर ही रहने लगा। उसने बताया कि वह अपने अपार्टमेंट के जिम में समय बिताता था, तरह-तरह के नाश्ते तैयार करता था, बालकनी में बैठकर शहर के नजारे देखते हुए कॉफी पीता था और कॉर्पोरेट जीवन की बेतुकी बातों के बारे में सोचता रहता था।

इस अनुभव ने टेक्नोलॉजी इंडस्ट्री के प्रति उसके नजरिए को भी बदल दिया। उसने कहा कि उसे इस बात से काफी हैरानी हुई कि कोई कर्मचारी इतने लंबे समय तक बिना किसी काम (बिना किसी असाइनमेंट) के रह सकता है और फिर भी उसे अच्छी-खासी सैलरी मिलती रहती है।

टेक कर्मचारी का कहना है कि आखिरकार उसे एक बेहतर रोल मिल गया

इन अजीब हालात के बावजूद कर्मचारी ने तय किया कि वह इस अनचाहे ब्रेक का अपने फायदे के लिए इस्तेमाल करेगा। कई महीनों तक इंटरव्यू देने के बाद उसे हाल ही में उसी कंपनी में एक और पद मिल गया, जिसे उसने अपने करियर में एक बड़ी तरक्की बताया। हालांकि वह इस नए मौके को लेकर उत्साहित था, लेकिन लगभग दो साल तक बिना किसी काम के रहने के बाद फिर से एक चुनौतीपूर्ण रोल में लौटना काफी मुश्किल साबित हुआ।

उन्होंने लिखा, “मुझे यहां आए अभी सिर्फ डेढ़ हफ्ता ही हुआ है और मुझे लगभग 2 साल तक कोई काम न करने का असर अभी से महसूस होने लगा है। मुझे लग रहा है कि मैं काफी पीछे छूट गया हूं और मेरी कार्यक्षमता भी काफी कम हो गई है।” फिर भी उन्होंने कहा कि वे खुश हैं कि उन्हें एक ऐसी भूमिका मिल गई है, जहां वे सार्थक योगदान दे सकते हैं और फिर से कुछ नया सीख सकते हैं।

जब उनसे पूछा गया कि क्या उन्हें बिना ज्यादा काम किए सैलरी लेने पर कोई गिल्ट महसूस हुआ तो उन्होंने माना कि शुरुआत में उन्हें लगा जैसे वे कंपनी पर एक ‘बेवजह का खर्च’ बन गए हैं। ऐसा इसलिए था क्योंकि इससे पहले एक सेल्सपर्सन के तौर पर वे कंपनी के लिए काफी रेवेन्यू (कमाई) लाते थे।

हालांकि समय के साथ उनका यह अपराधबोध गुस्से में बदल गया और फिर उन्होंने स्थिति को स्वीकार कर लिया। आखिरकार उन्होंने इस समय का भरपूर फायदा उठाने का फैसला किया—अपनी पत्नी के साथ अच्छा समय बिताया, न्यूयॉर्क के अलग-अलग रेस्तरां में खाना चखा और खुद को एक बहुत जरूरी मानसिक ब्रेक दिया।

उन्होंने आगे कहा कि इस अनुभव ने उन्हें कॉर्पोरेट टेक्नोलॉजी नौकरियों के बारे में एक अलग नजरिया दिया है। यहां कर्मचारी कभी-कभी कंपनी की व्यवस्था की कमियों के बीच ऐसे छिप सकते हैं कि किसी को पता ही नहीं चलता कि उनकी जिम्मेदारियां क्या हैं।

पोस्ट के अंत में उन्होंने पाठकों को अपने सवाल पूछने के लिए इनवाइट किया। बाद में एक एडिट में उन्होंने अपने जैसे अनुभव साझा करने वाले लोगों को धन्यवाद दिया और कहा कि उनकी कहानियां सुनकर उन्हें अपनी स्थिति के बारे में बेहतर महसूस हुआ।

रेडिट यूजर्स ने अपने मिलते-जुलते अनुभव साझा किए

इस कर्मचारी की कहानी पढ़ने के बाद कई रेडिट यूजर्स ने अपने विचार साझा किए। कुछ लोगों को इस स्थिति से जलन हुई तो कुछ ने इस बात पर चिंता जताई कि कोई सार्थक काम न होने से मानसिक स्वास्थ्य पर बुरा असर पड़ सकता है। एक यूजर ने कहा, “न्यूयॉर्क में इधर-उधर घूमना किसी सपने जैसा लगता है, लेकिन अगर मेरे हफ्ते में 2 दिन से ज्यादा समय खाली निकल जाए तो मैं पागल होने लगता हूं।”

एक दूसरे यूजर ने कहा, “मैं खुद टेक इंडस्ट्री में काम करता हूं और पूरे दिन व्यस्त रहता हूं, इसलिए आप मेरी ‘ड्रीम जॉब’ जी रहे हैं! बस फर्क इतना है कि अगर मैं आपकी जगह होता तो उस खाली समय का इस्तेमाल अपनी स्किल्स को बेहतर बनाने और नए सर्टिफिकेशन लेने में करता।”

एक तीसरे यूजर ने कहा, “मैं यहां कुछ पूछने नहीं आया हूं, बस इतना कहना चाहता हूं कि ‘मेरे साथ भी ऐसा ही हुआ है!’ कुछ समय तक तो मजा आता है, लेकिन फिर यह निराशाजनक लगने लगता है। मुझे अभी एक प्रमोशन मिला है और मैं थोड़ा घबराया हुआ हूं क्योंकि अब मुझे सच में काम करना पड़ेगा, लेकिन साथ ही मुझे कुछ नया सीखने और असली काम करने का मौका भी मिलेगा! और हां, अब यह पूरी तरह से रिमोट (घर से काम) नहीं है, बल्कि हाइब्रिड है, जिसे लेकर मैं काफी उत्साहित हूं! और सबसे अच्छी बात यह है कि मैं यूरोप जा रहा हूं।”


अगले साल कितनी होगी सैलरी हाइक? Aon सर्वे में आया ये आंकड़ा, जानिए किन सेक्टरों में होगी बंपर बढ़ोतरी

Salary Hike Projection: वैश्विक स्तर पर भू-राजनीतिक अनिश्चितताओं और ट्रेड रिस्क के बावजूद भारत में कर्मचारियों के लिए अच्छी खबर सामने आई है। ग्लोबल प्रोफेशनल सर्विसेज फर्म Aon plc के ‘Annual Salary Increase and Turnover Survey for India 2026-27’ के मुताबिक, अगले वित्त वर्ष में देश में औसत सैलरी हाइक 9.1% रहने का अनुमान है, जो कि पिछले साल के 9% से मामूली रूप से ज्यादा है। मजबूत घरेलू खपत और निरंतर निवेश के कारण देश में बिजनेस कॉन्फिडेंस बना हुआ है।

किन सेक्टरों में मिलेगी सबसे ज्यादा सैलरी हाइक?

सर्वे के अनुसार, सभी सेक्टरों में एक जैसी बढ़ोतरी नहीं होगी। कुछ खास सेक्टर्स टैलेंट की मांग और ग्रोथ के चलते सबसे आगे रहने वाले हैं:

NBFC: नॉन-बैंकिंग फाइनेंशियल कंपनियां 10.1% की सबसे ऊंची सैलरी ग्रोथ के साथ सूची में सबसे आगे रहेंगी।

एनर्जी: ऊर्जा सेक्टर में वेतन वृद्धि औसतन 9.9% तक रहने की उम्मीद है।

रियल एस्टेट और इंफ्रास्ट्रक्चर: इस क्षेत्र में कर्मचारियों को 9.8% तक की सैलरी हाइक मिल सकती है।

एट्रिशन रेट और टैलेंट की जंग

कंपनियों के बजट स्थिर होने के बावजूद कर्मचारियों के नौकरी छोड़ने का सिलसिला बढ़ा है। ओवरऑल एट्रिशन रेट बढ़कर 2026 में 18% पर पहुंच गया है, जो कि 2025 में 16.2% और 2024 में 17.1% था। इससे यह साफ होता है कि कुशल और अनुभवी टैलेंट को अपने पास रोके रखने के लिए कंपनियों के बीच मुकाबला काफी कड़ा बना हुआ है।

AI स्किल्स और अपस्किलिंग का दौर: मिल रहा है तगड़ा प्रीमियम

डे-टू-डे वर्क में आर्टिफिशियल इंटेलिजेंस (AI) की गहरी पैठ और तेजी से बदलते ट्रेंड्स का असर सैलरी और रिक्रूटमेंट पर साफ दिख रहा है। रूटीन कामकाज में एआई प्रोडक्टिविटी टूल्स का इस्तेमाल करने वाली कंपनियां 2025 के 46.1% से बढ़कर 56% हो गई हैं। करीब 60% एंप्लॉयर अपने कर्मचारियों के अपस्किलिंग को प्राथमिकता दे रहे हैं। AI, मशीन लर्निंग और डेटा साइंस के प्रोफेशनल्स के लिए कंपनियां सामान्य से लगभग 10% अधिक पे-प्रीमियम दे रही हैं।

वेज कोड और पेरोल कॉस्ट का असर

सर्वे के मुताबिक, 65.4% एंप्लॉयर पूरी तरह से नए वेज कोड का पालन कर रहे हैं, जबकि 20.9% कंपनियां अगले छह महीनों में इसके अनुपालन की उम्मीद कर रही हैं। वैसे लगभग 42.8% कंपनियों को अंदेशा है कि इससे उनकी पेरोल लागत कम से कम 1% तक बढ़ सकती है, जिसके लिए उन्हें अपने रिवॉर्ड स्ट्रक्चर को समझदारी से री-अलाइन करना होगा।

अब मिलेगी ₹12,500 मंथली पेंशन! वेज सीलिंग हाइक के बाद EPS नियमों पर EPFO ने दिया ये बड़ा अपडेट

EPFO Pension Rules: कर्मचारी भविष्य निधि संगठन ने अनिवार्य कवरेज के लिए मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 कर दिया है। इस फैसले से कर्मचारियों को रिटायरमेंट के बाद ₹12,500 तक की मंथली पेंशन का लाभ मिलने का रास्ता साफ हो गया है। श्रम एवं रोजगार मंत्रालय के अनुसार, इस कदम से देश के 51 लाख से अधिक अतिरिक्त कर्मचारियों को पेंशन और सामाजिक सुरक्षा का फायदा मिलेगा।

इसी बीच पेंशन पात्रता को लेकर उठ रहे सवालों के बीच EPFO ने सोशल मीडिया प्लेटफॉर्म X पर पोस्ट जारी कर कर्मचारी पेंशन योजना (EPS) की सदस्यता के नए नियमों को पूरी तरह से स्पष्ट कर दिया है।

EPFO ने EPS सदस्यता के लिए क्या नियम तय किए हैं?

EPFO के अनुसार, पेंशन योजना (EPS) में शामिल होने के लिए दो मुख्य शर्तें और नियम तय किए गए हैं:

सैलरी ₹25,000 या उससे कम होने पर: अगर किसी कर्मचारी का मूल वेतन और महंगाई भत्ता (DA) मिलाकर ₹25,000 या उससे कम है, तो उसके लिए EPS की सदस्यता अनिवार्य है और उसकी सैलरी से पेंशन अंशदान काटा जाएगा।

सैलरी ₹25,000 से अधिक होने पर: अगर किसी नए कर्मचारी का मासिक वेतन ₹25,000 से अधिक है और वह पहले कभी EPS का सदस्य नहीं रहा है, तो वह EPS का पात्र नहीं होगा और उसके वेतन से EPS के लिए कोई कटौती नहीं की जाएगी।

(नोट: इसका मतलब यह है कि केवल सैलरी का आंकड़ा ही पात्रता तय नहीं करता, बल्कि कर्मचारी का पुराना EPS रिकॉर्ड भी यह तय करने में अहम भूमिका निभाता है कि वह पेंशन पाने का हकदार है या नहीं।)

EPF और EPS में कैसे बंटता है एंप्लॉयर का योगदान?

नौकरीपेशा कर्मचारियों के लिए PF और पेंशन दो अलग-अलग घटक हैं। नियम के मुताबिक कंपनी कर्मचारी के वेतन का कुल 12% हिस्सा ईपीएफ फंड में योगदान करती है। इस 12% योगदान को दो भागों में बांटा जाता है:

8.33% हिस्सा: कर्मचारी पेंशन योजना (EPS) में जमा होता है।

शेष 3.67% हिस्सा: कर्मचारी के भविष्य निधि (EPF) खाते में जमा किया जाता है।

कैलकुलेशन का गणित: अगर किसी कर्मचारी की पेंशन योग्य सैलरी ₹25,000 प्रति माह है, तो कंपनी का कुल 12% योगदान ₹3,000 बनता है। इसमें से:

EPS (पेंशन फंड): 8.33% के हिसाब से ₹2,082.50 जाएंगे।

EPF (फंड खाता): बचा हुआ ₹917.50 ईपीएफ खाते में जमा होगा।

EPS अंशदान न कटने या गलत कटने पर क्या करें?

EPFO ने कर्मचारियों को सलाह दी है कि अगर ₹25,000 या उससे कम सैलरी होने के बावजूद उनका EPS अंशदान नहीं काटा जा रहा है, या अपात्र होने के बाद भी कटौती की जा रही है, तो वे ये कदम उठाएं:

पहले नियोक्ता से संपर्क करें: अपने HR या सैलरी विभाग से संपर्क करके अपनी पिछली EPS सदस्यता हिस्ट्री और पात्रता की जांच करवाएं।

EPFiGMS पोर्टल पर शिकायत दर्ज करें: अगर नियोक्ता स्तर पर समस्या का समाधान नहीं होता है, तो कर्मचारी ईपीएफओ के आधिकारिक EPFiGMS पोर्टल पर जाकर अपनी ऑनलाइन शिकायत दर्ज करा सकते हैं।

ड्राइवर को 53,000 रुपये महीना देने पर बोले अंकुर वारिकू, बताया इसे ‘बेहतरीन निवेश’ क्यों मानते हैं

नौकरी की शुरुआत अक्सर सैलरी से होती है, लेकिन कई बार सालों के साथ रिश्ता सिर्फ काम और पैसे तक सीमित नहीं रहता। लेखक और उद्यमी अंकुर वारिकू ने अपने परिवार के ड्राइवर दयानंद की कहानी शेयर करते हुए कुछ ऐसा ही अनुभव बताया। दयानंद पिछले 13 साल से उनके परिवार के साथ हैं और इस दौरान उनकी भूमिका एक ड्राइवर से बढ़कर भरोसेमंद साथी जैसी हो गई।

13 साल पहले 15 हजार थी सैलरी

वारिकू के मुताबिक, दयानंद ने करीब 13 साल पहले उनके परिवार के साथ 15,000 रुपये महीने की सैलरी पर काम शुरू किया था। आज उन्हें 53,350 रुपये प्रति माह मिलते हैं। इसके अलावा उनके परिवार को हेल्थ इंश्योरेंस, दिवाली पर एक महीने की अतिरिक्त सैलरी और एक स्कूटी जैसी सुविधाएं भी दी जाती हैं।

ड्राइवर से बढ़कर परिवार का भरोसेमंद सदस्य

वारिकू ने बताया कि समय के साथ दयानंद का काम सिर्फ गाड़ी चलाने तक नहीं रहा। वह परिवार के बच्चों को उनकी क्लास और दूसरी गतिविधियों तक ले जाते हैं, जरूरी काम संभालते हैं और घर की डुप्लीकेट चाबियां भी उनके पास रहती हैं।

यानी परिवार ने उन्हें सिर्फ कर्मचारी नहीं, बल्कि ऐसा व्यक्ति माना जिस पर घर और परिवार की सुरक्षा को लेकर आंख बंद करके भरोसा किया जा सके।

सुबह 4:30 बजे उठना और समय की पाबंदी

वारिकू ने दयानंद की दिनचर्या और काम के प्रति रवैये की भी तारीफ की। उनके अनुसार, दयानंद सुबह करीब 4:30 बजे उठते हैं और रात 8:30 बजे तक सो जाते हैं। वह समय के बेहद पाबंद हैं और काम में कभी देर नहीं करते। उनकी जिम्मेदारी और सकारात्मक रवैये ने परिवार का भरोसा और मजबूत किया।

‘वह हमारा समय और मानसिक तनाव बचाते हैं’

वारिकू के मुताबिक, दयानंद की अहमियत सिर्फ उनके द्वारा किए जाने वाले काम में नहीं है। वह परिवार के कई रोजमर्रा के काम संभालकर उनका समय और मानसिक बोझ कम करते हैं। इसी वजह से वारिकू ने उन्हें परिवार के पैसों का सबसे अच्छा निवेश बताया। उनका कहना था कि मेहनती लोगों के साथ उदार होना जिंदगी में आगे बढ़ने के सबसे भरोसेमंद तरीकों में से एक है।

सोशल मीडिया पर लोगों ने पूछ लिया- निवेश किसका?

वारिकू की पोस्ट को जहां कई लोगों ने पसंद किया, वहीं कुछ यूजर्स ने उनके ‘इन्वेस्टमेंट’ वाले नजरिए पर सवाल भी उठाए। एक यूजर ने कहा कि असल निवेश दयानंद का है, जिन्होंने 13 साल तक लगातार मेहनत करके यह भरोसा कमाया। उसके मुताबिक, हर दिन अपनी जिम्मेदारी निभाना और परिवार का विश्वास बनाए रखना दयानंद की असली मेहनत है।

13 साल की वफादारी के बाद 53 हजार पर भी सवाल

एक अन्य यूजर ने यह सवाल उठाया कि 13 साल तक लगातार काम करने और कभी देर न करने वाले कर्मचारी की सैलरी को लेकर ‘उदारता’ की बात क्यों की जा रही है। इस प्रतिक्रिया में सवाल किया गया कि इतने लंबे समय तक सेवा देने के बाद 53,350 रुपये मासिक वेतन वास्तव में कितना उचित है।

असली कहानी सैलरी से ज्यादा भरोसे की है

इस पूरी चर्चा ने एक दिलचस्प सवाल खड़ा कर दिया है क्या लंबे समय तक चलने वाले रोजगार रिश्ते की कीमत सिर्फ सैलरी से तय की जा सकती है? वारिकू के लिए दयानंद भरोसे, जिम्मेदारी और मानसिक सुकून का हिस्सा हैं। वहीं आलोचना करने वालों के लिए यह कहानी कर्मचारी की मेहनत और उसके उचित मेहनताने पर सवाल उठाती है।

अमृतसर में बना मैगी का पहाड़! 1000 पैकेट से तैयार हुआ लंगर, देखें वायरल वीडियो

video: हर नौकरी बदलने पर 30% सैलरी बढ़ना भी पड़ सकता है भारी, जानिए कम पैकेज का खेल

नौकरी बदलते समय सैलरी में बढ़ोतरी होना अक्सर करियर की सफलता जैसा लगता है। लेकिन हर बार मिलने वाला इन्क्रीमेंट आपकी असली मार्केट वैल्यू को नहीं दर्शाता। अगर किसी कर्मचारी ने करियर की शुरुआत कम पैकेज से की है, तो आगे की नौकरियों में भी वही पुरानी सैलरी उसके लिए आधार बन सकती है। ऐसे में प्रतिशत के हिसाब से अच्छी बढ़ोतरी मिलने के बावजूद कमाई बाजार के मुकाबले पीछे रह सकती है। नोएडा की फाउंडर वान्या गोयल ने सोशल मीडिया पर इसी समस्या की ओर ध्यान दिलाया है। उन्होंने समझाया कि 20 या 30 फीसदी की बढ़ोतरी हर बार पर्याप्त नहीं होती, खासकर तब जब शुरुआती पैकेज ही कम हो।

समय के साथ यह अंतर इतना बढ़ सकता है कि कर्मचारी को अपनी मौजूदा सैलरी और बाजार में चल रहे पैकेज के बीच बड़ा फर्क नजर आने लगे। इसलिए करियर में सिर्फ नौकरी बदलना और इन्क्रीमेंट देखना ही काफी नहीं है, बल्कि अपनी सही मार्केट वैल्यू समझना भी जरूरी है।

कम पैकेज से शुरू हुआ सफर बन सकता है लंबा गैप

वान्या गोयल के मुताबिक, कम शुरुआती सैलरी की सबसे बड़ी समस्या सिर्फ उस समय कम कमाई होना नहीं है। असली परेशानी तब शुरू होती है, जब अगली कंपनी भी आपकी पिछली सैलरी को ही नई पेशकश का आधार बना देती है। मान लीजिए किसी व्यक्ति की सैलरी 6 लाख रुपये सालाना है। नौकरी बदलने पर उसे 30 फीसदी बढ़ोतरी के साथ करीब 7.2 लाख का पैकेज मिलता है। अगली बार यही रकम 8.6 लाख और फिर करीब 10.3 लाख तक पहुंच सकती है। कागज पर हर बार अच्छी बढ़ोतरी दिखाई देती है, लेकिन बाजार में उसी भूमिका की सैलरी अगर इससे काफी ज्यादा बढ़ चुकी हो, तो कर्मचारी धीरे-धीरे पीछे रह सकता है।

हर बार इन्क्रीमेंट नहीं, कभी चाहिए Salary Correction

यही वजह है कि गोयल ने कर्मचारियों को सिर्फ प्रतिशत बढ़ोतरी के पीछे भागने से बचने की सलाह दी। उनके मुताबिक, कुछ मामलों में सामान्य इन्क्रीमेंट के बजाय सैलरी करेक्शन की जरूरत होती है। यानी कर्मचारी को यह देखना चाहिए कि उसके अनुभव, जिम्मेदारी और काम के हिसाब से बाजार में उसकी वास्तविक कीमत क्या है।

सिर्फ मेहनत करना काफी नहीं

करियर में आगे बढ़ने के लिए अच्छा काम करना जरूरी है, लेकिन केवल मेहनत करने से हमेशा सही सैलरी मिलना तय नहीं है। गोयल का कहना है कि कर्मचारियों को अपने काम का असर सामने रखना भी आना चाहिए। उन्होंने उपलब्धियों का रिकॉर्ड रखने, काम के नतीजों को आंकड़ों में दिखाने और अपनी जिम्मेदारियों को सही तरीके से पेश करने पर जोर दिया।

अपनी कीमत बताना भी करियर का हिस्सा

कई कर्मचारी अच्छा काम करते हैं, लेकिन अपनी उपलब्धियों के बारे में बात करने या सैलरी पर बातचीत करने में पीछे रह जाते हैं। इसका नुकसान लंबे समय में उनकी कमाई पर पड़ सकता है।गोयल के मुताबिक, कर्मचारियों को अपनी मार्केट वैल्यू समझनी चाहिए, उपलब्धियों को सामने रखना चाहिए और जरूरत पड़ने पर बेहतर पैकेज के लिए बातचीत करनी चाहिए।

View this post on Instagram

30% की बढ़ोतरी हमेशा बड़ी जीत नहीं

हर नौकरी बदलने पर 25 या 30 फीसदी वेतन बढ़ना सुनने में शानदार लग सकता है। लेकिन अगर शुरुआती पैकेज ही बाजार से काफी कम था, तो लगातार प्रतिशत के हिसाब से बढ़ती सैलरी भी आपको वास्तविक मार्केट रेट से पीछे रख सकती है।

Video: बाइक के पीछे लगाया लंबा डंडा, कुत्तों से बचने का अजीब जुगाड़ का वीडियो हुआ वायरल

Zerodha पर ट्रेडिंग शुरू की, 45 मिनट में कमाए ₹12 हजार; फिर ऐसी लगी लत कि माता-पिता की बचत गंवाकर ₹38 लाख के कर्ज में डूबा टेक्नीशियन

शेयर बाजार में जल्दी पैसा कमाने का सपना कई लोगों को ट्रेडिंग की ओर खींचता है। शुरुआत में अगर कुछ मुनाफा मिल जाए, तो बाजार से कमाई का भरोसा और बढ़ जाता है। लेकिन कई बार यही उत्साह धीरे-धीरे ऐसी आदत में बदल जाता है, जिससे बाहर निकलना मुश्किल हो जाता है। सोशल मीडिया यूजर Hemdharpan ने अपने 35 वर्षीय दोस्त की ऐसी ही कहानी साझा की है।

2 लाख की सैलरी और 14 लाख की बचत

Hemdharpan के मुताबिक, उनका दोस्त एक IT प्रोफेशनल था और करीब 2 लाख रुपये महीने कमाता था। उसके पास 14 लाख रुपये की बचत थी। शादीशुदा होने के साथ उसका एक बच्चा भी था। यानी नौकरी, कमाई और सेविंग के मामले में उसकी जिंदगी काफी स्थिर थी।

करीब दो साल पहले एक सहकर्मी ने उसे शेयर बाजार में ट्रेडिंग के बारे में बताया। यहीं से उसकी जिंदगी का एक नया दौर शुरू हुआ।

45 मिनट में 12 हजार का मुनाफा

कहानी के मुताबिक, सहकर्मी ने लंच के दौरान अपना Zerodha अकाउंट दिखाया। उसने Nifty options की इंट्राडे ट्रेडिंग से करीब 45 मिनट में 12 हजार रुपये कमाए थे। यह देखकर टेकie को भी लगा कि बाजार में कम समय देकर अच्छी कमाई की जा सकती है।

शुरुआत में उसे सफलता भी मिली। उसने करीब दो घंटे में 18 हजार रुपये कमाए। इस कमाई ने उसका उत्साह और बढ़ा दिया।

फिर शुरू हुआ नुकसान का सिलसिला

दूसरे महीने बाजार ने उसे बड़ा झटका दिया। उसने कुछ ही मिनटों में करीब 50 हजार रुपये गंवा दिए। पोस्ट के मुताबिक, उसने समय पर stop-loss नहीं लगाया और नुकसान को स्वीकार करने के बजाय उसे वापस पाने की कोशिश शुरू कर दी।

उसने परिवार की बचत से 1 लाख रुपये बाजार में लगा दिए। इसके बाद वह नुकसान की भरपाई के लिए लगातार ट्रेड करने लगा। बताया गया कि वह एक दिन में 30-40 ट्रेड तक करने लगा था।

बचत खत्म हुई तो लिया कर्ज

2024 में शुरू हुई ट्रेडिंग का असर 2025 के मध्य तक दिखने लगा। उसकी करीब 14 लाख रुपये की बचत खत्म हो गई, लेकिन ट्रेडिंग नहीं रुकी। पोस्ट के अनुसार, वह परिवार से ट्रेडिंग छिपाने लगा और काम के बीच भी बाजार पर नजर रखता था।

बचत खत्म होने के बाद उसने तीन बैंकों से पर्सनल लोन लिया। कथित तौर पर उसने इन पैसों के लिए घर की मरम्मत का कारण बताया। बाद में इंस्टेंट लोन ऐप्स से भी पैसे लिए।

38 लाख का नुकसान सामने आया

2025 के आखिर में जब रिकवरी एजेंट घर पहुंचने लगे, तब परिवार को पूरी स्थिति का पता चला। पोस्ट के मुताबिक, 14 लाख रुपये की बचत खत्म होने के अलावा उस पर करीब 24 लाख रुपये का कर्ज भी था। यानी कुल नुकसान करीब 38 लाख रुपये बताया गया।

इसका असर परिवार पर भी पड़ा। बच्चे की स्कूल फीस बाउंस होने की बात सामने आई और उसकी पत्नी बच्चे को लेकर मायके चली गई।

अब कर्ज से निकलने की कोशिश

Hemdharpan के अनुसार, अब वह अपनी आर्थिक स्थिति सुधारने में जुटा है। उसने कार बेच दी है और लोन को संभालने के लिए restructuring plan अपनाया है। यह कहानी सोशल मीडिया पर साझा किए गए एक व्यक्ति के अनुभव पर आधारित है। इससे यह जरूर सामने आता है कि ट्रेडिंग में लगातार नुकसान की भरपाई करने की कोशिश आर्थिक जोखिम को तेजी से बढ़ा सकती है।

Video: पेरिस से मुंबई आते ही लगा बड़ा झटका! 23 साल के निको ने बताईं वो 3 बातें जो कोई नहीं बताता

Salary Management: सैलरी आते ही पैसा खत्म हो जाता है? ये 5 खास फॉर्मूले करेंगे आपकी मदद

Salary Management: हर महीने सैलरी आती है और कुछ ही दिनों में अकाउंट खाली होने लगता है। EMI, किराया, राशन, बच्चों के खर्च, शॉपिंग और बाहर खाने जैसे खर्च मिलकर बजट बिगाड़ देते हैं। महीने के आखिर में बचत के नाम पर कुछ नहीं बचता।

इससे बचने का एक आसान तरीका है सैलरी को मिलते ही 5 अलग-अलग हिस्सों में बांटना। हर हिस्से का एक तय काम होता है। इससे आपको पहले से पता रहता है कि कितना पैसा खर्च करना है और कितना बचाना है।

सैलरी को 5 हिस्सों में कैसे बांटें

इस फॉर्मूले में सैलरी का 50% जरूरी खर्च के लिए रखा जाता है। 20% निवेश, 10% इमरजेंसी फंड, 10% निजी खर्च और 10% बड़े लक्ष्यों के लिए रखा जा सकता है। इसे तीन 30, 50 और 60 हजार अलग-अलग सैलरी के उदाहरण से समझिए।

खर्च का हिस्सा₹30,000 सैलरी₹50,000 सैलरी₹60,000 सैलरी
जरूरी खर्च के लिए 50%₹15,000₹25,000₹30,000
निवेश के लिए 20%₹6,000₹10,000₹12,000
इमरजेंसी फंड 10%₹3,000₹5,000₹6,000
निजी खर्च 10%₹3,000₹5,000₹6,000
बड़े लक्ष्य के लिए 10%₹3,000₹5,000₹6,000
कुल₹30,000₹50,000₹60,000

यह कोई सख्त नियम नहीं है। आप अपनी सैलरी, EMI और परिवार की जरूरत के हिसाब से इन हिस्सों में बदलाव कर सकते हैं।

1. जरूरी खर्च के लिए 50%

सबसे पहले जरूरी खर्च का हिस्सा अलग करना चाहिए। इसमें घर का किराया, EMI, राशन, बिजली-पानी का बिल, बच्चों की फीस और रोजमर्रा की जरूरी चीजें शामिल हो सकती हैं।

अगर आपकी सैलरी ₹50,000 है तो इस हिस्से में करीब ₹25,000 रखे जा सकते हैं। कोशिश करें कि जरूरी खर्च लगातार इससे ऊपर न जाएं। अगर ऐसा हो रहा है तो बजट में कटौती की गुंजाइश तलाशनी चाहिए।

2. निवेश के लिए 20%

दूसरा हिस्सा भविष्य के लिए है। ₹50,000 की सैलरी में इसका मतलब ₹10,000 हर महीने निवेश करना है।

इस पैसे को आपके लक्ष्य और जोखिम के हिसाब से अलग-अलग निवेश विकल्पों में लगाया जा सकता है। मसलन, लंबी अवधि के लक्ष्यों के लिए SIP, जबकि PPF या VPF जैसे विकल्प भी आपकी जरूरत के मुताबिक इस्तेमाल किए जा सकते हैं।

सबसे जरूरी बात यह है कि निवेश सैलरी आने के बाद हो। महीने के आखिर में जो पैसा बचे, उससे निवेश करने की आदत अक्सर काम नहीं करती।

3. इमरजेंसी के लिए 10%

अचानक आने वाले खर्चों के लिए अलग पैसा होना बहुत जरूरी है। इसके लिए सैलरी का 10% अलग रखा जा सकता है। ₹50,000 की सैलरी में यह रकम ₹5,000 महीने होगी। मेडिकल इमरजेंसी, नौकरी जाने या अचानक किसी बड़े जरूरी खर्च के समय ये पैसा काम आ सकता है।

जब तक पर्याप्त इमरजेंसी फंड तैयार न हो जाए, इस रकम को दूसरे खर्चों में इस्तेमाल करने से बचना चाहिए।

4. निजी खर्च के लिए 10%

बजट बनाने का मतलब यह नहीं है कि हर महीने सिर्फ बिल और निवेश ही किया जाए। घूमने-फिरने, मनोरंजन और अपनी पसंद के खर्च के लिए भी पैसा अलग रखना जरूरी है।

₹50,000 की सैलरी में ₹5,000 इस हिस्से में रखे जा सकते हैं। इससे बाहर खाना, फिल्म, छोटी-मोटी शॉपिंग या घूमने जैसे खर्च किए जा सकते हैं।

इसका फायदा यह है कि आपको हर छोटे खर्च के बाद यह नहीं सोचना पड़ेगा कि बजट बिगड़ गया। बस तय सीमा के अंदर खर्च करना होगा।

5. बड़े लक्ष्यों के लिए 10%

पांचवां हिस्सा उन लक्ष्यों के लिए रखें जिन्हें आप आने वाले कुछ सालों में पूरा करना चाहते हैं। इसमें गाड़ी खरीदना, घर का डाउन पेमेंट, बच्चों की पढ़ाई, शादी या कोई बड़ा पर्सनल गोल शामिल हो सकता है।

₹50,000 की सैलरी में इसके लिए ₹5,000 महीने अलग किए जा सकते हैं। जैसे-जैसे सैलरी बढ़े, इस हिस्से को भी बढ़ाया जा सकता है। इमरजेंसी फंड बनने के बाद उस हिस्से को भी निवेश किया जा सकता है।

फॉर्मूले में अपने हिसाब से करें बदलाव

50:20:10:10:10 का यह फॉर्मूला हर व्यक्ति के लिए बिल्कुल एक जैसा नहीं हो सकता। अगर आपकी EMI ज्यादा है तो जरूरी खर्च का हिस्सा बढ़ सकता है। वहीं, कर्ज कम है और आय ज्यादा है तो निवेश का हिस्सा 20% से ऊपर भी रखा जा सकता है।

आखिर में मकसद सिर्फ सैलरी को 5 हिस्सों में बांटना नहीं है। मकसद यह है कि सैलरी आते ही हर रुपये को एक काम दे दिया जाए, ताकि महीने के अंत में यह सवाल न उठे कि पैसा आखिर गया कहां।

शेयर, सोना और बैंक एफडी, इनमें निवेश का इनवेस्टर्स का आखिरी मकसद क्या है?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

8th Pay Commission: कितनी बढ़ेगी सैलरी? DA मर्जर, फिटमेंट फैक्टर और HRA पर ये है बड़े अपडेट्स

8th Pay Commission Salary Hike Updates: केंद्र सरकार के कर्मचारियों और पेंशनभोगियों के लिए आठवें वेतन आयोग को लेकर सरगर्मियां तेज हैं। 3 नवंबर 2025 को गठित हुआ 8वां वेतन आयोग इस समय देशभर में कर्मचारी यूनियनों, पेंशनभोगी संघों, रेलवे और रक्षा बलों के प्रतिनिधियों के साथ परामर्श के दौर में है। हाल ही में चंडीगढ़, चेन्नई और पुडुचेरी में बैठकों के बाद अगले महीने आयोग की टीम बेंगलुरु के दौरे पर जाने वाली है।

वेतन आयोग की सिफारिशें लागू होने पर 1 करोड़ से अधिक कर्मचारियों और पेंशनर्स की सैलरी और पेंशन में बंपर इजाफा होगा। लेकिन सबसे बड़ा सवाल यह है कि आपकी सैलरी कितनी बढ़ेगी और किन-किन घटकों में बड़ा बदलाव होने वाला है?

सैलरी हाइक के ये है 4 मुख्य पिलर

मंत्रिमंडल द्वारा मंजूर की गई टर्म्स ऑफ रेफरेंस (ToR) के तहत आठवां वेतन आयोग कर्मचारियों के वेतन, भत्तों और पेंशन ढांचे की समीक्षा कर रहा है। सैलरी रिवीजन मुख्य रूप से इन 4 घटकों पर निर्भर करेगा:

1. बेसिक पे: इसमें नया वेतन मैट्रिक्स, पे-स्ट्रक्चर और सबसे अहम फिटमेंट फैक्टर शामिल है।

2. भत्ते: महंगाई भत्ता (DA/DR), मकान किराया भत्ता (HRA) और ट्रैवल अलाउंस (TA)।

3. कैश और अन्य लाभ: सालाना इंक्रीमेंट, प्रमोशन, परफॉर्मेंस लिंक्ड इंसेंटिव और रिवॉर्ड।

4. अन्य ढांचागत सुधार: कामकाजी जरूरतें और विभिन्न पदों का युक्तिकरण।

बेसिक पे में महंगाई भत्ते के विलय की मांग क्यों?

कर्मचारी संगठन और पेंशनर्स लगातार मांग कर रहे हैं कि 7वें वेतन आयोग की सिफारिशों के तहत डीए का विलय मूल वेतन में किया जाए। बेसिक सैलरी ही वह आधार है जिससे प्रोविडेंट फंड (PF) योगदान, पेंशन, ग्रेच्युटी और अन्य भत्तों की गणना होती है। अगर डीए को बेसिक पे में मिला दिया जाता है, तो बेसिक सैलरी अपने आप बढ़ जाएगी, जिससे मिलने वाले सभी अन्य भत्ते और रिटायर्मेंट बेनेफिट्स कई गुना बढ़ जाएंगे।

फिटमेंट फैक्टर से ही होगा पूरा खेल

फिटमेंट फैक्टर एक गणितीय गुणांक है, जिसका उपयोग पुराना बेसिक वेतन बदलकर नया बेसिक वेतन तय करने के लिए किया जाता है। 7वें वेतन आयोग में फिटमेंट फैक्टर 2.57 था।

8वें वेतन आयोग में फिटमेंट फैक्टर कितना होगा इस पर फिलहाल आयोग में चर्चा जारी है, लेकिन विश्लेषकों और कर्मचारी यूनियनों की रिपोर्ट के मुताबिक यह 2.28 से लेकर 3.83 के बीच तय हो सकता है। अगर फिटमेंट फैक्टर 3.68 या 3.83 तक जाता है, तो कर्मचारियों की न्यूनतम बेसिक सैलरी में रिकॉर्ड बढ़ोतरी होगी।

HRA में संशोधन: 2017 के बाद पहली बार बदलाव की तैयारी!

नेशनल काउंसिल – जॉइंट कंसल्टेटिव मशीनरी (NC-JCM) और ऑल इंडिया एनपीएस एंप्लाइज फेडरेशन ने आयोग के सामने HRA बढ़ाने की पुरजोर वकालत की है। 2017 के बाद से मकान किराए भत्ते (HRA) की दरों में कोई बड़ा बदलाव नहीं हुआ है, जबकि शहरों में कमरों और मकानों का किराया काफी बढ़ चुका है।

कर्मचारी संगठनों का प्रस्ताव है कि शहरों की कैटेगरी के हिसाब से HRA को X श्रेणी के शहरों के लिए 36%, Y श्रेणी के लिए 24% और Z श्रेणी के शहरों के लिए 12% किया जाए। साथ ही, जब-जब डीए बढ़े, तब-तब HRA में भी अपने आप बढ़ोतरी का नियम बने।

कब तक लागू होंगी सिफारिशें?

गठन के नियमों के अनुसार आठवें वेतन आयोग को अपनी अंतिम सिफारिशें सौंपने के लिए 18 महीने का वक्त (मई 2027 तक) मिला है। वैसे जानकारों का मानना है कि फरवरी या अप्रैल 2027 के आसपास कुछ अंतरिम सिफारिशों की घोषणा की जा सकती है। पिछले वेतन आयोगों के ट्रेंड को देखें तो आयोग की रिपोर्ट आने के बाद इसे पूरी तरह लागू होने और एरियर जारी होने में 2029 या 2030 तक का समय लग सकता है।