

Jio Platforms IPO: एंकर निवेशकों से जुटाए ₹8110 करोड़, 30 गुना से ज्यादा सब्सक्रिप्शन; कैपिटल ग्रुप और LIC रहे टॉप इनवेस्टर

जियो प्लेटफॉर्म्स लिमिटेड का 30,213 करोड़ रुपये का IPO 21 अक्टूबर को खुलने वाला है। इससे पहले एंकर बुक में कंपनी ने 212 एंकर निवेशकों से 8,109.85 करोड़ रुपये जुटाए। इस ऑफर के लिए संस्थागत निवेशकों की मांग 2.5 लाख करोड़ रुपये से अधिक रही, जो एंकर बुक में उपलब्ध शेयरों की कुल कीमत से 30 गुना से भी ज्यादा है। कंपनी ने एंकर निवेशकों को प्राइस बैंड के ऊपरी स्तर पर 7.24 करोड़ इक्विटी शेयर अलॉट किए। कैपिटल ग्रुप को 725 करोड़ रुपये के शेयर अलॉट हुए। दूसरे नंबर पर लाइफ इंश्योरेंस कॉरपोरेशन ऑफ इंडिया (LIC) रही, जिसे 499.98 करोड़ रुपये के शेयर अलॉट हुए।

एंकर बुक में ब्लैकरॉक, कैपिटल ग्रुप, फिडेलिटी इनवेस्टमेंट्स, टी. रो प्राइस, श्रोडर्स, जेपी मॉर्गन एसेट मैनेजमेंट, फ्रैंकलिन टेंपलटन, इनवेस्को और प्रूडेंशियल जैसी कई बड़ी वैश्विक कंपनियों ने भी हिस्सा लिया। दुनिया के कुछ प्रमुख सॉवरेन वेल्थ फंडों ने भी इस इश्यू में दिलचस्पी दिखाई। इनमें सिंगापुर का GIC, नॉर्वे का नॉर्जेस बैंक इनवेस्टमेंट मैनेजमेंट, अबू धाबी इन्वेस्टमेंट अथॉरिटी (ADIA), कतर इनवेस्टमेंट अथॉरिटी (QIA), PSP इनवेस्टमेंट्स, कैलिफोर्निया स्टेट टीचर्स रिटायरमेंट और फ्लोरिडा रिटायरमेंट सिस्टम शामिल हैं। एंकर बुक में ड्रैगनियर इनवेस्टमेंट ग्रुप, जानूस हेंडरसन और नाइंटी वन जैसे ग्लोबल टेक स्पेशलिस्ट्स ने भी हिस्सा लिया।

भारत से म्यूचुअल फंड कंपनियां, जीवन बीमा कंपनियां और पेंशन फंड बने हिस्सा

भारत की टॉप 10 म्यूचुअल फंड कंपनियों ने भी इस ऑफरिंग में दिलचस्पी दिखाई है। इनमें SBI म्यूचुअल फंड, ICICI प्रूडेंशियल म्यूचुअल फंड, HDFC म्यूचुअल फंड, आदित्य बिड़ला सन लाइफ म्यूचुअल फंड, निप्पॉन इंडिया म्यूचुअल फंड, कोटक महिंद्रा म्यूचुअल फंड शामिल हैं। घरेलू म्यूचुअल फंडों को 25 फंड हाउसेज की 95 स्कीमों के जरिए 2,784.96 करोड़ रुपये के 2.489 करोड़ शेयर मिले। देश की सबसे बड़ी बीमा कंपनियां और पेंशन फंड भी निवेशकों के इस समूह का हिस्सा हैं। इनमें LIC, HDFC लाइफ, SBI लाइफ, SBI पेंशन (NPS ट्रस्ट), HDFC पेंशन, ICICI प्रूडेंशियल और UTI पेंशन जैसी संस्थाएं शामिल हैं।

जीवन बीमा कंपनियों और पेंशन फंडों को 1,089.95 करोड़ रुपये के 97.4 लाख शेयर अलॉट हुए। इसके अलावा, भारत के प्रमुख फैमिली ऑफिसेज- जैसे कि इनाम फैमिली ऑफिस, प्रेमजी इनवेस्ट, जेरोधा फैमिली ऑफिस और HCL फैमिली ऑफिस ने भी जियो प्लेटफॉर्म्स में दिलचस्पी दिखाई है।

Jio Platforms IPO के लिए कितना है प्राइस बैंड

जियो IPO 23 अक्टूबर को बंद होगा। लगभग दो दशकों यानि कि 20 साल बाद रिलायंस इंडस्ट्रीज ग्रुप की किसी कंपनी का IPO आ रहा है। यह साइज के मामले में देश का अब तक का सबसे बड़ा पब्लिक इश्यू है। प्राइस बैंड ₹1065-₹1119 प्रति शेयर है। लॉट साइज 12 शेयर है। IPO में 27 करोड़ नए शेयर जारी होंगे। अलॉटमेंट 26 अक्टूबर को फाइनल हो सकता है। कंपनी की लिस्टिंग NSE और BSE पर 28 अक्टूबर को हो सकती है। एंकर निवेशक IPO में 19 अक्टूबर को बोली लगा सकते हैं।

इस पब्लिक इश्यू में Jio Platforms के कर्मचारियों के लिए 500 करोड़ रुपये के शेयर और इसकी पेरेंट कंपनी रिलायंस इंडस्ट्रीज के पात्र शेयरधारकों के लिए 2,500 करोड़ रुपये के शेयर रिजर्व रखे गए हैं। कंपनी पात्र कर्मचारियों को फाइनल ऑफर प्राइस पर 54 रुपये प्रति शेयर की छूट (डिस्काउंट) के साथ शेयर ऑफर कर रही है। बचे हुए नेट इश्यू में 50 प्रतिशत हिस्सा क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIBs) के लिए, 15 प्रतिशत हिस्सा नॉन इंस्टीट्यूशनल इनवेस्टर्स (NIIs) के लिए और 35 प्रतिशत हिस्सा रिटेल इनवेस्टर्स के लिए रिजर्व रहेगा।

Jio Platforms IPO: ब्रोकरेज पॉजिटव, ₹30213 करोड़ का इश्यू ‘सब्सक्राइब’ करने की सलाह

IPO के पैसे कैसे होंगे इस्तेमाल

जियो प्लेटफॉर्म्स के मुताबिक, IPO में नए शेयरों को जारी कर हासिल होने वाले पैसों का इस्तेमाल मुख्य रूप से कंपनी की टेलिकॉम यूनिट रिलायंस जियो इंफोकॉम के कर्ज को कुछ हद तक या पूरी तरह चुकाने के लिए और सामान्य कॉरपोरेट उद्देश्यों के लिए किया जाएगा। जियो प्लेटफॉर्म्स के कारोबार में टेलिकॉम, डिजिटल सर्विसेज, उद्यम समाधान और उभरते टेक्नोलॉजी इनीशिएटिव शामिल हैं। इसकी टेलिकॉम यूनिट रिलायंस जियो इंफोकॉम लिमिटेड देश में सबसे बड़ी टेलिकॉम कंपनियों में से एक है।

Disclaimer:मनीकंट्रोल, नेटवर्क18 ग्रुप का हिस्सा है। नेटवर्क18 का नियंत्रण इंडिपेंडेट मीडिया ट्रस्ट करता है, जिसकी एकमात्र लाभार्थी रिलायंस इंडस्ट्रीज है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Jio Platforms IPO: एंकर बुक 30 गुना से ज्यादा सब्सक्राइब, ब्लैकरॉक और जेपी मॉर्गन जैसे बड़े नामों ने दिखाई दिलचस्पी

Jio Platforms IPO: रिलायंस ग्रुप की Jio Platforms के IPO को लेकर बड़े निवेशकों में जबरदस्त उत्साह है। कंपनी के ₹8,110 करोड़ के एंकर बुक के मुकाबले 30 गुना से ज्यादा मांग आई है। संस्थागत निवेशकों की कुल बोलियां करीब ₹2.5 लाख करोड़ तक पहुंच गई हैं। इस मामले से जुड़े लोगों के मुताबिक, भारतीय IPO बाजार में इतनी बड़ी मांग पहली बार देखने को मिली है।

इस इश्यू में दुनिया की कई बड़ी निवेश कंपनियों और सरकारी निवेश फंड ने दिलचस्पी दिखाई है। इनमें BlackRock, Fidelity Investments, JPMorgan Asset Management, Franklin Templeton, Invesco और Capital Group जैसे नाम शामिल हैं।

दुनिया के बड़े निवेशक लगा रहे दांव

Jio Platforms के IPO में सिंगापुर के GIC, नॉर्वे के Norges Bank Investment Management, Abu Dhabi Investment Authority और Qatar Investment Authority जैसे बड़े सरकारी निवेश फंड भी दिलचस्पी दिखा रहे हैं।

विदेशी निवेशकों के अलावा भारतीय म्यूचुअल फंड कंपनियां भी पीछे नहीं हैं। देश के टॉप 10 म्यूचुअल फंड हाउस ने इस इश्यू में दिलचस्पी दिखाई है। इनमें SBI Mutual Fund, HDFC Mutual Fund, ICICI Prudential Mutual Fund, Nippon India Mutual Fund और Kotak Mahindra Mutual Fund शामिल हैं।

LIC और बड़ी बीमा कंपनियां भी कतार में

इस IPO में देश की बड़ी बीमा और पेंशन कंपनियां भी निवेश करना चाहती हैं। इनमें LIC, HDFC Life, SBI Life, SBI Pension, HDFC Pension और ICICI Prudential के नाम शामिल हैं।

मामले से जुड़े एक व्यक्ति के मुताबिक, इस इश्यू के लिए कई अरब डॉलर की बोलियां मिली हैं। विदेशी लॉन्ग-टर्म निवेशकों, सरकारी निवेश फंड और पेंशन फंड से बड़ी मांग आई है। टेक्नोलॉजी पर फोकस करने वाले वैश्विक फंड और बड़े फैमिली ऑफिस भी इसमें दिलचस्पी दिखा रहे हैं।

सिर्फ टेलीकॉम कंपनी नहीं है Jio

Jio का कारोबार अब मोबाइल कनेक्टिविटी से आगे बढ़ चुका है। कंपनी ब्रॉडबैंड, क्लाउड, एंटरटेनमेंट और एंटरप्राइज सर्विसेज में भी काम कर रही है।

IPO के बाद निवेशकों को Jio Platforms में सीधे निवेश करने का मौका मिलेगा। अभी यह Reliance Industries की सब्सिडियरी है। करीब ₹2.5 लाख करोड़ की मांग और बड़े निवेशकों की दिलचस्पी से बाजार में उतरने से पहले कंपनी को लेकर मजबूत उत्साह दिख रहा है।

Hindustan Zinc Q2 Results: वेदांता की कंपनी का मुनाफा 142% उछला, रेवेन्यू रिकॉर्ड ₹15093 करोड़ पर पहुंचा

Disclaimer: मनीकंट्रोल, नेटवर्क18 ग्रुप का हिस्सा है। नेटवर्क18 का नियंत्रण इंडिपेंडेट मीडिया ट्रस्ट करता है, जिसकी एकमात्र लाभार्थी रिलायंस इंडस्ट्रीज है।

अब मिलेगी ₹12,500 मंथली पेंशन! वेज सीलिंग हाइक के बाद EPS नियमों पर EPFO ने दिया ये बड़ा अपडेट

EPFO Pension Rules: कर्मचारी भविष्य निधि संगठन ने अनिवार्य कवरेज के लिए मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 कर दिया है। इस फैसले से कर्मचारियों को रिटायरमेंट के बाद ₹12,500 तक की मंथली पेंशन का लाभ मिलने का रास्ता साफ हो गया है। श्रम एवं रोजगार मंत्रालय के अनुसार, इस कदम से देश के 51 लाख से अधिक अतिरिक्त कर्मचारियों को पेंशन और सामाजिक सुरक्षा का फायदा मिलेगा।

इसी बीच पेंशन पात्रता को लेकर उठ रहे सवालों के बीच EPFO ने सोशल मीडिया प्लेटफॉर्म X पर पोस्ट जारी कर कर्मचारी पेंशन योजना (EPS) की सदस्यता के नए नियमों को पूरी तरह से स्पष्ट कर दिया है।

EPFO ने EPS सदस्यता के लिए क्या नियम तय किए हैं?

EPFO के अनुसार, पेंशन योजना (EPS) में शामिल होने के लिए दो मुख्य शर्तें और नियम तय किए गए हैं:

सैलरी ₹25,000 या उससे कम होने पर: अगर किसी कर्मचारी का मूल वेतन और महंगाई भत्ता (DA) मिलाकर ₹25,000 या उससे कम है, तो उसके लिए EPS की सदस्यता अनिवार्य है और उसकी सैलरी से पेंशन अंशदान काटा जाएगा।

सैलरी ₹25,000 से अधिक होने पर: अगर किसी नए कर्मचारी का मासिक वेतन ₹25,000 से अधिक है और वह पहले कभी EPS का सदस्य नहीं रहा है, तो वह EPS का पात्र नहीं होगा और उसके वेतन से EPS के लिए कोई कटौती नहीं की जाएगी।

(नोट: इसका मतलब यह है कि केवल सैलरी का आंकड़ा ही पात्रता तय नहीं करता, बल्कि कर्मचारी का पुराना EPS रिकॉर्ड भी यह तय करने में अहम भूमिका निभाता है कि वह पेंशन पाने का हकदार है या नहीं।)

EPF और EPS में कैसे बंटता है एंप्लॉयर का योगदान?

नौकरीपेशा कर्मचारियों के लिए PF और पेंशन दो अलग-अलग घटक हैं। नियम के मुताबिक कंपनी कर्मचारी के वेतन का कुल 12% हिस्सा ईपीएफ फंड में योगदान करती है। इस 12% योगदान को दो भागों में बांटा जाता है:

8.33% हिस्सा: कर्मचारी पेंशन योजना (EPS) में जमा होता है।

शेष 3.67% हिस्सा: कर्मचारी के भविष्य निधि (EPF) खाते में जमा किया जाता है।

कैलकुलेशन का गणित: अगर किसी कर्मचारी की पेंशन योग्य सैलरी ₹25,000 प्रति माह है, तो कंपनी का कुल 12% योगदान ₹3,000 बनता है। इसमें से:

EPS (पेंशन फंड): 8.33% के हिसाब से ₹2,082.50 जाएंगे।

EPF (फंड खाता): बचा हुआ ₹917.50 ईपीएफ खाते में जमा होगा।

EPS अंशदान न कटने या गलत कटने पर क्या करें?

EPFO ने कर्मचारियों को सलाह दी है कि अगर ₹25,000 या उससे कम सैलरी होने के बावजूद उनका EPS अंशदान नहीं काटा जा रहा है, या अपात्र होने के बाद भी कटौती की जा रही है, तो वे ये कदम उठाएं:

पहले नियोक्ता से संपर्क करें: अपने HR या सैलरी विभाग से संपर्क करके अपनी पिछली EPS सदस्यता हिस्ट्री और पात्रता की जांच करवाएं।

EPFiGMS पोर्टल पर शिकायत दर्ज करें: अगर नियोक्ता स्तर पर समस्या का समाधान नहीं होता है, तो कर्मचारी ईपीएफओ के आधिकारिक EPFiGMS पोर्टल पर जाकर अपनी ऑनलाइन शिकायत दर्ज करा सकते हैं।

EPF vs NPS: हर महीने ₹10,000 का निवेश, 30 साल में कहां तेजी से बढ़ेगा आपका पैसा? समझिए पूरा गणित

EPF vs NPS Return Calculation: रिटायरमेंट के लिए अगले 30 सालों तक हर महीने ₹10,000 का योगदान देना एक बड़ा और सुरक्षित कॉर्पस तैयार कर सकता है। लेकिन कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS) में से कौन सा विकल्प आपको अधिक रिटर्न देगा, यह इस बात पर निर्भर करता है कि आपका पैसा किस तरह इन्वेस्ट और ग्रो हो रहा है।

EPF जहां सरकार द्वारा हर वित्त वर्ष घोषित की जाने वाली निश्चित ब्याज दर पर काम करता है, वहीं NPS का पैसा बाजार से जुड़े एसेट्स जैसे- शेयर बाजार, कॉर्पोरेट बॉन्ड्स और सरकारी प्रतिभूतियों में लगाया जाता है।

अगर आप बिना किसी वार्षिक बढ़ोतरी के 30 सालों तक हर महीने ₹10,000 का योगदान करते हैं, तो आपकी कुल जमा राशि ₹36 लाख होगी। आइए दोनों विकल्पों के गणित और नियमों को विस्तार से समझते हैं:

EPF का गणित: सुरक्षित और निश्चित ब्याज का विकल्प

सरकार ने वित्त वर्ष 2025-26 के लिए EPF पर 8.25% की ब्याज दर तय की है। अगर हम पूरे 30 सालों के लिए 8.25% की औसत वार्षिक ब्याज दर मानकर चलें, तो हर महीने ₹10,000 का निवेश बढ़कर लगभग ₹1.57 करोड़ हो जाएगा।

वैसे यह 8.25% का रिटर्न गारंटीड नहीं है, क्योंकि EPF की ब्याज दरें हर साल सरकार द्वारा संशोधित की जाती हैं। हालांकि, इसका रिटर्न दैनिक बाजार के उतार-चढ़ाव से पूरी तरह सुरक्षित रहता है।

NPS का गणित: बाजार की ताकत और कंपाउंडिंग

NPS में कोई फिक्स रिटर्न की गारंटी नहीं होती। इसमें आपका पैसा आपकी पसंद के अनुसार इक्विटी, कॉर्पोरेट बॉन्ड्स और सरकारी सिक्योरिटीज में बांटा जाता है। ‘एक्टिव चॉइस’ के तहत आप इक्विटी में 75% तक एक्सपोजर ले सकते हैं। बाजार से जुड़े होने के कारण NPS का कॉर्पस EPF की तुलना में काफी अलग और बड़ा हो सकता है।

10% वार्षिक रिटर्न पर: अगर NPS पर औसतन 10% का सालाना रिटर्न मिलता है, तो आपका ₹10,000 का मासिक निवेश 30 साल में बढ़कर लगभग ₹2.26 करोड़ हो जाएगा।

9% वार्षिक रिटर्न पर: अगर रिटर्न 9% रहता है, तो कुल कॉर्पस लगभग ₹1.83 करोड़ बनेगा।

(नोट: पेंशन फंड नियामक PFRDA के अनुसार, NPS का अंतिम फंड बाजार के प्रदर्शन, आपके द्वारा चुने गए एसेट एलोकेशन और एन्युटी खरीदारी के प्रतिशत पर निर्भर करता है।)

रिटायर्मेंट पर पैसे निकालने के नियम: EPF और NPS का अंतररिटायर्मेंट के समय

जमा राशि निकालने के मामले में EPF और NPS के नियम बिल्कुल अलग हैं। EPF मुख्य रूप से एक नियोक्ता से जुड़ा बचत ढांचा है, जिसमें 58 साल की उम्र में रिटायरमेंट पर जमा हुई पूरी 100% राशि एकमुश्त निकाली जा सकती है। इसके अलावा, नौकरी के दौरान घर खरीदने, बच्चों की शिक्षा, शादी या बीमारी जैसी विशेष जरूरतों के लिए शर्तों के तहत आंशिक निकासी का विकल्प भी मिलता है।

दूसरी ओर, NPS एक स्वतंत्र और फ्लेक्सिबल पेंशन खाता है, जो रिटायरमेंट पर नियमित आय देने के उद्देश्य से डिजाइन किया गया है। NPS के नियमों के तहत रिटायरमेंट के समय कुल कॉर्पस का अधिकतम 60% हिस्सा ही एकमुश्त निकाला जा सकता है, जबकि कम से कम 40% राशि से एन्युटी खरीदना अनिवार्य होता है ताकि जीवनभर पेंशन मिलती रहे। इसमें भी गंभीर बीमारी या बच्चों की उच्च शिक्षा/शादी जैसी विशेष परिस्थितियों में सीमित आंशिक निकासी की अनुमति दी जाती है।

टैक्स छूट और नियम

EPF पर टैक्स: EPF मुख्य रूप से EEE (Exempt-Exempt-Exempt) श्रेणी में आता है। हालांकि, अगर कर्मचारी का सालाना योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर मिलने वाला ब्याज टैक्स के दायरे में आता है।

NPS पर टैक्स: धारा 80C के तहत ₹1.5 लाख की सीमा के अलावा, NPS में धारा 80CCD (1B) के तहत ₹50,000 की अतिरिक्त टैक्स छूट मिलती है। रिटायर्मेंट के समय निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है।

आपके लिए कौन सा विकल्प बेहतर है?

केवल आंकड़ों की तुलना करें, तो 10% रिटर्न के अनुमान के साथ NPS (₹2.26 करोड़) EPF (₹1.57 करोड़) से बाजी मार लेता है। लेकिन इस अतिरिक्त रिटर्न के साथ बाजार का जोखिम भी जुड़ा हुआ है।

वैसे आप बिना किसी जोखिम के सुरक्षित रिटर्न चाहते हैं, तो EPF बेहतर है। अगर आप लंबी अवधि के लिए बाजार का जोखिम उठाकर अधिक वेल्थ बनाना चाहते हैं, तो NPS सही विकल्प है।

दोनों का कॉम्बिनेशन भी बढ़िया विकल्प है। नौकरीपेशा कर्मचारियों के लिए यह ‘EPF या NPS’ का चुनाव नहीं है। PFRDA के नियमों के अनुसार, आप EPF के साथ-साथ अलग से NPS खाता भी चला सकते हैं।

रिटायरमेंट प्लानिंग करते समय सिर्फ बड़े आंकड़े न देखें, यह भी देखें कि आप कितना मार्केट रिस्क ले सकते हैं, आपको रिटायरमेंट से पहले कितनी लिक्विडिटी चाहिए और क्या आप नियमित पेंशन चाहते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

आज आपकी मंथली सैलरी 50 हजार रुपये है तो रिटायरमेंट के लिए कितना फंड पर्याप्त होगा?

कई लोग रिटायरमेंट के लिए सेविंग्स और इनवेस्टमेंट तो करना चाहते हैं, लेकिन उन्हें यह नहीं पता होता कि उनका रिटायरमेंट फंड कितना बड़ा होना चाहिए। एक्सपर्ट का कहना है रिटायरमेंट फंड का साइज इस बात पर निर्भर करता है कि आज आपका हर महीने का खर्च कितना है।

रिटायरमेंट फंड के कैलकुलेशन का फॉर्मूला

डीएसपी पेंशन फंड के चीफ इनवेस्टमेंट अफसर रमनीक कुंदरा के मुताबिक, रिटायरमेंट फंड आपके सालाना खर्च का करीब 25-30 गुना होना चाहिए। इसे एक उदाहरण की मदद से आसानी से समझ सकते हैं। मान लीजिए अगर किसी व्यक्ति का मंथली खर्च रिटायरमेंट से ठीक पहले 50,000 रुपये है तो इसका मतलब है कि उसका सालाना खर्च 6 लाख रुपये होगा। 6 लाख का 25 से 30 गुना 1.5 से 1.8 करोड़ होगा।

निवेश का एक बड़ा हिस्सा इक्विटी में लगाना होगा

कुंदरा ने कहा कि रिटायरमेंट फंड बनाने के लिए निवेश की जल्द शुरुआत करना सबसे जरूरी है। दूसरा, आपको निवेश में अनुशासन बरतना होगा। लंबी अवधि में बड़ा रिटायरमेंट फंड तैयार करने लिए निवेश का एक बड़ा हिस्सा इक्विटी यानी शेयरों में लगाना जरूरी है। उन्होंने कहा कि छोटे-छोटे टारगेट तय करने से बड़ा रिटायरमेंट फंड तैयार करना आसान हो जाता है।

छोटे-छोटे टारगेट तय करने से होगी आसानी 

उन्होंने बताया कि 30 साल की उम्र में आपका रिटायरमेंट फंड आपकी एक साल की इनकम के बराबर होना चाहिए। 40 की उम्र तक यह आपकी सालाना इनकम का तीन गुना होना चाहिए। 50 की उम्र तक यह आपकी सालाना इनकम का पांच से छह गुना तक होना चाहिए। उन्होंने कहा कि रिटायरमेंट फंड पर मार्केट के उतार-चढ़ाव से ज्यादा निगेटिव असर इनफ्लेशन का पड़ता है।

शेयरों का सालाना रिटर्न 12-13 फीसदी के बीच 

भारत में शेयर बाजारों का लंबी अवधि का रिटर्न उतार-चढ़ाव के बावजूद सालाना 12-13 फीसदी रहा है। नेशनल पेंशन सिस्टम (NPS) अभी सब्सक्राइबर को शेयरों में 75 फीसदी तक ऐलोकेशन की इजाजत देता है। मल्टीपल स्कीम फ्रेमवर्क के तहत नए इनवेस्टमेंट ऑप्शंस तो इक्विटी में 100 फीसदी तक ऐलोकेशन की इजाजत देते हैं।

रिटायरमेंट करीब आने पर पैसा डेट में शिफ्ट करना जरूरी

कुंदरा ने कहा कि रिटायरमेंट जैसे-जैसे नजदीक आता है इनवेस्टर को अपनी इनवेस्टमेंट स्ट्रेटेजी में बदलाव करना जरूरी हो जाता है। रिटायरमेंट से पहले के कुछ सालों में फोकस वेल्थ बढ़ाने की जगह उसके प्रोटेक्शन पर होना चाहिए। इसकी वजह यह है कि अचानक शेयर बाजार में तेज गिरावट से आपका रिटायरमेंट फंड का एक बड़ा हिस्सा डूब सकता है।

दो-तीन साल के खर्च का पैसा लिक्विड फंड में रखने की सलाह

ऐसी स्थिति से बचने के लिए इनवेस्टर को धीरे-धीरे अपना निवेश इक्विटी की जगह डेट या लिक्विड एसेट्स में शिफ्ट करना पड़ता है। इसकी प्रक्रिया रिटायरमेंट के 5 से 10 पहले शुरू की जा सकती है। इसके अलावा दो से तीन साल की जरूरत का पैसा लिक्विड इनवेस्टमेंट में डाल देना समझदारी है। इसका फायदा यह होता है कि बाजार में गिरावट की स्थिति में इनवेस्टर को अपने जरूरी खर्च के लिए इक्विटी कम कीमत पर बेचने को मजबूर नहीं होना पड़ता है।

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

NPS Post Retirement Growth & PFRDA Rules: नेशनल पेंशन सिस्टम (NPS) को लेकर ज्यादातर लोग सोचते हैं कि 60 साल की उम्र होते ही सारा पैसा निकालकर खाते को बंद कर देना चाहिए। हालांकि, पेंशन फंड रेगुलेटर(PFRDA) का नियम कुछ अलग ही सुविधा देता है। अगर आप रिटायरमेंट के तुरंत बाद पूरा पैसा नहीं निकालते हैं, तो आपका फंड 60 की उम्र के बाद भी बाजार में निवेशित रहकर बंपर रिटर्न देता रहता है।

PFRDA के ‘डेफरमेंट’ और ‘सिस्टमैटिक लंपसम विड्रॉल’ जैसे विकल्पों का इस्तेमाल करके पेंशनभोगी 75 साल की उम्र तक अपने NPS कॉर्पस पर शानदार कंपाउंडिंग का लाभ उठा सकते हैं।

60 की उम्र के बाद कैसे बढ़ता है NPS का पैसा?

रिटायरमेंट के समय सब्सक्राइबर के पास अपने कुल कॉर्पस को संभालने के दो ऐसे विकल्प होते हैं, जो उनके पैसे को लगातार बढ़ाना जारी रखते हैं:

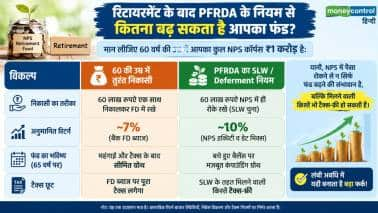
1. निकासी टालने की सुविधा(डेफरमेंट): आप अपने एनपीएस खाते की लंपसम निकासी या एन्युटी खरीद को 75 साल की उम्र तक टाल सकते हैं। जब तक आपका पैसा एनपीएस खाते में रहेगा, वह इक्विटी (E) और कॉर्पोरेट/गवर्नमेंट बॉन्ड्स (C & G) में निवेशित रहेगा और उस पर सालाना 8% से 12% तक का मार्केट-लिंक्ड रिटर्न मिलता रहेगा।

2. सिस्टमैटिक लंपसम विड्रॉल (चरणबद्ध निकासी): PFRDA का यह नियम आपको एक साथ 60% लंपसम निकालने के बजाय उसे मासिक, तिमाही, छमाही या सालाना आधार पर किश्तों में निकालने की छूट देता है। जो रकम आपके खाते में बची रहेगी, उस पर लगातार ब्याज और ग्रोथ मिलती रहेगी।

Bank Open Sunday: कल रविवार को भी खुलेंगे बैंक! जानिए RBI ने क्यों जारी किया ये बड़ा आदेश

तुरंत पैसा निकालने पर क्यों होता है भारी नुकसान?

अगर कोई सब्सक्राइबर 60 की उम्र में हड़बड़ी में अपना 60% लंपसम फंड निकालकर बैंक सेविंग्स अकाउंट या साधारण बैंक एफडी में रख देता है, तो उसे दो बड़े नुकसान होते हैं:

कम ब्याज दर: बैंक एफडी आमतौर पर 6.5% से 7.5% के बीच ब्याज देती हैं, जबकि एनपीएस के लॉन्ग-टर्म पोर्टफोलियो में 9% से 11% तक की ग्रोथ की संभावना बनी रहती है।

टैक्स की मार: एनपीएस से निकाला गया 60% लंपसम पैसा पूरी तरह टैक्स-फ्री होता है, लेकिन जब आप उस पैसे को एफडी में जमा करते हैं, तो उससे मिलने वाला ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स योग्य हो जाता है।

रिटायरमेंट के बाद PFRDA के नियम से कितना बढ़ सकता है आपका फंड?

मान लीजिए 60 वर्ष की उम्र में आपका कुल NPS कॉर्पस ₹1 करोड़ है:

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

रिटायरमेंट पर NPS सब्सक्राइबर ध्यान रखें ये 3 बातें

 1. कम से कम 40% एन्युटी खरीदना जरूरी: नियमों के अनुसार, कुल कॉर्पस का कम से कम 40% हिस्सा एन्युटी खरीदने में जाता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।

2. 75 साल तक खाता चालू रखने की छूट: आप 75 वर्ष की आयु तक कभी भी अपना लंपसम हिस्सा निकाल सकते हैं या पेंशन शुरू करवा सकते हैं।

3. नॉमिनेशन अपडेट रखें: रिटायरमेंट के समय अपने खाते में सही नॉमिनी और बैंक खाते की जानकारी अपडेट रखें ताकि SLW या पेंशन किश्तें बिना रुके सीधे खाते में आ सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF New Rules: अगर आपकी बेसिक सैलरी ₹40,000 या ₹50,000 है तो ईपीएफ के नए नियमों का असर किस तरह पड़ेगा?

EPF New Rules: सरकार ने ईपीएफओ के नियम में हाल में बड़ा बदलाव किया है। अब ईपीएफओ कवरेज के लिए बेसिक सैलरी (प्लस डीए) की लिमिट बढ़ाकर 25,000 रुपये कर दी गई है। अब तक यह सीमा 15,000 रुपये थी। सरकार का अनुमान है कि इस बदलाव से प्राइवेट सेक्टर में काम करने वाले और 51 लाख लोग ईपीएफओ के दायरे में आ जाएंगे।

सबसे पहले यह समझ लेना जरूरी है कि ईपीएफओ के तहत प्राइवेट सेक्टर में काम करने वाले लोग आते हैं। यह रिटायरमेंट बेनेफिट्स स्कीम है। इस स्कीम के मुख्य रूप से तीन बेनेफिट्स हैं। पहला एंप्लॉयीज के रिटायर करने पर उसके ईपीएफ में जमा पैसा उसे एकमुश्त मिल जाता है। दूसरा, रिटायरमेंट के बाद व्यक्ति को हर महीने पेंशन मिलती है। यह ईपीएफओ के एंप्लॉयीज पेंशन स्कीम के तहत मिलती है। हालांकि, इसके लिए कुछ शर्तें हैं। तीसरा फायदा एंप्लाॉयीज डिपॉजिट-लिंक्ड इंश्योरेंस (EDLI) स्कीम के तहत मिलता है।

ईपीएफओ के तहत एंप्लॉयीज की बेसिक सैलरी (प्लस डीए) से हर महीने 12 फीसदी पैसा कटता है। यह पैसा उसके ईपीएफ अकाउंट में जमा होता है। एंप्लॉयर भी एंप्लॉयीज के लिए हर महीने 12 फीसदी (बेसिक सैलरी प्लस डीए) का कंट्रिब्यूशन करता है। लेकिन, इस 12 फीसदी में से 8.33 फीसदी एंप्लॉयीज के पेंशन फंड में जाता है और 3.67 फीसदी ईपीएफ अकाउंट में जाता है। रिटायरमेंट के बाद एंप्लॉयीज को जो हर महीने पेंशन मिलती है, वह एंप्लॉयीज के पेंशन फंड में जमा पैसे से ही मिलती है।

नए नियम के मुताबिक, अब ऐसे एंप्लॉयीज भी अनिवार्य रूप से ईपीएफओ के तहत आएंगे, जिनकी बेसिक सैलरी 25,000 रुपये तक होगी। अगर किसी व्यक्ति की बेसिक सैलरी 25,000 रुपये है तो इसका 12 फीसदी कंट्रिब्यूशन एंप्लॉयीज की सैलरी से जाएगा। यह अमाउंट 3000 रुपये होगा। 3000 रुपये का ही कंट्रिब्यूशन एंप्लॉयर भी करेगा। एंप्लॉयर को अनिवार्य रूप से इस नियम का पालन करना होगा। इससे एंप्लॉयीज को रिटायरमेंट पर फायदा होगा।

सवाल है कि अगर किसी एंप्लॉयीज की बेसिक सैलरी 40,000 है या 50,000 रुपये है तो क्या होगा? एक्सपर्ट्स का कहना है कि कई कंपनियों में पहले से एंप्लॉयीज की बेसिक सैलरी के आधार पर ईपीएफ में कंट्रिब्यूशन होता है। ऐसी कंपनियों के एंप्लॉयीज पर किसी तरह का असर नहीं पड़ेगा। इसे एक उदाहरण की मदद से समझा जा सकता है। मान लीजिए आपकी बेसिक सैलरी 40,000 रुपये है और पहले से आपकी बेसिक सैलरी पर 12-12 फीसदी कंट्रिब्यूशन का नियम लागू है तो आपकी नेट सैलरी पर कोई असर नहीं पड़ेगा।

ऐसी स्थिति में पहले की तरह आपकी 40,000 की बेसिक सैलरी का 12 फीसदी यानी 6 हजार रुपये ईपीएफ अकाउंट में जमा होगे। 6,0000 रुपये का कंट्रिब्यूशन एंप्लॉयर भी करेगा, जिसका 8.33 फीसदी एंप्लॉयी के पेंश फंड में जाएगा और बाकी 3.67 फीसदी ईपीएफ अकाउंट में जाएगा। इसका मतलब है कि आपके रिटायरमेंट बेनेफिट भी पहले की तरह बने रहेंगे।

अगर आपका एंप्लॉयर कहता है कि वह सिर्फ 25,000 रुपये की नई वेज सीलिंग का पालन करेगा तो आपकी सैलरी से सिर्फ 3000 रुपये कटेंगे। इतना ही कंट्रिब्यूशन एंप्लॉयर भी करेगा। ऐसी स्थिति में आपकी नेट सैलरी घट जाएगी, क्योंकि पहले के नियम के तहत एंप्लॉयर 15,000 रुपये की बेसिक सैलरी (प्लस डीए) पर आपका पैसा काटता था और खुद भी उतना कंट्रिब्यूशन करता था। यह बात 50,000 की बेसिक सैलरी पर भी लागू होगी। बेसिक सैलरी 50,000 होने के बावजूद एंप्लॉयर कंट्रिब्यूशन के लिए सिर्फ 25,000 बेसिक सैलरी की सीमा का इस्तेमाल करेगा।

NPS Swasthya scheme: इन 10 सवाल और जवाब के जरिए आसानी से समझें क्या है एनपीएस स्वास्थ्य स्कीम

पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (पीएफआरडीए) ने एनपीएस स्वास्थ्य स्कीम के नए नियम पेश कर दिए हैं। इस स्कीम को लेकर लोगों के मन में कई सवाल हैं। आखिर यह स्कीम क्या है, इस स्कीम में निवेश के क्या फायदे हैं, यह स्कीम किसके लिए हैं? आइए ऐसे सभी सवालों के जवाब जानने की कोशिश करते हैं।

एनपीएस स्वास्थ्य क्या है?

एनपीएस स्वास्थ्य एक एनपीएस स्कीम है, जिसका मकसद एक रिटायरमेंट फंड तैयार करने के साथ ही इनवेस्टर को हेल्थ इंश्योरेंस और हेल्थ से संबंधित सर्विसेज ऑफर करना है।

एनपीएस स्वास्थ्य का फायदा कौन उठा सकता है?

ऐसा कोई व्यक्ति जो एनपीएस का सब्सक्राइबर बन सकता है, वह एनपीएस स्वास्थ्य का भी फायदा उठा सकता है। इस बारे में पीएफआरडीए की गाइडलाइंस में सभी शर्तों के बारे में विस्तार से बताया गया है।

क्या हेल्थ इंश्योरेंस अनिवार्य है?

हां, एनपीएस स्वास्थ्य के दो पार्ट्स हैं। इनमें एनपीएस स्वास्थ्य इनवेस्टमेंट अकाउंट और एक एक सुपर टॉप-अप हेल्थ इंश्योरेंस पॉलिसी शामिल है। इंश्योरेंस पॉलिसी लेना अनिवार्य है।

इसमें शुरुआत में कम से कम कितना कंट्रिब्यूशन जरूरी है?

शुरुआती कंट्रिब्यूशन में पहले साल का इंश्योरेंस प्रीमियम, हेल्थ बेनेफिट एडमिनिस्ट्रेटर के लिए 200 रुपये का सालाना मेंटेनेंस चार्ज, अप्लिकेबल टैक्स और एनपीएस स्वास्थ्य अकाउंट में 1000 रुपये का निवेश शामिल है।

बाद में कम से कम कितना कंट्रिब्यूशन करना होगा?

बाद में कम से कम 10 रुपये का कंट्रिब्यूशन जरूरी है। कंट्रिब्यूशंस का इनवेस्टमेंट पीएफआरडीए की गाइडलाइंस के तहत किया जाएगा।

क्या सब्सक्राइबर इलाज के खर्च के लिए पैसे निकाल सकता है?

सब्सक्राइबर एलिजिबल हेल्थकेयर एक्सपेंसेज के लिए कुछ पैसे निकाल सकता है। इसमें एलिजिबल आउटपेशेंट और इनपेंशेंट एक्सपेंसेज शामिल हैं। एनपीएस स्वास्थ्य अकाउंट में किए गए कुल कंट्रिब्यूशन के 25 फीसदी से ज्यादा निकालने की इजाजत नहीं होगी।

सब्सक्राइबर कितनी बार हेल्थकेयर के लिए पैसे निकाल सकता है?

पैसे निकालने (partial withdrawal) की संख्या की कोई लिमिट तय नहीं की गई है। पहली बार या उसके बाद पैसे निकालने के लिए कोई वेटिंग पीरियड भी तय नहीं की गई है। हालांकि, कितना पैसा निकाला जा सकता है, इसकी जो लिमिट तय है वह लागू होगी। पैसा सीधे सब्सक्राइबर को देने की जगह हॉस्पिटल या हेल्थकेयर प्रोवाइडर को दी जाएगी।

हेल्थ इंश्योरेंस के तहत कौन-कौन कवर होगा?

स्टैंडर्ड पॉलिसी में फैमिली फ्लोटर के तहत सब्सक्राइबर, पत्नी/पति और दो तक आश्रित बच्चे कवर होंगे। स्कीम में एंट्री की उम्र 18 से 70 साल है। पॉलिसी के नियम और शर्तों के मुताबिक, इसे 85 साल तक रिन्यू किया जा सकता है।

इंश्योरेंस कवर के विकल्प क्या है?

स्टैंडर्ड पॉलिसी फैमिली फ्लोटर के तहत 1 लाख रुपये, 5 लाख रुपये, 10 लाख रुपये और 30 लाख रुपये के सम एश्योर्ड (कवर) के विकल्प उपलब्थ हैं। इसके हिसाब से कुल सालाना डिडक्शंस 10,000 रुपये, 50,000 रुपये, 1 लाख रुपये और 3 लाख रुपये होंगे।

यह भी पढ़ें: शेयर, सोना और बैंक एफडी, इनमें निवेश का इनवेस्टर्स का आखिरी मकसद क्या है?

एनपीएस स्वास्थ्य में इंश्योरेंस प्रीमियम कैसे काम करेगा?

इंश्योरेंस प्रीमियम बीमा कंपनी की तरफ से IRDAI के फ्रेमवर्क के तहत तय किया जाएगा। इसका अमाउंट सब्सक्राइबर की एंट्री-एज बैंड पर निर्भर करेगा, जिसमें 18-40 साल, 40 से 60 साल और 60-70 साल के बैंड शामिल होंगे। पहले साल का प्रीमियम टैक्स के साथ अपफ्रंट चुकाना होगा। यह न्यूनतम शुरुआती कंट्रिब्यूश का हिस्सा होगा। रिन्यूअल के समय प्रीमियम का पेमेंट एनपीएस स्वास्थ्य कॉर्पस से किया जा सकता है।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

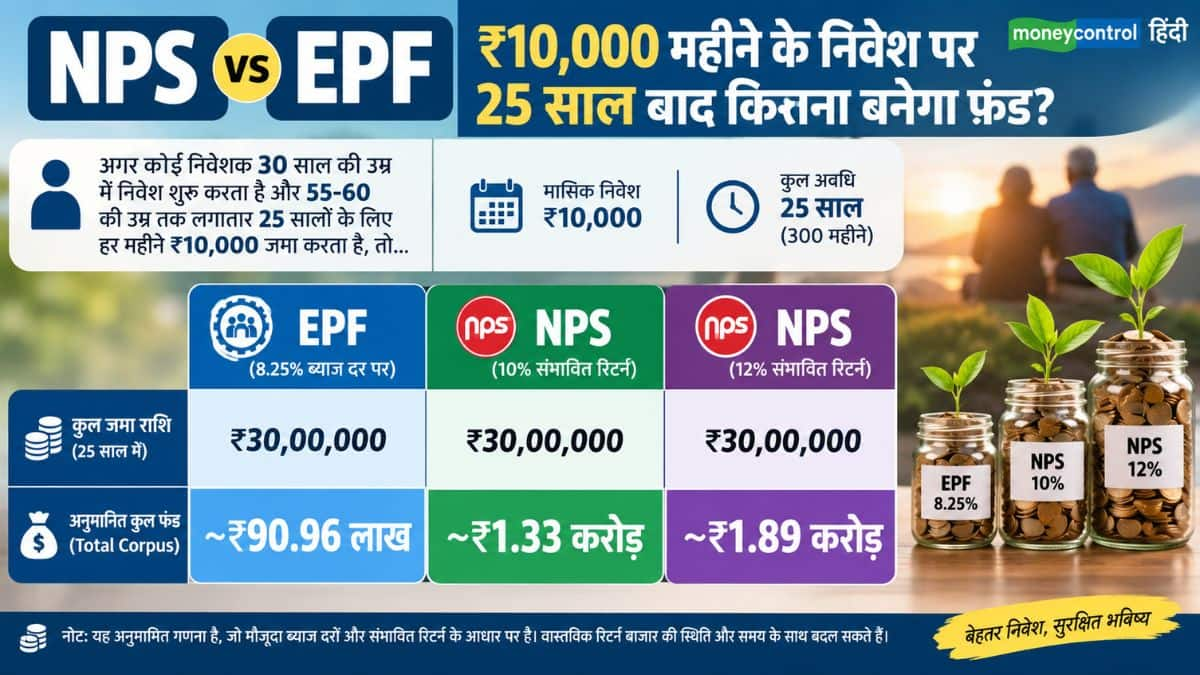
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF Passbook: क्या आपकी कंपनी हर महीने जमा कर रही है PF? जानिए घर बैठे पासबुक चेक करने का तरीका और नियम

EPF Passbook Checking Rules: अक्सर नौकरीपेशा लोग हर महीने अपनी सैलरी स्लिप में पीएफ कटने की एंट्री देखकर निश्चिंत हो जाते हैं। लेकिन क्या आप जानते हैं कि सैलरी स्लिप में पीएफ काटना इस बात की 100% गारंटी नहीं है कि आपकी कंपनी ने वह पैसा कर्मचारी भविष्य निधि संगठन (EPFO) में जमा भी कर दिया है?

इसीलिए हर 2-3 महीने में एक बार अपनी ई-पासबुक चेक करना बेहद जरूरी है। पासबुक से यह साफ हो जाता है कि आपके यूनिवर्सल अकाउंट नंबर (UAN) के तहत कर्मचारी और कंपनी दोनों का हिस्सा समय पर जमा हो रहा है या नहीं।

आइए आसान भाषा में समझते हैं कि पासबुक में क्या-क्या चेक करना चाहिए, पैसा जमा होने की समयसीमा क्या है और गड़बड़ी मिलने पर क्या कदम उठाना चाहिए।

अपनी पासबुक में क्या-क्या जांचना जरूरी है?

अपनी सैलरी स्लिप और ई-पासबुक को आमने-सामने रखकर इन चीजों का मिलान करें:

मंथली एंट्री: अगर आपकी अप्रैल महीने की सैलरी से पीएफ कटा है, तो पासबुक में अप्रैल का कंट्रीब्यूशन दिखना चाहिए।

तीनों हिस्से जांचें: पासबुक में केवल अपना अंशदान न देखें, बल्कि कंपनी का अंशदान और पेंशन फंड (EPS) का हिस्सा भी जरूर चेक करें।

गड़बड़ी का नुकसान: अगर अभी कोई गलती रह जाती है, तो आगे चलकर जॉब बदलते समय, पीएफ ट्रांसफर करते समय या रिटायरमेंट के वक्त पेंशन क्लेम करने में बड़ी रुकावट आ सकती है।

महीने की किस तारीख तक जमा होना चाहिए PF का पैसा?

15 तारीख का नियम: नियमानुसार, कंपनियों को कर्मचारियों की सैलरी से काटा गया पीएफ और अपना हिस्सा, महीना खत्म होने के 15 दिनों के भीतर (जैसे अप्रैल का पीएफ 15 मई तक) EPFO के पास जमा कराना अनिवार्य होता है।

तकनीकी देरी: अगर सैलरी आते ही तुरंत पासबुक में एंट्री न दिखे तो घबराएं नहीं। कई बार प्रोसेसिंग या सर्वर की वजह से एंट्री अपडेट होने में कुछ दिनों का समय लग जाता है।

अलर्ट रहें: लेकिन अगर बाद के महीनों की एंट्री दिखने लगे और किसी पुराने महीने की एंट्री गायब रहे, तो समझ जाएं कि कोई गड़बड़ी है।

ऑनलाइन EPF Passbook कैसे चेक करें? (3 आसान तरीके)

आप घर बैठे 3 तरीकों से अपना पीएफ बैलेंस और पासबुक चेक कर सकते हैं:

EPFO मेंबर पासबुक पोर्टल: EPFO की आधिकारिक वेबसाइट पर UAN और पासवर्ड के जरिए लॉगिन करें और संबंधित मेंबर आईडी चुनकर पासबुक देखें।

Passbook Lite: EPFO ने सदस्यों की सुविधा के लिए ‘पासबुक लाइट’ फीचर भी दिया है, जहां जमा-निकासी और बैलेंस का एक आसान समरी व्यू मिलता है।

UMANG App: अपने स्मार्टफोन में उमंग ऐप डाउनलोड करके भी पासबुक और बैलेंस चेक किया जा सकता है।

इस बात का ध्यान दें कि अगर आपने कई नौकरियां बदली हैं, तो एक ही UAN के तहत आपकी अलग-अलग मेंबर आईडी होंगी। जिस कंपनी का रिकॉर्ड देखना हो, उसी की मेंबर आईडी सिलेक्ट करें।

जॉब बदलते समय UAN और डिटेल्स का रखें ध्यान

नई कंपनी जॉइन करते समय नया UAN बनवाने के बजाय अपना पुराना UAN ही एचआर (HR) को दें। साथ ही यह सुनिश्चित करें कि आपके पीएफ रिकॉर्ड में आपका नाम, जन्मतिथि और पहचान से जुड़े दस्तावेज (KYC) पूरी तरह मैच करते हों। इससे पुराना पीएफ बैलेंस नई कंपनी के खाते में आसानी से ट्रांसफर हो जाता है।

अगर पीएफ का पैसा जमा न हुआ हो तो क्या करें?

स्टेप 1: अपनी सैलरी स्लिप चेक करें और थोड़ा प्रोसेसिंग टाइम दें।

स्टेप 2: अगर फिर भी जमा राशि न दिखे, तो अपनी कंपनी के पेरोल या HR विभाग से तुरंत संपर्क करें।

स्टेप 3: अगर कंपनी आपकी सैलरी से पीएफ काट रही है लेकिन EPFO में जमा नहीं कर रही, तो इसकी पूरी जिम्मेदारी कंपनी की होती है। ऐसी कंपनियों के खिलाफ EPFO सख्त कानूनी कार्रवाई कर सकता है।

रिटायरमेंट या नौकरी छोड़ते वक्त पीएफ का पैसा रुकने से बेहतर है कि आप सतर्क रहें। हर 2-3 महीने में सिर्फ 5 मिनट निकालकर अपनी ई-पासबुक चेक करने की आदत डालें ताकि किसी भी गड़बड़ी को शुरुआती स्टेज में ही ठीक कराया जा सके।