

EPF vs NPS: हर महीने ₹10,000 का निवेश, 30 साल में कहां तेजी से बढ़ेगा आपका पैसा? समझिए पूरा गणित

EPF vs NPS Return Calculation: रिटायरमेंट के लिए अगले 30 सालों तक हर महीने ₹10,000 का योगदान देना एक बड़ा और सुरक्षित कॉर्पस तैयार कर सकता है। लेकिन कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS) में से कौन सा विकल्प आपको अधिक रिटर्न देगा, यह इस बात पर निर्भर करता है कि आपका पैसा किस तरह इन्वेस्ट और ग्रो हो रहा है।

EPF जहां सरकार द्वारा हर वित्त वर्ष घोषित की जाने वाली निश्चित ब्याज दर पर काम करता है, वहीं NPS का पैसा बाजार से जुड़े एसेट्स जैसे- शेयर बाजार, कॉर्पोरेट बॉन्ड्स और सरकारी प्रतिभूतियों में लगाया जाता है।

अगर आप बिना किसी वार्षिक बढ़ोतरी के 30 सालों तक हर महीने ₹10,000 का योगदान करते हैं, तो आपकी कुल जमा राशि ₹36 लाख होगी। आइए दोनों विकल्पों के गणित और नियमों को विस्तार से समझते हैं:

EPF का गणित: सुरक्षित और निश्चित ब्याज का विकल्प

सरकार ने वित्त वर्ष 2025-26 के लिए EPF पर 8.25% की ब्याज दर तय की है। अगर हम पूरे 30 सालों के लिए 8.25% की औसत वार्षिक ब्याज दर मानकर चलें, तो हर महीने ₹10,000 का निवेश बढ़कर लगभग ₹1.57 करोड़ हो जाएगा।

वैसे यह 8.25% का रिटर्न गारंटीड नहीं है, क्योंकि EPF की ब्याज दरें हर साल सरकार द्वारा संशोधित की जाती हैं। हालांकि, इसका रिटर्न दैनिक बाजार के उतार-चढ़ाव से पूरी तरह सुरक्षित रहता है।

NPS का गणित: बाजार की ताकत और कंपाउंडिंग

NPS में कोई फिक्स रिटर्न की गारंटी नहीं होती। इसमें आपका पैसा आपकी पसंद के अनुसार इक्विटी, कॉर्पोरेट बॉन्ड्स और सरकारी सिक्योरिटीज में बांटा जाता है। ‘एक्टिव चॉइस’ के तहत आप इक्विटी में 75% तक एक्सपोजर ले सकते हैं। बाजार से जुड़े होने के कारण NPS का कॉर्पस EPF की तुलना में काफी अलग और बड़ा हो सकता है।

10% वार्षिक रिटर्न पर: अगर NPS पर औसतन 10% का सालाना रिटर्न मिलता है, तो आपका ₹10,000 का मासिक निवेश 30 साल में बढ़कर लगभग ₹2.26 करोड़ हो जाएगा।

9% वार्षिक रिटर्न पर: अगर रिटर्न 9% रहता है, तो कुल कॉर्पस लगभग ₹1.83 करोड़ बनेगा।

(नोट: पेंशन फंड नियामक PFRDA के अनुसार, NPS का अंतिम फंड बाजार के प्रदर्शन, आपके द्वारा चुने गए एसेट एलोकेशन और एन्युटी खरीदारी के प्रतिशत पर निर्भर करता है।)

रिटायर्मेंट पर पैसे निकालने के नियम: EPF और NPS का अंतररिटायर्मेंट के समय

जमा राशि निकालने के मामले में EPF और NPS के नियम बिल्कुल अलग हैं। EPF मुख्य रूप से एक नियोक्ता से जुड़ा बचत ढांचा है, जिसमें 58 साल की उम्र में रिटायरमेंट पर जमा हुई पूरी 100% राशि एकमुश्त निकाली जा सकती है। इसके अलावा, नौकरी के दौरान घर खरीदने, बच्चों की शिक्षा, शादी या बीमारी जैसी विशेष जरूरतों के लिए शर्तों के तहत आंशिक निकासी का विकल्प भी मिलता है।

दूसरी ओर, NPS एक स्वतंत्र और फ्लेक्सिबल पेंशन खाता है, जो रिटायरमेंट पर नियमित आय देने के उद्देश्य से डिजाइन किया गया है। NPS के नियमों के तहत रिटायरमेंट के समय कुल कॉर्पस का अधिकतम 60% हिस्सा ही एकमुश्त निकाला जा सकता है, जबकि कम से कम 40% राशि से एन्युटी खरीदना अनिवार्य होता है ताकि जीवनभर पेंशन मिलती रहे। इसमें भी गंभीर बीमारी या बच्चों की उच्च शिक्षा/शादी जैसी विशेष परिस्थितियों में सीमित आंशिक निकासी की अनुमति दी जाती है।

टैक्स छूट और नियम

EPF पर टैक्स: EPF मुख्य रूप से EEE (Exempt-Exempt-Exempt) श्रेणी में आता है। हालांकि, अगर कर्मचारी का सालाना योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर मिलने वाला ब्याज टैक्स के दायरे में आता है।

NPS पर टैक्स: धारा 80C के तहत ₹1.5 लाख की सीमा के अलावा, NPS में धारा 80CCD (1B) के तहत ₹50,000 की अतिरिक्त टैक्स छूट मिलती है। रिटायर्मेंट के समय निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है।

आपके लिए कौन सा विकल्प बेहतर है?

केवल आंकड़ों की तुलना करें, तो 10% रिटर्न के अनुमान के साथ NPS (₹2.26 करोड़) EPF (₹1.57 करोड़) से बाजी मार लेता है। लेकिन इस अतिरिक्त रिटर्न के साथ बाजार का जोखिम भी जुड़ा हुआ है।

वैसे आप बिना किसी जोखिम के सुरक्षित रिटर्न चाहते हैं, तो EPF बेहतर है। अगर आप लंबी अवधि के लिए बाजार का जोखिम उठाकर अधिक वेल्थ बनाना चाहते हैं, तो NPS सही विकल्प है।

दोनों का कॉम्बिनेशन भी बढ़िया विकल्प है। नौकरीपेशा कर्मचारियों के लिए यह ‘EPF या NPS’ का चुनाव नहीं है। PFRDA के नियमों के अनुसार, आप EPF के साथ-साथ अलग से NPS खाता भी चला सकते हैं।

रिटायरमेंट प्लानिंग करते समय सिर्फ बड़े आंकड़े न देखें, यह भी देखें कि आप कितना मार्केट रिस्क ले सकते हैं, आपको रिटायरमेंट से पहले कितनी लिक्विडिटी चाहिए और क्या आप नियमित पेंशन चाहते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Sukanya Samriddhi: 21वें साल में बेटी के लिए चाहिए ₹72 लाख तो हर महीने सिर्फ ₹12,500 करने होंगे इंवेस्ट, जानिए पूरा कैलकुलेशन

Sukanya Samriddhi Yojana Calculator: हर माता-पिता का सपना होता है कि उनकी बेटी की उच्च शिक्षा, करियर और शादी के वक्त पैसों की कोई तंगी न हो। इस बड़े लक्ष्य को पूरा करने के लिए शुरुआत से ही एक सही और सुरक्षित जगह बचत करना जरूरी है। अगर आप बिना किसी जोखिम के अपनी लाडली के लिए बड़ा फंड बनाना चाहते हैं, तो केंद्र सरकार की ‘सुकन्या समृद्धि योजना’ (SSY) सबसे शानदार जरिया है।

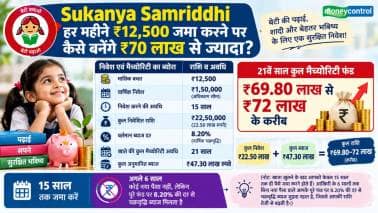
इस सरकारी गारंटी वाली बचत योजना में आप हर महीने मात्र ₹12,500 बचाकर 21 साल बाद अपनी बेटी के लिए 70 लाख रुपये से अधिक का विशाल फंड तैयार कर सकते हैं। आइए आसान शब्दों में समझते हैं इस योजना की पूरी ए-टू-जेड जानकारी और ब्याज का गणित।

हर महीने ₹12,500 जमा करने पर कैसे बनेंगे ₹70 लाख से ज्यादा?

सुकन्या समृद्धि योजना में मिलने वाली 8.20% की सालाना चक्रवृद्धि ब्याज दर ही आपके छोटे-छोटे निवेश को एक विशाल फंड में बदल देती है। अगर आप हर महीने ₹12,500 (यानी साल में कुल ₹1.5 लाख) का निवेश करते हैं, तो इसका पूरा कैलकुलेशन नीचे तालिका में देखें:

हर महीने ₹12,500 जमा करने पर कैसे बनेंगे ₹70 लाख से ज्यादा?

(नोट: खाता खुलने के बाद आपको केवल 15 साल तक ही पैसे जमा करने होते हैं। आखिरी के 6 सालों तक बिना नया पैसा डाले आपके पूरे फंड पर 8.20% की दर से चक्रवृद्धि ब्याज जुड़ता रहता है, जिससे आपकी राशि तेजी से बढ़ती है।)

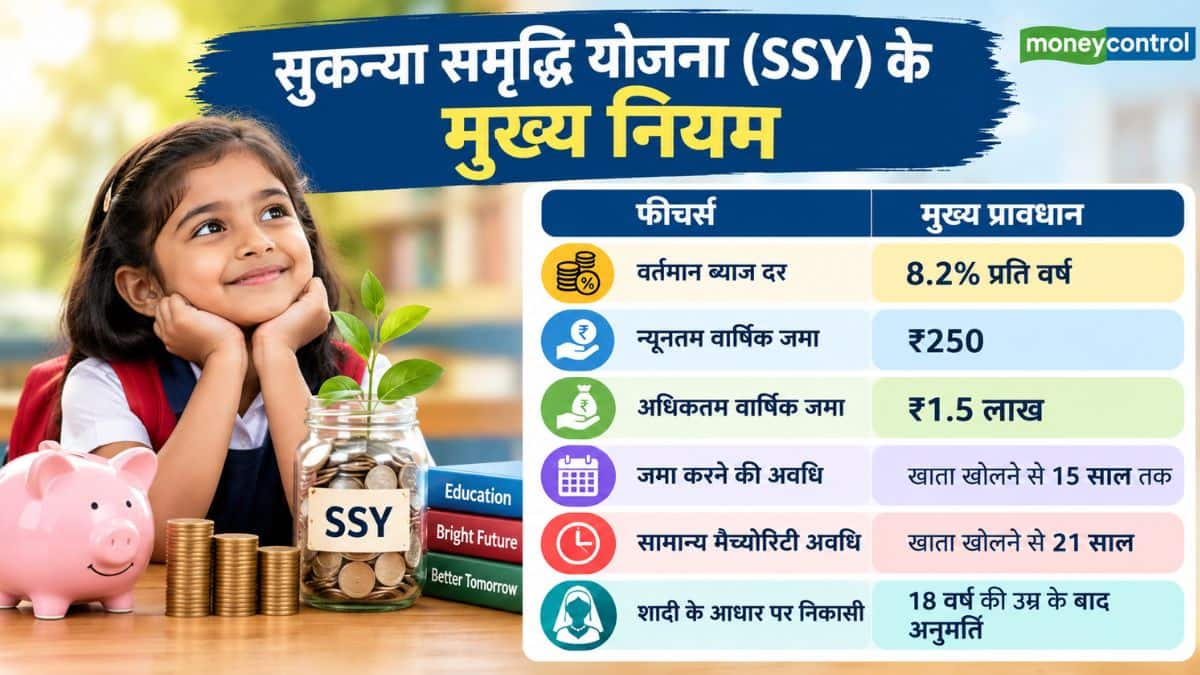
सुकन्या समृद्धि खाते से जुड़े जरूरी नियम और पात्रता

अगर आप अपनी बेटी का खाता खुलवाना चाहते हैं, तो इन मुख्य बातों का ध्यान रखें:

उम्र सीमा: बेटी के जन्म से लेकर 10 साल की उम्र होने तक अभिभावक यह खाता खोल सकते हैं।

प्रति परिवार खाते: एक परिवार में अधिकतम 2 बेटियों के लिए यह खाता खोला जा सकता है। जुड़वां या एक साथ तीन बेटियां होने की स्थिति में दो से अधिक खाते की अनुमति है।

न्यूनतम व अधिकतम निवेश: खाते को एक्टिव रखने के लिए एक वित्त वर्ष में न्यूनतम ₹250 और अधिकतम ₹1,50,000 जमा करना अनिवार्य है।

आंशिक निकासी: जब बेटी 18 वर्ष की हो जाए या 10वीं कक्षा पास कर ले, तो उसकी उच्च शिक्षा की पढ़ाई के लिए खाते में जमा कुल बैलेंस का 50% तक निकाला जा सकता है।

EEE कैटेगरी का ट्रिपल टैक्स बेनिफिट

स्मॉल सेविंग्स स्कीम्स में सुकन्या समृद्धि योजना को EEE श्रेणी में रखा गया है, जिसका मतलब है तीन स्तरों पर टैक्स बचत:

निवेश पर छूट: इनकम टैक्स की धारा 80C के तहत हर साल ₹1.5 लाख तक के निवेश पर टैक्स डिडक्शन का फायदा मिलता है।

ब्याज पर टैक्स फ्री: हर साल जो ब्याज आपके खाते में जुड़ता है, उस पर कोई टैक्स नहीं लगता।

मैच्योरिटी पूरी तरह टैक्स फ्री: 21 साल पूरे होने पर मिलने वाली पूरी रकम (मूलधन + ब्याज) आयकर से पूरी तरह मुक्त होती है।

SBI Safe Schemes: बिना कोई रिस्क के बैंक FD से ज्यादा रिटर्न! बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 बेस्ट स्कीम्स

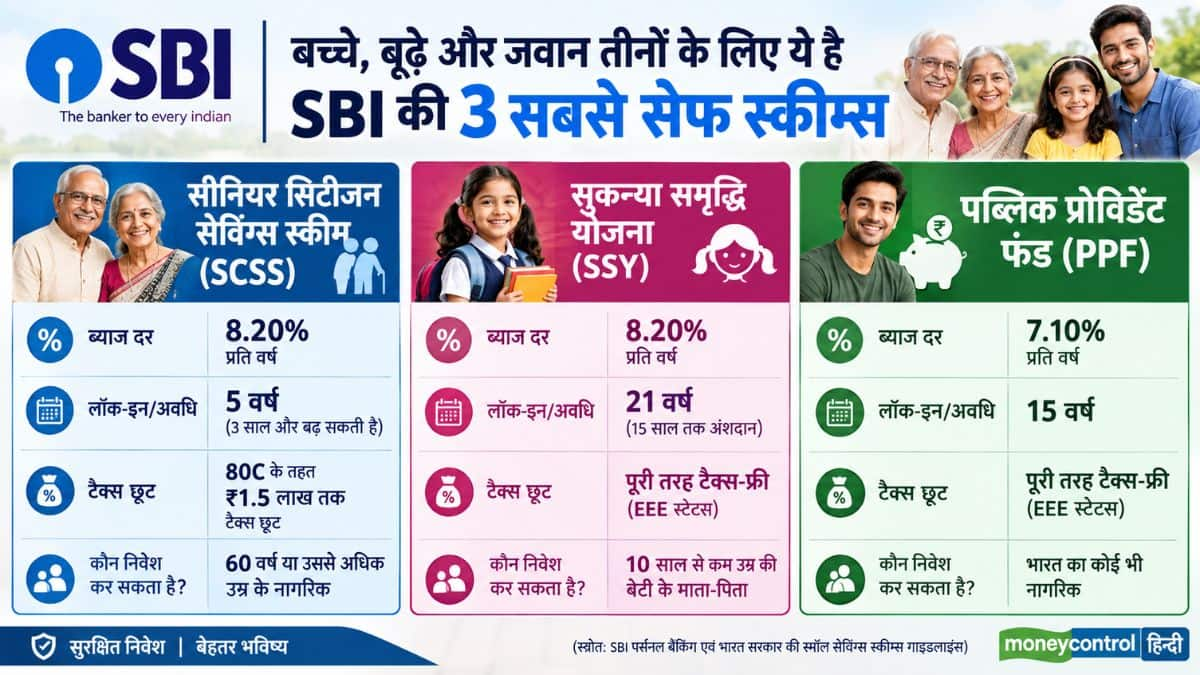
SBI Safe Savings Schemes: देश का सबसे बड़ा सरकारी बैंक, स्टेट बैंक ऑफ इंडिया (SBI), अपने ग्राहकों को एफडी के अलावा ऐसी कई स्मॉल सेविंग्स और सरकारी बचत योजनाएं पेश करता है, जहां आपका पैसा पूरी तरह सुरक्षित रहता है और रिटर्न भी सामान्य बैंक एफडी की तुलना में ज्यादा मिलता है।

अगर आप शेयर बाजार के जोखिम से दूर रहकर गारंटीड और टैक्स-फ्री या टैक्स-एफिशिएंट रिटर्न कमाना चाहते हैं, तो एसबीआई के जरिए मिलने वाली ये 3 सरकारी योजनाएं बेहतरीन विकल्प हैं। आइए जानते हैं इन 3 सबसे सेफ स्कीम्स की ब्याज दरों, शर्तों और मिलने वाले फायदों के बारे में।

1. सीनियर सिटीजन सेविंग्स स्कीम (SBI SCSS): वरिष्ठ नागरिकों के लिए सबसे बड़ा सहारा

अगर आपकी उम्र 60 साल या उससे अधिक है, तो साधारण एफडी कराने के बजाय एसबीआई के जरिए सीनियर सिटीजन सेविंग्स स्कीम(SCSS) में निवेश करना एक बेहतरीन विकल्प है।

एफडी से ज्यादा ब्याज: जहां एसबीआई सामान्य 5-वर्षीय एफडी पर वरिष्ठ नागरिकों को करीब 7.05% ब्याज दर देता है, वहीं SCSS में 8.20% की गारंटीड ब्याज दर मिलती है।

तिमाही आय: इसमें जमा राशि पर हर 3 महीने (अप्रैल, जुलाई, अक्टूबर और जनवरी) में ब्याज का भुगतान सीधे आपके एसबीआई बचत खाते में कर दिया जाता है।

अधिकतम निवेश: इस योजना में अधिकतम ₹30 लाख तक जमा किए जा सकते हैं। इनकम टैक्स एक्ट की धारा 80C के तहत इसमें किए गए निवेश पर ₹1.5 लाख तक की टैक्स छूट भी मिलती है।

2. सुकन्या समृद्धि योजना (SBI SSY): बेटियों के भविष्य के लिए 100% टैक्स-फ्री रिटर्न

अगर आपके घर में 10 वर्ष से कम उम्र की बेटी है, तो एसबीआई शाखा या YONO ऐप के जरिए खोला गया सुकन्या समृद्धि अकाउंट बैंक एफडी के मुकाबले कहीं बेहतर रिटर्न देता है।

धमाकेदार रिटर्न: वर्तमान में इस योजना पर सरकार 8.20% सालाना की दर से चक्रवृद्धि ब्याज दे रही है।

EEE टैक्स स्टेटस: यह योजना Exempt-Exempt-Exempt (EEE) श्रेणी में आती है। इसका मतलब है कि इसमें जमा राशि, मिलने वाला ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है।

निवेश की सीमा: एक वित्तीय वर्ष में न्यूनतम ₹250 से लेकर अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं।

3. पब्लिक प्रोविडेंट फंड (SBI PPF): बिना किसी रिस्क के लॉन्ग-टर्म वेल्थ क्रिएशन

लॉन्ग-टर्म फाइनेंशियल गोल्स या रिटायरमेंट प्लानिंग के लिए पब्लिक प्रोविडेंट फंड(PPF) देश की सबसे पसंदीदा और सुरक्षित योजनाओं में से एक है।

सरकारी गारंटी और स्थिर रिटर्न: इसमें मिलने वाला 7.10% सालाना ब्याज (जो कि सालाना आधार पर कंपाउंड होता है) सामान्य 5 से 10 साल की बैंक एफडी (6.05% – 6.45%) से काफी बेहतर है।

टैक्स फ्री मैच्योरिटी: सुकन्या योजना की तरह PPF भी पूरी तरह से EEE कैटेगरी में आता है, यानी इस पर मिलने वाला ब्याज और मैच्योरिटी अमाउंट पूरी तरह से इनकम टैक्स से मुक्त होता है।

फ्लेक्सिबिलिटी: इसे 15 साल की लॉक-इन अवधि के बाद 5-5 साल के ब्लॉक में जितनी बार चाहें आगे बढ़ाया जा सकता है। इसमें न्यूनतम ₹500 से निवेश शुरू किया जा सकता है।

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

एसबीआई में कैसे करें इन स्कीम्स में अप्लाई?

इन तीनों ही योजनाओं में निवेश करना बेहद आसान है:

ऑनलाइन माध्यम: अगर आप SBI के इंटरनेट बैंकिंग या YONO SBI ऐप का इस्तेमाल करते हैं, तो बिना ब्रांच गए ‘E-Services / Govt Schemes’ सेक्शन में जाकर PPF या सुकन्या खाता खोल सकते हैं।

ऑफलाइन माध्यम: आप अपनी नजदीकी स्टेट बैंक ऑफ इंडिया (SBI) शाखा में आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवश्यक न्यूनतम राशि के साथ जाकर तुरंत खाता खुलवा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
PPF vs VPF: नौकरीपेशा लोगों के लिए कौन ज्यादा फायदेमंद है? समझिए पूरा कैलकुलेशन

PPF vs VPF: नौकरीपेशा लोगों के लिए रिटायरमेंट की तैयारी सिर्फ EPF तक सीमित नहीं है। अगर सैलरी से हर महीने कुछ पैसा बचता है, तो उसे PPF में लगाया जा सकता है। दूसरा विकल्प VPF है। इसमें कर्मचारी अपने EPF में तय योगदान से ज्यादा पैसा जमा करता है। दोनों ही लंबे समय के लिए सुरक्षित बचत के विकल्प हैं। लेकिन दोनों के नियम अलग हैं। ब्याज दर भी अलग है। पैसे निकालने के नियम भी अलग हैं।

मौजूदा ब्याज दर देखें तो जुलाई-सितंबर 2026 तिमाही के लिए PPF पर 7.1% सालाना ब्याज मिल रहा है। वहीं वित्त वर्ष 2025-26 के लिए EPF पर 8.25% ब्याज की सिफारिश की गई है। VPF का पैसा भी EPF में ही जाता है। इसलिए इस उदाहरण में VPF के लिए 8.25% की दर ली गई है।

फीचरPPFVPF
क्या है?सरकारी छोटी बचत योजना
EPF में अतिरिक्त कर्मचारी योगदान

ब्याज दर7%8.25%
निवेश सीमाअधिकतम ₹1.5 लाख सालाना
अलग ₹1.5 लाख की सीमा नहीं

निवेश कैसे करें?खुद जमा करना होता है
सैलरी से अतिरिक्त कटौती

मूल अवधि15 साल
EPF के नियम लागू

नौकरी से संबंधनहींEPF और नौकरी से जुड़ा
80Cपुराने टैक्स रिजीम में पात्रपुराने टैक्स रिजीम में पात्र

₹5,000 महीने के निवेश से कितना पैसा बनेगा?

मान लीजिए आप हर महीने ₹5,000 निवेश करते हैं। साल भर में यह रकम ₹60,000 होगी। 15 साल में आपकी कुल जमा रकम ₹9 लाख हो जाएगी। अब तुलना के लिए मान लेते हैं कि पूरे 15 साल तक PPF पर 7.1% और VPF पर 8.25% की दर बनी रहती है।

इस हिसाब से PPF में ₹5,000 महीने का निवेश 15 साल बाद करीब ₹15.9 लाख हो सकता है। इसमें आपकी जमा रकम ₹9 लाख होगी। करीब ₹6.9 लाख ब्याज से आएगा।

वहीं, VPF में 8.25% की दर मानें तो यही निवेश करीब ₹17.7 लाख हो सकता है। इसमें ₹9 लाख आपका निवेश होगा। करीब ₹8.7 लाख ब्याज से आएगा। यानी इस उदाहरण में 15 साल बाद VPF का फंड PPF से करीब ₹1.8 लाख ज्यादा हो सकता है।

PPF की सबसे बड़ी खासियत क्या है?

PPF का सबसे बड़ा फायदा यह है कि इसका आपकी नौकरी से कोई लेना-देना नहीं है। नौकरी बदलने पर भी PPF चलता रहता है। नौकरी छोड़ने पर भी खाते पर कोई असर नहीं पड़ता।

PPF की मूल अवधि 15 साल है। इसके बाद इसे 5-5 साल के ब्लॉक में बढ़ाया जा सकता है। यानी लंबी अवधि के लिए पैसा जमा करने का विकल्प मिलता रहता है।

टैक्स के लिहाज से भी PPF को फायदा मिलता है। पुराने टैक्स रिजीम में इसका निवेश धारा 80C के तहत कटौती के लिए पात्र हो सकता है। PPF का ब्याज भी टैक्स फ्री है। नियमों के मुताबिक मैच्योरिटी की रकम भी टैक्स फ्री रहती है।

VPF किसके लिए ज्यादा अच्छा है?

VPF उन नौकरीपेशा लोगों के लिए काम का विकल्प हो सकता है, जो रिटायरमेंट के लिए ज्यादा पैसा जमा करना चाहते हैं। इसका एक फायदा यह है कि पैसा सीधे सैलरी से कट जाता है। आपको हर महीने अलग से निवेश करने की जरूरत नहीं पड़ती।

लेकिन VPF का पैसा EPF से जुड़ा रहता है। इसलिए इसे सामान्य बैंक खाते की तरह जब चाहें तब निकाल नहीं सकते। निकासी पर EPF के नियम लागू होते हैं।

एक और बात समझना जरूरी है। पुराने टैक्स रिजीम में 80C की कुल सीमा ₹1.5 लाख है। अगर EPF और दूसरे निवेशों से आपकी यह सीमा पहले ही पूरी हो चुकी है, तो VPF में ज्यादा पैसा डालने पर अलग से 80C फायदा नहीं मिलेगा।

PPF या VPF, किसमें पैसा लगाएं?

अगर आपका मकसद रिटायरमेंट के लिए सैलरी से ज्यादा पैसा जमा करना है, तो VPF एक विकल्प हो सकता है। वहीं, अगर आप EPF से अलग एक लंबी अवधि की बचत चाहते हैं, तो PPF पर विचार किया जा सकता है। इसमें नौकरी बदलने या छोड़ने का कोई असर नहीं पड़ता।

ऐसा भी जरूरी नहीं है कि आपको दोनों में से सिर्फ एक ही विकल्प चुनना हो। आपकी वित्तीय क्षमता अच्छी है तो EPF के साथ VPF में अतिरिक्त पैसा डाल सकते हैं। इसके अलावा अलग लक्ष्य के लिए PPF में भी निवेश कर सकते हैं।

आखिर में फैसला सिर्फ ब्याज दर देखकर न करें। यह भी देखें कि पैसा कब चाहिए, कितना पैसा लॉक कर सकते हैं और आपकी मौजूदा बचत कितनी है। रिटायरमेंट के लिए पैसा जमा कर रहे हैं तो निवेश की अवधि और पैसे की जरूरत, दोनों का संतुलन जरूरी है।

SIP में नुकसान हो रहा है तो क्या बंद कर दें? म्यूचुअल फंड एक्सपर्ट ने दी ये खास सलाह

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

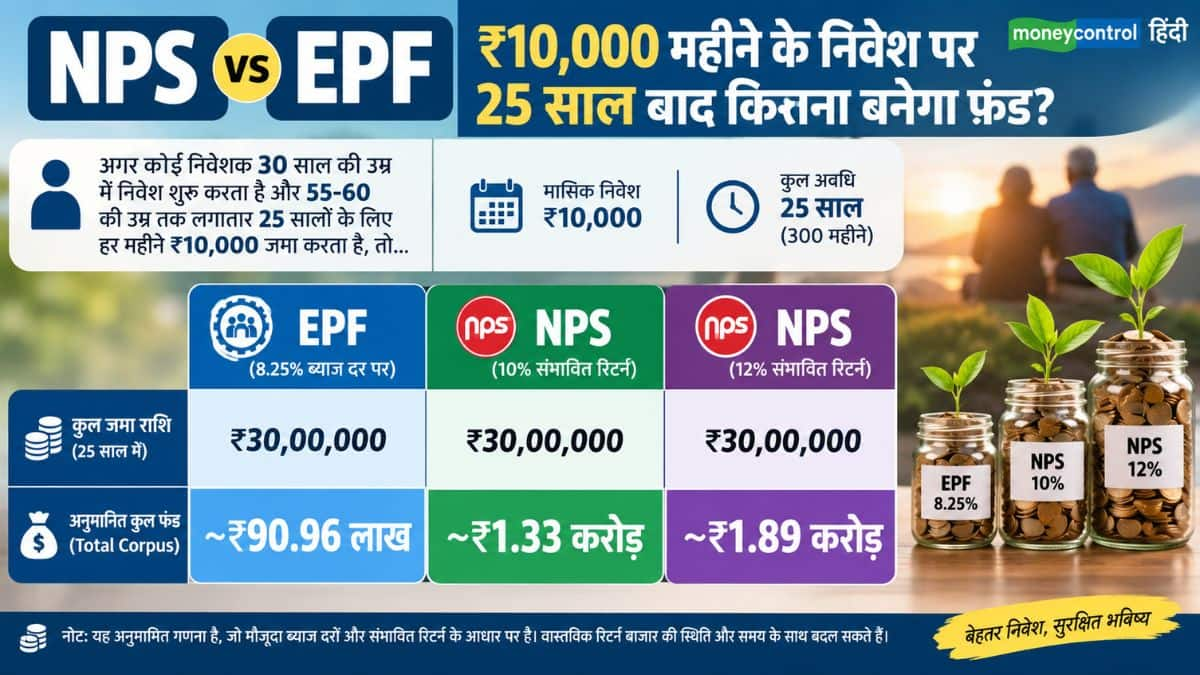
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Bank FD: बिना जोखिम गारंटीड रिटर्न! जानिए 7 प्रकार के ऑप्शंस और आपके लिए कौन सी FD रहेगी सबसे बेस्ट

Fixed Deposit Investment Guide: शेयर बाजार या म्यूचुअल फंड के उतार-चढ़ाव से दूर रहकर जो लोग एक सुरक्षित और तय रिटर्न की गारंटी चाहते हैं, उनके लिए फिक्स्ड डिपॉजिट (FD) हमेशा से पहली पसंद रही है। लेकिन क्या आप जानते हैं कि एफडी केवल एक तरह की नहीं होती?

कोई एफडी आपको हर महीने तय इनकम देती है, कोई टैक्स बचाती है, तो किसी में जरूरत पड़ने पर बिना किसी पेनाल्टी के पैसा निकाला जा सकता है। ऐसे में अपनी वित्तीय जरूरतों और गोल्स के हिसाब से सही एफडी चुनना बेहद जरूरी है।

आइए आसान भाषा में समझते हैं कि एफडी कितने प्रकार की होती है और आपको अपने लिए कौन सा ऑप्शन चुनना चाहिए।

कितने प्रकार की होती है फिक्स्ड डिपॉजिट (FD)?

बैंक और वित्तीय संस्थान आपकी अलग-अलग जरूरतों के हिसाब से ये कुछ प्रमुख FD ऑप्शंस ऑफर करते हैं:

 1. स्टैंडर्ड एफडी (Standard FD): यह सबसे आम एफडी है, जो 7 दिनों से लेकर 10 साल तक की अवधि के लिए होती है। इसमें आपको बचत खाते से बेहतर और तय ब्याज मिलता है।

2. टैक्स-सेविंग एफडी (Tax-Saving FD): अगर आप टैक्स बचाना चाहते हैं, तो यह बेस्ट है। इसमें 5 साल का लॉक-इन पीरियड होता है और आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है।

3. कम्युलेटिव एफडी (Cumulative FD): इसमें मिलने वाले ब्याज को मूलधन में जोड़कर कंपाउंड यानी ब्याज पर ब्याज किया जाता है और पूरा पैसा मैच्योरिटी पर एक साथ मिलता है। यह उन लोगों के लिए बेहतर है जिन्हें बीच में नियमित पैसे की जरूरत नहीं होती और वे बड़ा फंड बनाना चाहते हैं।

4. नॉन-कम्युलेटिव एफडी (Non-Cumulative FD): इसमें मैच्योरिटी का इंतजार नहीं करना पड़ता। आपको आपकी जरूरत के हिसाब से हर महीने, तिमाही, छमाही या सालाना आधार पर ब्याज का भुगतान किया जाता है। रिटायर्ड लोगों के लिए यह बेहतरीन विकल्प है।

5. फ्लेक्सी एफडी (Flexi FD): यह आपके बचत खाते से लिंक होती है। सेविंग्स अकाउंट में एक तय सीमा से ज्यादा पैसा होते ही वह अपने आप एफडी में बदल जाता है, जिस पर ज्यादा ब्याज मिलता है। जरूरत पड़ने पर आप बिना किसी पेनाल्टी के वह पैसा निकाल भी सकते हैं।

6. सीनियर सिटीजन एफडी (Senior Citizen FD): 60 साल या उससे अधिक उम्र के बुजुर्गों को बैंक सामान्य ग्राहकों के मुकाबले 0.50% से 0.75% तक ज्यादा ब्याज देते हैं।

7. कॉरपोरेट एफडी (Corporate FD): यह बैंक नहीं, बल्कि एनबीएफसी या हाउसिंग फाइनेंस कंपनियां जारी करती हैं। इनमें बैंक एफडी से ज्यादा ब्याज मिलता है, लेकिन ध्यान रखें कि इन पर DICGC का 5 लाख रुपये वाला सरकारी बीमा कवर लागू नहीं होता। इसलिए इसमें निवेश से पहले कंपनी की क्रेडिट रेटिंग जरूर जांच लें।

अपने लिए सही FD कैसे चुनें?

लिक्विडिटी और गोल तय करें: अगर आपको हर महीने खर्चों के लिए पैसा चाहिए तो नॉन-कम्युलेटिव एफडी चुनें। अगर लंबे समय के लिए पैसा जोड़ना है तो कम्युलेटिव एफडी चुनें।

समयसीमा का ध्यान रखें: आमतौर पर कम अवधि की एफडी पर ब्याज दर थोड़ी कम और लंबी अवधि की एफडी पर ज्यादा होती है।

लैडरिंग तकनीक अपनाएं: सारा पैसा एक ही एफडी में लगाने के बजाय उसे अलग-अलग अवधि (जैसे- 1 साल, 2 साल, 3 साल) की 3-4 एफडी में बांट दें। इससे आपको जरूरत पड़ने पर बीच-बीच में पैसे मिलते रहेंगे और आपको कभी पूरी एफडी समय से पहले नहीं तोड़नी पड़ेगी।

केवल हाई ब्याज दर देखकर ही किसी एफडी का चुनाव न करें। कॉरपोरेट एफडी में जहां ब्याज थोड़ा ज्यादा मिलता है, वहीं बैंक एफडी में आपकी जमा पूंजी को सरकारी सुरक्षा (DICGC कवरेज) का फायदा मिलता है। अपनी जरूरत, टैक्स स्लैब और लिक्विडिटी को ध्यान में रखकर ही सही विकल्प का चयन करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

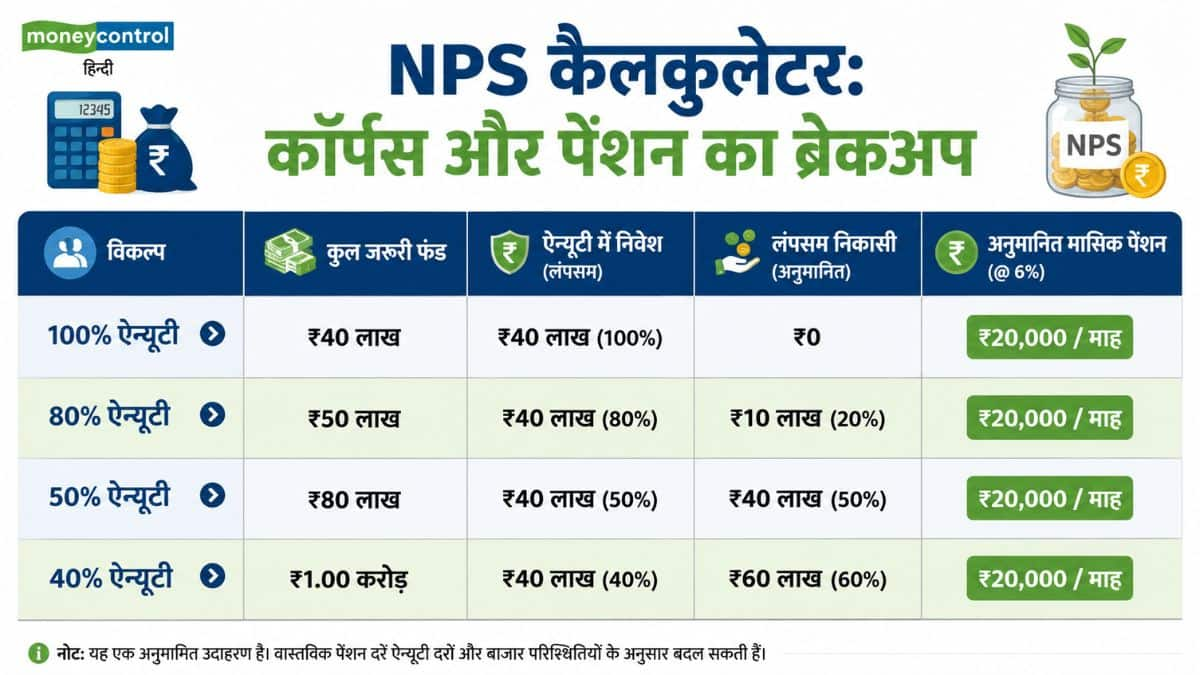
NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SCSS vs Post Office MIS: रिटायरमेंट के बाद कौन-सी स्कीम से होगी ज्यादा रेगुलर इनकम? समझिए पाई-पाई का कैलकुलेशन!

Senior Citizens Savings Scheme vs Post Office MIS: रिटायरमेंट के बाद हर किसी की सबसे बड़ी प्राथमिकता एक सुरक्षित और तय रेगुलर इनकम की होती है। ऐसे में डाकघर की दो सबसे लोकप्रिय सरकारी योजनाएं सीनियर सिटीजन्स सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) निवेशकों की पहली पसंद बनती हैं।

दोनों ही स्कीम्स पूरी तरह से सरकारी गारंटी के साथ सुरक्षित हैं, लेकिन दोनों की ब्याज दरें, निवेश की सीमा, भुगतान का तरीका और टैक्स नियम काफी अलग हैं। आइए जानते हैं कि आपके रिटायरमेंट के लिए कौन-सी स्कीम ज्यादा बेहतर रहेगी।

कौन कर सकता है निवेश?

SCSS: यह स्कीम मुख्य रूप से 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए है। हालांकि, VRS लेने वाले या सरकारी सेवा से सेवानिवृत्त होने वाले कर्मचारी कुछ शर्तों के साथ 60 साल से पहले भी खाता खुलवा सकते हैं।

Post Office MIS: इस योजना में उम्र की कोई पाबंदी नहीं है। सीनियर सिटीजन के अलावा 18 साल से अधिक का कोई भी भारतीय नागरिक इसमें खाता खुलवा सकता है।

ब्याज दरें और पे-आउट का तरीका

SCSS: जुलाई से सितंबर 2026 तिमाही के लिए SCSS में 8.2% सालाना का ब्याज मिल रहा है। इस योजना में ब्याज का भुगतान हर तीन महीने अप्रैल, जुलाई, अक्टूबर और जनवरी के पहले कार्यदिवस पर होता है।

Post Office MIS: POMIS में 7.4% सालाना का ब्याज दिया जा रहा है। इसकी सबसे खास बात यह है कि इसमें ब्याज का भुगतान हर महीने सीधे आपके बैंक या पोस्ट ऑफिस खाते में होता है, जो घरेलू खर्च चलाने के लिए बेहद सुविधाजनक है।

अधिकतम कितना कर सकते हैं निवेश?

SCSS: इसमें एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है।

Post Office MIS: सिंगल अकाउंट में अधिकतम ₹9 लाख और जॉइंट अकाउंट में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं।

कैलकुलेशन: किसमें कितना मिलेगा रिटर्न?

आइए गणित के जरिए समझते हैं कि अधिकतम निवेश पर आपको किस स्कीम से कितनी कमाई होगी:

केस 1: SCSS (₹30 लाख का निवेश @ 8.2%)

  • कुल निवेश: ₹30,000,000
  • सालाना ब्याज: ₹2,46,000
  • हर 3 महीने की कमाई: ₹61,500
  • मंथली एवरेज: लगभग ₹20,500 प्रति माह

केस 2: Post Office MIS – जॉइंट अकाउंट (₹15 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹1,500,000
  • सालाना ब्याज: ₹1,11,000
  • हर महीने की कमाई: ₹9,250

केस 3: Post Office MIS – सिंगल अकाउंट (₹9 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹9,000,000
  • सालाना ब्याज: ₹66,600
  • हर महीने की कमाई: ₹5,550

लॉक-इन पीरियड और टैक्स के नियम

दोनों ही योजनाओं का मैच्योरिटी पीरियड 5 साल का होता है। हालांकि, कुछ कटौतियों और शर्तों के साथ समय से पहले निकासी की जा सकती है। दोनों ही स्कीम्स से मिलने वाला ब्याज निवेशक की टैक्स स्लैब के अनुसार पूरी तरह से टैक्सेबल होता है। तय सीमा से अधिक ब्याज होने पर बैंक/डाकघर द्वारा TDS भी काटा जा सकता है। (SCSS में सेक्शन 80C के तहत ₹1.5 लाख तक की टैक्स छूट का लाभ शुरुआती निवेश पर मिलता है)।

आपके लिए कौन-सी स्कीम है बेस्ट?

SCSS चुनें: अगर आपके पास रिटायरमेंट कॉर्पस बड़ा है, आपकी उम्र 60 साल से ऊपर है और आप ज्यादा रिटर्न (8.2%) के साथ हर 3 महीने में एक बड़ी रकम पाना चाहते हैं।

Post Office MIS चुनें: अगर आपको हर महीने रसोई और घर के रेगुलर खर्चों के लिए तय मंथली इनकम की जरूरत है।

स्मार्ट स्ट्रेटेजी: एक्सपर्ट्स मानते हैं कि रिटायरमेंट के बाद दोनों का कॉम्बिनेशन सबसे बेस्ट होता है। आप अपने फंड का बड़ा हिस्सा SCSS में डालकर ज्यादा रिटर्न हासिल कर सकते हैं और एक हिस्सा MIS में लगाकर हर महीने का कैश-फ्लो मेंटेन रख सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।