

PPF Maturity: 15 साल पूरे होने के बाद भी बंद न करें PPF अकाउंट! मैच्योरिटी पर मिलते हैं 3 बड़े ऑप्शंस, जानें कहां होगा सबसे ज्यादा फायदा

What to do after PPF Maturity: क्या आपका पब्लिक प्रॉविडेंट फंड (PPF) अकाउंट 15 साल पूरे कर चुका है? अक्सर लोग 15 साल की अवधि खत्म होते ही इसे फिनिश लाइन मानकर पूरा पैसा निकाल लेते हैं। लेकिन ठहरिए! 15 साल बाद भी आपकी सेविंग्स की यह रफ्तार थमने की जरूरत नहीं है। PPF के नियम आपको मैच्योरिटी के बाद ऐसे कई शानदार ऑप्शंस देते हैं, जहां आप बिना कोई रिस्क लिए 7.1% की सालाना गारंटीड ब्याज दर का फायदा उठाना जारी रख सकते हैं।

आइए जानते हैं PPF मैच्योरिटी के बाद आपके पास कौन-कौन से 3 सबसे बड़े विकल्प हैं और आपको इनमें से क्या चुनना चाहिए।

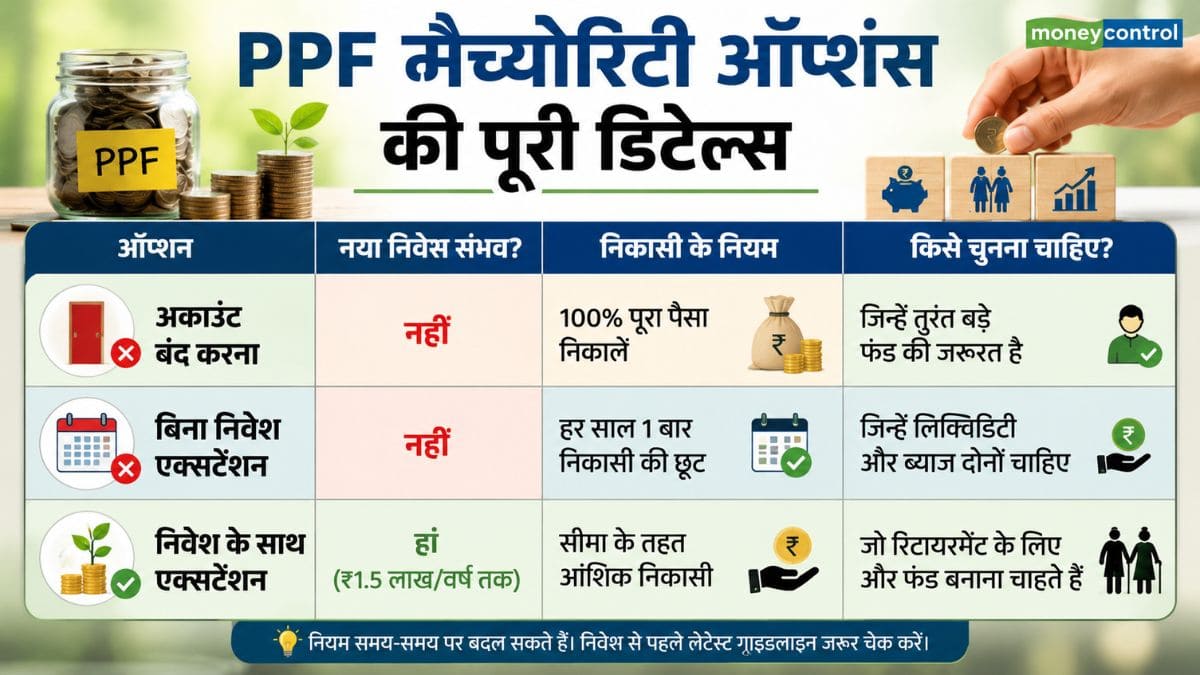
ऑप्शन 1: पूरा पैसा निकालें और अकाउंट बंद करें

अगर आपके पास कोई बड़ा वित्तीय लक्ष्य (जैसे- बच्चों की पढ़ाई, शादी या घर खरीदना) सामने है, तो आप अकाउंट बंद करके पूरा पैसा निकाल सकते हैं। 15 साल का वित्त वर्ष पूरा होने पर आप संबंधित बैंक या पोस्ट ऑफिस में क्लोजर फॉर्म भरकर ब्याज सहित पूरा फंड निकाल सकते हैं। PPF ‘EEE’ कैटेगरी में आता है, इसलिए मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होगी।

ऑप्शन 2: बिना पैसा जमा किए अकाउंट चालू रखें

अगर आपको तुरंत पैसों की जरूरत नहीं है, लेकिन आप भविष्य के लिए नया पैसा भी लॉक नहीं करना चाहते, तो यह ऑप्शन आपके लिए बेस्ट है। आपके मौजूदा जमा पैसों पर सरकार की ओर से तय 7.1% सालाना दर से ब्याज जुड़ता रहेगा। इस विकल्प के तहत आपको हर साल एक बार अपनी जरूरत के मुताबिक पैसा निकालने की आजादी मिलती है।

ऑप्शन 3: नए निवेश के साथ 5-5 साल के लिए बढ़ाएं

अगर आप आगे भी अपनी बचत जारी रखना चाहते हैं, तो अपने अकाउंट को 5 साल के ब्लॉक में आगे बढ़ा सकते हैं।

1 साल का समय: यह विकल्प चुनने के लिए आपको मैच्योरिटी की तारीख से 1 साल के भीतर फॉर्म (Form 4/H) जमा करके एक्सटेंशन का विकल्प चुनना होगा।

कंटिन्यू रखें SIP/निवेश: इसमें आप पहले की तरह हर साल अधिकतम ₹1.5 लाख जमा कर सकते हैं और उस पर टैक्स छूट (सेक्शन 80C) और 7.1% का ब्याज पा सकते हैं।

गलती न करें: एक्सटेंशन के इन 2 नियमों में अंतर समझें

निवेशक सबसे बड़ी गलती एक्सटेंशन का चुनाव करने में करते हैं:

पैसा जमा करने के साथ एक्सटेंशन: अगर आपने 1 साल के भीतर ‘With Contribution’ का विकल्प चुन लिया, तो आप नए पैसे जमा करना जारी रख सकते हैं।

बिना पैसे के एक्सटेंशन: अगर आपने बिना योगदान के अकाउंट छोड़ दिया और 1 साल की समय-सीमा निकल गई, तो आप बाद में उसी एक्सटेंशन पीरियड में दोबारा नए पैसे जमा नहीं कर पाएंगे। इसलिए फैसला सोच-समझकर लें।

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स
PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

आपको क्या करना चाहिए?

अगर आपको घर बनाने, मेडिकल इमरजेंसी या अन्य बड़े खर्च के लिए तुरंत पैसों की जरूरत नहीं है, तो PPF अकाउंट बंद करने के बजाय इसे आगे बढ़ाना ही समझदारी है। अपने अन्य पोर्टफोलियो (EPF, NPS, म्यूचुअल फंड्स) को देखने के बाद ही फैसला लें। PPF 15 साल बाद भी आपके वेल्थ क्रिएशन का सबसे सुरक्षित और टैक्स-फ्री जरिया बना रह सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

FD vs SCSS: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि पैसा कहां रखा जाए, जहां नियमित कमाई भी होती रहे और मूलधन भी सुरक्षित रहे। ऐसे में ज्यादातर लोग बैंक FD और सीनियर सिटिजंस रेविंग्स स्कीम (SCSS) के बीच उलझ जाते हैं।

अगर सिर्फ सुरक्षा देखें, तो SCSS आगे निकलती है। लेकिन कुछ बैंक ऐसी FD भी दे रहे हैं, जिनका ब्याज SCSS के बराबर या उससे थोड़ा ज्यादा है। ऐसे में फैसला सिर्फ ब्याज देखकर नहीं करना चाहिए।

एक नजर में FD vs SCSS

पैमानाSenior Citizen FDSCSS
ब्याज दरबड़े बैंकों में 7%-8%+, कुछ SFB में 8.3% तक8.20%
सुरक्षाDICGC बीमा ₹5 लाख तक
भारत सरकार की गारंटी

अवधिबैंक के हिसाब से
5 साल (3 साल बढ़ा सकते हैं)

अधिकतम निवेशकोई सीमा नहीं₹30 लाख
ब्याज भुगतानमासिक, तिमाही या मैच्योरिटी परहर तिमाही
टैक्स लाभ5 साल की टैक्स-सेविंग FD परधारा 80C के तहत पात्र

₹10 लाख पर किसमें कितना मिलेगा?

अब मान लीजिए आपके पास ₹10 लाख हैं। सवाल यह है कि साल भर में जेब में कितना पैसा आएगा। यही तुलना सबसे साफ तस्वीर देती है।

विकल्पब्याज दरसालाना ब्याजहर तिमाही
SCSS8.20%₹82,000₹20,500
FD (7.5%)7.50%₹75,000₹18,750
FD (8%)8%₹80,000₹20,000
FD (8.3%)8.30%₹83,000₹20,750

यहां एक बात साफ दिखती है। अगर किसी छोटे फाइनेंस बैंक में 8.3% की FD मिल जाए, तो कमाई SCSS से थोड़ी ज्यादा हो सकती है। लेकिन बड़े सरकारी और निजी बैंकों की ज्यादातर FD पर SCSS अब भी आगे है।

₹30 लाख पर कितनी होगी कमाई?

SCSS में एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। अगर कोई पूरी रकम निवेश करता है, तो हर साल ₹2,46,000 ब्याज मिलेगा। यानी हर तीन महीने में ₹61,500 खाते में आएंगे। यही वजह है कि कई रिटायर्ड लोग इसे नियमित आय के लिए चुनते हैं।

सुरक्षा में कौन आगे?

यहीं सबसे बड़ा फर्क आता है। SCSS पूरी तरह भारत सरकार की गारंटी वाली योजना है। दूसरी तरफ बैंक FD में DICGC का बीमा सिर्फ ₹5 लाख तक मिलता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं। अगर आपके पास बड़ी रकम है, तो सुरक्षा के लिहाज से SCSS ज्यादा मजबूत विकल्प माना जाता है।

टैक्स का क्या होगा?

दोनों में मिलने वाला ब्याज टैक्सेबल होता है। अगर आप पुरानी टैक्स व्यवस्था चुनते हैं, तो दोनों योजनाएं धारा 80C के तहत टैक्स लाभ के लिए पात्र हो सकती हैं। हालांकि 80C की कुल सीमा अलग से लागू होती है।

किसे क्या चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है, तो SCSS बेहतर विकल्प है। अगर आपको हर तीन महीने में तय आय चाहिए, तब भी SCSS मजबूत साबित होती है। वहीं ₹30 लाख से ज्यादा रकम निवेश करनी है, तो FD का सहारा लेना पड़ेगा। अगर किसी भरोसेमंद बैंक में SCSS से ज्यादा ब्याज वाली FD मिल रही है, तो उस विकल्प पर भी विचार किया जा सकता है।

आखिरी फैसला कैसे करें

अगर सवाल है कि सीनियर सिटिजन के लिए सबसे सुरक्षित और नियमित आय वाला विकल्प कौन सा है, तो SCSS बढ़त ले जाती है। इसमें 8.2% की सरकारी गारंटी वाली ब्याज दर मिलती है। हर तिमाही पैसा खाते में आता है। वहीं अगर लक्ष्य सिर्फ ज्यादा ब्याज पाना है, तो कुछ छोटे फाइनेंस बैंकों की FD थोड़ा बेहतर रिटर्न दे सकती है।

Retirement Planning: रिटायरमेंट फंड से हर साल कितना पैसा निकालें? जानें पैसे खत्म होने के डर से बचने के ये 6 ‘गोल्डन रूल्स’

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

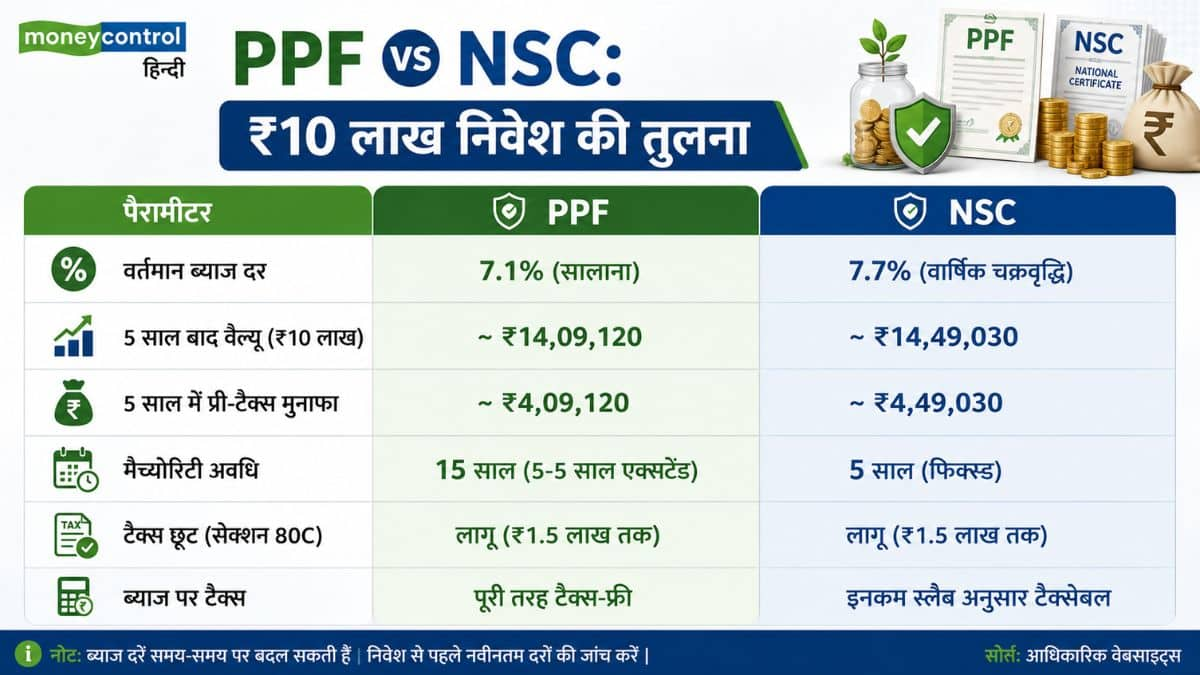
स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।