

How to Buy Home: ₹30000 की सैलरी में भी खरीद सकते हैं अपना घर, समझिए कैसे बनाएं पूरा प्लान

How to Buy Home: अपना घर खरीदने का सपना हर कोई देखता है। लेकिन महीने की सैलरी ₹30,000 के आसपास हो, तो लगता है कि आज के जमाने में घर खरीदना शायद मुमकिन नहीं है। किराया, राशन, बिजली का बिल और बच्चों की फीस देने के बाद बचता ही कितना है? ऐसे में होम लोन की EMI चुकाना बड़ी जिम्मेदारी लगती है।

हालांकि, कम सैलरी में भी घर खरीदा जा सकता है। इसके लिए जरूरी है कि आप अपनी कमाई के हिसाब से घर चुनें। बड़ा लोन लेने के बजाय ऐसी EMI रखें, जिसे हर महीने आसानी से चुका सकें। आइए, उदाहरण से समझते हैं कि ₹30,000 की सैलरी में घर खरीदने का प्लान कैसे बना सकते हैं।

₹30,000 की सैलरी पर कितना होम लोन लें?

BASIC Home Loan के CEO और को-फाउंडर अतुल मोंगा का कहना है कि अगर आप ₹10 लाख का होम लोन लेते हैं, तो ब्याज दर और लोन की अवधि के हिसाब से EMI करीब ₹10,000 हो सकती है। मोंगा के मुताबिक, अगर आपकी सैलरी ₹30,000 है, तो घर खरीदना सिर्फ कमाई पर निर्भर नहीं करता। ये भी जरूरी है कि आप घर खरीदने की कितनी अच्छी तैयारी करते हैं। घर

इसे एक उदाहरण से समझते हैं। मान लीजिए कि आपकी सैलरी ₹30,000 है। इसमें से ₹8,000 घर और किराने, ₹3,000 बिजली और दूसरे बिलों, ₹4,000 आने-जाने और ₹5,000 परिवार के अन्य खर्चों में जाते हैं। इस तरह कुल खर्च ₹20,000 हुआ। अब आपके पास ₹10,000 बचते हैं।

सैलरी के हिसाब से खर्च का पूरा हिसाब समझें

महीने का हिसाबरकम
कुल सैलरी₹30,000
राशन और घर का खर्च₹8,000
बिजली, मोबाइल और दूसरे बिल₹3,000
आने-जाने का खर्च₹4,000
परिवार के दूसरे खर्च₹5,000
कुल खर्च₹20,000
खर्च के बाद बची रकम₹10,000

ये सिर्फ उदाहरण है। आप अपने परिवार के खर्च के हिसाब से इसमें बदलाव कर सकते हैं। जैसे कि कुछ पैसे बचाकर इमरजेंसी के लिए रख सकते हैं।

डाउन पेमेंट के लिए पैसे कैसे जुटाएं?

बैंक आमतौर पर घर की पूरी कीमत का लोन नहीं देते। घर खरीदते समय आपको भी कुछ पैसा लगाना पड़ता है। इसी को डाउन पेमेंट कहते हैं। इसके अलावा रजिस्ट्री और स्टांप ड्यूटी जैसे खर्च भी हो सकते हैं।

मान लीजिए, आपको ₹15 लाख का घर पसंद आया। बैंक ₹12 लाख का लोन देने को तैयार है। ऐसे में बाकी ₹3 लाख आपको अपनी तरफ से लगाने होंगे। रजिस्ट्री और दूसरे खर्चों के लिए अलग से पैसा भी चाहिए हो सकता है।

इसलिए घर खरीदने से पहले बचत शुरू करें। हर महीने ₹5,000 बचाने पर एक साल में ₹60,000 जमा होंगे। इसी तरह, तीन साल में ब्याज को छोड़कर ₹1.80 लाख जमा हो सकते हैं। अगर परिवार से आर्थिक मदद मिले या बोनस की रकम बचा सकें, तो डाउन पेमेंट का लक्ष्य जल्दी पूरा हो सकता है।

होम लोन लेने से पहले इन बातों का रखें ध्यान

अतुल मोंगा के मुताबिक, होम लोन लेने से पहले सबसे पहले अलग-अलग बैंकों की ब्याज दरें और प्रोसेसिंग फीस देखें। सिर्फ कम ब्याज दर देखकर लोन लेने से बचना चाहिए। लोन की अवधि और दूसरी शर्तें भी समझना जरूरी है।

कमाई और बैंकिंग रिकॉर्ड व्यवस्थित रखने से आवेदन की प्रक्रिया आसान हो सकती है। अगर भविष्य में आपकी कमाई बढ़ती है और आपके पास अतिरिक्त पैसा आता है, तो लोन की कुछ रकम पहले चुकाने पर भी विचार कर सकते हैं। इसे पार्ट-प्रीपेमेंट कहते हैं। इससे बकाया लोन और कुल ब्याज घट सकता है।

मोंगा का कहना है कि आखिरकार मकसद सिर्फ होम लोन लेना नहीं होना चाहिए। जरूरी यह है कि लोन की रकम इतनी हो, जिसकी EMI परिवार लंबे समय तक आसानी से चुका सके। इसके लिए परिवार के दूसरे जरूरी खर्चों और भविष्य के वित्तीय लक्ष्यों से समझौता नहीं करना पड़े।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
RBI Repo Rate Hike: रेपो रेट बढ़ा तो आपकी EMI कितनी बढ़ जाएगी? समझिए होम और पर्सनल लोन का पूरा कैलकुलेशन

RBI Repo Rate Hike: RBI की मॉनेटरी पॉलिसी कमेटी (MPC) 7 अक्टूबर को अपनी नई मौद्रिक नीति का ऐलान करेगी। इसके बाद RBI गवर्नर संजय मल्होत्रा प्रेस कॉन्फ्रेंस को संबोधित करेंगे। कई इकोनॉमिक एक्सपर्ट्स का मानना है कि रेपो रेट में 25 बेसिस पॉइंट से 50 बेसिस पॉइंट का इजाफा हो सकता है।

जब RBI रेपो रेट बढ़ाता है, तो इसका असर सिर्फ बैंकिंग सिस्टम तक सीमित नहीं रहता। इसका असर आपके होम लोन की EMI पर भी पड़ सकता है। खासकर तब, जब आपका लोन फ्लोटिंग ब्याज दर पर चल रहा हो।

मान लीजिए आपने 20 साल के लिए 8.5% ब्याज दर पर होम लोन लिया है। अब ब्याज दर 0.50% बढ़कर 9% हो जाती है। ऐसे में आपकी EMI कितनी बढ़ेगी? 10 लाख से लेकर 50 लाख रुपये तक के लोन पर इसका सीधा हिसाब समझिए।

10 लाख रुपये के लोन पर असर

10 लाख रुपये के होम लोन पर 8.5% ब्याज और 20 साल की अवधि में EMI करीब ₹8,678 बैठती है। ब्याज दर 9% होने पर यही EMI करीब ₹8,997 हो जाएगी। यानी हर महीने करीब ₹319 ज्यादा देने होंगे। रकम बहुत बड़ी नहीं लगती, लेकिन लंबे समय तक यही बढ़ी हुई EMI चलती है तो कुल भुगतान पर इसका असर बढ़ जाता है।

20 लाख रुपये का लोन

20 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹17,356 है। ब्याज दर 9% होने पर यह बढ़कर करीब ₹17,995 हो जाएगी। मतलब हर महीने करीब ₹638 का अतिरिक्त बोझ। अगर घर का बजट पहले से EMI के हिसाब से सेट है, तो इतनी बढ़ोतरी भी महीने के खर्च में महसूस होती है।

30 लाख रुपये का लोन

30 लाख रुपये के होम लोन पर 8.5% ब्याज की EMI करीब ₹26,035 बनती है। ब्याज दर बढ़कर 9% होने पर EMI करीब ₹26,992 पहुंच जाएगी। यानी हर महीने करीब ₹957 ज्यादा। बड़े लोन में ब्याज दर का छोटा बदलाव भी EMI में साफ दिखाई देने लगता है।

40 लाख रुपये के लोन पर कितनी बढ़ेगी EMI?

40 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹34,713 है। 9% ब्याज होने पर यह करीब ₹35,989 हो जाएगी। इसका मतलब है कि हर महीने करीब ₹1,276 अतिरिक्त देने होंगे। साल भर में देखें तो EMI का यह अंतर करीब ₹15,300 बैठता है।

50 लाख रुपये के लोन पर असर सबसे ज्यादा

50 लाख रुपये के लोन पर 8.5% ब्याज की EMI करीब ₹43,391 है। अगर ब्याज दर 9% हो जाती है तो EMI करीब ₹44,986 पहुंच जाएगी। यानी हर महीने करीब ₹1,595 ज्यादा। साल भर में यह अतिरिक्त बोझ करीब ₹19,100 हो जाता है।

होम लोन: 8.5% से 9% होने पर EMI का असर

लोन की रकम8.5% पर EMI9% पर EMIहर महीने बढ़ोतरी
सालाना अतिरिक्त बोझ

₹10 लाख₹8,678₹8,997₹319₹3,828
₹20 लाख₹17,356₹17,995₹638₹7,656
₹30 लाख₹26,035₹26,992₹957₹11,484
₹40 लाख₹34,713₹35,989₹1,276₹15,312
₹50 लाख₹43,391₹44,986₹1,595₹19,140

यह कैलकुलेशन 20 साल की लोन अवधि में 8.5% से 9% ब्याज दर होने पर किया गया है। वास्तविक EMI आपके बैंक, लोन की बाकी अवधि और ब्याज रीसेट के नियमों के हिसाब से अलग हो सकती है।

5 लाख रुपये के पर्सनल लोन पर भी असर

पर्सनल लोन की ब्याज दर आमतौर पर होम लोन से ज्यादा होती है। मान लीजिए 5 लाख रुपये का पर्सनल लोन 5 साल के लिए 12% ब्याज पर लिया गया है। इसकी EMI करीब ₹11,122 होगी।

लेकिन, अगर रेपो रेट बढ़ने के बाद पर्सनल लोन महंगा होता और ब्याज दर बढ़कर 12.5% हो जाती है तो नए लोन की EMI करीब ₹11,249 पहुंच जाएगी। यानी हर महीने करीब ₹127 ज्यादा देने होंगे।

रेपो रेट बढ़ने पर EMI ही बढ़ेगी?

होम लोन में यह जरूरी नहीं। ब्याज दर बढ़ने के बाद बैंक और ग्राहकों के पास EMI बढ़ाने या लोन की अवधि बढ़ाने जैसे विकल्प होते हैं। कुछ मामलों में दोनों में बदलाव किया जा सकता है।

अगर बैंक EMI को ज्यादा नहीं बढ़ाता है, तो लोन चुकाने की अवधि बढ़ सकती है। दूसरी तरफ EMI बढ़ाने पर हर महीने जेब से ज्यादा पैसा जाएगा, लेकिन लोन की अवधि को ज्यादा बढ़ने से रोका जा सकता है।

रेपो रेट का असर आपकी जेब पर कैसे ?

रेपो रेट वह दर है जिस पर RBI बैंकों को पैसा देता है। जब इसमें बदलाव होता है तो बैंकों की फंडिंग लागत पर असर पड़ सकता है। इसके बाद बैंक अपने लोन की ब्याज दरों में बदलाव कर सकते हैं।

हालांकि, रेपो रेट में 25 या 50 बेसिस पॉइंट की बढ़ोतरी का मतलब यह नहीं है कि हर बैंक आपकी ब्याज दर भी बिल्कुल उतनी ही बढ़ा देगा। आपके लोन का बेंचमार्क, बैंक का स्प्रेड और रीसेट नियम भी महत्वपूर्ण होते हैं।

इसलिए अगर आपका फ्लोटिंग रेट वाला बड़ा होम लोन चल रहा है, तो RBI की हर रेपो रेट बैठक आपके लिए मायने रखती है। ब्याज दर में छोटा बदलाव भी 15 से 20 साल के लोन में बड़ा फर्क पैदा कर सकता है।

RBI MPC Meet: आपकी होम और कार लोन की EMI बढ़ेगी या घटेगी? कल 10 बजे RBI गवर्नर संजय मल्होत्रा करेंगे बड़ा ऐलान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Tata Sierra का नया Dark Edition लॉन्च, All Black लुक के साथ मिलेंगे पर्पल क्रोम एक्सेंट, जानें कीमत और फीचर्स

Tata Sierra Dark Edition: Tata ने Sierra का ‘Dark Editon’ लॉन्च किया है, जो पूरी तरह से ऑल-ब्लैक स्पेशल एडिशन है। इसकी शुरुआती कीमत ₹13.99 लाख (एक्स-शोरूम) है और यह 6 ट्रिम्स और 5 इंजन-गियरबॉक्स कॉम्बिनेशन में उपलब्ध है। भारतीय बाजार के लिए यह इसलिए अहम है क्योंकि यह किसी एक वेरिएंट पर लगाया गया सीमित समय का कॉस्मेटिक पैकेज नहीं है, बल्कि यह लगभग पूरी Sierra Legend Series लाइनअप में मिलता है। इससे खरीदारों को एक ही ‘ऑल-ब्लैक’ थीम के साथ अपनी पसंद का ट्रिम चुनने की आजादी मिलती है। बता दें कि Sierra Dark Edition Tata की मौजूदा #DARK रेंज में शामिल हो गया है, जिसमें पहले से ही कई अन्य मॉडल मौजूद हैं। आइए जानते हैं कि #DARK ट्रीटमेंट में असल में क्या-क्या शामिल है और पूरी रेंज में इसकी कीमतें किस तरह तय की गई हैं।

Tata Sierra Dark Edition: एक्स-शोरूम कीमतें

यहां नई Sierra Dark Edition के अलग-अलग वेरिएंट्स की एक्स-शोरूम कीमतें दी गई हैं।

वेरिएंटमैनुअल कीमतऑटोमैटिक कीमत
Pure L #DARK₹13.99 लाख से शुरू₹15.29 लाख से शुरू
Pure L (O) #DARK₹14.59 लाख से शुरू₹15.89 लाख से शुरू
Pure+ L #DARK₹15.29 लाख से शुरू₹16.59 लाख से शुरू
Adventure+ L #DARK₹17.29 लाख से शुरू₹18.59 लाख से शुरू
Accomplished #DARK₹18.29 लाख से शुरू₹20.29 लाख से शुरू
Accomplished+ #DARK₹20.59 लाख₹21.29 लाख से शुरू

Tata Sierra: Dark Edition में क्या खास बदला?

Sierra Dark Edition में ‘Friesian Black’ एक्सटीरियर के साथ ‘Violet Eclipse’ थीम वाला ऑल-ब्लैक लेदरेट केबिन दिया गया है। इसके एक्सटीरियर और इंटीरियर दोनों में पर्पल क्रोम एक्सेंट का इस्तेमाल किया गया है, जो इसके मोनोक्रोम लुक से अलग एक खास पहचान बनाते हैं।

फीचर्स की बात करें तो, Tata Motors का कहना है कि #DARK ट्रिम्स में उनके जैसे ही स्टैंडर्ड Sierra वेरिएंट्स वाले सभी फीचर्स मौजूद हैं। इसका मतलब है कि इसे कम फीचर्स वाले या ज्यादा कीमत वाले स्पेशल एडिशन के बजाय, सिर्फ दिखने और ट्रिम-लेवल में अलग दिखने वाले मॉडल के तौर पर पेश किया गया है।

अलग-अलग वेरिएंट्स की कीमतें कैसे तय की गई हैं?

#DARK ट्रीटमेंट Sierra Legend Series के 6 वेरिएंट्स में उपलब्ध है: Pure L, Pure L (O), Pure+ L, Adventure+ L, Accomplished और Accomplished+। हर वंरिएंट में हर इंजन-गियरबॉक्स कॉम्बिनेशन नहीं मिलता है — बेस Pure L #DARK की कीमत 1.5-लीटर Revotron मैनुअल के साथ ₹13.99 लाख से शुरू होती है, जो Kryojet मैनुअल के साथ ₹15.44 लाख और Revotron डुअल-क्लच ऑटोमैटिक के साथ ₹15.29 लाख तक जाती है, लेकिन इसमें Kryojet या Hyperion ऑटोमैटिक ऑप्शन नहीं मिलते जो ऊंचे वेरिएंट्स में उपलब्ध हैं।

सबसे ऊंचे वेरिएंट, Accomplished+ #DARK की कीमत गियरबॉक्स के चुनाव के आधार पर ₹20.59 लाख से ₹21.59 लाख के बीच है, जिसमें इस ट्रिम पर सिर्फ Kryojet ऑटोमैटिक और Hyperion ऑटोमैटिक ट्रांसमिशन ऑप्शन मिलते हैं। ध्यान दें कि बताई गई कीमतें एक्स-शोरूम हैं।

अगर किसी ग्राहक ने पहले से Sierra का कोई खास वेरिएंट और इंजन-गियरबॉक्स कॉम्बिनेशन तय कर रखा है, तो अब वह उसी वेरिएंट में #DARK एडिशन का विकल्प चुन सकता है। इसके लिए उसे जरूरी नहीं कि अपनी पसंद से ऊपर के किसी दूसरे वेरिएंट पर जाना पड़े।

#DARK एडिशन में मिलने वाली पर्पल-क्रोम डिटेलिंग और ऑल-ब्लैक केबिन को चुनना है या स्टैंडर्ड वेरिएंट को, यह काफी हद तक ग्राहक की अपनी पसंद पर निर्भर करेगा। दोनों के फीचर्स में बड़ा अंतर नहीं है।

यह भी पढ़ें: Kia की 7-सीटर CNG कारें लॉन्च, 60-लीटर टैंक के साथ मिलेंगे ये खास फीचर्स, कीमत ₹12.12 लाख से शुरू

SIP Calculator: ₹3000 की मंथली SIP से कितना पैसा बनेगा? समझिए 10, 15 और 20 साल का पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹3,000 निवेश करना बहुत बड़ी रकम नहीं है। लेकिन लंबी अवधि में यही छोटी रकम बड़ा फंड बना सकती है। इसकी वजह कंपाउंडिंग है। समय जितना ज्यादा होगा, रिटर्न पर मिलने वाला रिटर्न भी उतना ही बढ़ता जाएगा।

मान लीजिए आप हर महीने ₹3,000 की SIP शुरू करते हैं। हम यहां दो अलग-अलग रिटर्न मानकर हिसाब समझ रहे हैं। पहला 12% सालाना। यह लंबी अवधि में बेंचमार्क माना जाता है। और दूसरा 15% सालाना, जो अगर फंड ने ज्यादा अच्छा प्रदर्शन किया, तो मिल सकता है। हालांकि, SIP का पैसा बाजार में लगता है, तो असल रिटर्न कम या ज्यादा हो सकता है।

एक नजर में SIP का पूरा हिसाब

अवधिकुल निवेश12% पर फंड15% पर फंड
10 साल₹3.60 लाख₹6.97 लाख₹8.36 लाख
15 साल₹5.40 लाख₹15.14 लाख₹20.31 लाख
20 साल₹7.20 लाख₹29.97 लाख₹45.48 लाख

10 साल में ₹8 लाख तक का फंड

अगर आप 10 साल तक हर महीने ₹3,000 निवेश करते हैं, तो आपकी कुल जेब से ₹3.60 लाख जाएंगे। 10 साल में कुल 120 किस्तें होंगी।

अगर औसत सालाना रिटर्न 12% रहा, तो आपका फंड करीब ₹6.97 लाख हो सकता है। यानी ₹3.60 लाख के निवेश पर करीब ₹3.37 लाख का रिटर्न मिलेगा।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹8.36 लाख तक पहुंच सकता है। इस स्थिति में करीब ₹4.76 लाख रिटर्न से आएंगे।

15 साल में ₹20 लाख के करीब

अब यही SIP 15 साल तक जारी रखें। इस दौरान आप कुल ₹5.40 लाख निवेश करेंगे। यानी 180 महीनों तक ₹3,000 की किस्त जाएगी।

12% सालाना रिटर्न के हिसाब से आपका फंड करीब ₹15.14 लाख हो सकता है। इसमें आपका निवेश ₹5.40 लाख होगा। बाकी करीब ₹9.74 लाख कंपाउंडिंग से मिलने वाला रिटर्न होगा।

अगर रिटर्न 15% सालाना रहा, तो फंड करीब ₹20.31 लाख हो सकता है। यानी ₹5.40 लाख के निवेश पर करीब ₹14.91 लाख का रिटर्न बन सकता है।

20 साल में ₹45 लाख से ज्यादा

सबसे बड़ा फर्क 20 साल की अवधि में दिखाई देता है। 20 साल तक हर महीने ₹3,000 लगाने पर आपका कुल निवेश ₹7.20 लाख होगा। इस दौरान आप 240 SIP किस्तें जमा करेंगे।

12% सालाना रिटर्न के हिसाब से यह रकम बढ़कर करीब ₹29.97 लाख हो सकती है। यानी आपके ₹7.20 लाख के निवेश पर करीब ₹22.77 लाख का रिटर्न मिल सकता है।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹45.48 लाख तक पहुंच सकता है। इसमें करीब ₹38.28 लाख रिटर्न होगा।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

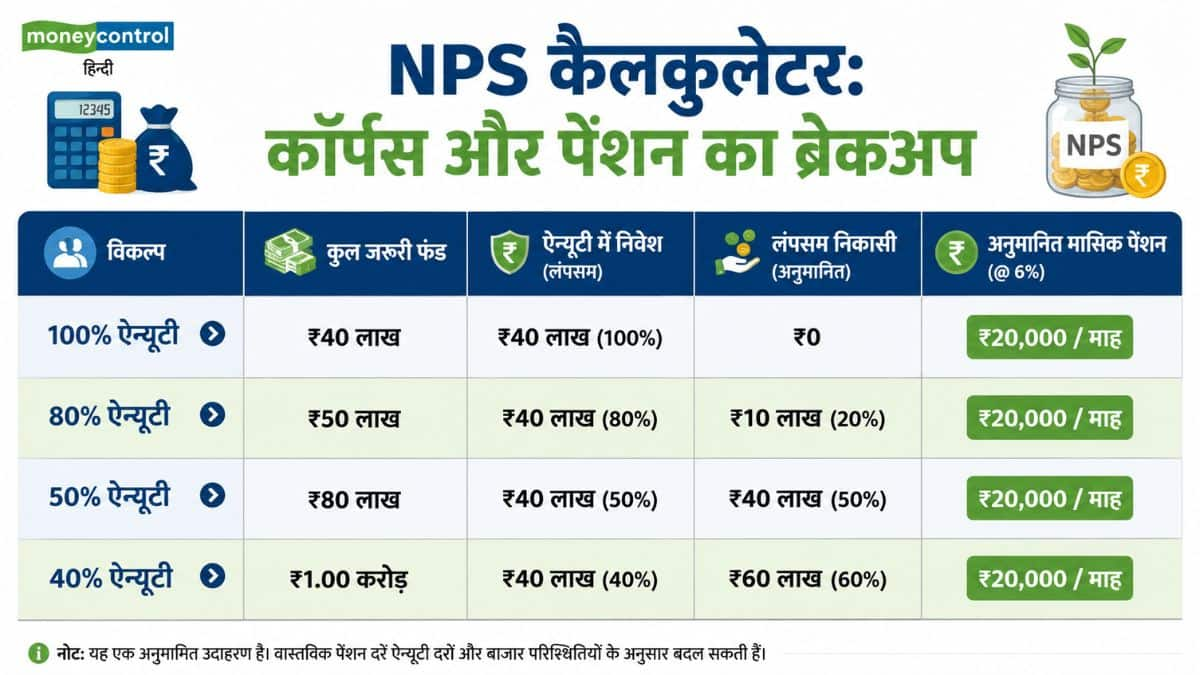
स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

FD vs SCSS: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि पैसा कहां रखा जाए, जहां नियमित कमाई भी होती रहे और मूलधन भी सुरक्षित रहे। ऐसे में ज्यादातर लोग बैंक FD और सीनियर सिटिजंस रेविंग्स स्कीम (SCSS) के बीच उलझ जाते हैं।

अगर सिर्फ सुरक्षा देखें, तो SCSS आगे निकलती है। लेकिन कुछ बैंक ऐसी FD भी दे रहे हैं, जिनका ब्याज SCSS के बराबर या उससे थोड़ा ज्यादा है। ऐसे में फैसला सिर्फ ब्याज देखकर नहीं करना चाहिए।

एक नजर में FD vs SCSS

पैमानाSenior Citizen FDSCSS
ब्याज दरबड़े बैंकों में 7%-8%+, कुछ SFB में 8.3% तक8.20%
सुरक्षाDICGC बीमा ₹5 लाख तक
भारत सरकार की गारंटी

अवधिबैंक के हिसाब से
5 साल (3 साल बढ़ा सकते हैं)

अधिकतम निवेशकोई सीमा नहीं₹30 लाख
ब्याज भुगतानमासिक, तिमाही या मैच्योरिटी परहर तिमाही
टैक्स लाभ5 साल की टैक्स-सेविंग FD परधारा 80C के तहत पात्र

₹10 लाख पर किसमें कितना मिलेगा?

अब मान लीजिए आपके पास ₹10 लाख हैं। सवाल यह है कि साल भर में जेब में कितना पैसा आएगा। यही तुलना सबसे साफ तस्वीर देती है।

विकल्पब्याज दरसालाना ब्याजहर तिमाही
SCSS8.20%₹82,000₹20,500
FD (7.5%)7.50%₹75,000₹18,750
FD (8%)8%₹80,000₹20,000
FD (8.3%)8.30%₹83,000₹20,750

यहां एक बात साफ दिखती है। अगर किसी छोटे फाइनेंस बैंक में 8.3% की FD मिल जाए, तो कमाई SCSS से थोड़ी ज्यादा हो सकती है। लेकिन बड़े सरकारी और निजी बैंकों की ज्यादातर FD पर SCSS अब भी आगे है।

₹30 लाख पर कितनी होगी कमाई?

SCSS में एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। अगर कोई पूरी रकम निवेश करता है, तो हर साल ₹2,46,000 ब्याज मिलेगा। यानी हर तीन महीने में ₹61,500 खाते में आएंगे। यही वजह है कि कई रिटायर्ड लोग इसे नियमित आय के लिए चुनते हैं।

सुरक्षा में कौन आगे?

यहीं सबसे बड़ा फर्क आता है। SCSS पूरी तरह भारत सरकार की गारंटी वाली योजना है। दूसरी तरफ बैंक FD में DICGC का बीमा सिर्फ ₹5 लाख तक मिलता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं। अगर आपके पास बड़ी रकम है, तो सुरक्षा के लिहाज से SCSS ज्यादा मजबूत विकल्प माना जाता है।

टैक्स का क्या होगा?

दोनों में मिलने वाला ब्याज टैक्सेबल होता है। अगर आप पुरानी टैक्स व्यवस्था चुनते हैं, तो दोनों योजनाएं धारा 80C के तहत टैक्स लाभ के लिए पात्र हो सकती हैं। हालांकि 80C की कुल सीमा अलग से लागू होती है।

किसे क्या चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है, तो SCSS बेहतर विकल्प है। अगर आपको हर तीन महीने में तय आय चाहिए, तब भी SCSS मजबूत साबित होती है। वहीं ₹30 लाख से ज्यादा रकम निवेश करनी है, तो FD का सहारा लेना पड़ेगा। अगर किसी भरोसेमंद बैंक में SCSS से ज्यादा ब्याज वाली FD मिल रही है, तो उस विकल्प पर भी विचार किया जा सकता है।

आखिरी फैसला कैसे करें

अगर सवाल है कि सीनियर सिटिजन के लिए सबसे सुरक्षित और नियमित आय वाला विकल्प कौन सा है, तो SCSS बढ़त ले जाती है। इसमें 8.2% की सरकारी गारंटी वाली ब्याज दर मिलती है। हर तिमाही पैसा खाते में आता है। वहीं अगर लक्ष्य सिर्फ ज्यादा ब्याज पाना है, तो कुछ छोटे फाइनेंस बैंकों की FD थोड़ा बेहतर रिटर्न दे सकती है।

Retirement Planning: रिटायरमेंट फंड से हर साल कितना पैसा निकालें? जानें पैसे खत्म होने के डर से बचने के ये 6 ‘गोल्डन रूल्स’

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹100 की SIP से कितने समय में ₹1 लाख बनेगा? पूरा कैलकुलेशन समझिए

SIP Calculator: आज 100 रुपये में शायद परिवार के लिए पूरी सब्जी लाना भी मुश्किल हो सकता है। इसलिए अगर कोई कहे कि सिर्फ ₹100 महीने बचाकर 1 लाख रुपये बनाए जा सकते हैं, तो पहली बार में यकीन करना मुश्किल लगता है।

लेकिन SIP की खासियत ही यही है। यहां सिर्फ आपका पैसा काम नहीं करता, समय भी आपके लिए काम करता है। जितने लंबे समय तक निवेश चलता है, कंपाउंडिंग उतना बड़ा असर दिखाती है। यही वजह है कि छोटी रकम भी धीरे-धीरे बड़ा फंड बन सकती है।

पहले सीधा जवाब जान लीजिए

अगर आप हर महीने ₹100 की SIP करते हैं, तो 1 लाख रुपये तक पहुंचने में अनुमानित समय कुछ ऐसा हो सकता है।

अनुमानित सालाना रिटर्न
1 लाख बनने में अनुमानित समय

10%22 साल 5 महीने
12%20 साल
15%17 साल 5 महीने

नोट: यह अनुमान नियमित मासिक SIP और पूरे समय एक समान रिटर्न मानकर किया गया है। असली रिटर्न बाजार के हिसाब से अलग हो सकता है।

10% रिटर्न मिले तो क्या होगा?

अब मान लीजिए आपने 25 साल की उम्र में ₹100 की SIP शुरू की। अगर औसतन 10% सालाना रिटर्न मिलता है, तो 1 लाख रुपये बनने में करीब 22 साल 5 महीने लग सकते हैं।

इस दौरान आपका कुल निवेश सिर्फ करीब ₹26,900 होगा। यानी 1 लाख के फंड में करीब ₹73,100 सिर्फ कंपाउंडिंग से जुड़ सकते हैं। यही वजह है कि शुरुआती सालों में लगातार निवेश करना सबसे ज्यादा मायने रखता है।

12% रिटर्न पर तस्वीर बदल जाती है

अब यही उदाहरण 12% रिटर्न के साथ देखिए। यहां लक्ष्य करीब 20 साल में पूरा हो सकता है।

इस दौरान कुल निवेश लगभग ₹24,100 रहेगा। बाकी करीब ₹75,900 रिटर्न से बन सकते हैं। सिर्फ 2% ज्यादा रिटर्न मिलने से करीब ढाई साल का समय बच जाता है।

15% रिटर्न मिले तो?

अगर लंबे समय में औसतन 15% सालाना रिटर्न मिलता है, तो यही 1 लाख रुपये करीब 17 साल 5 महीने में बन सकते हैं।

यहां कुल निवेश सिर्फ करीब ₹20,900 रहेगा। बाकी लगभग ₹79,100 कंपाउंडिंग से जुड़ सकते हैं। यानी जितना समय बढ़ता है, उतना ही रिटर्न का असर भी तेज होता जाता है।

तीनों स्थितियों का पूरा हिसाब

रिटर्नसमयकुल निवेश
संभावित बढ़ी हुई रकम

10%22 साल 5 महीने₹26,900₹73,100
12%20 साल₹24,100₹75,900
15%17 साल 5 महीने₹20,900₹79,100

अगर SIP बढ़ा दें तो खेल बदल जाता है

यहीं सबसे दिलचस्प बात है। 100 रुपये की SIP से 1 लाख बन सकते हैं, लेकिन अगर आमदनी बढ़ने के साथ SIP भी थोड़ी बढ़ा दें, तो मंजिल कहीं पहले मिल सकती है।

12% अनुमानित रिटर्न पर अगर SIP बढ़ाकर ₹500 कर दें, तो 1 लाख बनने में करीब 9 साल लग सकते हैं। वहीं ₹1,000 की SIP में यही लक्ष्य करीब 5 साल 9 महीने में पूरा हो सकता है।

असली सीख क्या है?

100 रुपये की SIP आपको रातों-रात अमीर नहीं बनाएगी। लेकिन यह एक अच्छी निवेश आदत जरूर बना सकती है। अगर छोटी रकम से शुरुआत करके हर साल SIP थोड़ी-थोड़ी बढ़ाते रहें, तो वही कंपाउंडिंग आगे चलकर आपकी सबसे बड़ी ताकत बन सकती है।

₹5 करोड़ vs ₹10 करोड़: रिटायरमेंट के बाद कितने फंड में मिलेगी असली आजादी? जानिए एक्सपर्ट्स का ‘नो रिस्क’ फॉर्मूला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP for Child: 18 साल का होने से पहले बच्चा बन जाएगा करोड़पति! समझिए कितना निवेश करना होगा और कैसे करें प्लानिंग

SIP for Child: इस वित्तीय अनिश्चितता के दौर में अपने बच्चों को आर्थिक तौर पर आत्मनिर्भर बनाना बेहद जरूरी है। यही वजह है कि बहुत से लोग बच्चे के पैदा होने के साथ निवेश की प्लानिंग शुरु कर देते हैं। इसके लिए जरूरी नहीं कि शुरुआत से ही बहुत बड़ी रकम लगाई जाए। सही निवेश, लंबी अवधि और कंपाउंडिंग की ताकत से छोटी-छोटी रकम भी बड़ा फंड बना सकती है। सवाल है कि हर महीने कितना निवेश करना होगा और अलग-अलग रिटर्न पर कितना पैसा बनेगा?

मान लीजिए आपका बच्चा अभी पैदा हुआ है। आपके पास पूरे 18 साल हैं। अगर आप हर महीने एक तय रकम SIP में लगाते हैं और औसतन 10%, 12% या 15% सालाना रिटर्न मिलता है, तो कितना पैसा बन सकता है, इसे समझते हैं।

1 करोड़ के लिए हर महीने कितना निवेश?

18 साल में कुल 216 महीने होते हैं। 1 करोड़ रुपये का लक्ष्य पाने के लिए अनुमानित मंथली SIP इस तरह होगी।

अनुमानित सालाना रिटर्न18 साल में 1 करोड़ के लिए मंथली SIPकुल निवेशअनुमानित फायदा
10%₹17,487₹37.77 लाख₹62.23 लाख
12%₹14,184₹30.64 लाख₹69.36 लाख
15%₹10,298₹22.24 लाख₹77.76 लाख

यहां एक बात समझना जरूरी है। 15% रिटर्न मानकर चलना ज्यादा आक्रामक अनुमान है। शेयर बाजार आधारित निवेश में रिटर्न तय नहीं होता। इसलिए प्लान बनाते समय बहुत ज्यादा रिटर्न मानकर चलना ठीक नहीं है।

12% रिटर्न पर ₹10,000 की SIP से कितना पैसा बनेगा?

अब दूसरा उदाहरण लेते हैं। मान लीजिए आप बच्चे के जन्म से हर महीने 10,000 रुपये निवेश करते हैं। 18 साल तक निवेश जारी रखते हैं।

अगर औसत रिटर्न 10% रहा तो करीब 57.2 लाख रुपये बनेंगे। 12% रिटर्न पर यही रकम करीब 70.5 लाख रुपये हो जाएगी। वहीं, 15% औसत रिटर्न मिला तो फंड करीब 97.1 लाख रुपये पहुंच सकता है। यानी सिर्फ 10,000 रुपये की मासिक SIP से भी 18 साल में 1 करोड़ के काफी करीब पहुंचा जा सकता है।

अलग-अलग SIP से कितना फंड बनेगा?

12% सालाना औसत रिटर्न मानकर देखें तो तस्वीर और साफ हो जाती है।

मासिक SIP18 साल में कुल निवेशअनुमानित फंड
₹5,000₹10.80 लाख₹35.3 लाख
₹10,000₹21.60 लाख₹70.5 लाख
₹15,000₹32.40 लाख₹1.06 करोड़
₹20,000₹43.20 लाख₹1.41 करोड़

इस हिसाब से 15,000 रुपये की मासिक SIP 12% औसत रिटर्न पर 18 साल में करीब 1 करोड़ रुपये का फंड बना सकती है।

बच्चा 5 साल का हो चुका है तो?

मान लीजिए आपने निवेश जन्म के समय शुरू नहीं किया और बच्चा अब 5 साल का है। आपके पास 18 साल की उम्र तक सिर्फ 13 साल बचे हैं।

12% सालाना औसत रिटर्न मानें तो 1 करोड़ रुपये के लिए करीब 28,200 रुपये हर महीने निवेश करना होगा। समय कम होने की वजह से मासिक निवेश काफी बढ़ जाता है।

अगर बच्चा 10 साल का हो चुका है तो सिर्फ 8 साल बचेंगे। ऐसे में इसी अनुमानित रिटर्न पर करीब 64,300 रुपये महीने की SIP चाहिए होगी। यही वजह है कि बच्चे के लिए निवेश में जल्दी शुरुआत सबसे बड़ा फायदा देती है।

₹1,000 या ₹2,000 की SIP करें तो?

अगर शुरुआत में बड़ी रकम निवेश करना संभव नहीं है, तो ₹1,000 या ₹2,000 की SIP से भी शुरुआत की जा सकती है। मान लीजिए 18 साल तक हर महीने ₹1,000 निवेश करते हैं और औसतन 12% सालाना रिटर्न मिलता है, तो करीब ₹7.6 लाख का फंड बन सकता है।

वहीं, ₹2,000 की SIP से करीब ₹15.2 लाख हो सकते हैं। 15% औसत रिटर्न मिलने पर यही रकम क्रमशः करीब ₹10.9 लाख और ₹21.8 लाख हो सकती है। शुरुआत छोटी हो सकती है, लेकिन कम उम्र से निवेश शुरू करने का फायदा यह है कि समय के साथ SIP बढ़ाई जा सकती है।

पैसा कहां निवेश करें?

लंबे समय का लक्ष्य है तो निवेश का तरीका भी उसी हिसाब से चुनना चाहिए। 18 साल का समय होने पर इक्विटी म्यूचुअल फंड की SIP एक विकल्प हो सकती है। लेकिन इसमें बाजार का जोखिम रहता है।

जैसे-जैसे बच्चा 18 साल के करीब पहुंचे, पूरे पैसे को इक्विटी में रखना सही नहीं होगा। लक्ष्य से कुछ साल पहले धीरे-धीरे रकम को कम जोखिम वाले विकल्पों में शिफ्ट किया जा सकता है।

एक और तरीका हर साल SIP बढ़ाना है। उदाहरण के लिए शुरुआत 10,000 रुपये महीने से करें और हर साल इसे 10% बढ़ाते जाएं। इससे शुरुआती वर्षों में कम रकम से शुरुआत होगी और समय के साथ निवेश बढ़ता जाएगा।

SIP Calculator: सिर्फ ₹500 और ₹1,000 की मंथली SIP से बना सकते हैं लाखों का फंड! जानिए 10, 15 और 25 सालों का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

पहली डेट पर लड़की ने मंगाया इतना सब कि 20,500 रुपये का बिल आया, फिर जो हुआ उसने युवक का दिल तोड़ दिया

दिल्ली के एक 23 वर्षीय युवक की पहली डेट का अनुभव इन दिनों सोशल मीडिया पर चर्चा का विषय बना हुआ है। डेटिंग ऐप के जरिए हुई इस मुलाकात को लेकर युवक ने Reddit पर अपनी आपबीती साझा की, जिसके बाद इंटरनेट पर लोगों की अलग-अलग प्रतिक्रियाएं सामने आने लगीं। कई यूजर्स ने इसे एक महंगा सबक बताया, जबकि कुछ ने डेटिंग एटीकेट और बिल शेयर करने की जिम्मेदारी पर सवाल उठाए। युवक का कहना है कि उसे सबसे ज्यादा अफसोस पैसों का नहीं, बल्कि पूरी स्थिति के तरीके का हुआ। देखते ही देखते यह पोस्ट वायरल हो गई और ऑनलाइन डेटिंग, पहली मुलाकात और खर्च को लेकर नई बहस शुरू हो गई।

कैफे समझकर गया, पहुंच गया पब

युवक के मुताबिक, वह पहले कभी किसी रिलेशनशिप में नहीं रहा था और लड़कियों से भी ज्यादा बातचीत नहीं हुई थी। उसे लगा था कि मुलाकात किसी कैफे में होगी, लेकिन उसकी डेट उसे सीधे एक पब ले गई। उसने बताया कि वह न शराब पीता है और न ही स्मोकिंग करता है।

ऑर्डर पर ऑर्डर, बिल पहुंचा ₹20,500

पोस्ट के अनुसार, लड़की ने कई बोतल शैंपेन, दो हुक्के और खाने का ऑर्डर दिया। शाम खत्म होने पर बिल ₹20,500 आया। युवक ने बताया कि यह रकम उसकी मासिक सैलरी का लगभग आधा हिस्सा थी, जिसे देखकर वह हैरान रह गया।

‘पैसे नहीं, इस बात का ज्यादा अफसोस हुआ’

युवक ने लिखा कि उसे सबसे ज्यादा दुख पैसों का नहीं हुआ। असली निराशा इस बात से हुई कि उसकी डेट ने बिल शेयर करने की कोई बात नहीं की और न ही खर्च को लेकर कोई सवाल पूछा। उसने यह भी बताया कि बिल आने के समय लड़की वॉशरूम चली गई थी, लेकिन उसने उसके इरादों पर कोई आरोप नहीं लगाया।

‘शायद इत्तेफाक था, शायद नहीं’

युवक ने अपनी पोस्ट में साफ लिखा कि वह किसी निष्कर्ष पर नहीं पहुंचना चाहता। उसके मुताबिक, लड़की का बिल आने के समय वॉशरूम जाना महज संयोग भी हो सकता है, इसलिए वह बिना सबूत उसके इरादों पर सवाल नहीं उठाना चाहता।

Reddit पर लोगों ने कहा- ‘महंगा सबक मिला’

पोस्ट वायरल होने के बाद Reddit यूजर्स ने युवक के अनुभव पर तरह-तरह की प्रतिक्रियाएं दीं। कुछ लोगों ने इसे धोखाधड़ी जैसा मामला बताया, जबकि कई यूजर्स ने कहा कि यह उसके लिए एक महंगा लेकिन जरूरी सबक था। वहीं कुछ ने उसकी मासूमियत पर भी मजाकिया टिप्पणियां कीं।

डेटिंग एटीकेट पर फिर शुरू हुई बहस

इस घटना ने सोशल मीडिया पर पहली डेट में बिल कौन चुकाए, खर्च पहले तय होना चाहिए या नहीं और ऑनलाइन डेटिंग के दौरान किन बातों का ध्यान रखना चाहिए जैसे मुद्दों पर नई चर्चा शुरू कर दी।

इंटरव्यू में पूछा गया एक सवाल, उम्मीदवार तुरंत उठा और छोड़ दी नौकरी; इंटरनेट पर छिड़ी बहस