

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।
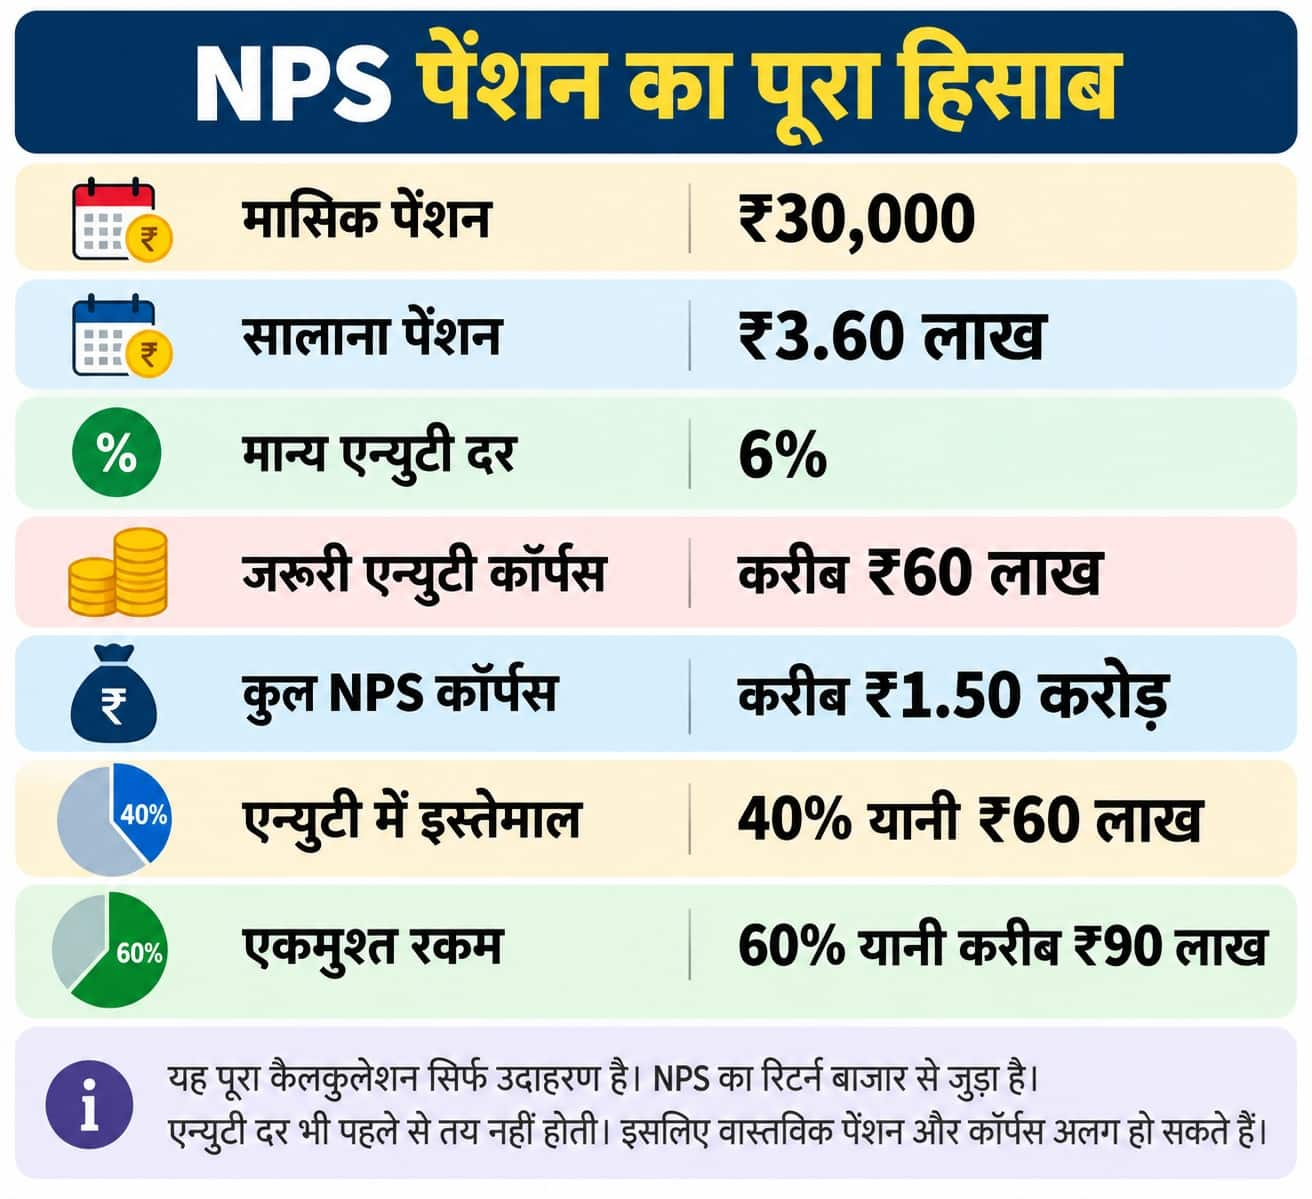
chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।