

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।
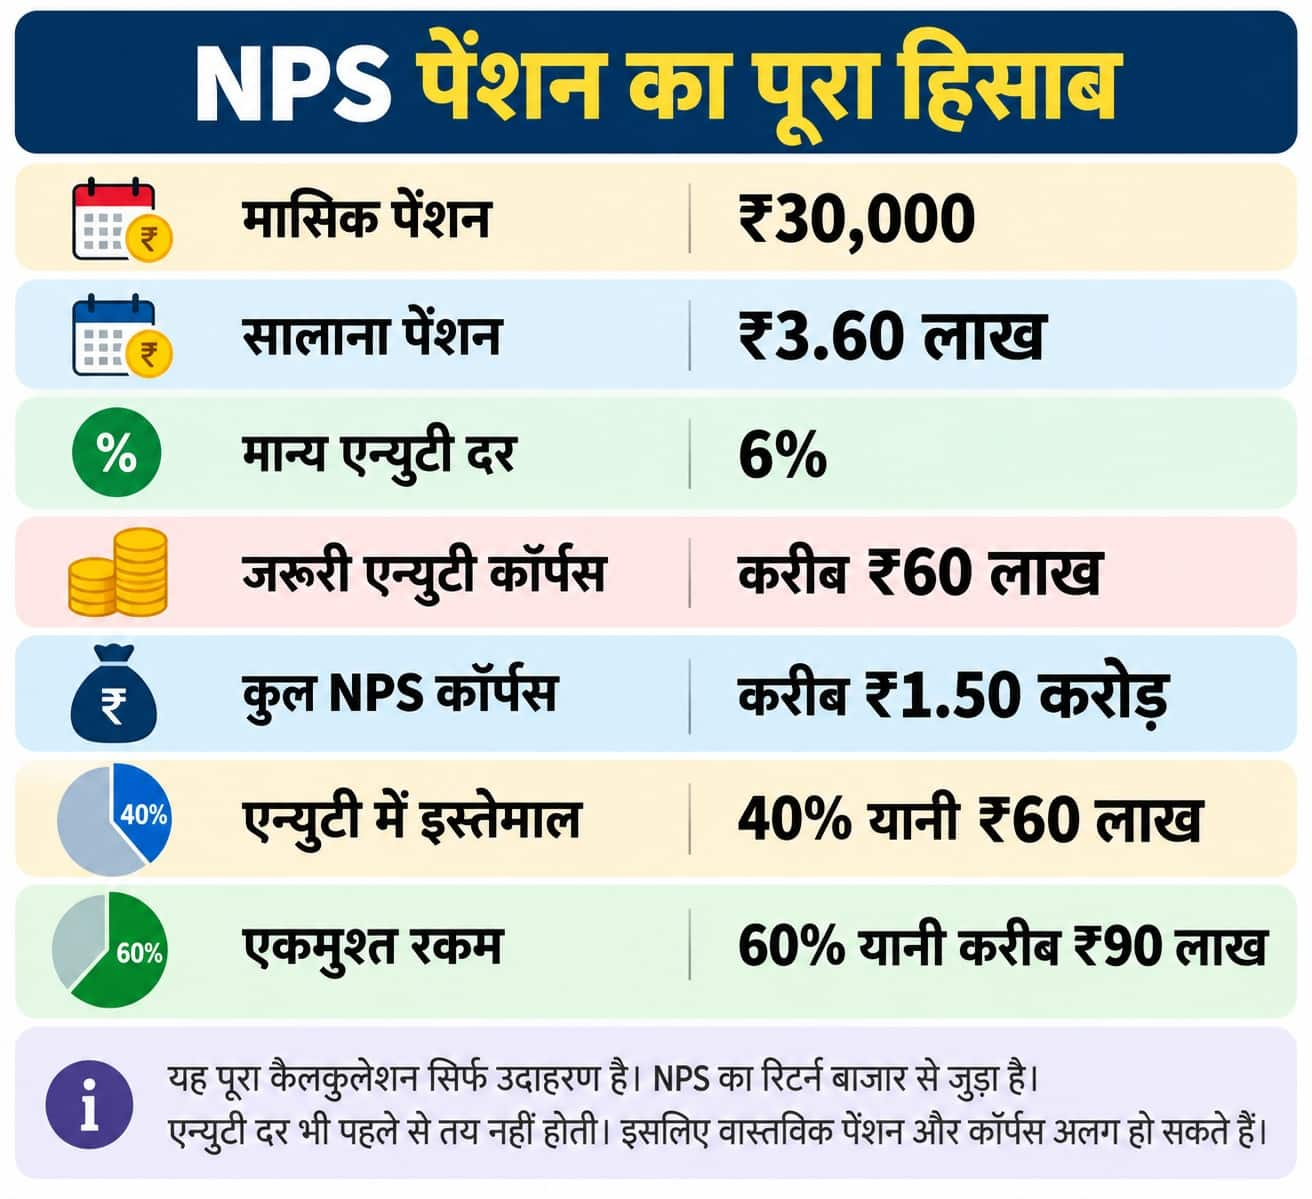
chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Silver Rate Today 2 September: चांदी के दाम में फिर गिरावट, दिल्ली से चेन्नई तक जानें आज की कीमत

Silver Rate Today 2 September: चांदी खरीदने वालों के लिए आज बाजार से मिला-जुला संकेत सामने आया है। पिछले कुछ समय से कीमती धातु की कीमतों में तेज उतार-चढ़ाव देखने को मिल रहा है और इसका असर आज के रेट पर भी दिखाई दिया। दिल्ली के सर्राफा बाजार में बुधवार को चांदी की कीमत ₹2,40,500 प्रति किलो (सभी टैक्स सहित) दर्ज की गई, जो पिछले कारोबारी दिन के मुकाबले ₹5,000 कम है। वहीं, घरेलू वायदा बाजार में भी चांदी कमजोर नजर आई। MCX पर सुबह के कारोबार में चांदी का भाव 0.24 फीसदी गिरकर ₹2,28,993 प्रति किलो पर पहुंच गया।

अंतरराष्ट्रीय बाजार में जारी हलचल का असर भी कीमती धातु पर देखने को मिल रहा है। ऐसे में अगर आप चांदी खरीदने, गहने बनवाने या निवेश के लिए भाव पर नजर रख रहे हैं, तो आज के रेट आपके लिए जानना जरूरी है। आगे जानिए देश के प्रमुख शहरों में चांदी कितने रुपये किलो बिक रही है।

MCX पर भी चांदी हुई कमजोर

मल्टी कमोडिटी एक्सचेंज यानी MCX पर भी चांदी के वायदा भाव में गिरावट देखने को मिली। आज सुबह तक चांदी का भाव 0.24 फीसदी यानी ₹556 की गिरावट के साथ ₹2,28,993 प्रति किलो रह गया। इससे पहले पिछले कारोबारी सत्र में MCX पर चांदी ₹2,29,549 प्रति किलो पर बंद हुई थी।

दिल्ली समेत शहरों में चांदी कितने की मिल रही है?

अगर आप अपने शहर में चांदी खरीदने का प्लान बना रहे हैं, तो नीचे प्रमुख शहरों के ताजा भाव देख सकते हैं। ज्यादातर शहरों में चांदी की कीमत ₹2.55 लाख प्रति किलो के आसपास है।

शहर 1 किलो चांदी का भाव

दिल्ली ₹2,55,000

मुंबई  ₹2,55,000

कोलकाता     ₹2,55,000

चेन्नई ₹2,60,000

पटना  ₹2,55,000

लखनऊ      ₹2,55,000

मेरठ  ₹2,55,000

अयोध्या      ₹2,55,000

कानपुर ₹2,55,000

गाजियाबाद   ₹2,55,000

नोएडा ₹2,55,000

गुरुग्राम      ₹2,55,000

चंडीगढ़ ₹2,55,000

जयपुर ₹2,55,000

अहमदाबाद   ₹2,55,000

पुणे   ₹2,55,000

लुधियाना     ₹2,55,000

गुवाहाटी      ₹2,55,000

इंदौर  ₹2,55,000

सूरत  ₹2,55,000

नागपुर ₹2,55,000

नासिक ₹2,55,000

बैंगलोर ₹2,55,000

वडोदरा ₹2,55,000

भुवनेश्वर     ₹2,60,000

रायपुर ₹2,55,000

हैदराबाद      ₹2,60,000

अंतरराष्ट्रीय बाजार में भी चांदी पर दबाव

अंतरराष्ट्रीय बाजार में भी चांदी की कीमत कमजोर हुई है। उपलब्ध आंकड़ों के मुताबिक, चांदी करीब $64.74 प्रति औंस पर पहुंच गई। इससे संकेत मिलता है कि वैश्विक बाजार में बिकवाली का असर घरेलू कीमतों पर भी दिखाई दे रहा है।

एक दिन पहले कितनी थी चांदी?

पिछले कारोबारी सत्र में दिल्ली के सर्राफा बाजार में चांदी ₹2,45,500 प्रति किलो पर स्थिर थी। इसके बाद इसमें ₹5,000 की गिरावट आई और कीमत घटकर ₹2,40,500 प्रति किलो रह गई। विदेशी बाजारों में भी चांदी पर दबाव रहा। हाजिर चांदी की कीमत करीब 3 फीसदी गिरकर $64.68 प्रति औंस रह गई थी।

मंगलवार को वायदा बाजार में क्या हुआ था?

इससे ठीक एक दिन पहले घरेलू वायदा बाजार में तस्वीर थोड़ी अलग थी। मजबूत हाजिर मांग और कारोबारियों की ताजा खरीदारी के चलते चांदी वायदा 0.19 फीसदी बढ़कर ₹2,40,577 प्रति किलो पहुंच गया था। MCX पर दिसंबर डिलीवरी वाले चांदी कॉन्ट्रैक्ट में ₹27 की तेजी दर्ज की गई थी। हालांकि, अंतरराष्ट्रीय बाजार में न्यूयॉर्क में चांदी 0.17 फीसदी गिरकर $66.46 प्रति औंस पर आ गई थी।

खरीदारी करने वालों के लिए क्या समझना जरूरी है?

चांदी के भाव में इस समय तेजी से उतार-चढ़ाव हो रहा है। घरेलू बाजार, MCX और अंतरराष्ट्रीय कीमतों में अलग-अलग तस्वीर दिखाई दे रही है। ऐसे में अगर आप चांदी के गहने, सिक्के या निवेश के लिए सिल्वर खरीदने जा रहे हैं, तो खरीदारी से पहले अपने स्थानीय सर्राफा बाजार का ताजा भाव जरूर जांच लें। साथ ही, चांदी की शुद्धता, मेकिंग चार्ज और लागू टैक्स के कारण अंतिम कीमत अलग हो सकती है।

NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

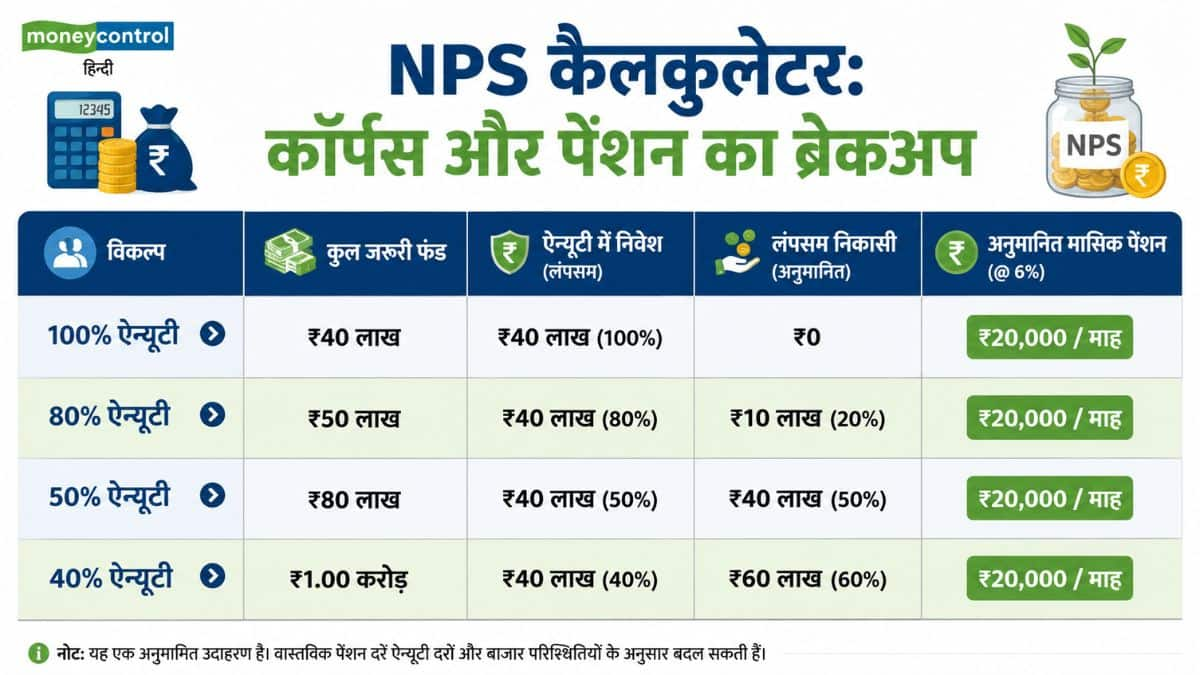
NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NPS: किस स्कीम में निवेश से बड़ा रिटायरमेंट फंड बनेगा? पूरा कैलकुलेशन समझिए

PPF vs NPS: जब रिटायरमेंट प्लानिंग की बात होती है, तो दो स्कीमों पर सबसे अधिक जोर रहता है… पब्लिक प्रोविडेंट फंड (PPF) और नेशनल पेंशन सिस्टम (NPS) इन दोनों को अच्छा विकल्प माना जाता हैं, लेकिन दोनों में फर्क है। PPF सुरक्षित निवेश है। इसका ब्याज सरकार तय करती है। वहीं NPS बाजार से जुड़ा है। इसमें ज्यादा रिटर्न मिलने की संभावना होती है, लेकिन रिटर्न तय नहीं होता।

किस स्कीम में कितना फंड बनेगा?

PPF और NPS में वक्त के साथ बड़ा रिटायरमेंट फंड सकता है। यहां ₹2,000, ₹5,000 और ₹12,500 मंथली निवेश का कैलकुलेशन है। इसमें 30 साल तक निवेश की अवधि मानी गई है। PPF पर 7.1% सालाना ब्याज और NPS में 10% सालाना औसत रिटर्न मानकर कैलकुलेशन किया गया है।

हर महीने निवेश30 साल में कुल निवेशPPF में अनुमानित फंड
NPS में अनुमानित फंड

₹2,000₹7.20 लाख₹25.03 लाख₹45.59 लाख
₹5,000₹18 लाख₹62.58 लाख₹1.14 करोड़
₹12,500₹45 लाख₹1.56 करोड़₹2.85 करोड़

दोनों स्कीम में निवेश की अवधि और रकम समान है। फर्क रिटर्न का है। इसी वजह से लंबे समय में NPS में बड़ा फंड बन सकता है।

₹2,000 की मंथली निवेश

अगर आप 30 साल तक हर महीने ₹2,000 निवेश करते हैं, तो कुल ₹7.20 लाख जमा होंगे। PPF में 7.1% के हिसाब से फंड करीब ₹25.03 लाख हो सकता है।

वहीं NPS में 10% औसत रिटर्न मिलने पर फंड करीब ₹45.59 लाख पहुंच सकता है। यानी ₹2,000 की छोटी मंथली निवेश भी लंबे समय में अच्छा फंड बना सकती है।

₹5,000 की मंथली निवेश

हर महीने ₹5,000 निवेश करने पर 30 साल में आपकी जेब से ₹18 लाख जाएंगे। PPF में अनुमानित फंड करीब ₹62.58 लाख बन सकता है।

वहीं NPS में 10% औसत रिटर्न के हिसाब से फंड करीब ₹1.14 करोड़ हो सकता है। यानी PPF के मुकाबले करीब ₹51 लाख ज्यादा फंड बन सकता है।

Personal Loan 3 (1)

₹12,500 की मंथली निवेश

हर महीने ₹12,500 निवेश करने पर 30 साल में कुल ₹45 लाख जमा होंगे। PPF में 7.1% ब्याज के हिसाब से फंड करीब ₹1.56 करोड़ तक पहुंच सकता है।

NPS में 10% औसत रिटर्न मिलने पर यही फंड करीब ₹2.85 करोड़ हो सकता है। दोनों के बीच करीब ₹1.29 करोड़ का अंतर है। यह अंतर कंपाउंडिंग और ज्यादा रिटर्न की वजह से बनता है।

NPS में ज्यादा फंड क्यों बन सकता है?

NPS का पैसा इक्विटी, सरकारी बॉन्ड और कॉरपोरेट बॉन्ड में लगाया जाता है। इक्विटी की वजह से लंबे समय में ज्यादा रिटर्न मिलने की संभावना रहती है।

लेकिन बाजार का जोखिम भी होता है। 10% रिटर्न की कोई गारंटी नहीं है। खराब बाजार के दौरान फंड की वैल्यू कम हो सकती है।

Retirement Planning 1

NPS का पूरा पैसा एकमुश्त नहीं मिलेगा

ऊपर टेबल में दिखाया गया NPS का फंड कुल रिटायरमेंट कॉर्पस है। मौजूदा सामान्य नियमों के तहत 60 साल की उम्र पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी पड़ती है, जिससे नियमित पेंशन मिलती है।

उदाहरण के लिए, ₹12,500 की मंथली निवेश से ₹2.85 करोड़ का कॉर्पस बनता है। इसमें से 60% यानी करीब ₹1.71 करोड़ एकमुश्त मिल सकते हैं। बाकी करीब ₹1.14 करोड़ एन्युटी में जा सकते हैं।

PPF में मैच्योरिटी की रकम आपके हाथ में

PPF की मैच्योरिटी अवधि 15 साल है। इसे तय नियमों के तहत आगे बढ़ाया जा सकता है। PPF में बाजार का जोखिम नहीं होता।

सबसे बड़ी बात यह है कि मैच्योरिटी की पूरी रकम आपके नियंत्रण में रहती है। आपको एन्युटी खरीदना जरूरी नहीं होता। आप अपनी जरूरत के हिसाब से पैसा इस्तेमाल कर सकते हैं।

रिटायरमेंट के लिए कौन बेहतर?

अगर आपको सुरक्षित रिटर्न चाहिए, तो PPF बेहतर हो सकता है। अगर आपकी उम्र कम है और रिटायरमेंट में काफी समय बाकी है, तो NPS बड़ा कॉर्पस बनाने में मदद कर सकता है।

दोनों में निवेश करना भी एक विकल्प है। इससे बाजार की ग्रोथ और सुरक्षित निवेश, दोनों का फायदा मिल सकता है।

Retirement Planning: क्या हो रिटायरमेंट की सबसे बेस्ट स्ट्रेटजी? NPS, EPF और एन्युटी पर समझिए एक्सपर्ट का ये मास्टर प्लान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS Pension Calculation: NPS से रिटायरमेंट पर कितनी पेंशन मिलेगी? उम्र और निवेश के हिसाब से समझिए पूरा कैलकुलेशन

NPS Pension Calculation: रिटायरमेंट के बाद हर महीने नियमित आमदनी हो, ये हर नौकरीपेशा और निवेशक की सबसे बड़ी चिंता होती है। इसी जरूरत को पूरा करने के लिए नेशनल पेंशन सिस्टम (NPS) बनाया गया है। इसमें आप नौकरी के दौरान थोड़ा-थोड़ा निवेश करते हैं। रिटायरमेंट के समय एक हिस्सा एकमुश्त मिलता है। बाकी रकम से एन्युटी (Annuity) खरीदी जाती है, जिससे हर महीने पेंशन मिलती है।

लेकिन सबसे बड़ा सवाल यही होता है कि अगर हर महीने 2,000, 5,000 या 10,000 रुपये जमा करें, तो रिटायरमेंट के बाद कितनी पेंशन मिल सकती है? आइए आसान कैलकुलेशन से समझते हैं।

NPS में रिटायरमेंट पर पैसा कैसे मिलता है?

NPS में 60 साल की उम्र पर रिटायरमेंट के समय निकासी के अलग-अलग विकल्प उपलब्ध हैं। हमने यह कैलकुलेशन 60% रकम एकमुश्त निकालने और 40% रकम से एन्युटी खरीदने के मॉडल के आधार पर किया गया है। इसी एन्युटी से हर महीने पेंशन मिलती है।

हमने कैलकुलेशन के लिए NPS पर 10% सालाना औसत रिटर्न और एन्युटी पर 7% सालाना रिटर्न का अनुमान लिया है। हालांकि, NPS एक मार्केट-लिंक्ड स्कीम है। इसमें कोई तय ब्याज दर या गारंटीड रिटर्न नहीं मिलता। यानी असव रिटर्न शेयर बाजार के प्रदर्शन के हिसाब से कम या ज्यादा हो सकता है।

अगर 25 साल की उम्र से निवेश शुरू करें

25 साल की उम्र में निवेश शुरू करने का सबसे बड़ा फायदा यह है कि निवेश के लिए लंबा समय मिलता है। इससे कंपाउंडिंग को अपना असर दिखाने का पूरा मौका मिलता है। यही वजह है कि कम मासिक निवेश से भी बड़ा रिटायरमेंट फंड और बेहतर मासिक पेंशन बनाई जा सकती है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹76 लाख₹45.6 लाख₹30.4 लाख₹17,700
₹5,000₹1.90 करोड़₹1.14 करोड़₹76 लाख₹44,300
₹10,000₹3.80 करोड़₹2.28 करोड़₹1.52 करोड़₹88,700

अगर 30 साल की उम्र से निवेश शुरू करें

30 साल की उम्र में भी NPS की शुरुआत करने पर अच्छा रिटायरमेंट फंड बनाया जा सकता है। हालांकि, 25 साल की तुलना में निवेश के लिए पांच साल कम मिलते हैं। इसका असर अंतिम कॉर्पस और रिटायरमेंट के बाद मिलने वाली पेंशन पर साफ दिखाई देता है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹45 लाख₹27 लाख₹18 लाख₹10,500
₹5,000₹1.13 करोड़₹67.8 लाख₹45.2 लाख₹26,300
₹10,000₹2.26 करोड़₹1.36 करोड़₹90.4 लाख₹52,700

अगर 35 साल की उम्र से निवेश शुरू करें

35 साल की उम्र में निवेश शुरू करने पर भी अच्छा रिटायरमेंट फंड बनाया जा सकता है। लेकिन रिटायरमेंट तक निवेश के लिए सिर्फ 25 साल बचते हैं। इसलिए समान मासिक निवेश के बावजूद कॉर्पस और पेंशन, कम उम्र में निवेश शुरू करने वालों की तुलना में काफी कम हो जाते हैं।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹26 लाख₹15.6 लाख₹10.4 लाख₹6,100
₹5,000₹65 लाख₹39 लाख₹26 लाख₹15,200
₹10,000₹1.30 करोड़₹78 लाख₹52 लाख₹30,300

उदाहरण से समझिए

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने 5,000 रुपये NPS में जमा करते हैं। अगर अगले 30 साल तक औसतन 10% सालाना रिटर्न मिलता है, तो रिटायरमेंट तक आपका फंड करीब 1.13 करोड़ रुपये हो सकता है।

इसमें से करीब 67.8 लाख रुपये आप एकमुश्त निकाल सकते हैं। बाकी 45.2 लाख रुपये से एन्युटी खरीदनी होगी। अगर एन्युटी पर 7% सालाना रिटर्न मिलता है, तो आपको करीब 26,300 रुपये महीने पेंशन मिल सकती है।

उम्र का कितना असर पड़ता है?

NPS में सबसे बड़ा फायदा कंपाउंडिंग का है। जितनी जल्दी निवेश शुरू करेंगे, उतना बड़ा रिटायरमेंट फंड तैयार होगा।

उदाहरण के लिए, अगर कोई व्यक्ति 25 साल की उम्र से हर महीने 5,000 रुपये निवेश करता है, तो उसकी अनुमानित मासिक पेंशन करीब 44,300 रुपये हो सकती है। वहीं, अगर यही निवेश 35 साल की उम्र से शुरू किया जाए, तो पेंशन घटकर करीब 15,200 रुपये रह सकती है। यानी सिर्फ 10 साल की देरी से रिटायरमेंट फंड और पेंशन, दोनों में बड़ा अंतर आ सकता है।

NPS में कौन निवेश कर सकता है?

नेशनल पेंशन सिस्टम (NPS) में 18 से 70 साल तक का कोई भी भारतीय नागरिक निवेश कर सकता है। इसमें सरकारी और प्राइवेट सेक्टर के कर्मचारी, स्वरोजगार करने वाले, कारोबारी और फ्रीलांसर भी शामिल हैं। अगर आप केंद्रीय कर्मचारी हैं, तो सरकार भी आपके NPS खाते में योगदान करती है।

वहीं, प्राइवेट सेक्टर में सरकार कोई योगदान नहीं देती। हालांकि, अगर कंपनी चाहे तो वह भी अपने कर्मचारियों के NPS खाते में योगदान कर सकती है। निवेशक अपनी सुविधा के हिसाब से हर महीने, तिमाही या सालाना निवेश कर सकते हैं।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।