

SIP Calculator: बच्चे के जन्म पर ₹2000 की SIP, 18 साल बाद कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: बच्चे के जन्म के साथ ही माता-पिता के सामने एक लंबी लिस्ट आ जाती है। पढ़ाई, कॉलेज, करियर और आगे की जरूरतें। इनमें से ज्यादातर खर्च आज छोटे लगते हैं, लेकिन 15-18 साल बाद इनकी रकम काफी बड़ी हो सकती है। ऐसे में छोटी उम्र से निवेश शुरू करना बड़ा फर्क पैदा कर सकता है।

मान लीजिए बच्चे के जन्म के साथ ही उसके नाम से हर महीने 2,000 रुपये की SIP शुरू की गई। रकम बहुत बड़ी नहीं है। परिवार के मासिक बजट पर भी इसका बहुत ज्यादा दबाव नहीं पड़ेगा। लेकिन 18 साल का समय इस छोटी रकम को अच्छी-खासी पूंजी में बदल सकता है।

10% रिटर्न मिला तो करीब 11.5 लाख रुपये

अगर इस SIP से लंबी अवधि में औसतन 10% सालाना रिटर्न मिलता है, तो 18 साल बाद करीब 11.53 लाख रुपये का फंड तैयार हो सकता है। यानी 4.32 लाख रुपये आपका लगाया हुआ पैसा होगा, जबकि करीब 7.21 लाख रुपये रिटर्न से बनेंगे। यहां समय सबसे बड़ा फैक्टर है। निवेश की अवधि 18 साल होने की वजह से रिटर्न पर भी आगे रिटर्न मिलता रहता है।

12% रिटर्न पर रकम 14 लाख के पार

अब अगर लंबी अवधि में औसत रिटर्न 12% सालाना रहा, तो तस्वीर और मजबूत हो जाती है। 2,000 रुपये की यही मंथली SIP 18 साल बाद करीब 14.23 लाख रुपये का फंड बना सकती है। इसमें भी कुल योगदान सिर्फ 4.32 लाख रुपये रहेगा। करीब 9.91 लाख रुपये की रकम निवेश से मिलने वाले रिटर्न से बनेगी।

15% रिटर्न मिला तो करीब 20 लाख रुपये

सबसे तेज तस्वीर तब बनती है जब निवेश पर औसतन 15% सालाना रिटर्न मिलता है। ऐसी स्थिति में 2,000 रुपये की SIP 18 साल बाद करीब 19.65 लाख रुपये तक पहुंच सकती है। यहां कुल निवेश वही 4.32 लाख रुपये है। लेकिन रिटर्न करीब 15.33 लाख रुपये हो जाता है। यही वह जगह है जहां कंपाउंडिंग का असर साफ दिखाई देता है। निवेश की रकम छोटी है, लेकिन समय लंबा होने के कारण रिटर्न को भी बढ़ने के लिए पर्याप्त वक्त मिलता है।

18 साल बाद कितना पैसा?

रिटर्नकुल निवेश18 साल बाद फंडमुनाफा
10%₹4.32 लाख₹11.53 लाख₹7.21 लाख
12%₹4.32 लाख₹14.23 लाख₹9.91 लाख
15%₹4.32 लाख₹19.65 लाख₹15.33 लाख

नोट: 10%, 12% और 15% सिर्फ संभावित रिटर्न हैं। असल रिटर्न बाजार के हिसाब से कम या ज्यादा हो सकता है।

सिर्फ 2,000 रुपये पर रुकना जरूरी नहीं

2,000 रुपये की SIP को शुरुआत मान सकते हैं। जैसे-जैसे परिवार की आय बढ़े, SIP की रकम भी बढ़ाई जा सकती है। मान लीजिए कुछ साल बाद मासिक SIP 2,000 से बढ़ाकर 3,000 या 5,000 रुपये कर दी जाती है। तब 18 साल के अंत में बनने वाला फंड काफी बड़ा हो सकता है।

इसे स्टेप-अप SIP के जरिए भी प्लान किया जा सकता है, जिसमें आमदनी बढ़ने के साथ निवेश की रकम धीरे-धीरे बढ़ाई जाती है। इसका फायदा यह है कि शुरुआत में परिवार पर ज्यादा बोझ नहीं पड़ता। और बाद में बढ़ती आय के साथ बच्चे का फाइनेंशियल लक्ष्य भी बड़ा किया जा सकता है।

PPF vs Bank FD: बेहतर रिटर्न के लिए कौन-सा विकल्प है बेस्ट? 6 पॉइंट्स में समझे पूरा गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

SIP Calculator: सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) के जरिए हर महीने छोटी रकम निवेश करके भी समय के साथ बड़ा फंड तैयार किया जा सकता है। अगर आप हर महीने ₹1,000 की SIP करते हैं और आपका लक्ष्य ₹5 लाख का फंड बनाना है, तो इसमें कितना समय लगेगा?

इसका सीधा जवाब रिटर्न की दर पर निर्भर करता है। अगर सालाना रिटर्न 10%, 12% और 15% मानें, तो ₹5 लाख का लक्ष्य अलग-अलग समय में पूरा होगा। आइए तीनों मामलों का पूरा हिसाब समझते हैं।

तीनों कैलकुलेशन एक नजर में

सालाना रिटर्न₹5 लाख बनने में समयकुल निवेशरिटर्न से बनी रकम
10%16 साल 6 महीने₹1.98 लाख₹3.02 लाख
12%15 साल 1 महीना₹1.81 लाख₹3.19 लाख
15%13 साल 4 महीने₹1.60 लाख₹3.40 लाख

10% रिटर्न पर कितना समय लगेगा

अगर ₹1,000 की मासिक SIP पर औसतन 10% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 198 महीने यानी 16 साल 6 महीने में तैयार होगा। इस दौरान आप कुल ₹1.98 लाख निवेश करेंगे। बाकी करीब ₹3.02 लाख रिटर्न से जुड़ेंगे।

12% रिटर्न मिला, तो क्या होगा

अगर औसत सालाना रिटर्न 12% हो, तो ₹1,000 की SIP से ₹5 लाख का लक्ष्य करीब 181 महीने यानी 15 साल 1 महीने में पूरा होगा। इस अवधि में आपका कुल निवेश ₹1.81 लाख होगा। आपको करीब ₹3.19 लाख रिटर्न से मिलेंगे।

15% रिटर्न पर लक्ष्य कब पूरा होगा

अगर SIP पर औसतन 15% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 160 महीने यानी 13 साल 4 महीने में तैयार हो सकता है। इस दौरान कुल ₹1.60 लाख निवेश होगा। करीब ₹3.40 लाख रकम रिटर्न से बनेगी।

रिटर्न बढ़ने से लक्ष्य कितनी जल्दी पूरा होगा?

तीनों आंकड़ों को देखें तो 10% और 15% रिटर्न के बीच करीब 3 साल 2 महीने का अंतर है। यानी रिटर्न में 5 प्रतिशत अंक का अंतर लक्ष्य पूरा होने के समय में काफी बड़ा फर्क पैदा करता है।

वहीं कुल निवेश भी घटता है। 10% रिटर्न वाले अनुमान में ₹1.98 लाख निवेश से ₹5 लाख का फंड बनता है। 15% के अनुमान में ₹1.60 लाख निवेश से यही लक्ष्य पूरा होता है। बाकी रकम कंपाउंडिंग के जरिए तैयार होती है।

SIP बढ़ाने से लक्ष्य और जल्दी बन सकता है

अगर समय के साथ आपकी आमदनी बढ़ती है, तो SIP की रकम भी बढ़ाई जा सकती है। उदाहरण के लिए, शुरुआत ₹1,000 से करके बाद में इसे ₹1,500 या ₹2,000 किया जाए, तो ₹5 लाख का लक्ष्य पहले हासिल किया जा सकता है।

यानी SIP में सिर्फ रकम नहीं, समय और निवेश की निरंतरता भी बड़ा फर्क पैदा करती है। ₹1,000 से शुरुआत करने वाला निवेशक धीरे-धीरे SIP बढ़ाकर बड़े वित्तीय लक्ष्य की तरफ भी बढ़ सकता है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

क्या आपकी SIP उम्मीद से कम रिटर्न दे रही? ये 5 कारण हो सकते हैं जिम्मेदार

हर महीने SIP में पैसा जा रहा है, लेकिन जब पोर्टफोलियो देखते हैं तो रिटर्न उम्मीद के मुताबिक नहीं दिखता। ऐसे में कई निवेशक सोचने लगते हैं कि कहीं फंड का चुनाव ही गलत तो नहीं था। लेकिन कम रिटर्न के पीछे सिर्फ फंड जिम्मेदार नहीं होता। निवेश की अवधि से लेकर बाजार की चाल तक कई चीजें इसका असर डालती हैं।

1. SIP को पूरा समय नहीं मिला

SIP का फायदा लंबे समय में ज्यादा साफ दिखाई देता है। अगर आपने कुछ महीने या 1-2 साल पहले निवेश शुरू किया है तो रिटर्न कम या निगेटिव भी दिख सकता है। खासकर इक्विटी फंड में बाजार के उतार-चढ़ाव का असर जल्दी दिखाई देता है। इसलिए छोटी अवधि के रिटर्न को देखकर तुरंत फैसला लेने से बचना चाहिए।

2. बाजार का दौर कमजोर रहा

SIP बाजार से जुड़ा निवेश है। बाजार में गिरावट आती है तो पोर्टफोलियो का रिटर्न भी प्रभावित होता है। हालांकि, गिरते बाजार में SIP जारी रहने से एक फायदा होता है। आपकी तय रकम से ज्यादा यूनिट खरीदी जाती हैं। बाजार में तेजी लौटने पर ये यूनिट रिटर्न बढ़ाने में मदद कर सकती हैं।

3. फंड का चुनाव सही नहीं रहा

हर म्यूचुअल फंड एक जैसा प्रदर्शन नहीं करता। कई निवेशक पिछले साल के शानदार रिटर्न को देखकर फंड चुन लेते हैं। बाद में प्रदर्शन कमजोर पड़ सकता है। इसलिए सिर्फ रिटर्न देखकर फंड चुनना सही तरीका नहीं है। बेंचमार्क, कैटेगरी के दूसरे फंड और लंबे समय के प्रदर्शन को भी देखना चाहिए।

4. SIP की रकम कम है

कई बार समस्या रिटर्न की नहीं, निवेश की रकम की होती है। अगर आपका लक्ष्य बड़ा है लेकिन SIP छोटी है तो अच्छा रिटर्न मिलने के बावजूद अंतिम कॉर्पस उम्मीद से कम रह सकता है। ऐसे में आय बढ़ने के साथ SIP में भी धीरे-धीरे बढ़ोतरी करना यानी Step-up SIP मददगार हो सकता है।

5. बाजार गिरते ही SIP रोक देना

बाजार में गिरावट देखकर SIP बंद करना आम गलती है। इससे कम कीमत पर यूनिट खरीदने का मौका छूट जाता है। इसी तरह बाजार तेजी में आने पर दोबारा निवेश शुरू करना भी सही रणनीति नहीं हो सकती। SIP का फायदा नियमित निवेश और लंबे समय तक बने रहने से मिलता है।

कम रिटर्न दिखे तो क्या करें?

सबसे पहले देखें कि SIP कितने समय से चल रही है। फिर फंड के प्रदर्शन की तुलना उसके बेंचमार्क और समान कैटेगरी के फंडों से करें। अगर बाजार कमजोर है लेकिन आपका फंड अपनी कैटेगरी के मुकाबले ठीक प्रदर्शन कर रहा है, तो सिर्फ कम रिटर्न देखकर SIP बंद करने की जरूरत नहीं है।

वहीं, अगर फंड लंबे समय से लगातार कमजोर प्रदर्शन कर रहा है तो पोर्टफोलियो की समीक्षा जरूर करनी चाहिए। SIP में धैर्य जरूरी है, लेकिन इसका मतलब यह भी नहीं कि खराब फंड को हमेशा पकड़े रहें।

EPF Calculator: पीएफ से भी बनाया जा सकता है एक करोड़ रुपये का फंड! जानिए इसके लिए मंथली कितना करना होगा इन्वेस्टमेंट

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹3000 की मंथली SIP से कितना पैसा बनेगा? समझिए 10, 15 और 20 साल का पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹3,000 निवेश करना बहुत बड़ी रकम नहीं है। लेकिन लंबी अवधि में यही छोटी रकम बड़ा फंड बना सकती है। इसकी वजह कंपाउंडिंग है। समय जितना ज्यादा होगा, रिटर्न पर मिलने वाला रिटर्न भी उतना ही बढ़ता जाएगा।

मान लीजिए आप हर महीने ₹3,000 की SIP शुरू करते हैं। हम यहां दो अलग-अलग रिटर्न मानकर हिसाब समझ रहे हैं। पहला 12% सालाना। यह लंबी अवधि में बेंचमार्क माना जाता है। और दूसरा 15% सालाना, जो अगर फंड ने ज्यादा अच्छा प्रदर्शन किया, तो मिल सकता है। हालांकि, SIP का पैसा बाजार में लगता है, तो असल रिटर्न कम या ज्यादा हो सकता है।

एक नजर में SIP का पूरा हिसाब

अवधिकुल निवेश12% पर फंड15% पर फंड
10 साल₹3.60 लाख₹6.97 लाख₹8.36 लाख
15 साल₹5.40 लाख₹15.14 लाख₹20.31 लाख
20 साल₹7.20 लाख₹29.97 लाख₹45.48 लाख

10 साल में ₹8 लाख तक का फंड

अगर आप 10 साल तक हर महीने ₹3,000 निवेश करते हैं, तो आपकी कुल जेब से ₹3.60 लाख जाएंगे। 10 साल में कुल 120 किस्तें होंगी।

अगर औसत सालाना रिटर्न 12% रहा, तो आपका फंड करीब ₹6.97 लाख हो सकता है। यानी ₹3.60 लाख के निवेश पर करीब ₹3.37 लाख का रिटर्न मिलेगा।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹8.36 लाख तक पहुंच सकता है। इस स्थिति में करीब ₹4.76 लाख रिटर्न से आएंगे।

15 साल में ₹20 लाख के करीब

अब यही SIP 15 साल तक जारी रखें। इस दौरान आप कुल ₹5.40 लाख निवेश करेंगे। यानी 180 महीनों तक ₹3,000 की किस्त जाएगी।

12% सालाना रिटर्न के हिसाब से आपका फंड करीब ₹15.14 लाख हो सकता है। इसमें आपका निवेश ₹5.40 लाख होगा। बाकी करीब ₹9.74 लाख कंपाउंडिंग से मिलने वाला रिटर्न होगा।

अगर रिटर्न 15% सालाना रहा, तो फंड करीब ₹20.31 लाख हो सकता है। यानी ₹5.40 लाख के निवेश पर करीब ₹14.91 लाख का रिटर्न बन सकता है।

20 साल में ₹45 लाख से ज्यादा

सबसे बड़ा फर्क 20 साल की अवधि में दिखाई देता है। 20 साल तक हर महीने ₹3,000 लगाने पर आपका कुल निवेश ₹7.20 लाख होगा। इस दौरान आप 240 SIP किस्तें जमा करेंगे।

12% सालाना रिटर्न के हिसाब से यह रकम बढ़कर करीब ₹29.97 लाख हो सकती है। यानी आपके ₹7.20 लाख के निवेश पर करीब ₹22.77 लाख का रिटर्न मिल सकता है।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹45.48 लाख तक पहुंच सकता है। इसमें करीब ₹38.28 लाख रिटर्न होगा।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

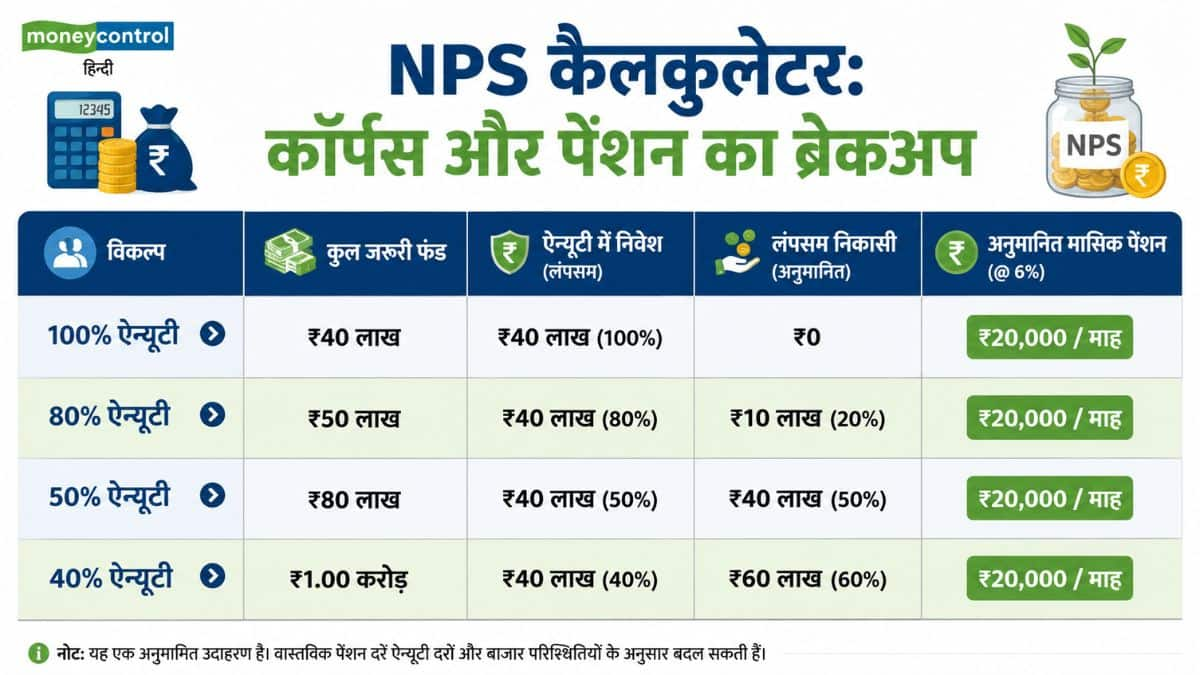
NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Mutual Funds: सोने ने दिया 9% रिटर्न, फिर भी निवेशकों ने इन फंड्स में लगाए ₹1.40 लाख करोड़

Mutual Funds: जुलाई 2026 में सोने ने करीब 9% का रिटर्न दिया। इसके बावजूद भारतीय निवेशकों ने सबसे ज्यादा भरोसा मनी मार्केट फंड्स पर जताया। Vallum Capital की अगस्त 2026 की Monthly Macro Grid Chartbook के मुताबिक, जुलाई में इन फंड्स में 1.40 लाख करोड़ रुपये का निवेश आया। दिलचस्प बात यह है कि जून में इसी कैटेगरी से 65,530 करोड़ रुपये निकल गए थे।

सिर्फ मनी मार्केट फंड ही नहीं, फिक्स्ड इनकम फंड्स में भी वापसी देखने को मिली। जुलाई में इनमें 5,947 करोड़ रुपये का निवेश आया, जबकि जून में 53,006 करोड़ रुपये की निकासी हुई थी। दूसरी तरफ, सोने की कीमत बढ़ने के बावजूद प्रेशियस मेटल फंड्स में निवेश घटकर 4,084 करोड़ रुपये रह गया, जो जून में 8,680 करोड़ रुपये था।

SIP में लगातार बढ़ रहा निवेश

सुरक्षित निवेश की तरफ झुकाव का मतलब यह नहीं था कि निवेशकों ने शेयर बाजार से दूरी बना ली। Franklin Templeton India की रिपोर्ट के मुताबिक, जुलाई में SIP योगदान 12% बढ़कर 31,961 करोड़ रुपये पहुंच गया। वहीं SIP खातों की संख्या भी 12.5% बढ़कर 10.63 करोड़ हो गई।

हालांकि, औसत मासिक SIP योगदान में मामूली गिरावट आई। यह 3,012 रुपये से घटकर 3,007 रुपये रह गया।

म्यूचुअल फंड इंडस्ट्री ने बनाया नया रिकॉर्ड

जुलाई में म्यूचुअल फंड इंडस्ट्री का कुल एसेट्स अंडर मैनेजमेंट (AUM) बढ़कर रिकॉर्ड 85.8 लाख करोड़ रुपये पहुंच गया। इस दौरान इक्विटी फंड्स का AUM 15.3% बढ़कर 38.40 लाख करोड़ रुपये हो गया। वहीं पैसिव फंड्स का AUM सालाना आधार पर 24% से ज्यादा बढ़ा।

सबसे ज्यादा पैसा कहां गया?

इक्विटी फंड्स के भीतर भी निवेशकों की पसंद साफ नजर आई। स्मॉलकैप फंड्स में जुलाई के दौरान 7,768 करोड़ रुपये आए, जबकि मिडकैप फंड्स में 6,192 करोड़ रुपये का निवेश हुआ। Vallum Capital के मुताबिक, जुलाई में माइक्रोकैप शेयर 4.6% और स्मॉलकैप शेयर 2.8% चढ़े।

निवेशकों ने क्यों सुरक्षित विकल्प चुने?

डेटा बताता है कि जुलाई में निवेशकों ने सिर्फ सबसे ज्यादा रिटर्न देने वाली एसेट क्लास का पीछा नहीं किया। एक तरफ SIP और इक्विटी में निवेश जारी रहा, तो दूसरी तरफ बड़ी रकम मनी मार्केट और फिक्स्ड इनकम फंड्स में गई। इससे साफ है कि निवेशक बेहतर रिटर्न के साथ-साथ लिक्विडिटी और कम जोखिम वाले विकल्पों को भी प्राथमिकता दे रहे थे।

Vallum Capital का कहना है कि जुलाई में सोने की तेजी की बड़ी वजह अमेरिका की उम्मीद से कमजोर जॉब्स रिपोर्ट रही। इससे फेडरल रिजर्व की अगली ब्याज दर बढ़ोतरी की उम्मीद कुछ कमजोर पड़ी। साथ ही अमेरिकी ट्रेजरी यील्ड में नरमी ने भी सोने की कीमतों को सहारा दिया।

SBI खाताधारकों को बड़ा झटका! 1 अक्टूबर से बैंक से कैश निकालना होगा महंगा, जानें ये नया नियम

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP for Child: 18 साल का होने से पहले बच्चा बन जाएगा करोड़पति! समझिए कितना निवेश करना होगा और कैसे करें प्लानिंग

SIP for Child: इस वित्तीय अनिश्चितता के दौर में अपने बच्चों को आर्थिक तौर पर आत्मनिर्भर बनाना बेहद जरूरी है। यही वजह है कि बहुत से लोग बच्चे के पैदा होने के साथ निवेश की प्लानिंग शुरु कर देते हैं। इसके लिए जरूरी नहीं कि शुरुआत से ही बहुत बड़ी रकम लगाई जाए। सही निवेश, लंबी अवधि और कंपाउंडिंग की ताकत से छोटी-छोटी रकम भी बड़ा फंड बना सकती है। सवाल है कि हर महीने कितना निवेश करना होगा और अलग-अलग रिटर्न पर कितना पैसा बनेगा?

मान लीजिए आपका बच्चा अभी पैदा हुआ है। आपके पास पूरे 18 साल हैं। अगर आप हर महीने एक तय रकम SIP में लगाते हैं और औसतन 10%, 12% या 15% सालाना रिटर्न मिलता है, तो कितना पैसा बन सकता है, इसे समझते हैं।

1 करोड़ के लिए हर महीने कितना निवेश?

18 साल में कुल 216 महीने होते हैं। 1 करोड़ रुपये का लक्ष्य पाने के लिए अनुमानित मंथली SIP इस तरह होगी।

अनुमानित सालाना रिटर्न18 साल में 1 करोड़ के लिए मंथली SIPकुल निवेशअनुमानित फायदा
10%₹17,487₹37.77 लाख₹62.23 लाख
12%₹14,184₹30.64 लाख₹69.36 लाख
15%₹10,298₹22.24 लाख₹77.76 लाख

यहां एक बात समझना जरूरी है। 15% रिटर्न मानकर चलना ज्यादा आक्रामक अनुमान है। शेयर बाजार आधारित निवेश में रिटर्न तय नहीं होता। इसलिए प्लान बनाते समय बहुत ज्यादा रिटर्न मानकर चलना ठीक नहीं है।

12% रिटर्न पर ₹10,000 की SIP से कितना पैसा बनेगा?

अब दूसरा उदाहरण लेते हैं। मान लीजिए आप बच्चे के जन्म से हर महीने 10,000 रुपये निवेश करते हैं। 18 साल तक निवेश जारी रखते हैं।

अगर औसत रिटर्न 10% रहा तो करीब 57.2 लाख रुपये बनेंगे। 12% रिटर्न पर यही रकम करीब 70.5 लाख रुपये हो जाएगी। वहीं, 15% औसत रिटर्न मिला तो फंड करीब 97.1 लाख रुपये पहुंच सकता है। यानी सिर्फ 10,000 रुपये की मासिक SIP से भी 18 साल में 1 करोड़ के काफी करीब पहुंचा जा सकता है।

अलग-अलग SIP से कितना फंड बनेगा?

12% सालाना औसत रिटर्न मानकर देखें तो तस्वीर और साफ हो जाती है।

मासिक SIP18 साल में कुल निवेशअनुमानित फंड
₹5,000₹10.80 लाख₹35.3 लाख
₹10,000₹21.60 लाख₹70.5 लाख
₹15,000₹32.40 लाख₹1.06 करोड़
₹20,000₹43.20 लाख₹1.41 करोड़

इस हिसाब से 15,000 रुपये की मासिक SIP 12% औसत रिटर्न पर 18 साल में करीब 1 करोड़ रुपये का फंड बना सकती है।

बच्चा 5 साल का हो चुका है तो?

मान लीजिए आपने निवेश जन्म के समय शुरू नहीं किया और बच्चा अब 5 साल का है। आपके पास 18 साल की उम्र तक सिर्फ 13 साल बचे हैं।

12% सालाना औसत रिटर्न मानें तो 1 करोड़ रुपये के लिए करीब 28,200 रुपये हर महीने निवेश करना होगा। समय कम होने की वजह से मासिक निवेश काफी बढ़ जाता है।

अगर बच्चा 10 साल का हो चुका है तो सिर्फ 8 साल बचेंगे। ऐसे में इसी अनुमानित रिटर्न पर करीब 64,300 रुपये महीने की SIP चाहिए होगी। यही वजह है कि बच्चे के लिए निवेश में जल्दी शुरुआत सबसे बड़ा फायदा देती है।

₹1,000 या ₹2,000 की SIP करें तो?

अगर शुरुआत में बड़ी रकम निवेश करना संभव नहीं है, तो ₹1,000 या ₹2,000 की SIP से भी शुरुआत की जा सकती है। मान लीजिए 18 साल तक हर महीने ₹1,000 निवेश करते हैं और औसतन 12% सालाना रिटर्न मिलता है, तो करीब ₹7.6 लाख का फंड बन सकता है।

वहीं, ₹2,000 की SIP से करीब ₹15.2 लाख हो सकते हैं। 15% औसत रिटर्न मिलने पर यही रकम क्रमशः करीब ₹10.9 लाख और ₹21.8 लाख हो सकती है। शुरुआत छोटी हो सकती है, लेकिन कम उम्र से निवेश शुरू करने का फायदा यह है कि समय के साथ SIP बढ़ाई जा सकती है।

पैसा कहां निवेश करें?

लंबे समय का लक्ष्य है तो निवेश का तरीका भी उसी हिसाब से चुनना चाहिए। 18 साल का समय होने पर इक्विटी म्यूचुअल फंड की SIP एक विकल्प हो सकती है। लेकिन इसमें बाजार का जोखिम रहता है।

जैसे-जैसे बच्चा 18 साल के करीब पहुंचे, पूरे पैसे को इक्विटी में रखना सही नहीं होगा। लक्ष्य से कुछ साल पहले धीरे-धीरे रकम को कम जोखिम वाले विकल्पों में शिफ्ट किया जा सकता है।

एक और तरीका हर साल SIP बढ़ाना है। उदाहरण के लिए शुरुआत 10,000 रुपये महीने से करें और हर साल इसे 10% बढ़ाते जाएं। इससे शुरुआती वर्षों में कम रकम से शुरुआत होगी और समय के साथ निवेश बढ़ता जाएगा।

SIP Calculator: सिर्फ ₹500 और ₹1,000 की मंथली SIP से बना सकते हैं लाखों का फंड! जानिए 10, 15 और 25 सालों का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP vs Lumpsum: ₹2000 की SIP या ₹2 लाख का लंपसम? आपके बच्चे के लिए कौन-सा निवेश बेस्ट रहेगा, पूरा कैलकुलेशन समझिए

SIP vs Lumpsum: बच्चा जब छोटा होता है, तब उसकी पढ़ाई, कॉलेज या करियर की चिंता दूर की बात लगती है। लेकिन समय बहुत तेजी से निकलता है। आज जो बच्चा गोद में है, वही 15-20 साल बाद इंजीनियरिंग, मेडिकल, MBA या विदेश में पढ़ाई का सपना देख सकता है। ऐसे में अगर आपने समय रहते निवेश शुरू नहीं किया, तो एक साथ बड़ी रकम जुटाना आसान नहीं होगा।

यहीं से एक सवाल शुरू होता है। अगर आपके पास आज ₹2 लाख हैं, तो क्या उन्हें एक साथ निवेश कर देना चाहिए? या हर महीने ₹2,000 की SIP शुरू करना ज्यादा समझदारी होगी? दोनों के अपने फायदे हैं। आइए आसान भाषा और कैलकुलेशन से समझते हैं।

SIP और लंपसम में क्या अंतर है?

SIP यानी सिस्टमैटिक इनवेस्टमेंट प्लान में आप हर महीने एक तय रकम निवेश करते हैं। इससे निवेश की आदत बनती है और बाजार के उतार-चढ़ाव का असर भी कुछ हद तक संतुलित हो जाता है।

वहीं लंपसम में पूरी रकम एक साथ निवेश की जाती है। अगर निवेश लंबी अवधि का हो, तो पूरी रकम पहले दिन से ही कंपाउंडिंग का फायदा उठाने लगती है।

इसे उदाहरण से समझिए

अब मान लीजिए आपका बच्चा अभी छोटा है और आप उसके भविष्य के लिए निवेश शुरू करना चाहते हैं। दो विकल्प हैं। हर महीने ₹2,000 की SIP करें या आज ही ₹2 लाख का लंपसम निवेश कर दें। मान लेते हैं कि दोनों निवेशों पर औसतन 12% सालाना रिटर्न मिलता है।

15, 20 और 25 साल में कितना बनेगा पैसा?

निवेश का तरीका15 साल20 साल25 साल
₹2,000 की SIP का अनुमानित फंड₹10.09 लाख₹19.98 लाख₹37.95 लाख
आपका कुल SIP निवेश₹3.60 लाख₹4.80 लाख₹6.00 लाख
₹2 लाख का लंपसम निवेश₹10.95 लाख₹19.29 लाख₹34.00 लाख
लंपसम में अनुमानित मुनाफा₹8.95 लाख₹17.29 लाख₹32.00 लाख

नोट: यह कैलकुलेशन 12% सालाना अनुमानित रिटर्न पर आधारित है। म्यूचुअल फंड बाजार से जुड़े होते हैं। इसलिए वास्तविक रिटर्न इससे कम या ज्यादा हो सकता है।

दोनों रिटर्न में अंतर क्यों दिखता है?

15 साल में ₹2 लाख का लंपसम, ₹2,000 की SIP से थोड़ा आगे दिखता है। लेकिन जैसे-जैसे समय बढ़ता है, SIP का फंड बड़ा होता जाता है। इसकी वजह यह नहीं है कि SIP का रिटर्न ज्यादा है, बल्कि इसलिए क्योंकि SIP में हर महीने नया पैसा भी जुड़ता रहता है।

उदाहरण के लिए, 25 साल में SIP के जरिए आपने कुल ₹6 लाख निवेश किए हैं। वहीं, लंपसम में सिर्फ ₹2 लाख लगाए हैं। इसलिए दोनों की तुलना करते समय सिर्फ अंतिम रकम नहीं, बल्कि कुल निवेश को भी ध्यान में रखना चाहिए।

अगर आज ₹2 लाख पड़े हैं…

अब मान लीजिए आपको बोनस मिला है। कोई जमीन बिकी है। या FD मैच्योर हुई है। अगर इस पैसे की अगले 20-25 साल तक जरूरत नहीं है, तो उसे बैंक खाते में पड़ा रहने देने से बेहतर है कि लंबी अवधि के लिए निवेश कर दिया जाए। इससे पूरा पैसा पहले दिन से ही आपके लिए काम करना शुरू कर देगा।

अगर हर महीने बचत करना आसान है…

हर परिवार के पास ₹2 लाख एक साथ नहीं होते। लेकिन ₹2,000 महीने निकालना कई लोगों के लिए मुमकिन होता है। ऐसे में SIP बेहतर विकल्प है। इससे घर का बजट भी नहीं बिगड़ता और धीरे-धीरे अच्छा फंड तैयार हो जाता है।

अगर दोनों कर सकते हैं तो?

मान लीजिए आपके पास ₹2 लाख भी हैं और हर महीने ₹2,000 बचाने की क्षमता भी है। ऐसे में दोनों का फायदा उठाया जा सकता है।

आज ₹2 लाख निवेश कर दीजिए। फिर अगले महीने से ₹2,000 की SIP भी शुरू कर दीजिए। इससे एक तरफ बड़ी रकम लंबे समय तक कंपाउंड होगी और दूसरी तरफ हर महीने नया निवेश भी जुड़ता रहेगा।

सबसे बड़ा रोल समय निभाता है

अक्सर लोग सही म्यूचुअल फंड ढूंढने में महीनों लगा देते हैं, लेकिन निवेश शुरू नहीं करते। जबकि सच यह है कि अच्छे फंड से भी ज्यादा ताकत समय में होती है।

अगर बच्चा अभी 3 साल का है और आपने आज निवेश शुरू कर दिया, तो आपके पास 15 से 20 साल का समय है। यही समय छोटी-छोटी रकम को बड़े फंड में बदल देता है।

इसलिए अगर आज आप सोच रहे हैं कि अगले साल से शुरू करेंगे, तो शायद वही सबसे महंगी गलती होगी। चाहे शुरुआत ₹2,000 महीने से करें या ₹2 लाख एक साथ लगाएं, सबसे जरूरी बात यह है कि शुरुआत जितनी जल्दी होगी, भविष्य उतना ही आसान हो सकता है।

Silver Price Outlook: चांदी इस साल ₹65000 सस्ती हुई, एक्सपर्ट्स से जानिए अब दाम घटेंगे या बढ़ेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

10-10-10 SIP Rule: SIP से पैसे बनाने का दमदार फॉर्मूला, क्या ये आपके लिए भी करेगा काम? समझिए पूरा हिसाब

10-10-10 SIP Rule: अगर आप SIP में निवेश करते हैं, तो आपने 10-10-10 SIP Rule का नाम जरूर सुना होगा। इसे निवेश का आसान फॉर्मूला कहा जाता है। लेकिन यह कोई पक्का नियम नहीं है। यह सिर्फ एक तरीका है, जिससे आप लंबी अवधि का निवेश प्लान कर सकते हैं। इसमें दो बातें आपके हाथ में होती हैं, जबकि तीसरी पूरी तरह बाजार पर निर्भर करती है।

क्या है 10-10-10 SIP Rule?

इस फॉर्मूले में तीन बातें शामिल हैं। पहली, कम से कम 10 साल तक SIP चलाइए। दूसरी, हर साल अपनी SIP में 10% बढ़ोतरी कीजिए। तीसरी, लंबी अवधि की प्लानिंग करते समय 10% सालाना रिटर्न मानकर चलिए।

इसका मकसद सीधा है। जैसे-जैसे आपकी सैलरी या कमाई बढ़े, वैसे-वैसे निवेश भी बढ़ना चाहिए। इससे कंपाउंडिंग का फायदा और बड़ा हो सकता है।

10-10-10 SIP Rule से कितना पैसा बन सकता है?

मान लीजिए आप 5,000 रुपये महीने की SIP से शुरुआत करते हैं। हर साल SIP की रकम 10% बढ़ाते हैं और आपको औसतन 10% सालाना रिटर्न मिलता है। ऐसे में 10 साल में आपका कुल निवेश करीब 9.56 लाख रुपये होगा। वहीं, निवेश की अनुमानित वैल्यू बढ़कर करीब 15.2 लाख रुपये हो सकती है।

यानी कंपाउंडिंग की वजह से आपको करीब 5.7 लाख रुपये का संभावित फायदा मिल सकता है। हालांकि, यह सिर्फ एक अनुमान है। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

क्या हर साल 10% रिटर्न मिलेगा?

यहीं सबसे बड़ी बात है। 10% रिटर्न की कोई गारंटी नहीं होती। यह सिर्फ एक अनुमान है। शेयर बाजार हर साल एक जैसा प्रदर्शन नहीं करता। कभी रिटर्न ज्यादा होता है, तो कभी कम या निगेटिव भी हो सकता है।

हालांकि, एक्सपर्ट्स का कहना है कि लंबे समय में कई डायवर्सिफाइड इक्विटी म्यूचुअल फंड्स ने औसतन 10% से 12% सालाना रिटर्न दिया है। इसलिए फाइनेंशियल प्लानिंग के लिए 10% का अनुमान ठीक माना जाता है। लेकिन इसे पक्का रिटर्न मानना गलती होगी।

किन लोगों के लिए सही है?

यह तरीका उन लोगों के लिए ज्यादा अच्छा है, जिनकी कमाई हर साल बढ़ती है। हालांकि, हर साल SIP को ठीक 10% बढ़ाना जरूरी नहीं है। अगर आपकी सैलरी 6% बढ़ी है, तो SIP भी उतनी ही बढ़ा सकते हैं। अगर ज्यादा बढ़ी है, तो SIP भी ज्यादा बढ़ा सकते हैं। सबसे जरूरी बात यह है कि निवेश आपकी आय के साथ बढ़ता रहे।

बाजार गिर जाए तो क्या करें?

बाजार में गिरावट आते ही कई लोग SIP बंद कर देते हैं। एक्सपर्ट्स इसे बड़ी गलती मानते हैं। जब बाजार नीचे होता है, तो उसी रकम में ज्यादा यूनिट्स मिलती हैं। बाद में बाजार संभलने पर इसका फायदा मिल सकता है। अगर आपकी कमाई और वित्तीय लक्ष्य नहीं बदले हैं, तो सिर्फ बाजार गिरने की वजह से SIP रोकने की जरूरत नहीं होती।

निवेश शुरू करने से पहले क्या देखें?

किसी भी फॉर्मूले को आंख बंद करके अपनाना ठीक नहीं है। पहले इमरजेंसी फंड बनाइए। हेल्थ और लाइफ इंश्योरेंस जरूर रखिए। अगर कर्ज ज्यादा है, तो उसे भी कंट्रोल में लाइए। इसके बाद ही SIP बढ़ाने का फैसला करें। साथ ही समय-समय पर अपनी SIP की समीक्षा करते रहें, ताकि बदलती आय और जरूरतों के हिसाब से निवेश में बदलाव किया जा सके।

कुली के बेटे ने बना दी 4000 करोड़ रुपये की कंपनी, जानिए मुस्तफा की दिलचस्प कहानी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।