SIP Calculator: बच्चे के जन्म पर ₹2000 की SIP, 18 साल बाद कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: बच्चे के जन्म के साथ ही माता-पिता के सामने एक लंबी लिस्ट आ जाती है। पढ़ाई, कॉलेज, करियर और आगे की जरूरतें। इनमें से ज्यादातर खर्च आज छोटे लगते हैं, लेकिन 15-18 साल बाद इनकी रकम काफी बड़ी हो सकती है। ऐसे में छोटी उम्र से निवेश शुरू करना बड़ा फर्क पैदा कर सकता है।

मान लीजिए बच्चे के जन्म के साथ ही उसके नाम से हर महीने 2,000 रुपये की SIP शुरू की गई। रकम बहुत बड़ी नहीं है। परिवार के मासिक बजट पर भी इसका बहुत ज्यादा दबाव नहीं पड़ेगा। लेकिन 18 साल का समय इस छोटी रकम को अच्छी-खासी पूंजी में बदल सकता है।

10% रिटर्न मिला तो करीब 11.5 लाख रुपये

अगर इस SIP से लंबी अवधि में औसतन 10% सालाना रिटर्न मिलता है, तो 18 साल बाद करीब 11.53 लाख रुपये का फंड तैयार हो सकता है। यानी 4.32 लाख रुपये आपका लगाया हुआ पैसा होगा, जबकि करीब 7.21 लाख रुपये रिटर्न से बनेंगे। यहां समय सबसे बड़ा फैक्टर है। निवेश की अवधि 18 साल होने की वजह से रिटर्न पर भी आगे रिटर्न मिलता रहता है।

12% रिटर्न पर रकम 14 लाख के पार

अब अगर लंबी अवधि में औसत रिटर्न 12% सालाना रहा, तो तस्वीर और मजबूत हो जाती है। 2,000 रुपये की यही मंथली SIP 18 साल बाद करीब 14.23 लाख रुपये का फंड बना सकती है। इसमें भी कुल योगदान सिर्फ 4.32 लाख रुपये रहेगा। करीब 9.91 लाख रुपये की रकम निवेश से मिलने वाले रिटर्न से बनेगी।

15% रिटर्न मिला तो करीब 20 लाख रुपये

सबसे तेज तस्वीर तब बनती है जब निवेश पर औसतन 15% सालाना रिटर्न मिलता है। ऐसी स्थिति में 2,000 रुपये की SIP 18 साल बाद करीब 19.65 लाख रुपये तक पहुंच सकती है। यहां कुल निवेश वही 4.32 लाख रुपये है। लेकिन रिटर्न करीब 15.33 लाख रुपये हो जाता है। यही वह जगह है जहां कंपाउंडिंग का असर साफ दिखाई देता है। निवेश की रकम छोटी है, लेकिन समय लंबा होने के कारण रिटर्न को भी बढ़ने के लिए पर्याप्त वक्त मिलता है।

18 साल बाद कितना पैसा?

रिटर्नकुल निवेश18 साल बाद फंडमुनाफा
10%₹4.32 लाख₹11.53 लाख₹7.21 लाख
12%₹4.32 लाख₹14.23 लाख₹9.91 लाख
15%₹4.32 लाख₹19.65 लाख₹15.33 लाख

नोट: 10%, 12% और 15% सिर्फ संभावित रिटर्न हैं। असल रिटर्न बाजार के हिसाब से कम या ज्यादा हो सकता है।

सिर्फ 2,000 रुपये पर रुकना जरूरी नहीं

2,000 रुपये की SIP को शुरुआत मान सकते हैं। जैसे-जैसे परिवार की आय बढ़े, SIP की रकम भी बढ़ाई जा सकती है। मान लीजिए कुछ साल बाद मासिक SIP 2,000 से बढ़ाकर 3,000 या 5,000 रुपये कर दी जाती है। तब 18 साल के अंत में बनने वाला फंड काफी बड़ा हो सकता है।

इसे स्टेप-अप SIP के जरिए भी प्लान किया जा सकता है, जिसमें आमदनी बढ़ने के साथ निवेश की रकम धीरे-धीरे बढ़ाई जाती है। इसका फायदा यह है कि शुरुआत में परिवार पर ज्यादा बोझ नहीं पड़ता। और बाद में बढ़ती आय के साथ बच्चे का फाइनेंशियल लक्ष्य भी बड़ा किया जा सकता है।

PPF vs Bank FD: बेहतर रिटर्न के लिए कौन-सा विकल्प है बेस्ट? 6 पॉइंट्स में समझे पूरा गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
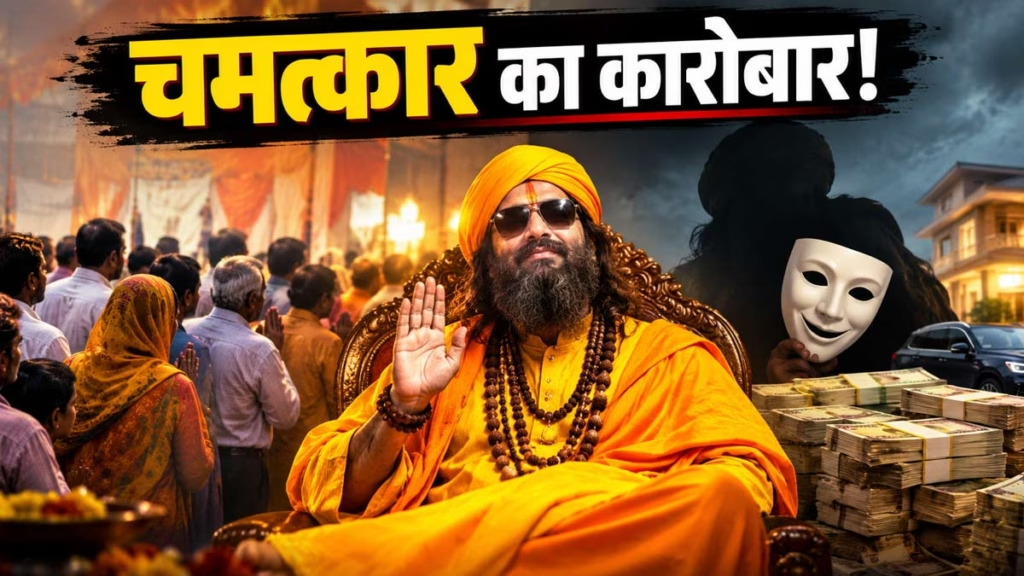
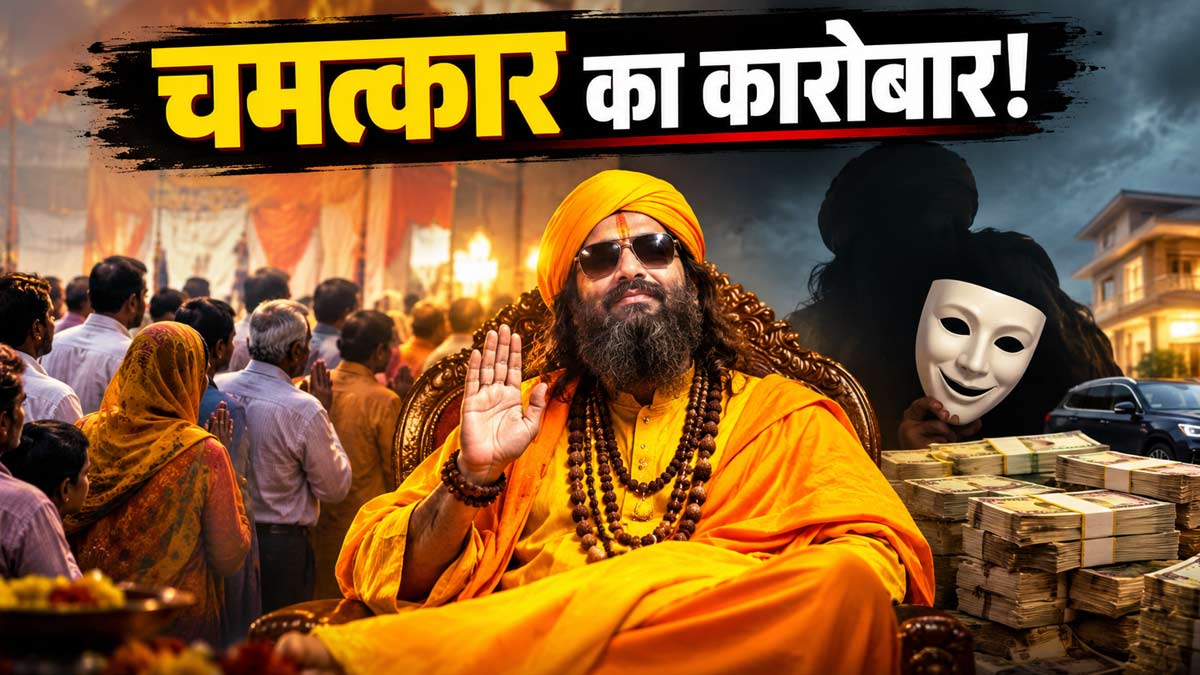
भगवान के ठेकेदार और चमत्कार का कारोबार, सोशल मीडिया पर धर्म के नाम पर फैलता अंधविश्वास

भगवान के ठेकेदार और चमत्कार का कारोबार, सोशल मीडिया पर धर्म के नाम पर फैलता अंधविश्वास

Godmen miracle business

भगवान और भक्त के बीच की दूरी जितनी कम है, बाबा और भक्त के बीच का बाजार उतना ही बड़ा होता जा रहा है। कभी भगवान तक पहुंचने के लिए मंदिर, मस्जिद, गुरुद्वारा या चर्च जाना पड़ता था। अब मोबाइल की स्क्रीन ही नया दरबार है। बाबा लाइव हैं, चमत्कार लाइव है, आशीर्वाद लाइव है और भक्त भी लाइव है। फर्क सिर्फ इतना है कि पहले आस्था निजी हुआ करती थी, अब वह कंटेंट है—और कंटेंट जितना सनसनीखेज हो, उसकी कमाई उतनी ज्यादा। 


मनुष्य ने सदियों से भगवान को समझने की कोशिश की है। इसी कोशिश के बीच कुछ लोगों ने खुद को भगवान और भक्त के बीच की अनिवार्य कड़ी घोषित कर दिया। कोई संत बना, कोई बाबा, कोई गॉडमैन और कोई चमत्कारी पुरुष। कोई सीधे हनुमानजी को टेलीफोन लगाता है तो कोई उलटे-सीधे प्रयोग से परेशानी दूर करने का दावा करता है। दावा एक ही—हमारे पास वह शक्ति है जो आपके पास नहीं है।


बीमारी है? बाबा ठीक कर देंगे। नौकरी नहीं मिल रही? बाबा रास्ता बताएंगे। शादी नहीं हो रही? बाबा उपाय बताएंगे। कारोबार नहीं चल रहा? बाबा ग्रह बदल देंगे। भविष्य जानना है? बाबा सब जानते हैं। और सबसे दिलचस्प बात यह है कि बाबा का दावा जितना बड़ा होता जाता है, भक्त का सवाल उतना छोटा।

अंधविश्वास की असली ताकत डर है

अंधविश्वास हमेशा मूर्ख लोगों में नहीं पनपता। वह अक्सर परेशान लोगों में पनपता है। जिसके घर में कोई बीमार हो, जिसके पास नौकरी न हो, जिसके कारोबार में लगातार नुकसान हो रहा हो, जिसकी संतान परेशान हो या जिसे भविष्य अंधकारमय दिखाई दे रहा हो—उसे तर्क से ज्यादा तत्काल उम्मीद चाहिए।


यहीं चमत्कार का बाजार शुरू होता है।


विज्ञान कहता है—इलाज में समय लगेगा। व्यवस्था कहती है—प्रक्रिया पूरी करनी होगी। अर्थव्यवस्था कहती है—मेहनत करनी होगी। 
 

बाबा कहता है—बस विश्वास रखो। और संकट में फंसा इंसान इस छोटे से वाक्य में बड़ी राहत खोज लेता है।


यही कारण है कि अंधविश्वास को केवल हंसी में उड़ाना भी पर्याप्त नहीं है। उसके पीछे इंसान की असुरक्षा, डर और उम्मीद छिपी होती है। इस कमजोरी को समझने वाले लोग ही उसे सबसे आसानी से बाजार में बदलते हैं।

सोशल मीडिया ने बाबा को आश्रम से निकालकर हमारी जेब में पहुंचा दिया


पहले किसी बाबा के चमत्कार की खबर सुनने के लिए किसी भक्त को आश्रम जाना पड़ता था। अब एक रील काफी है। एक वीडियो में बाबा किसी बीमार व्यक्ति के सिर पर हाथ रखते हैं। अगले फ्रेम में वह व्यक्ति ठीक दिखाई देता है।


वीडियो वायरल।


नीचे हजारों कमेंट— “जय बाबा की।” “साक्षात भगवान।” “जिसे विश्वास नहीं, वह खुद भुगतेगा।”


बस, चमत्कार प्रमाणित हो गया।


लेकिन किसी ने यह नहीं पूछा कि बीमारी क्या थी? डॉक्टर ने क्या कहा था? इलाज क्या चल रहा था? व्यक्ति वास्तव में ठीक हुआ या नहीं? वीडियो के पहले और बाद की पूरी कहानी क्या थी?


क्यों पूछेंगे? हमें चमत्कार पसंद है, प्रक्रिया नहीं।


सोशल मीडिया की सबसे बड़ी समस्या यही है कि वहां वायरल होना कई बार सत्य का प्रमाण समझ लिया जाता है।

एक बाबा की सौ भविष्यवाणियों में दो सही निकल जाएं तो उन्हीं दो के वीडियो लाखों बार चलेंगे। बाकी अट्ठानवे गलत भविष्यवाणियां किसी को याद नहीं रहेंगी। यह चमत्कार नहीं, हमारी स्मृति और हमारी मानसिकता का खेल है।

धर्म को बचाने के लिए अंधविश्वास से लड़ना जरूरी है

धर्म और अंधविश्वास एक चीज नहीं हैं। धर्म आपको विनम्र बना सकता है। अंधविश्वास आपको किसी व्यक्ति का अंधभक्त बना सकता है। 


धर्म आपको भीतर देखने की प्रेरणा दे सकता है। अंधविश्वास आपको हर समस्या का समाधान बाहर किसी बाबा में खोजने को मजबूर कर सकता है।


धर्म प्रश्नों से डरता नहीं। अंधविश्वास सवाल से डरता है। यही फर्क हमें समझना होगा।


किसी संत का सम्मान करना अच्छी बात है। किसी आध्यात्मिक व्यक्ति से सीखना भी अच्छी बात है। लेकिन किसी इंसान को सर्वशक्तिमान मान लेना और अपने जीवन के निर्णय उसकी इच्छा पर छोड़ देना खतरनाक है।


भगवान में विश्वास व्यक्तिगत आस्था है, लेकिन इंसान को भगवान बना देना सामाजिक जोखिम।

असली चमत्कार क्या है?

शायद हमें चमत्कार की परिभाषा बदलने की जरूरत है। किसी बीमार व्यक्ति को अस्पताल पहुंचाना चमत्कार है। किसी गरीब बच्चे की पढ़ाई का खर्च उठाना चमत्कार है। किसी बेरोजगार को काम दिलाना चमत्कार है। किसी निराश इंसान को आत्मविश्वास लौटाना चमत्कार है।


लेकिन इसके लिए कैमरा नहीं चाहिए। रील नहीं चाहिए। लाखों व्यूज नहीं चाहिए। और शायद इसीलिए ये चमत्कार वायरल नहीं होते। हमें उन लोगों से सावधान रहना चाहिए जो हर समस्या का समाधान अपने पास होने का दावा करते हैं। क्योंकि जो व्यक्ति आपको हर सवाल का जवाब देने का दावा करता है, संभव है कि वह सबसे पहले आपके सवाल पूछने की क्षमता छीनना चाहता हो।

भगवान को एजेंट की जरूरत नहीं

सबसे बड़ा सवाल यही है—अगर भगवान सर्वशक्तिमान हैं, तो उन्हें हमारे और अपने बीच किसी एजेंट की जरूरत क्यों होगी?
 

प्रार्थना के लिए दलाल क्यों? आस्था के लिए फीस क्यों? चमत्कार के लिए पैकेज क्यों? और भगवान तक पहुंचने के लिए किसी इंसान के प्रमाणपत्र की जरूरत क्यों? शायद भगवान से हमारा रिश्ता जितना निजी होगा, बाबा का कारोबार उतना ही छोटा होगा।
 

इसलिए धर्म छोड़ने की जरूरत नहीं है। बाबा के पीछे भागना भी जरूरी नहीं है। जरूरत सिर्फ इतनी है कि आस्था के साथ विवेक भी बचा रहे। क्योंकि आस्था आंखें बंद करके चलना नहीं है।


आस्था वह है जिसमें आंखें खुली हों और फिर भी विश्वास कायम रहे।


और याद रखिए— जिस समाज में सवाल पूछने वाले कम और चमत्कार बताने वाले ज्यादा हो जाएं, वहां भगवान से ज्यादा खतरा भगवान के ठेकेदारों से होता है। आज सोशल मीडिया पर हमें चमत्कारों की नहीं, सवालों की वायरलिटी चाहिए।

क्योंकि जिस दिन हर बाबा के चमत्कार से पहले एक भक्त पूछेगा—“प्रमाण क्या है?” उस दिन शायद अंधविश्वास की सबसे बड़ी दुकान अपने आप बंद हो जाएगी।
-धर्मराज

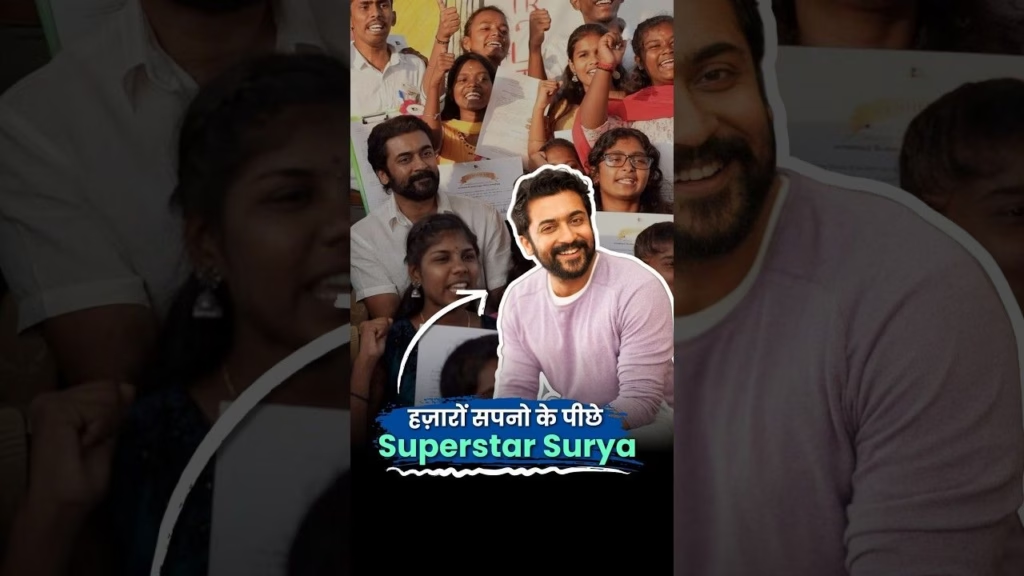
सूर्या ने बदली हजारों बच्चों की जिंदगी | Agaram Foundation | Tamil Nadu | Actor Surya

सूर्या ने बदली हजारों बच्चों की जिंदगी | Agaram Foundation | Tamil Nadu | Actor Surya

एक सुपरस्टार की असली ताकत सिर्फ उसकी फिल्मों की कमाई या फेम नहीं होती,
कभी-कभी उसकी असली पहचान इस बात से होती है कि उसकी वजह से कितनी जिंदगियां बदलती हैं।
2006 में सूर्या ने Agaram Foundation की शुरुआत इस सोच के साथ की कि पैसों की वजह से किसी बच्चे की Higher Education न रुके।
आज Agaram से 6,500+ students Support पा चुके हैं।
इनमें 70+ Doctors और 1,750+ Engineers बन चुके हैं।
लेकिन सबसे खूबसूरत बात उन बच्चों की है, जो अपने परिवार की पहली पीढ़ी हैं, जो Higher Education तक पहुँची।
यानी एक बच्चे की पढ़ाई… सिर्फ एक जिंदगी नहीं बदलती, वो पूरे परिवार की दिशा बदल देती है।
शायद Superstar होने का सबसे खूबसूरत मतलब यही है-
लोग आपको देखकर सिर्फ सपना न देखें, आपकी वजह से उसे पूरा भी कर सकें।

@actorsuriya
@agaram_foundation_official

#Suriya #HelpingStudent #suriyaagramfoundation

[Suriya’s Agaram Foundation, Chiranjeevi Blood Bank, Helping underprivileged students, R.Madhavan praises Suriya Agaram Foundation, Suriya Vijay Madhavan Jyothika education film]

#thebetterindia #goodnews #positivestories #indianews #thebetterindiahindi #hindi

Follow us for more:

Facebook: https://www.facebook.com/thebetterindia.hindi
Instagram: https://www.instagram.com/thebetterindia.hindi/
Twitter: https://twitter.com/TbiHindi
LinkedIn: https://www.linkedin.com/company/the-better-india-hindi/

Website: https://hindi.thebetterindia.com/

पुरानी EMI चुकाने के लिए नया लोन लेने की आदत खतरनाक साबित हो सकती है, जानिए क्यों

पैसे का दबाव बढ़ने पर कई बार पुरानी EMI चुकाने के लिए नया लोन लेना आसान लगता है। लेकिन, ऐसा करना खतरनाक साबित हो सकता है। हालांकि, यह ट्रेंड बढ़ रहा है। एक्सपर्ट्स का कहना है कि लगातार इनकम से ज्यादा खर्च आपको लोन लेने के लिए मजबूर करता है। लोन का अमाउंट अगर आपके चुकाने की क्षमता से ज्यादा हो जाता है तो यह डेट ट्रैप बन जाता है।

डेट ट्रैप में फंसने का खतरा

डेट ट्रैप का मतलब ऐसी स्थिति से है, जब व्यक्ति चाहकर भी कर्ज के जाल से बाहर नहीं निकल पाता है। कई बार तो क्रेडिट कार्ड के ज्यादा इस्तेमाल से भी व्यक्ति डेट ट्रैप में फंस जाता है। इसे एक उदाहरण की मदद से समझा जा सकता है। मान लीजिए किसी व्यक्ति को इस महीने EMI का पेमेंट करना है।

एक की जगह दो EMI का पेंमेंट

बैंक सेविंग्स अकाउंट में पर्याप्त पैसे नहीं होने पर वह क्रेडिट कार्ड का इस्तेमाल करता है या नया लोन लेता है। इससे वह इस महीने के ईएमआई का तो पेमेंट कर देता है, लेकिन उसने जो लोन लिया है, उसकी EMI का पेमेंट भी उसे अगले महीने करना होगा। इसका मतलब है कि आगे उसे हर महीने एक EMI की जगह दो ईएमआई चुकानी होगी।

जरूरी खर्च के लिए कम बचते हैं पैसे

कर्ज का बढ़ता बोझ व्यक्ति को कई तरह से नुकसान पहुंचाता है। ज्यादा ईएमआई चुकाने से उसके हाथ में हर महीने खर्च के लिए कम पैसे बचते हैं। इसका सीधा असर परिवार के जरूरी खर्चों पर पड़ता है। साथ ही इससे परिवार की सेविंग्स और इनवेस्टमेंट पर भी असर पड़ता है। यह भविष्य में आने वाले जरूरतों जैसे बच्चे की पढ़ाई, घूमने के प्लान आदि पर असर डालता है।

यह भी पढ़ें: Bank FD Return Calculation: इन बैंकों के FD में शानदार रिटर्न कमाने का मौका, जानिए 5 लाख के एफडी पर कितनी होगी कमाई

डिफॉल्ट का खतरा भी बढ़ता है 

EMI के बढ़ते बोझ से डिफॉल्ट का भी खतरा बढ़ जाता है। डिफॉल्ट से व्यक्ति का क्रेडिट स्कोर खराब होता है। क्रेडिट स्कोर ज्यादा खराब होने पर भविष्य में लोन मिलना मुश्किल हो जाता है। एक्सपर्ट्स का कहना है कि आपको यह पता होना चाहिए कि आप मैक्सिमम कितने अमाउंट के लोन का बोझ उठा सकते हैं। इससे आप अपनी रीपेमेंट क्षमता से ज्यादा अमाउंट का लोन लेने से बच जाएंगे। इससे आपके डेट ट्रैप में फंसने का डर नहीं नहीं होगा।


Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

Home Loan Affordability Rules: अगर आपकी टेक-होम सैलरी ₹1 लाख प्रति माह है, तो अपना सपनों का घर खरीदना काफी हद तक मुमकिन नजर आता है। लेकिन केवल बड़ी सैलरी होना ही इस बात की गारंटी नहीं है कि आप आसानी से होम लोन का बोझ उठा सकते हैं।

अक्सर बैंक आपकी योग्यता देखकर सैलरी के 50% से 55% तक की EMI अप्रूव कर देते हैं, लेकिन क्या उतनी EMI चुकाना आपकी जेब के लिए सुरक्षित है? जवाब है बिल्कुल नहीं!

आइए फाइनेंशियल एक्सपर्ट्स से आसान भाषा में समझते हैं कि ₹1 लाख की सैलरी पर आपको हर महीने कितनी EMI देनी चाहिए, और लोन लेने से पहले आपके पास डाउन पेमेंट व इमरजेंसी फंड के रूप में कितना कैश तैयार होना चाहिए।

1 लाख की सैलरी पर कितनी EMI है सुरक्षित?

बैंकिंग और रियल एस्टेट एक्सपर्ट्स की मानें तो बैंक भले ही आपको ज्यादा लोन दे दें, लेकिन आपको अपनी मंथली इनकम का 25% से 35% ही EMI में देना चाहिए।फोर्टेशिया रियल्टी के बिजनेस डेवलपमेंट जीएम केशव मंगला के अनुसार, सबसे सही फैसला यह होगा कि आपकी EMI ₹25,000 से ₹30,000 के बीच हो। इससे आपके पास घरेलू खर्च, बचत और इमरजेंसी के लिए पर्याप्त पैसा बचेगा। नाइ्वो मनी के फाउंडर हर्ष सोनी के मुताबिक, EMI को अधिकतम ₹35,000 प्रति माह तक रखा जा सकता है।

सैलरी के बंटवारे का सही फॉर्मूला (₹35,000 EMI के आधार पर):

₹35,000: होम लोन EMI

₹43,000: घर के जरूरी और रोजाना के खर्च

₹22,000: एसआईपी (SIP), बचत और इमरजेंसी फंड

लोन लेने से पहले जेब में होना चाहिए इतना ‘अपफ्रंट कैश’

होम लोन लेते समय केवल EMI की किश्त देखना काफी नहीं है। मकान की चाबी हाथ में आने से पहले आपको अपने पास से भारी रकम खर्च करनी पड़ती है:

डाउन पेमेंट: ₹30 लाख तक की प्रॉपर्टी पर लगभग 10% और ₹75 लाख तक की प्रॉपर्टी पर 20% रकम अपनी जेब से डाउन पेमेंट के रूप में देनी होती है।

रजिस्ट्री व स्टाम्प ड्यूटी: प्रॉपर्टी की कुल वैल्यू का 5% से 8% अलग से स्टाम्प ड्यूटी और रजिस्ट्रेशन फीस में जाता है, जिसे बैंक लोन में कवर नहीं करते।

इंटीरियर और मेंटेनेंस: नया मकान लेने के बाद इंटीरियर कार्य, मेंटेनेंस और सोसाइटी चार्जेस के खर्च भी अलग से तैयार रखने होते हैं।

इमरजेंसी फंड भूलकर भी न करें नजरअंदाज

एक्सपर्ट्स के मुताबिक, लोन का आवेदन करने से पहले आपके पास कम से कम 6 से 12 महीने के जरूरी खर्च और EMI के बराबर इमरजेंसी फंड होना ही चाहिए। अगर आपकी EMI और महीने का घर खर्च मिलाकर ₹60,000 से ₹70,000 है, तो आपके बैंक खाते में कम से कम ₹3.6 लाख से ₹8.4 लाख का इमरजेंसी फंड अलग से सुरक्षित जमा होना चाहिए।

₹50 लाख के घर के लिए पहले से कितने पैसों की होगी जरूरत?

अगर आप ₹50 लाख का घर खरीदने का प्लान बना रहे हैं, तो आपको लोन पास होने से पहले करीब ₹16 लाख से ₹18 लाख की नगद रकम तैयार रखनी होगी:

डाउन पेमेंट (20%): ₹10 लाख

रजिस्ट्री/अन्य खर्च (5-8%): ₹2.5 – ₹4 लाख

इमरजेंसी फंड: ₹3.6 – ₹4.2 लाख

कुल अपफ्रंट कैश रिक्वायरमेंट = ₹16 लाख से ₹18 लाख

घर खरीदने के चक्कर में न रोकें दूसरे लक्ष्य

नया घर खरीदना एक बड़ा सपना है, लेकिन इसके चक्कर में अपने बच्चे की पढ़ाई का फंड, खुद के रिटायरमेंट की SIP या इमरजेंसी सेविंग्स को पूरी तरह बंद कर देना भारी भूल साबित हो सकता है। वित्तीय योजना ऐसी बनाएं कि हर महीने आपकी EMI आराम से कटे और आपकी बाकी लाइफस्टाइल व निवेश बिना किसी तनाव के चलता रहे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

बिना गुस्सा किये जिद्दी बच्चे को कैसे समझाएं? ये 4 आसान पेरेंटिंग ट्रिक बदल देंगी उसकी आदत

आजकल बच्चों को अपनी बात खुलकर कहना तो सिखाया जाता है, लेकिन सामने वाले की बात ध्यान से सुनना भी उतना ही जरूरी है। कई बार बच्चा बहुत अच्छा बोलता है, लेकिन किसी की बात बीच में काट देता है, जवाब देने में जल्दबाजी करता है या थोड़ी देर में ही उसका ध्यान भटक जाता है। ऐसे में सिर्फ उसकी बोलने की एबिलिटी पर ध्यान देने के बजाय लिसनिंग स्किल यानी ध्यान से सुनने की आदत विकसित करना भी जरूरी है। यह छोटी-सी आदत बच्चे की पढ़ाई, कंसंट्रेशन, बातचीत और दूसरों के साथ बिहेवियर में काफी मदद कर सकती है।

child listing pos

1. ध्यान लगाने की आदत

जब बच्चा किसी की बात ध्यान से सुनता है, तो उसे कुछ देर तक अपना ध्यान एक जगह बनाए रखना पड़ता है। धीरे-धीरे इससे उसकी कंसंट्रेशन बेहतर हो सकती है। यही आदत पढ़ाई में भी काम आती है। टीचर की बात ध्यान से सुनने पर बच्चा सवाल और जवाब आसानी से समझ सकता है और काम करते समय गलतियां भी कम हो सकती हैं।


2. बेहतर कम्युनिकेशन स्किन

सुनने की अच्छी आदत बच्चे को यह समझने में मदद करती है कि बातचीत में कब बोलना है और कब सामने वाले को मौका देना है। वह हर बात के बीच में बोलने या अपनी बात थोपने के बजाय दूसरे की बात पूरी होने का इंतजार करना सीख सकता है। इससे दोस्तों, भाई-बहन और परिवार के साथ उसकी बातचीत ज्यादा अच्छी हो सकती है।


3. इमोशन समझने में मदद

किसी को ध्यान से सुनने का मतलब सिर्फ उसके शब्द सुनना नहीं होता। बच्चा धीरे-धीरे आवाज के उतार-चढ़ाव और बात करने के तरीके से सामने वाले की फीलिंग को भी समझना सीख सकता है। इससे उसमें एम्पैथी यानी दूसरों की फीलिंग को समझने की एबिलिटी डेवलप हो सकती है।


4. पढ़ाई में मिलेगा फायदा

क्लास में बच्चों को लगातार नई बातें और अलग-अलग इंस्ट्रक्शन दिए जाते हैं। यदि बच्चा ध्यान से सुनने की आदत रखता है, तो उसे पढ़ाई समझने और दिए गए काम को सही तरीके से करने में आसानी हो सकती है। सवाल पूरा सुनना, टीचर के इंस्ट्रक्शन समझना उसकी सीखने की प्रोसेस को बेहतर बनाता है।


5. धैर्य और खुद पर कंट्रोल

दूसरों की पूरी बात सुनने के लिए बच्चे को तुरंत जवाब देने और बीच में बोलने से खुद को रोकना पड़ता है। इससे धीरे-धीरे उसमें धैर्य और सेल्फ-कंट्रोल की आदत डेवलप हो सकती है। वह अपनी बारी का इंतजार करना, दूसरे की बात पूरी सुनना और फिर जवाब देना सीखता है।


बच्चे को अच्छा कम्युनिकेटर बनाने के लिए सिर्फ बोलना सिखाना ही काफी नहीं है, उसे ध्यान से सुनना भी सिखाना जरूरी है। बच्चों में सुनने की आदत बढ़ाने के लिए माता-पिता खुद भी बच्चे की बात ध्यान से सुनें और उसे बिना टोके अपनी बात पूरी करने का मौका दें। धीरे-धीरे रोज की बातचीत और छोटी-छोटी एक्टिविटीज के जरिए बच्चे में एक अच्छे लिसनर बनने की आदत डेवलप की जा सकती है।

SIP vs Lumpsum: ₹2000 की SIP या ₹2 लाख का लंपसम? आपके बच्चे के लिए कौन-सा निवेश बेस्ट रहेगा, पूरा कैलकुलेशन समझिए

SIP vs Lumpsum: बच्चा जब छोटा होता है, तब उसकी पढ़ाई, कॉलेज या करियर की चिंता दूर की बात लगती है। लेकिन समय बहुत तेजी से निकलता है। आज जो बच्चा गोद में है, वही 15-20 साल बाद इंजीनियरिंग, मेडिकल, MBA या विदेश में पढ़ाई का सपना देख सकता है। ऐसे में अगर आपने समय रहते निवेश शुरू नहीं किया, तो एक साथ बड़ी रकम जुटाना आसान नहीं होगा।

यहीं से एक सवाल शुरू होता है। अगर आपके पास आज ₹2 लाख हैं, तो क्या उन्हें एक साथ निवेश कर देना चाहिए? या हर महीने ₹2,000 की SIP शुरू करना ज्यादा समझदारी होगी? दोनों के अपने फायदे हैं। आइए आसान भाषा और कैलकुलेशन से समझते हैं।

SIP और लंपसम में क्या अंतर है?

SIP यानी सिस्टमैटिक इनवेस्टमेंट प्लान में आप हर महीने एक तय रकम निवेश करते हैं। इससे निवेश की आदत बनती है और बाजार के उतार-चढ़ाव का असर भी कुछ हद तक संतुलित हो जाता है।

वहीं लंपसम में पूरी रकम एक साथ निवेश की जाती है। अगर निवेश लंबी अवधि का हो, तो पूरी रकम पहले दिन से ही कंपाउंडिंग का फायदा उठाने लगती है।

इसे उदाहरण से समझिए

अब मान लीजिए आपका बच्चा अभी छोटा है और आप उसके भविष्य के लिए निवेश शुरू करना चाहते हैं। दो विकल्प हैं। हर महीने ₹2,000 की SIP करें या आज ही ₹2 लाख का लंपसम निवेश कर दें। मान लेते हैं कि दोनों निवेशों पर औसतन 12% सालाना रिटर्न मिलता है।

15, 20 और 25 साल में कितना बनेगा पैसा?

निवेश का तरीका15 साल20 साल25 साल
₹2,000 की SIP का अनुमानित फंड₹10.09 लाख₹19.98 लाख₹37.95 लाख
आपका कुल SIP निवेश₹3.60 लाख₹4.80 लाख₹6.00 लाख
₹2 लाख का लंपसम निवेश₹10.95 लाख₹19.29 लाख₹34.00 लाख
लंपसम में अनुमानित मुनाफा₹8.95 लाख₹17.29 लाख₹32.00 लाख

नोट: यह कैलकुलेशन 12% सालाना अनुमानित रिटर्न पर आधारित है। म्यूचुअल फंड बाजार से जुड़े होते हैं। इसलिए वास्तविक रिटर्न इससे कम या ज्यादा हो सकता है।

दोनों रिटर्न में अंतर क्यों दिखता है?

15 साल में ₹2 लाख का लंपसम, ₹2,000 की SIP से थोड़ा आगे दिखता है। लेकिन जैसे-जैसे समय बढ़ता है, SIP का फंड बड़ा होता जाता है। इसकी वजह यह नहीं है कि SIP का रिटर्न ज्यादा है, बल्कि इसलिए क्योंकि SIP में हर महीने नया पैसा भी जुड़ता रहता है।

उदाहरण के लिए, 25 साल में SIP के जरिए आपने कुल ₹6 लाख निवेश किए हैं। वहीं, लंपसम में सिर्फ ₹2 लाख लगाए हैं। इसलिए दोनों की तुलना करते समय सिर्फ अंतिम रकम नहीं, बल्कि कुल निवेश को भी ध्यान में रखना चाहिए।

अगर आज ₹2 लाख पड़े हैं…

अब मान लीजिए आपको बोनस मिला है। कोई जमीन बिकी है। या FD मैच्योर हुई है। अगर इस पैसे की अगले 20-25 साल तक जरूरत नहीं है, तो उसे बैंक खाते में पड़ा रहने देने से बेहतर है कि लंबी अवधि के लिए निवेश कर दिया जाए। इससे पूरा पैसा पहले दिन से ही आपके लिए काम करना शुरू कर देगा।

अगर हर महीने बचत करना आसान है…

हर परिवार के पास ₹2 लाख एक साथ नहीं होते। लेकिन ₹2,000 महीने निकालना कई लोगों के लिए मुमकिन होता है। ऐसे में SIP बेहतर विकल्प है। इससे घर का बजट भी नहीं बिगड़ता और धीरे-धीरे अच्छा फंड तैयार हो जाता है।

अगर दोनों कर सकते हैं तो?

मान लीजिए आपके पास ₹2 लाख भी हैं और हर महीने ₹2,000 बचाने की क्षमता भी है। ऐसे में दोनों का फायदा उठाया जा सकता है।

आज ₹2 लाख निवेश कर दीजिए। फिर अगले महीने से ₹2,000 की SIP भी शुरू कर दीजिए। इससे एक तरफ बड़ी रकम लंबे समय तक कंपाउंड होगी और दूसरी तरफ हर महीने नया निवेश भी जुड़ता रहेगा।

सबसे बड़ा रोल समय निभाता है

अक्सर लोग सही म्यूचुअल फंड ढूंढने में महीनों लगा देते हैं, लेकिन निवेश शुरू नहीं करते। जबकि सच यह है कि अच्छे फंड से भी ज्यादा ताकत समय में होती है।

अगर बच्चा अभी 3 साल का है और आपने आज निवेश शुरू कर दिया, तो आपके पास 15 से 20 साल का समय है। यही समय छोटी-छोटी रकम को बड़े फंड में बदल देता है।

इसलिए अगर आज आप सोच रहे हैं कि अगले साल से शुरू करेंगे, तो शायद वही सबसे महंगी गलती होगी। चाहे शुरुआत ₹2,000 महीने से करें या ₹2 लाख एक साथ लगाएं, सबसे जरूरी बात यह है कि शुरुआत जितनी जल्दी होगी, भविष्य उतना ही आसान हो सकता है।

Silver Price Outlook: चांदी इस साल ₹65000 सस्ती हुई, एक्सपर्ट्स से जानिए अब दाम घटेंगे या बढ़ेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।