

SBI की 444 दिनों की स्पेशल FD स्कीम! जानें ₹5 लाख और ₹10 लाख फिक्स कराने पर कितना मिलेगा रिटर्न

SBI Amrit Vrishti Scheme: देश के सबसे बड़े सरकारी बैंक भारतीय स्टेट बैंक (SBI) की स्पेशल फिक्स्ड डिपॉजिट योजना ‘अमृत वृष्टि’ निवेशकों के बीच काफी लोकप्रिय है। अगर आप सुरक्षित जगह पर निवेश करके शानदार रिटर्न पाना चाहते हैं, तो यह खास 444 दिनों की योजना आपके लिए एक बेहतरीन विकल्प हो सकती है। बैंक की आधिकारिक जानकारी के अनुसार, जानिए इस स्पेशल टेन्योर स्कीम की हर एक जरूरी बात।

ब्याज दरें: किसे कितना मिलेगा फायदा?

इस योजना के तहत अलग-अलग आयु वर्ग के निवेशकों के लिए ब्याज दरें तय की गई हैं:

  1. आम नागरिक: 6.45% सालाना
  2. वरिष्ठ नागरिक: 6.95% सालाना (सामान्य नागरिकों से 0.50% ज्यादा)
  3. सुपर सीनियर सिटीजन (80 वर्ष से अधिक): 7.05% सालाना

स्कीम की मुख्य विशेषताएं और नियम

अवधि: इस एफडी की मैच्योरिटी अवधि ठीक 444 दिन (करीब 14.5 महीने) तय की गई है।

न्यूनतम और अधिकतम राशि: इस योजना में रिटेल डिपॉजिट के तहत ₹1,000 से निवेश की शुरुआत की जा सकती है, और अधिकतम राशि ₹3 करोड़ से कम होनी चाहिए।

कौन कर सकता है निवेश: भारत के सामान्य नागरिक, हिंदू अविभाजित परिवार (HUF) और अनिवासी भारतीय (NRIs) इसमें निवेश के पात्र हैं।

ब्याज भुगतान के विकल्प: निवेशक अपनी सुविधा के अनुसार ब्याज का भुगतान मासिक, त्रैमासिक, छमाही या सीधे मैच्योरिटी के समय ले सकते हैं।

लोन सुविधा: जरूरत पड़ने पर निवेशकों को इस एफडी पर लोन या ओवरड्राफ्ट की सुविधा भी मिलती है।

प्री-मैच्योर विड्रॉल यानी समय से पहले पैसे निकासी के नियम

अगर आपको मैच्योरिटी से पहले पैसों की जरूरत पड़ जाती है और आप एफडी तुड़वाते हैं, तो बैंक नियमों के तहत पेनल्टी काटता है:

₹5 लाख तक की राशि पर: 0.50% की पेनल्टी।

₹5 लाख से ₹3 करोड़ से कम राशि पर: 1.0% की पेनल्टी।

खास छूट: अगर एफडी को बुक करने के 7 दिनों के भीतर बंद किया जाता है, तो कोई ब्याज नहीं मिलता है। हालांकि, बैंक के कर्मचारियों और पेंशनर्स को इस पेनल्टी से छूट दी गई है।

कैसे कर सकते हैं आवेदन?

SBI की इस योजना का लाभ उठाने के लिए निवेशकों को बैंक जाने की भी जरूरत नहीं है, इसे घर बैठे ऑनलाइन भी शुरू किया जा सकता है:

  • SBI YONO App के जरिए।
  • एसबीआई की आधिकारिक इंटरनेट बैंकिंग पोर्टल से।
  • अपने नजदीकी एसबीआई की किसी भी शाखा में जाकर फॉर्म भरकर।

₹5 लाख और ₹10 लाख की FD पर कितना मिलेगा रिटर्न

एसबीआई की 444 दिनों वाली ‘अमृत वृष्टि’ एफडी में अगर आप 5 लाख रुपये का निवेश करते हैं, तो 6.45% सालाना ब्याज दर के हिसाब से आम नागरिकों को मैच्योरिटी पर लगभग ₹39,800 से ₹40,000 का ब्याज मिलेगा, जिससे कुल रकम बढ़कर करीब ₹5.40 लाख हो जाएगी; वहीं 6.95% की दर से वरिष्ठ नागरिकों को कुल ₹43,000 से ₹43,200 तक का रिटर्न मिलेगा, जिससे उनकी कुल रकम ₹5.43 लाख के पार पहुंच जाएगी।

इस स्कीम में ₹10 लाख की FD करने पर 6.45% सालाना चक्रवर्ती ब्याज दर के हिसाब से आम नागरिकों को मैच्योरिटी पर लगभग ₹80,000 से ₹80,500 तक का शुद्ध रिटर्न मिलेगा (कुल मैच्योरिटी रकम करीब ₹10.80 लाख हो जाएगी); वहीं 6.95% सालाना ब्याज दर के साथ वरिष्ठ नागरिकों को कुल ₹86,500 से ₹87,000 तक का ब्याज प्राप्त होगा, जिससे 444 दिनों बाद उनकी कुल जमा रकम बढ़कर लगभग ₹10.87 लाख पहुंच जाएगी।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
LIC ने लॉन्च किया नया कैंसर कवर प्लान, जानिए इसकी सबसे जरूरी बातें

एलआईसी ने अपना नया कैंसर कवर प्लान 19 अक्तूबर को लॉन्च कर दिया। इस प्लान के तहत पॉलिसीहोल्डर को कैंसर के शुरुआती चरण और बाद के चरणों में फाइनेंशियल प्रोटेक्शन मिलेगा। कंपनी ने कैंसर के बढ़ते मामलों को देखते हुए यह प्लान पेश किया है। इस प्लान की पूरी अवधि में प्रीमियम फिक्स्ड रहेगा।

इलाज की एक्चुअल कॉस्ट की जगह फिक्स्ड फाइनेंशियल बेनेफिट्स

LIC New Cancer Cover एक नॉन-लिंक्ड प्लान है और प्योर रिस्क प्लान है। इस प्लान के तहत पॉलिसीहोल्डर को इलाज की एक्चुअल कॉस्ट की जगह फिक्स्ड फाइनेंशियल बेनेफिट्स मिलता है। सम एश्योर्ड के 25 फीसदी का पेमेंट अर्ली स्टेज कैंसर का पता चलते ही पॉलिसीहोल्डर को कर दिया जाता है।

बाद के स्टेज वाले कैंसर का पता चलने पर 100% सम एश्योरेंड का पेमेंट

बाद के स्टेज वाले कैंसर (Major-Stage Cancer) का पता चलने पर पॉलिसीहोल्डर को 100 फीसदी अप्लिकेबल सम एश्योर्ड का पेमेंट किया जाता है। पॉलिसी की शर्तों के मुताबिक, कैंसर का पता चलने के बाद पॉलिसीहोल्डर का प्रीमियम माफ हो जाता है।

प्लान को खरीदने की न्यूनतम उम्र 18 साल और अधिकतम उम्र 65 साल 

इस प्लान को खरीदने की न्यूनतम उम्र 18 साल है, जबकि अधिकतम उम्र 65 साल है। उम्र के कैलकुलेशन अंतिम बर्थडे के आधार पर होगा। इस प्लान में लेवल सम एश्योर्ड और इक्रिजिंग सम एश्योर्ड का विकल्प है। इसका मतलब है कि कोई व्यक्ति दोनों में से किसी एक विकल्प का चुनाव कर सकता है।

यह पॉलिसी 10 साल या 15 साल के टर्म के लिए ली जा सकती है

इस पॉलिसी का मिनिमम टर्म 10 साल है, जबकि मैक्सिमम टर्म 15 साल है। इसका मतलब है कि अगर 18 साल का कोई व्यक्ति 10 साल के टर्म के लिए पॉलिसी खरीदता है तो उसके 28 साल के होने पर पॉलिसी मैच्योर हो जाएगी।

उम्र की रेंज के आधार पर चार मिनिमम बेसिक सम एश्योर्ड के स्लैब

18 से 34 साल के पॉलिसीहोल्डर के लिए मिनिमम बेसिक सम एश्योर्ड 35,00,000 रुपये हैं। 35 से 40 साल के पॉलिसीहोल्डर के लिए यह 30,00,000 रुपये है। 41 से 50 साल के लिए यह 20,00,000 रुपये है। 51 से 65 साल के लिए 15,00,000 रुपये है।

प्योर रिस्क हेल्थ पॉलिसी होने की वजह से किसी तरह का डेथ बेनेफिट्स नहीं 

इस पॉलिसी में किसी तरह का डेथ बेनेफिट शामिल नहीं है, क्योंकि यह टर्म लाइफ इंश्योरेंस प्लान नहीं है। यह प्योर रिस्क हेल्थ इंश्योरेंस प्लान है। अगर पॉलिसीहोल्डर को पॉलिसी के टर्म के दौरान कैंसर की बीमारी का पता नहीं चलता है यानी इलाज की जरूरत नहीं पड़ती है तो मैच्योरिटी पर उसे किसी तरह का बेनेफिट नहीं मिलेगा।

यह भी पढ़ें: FD Calculator: 5 लाख रुपये का बैंक एफडी 5 साल के लिए करने पर पैसा कितना बढ़कर मिलेगा?

एलआईसी से सीधे पॉलिसी खरीदने पर प्रीमियम में रिबेट का फायदा 

इस पॉलिसी में प्रीमियम का पेमेंट सालाना या छमाही आधार पर किया जा सकता है। सीधे एलआईसी से यह पॉलिसी खरीदने पर प्रीमियम में रिबेट मिलता है। एजेंट, कॉर्पोरेट एजेंट या इंश्योरेंस मार्केटिंग फर्म से पॉलिसी खरीदने पर रिबेट नहीं मिलेगा। इस प्लान में लोन की फैसिलिटी उपलब्ध नहीं है। किसी तरह की सरेंडर वैल्यू भी नहीं होगी।

How to Buy Home: ₹30000 की सैलरी में भी खरीद सकते हैं अपना घर, समझिए कैसे बनाएं पूरा प्लान

How to Buy Home: अपना घर खरीदने का सपना हर कोई देखता है। लेकिन महीने की सैलरी ₹30,000 के आसपास हो, तो लगता है कि आज के जमाने में घर खरीदना शायद मुमकिन नहीं है। किराया, राशन, बिजली का बिल और बच्चों की फीस देने के बाद बचता ही कितना है? ऐसे में होम लोन की EMI चुकाना बड़ी जिम्मेदारी लगती है।

हालांकि, कम सैलरी में भी घर खरीदा जा सकता है। इसके लिए जरूरी है कि आप अपनी कमाई के हिसाब से घर चुनें। बड़ा लोन लेने के बजाय ऐसी EMI रखें, जिसे हर महीने आसानी से चुका सकें। आइए, उदाहरण से समझते हैं कि ₹30,000 की सैलरी में घर खरीदने का प्लान कैसे बना सकते हैं।

₹30,000 की सैलरी पर कितना होम लोन लें?

BASIC Home Loan के CEO और को-फाउंडर अतुल मोंगा का कहना है कि अगर आप ₹10 लाख का होम लोन लेते हैं, तो ब्याज दर और लोन की अवधि के हिसाब से EMI करीब ₹10,000 हो सकती है। मोंगा के मुताबिक, अगर आपकी सैलरी ₹30,000 है, तो घर खरीदना सिर्फ कमाई पर निर्भर नहीं करता। ये भी जरूरी है कि आप घर खरीदने की कितनी अच्छी तैयारी करते हैं। घर

इसे एक उदाहरण से समझते हैं। मान लीजिए कि आपकी सैलरी ₹30,000 है। इसमें से ₹8,000 घर और किराने, ₹3,000 बिजली और दूसरे बिलों, ₹4,000 आने-जाने और ₹5,000 परिवार के अन्य खर्चों में जाते हैं। इस तरह कुल खर्च ₹20,000 हुआ। अब आपके पास ₹10,000 बचते हैं।

सैलरी के हिसाब से खर्च का पूरा हिसाब समझें

महीने का हिसाबरकम
कुल सैलरी₹30,000
राशन और घर का खर्च₹8,000
बिजली, मोबाइल और दूसरे बिल₹3,000
आने-जाने का खर्च₹4,000
परिवार के दूसरे खर्च₹5,000
कुल खर्च₹20,000
खर्च के बाद बची रकम₹10,000

ये सिर्फ उदाहरण है। आप अपने परिवार के खर्च के हिसाब से इसमें बदलाव कर सकते हैं। जैसे कि कुछ पैसे बचाकर इमरजेंसी के लिए रख सकते हैं।

डाउन पेमेंट के लिए पैसे कैसे जुटाएं?

बैंक आमतौर पर घर की पूरी कीमत का लोन नहीं देते। घर खरीदते समय आपको भी कुछ पैसा लगाना पड़ता है। इसी को डाउन पेमेंट कहते हैं। इसके अलावा रजिस्ट्री और स्टांप ड्यूटी जैसे खर्च भी हो सकते हैं।

मान लीजिए, आपको ₹15 लाख का घर पसंद आया। बैंक ₹12 लाख का लोन देने को तैयार है। ऐसे में बाकी ₹3 लाख आपको अपनी तरफ से लगाने होंगे। रजिस्ट्री और दूसरे खर्चों के लिए अलग से पैसा भी चाहिए हो सकता है।

इसलिए घर खरीदने से पहले बचत शुरू करें। हर महीने ₹5,000 बचाने पर एक साल में ₹60,000 जमा होंगे। इसी तरह, तीन साल में ब्याज को छोड़कर ₹1.80 लाख जमा हो सकते हैं। अगर परिवार से आर्थिक मदद मिले या बोनस की रकम बचा सकें, तो डाउन पेमेंट का लक्ष्य जल्दी पूरा हो सकता है।

होम लोन लेने से पहले इन बातों का रखें ध्यान

अतुल मोंगा के मुताबिक, होम लोन लेने से पहले सबसे पहले अलग-अलग बैंकों की ब्याज दरें और प्रोसेसिंग फीस देखें। सिर्फ कम ब्याज दर देखकर लोन लेने से बचना चाहिए। लोन की अवधि और दूसरी शर्तें भी समझना जरूरी है।

कमाई और बैंकिंग रिकॉर्ड व्यवस्थित रखने से आवेदन की प्रक्रिया आसान हो सकती है। अगर भविष्य में आपकी कमाई बढ़ती है और आपके पास अतिरिक्त पैसा आता है, तो लोन की कुछ रकम पहले चुकाने पर भी विचार कर सकते हैं। इसे पार्ट-प्रीपेमेंट कहते हैं। इससे बकाया लोन और कुल ब्याज घट सकता है।

मोंगा का कहना है कि आखिरकार मकसद सिर्फ होम लोन लेना नहीं होना चाहिए। जरूरी यह है कि लोन की रकम इतनी हो, जिसकी EMI परिवार लंबे समय तक आसानी से चुका सके। इसके लिए परिवार के दूसरे जरूरी खर्चों और भविष्य के वित्तीय लक्ष्यों से समझौता नहीं करना पड़े।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Axis Mutual Fund का नया फंड लॉन्च, EV और ऑटो सेक्टर की कंपनियों पर लगेगा पैसा; ₹100 से कर सकेंगे निवेश

Axis Mutual Fund ने इलेक्ट्रिक गाड़ियों और नई ऑटोमोटिव टेक्नोलॉजी से जुड़ी कंपनियों में निवेश का नया विकल्प पेश किया है। कंपनी ने Axis Nifty EV & New Age Automotive Index Fund लॉन्च किया है। यह एक इंडेक्स फंड है, जो इलेक्ट्रिक मोबिलिटी और नए जमाने की ऑटो इंडस्ट्री से जुड़ी कंपनियों में निवेश करेगा।

इस फंड का न्यू फंड ऑफर (NFO) 16 अक्टूबर को खुल गया है। इसमें 30 अक्टूबर 2026 तक निवेश किया जा सकता है। निवेश की शुरुआत सिर्फ ₹100 से होगी। इसके बाद ₹1 के गुणक में रकम बढ़ाई जा सकती है।

फंड की खास बातें

फंड को नंदिक मलिक और रोहित गौतम मैनेज करेंगे। यह एक ओपन-एंडेड इंडेक्स फंड है। इसका मतलब है कि निवेशक तय नियमों के मुताबिक इसमें निवेश कर सकते हैं और यूनिट बेचकर पैसा निकाल भी सकते हैं। हालांकि, जल्दी पैसा निकालने पर एग्जिट लोड देना पड़ सकता है।

अगर निवेशक यूनिट खरीदने के 15 दिन के भीतर पैसा निकालते हैं, तो 0.25% एग्जिट लोड लगेगा। 15 दिन के बाद पैसा निकालने पर

एग्जिट लोड नहीं लगेगा।

फंड का बेंचमार्क Nifty EV & New Age Automotive TRI होगा। इसका मकसद इस इंडेक्स के प्रदर्शन के मुताबिक रिटर्न देना है। हालांकि, इंडेक्स के रिटर्न और फंड के रिटर्न में थोड़ा अंतर हो सकता है।

किन कंपनियों में लगेगा पैसा?

यह फंड इलेक्ट्रिक गाड़ियों और नई ऑटोमोटिव टेक्नोलॉजी से जुड़ी कंपनियों में निवेश करेगा। इसमें गाड़ी बनाने वाली कंपनियों के साथ बैटरी, ऑटो पार्ट्स, कच्चे माल और आधुनिक ऑटो टेक्नोलॉजी से जुड़ी कंपनियां भी शामिल हो सकती हैं।

इसका आधार Nifty EV & New Age Automotive Index होगा। इस इंडेक्स में Nifty 500 से तय शर्तों को पूरा करने वाली कंपनियों को चुना जाता है। इनमें कारोबार और शेयरों में खरीद-बिक्री से जुड़ी शर्तें भी शामिल हैं।

30 सितंबर 2026 तक इस इंडेक्स में बड़ी कंपनियों की हिस्सेदारी 44% थी। मिडकैप कंपनियों की हिस्सेदारी 29% और स्मॉलकैप कंपनियों की 27% थी। इंडेक्स की समीक्षा और बदलाव साल में दो बार, मार्च और सितंबर में किए जाते हैं।

EV बाजार में बढ़ती हिस्सेदारी पर नजर

Axis Mutual Fund के मुताबिक, भारत में इलेक्ट्रिक गाड़ियों की हिस्सेदारी FY21 में 1% से भी कम थी। FY26 में यह बढ़कर 9.4% हो गई।

कंपनी का मानना है कि बैटरी की लागत, टेक्नोलॉजी और चार्जिंग की सुविधा में सुधार से इस सेक्टर को आगे बढ़ने में मदद मिल सकती है। इलेक्ट्रिक गाड़ियों का असर सिर्फ ऑटो कंपनियों तक सीमित नहीं है। इससे बैटरी, ऑटो पार्ट्स और दूसरे संबंधित कारोबार को भी फायदा मिल सकता है।

Axis AMC के MD और CEO बी. गोपकुमार ने कहा कि इलेक्ट्रिक मोबिलिटी की ओर बढ़ता रुझान ऑटो इंडस्ट्री को बदल रहा है। कंपनी का कहना है कि यह फंड निवेशकों को इस बदलाव से जुड़ी अलग-अलग तरह की कंपनियों में एक साथ निवेश का मौका देगा।

निवेश से पहले इन बातों को समझें

इस फंड के जरिए निवेशकों को अलग-अलग कंपनियों के शेयर खुद चुनने की जरूरत नहीं होगी। फंड इंडेक्स में शामिल कंपनियों के मुताबिक निवेश करेगा। हालांकि, यह थीमैटिक इक्विटी फंड है। इसलिए इसका प्रदर्शन EV और ऑटो सेक्टर की स्थिति से प्रभावित हो सकता है।

अगर इस सेक्टर की कंपनियों के शेयर गिरते हैं, तो फंड की वैल्यू भी घट सकती है। इंडेक्स को ट्रैक करने के बावजूद फंड का रिटर्न बिल्कुल उसके बराबर रहने की गारंटी नहीं है। कंपनी ने भी साफ किया है कि निवेश का उद्देश्य पूरा होने की कोई गारंटी नहीं है।

इसलिए अपनी जोखिम उठाने की क्षमता, निवेश की अवधि और वित्तीय लक्ष्य को ध्यान में रखकर ही फैसला लें। जरूरत पड़ने पर वित्तीय सलाहकार से भी बात कर सकते हैं।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Gold Silver Prices Today: दिल्ली में इस हफ्ते सोना 3% गिरा, चांदी 13500 रुपये फिसली

Gold Silver Prices Today: यह हफ्ता सोने और चांदी की कीमतों के लिए अच्छा नहीं रहा। दोनों की कीमतों में बड़ी गिरावट देखने को मिली। हालांकि, हफ्ते के अंतिम दिन यानी शुक्रवार को सोने और चांदी की कीमतों में दिल्ली सर्राफा बाजार में बदलाव नहीं हुआ। सोना की कीमत बगैर किसी बदलाव के 1,49,900 रुपये प्रति 10 ग्राम पर बनी रही।

चांदी 2.15 लाख रुपये प्रति किलोग्राम पर स्थिर रही

दिल्ली सर्राफा बाजार में चांदी की कीमतों में भी बदलाव नहीं हुआ। यह 2.15 लाख रुपये प्रति किलोग्राम पर बनी रही। हालांकि, अंतरराष्ट्रीय बाजार में सोने और चांदी दोनों की कीमतों में तेजी देखने को मिली। सोना 0.13 फीसदी चढ़कर 4,176 डॉलर प्रति औंस पर चल रहा था। चांदी 0.30 फीसदी के उछाल के साथ 57.58 डॉलर प्रति औंस थी।

इस हफ्ते दिल्ली में चांदी 13500 रुपये हुई सस्ती

इस हफ्ते सोना दिल्ली सर्राफा बाजार में 3 फीसदी यानी 4,500 रुपये प्रति 10 ग्राम सस्ता हुआ। चांदी में ज्यादा गिरावट देखने को मिली। यह इस हफ्ते 13,500 रुपये यानी 6 फीसदी फिसल गई। हालांकि, त्योहारों के दौरान सोने और चांदी में गिरावट ग्राहकों के लिए अच्छी खबर है। भारत में त्योहारों के दौरान सोने और चांदी खरीदने की परंपरा रही है।

रुपये में तेजी से सोने में रिकवरी पर लगी लगाम

डिजिटल एसेट ट्रेडिंग फर्म जियोटस डॉट कॉम के सीईओ विक्मर शुभराज ने कहा कि शुक्रवार को रुपये में डॉलर के मुकाबले छटे दिन तेजी आई। यह 7 पैसे चढ़कर 94.92 के लेवल पर पहुंच गया। रुपये में मजबूती से सोने में रिकवरी पर ब्रेक लगा है। रुपये में मजबूती से गोल्ड की इंपोर्ट कॉस्ट कम हो जाती है। इसका असर इसकी कीमतों पर पड़ता है।

अंतरराष्ट्रीय बाजार में सोने में रिकवरी 

ऑगमोन्ट में चीफ रिसर्च अफसर रेनिशा चैनानी ने कहा कि डॉलर इंडेक्स में नरमी से अंतरराष्ट्रीय बाजार में सोने में तेजी दिखी। इससे पहले यह गिरकर 18 महीने के निचले स्तर पर आ गया था। चांदी में भी तेज गिरावट देखने को मिली थी। एक्सपर्ट्स का मानना है कि सोने की कीमतें शॉर्ट टर्म में सीमित दायरे में रह सकती हैं।

यह भी पढ़ें: FD Calculator: 5 लाख रुपये का बैंक एफडी 5 साल के लिए करने पर पैसा कितना बढ़कर मिलेगा?

बुलियन मार्केट की नजरें फेड की पॉलिसी पर 

बुलियन मार्केट की नजरें इस महीने के अंत में आने वाली फेडरल रिजर्व की पॉलिसी पर लगी हैं। हालांकि, शुक्रवार को थाईलेंड में आईएमएफ की सालाना बैठक में फेड चेयरमैन केविन वॉर्श ने 28 अक्टूबर की पॉलिसी के फैसलों के बारे में किसी तरह का संकेत देने से इनकार कर दिया। लेकिन, फेडरल रिजर्व के चेयरमैन कह चुके हैं कि उनका फोकस फिलहाल कीमतों को बढ़ने से रोकने पर होगा।

FD Calculator: 5 लाख रुपये का बैंक एफडी 5 साल के लिए करने पर पैसा कितना बढ़कर मिलेगा?

बैंक फिक्स्ड डिपॉजिट में एक बार फिर से लोगों की दिलचस्पी बढ़ती दिख रही है। इसकी वजह आरबीआई का इंटरेस्ट रेट बढ़ाने का फैसला है। केंद्रीय बैंक ने 7 अक्टूबर को अपनी मॉनेटरी पॉलिसी में रेपो रेट 5.25 फीसदी से बढ़ाकर 5.5 फीसदी कर दिया। इसके बाद बैंक भी एफडी पर इंटरेस्ट रेट बढ़ाएंगे।

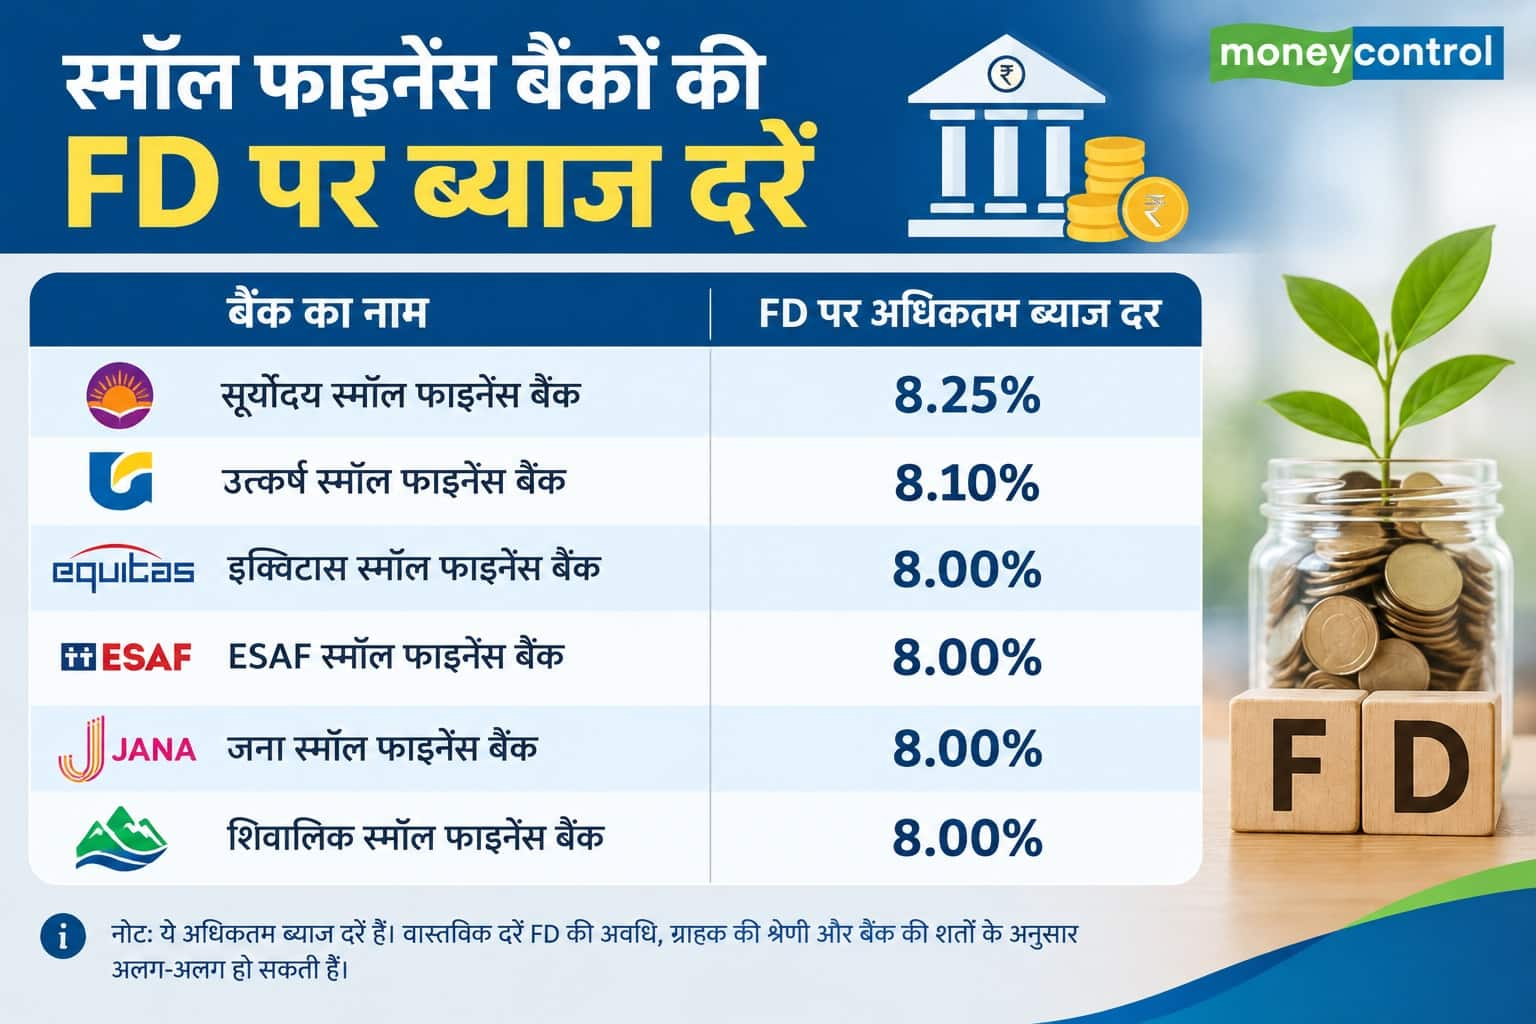
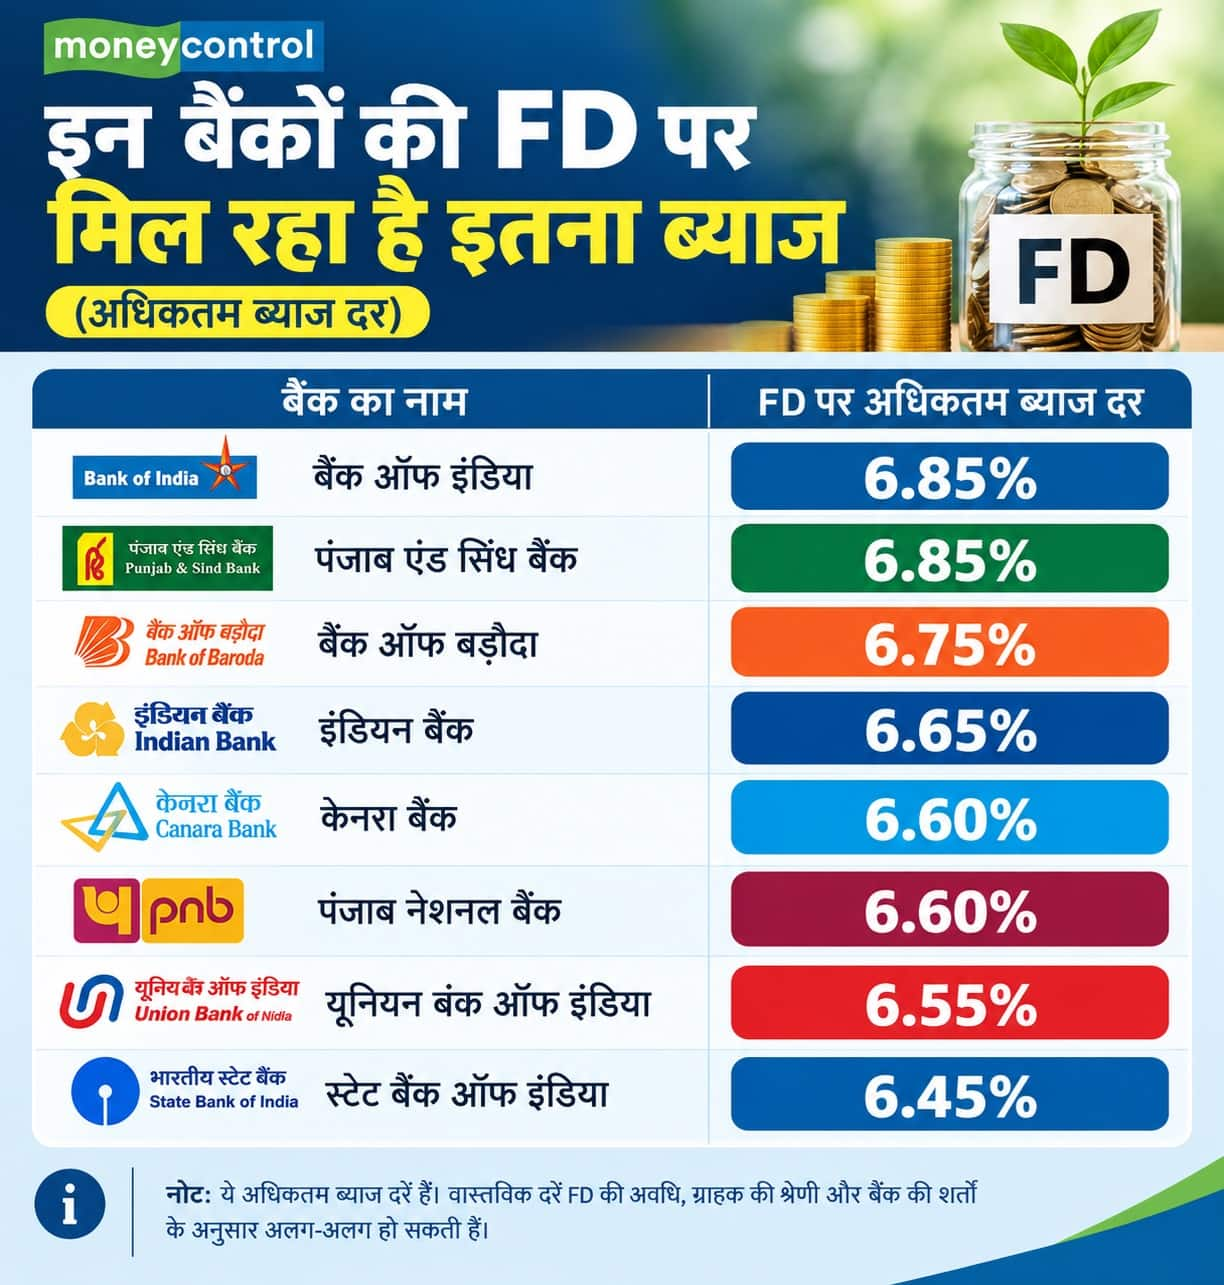
अगर अभी आपको 5 लाख रुपये का एफडी 5 साल के लिए करना हो तो उस बैंक में करना ठीक रहेगा, जिसका इंटरेस्ट रेट ज्यादा है। इसके लिए स्मॉल फाइनेंस बैंक, सरकारी बैंक और प्राइवेट बैंकों के एफडी के इंटरेस्ट रेट के बारे में जान लेना जरूरी है। इससे फैसला लेना आसान हो जाएगा।

स्मॉल फाइनेंस बैंक (SFB) के FD पर इंटरेस्ट रेट्स

fd table 5

सरकारी बैंकों के एफडी पर इंटरेस्ट रेट्स

fd table 6

प्राइवेट बैंकों के एफडी पर इंटरेस्ट रेट्स

एसबीएम बैंक इंडिया 7.65%
DCB बैंक7.50%
यस बैंक7.25%
कोटक महिंद्रा बैंक 6.65%
IDFC First Bank7.10%
IDBI Bank 6.55%
एक्सिस बैंक 6.50%
HDFC Bank 6.50%
ICICI Bank 6.50%

एक्सपर्ट का कहना है कि स्मॉल फाइनेंस बैंक एफडी पर सबसे ज्यादा इंटरेस्ट रेट ऑफर कर रहे हैं। आप सूर्योंदय स्मॉल फाइनेंस बैंक में 8.25 फीसदी सालाना इंटरेस्ट रेट पर 5 लाख रुपये का एफडी 5 साल के लिए कर सकते हैं। 5 साल बाद आपको कुल 7,52,132 रुपये मिलेंगे। इसमें इंटरेस्ट के 2,52,132 रुपये शामिल हैं।

यह भी पढ़ें: हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

एफडी 5 लाख से ज्यादा तो अलग-अलग बैंक में करने में फायदा

एक्सपर्ट्स का कहना है कि जो लोग 5 लाख से ज्यादा रुपये का एफडी करना चाहते हैं, उन्हें एक बैंक में नहीं कर अलग-अलग बैंकों में करना चाहिए। इसकी वजह यह है कि बैंक में एफडी पर मैक्सिम इंश्योरेंस कवर 5 लाख रुपये है। इसका मतलब है कि किसी अनहोनी की स्थिति में बैंक डिपॉजिटर्स को मैक्सिमम 5 लाख रुपये तक वापस करता है। अगर किसी डिपॉजिटर के एफडी में 10 लाख हैं तो भी उसे 5 लाख का ही बीमा का पैसा मिलेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

हेल्थ पॉलिसी होने के बावजूद कई बार हॉस्पिटल के बिल का कुछ हिस्सा जेब से भरना पड़ता है। अगर हॉस्पिटल के बिल में से 3 लाख रुपये जेब से भरना हो तो फिर क्या करना चाहिए? क्या सेविंग्स के पैसा का इस्तेमाल करना चाहिए, बैंक एफडी को तोड़ देना चाहिए या पीएफ से पैसे निकालने चाहिए? मनीकंट्रोल ने यह सवाल एक्सपर्ट से पूछा।

बीमारी को ध्यान में रखकर लेने होंगे फैसले

आरोग्य फाइनेंस के को-फाउंडर और सीईओ जोस पीटर ने कहा कि इस सवाल का जवाब कई बातों पर निर्भर है। इसमें बीमारी कौन सी है, बीमारी के इलाज में कितना समय लगेगा और कितने पैसे खर्च होंगे शामिल हैं। कई बार बीमारी का इलाज एक सर्जरी से हो जाता है, जबकि कुछ बीमारी में बार-बार हॉस्पिटल में भर्ती होने की जरूरत पड़ती है।

हॉस्पिटल बिल और इंश्योरेंस सेटलमेंट स्टेंटमेंट को चेक करें

उन्होंने कहा कि अगर हॉस्पिटल का बिल 5 लाख आने पर हेल्थ पॉलिसी के बावजूद 3 लाख जेब से चुकाना हो तो बड़ी समस्या हो जाती है। खासकर तब जब परिवार को दवाइयां भी खरीदनी हो और आगे भी डॉक्टर से दिखाना हो। ऐसे में परिवार को हॉस्पिटल के बिल को ध्यान से देखना जरूरी है। इंश्योरेंस कंपनी के सेटलमेंट स्टेटमेंट को भी देखना होगा। इससे पता चलेगा कि कौन-कौन से चार्ज इंश्योरेंस में कवर नहीं हुआ है।

कई हॉस्पिटल इंटरेस्ट-फ्री मेडिकल EMI ऑफर करते हैं

सबसे पहले हॉस्पिटल से यह पूछा जा सकता है कि क्या वह इंटरेस्ट-फ्री मेडिकल EMI ऑफर करता है। इसमें इंटरेस्ट का बोझ हॉस्पिटल उठाता है। अगर हॉस्पिटल यह सुविधा ऑफर करता है तो परिवार के लिए इसका इस्तेमाल करना सबसे अच्छा रहेगा। परिवार मंथली किस्त चुकाने के लिए अपने गैरजरूरी खर्चों में कटौती कर सकता है। अगर यह सुविधा हॉस्पिटल ऑफर नहीं करता है तो ही बैंक एफडी तोड़ने या दूसरे विकल्प का इस्तेमाल करने की जरूरत पड़ेगी।

बैंक एफडी तोड़ने से पहले इन बातों को ध्यान में रखें 

अगर बैंक एफडी तोड़ना जरूरी हो तो पहले यह देखना होगा कि इंटरेस्ट के मामले में कितना लॉस होगा और तय समय से पहले एफडी तोड़ने पर कितनी पेनाल्टी चुकानी होगी। एफडी पर लोन लेना अच्छा विकल्प हो सकता है। लेकिन, अगर एफडी अगर लंबी अवधि का है तो उसे तोड़ना सस्ता पड़ेगा। परिवार दोनों विकल्पों पर विचार करने के बाद फैसला ले सकता है।

ईपीएफ में जमा पैसा निकालने का भी विकल्प

तीसरा विकल्प ईपीएफ से पैसे निकालना है। लेकिन, यह ध्यान में रखना जरूरी है कि ईपीएफ से पैसे निकालने का असर आपकी रिटायरमेंट सेविंग्स पर पड़ता है। इस प्रोसेस में समय भी लगता है। यह विकल्प तब काम नहीं करेगा, जब पेशेंट हॉस्पिटल में है और उसे हॉस्पिटल से घर लाने से पहले बिल चुकाना जरूरी हो। ऐसी स्थिति में ईपीएफ से पैसे निकलने का इंतजार नहीं किया जा सकता।

यह भी पढ़ें: SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

जरूरत के हिसाब से कुछ विकल्पों का किया जा सकता है इस्तेमाल

उपर्युक्त विकल्पों पर विचार करने के बाद सबसे अच्छा यह होगा कि हॉस्पिटल का बिल चुकाने के लिए सेविंग्स के कुछ पैसे का इस्तेमाल किया जाए और बाकी पैसा का इंतजाम दूसरे स्रोतों से किया जाए। इससे अचानक हाथ खाली नहीं होगा और हॉस्पिटल से पेशेंट के डिस्चार्ज के बाद भी उसकी देखभाल के लिए पैसे बचे रहेंगे।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

SIP Calculator: कई लोगों को सेविंग्स और इनवेस्टमेंट का ख्याल देर से आता है। फिर उन्हें लगता है कि इसके लिए समय उनके हाथ से निकल गया है। लेकिन, यह पूरा सच नहीं है। जल्द सेविंग्स और निवेश शुरू करने के कई फायदे हैं। लेकिन, देर से निवेश शुरू करने पर भी रिटायरमेंट के लिए अच्छा फंड बन सकता है।

40 की उम्र में भी रिटायरमेंट के लिए शुरू कर सकते हैं निवेश

अगर आपकी उम्र 40 हो गई है तो भी आप रिटायरमेंट फंड के लिए निवेश शुरू कर सकते हैं। लेकिन, आपको हर महीने ज्यादा इनवेस्ट करना होगा। अगर कोई व्यक्ति 40 साल की उम्र में रिटायरमेंट फंड के लिए निवेश शुरू करता है तो उसके पास इसके लिए 20 साल बचते हैं। यह समय ज्यादा नहीं है तो बहुत कम भी नहीं है।

रिटायरमेंट फंड के कैलकुलेशन में इनफ्लेशन को ध्यान में रखना होगा

आम तौर पर यह माना जाता है कि आपका रिटायरमेंट फंड आपके सालाना खर्च का 25 से 30 गुना होना चाहिए। मान लीजिए किसी व्यक्ति के परिवार का मंथली खर्च आज 30,000 रुपये है। अगर इनफ्लेशन 6 फीसदी मान लिया जाए तो यह 20 साल बाद 96,000 रुपये हो जाएगा। इसका 25 गुना करीब 2.9 करोड़ रुपये होगा।

मंथली 15000 रुपये सिप निवेश से 1.5 करोड़ का फंड बन सकता है

अगर आप हर महीने सिप से 15,000 रुपये इनवेस्ट करते हैं तो आप 20 साल में आप 36 लाख रुपये निवेश करेंगे। अगर आपके निवेश पर सालाना 10 फीसदी रिटर्न मिलता है तो 20 साल बाद आपका पैसा बढ़कर 1.15 करोड़ हो जाएगा। अगर सालाना रिटर्न 12 फीसदी मान लिया जाए तो यह पैसा करीब 1.5 करोड़ रुपये होगा। यह सिर्फ एक उदाहरण है। इक्विटी फंड में निवेश पर रिटर्न की गारंटी नहीं होती है।

3 करोड़ रुपये के फंड के लिए बढ़ाना होगा मंथली सिप अमाउंट 

अगर आप 2.9 करोड़ रुपये का रिटायरमेंट फंड चाहते हैं तो आपको हर महीने करीब 29,000 रुपये इनवेस्ट करना होगा। इस कैलकुलेशन में सालाना रिटर्न 12 फीसदी माना गया है। यह अमाउंट आपको ज्यादा लग सकता है। इसकी वजह यह है कि 40 साल के व्यक्ति पर परिवार सहित कई तरह की जिम्मेदारियां होती हैं। लेकिन, इसका एक दूसरा तरीका है।

हर साल सिप 10 फीसदी बढ़ाने से मिल सकती है काफी मदद  

अगर आप मंथली 15,000 रुपये के सिप को हर साल 10 फीसदी बढ़ाते हैं तो निवेश पर 12 फीसदी रिटर्न से आपके लिए करीब 3 करोड़ रुपये का फंड तैयार हो जाएगा। आपको हर साल इनकम बढ़ने के साथ सिप का अमाउंट बढ़ाना होगा। आपको गैरजरूरी खर्चों में कटौती करनी होगी। जरूरत पड़ने पर आप रिटायरमेंट की उम्र 62 या 63 साल मान सकते हैं।

पीपीएफ में भी निवेश करने से रिटायरमें फंड बनाना होगा आसान

अगर आप नौकरी करते हैं तो ईपीएफ में रेगुलर कंट्रिब्यूशन से भी बड़ा फंड बनेगा। सबसे पहले आपको यह चेक कर लेना चाहिए कि इससे कितना बड़ा फंड बनेगा। दूसरा, आप पीपीएफ यानी पब्लिक प्रोविडेंट फंड में भी निवेश शुरू कर सकते हैं। पीपीएफ 15 साल में मैच्योर हो जाता है। दिसंबर तिमाही में पीपीएफ का इंटरेस्ट रेट 7.1 फीसदी है। सरकार हर तिमाही पीपीएफ सहित स्मॉल सेविंग्स स्कीम के इंटरेस्ट रेट की समीक्षा करती है।

NPS भी हालिया बदलाव के बाद सब्सक्राइबर्स के लिए काफी अट्रैक्टिव

NPS यानी नेशनल पेंशन सिस्टम भी अब काफी अट्रैक्टिव हो गया है। हाल में पीएफआरडीए ने इसमें कई बदलाव किए हैं। अगर आपके एनपीएस में 12 लाख या इससे ज्यादा हैं तो आप 60 साल की उम्र में एकमुश्त 80 फीसदी पैसे निकाल सकते हैं। सिर्फ 20 फीसदी पैसे का इस्तेमाल एन्युटी के लिए होगा। दूसरा, सब्सक्राइबर्स 85 साल की उम्र तक इनवेस्टमेंट बनाए रख सकते हैं।

यह भी पढ़ें: 1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

हर महीने निवेश करने में इन बातों का रखना होगा खास ख्याल 

40 की उम्र में निवेश शुरू करने पर आपको ज्यादातर पैसा इंडेक्स या फ्लेक्सीकैप फंड जैसे डायवर्सिफायड इक्विटी फंड में लगाना होगा। आपको निवेश सिप के जरिए करना होगा। रिटायरमेंट नजदीक आने पर कई एक्सपर्ट्स पैसा इक्विटी फंड से निकालकर धीरे-धीरे हाइब्रिड या डेट फंड्स में लगाने की सलाह देते हैं। इससे अचानक बाजार में गिरावट आने पर आपके रिटायरमेंट फंड पर खराब असर नहीं पड़ेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

मान लीजिए कि कोई प्रॉपर्टी बेचने या विरासत में मिली रकम के कारण आपके बैंक खाते में 1 करोड़ रुपये आ गए हैं। इन सभी पैसों को फिक्स्ड डिपॉजिट (FD) में डाल देना सबसे आसान विकल्प लग सकता है। वहीं, पूरी रकम को शेयर या म्यूचुअल फंड में लगाने से बेहतर ग्रोथ मिल सकती है, लेकिन इसमें बाजार के उतार-चढ़ाव के कारण आपकी बचत को नुकसान होने का जोखिम भी रहता है। चुनौती यह है कि इन दोनों के बीच एक सही संतुलन कैसे बनाया जाए।

इसकी शुरुआत आप अपनी उम्र को ध्यान में रखकर कर सकते हैं। 30 की उम्र वाले किसी व्यक्ति के पास नियमित सैलरी का सहारा हो सकता है, जो बाजार कमजोर होने पर काम आ सकती है। वहीं, रिटायर हो चुके व्यक्ति को अपने रोजमर्रा के खर्चों, मेडिकल बिलों और अन्य जरूरतों के लिए इसी 1 करोड़ रुपये पर निर्भर रहना पड़ सकता है। आपका निवेश प्लान इसी अंतर को ध्यान में रखकर तैयार किया जाना चाहिए।

30 की उम्र में, समय का फायदा उठाएं

अगर रिटायरमेंट में अभी भी 25 या 30 साल का समय है, तो आपके पास बाजार के उतार-चढ़ाव को संभालने के लिए काफी समय है। आप अपनी रकम का एक हिस्सा डायवर्सिफाइड इक्विटी म्यूचुअल फंड में लगा सकते हैं। इनमें लंबे समय में अच्छी ग्रोथ की संभावना तो होती है, लेकिन रिटर्न की कोई गारंटी नहीं होती।

उदाहरण के लिए, 35 साल के किसी व्यक्ति को लें, जिसे नियमित सैलरी मिलती है। अगर आने वाले समय में कोई बड़ा खर्च नहीं है, तो आप अपनी रकम को इस तरह बांट सकते हैं। 60 लाख रुपये इक्विटी फंड में, 30 लाख रुपये फिक्स्ड-इनकम निवेश (जैसे FD या बॉन्ड) में और 10 लाख रुपये ऐसी बचत में जिसे जरूरत पड़ने पर आसानी से निकाला जा सके। लेकिन, अगर आप अगले 3 सालों में घर खरीदने की योजना बना रहे हैं, तो यह बंटवारा बदल जाएगा। घर के डाउन पेमेंट के लिए जरूरी पैसों को इस बात पर निर्भर नहीं छोड़ना चाहिए कि उस समय शेयर बाजार कैसा प्रदर्शन करेगा। इसके बजाय, इस रकम को ऐसे निवेश विकल्पों में रखें जो अपेक्षाकृत स्थिर हों।

40 और 50 की उम्र में, जोखिम पर ज्यादा ध्यान दें

इस उम्र तक पहुंचते-पहुंचते, रिटायरमेंट अब कोई दूर की बात नहीं रह जाती। बच्चों की स्कूल-कॉलेज की फीस, होम लोन की किस्तें और माता-पिता की स्वास्थ्य संबंधी जरूरतें आपकी मासिक आय का एक बड़ा हिस्सा ले सकती हैं। ऐसे में अगर आपको जल्द ही पैसों की जरूरत पड़े और आपके निवेश की वैल्यू में भारी गिरावट आ जाए, तो स्थिति को संभालना मुश्किल हो सकता है। 40 के दशक के आखिर में चल रहे लोग अपनी कुल रकम का 40 से 60 प्रतिशत हिस्सा इक्विटी में लगाने पर विचार कर सकते हैं, जबकि बाकी हिस्सा फिक्स्ड-इनकम प्रोडक्ट्स और लिक्विड सेविंग्स में रखा जा सकता है। यह सिर्फ एक उदाहरण है। जिस व्यक्ति के पास पेंशन या कोई पक्की आय का साधन है, वह उस व्यक्ति की तुलना में अधिक जोखिम उठा सकता है, जिसे रिटायरमेंट के बाद मुख्य रूप से इसी पैसे पर निर्भर रहना है।

फिक्स्ड डिपॉजिट, उपयुक्त डेट फंड और सरकारी बचत योजनाओं पर विचार किया जा सकता है। किसी भी विकल्प को चुनने से पहले उस पर लगने वाले टैक्स और पैसे निकालने के नियमों को जरूर देख लें। अगर किसी जरूरी खर्च के समय आपका पैसा कहीं फंस जाए, तो बहुत अधिक रिटर्न का वादा भी किसी काम का नहीं रहता।

60 की उम्र के बाद, मासिक खर्चों के लिए योजना बनाएं

रिटायर होने वाले लोगों के सामने सबसे बड़ा सवाल यह होता है कि उनका पैसा कितने समय तक चलेगा। घर के नियमित खर्च, दवाइयों का खर्च और अचानक आने वाले अस्पताल के बिल धीरे-धीरे आपकी बचत को कम कर सकते हैं। कुछ पैसा सेविंग्स अकाउंट या शॉर्ट-टर्म डिपॉजिट में रखने से तुरंत आने वाली जरूरतों को पूरा करने में मदद मिल सकती है। बाकी बची रकम को उपयुक्त फिक्स्ड-इनकम निवेशों में लगाया जा सकता है। अगर आप बाजार के जोखिम को उठा सकते हैं, तो इसमें कुछ हिस्सा इक्विटी में भी निवेश किया जा सकता है।

पूरी रकम को बिना सोचे-समझे निवेश न करें

निवेश करने से पहले, इमरजेंसी फंड के लिए कुछ पैसा अलग रख लें और महंगे कर्ज चुका दें। यह भी जांच लें कि आपका हेल्थ इंश्योरेंस पर्याप्त है या नहीं, खासकर तब जब आप रिटायरमेंट के करीब हों। साथ ही, उन खर्चों का भी ध्यान रखें जिन्हें टाला नहीं जा सकता।

साल में एक बार अपने निवेश की समीक्षा (रिव्यू) जरूर करें। अगर आपके पोर्टफोलियो का कोई एक हिस्सा बाकी हिस्सों की तुलना में बहुत तेजी से बढ़ गया है, तो आपको उसे फिर से संतुलित (रीबैलेंस) करने की जरूरत पड़ सकती है। याद रखें कि डेट प्रोडक्ट्स में भी जोखिम होता है, और टैक्स व अन्य शुल्क आपके रिटर्न को कम कर सकते हैं।

1 करोड़ रुपये की रकम आपको एक अच्छी शुरुआत दे सकती है, लेकिन यह सिर्फ इस बात पर निर्भर नहीं करता कि आपके पास कितनी रकम है, बल्कि इस बात पर भी निर्भर करता है कि आपने उसे कहां निवेश किया है। अपने भविष्य के खर्चों को ध्यान में रखकर निवेश करें, न कि सिर्फ अपनी उम्र या किसी और के बताए गए रिटर्न को देखकर।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

FD Rates: ₹5 लाख की FD कराएं तो 1, 3 और 5 साल में कितना पैसा मिलेगा? समझिए पूरा कैलकुलेशन

अगर आपके पास ₹5 लाख हैं और आप इसे तय समय के लिए निवेश करना चाहते हैं, तो बैंक की FD एक अच्छा विकल्प हो सकती है। इसमें तय अवधि के लिए पैसा जमा किया जाता है। बैंक इस रकम पर ब्याज देता है। हालांकि, FD कराने से पहले यह जानना जरूरी है कि आपका पैसा कितने समय में कितना बढ़ेगा।

आइए, SBI की ब्याज दरों के आधार पर समझते हैं कि ₹5 लाख की FD कराने पर 1 साल, 3 साल और 5 साल में कितनी रकम मिल सकती है।

₹5 लाख की FD पर 1 साल में कितना मिलेगा?

मान लीजिए कि आप SBI में ₹5 लाख की FD एक साल के लिए कराते हैं। इस अवधि के लिए 6.25% सालाना ब्याज दर है। तिमाही कंपाउंडिंग के हिसाब से एक साल में करीब ₹31,990 का ब्याज बन सकता है। यानी एक साल बाद आपको कुल लगभग ₹5,31,990 मिलेंगे।

3 साल की FD में कितनी रकम बनेगी?

अगर आप ₹5 लाख की FD तीन साल के लिए कराते हैं, तो ब्याज के साथ आपकी जमा रकम भी बढ़ती रहेगी। इसे कंपाउंडिंग कहते हैं। SBI की तीन साल की FD पर 6.30% सालाना ब्याज दर के हिसाब से तीन साल में करीब ₹1,03,131 का ब्याज मिल सकता है। इस तरह मैच्योरिटी पर कुल रकम लगभग ₹6,03,131 होगी।

5 साल की FD पर कितना ब्याज मिलेगा?

अब बात पांच साल की FD की। इस अवधि में पैसा जमा रखने पर आपको लंबे समय तक ब्याज कमाने का मौका मिलता है। SBI की पांच साल की FD पर 6.05% सालाना ब्याज दर मानकर चलें, तो तिमाही कंपाउंडिंग के हिसाब से करीब ₹1,75,088 का ब्याज बन सकता है। यानी पांच साल बाद कुल रकम लगभग ₹6,75,088 हो सकती है।

₹5 लाख की FD का पूरा हिसाब

FD की अवधिजमा रकमअनुमानित ब्याज
मैच्योरिटी पर कुल रकम

1 साल₹5,00,000₹31,990₹5,31,990
3 साल₹5,00,000₹1,03,131₹6,03,131
5 साल₹5,00,000₹1,75,088₹6,75,088

नोट: कैलकुलेशन SBI की उदाहरण के तौर पर बताई गई ब्याज दरों और तिमाही कंपाउंडिंग पर आधारित है। वास्तविक रकम FD खोलने की तारीख और बैंक की शर्तों के अनुसार अलग हो सकती है। टैक्स और TDS शामिल नहीं हैं।

FD कराने से पहले इन बातों का रखें ध्यान

FD कराने से पहले बैंक की ब्याज दर पर ध्यान देना जरूरी है। अलग-अलग अवधि के लिए दरें अलग हो सकती हैं। साथ ही, यह भी देखें कि समय से पहले FD तोड़ने पर कितना जुर्माना लग सकता है। अगर आपको बीच में पैसों की जरूरत पड़ सकती है, तो पूरी रकम एक ही FD में जमा करने के बजाय अलग-अलग अवधि की FD करा सकते हैं।

FD से मिलने वाला ब्याज टैक्स के दायरे में भी आ सकता है। इसलिए सिर्फ मैच्योरिटी की रकम देखकर फैसला न लें। टैक्स के बाद आपके पास कितनी रकम बचेगी, इस पर भी ध्यान दें।

एक साल, तीन साल या पांच साल, कौन-सी FD बेहतर है?

इसका जवाब आपकी जरूरत पर निर्भर करता है। अगर आपको एक साल के भीतर पैसे की जरूरत पड़ सकती है, तो छोटी अवधि की FD आपके काम आ सकती है।

वहीं, अगर आप तीन या पांच साल तक पैसा नहीं निकालना चाहते, तो लंबी अवधि की FD पर मिलने वाले कुल ब्याज की तुलना कर सकते हैं। फैसला करते समय ब्याज दर के साथ अपनी जरूरत और पैसों की उपलब्धता का भी ध्यान रखना चाहिए।

Bank FD: ₹10 लाख अकाउंट में है? कैसे करें FD की ज्यादा रिटर्न के साथ सुरक्षित रहें आपका पैसा, जानिए