1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

मान लीजिए कि कोई प्रॉपर्टी बेचने या विरासत में मिली रकम के कारण आपके बैंक खाते में 1 करोड़ रुपये आ गए हैं। इन सभी पैसों को फिक्स्ड डिपॉजिट (FD) में डाल देना सबसे आसान विकल्प लग सकता है। वहीं, पूरी रकम को शेयर या म्यूचुअल फंड में लगाने से बेहतर ग्रोथ मिल सकती है, लेकिन इसमें बाजार के उतार-चढ़ाव के कारण आपकी बचत को नुकसान होने का जोखिम भी रहता है। चुनौती यह है कि इन दोनों के बीच एक सही संतुलन कैसे बनाया जाए।

इसकी शुरुआत आप अपनी उम्र को ध्यान में रखकर कर सकते हैं। 30 की उम्र वाले किसी व्यक्ति के पास नियमित सैलरी का सहारा हो सकता है, जो बाजार कमजोर होने पर काम आ सकती है। वहीं, रिटायर हो चुके व्यक्ति को अपने रोजमर्रा के खर्चों, मेडिकल बिलों और अन्य जरूरतों के लिए इसी 1 करोड़ रुपये पर निर्भर रहना पड़ सकता है। आपका निवेश प्लान इसी अंतर को ध्यान में रखकर तैयार किया जाना चाहिए।

30 की उम्र में, समय का फायदा उठाएं

अगर रिटायरमेंट में अभी भी 25 या 30 साल का समय है, तो आपके पास बाजार के उतार-चढ़ाव को संभालने के लिए काफी समय है। आप अपनी रकम का एक हिस्सा डायवर्सिफाइड इक्विटी म्यूचुअल फंड में लगा सकते हैं। इनमें लंबे समय में अच्छी ग्रोथ की संभावना तो होती है, लेकिन रिटर्न की कोई गारंटी नहीं होती।

उदाहरण के लिए, 35 साल के किसी व्यक्ति को लें, जिसे नियमित सैलरी मिलती है। अगर आने वाले समय में कोई बड़ा खर्च नहीं है, तो आप अपनी रकम को इस तरह बांट सकते हैं। 60 लाख रुपये इक्विटी फंड में, 30 लाख रुपये फिक्स्ड-इनकम निवेश (जैसे FD या बॉन्ड) में और 10 लाख रुपये ऐसी बचत में जिसे जरूरत पड़ने पर आसानी से निकाला जा सके। लेकिन, अगर आप अगले 3 सालों में घर खरीदने की योजना बना रहे हैं, तो यह बंटवारा बदल जाएगा। घर के डाउन पेमेंट के लिए जरूरी पैसों को इस बात पर निर्भर नहीं छोड़ना चाहिए कि उस समय शेयर बाजार कैसा प्रदर्शन करेगा। इसके बजाय, इस रकम को ऐसे निवेश विकल्पों में रखें जो अपेक्षाकृत स्थिर हों।

40 और 50 की उम्र में, जोखिम पर ज्यादा ध्यान दें

इस उम्र तक पहुंचते-पहुंचते, रिटायरमेंट अब कोई दूर की बात नहीं रह जाती। बच्चों की स्कूल-कॉलेज की फीस, होम लोन की किस्तें और माता-पिता की स्वास्थ्य संबंधी जरूरतें आपकी मासिक आय का एक बड़ा हिस्सा ले सकती हैं। ऐसे में अगर आपको जल्द ही पैसों की जरूरत पड़े और आपके निवेश की वैल्यू में भारी गिरावट आ जाए, तो स्थिति को संभालना मुश्किल हो सकता है। 40 के दशक के आखिर में चल रहे लोग अपनी कुल रकम का 40 से 60 प्रतिशत हिस्सा इक्विटी में लगाने पर विचार कर सकते हैं, जबकि बाकी हिस्सा फिक्स्ड-इनकम प्रोडक्ट्स और लिक्विड सेविंग्स में रखा जा सकता है। यह सिर्फ एक उदाहरण है। जिस व्यक्ति के पास पेंशन या कोई पक्की आय का साधन है, वह उस व्यक्ति की तुलना में अधिक जोखिम उठा सकता है, जिसे रिटायरमेंट के बाद मुख्य रूप से इसी पैसे पर निर्भर रहना है।

फिक्स्ड डिपॉजिट, उपयुक्त डेट फंड और सरकारी बचत योजनाओं पर विचार किया जा सकता है। किसी भी विकल्प को चुनने से पहले उस पर लगने वाले टैक्स और पैसे निकालने के नियमों को जरूर देख लें। अगर किसी जरूरी खर्च के समय आपका पैसा कहीं फंस जाए, तो बहुत अधिक रिटर्न का वादा भी किसी काम का नहीं रहता।

60 की उम्र के बाद, मासिक खर्चों के लिए योजना बनाएं

रिटायर होने वाले लोगों के सामने सबसे बड़ा सवाल यह होता है कि उनका पैसा कितने समय तक चलेगा। घर के नियमित खर्च, दवाइयों का खर्च और अचानक आने वाले अस्पताल के बिल धीरे-धीरे आपकी बचत को कम कर सकते हैं। कुछ पैसा सेविंग्स अकाउंट या शॉर्ट-टर्म डिपॉजिट में रखने से तुरंत आने वाली जरूरतों को पूरा करने में मदद मिल सकती है। बाकी बची रकम को उपयुक्त फिक्स्ड-इनकम निवेशों में लगाया जा सकता है। अगर आप बाजार के जोखिम को उठा सकते हैं, तो इसमें कुछ हिस्सा इक्विटी में भी निवेश किया जा सकता है।

पूरी रकम को बिना सोचे-समझे निवेश न करें

निवेश करने से पहले, इमरजेंसी फंड के लिए कुछ पैसा अलग रख लें और महंगे कर्ज चुका दें। यह भी जांच लें कि आपका हेल्थ इंश्योरेंस पर्याप्त है या नहीं, खासकर तब जब आप रिटायरमेंट के करीब हों। साथ ही, उन खर्चों का भी ध्यान रखें जिन्हें टाला नहीं जा सकता।

साल में एक बार अपने निवेश की समीक्षा (रिव्यू) जरूर करें। अगर आपके पोर्टफोलियो का कोई एक हिस्सा बाकी हिस्सों की तुलना में बहुत तेजी से बढ़ गया है, तो आपको उसे फिर से संतुलित (रीबैलेंस) करने की जरूरत पड़ सकती है। याद रखें कि डेट प्रोडक्ट्स में भी जोखिम होता है, और टैक्स व अन्य शुल्क आपके रिटर्न को कम कर सकते हैं।

1 करोड़ रुपये की रकम आपको एक अच्छी शुरुआत दे सकती है, लेकिन यह सिर्फ इस बात पर निर्भर नहीं करता कि आपके पास कितनी रकम है, बल्कि इस बात पर भी निर्भर करता है कि आपने उसे कहां निवेश किया है। अपने भविष्य के खर्चों को ध्यान में रखकर निवेश करें, न कि सिर्फ अपनी उम्र या किसी और के बताए गए रिटर्न को देखकर।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

FD Interest Calculator: ₹1 लाख की FD 10 साल बाद कितनी होगी? समझिए ब्याज का पूरा हिसाब

FD Interest Calculator: अगर आपके पास ₹1 लाख की एकमुश्त रकम है और आप इसे 10 साल के लिए निवेश करना चाहते हैं, तो FD एक विकल्प हो सकता है। खासकर, शेयर बाजार में भारी उतार-चढ़ाव को देखते हुए। हालांकि, FD में सिर्फ ब्याज दर देखना काफी नहीं है। यह भी समझना जरूरी है कि ब्याज कैसे जुड़ता है और 10 साल में आपकी रकम कितनी हो सकती है।

मान लीजिए आपको 10 साल की FD पर 7% सालाना ब्याज मिलता है। अगर यह क्युमुलेटिव FD है और ब्याज को FD में ही जुड़ने दिया जाता है, तो कंपाउंडिंग का फायदा मिलता है। इस स्थिति में ₹1 लाख की रकम 10 साल बाद करीब ₹2 लाख हो सकती है।

अलग-अलग ब्याज दर पर कितना पैसा बनेगा?

10 साल की अवधि और तिमाही कंपाउंडिंग मानें, तो अलग-अलग ब्याज दर पर ₹1 लाख की रकम लगभग इतनी हो सकती है:

सालाना ब्याज10 साल बाद रकमकुल ब्याज
6%₹1.81 लाख₹81,400
7%₹1.91 लाख₹90,600
7%₹2.00 लाख₹1.00 लाख
7.50%₹2.10 लाख₹1.10 लाख
8%₹2.21 लाख₹1.21 लाख

इस कैलकुलेशन से पता चलता है कि लंबी अवधि में ब्याज दर का छोटा अंतर भी रकम पर असर डालता है। उदाहरण के लिए, 6% की जगह 8% ब्याज मिलने पर 10 साल बाद रकम करीब ₹39,400 ज्यादा हो सकती है।

कंपाउंडिंग का क्या फायदा है?

क्युमुलेटिव FD में ब्याज नियमित तौर पर आपके खाते में नहीं आता। वह FD में जुड़ता रहता है। इसके बाद अगले चक्र का ब्याज मूल रकम के साथ जुड़ी ब्याज की रकम पर भी मिलता है।

यही कंपाउंडिंग है। लंबी अवधि में इसका असर ज्यादा साफ दिखाई देता है। इसलिए FD चुनते समय सिर्फ शुरुआती ब्याज दर नहीं, बल्कि ब्याज के भुगतान और कंपाउंडिंग के तरीके को भी देखना चाहिए।

हर महीने ब्याज चाहिए तो?

अगर आपका मकसद हर महीने इनकम लेना है, तो मंथली इंटरेस्ट पेआउट वाली FD अलग विकल्प है। इसमें ब्याज नियमित तौर पर आपके बैंक खाते में आ सकता है।

इस स्थिति में ब्याज FD में वापस नहीं जुड़ता। इसलिए 10 साल बाद मिलने वाली मैच्योरिटी रकम क्युमुलेटिव FD से अलग होगी। बदले में आपको निवेश के दौरान नियमित ब्याज मिलता रहेगा।

10 साल की FD करने से पहले ये बातें देखें

लंबी अवधि की FD करते समय ब्याज दर के साथ कुछ दूसरी शर्तें भी देखनी चाहिए। FD क्युमुलेटिव है या मंथली पेआउट वाली, समय से पहले निकालने पर क्या नियम हैं और प्रीमैच्योर क्लोजर पर कितना ब्याज मिलेगा, इन बातों का असर आपके रिटर्न पर पड़ सकता है।

FD से मिलने वाला ब्याज टैक्स के दायरे में आता है। इस पर आपके इनकम स्लैब के हिसाब से टैक्स लग सकता है। इस बात का भी ध्यान रखना चाहिए।

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD Monthly Income: ₹10 लाख की FD से हर महीने कितनी कमाई होगी? समझिए ब्याज का पूरा कैलकुलेशन

FD Monthly Income: अगर आपके पास ₹10 लाख की एकमुश्त रकम है और आप इससे हर महीने एक तय इनकम चाहते हैं, तो FD एक विकल्प हो सकती है। इसमें आपकी मूल रकम बैंक में जमा रहती है और उस पर ब्याज मिलता है।

लेकिन सवाल है कि ₹10 लाख की FD से हर महीने कितनी इनकम होगी? इसका जवाब ब्याज दर पर निर्भर करता है। दर जितनी ज्यादा होगी, हर महीने मिलने वाला ब्याज भी उतना ही ज्यादा होगा।

बैंक FD की ब्याज दरें किस रेंज में हैं?

FD की दरें बैंक और अवधि के हिसाब से बदलती हैं। बड़े बैंकों में कई अवधियों पर ब्याज दर करीब 6% से 6.5% के आसपास है। वहीं कुछ स्मॉल फाइनेंस बैंक चुनिंदा अवधि में इससे ज्यादा ब्याज दे रहे हैं।

उदाहरण के लिए, SBI और HDFC Bank की कुछ FD अवधियों में दर करीब 6% से 6.5% के आसपास है। दूसरी तरफ AU Small Finance Bank और Jana Small Finance Bank जैसी संस्थाओं की कुछ अवधियों में दर 7% से 8% तक पहुंच रही है।

₹10 लाख की FD पर कितनी इनकम?

मान लीजिए आपको 6% ब्याज मिल रहा है। ऐसे में ₹10 लाख पर सालाना करीब ₹60,000 ब्याज बनेगा। यानी मासिक भुगतान के हिसाब से करीब ₹5,000 की इनकम होगी।

अगर ब्याज दर 7% है, तो सालाना ब्याज ₹70,000 होगा। इस हिसाब से हर महीने करीब ₹5,833 मिलेंगे। वहीं 8% ब्याज पर सालाना ₹80,000 और करीब ₹6,667 महीने की इनकम बनेगी।

FD पर ब्याजसालाना ब्याज
मंथली इनकम

6%₹60,000₹5,000
6.50%₹65,000₹5,417
7%₹70,000₹5,833
7.50%₹75,000₹6,250
8%₹80,000₹6,667

ये आंकड़े ₹10 लाख की रकम पर साधारण सालाना ब्याज के आधार पर हैं। वास्तविक भुगतान बैंक की FD स्कीम और ब्याज भुगतान के विकल्प के मुताबिक अलग हो सकता है।

हर महीने ब्याज चाहिए तो ऐसी FD चुनें

अगर आपका मकसद हर महीने खर्च के लिए रकम लेना है, तो ऐसी FD देखनी होगी जिसमें ब्याज का नियमित भुगतान मिलता हो। बैंक के विकल्प के हिसाब से ब्याज मासिक, तिमाही, छमाही या सालाना लिया जा सकता है।

वहीं क्युमुलेटिव FD में ब्याज बीच में नहीं मिलता। वह FD की मूल रकम के साथ जुड़ता रहता है और मैच्योरिटी पर मिलता है। इसलिए मंथली इनकम के लिए नियमित ब्याज भुगतान वाली FD ज्यादा सही है।

₹10 लाख की मूल रकम का क्या होगा?

अगर आप सिर्फ FD का ब्याज निकालते हैं, तो मूल ₹10 लाख FD में बना रह सकता है। यानी ब्याज को हर महीने इनकम के तौर पर लिया जा सकता है और मूल रकम को मैच्योरिटी तक रखा जा सकता है।

हालांकि, FD समय से पहले तोड़ने पर बैंक के नियम लागू होते हैं। ऐसे में ब्याज की रकम पर असर पड़ सकता है। इसलिए FD करने से पहले प्रीमैच्योर विड्रॉल की शर्त देखना जरूरी है।

FD के ब्याज पर टैक्स भी लगेगा

FD से मिलने वाला ब्याज आपकी टैक्सेबल इनकम में शामिल होता है। इसलिए ₹5,833 या ₹6,667 महीने की रकम को टैक्स के बाद मिलने वाली इनकम नहीं माना जा सकता।

आपकी कुल आय और लागू इनकम टैक्स नियमों के हिसाब से टैक्स देनदारी तय होगी। इसलिए FD चुनते समय ब्याज दर के साथ टैक्स के बाद बचने वाली रकम भी देखनी चाहिए।

Post Office में सेविंग से FD तक चल रहीं ये 9 धांसू स्कीम, मैक्सिमम 8.2 फीसदी तक इंटरेस्ट! बिना किसी खतरे के खूब बढ़ता रहेगा पैसा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

iPhone 18 Pro की कीमत ₹1.64 लाख, FD या लंपसम में लगाएं तो कितना बनेगा पैसा? समझिए पूरा कैलकुलेशन

अमेरिकी टेक कंपनी Apple के नए iPhone 18 Pro की भारत में शुरुआती कीमत ₹1,64,900 है। सोशल मीडिया पर मीम चल रहा है कि अगर आप ₹1.64 लाख से आईफोन की जगह एक भैंस खरीदते हैं, तो ज्यादा फायदे में रहेंगे। 5 साल बाद आईफोन खराब होने लगेगा। वहीं भैंस तब तक कई बच्चे और दूध देकर आपका मुनाफा कई गुना बढ़ा चुकी होगी।

खैर, अगर मीम से हटकर बात करें तो इतना पैसा किसी प्रीमियम फोन पर खर्च करने के बजाय निवेश किया जाए, तो आने वाले वर्षों में यह रकम कितनी हो सकती है? इसे FD और एकमुश्त इक्विटी निवेश के जरिए समझते हैं।

इसके लिए ₹1,64,900 की शुरुआती रकम को 5, 10 और 15 साल के लिए निवेश करने का कैलकुलेशन किया गया है। FD के लिए 6.5% सालाना ब्याज और लंपसम निवेश के लिए औसतन 12% सालाना रिटर्न माना गया है।

अवधि6.5% पर FD का रिटर्न12% पर  लंपसम का रिटर्न
5 साल₹2.26 लाख₹2.91 लाख
10 साल₹3.10 लाख₹5.12 लाख
15 साल₹4.24 लाख₹9.03 लाख

नोट : FD का ब्याज बैंक की पॉलिसी और लंपसम का रिटर्न मार्केट की हालत के हिसाब से बदल सकता है।

5 साल बाद कितना पैसा बनेगा?

अगर ₹1,64,900 को 6.5% सालाना ब्याज वाली FD में रखा जाता है, तो 5 साल बाद यह रकम करीब ₹2.26 लाख हो सकती है। यानी करीब ₹61,000 की बढ़ोतरी होगी।

वहीं, इसी रकम को 12% सालाना रिटर्न के अनुमान पर एकमुश्त इक्विटी निवेश में लगाया जाए, तो 5 साल बाद करीब ₹2.91 लाख हो सकते हैं। इसमें शुरुआती रकम करीब ₹1.26 लाख बढ़ जाती है।

10 साल बाद कैसा हाल रहेगा?

समय बढ़ने के साथ कंपाउंडिंग का असर भी बढ़ता है। 6.5% सालाना ब्याज की दर से ₹1,64,900 की FD करीब ₹3.10 लाख हो सकती है।

अगर यही रकम 12% सालाना रिटर्न के अनुमान पर एकमुश्त निवेश की जाए, तो 10 साल बाद करीब ₹5.12 लाख हो सकती है। यानी FD के मुकाबले करीब ₹2 लाख ज्यादा रकम बन सकती है।

15 साल बाद की तस्वीर क्या है?

15 साल की अवधि में दोनों विकल्पों के बीच अंतर और बड़ा हो जाता है। 6.5% सालाना ब्याज के हिसाब से FD की रकम करीब ₹4.24 लाख हो सकती है।

दूसरी तरफ, 12% सालाना रिटर्न के अनुमान पर एकमुश्त निवेश करीब ₹9.03 लाख तक पहुंच सकता है। यानी ₹1.64 लाख की शुरुआती रकम करीब साढ़े पांच गुना हो सकती है।

iPhone खरीदने और निवेश के बीच फर्क

यह कैलकुलेशन दिखाता है कि ₹1.64 लाख की रकम को लंबे समय तक निवेश करने पर कंपाउंडिंग का फायदा कितना बड़ा हो सकता है। फोन खरीदने पर यह रकम एक प्रोडक्ट पर खर्च हो जाती है। वहीं निवेश में पैसा आगे भी कमाई कर सकता है।

हालांकि, इसका मतलब यह नहीं है कि फोन खरीदना हमेशा गलत फैसला है। अगर आपकी बचत, इमरजेंसी फंड और दूसरे वित्तीय लक्ष्य पहले से रास्ते पर हैं, तो आप को बेशक अपनी पसंद का फोन खरीद सकता है। लेकिन अगर ₹1.64 लाख उसकी कुल बचत का बड़ा हिस्सा है, तो इस रकम को खर्च करने से पहले निवेश का विकल्प देखना ज्यादा समझदारी भरा हो सकता है।

Smartphone GST Cut: क्या सस्ते होने वाले हैं स्मार्टफोन? इंडस्ट्री की GST 18% से घटाकर 5% करने की मांग

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD में ब्याज मंथली लें या मैच्योरिटी पर, किसमें ज्यादा फायदा है? समझिए पूरा कैलकुलेशन

FD में पैसा लगाते समय सिर्फ ब्याज दर देखना काफी नहीं है। यह भी तय करना होता है कि ब्याज हर महीने चाहिए या मैच्योरिटी पर। दोनों विकल्पों में बड़ा फर्क है। हर महीने वाला विकल्प चुनने से नियमित कमाई मिलती है। वहीं, क्यूम्युलेटिव FD में ब्याज जुड़ता रहता है। और उस पर भी ब्याज मिलता है। इसी वजह से लंबी अवधि में मैच्योरिटी वाला विकल्प ज्यादा रकम दे सकता है।

मान लीजिए आपने ₹5 लाख की FD 7.1% सालाना ब्याज पर 5 साल के लिए कराई। अब देखते हैं कि दोनों विकल्पों में कितना पैसा बन सकता है।

हर महीने कितना ब्याज मिलेगा?

अगर आप मासिक ब्याज वाला विकल्प चुनते हैं तो करीब ₹2,958 हर महीने मिलेंगे। 5 साल में कुल ब्याज करीब ₹1.77 लाख होगा। आपका ₹5 लाख का मूलधन FD में बना रहेगा। मैच्योरिटी पर आपको यही ₹5 लाख वापस मिलेंगे।

यानी इस विकल्प में ब्याज आपको बीच-बीच में मिलता रहता है। इसलिए उस रकम पर FD के अंदर दोबारा ब्याज नहीं बनता।

मैच्योरिटी पर कितनी रकम मिलेगी?

अब यही ₹5 लाख क्यूम्युलेटिव FD में लगाते हैं। इसमें ब्याज हर महीने आपके खाते में नहीं आएगा। ब्याज FD में ही जुड़ता रहेगा। इस पर आगे ब्याज भी मिलेगा।

7.1% की दर और 5 साल की अवधि मानें तो रकम करीब ₹7.11 लाख हो सकती है। इसमें करीब ₹2.11 लाख ब्याज शामिल होगा।

दोनों विकल्पों में कितना फर्क?

विकल्पनिवेशकुल ब्याज
मैच्योरिटी पर रकम

मासिक ब्याज₹5 लाखकरीब ₹1.77 लाख₹5 लाख
क्यूम्युलेटिव FD₹5 लाखकरीब ₹2.11 लाखकरीब ₹7.11 लाख

इस हिसाब से क्यूम्युलेटिव FD में करीब ₹33,000 ज्यादा ब्याज बनता है। वजह साफ है। इसमें ब्याज FD में ही जुड़ता रहता है। उस पर भी ब्याज मिलता है। यही कंपाउंडिंग का फायदा है।

हर महीने इनकम चाहिए तो क्या करें?

अगर आपको हर महीने पैसे की जरूरत है तो मासिक ब्याज वाली FD ज्यादा काम की हो सकती है। इससे नियमित इनकम मिलती रहती है। रिटायरमेंट के बाद खर्च चलाने वाले लोगों के लिए यह विकल्प उपयोगी हो सकता है।

इसमें आपका मूलधन भी बना रहता है। बस ब्याज FD में वापस नहीं जुड़ता।

पैसा बढ़ाना है तो क्यूम्युलेटिव FD

अगर आपको FD से हर महीने इनकम नहीं चाहिए तो क्यूम्युलेटिव FD पर विचार किया जा सकता है। इसमें ब्याज को निकालने के बजाय FD में ही रहने दिया जाता है।

इससे ब्याज पर भी ब्याज मिलता है। लंबी अवधि में यही कंपाउंडिंग आपकी कुल रकम को बढ़ाती है।

सिर्फ ज्यादा ब्याज देखकर फैसला न करें

FD का चुनाव आपकी जरूरत पर निर्भर करता है। हर महीने पैसे चाहिए तो मासिक ब्याज ठीक है। लंबे समय तक पैसा नहीं निकालना है तो क्यूम्युलेटिव FD ज्यादा फायदेमंद हो सकती है।

हालांकि, वास्तविक मैच्योरिटी रकम बैंक की ब्याज दर, कंपाउंडिंग के तरीके और FD की शर्तों पर निर्भर करेगी। FD से मिलने वाला ब्याज टैक्स के दायरे में भी आता है। इसलिए निवेश से पहले टैक्स के बाद मिलने वाली रकम देखना ज्यादा सही रहेगा।

SIP vs Lump Sum: ₹5 लाख एकमुश्त निवेश या ₹5000 की SIP, 15 साल बाद किसमें ज्यादा पैसा मिलेगा? समझिए कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD से कमाना चाहते है अच्छा रिटर्न, ये बैंक दे रहे हैं 8.1% तक ब्याज, चेक करें लिस्ट

Invest in FD : अगर आप भी उन इन्वेस्टर्स में से एक जो फिक्स्ड डिपॉजिट यानी एफडी (FD)में निवेश करना चाहते है तो आप आसानी से इन बैंकों से 8.1 फीसदी तक का इंटरेस्ट कमा सकते हैं। स्मॉल फाइनेंस बैंक सबसे ज़्यादा FD रेट के साथ सबसे आगे हैं, वहीं प्राइवेट और पब्लिक सेक्टर के लेंडर भी अलग-अलग समय में अच्छा रिटर्न दे रहे हैं।

FD इंटरेस्ट रेट में थोड़ा सा भी अंतर लंबे समय में रिटर्न को काफी बढ़ा सकता है, खासकर बड़ी रकम इन्वेस्ट करने वाले सीनियर सिटिजन के लिए। FD बुक करने से पहले अलग-अलग बैंकों के रेट की तुलना करने से बिना ज़्यादा रिस्क लिए इंटरेस्ट इनकम को ज़्यादा से ज़्यादा करने में मदद मिल सकती है। निवेश से पहले यहां देखें उन बैंकों के लिस्ट जो दे रहे है सबसे ज्यादा रिटर्न।

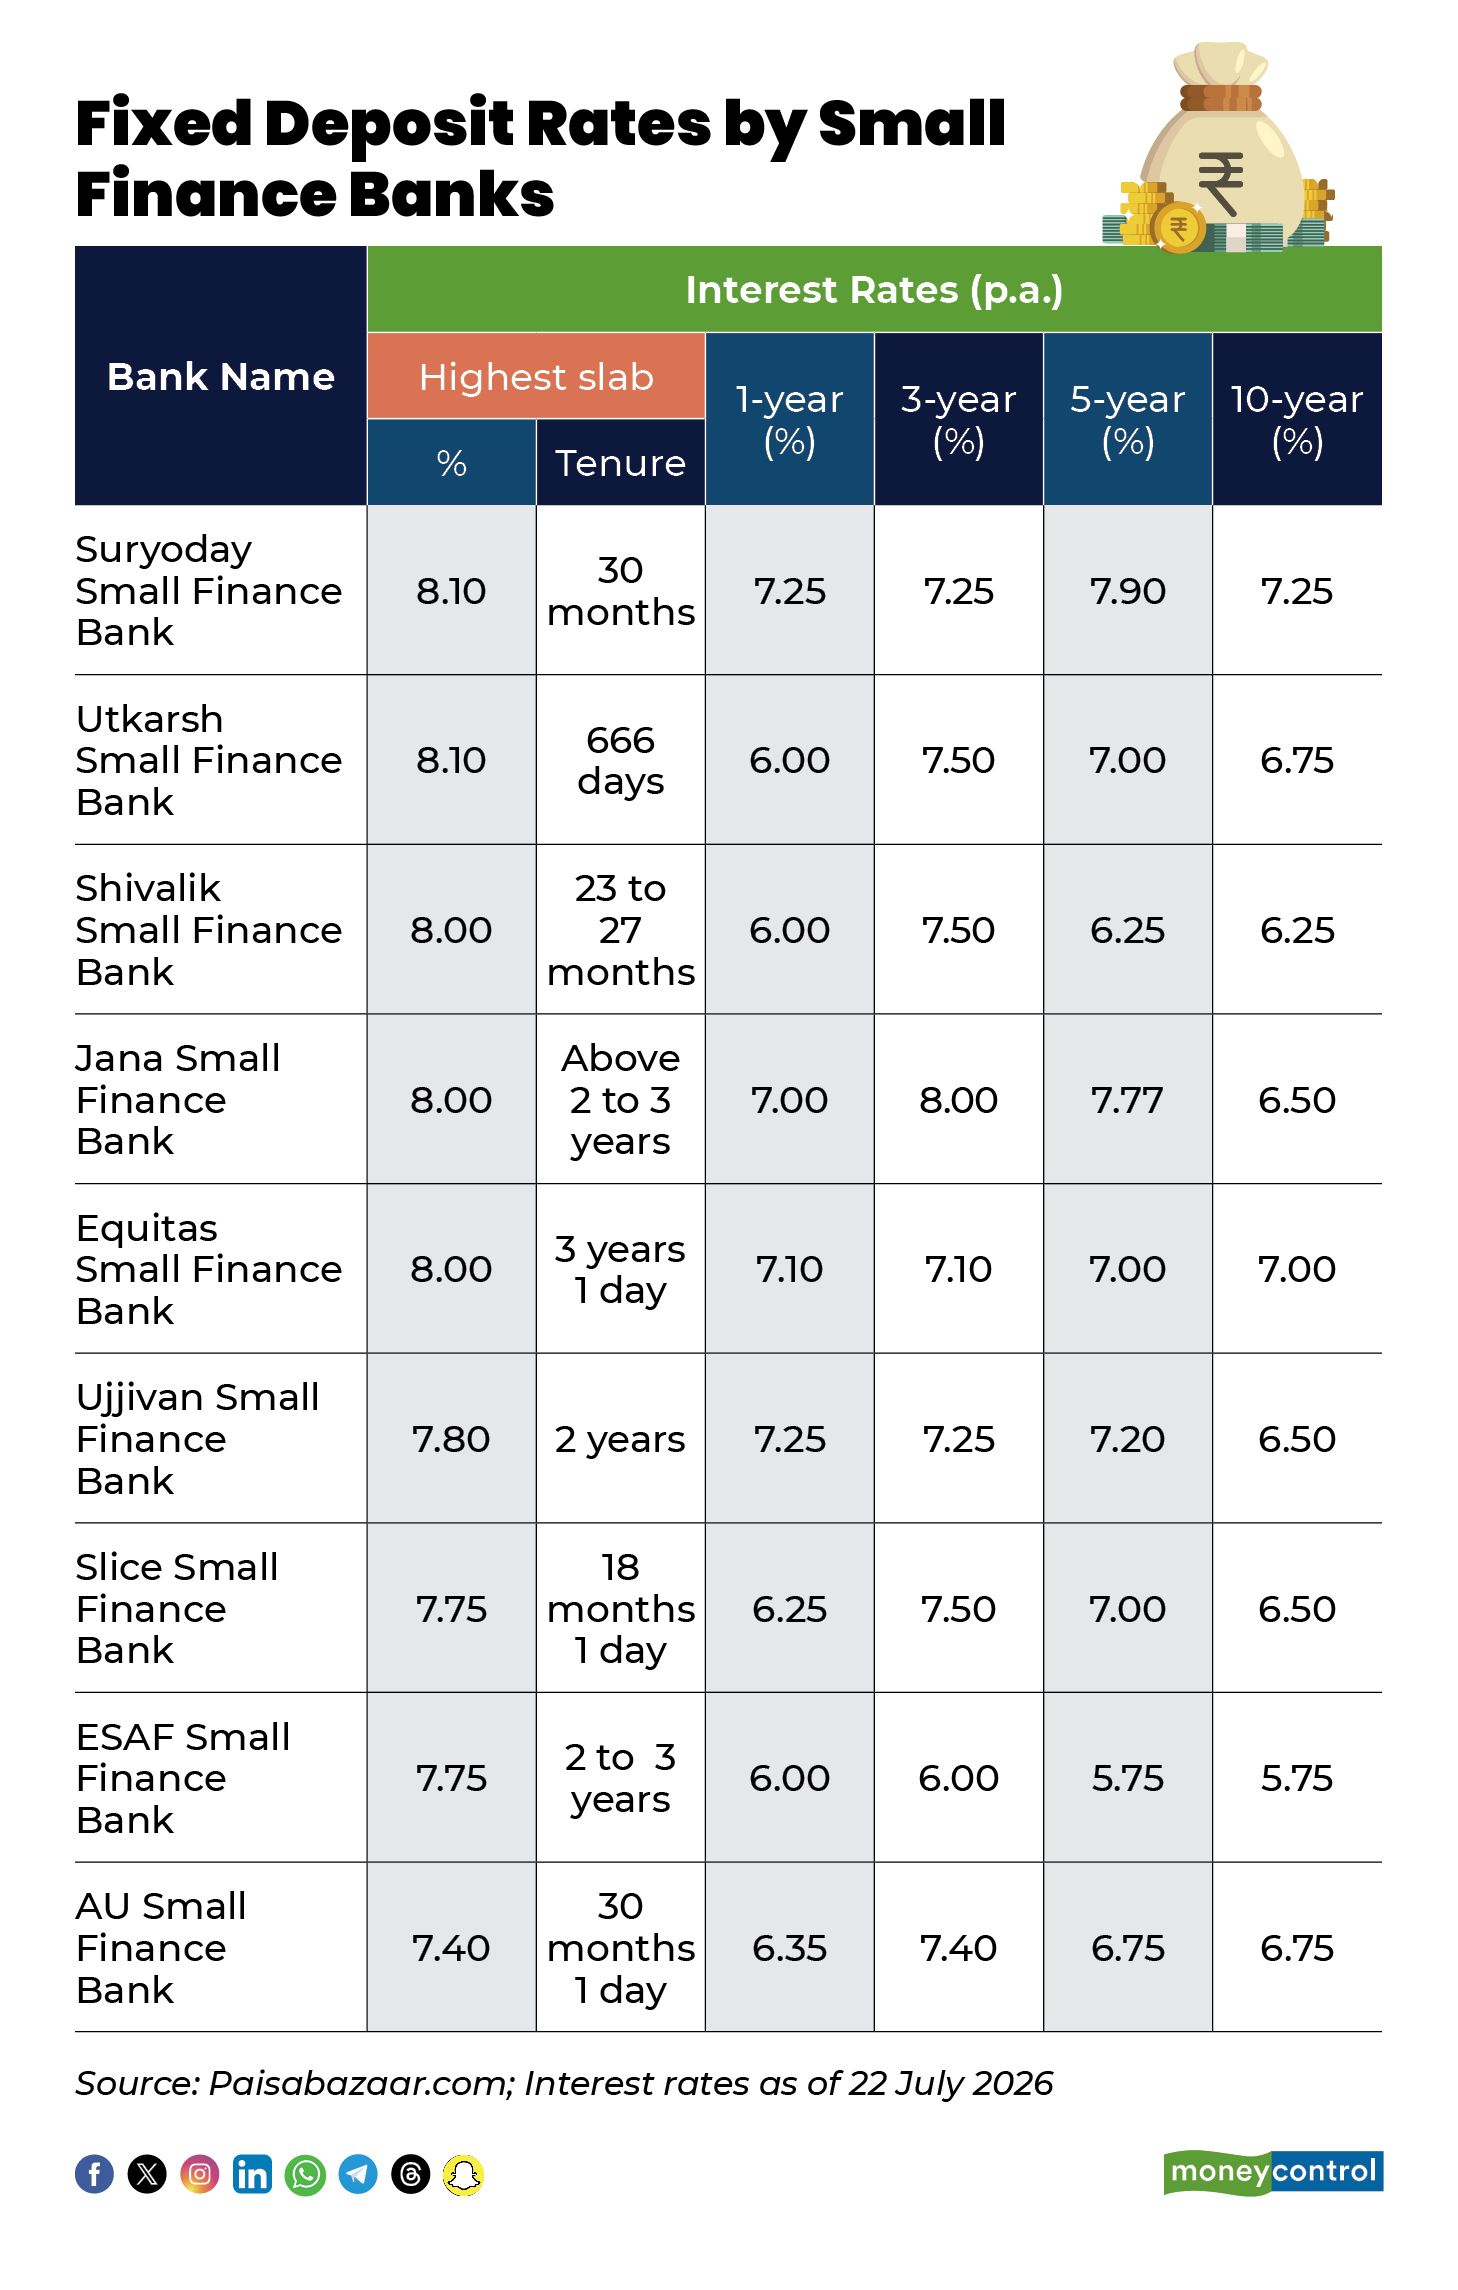
Image

  • सूर्योदय स्मॉल फाइनेंस बैंक 8.10 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • उत्कर्ष स्मॉल फाइनेंस बैंक 8.10 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • इक्विटास स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • जन स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • शिवालिक स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • उज्जीवन स्मॉल फाइनेंस बैंक 7.80 प्रतिशत तक की फिक्स्ड डिपॉजिट ब्याज दरें दे रहा है।

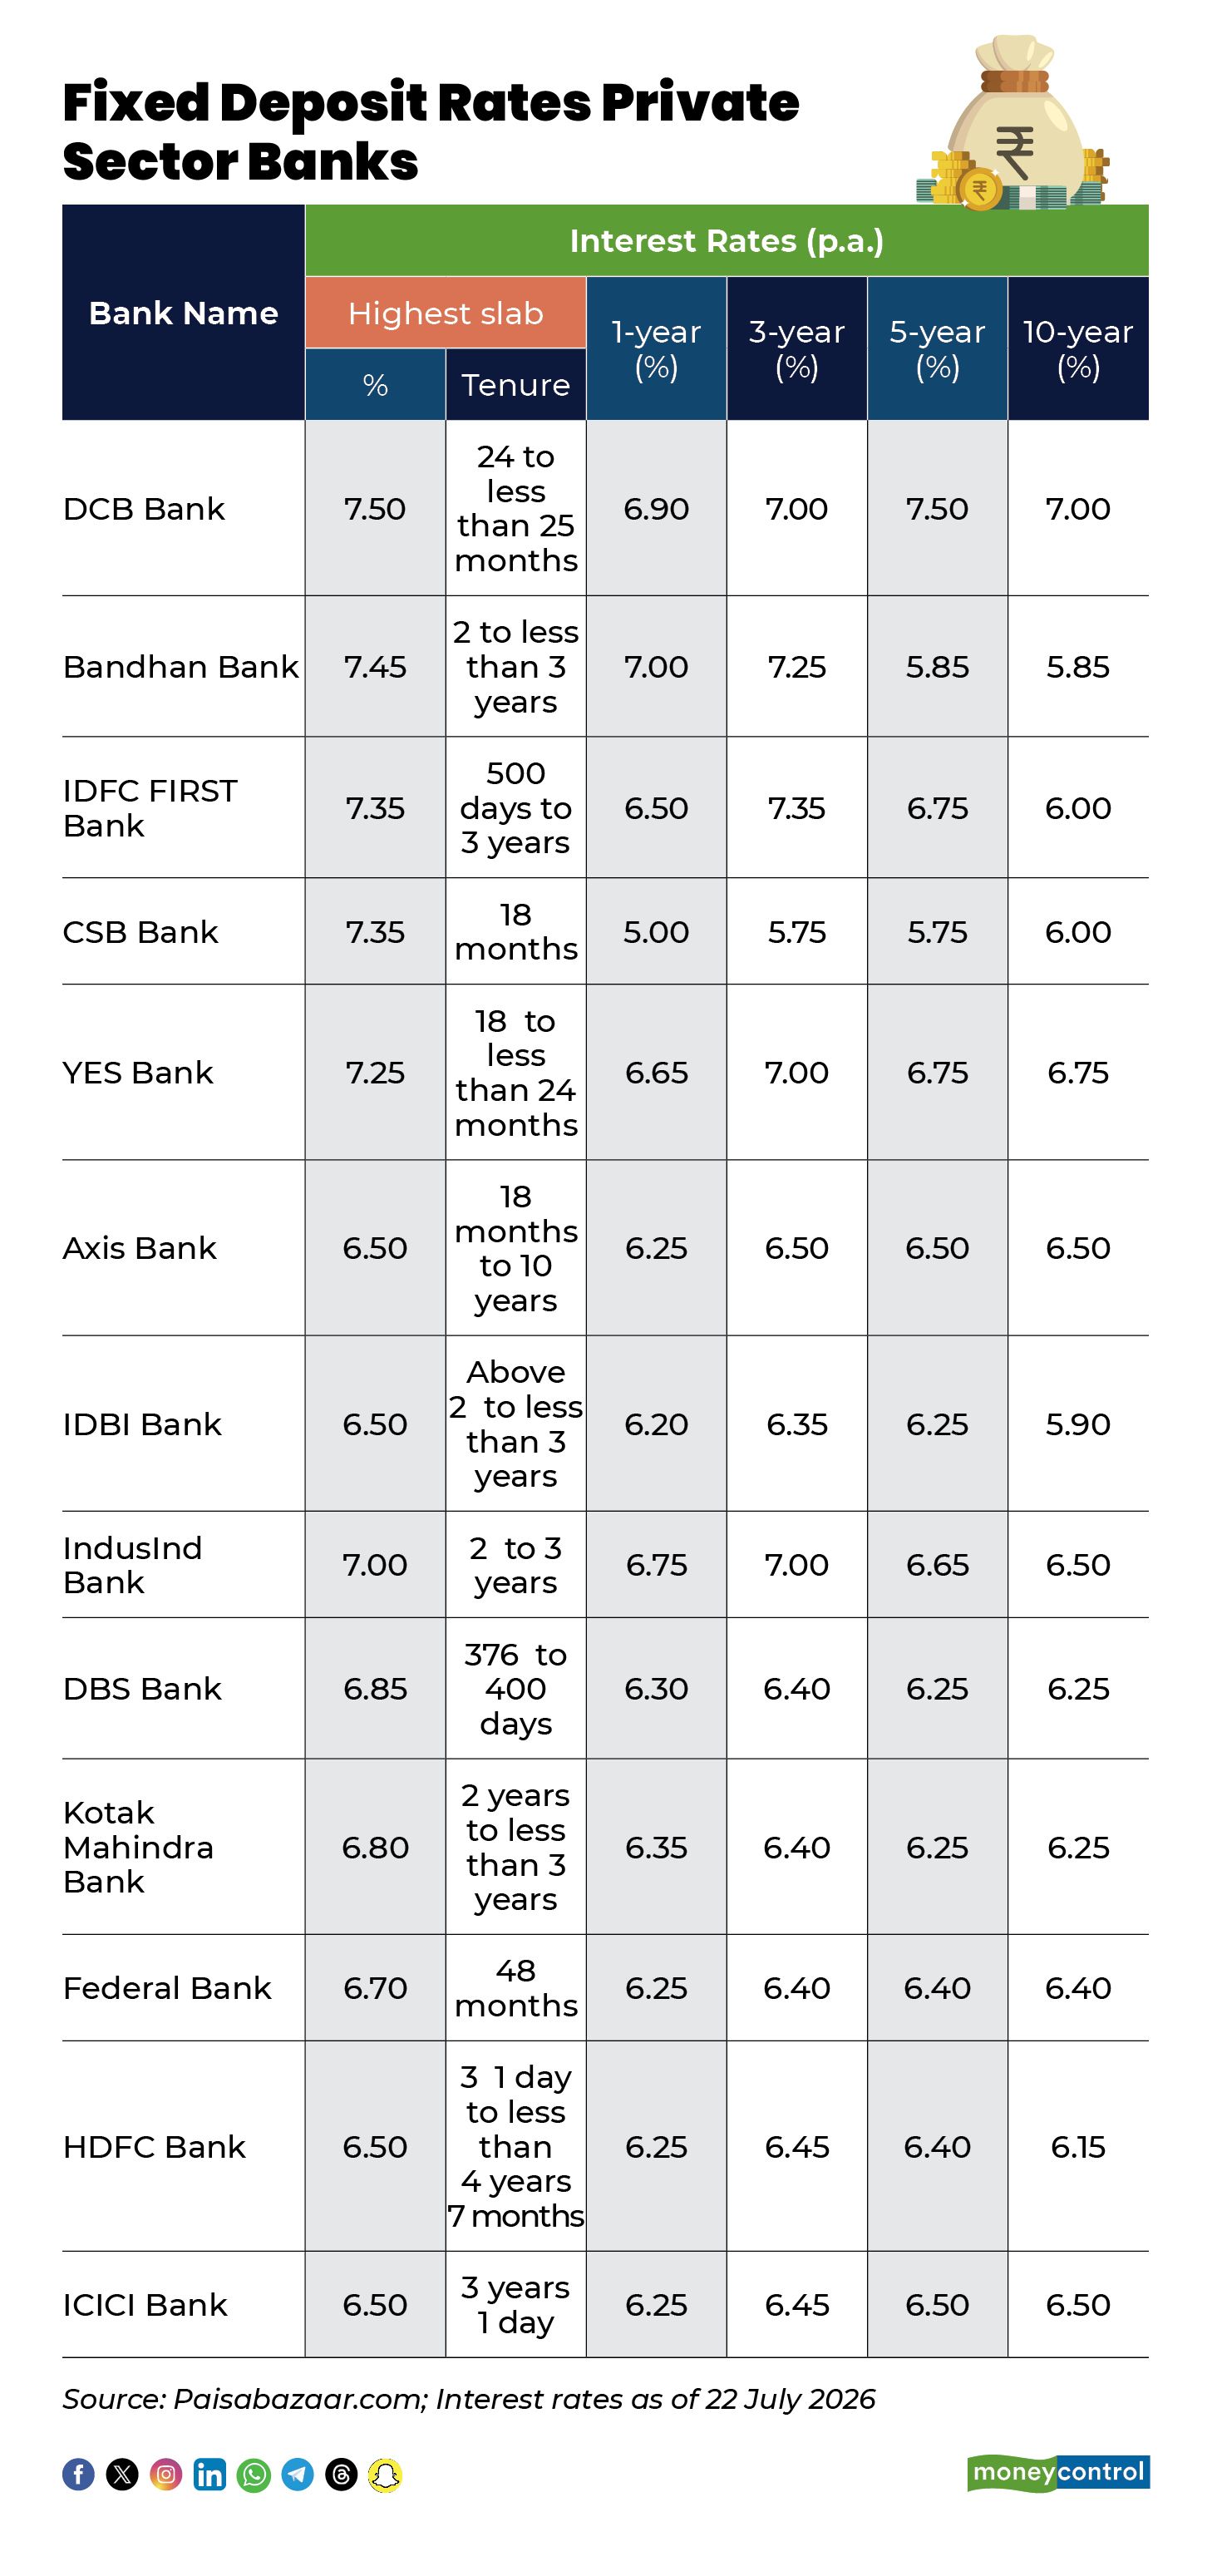
Image

  • DCB बैंक 7.50 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • बंधन बैंक 7.45 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • CSB बैंक 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • IDFC FIRST बैंक 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • SBM बैंक इंडिया 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • सिटी यूनियन बैंक 7.25 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।

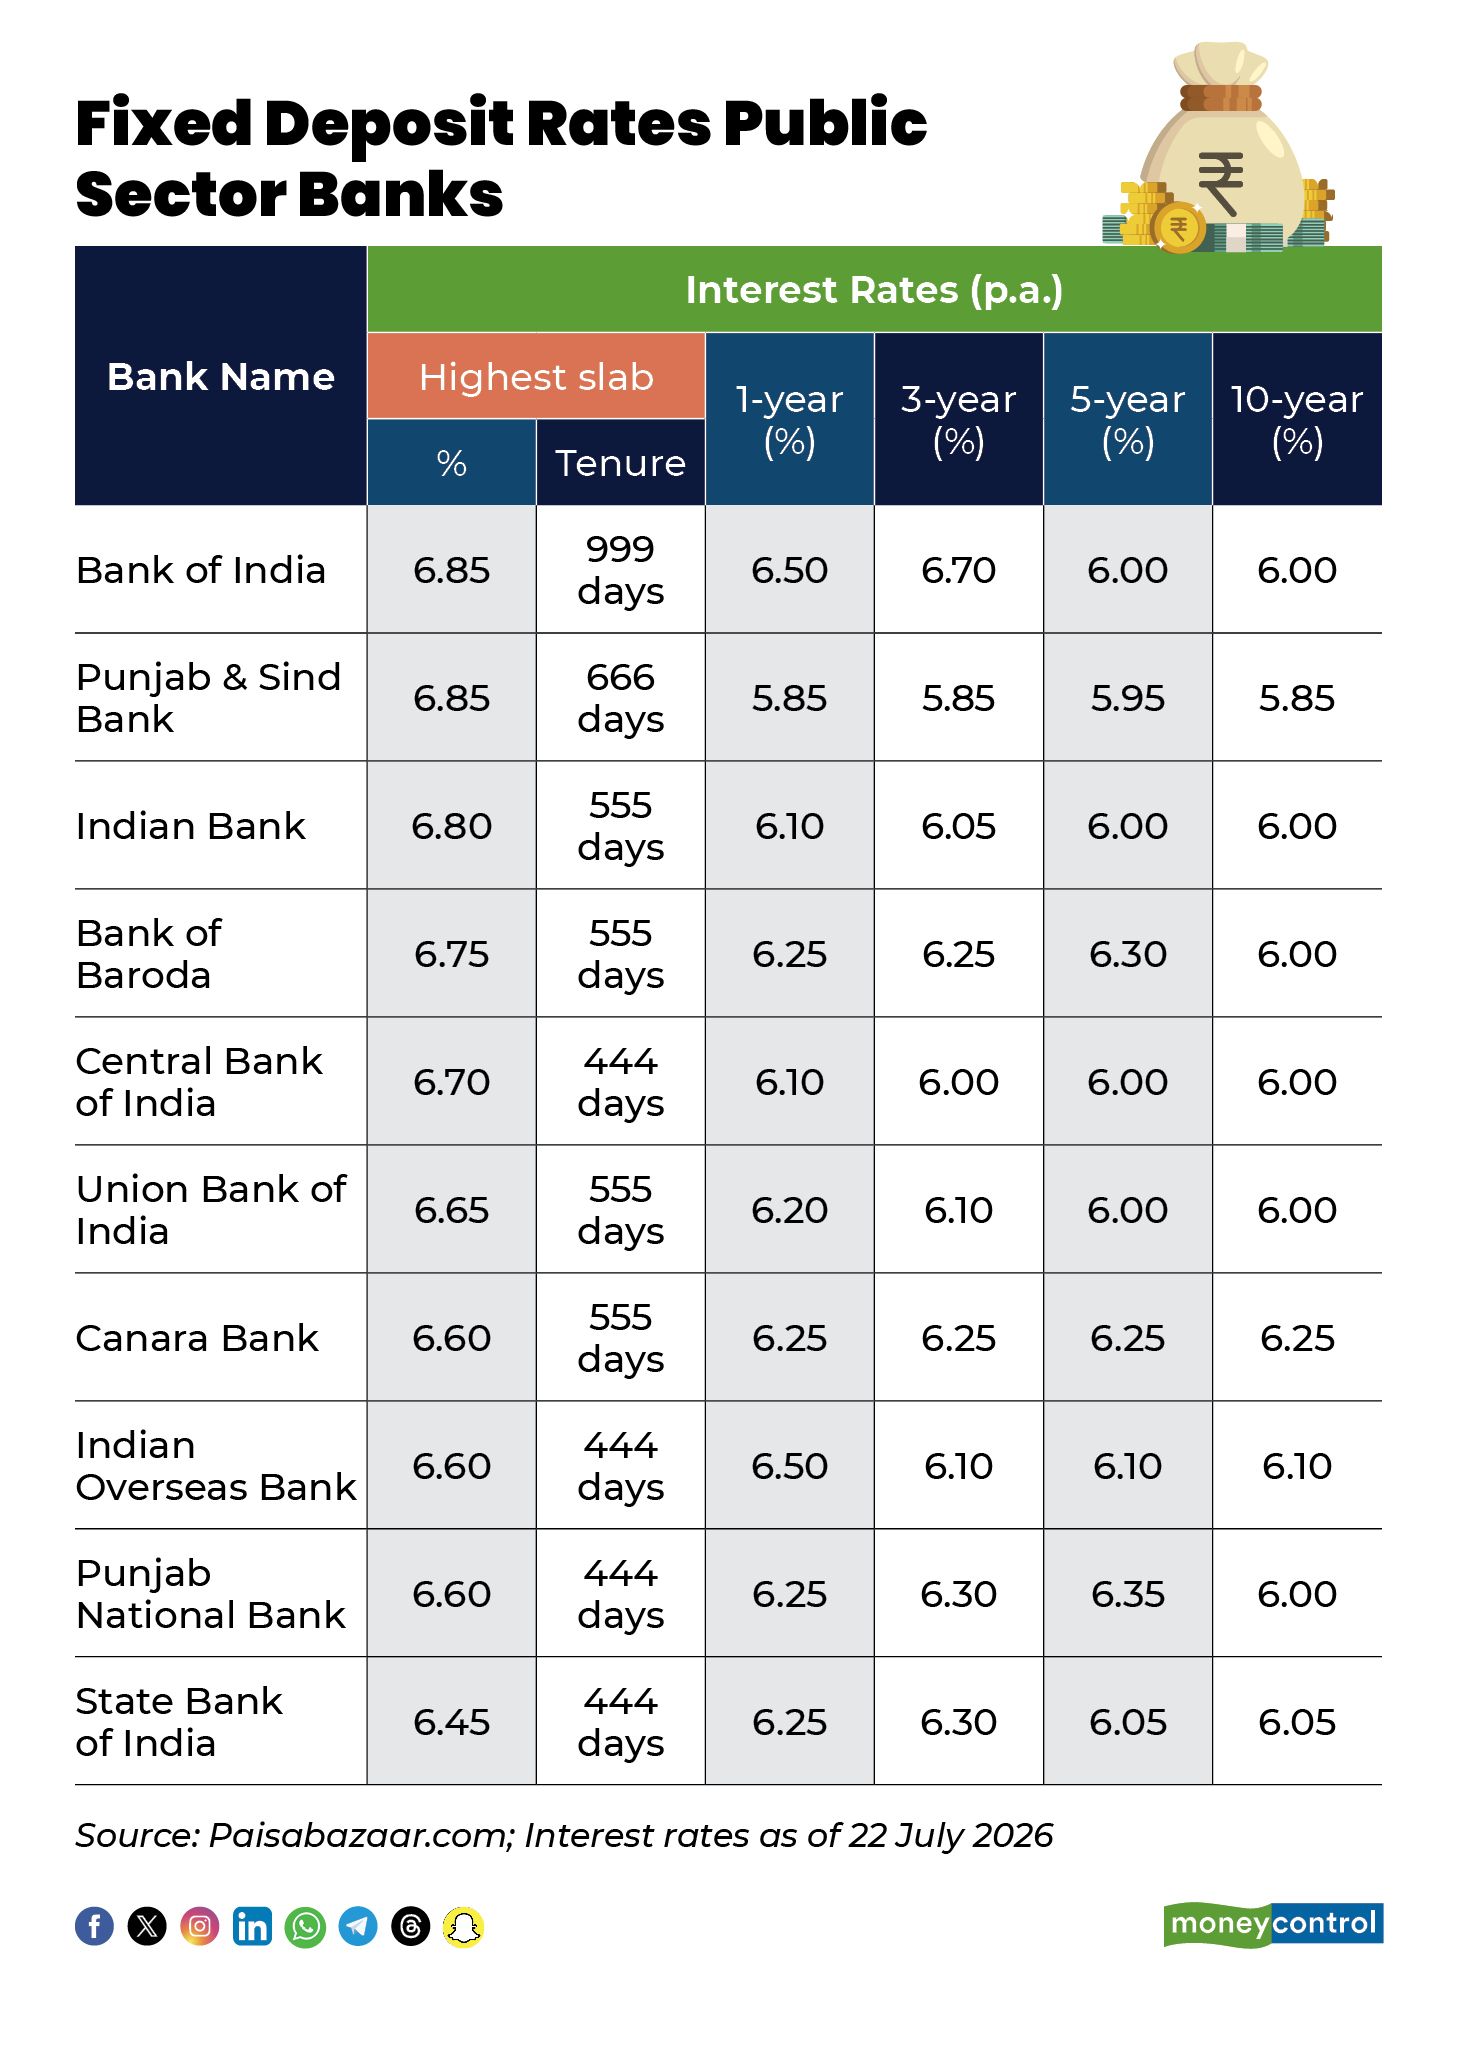
Image

  • बैंक ऑफ़ इंडिया 6.85 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • पंजाब एंड सिंध बैंक 6.85 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • इंडियन बैंक 6.80 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • बैक ऑफ़ बड़ौदा 6.75 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • सेंट्रल बैंक ऑफ़ इंडिया 6.70 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
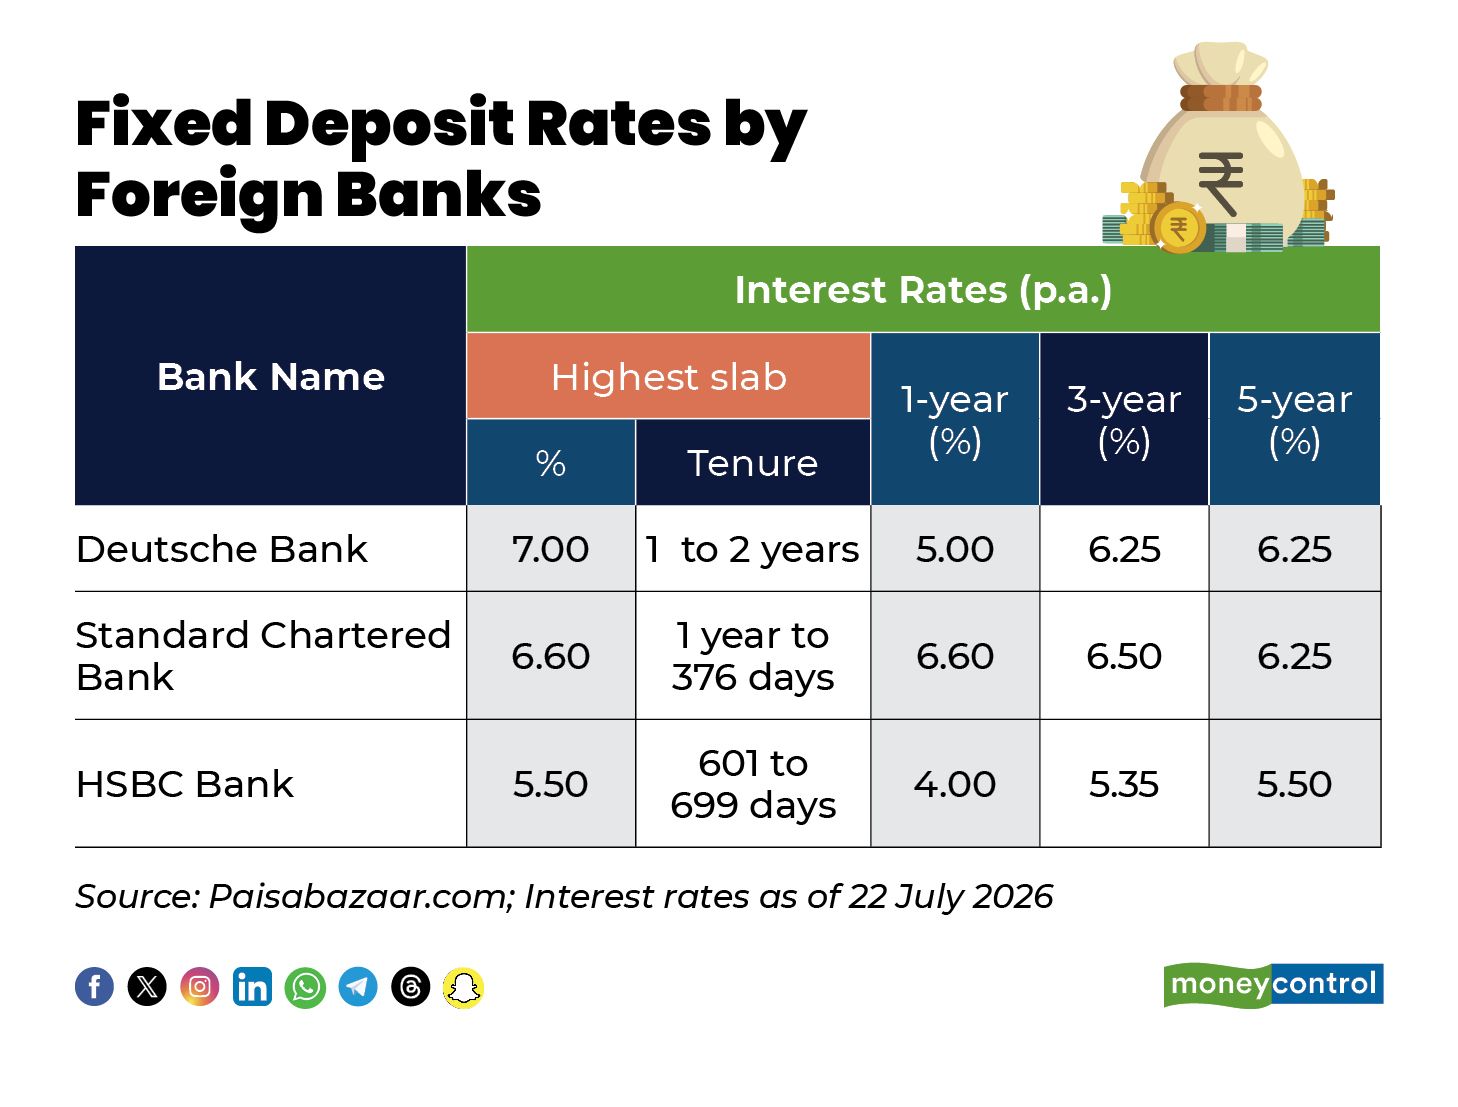
  • बैंक ऑफ़ महाराष्ट्र 6.65 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।Image
  • ड्यूश बैंक 7.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • स्टैंडर्ड चार्टर्ड बैंक 6.60 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • HSBC बैंक 5.50 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।

एक्सपर्ट्स का सुझाव है कि 5 लाख रुपये के इंश्योरेंस कवर में रहने के लिए कई बैंकों में डिपॉजिट बांट लें, ज़्यादा रिटर्न के लिए छोटे फाइनेंस बैंकों का चुनिंदा इस्तेमाल करें, और लिक्विडिटी की जरूरतों के हिसाब से डिपॉजिट की अवधि तय करें। डिपॉजिट इंश्योरेंस प्रोटेक्शन और स्थिर रिटर्न के साथ, FD रिटायर लोगों के लिए एक भरोसेमंद इन्वेस्टमेंट का तरीका बना हुआ है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।