

SBI की धांसू स्कीम! बिना किसी रिस्क के मिलेगी पक्की मंथली इनकम, मैच्योरिटी पर 110% रिफंड भी!

SBI Life Smart Platina Plus: एसबीआई लाइफ का ‘स्मार्ट प्लैटिनम प्लस’ एक नॉन-लिंक्ड सेविंग्स प्लान है, जो बिना किसी मार्केट रिस्क के गारंटीड रिटर्न और लाइफ कवर देता है। सुरक्षित और तयशुदा इनकम के जरिए अपने लॉन्ग-टर्म फाइनेंशियल गोल्स को पूरा करने के लिए यह एक बेहतरीन विकल्प है।

अगर आप बिना किसी मार्केट रिस्क के एक तयशुदा और सुरक्षित इनकम का जरिया तलाश रहे हैं, तो यह प्लान आपके फाइनेंशियल गोल्स को पूरा करने में बेहद मददगार साबित हो सकता है।

SBI Life स्मार्ट प्लैटिनम प्लस की मुख्य विशेषताएं

इस पॉलिसी की सबसे बड़ी खूबी यह है कि इसके रिटर्न पूरी तरह फिक्स और कॉन्ट्रैक्टुअल होते हैं, यानी शेयर बाजार की चाल का इस पर कोई असर नहीं पड़ता है। आइए जानते हैं इसके जरूरी नियम और फीचर्स:

प्लान टाइप: यह एक नॉन-लिंक्ड और नॉन-पार लाइफ इंश्योरेंस सेविंग्स प्लान है।

इनकम विकल्प: इसमें दो मुख्य विकल्प मिलते हैं- पहला ‘गारंटीड इनकम ऑप्शन’ (रेगुलर फिक्स इनकम के लिए) और दूसरा ‘लाइफ इनकम ऑप्शन’ (पेआउट पीरियड के दौरान रेगुलर गारंटीड इनकम)।

प्रीमियम भुगतान अवधि (PPT): पॉलिसीधारक अपनी सुविधा के अनुसार 6, 7, 8 या 10 साल के लिए प्रीमियम का भुगतान चुन सकते हैं।

न्यूनतम वार्षिक प्रीमियम: इस योजना का लाभ उठाने के लिए न्यूनतम सालाना प्रीमियम ₹50,000 तय किया गया है।

न्यूनतम सम एश्योर्ड: प्लान के तहत न्यूनतम बीमा राशि ₹5,50,000 है।

पेआउट फ्रीक्वेंसी: निवेशक अपनी जरूरत के हिसाब से इनकम का भुगतान सालाना, छमाही, तिमाही या मासिक आधार पर ले सकते हैं।

मैच्योरिटी और डेथ बेनिफिट्स

मैच्योरिटी बेनिफिट: पॉलिसी की अवधि पूरी होने पर, निवेशक को कुल चुकाए गए प्रीमियम का 110% हिस्सा रिफंड कर दिया जाता है।

डेथ बेनिफिट: पॉलिसी अवधि के दौरान पॉलिसीधारक की दुर्भाग्यपूर्ण मृत्यु होने पर नॉमिनी को एकमुश्त डेथ बेनिफिट मिलता है। इसके अलावा, गारंटीड इनकम विकल्प के तहत कमेंसमेंट के बाद भी पेआउट मिलने का प्रावधान जारी रह सकता है।

पॉलिसी लोन सुविधा: वित्तीय आपातकाल के समय पॉलिसीधारक सरेंडर वैल्यू जो कम से कम 2 साल के पूरे प्रीमियम भुगतान के बाद मिलती है उसके 50% तक का लोन ले सकते हैं।

ऑप्शनल राइडर्स: सुरक्षा को और मजबूत करने के लिए इसमें एसबीआई लाइफ एक्सीडेंटल बेनिफिट राइडर (एक्सीडेंटल डेथ / आंशिक विकलांगता) और एसबीआई लाइफ वेवर ऑफ प्रीमियम राइडर जैसे विकल्प भी उपलब्ध हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
FD Monthly Income: ₹10 लाख की FD से हर महीने कितनी कमाई होगी? समझिए ब्याज का पूरा कैलकुलेशन

FD Monthly Income: अगर आपके पास ₹10 लाख की एकमुश्त रकम है और आप इससे हर महीने एक तय इनकम चाहते हैं, तो FD एक विकल्प हो सकती है। इसमें आपकी मूल रकम बैंक में जमा रहती है और उस पर ब्याज मिलता है।

लेकिन सवाल है कि ₹10 लाख की FD से हर महीने कितनी इनकम होगी? इसका जवाब ब्याज दर पर निर्भर करता है। दर जितनी ज्यादा होगी, हर महीने मिलने वाला ब्याज भी उतना ही ज्यादा होगा।

बैंक FD की ब्याज दरें किस रेंज में हैं?

FD की दरें बैंक और अवधि के हिसाब से बदलती हैं। बड़े बैंकों में कई अवधियों पर ब्याज दर करीब 6% से 6.5% के आसपास है। वहीं कुछ स्मॉल फाइनेंस बैंक चुनिंदा अवधि में इससे ज्यादा ब्याज दे रहे हैं।

उदाहरण के लिए, SBI और HDFC Bank की कुछ FD अवधियों में दर करीब 6% से 6.5% के आसपास है। दूसरी तरफ AU Small Finance Bank और Jana Small Finance Bank जैसी संस्थाओं की कुछ अवधियों में दर 7% से 8% तक पहुंच रही है।

₹10 लाख की FD पर कितनी इनकम?

मान लीजिए आपको 6% ब्याज मिल रहा है। ऐसे में ₹10 लाख पर सालाना करीब ₹60,000 ब्याज बनेगा। यानी मासिक भुगतान के हिसाब से करीब ₹5,000 की इनकम होगी।

अगर ब्याज दर 7% है, तो सालाना ब्याज ₹70,000 होगा। इस हिसाब से हर महीने करीब ₹5,833 मिलेंगे। वहीं 8% ब्याज पर सालाना ₹80,000 और करीब ₹6,667 महीने की इनकम बनेगी।

FD पर ब्याजसालाना ब्याज
मंथली इनकम

6%₹60,000₹5,000
6.50%₹65,000₹5,417
7%₹70,000₹5,833
7.50%₹75,000₹6,250
8%₹80,000₹6,667

ये आंकड़े ₹10 लाख की रकम पर साधारण सालाना ब्याज के आधार पर हैं। वास्तविक भुगतान बैंक की FD स्कीम और ब्याज भुगतान के विकल्प के मुताबिक अलग हो सकता है।

हर महीने ब्याज चाहिए तो ऐसी FD चुनें

अगर आपका मकसद हर महीने खर्च के लिए रकम लेना है, तो ऐसी FD देखनी होगी जिसमें ब्याज का नियमित भुगतान मिलता हो। बैंक के विकल्प के हिसाब से ब्याज मासिक, तिमाही, छमाही या सालाना लिया जा सकता है।

वहीं क्युमुलेटिव FD में ब्याज बीच में नहीं मिलता। वह FD की मूल रकम के साथ जुड़ता रहता है और मैच्योरिटी पर मिलता है। इसलिए मंथली इनकम के लिए नियमित ब्याज भुगतान वाली FD ज्यादा सही है।

₹10 लाख की मूल रकम का क्या होगा?

अगर आप सिर्फ FD का ब्याज निकालते हैं, तो मूल ₹10 लाख FD में बना रह सकता है। यानी ब्याज को हर महीने इनकम के तौर पर लिया जा सकता है और मूल रकम को मैच्योरिटी तक रखा जा सकता है।

हालांकि, FD समय से पहले तोड़ने पर बैंक के नियम लागू होते हैं। ऐसे में ब्याज की रकम पर असर पड़ सकता है। इसलिए FD करने से पहले प्रीमैच्योर विड्रॉल की शर्त देखना जरूरी है।

FD के ब्याज पर टैक्स भी लगेगा

FD से मिलने वाला ब्याज आपकी टैक्सेबल इनकम में शामिल होता है। इसलिए ₹5,833 या ₹6,667 महीने की रकम को टैक्स के बाद मिलने वाली इनकम नहीं माना जा सकता।

आपकी कुल आय और लागू इनकम टैक्स नियमों के हिसाब से टैक्स देनदारी तय होगी। इसलिए FD चुनते समय ब्याज दर के साथ टैक्स के बाद बचने वाली रकम भी देखनी चाहिए।

Post Office में सेविंग से FD तक चल रहीं ये 9 धांसू स्कीम, मैक्सिमम 8.2 फीसदी तक इंटरेस्ट! बिना किसी खतरे के खूब बढ़ता रहेगा पैसा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

Home Loan Affordability Rules: अगर आपकी टेक-होम सैलरी ₹1 लाख प्रति माह है, तो अपना सपनों का घर खरीदना काफी हद तक मुमकिन नजर आता है। लेकिन केवल बड़ी सैलरी होना ही इस बात की गारंटी नहीं है कि आप आसानी से होम लोन का बोझ उठा सकते हैं।

अक्सर बैंक आपकी योग्यता देखकर सैलरी के 50% से 55% तक की EMI अप्रूव कर देते हैं, लेकिन क्या उतनी EMI चुकाना आपकी जेब के लिए सुरक्षित है? जवाब है बिल्कुल नहीं!

आइए फाइनेंशियल एक्सपर्ट्स से आसान भाषा में समझते हैं कि ₹1 लाख की सैलरी पर आपको हर महीने कितनी EMI देनी चाहिए, और लोन लेने से पहले आपके पास डाउन पेमेंट व इमरजेंसी फंड के रूप में कितना कैश तैयार होना चाहिए।

1 लाख की सैलरी पर कितनी EMI है सुरक्षित?

बैंकिंग और रियल एस्टेट एक्सपर्ट्स की मानें तो बैंक भले ही आपको ज्यादा लोन दे दें, लेकिन आपको अपनी मंथली इनकम का 25% से 35% ही EMI में देना चाहिए।फोर्टेशिया रियल्टी के बिजनेस डेवलपमेंट जीएम केशव मंगला के अनुसार, सबसे सही फैसला यह होगा कि आपकी EMI ₹25,000 से ₹30,000 के बीच हो। इससे आपके पास घरेलू खर्च, बचत और इमरजेंसी के लिए पर्याप्त पैसा बचेगा। नाइ्वो मनी के फाउंडर हर्ष सोनी के मुताबिक, EMI को अधिकतम ₹35,000 प्रति माह तक रखा जा सकता है।

सैलरी के बंटवारे का सही फॉर्मूला (₹35,000 EMI के आधार पर):

₹35,000: होम लोन EMI

₹43,000: घर के जरूरी और रोजाना के खर्च

₹22,000: एसआईपी (SIP), बचत और इमरजेंसी फंड

लोन लेने से पहले जेब में होना चाहिए इतना ‘अपफ्रंट कैश’

होम लोन लेते समय केवल EMI की किश्त देखना काफी नहीं है। मकान की चाबी हाथ में आने से पहले आपको अपने पास से भारी रकम खर्च करनी पड़ती है:

डाउन पेमेंट: ₹30 लाख तक की प्रॉपर्टी पर लगभग 10% और ₹75 लाख तक की प्रॉपर्टी पर 20% रकम अपनी जेब से डाउन पेमेंट के रूप में देनी होती है।

रजिस्ट्री व स्टाम्प ड्यूटी: प्रॉपर्टी की कुल वैल्यू का 5% से 8% अलग से स्टाम्प ड्यूटी और रजिस्ट्रेशन फीस में जाता है, जिसे बैंक लोन में कवर नहीं करते।

इंटीरियर और मेंटेनेंस: नया मकान लेने के बाद इंटीरियर कार्य, मेंटेनेंस और सोसाइटी चार्जेस के खर्च भी अलग से तैयार रखने होते हैं।

इमरजेंसी फंड भूलकर भी न करें नजरअंदाज

एक्सपर्ट्स के मुताबिक, लोन का आवेदन करने से पहले आपके पास कम से कम 6 से 12 महीने के जरूरी खर्च और EMI के बराबर इमरजेंसी फंड होना ही चाहिए। अगर आपकी EMI और महीने का घर खर्च मिलाकर ₹60,000 से ₹70,000 है, तो आपके बैंक खाते में कम से कम ₹3.6 लाख से ₹8.4 लाख का इमरजेंसी फंड अलग से सुरक्षित जमा होना चाहिए।

₹50 लाख के घर के लिए पहले से कितने पैसों की होगी जरूरत?

अगर आप ₹50 लाख का घर खरीदने का प्लान बना रहे हैं, तो आपको लोन पास होने से पहले करीब ₹16 लाख से ₹18 लाख की नगद रकम तैयार रखनी होगी:

डाउन पेमेंट (20%): ₹10 लाख

रजिस्ट्री/अन्य खर्च (5-8%): ₹2.5 – ₹4 लाख

इमरजेंसी फंड: ₹3.6 – ₹4.2 लाख

कुल अपफ्रंट कैश रिक्वायरमेंट = ₹16 लाख से ₹18 लाख

घर खरीदने के चक्कर में न रोकें दूसरे लक्ष्य

नया घर खरीदना एक बड़ा सपना है, लेकिन इसके चक्कर में अपने बच्चे की पढ़ाई का फंड, खुद के रिटायरमेंट की SIP या इमरजेंसी सेविंग्स को पूरी तरह बंद कर देना भारी भूल साबित हो सकता है। वित्तीय योजना ऐसी बनाएं कि हर महीने आपकी EMI आराम से कटे और आपकी बाकी लाइफस्टाइल व निवेश बिना किसी तनाव के चलता रहे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Retirement Planning: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि अब हर महीने घर का खर्च कैसे चलेगा? नौकरी में सैलरी आती थी, लेकिन रिटायरमेंट के बाद वही पैसा नहीं आता। ऐसे में जमा रकम को सिर्फ बैंक खाते में रखना समझदारी नहीं है। सही स्कीम में पैसा लगाकर इससे नियमित आमदनी भी बनाई जा सकती है और पूंजी को काफी हद तक सुरक्षित भी रखा जा सकता है।

1. Senior Citizens Savings Scheme (SCSS)

रिटायरमेंट के बाद सुरक्षित निवेश के लिए सीनियर सिटिजंस सेविंग्स स्कीम यानी SCSS काफी अच्छा विकल्प है। इसमें एकमुश्त रकम लगाई जाती है। ब्याज हर तिमाही मिलता है। मौजूदा ब्याज दर 8.2% सालाना है।

मान लीजिए आपने SCSS में ₹30 लाख लगाए। 8.2% की दर से सालाना ब्याज करीब ₹2.46 लाख होगा। यानी हर तिमाही करीब ₹61,500 की ब्याज आय बन सकती है। इससे नियमित घरेलू खर्च संभालने में मदद मिल सकती है।

2. Post Office Monthly Income Scheme

अगर रिटायरमेंट के बाद हर महीने पैसे की जरूरत है, तो पोस्ट ऑफिस की मंथली इनकम स्कीम यानी MIS पर गौर कर सकते हैं। इसमें एकमुश्त रकम जमा की जाती है। ब्याज हर महीने मिलता है। मौजूदा ब्याज दर 7.4% सालाना है।

अगर आप पोस्ट ऑफिस MIS में ₹10 लाख निवेश करते हैं और 7.4% की ब्याज दर रहती है, तो सालाना ₹74,000 ब्याज मिलेगा। यानी हर महीने करीब ₹6,167 की नियमित आय बन सकती है।

3. Bank FD

Bank FD रिटायरमेंट के बाद निवेश का सबसे आसान विकल्प है। इसमें रिटर्न पहले से तय होता है। जरूरत के हिसाब से अलग-अलग अवधि की FD भी बनाई जा सकती है।

मान लीजिए किसी बैंक की FD पर 7% ब्याज मिल रहा है। अगर आप ₹10 लाख जमा करते हैं, तो एक साल में करीब ₹70,000 ब्याज मिलेगा। बैंक के विकल्प के आधार पर ब्याज मासिक, तिमाही या मैच्योरिटी पर लिया जा सकता है।

पूरी रकम एक ही FD में रखने के बजाय अलग-अलग अवधि की FD बनाना उपयोगी हो सकता है। इससे जरूरत पड़ने पर पूरी रकम तोड़ने की जरूरत नहीं पड़ेगी।

4. RBI Floating Rate Savings Bonds

सरकारी गारंटी वाले निवेश विकल्प तलाश रहे लोगों के लिए RBI Floating Rate Savings Bonds भी एक विकल्प है। इसमें ब्याज दर स्थिर नहीं रहती। यह समय के साथ बदल सकती है।

यह विकल्प उन लोगों के लिए ज्यादा बेहतर हो सकता है जिन्हें तुरंत पैसे की जरूरत नहीं है। निवेश से पहले इसकी अवधि और निकासी से जुड़े नियम जरूर समझने चाहिए।

5. Annuity Plan

रिटायरमेंट के बाद नियमित पेंशन जैसी आय चाहिए, तो Annuity Plan पर भी विचार किया जा सकता है। इसमें एकमुश्त रकम लगाई जाती है। इसके बदले नियमित अंतराल पर रकम मिलती है। पेंशन की तरह।

मान लीजिए आपके पास रिटायरमेंट के बाद ₹20 लाख हैं। आप इसका कुछ हिस्सा एन्युटी में लगा सकते हैं। इसके बाद मिलने वाली नियमित रकम आपके दूसरे आय स्रोतों के साथ मिलकर खर्च संभालने में मदद कर सकती है। हालांकि, एन्युटी की शर्तें प्लान के हिसाब से अलग होती हैं।

₹30 लाख का फंड हो तो कैसे करें निवेश?

मान लीजिए रिटायरमेंट के बाद आपके पास ₹30 लाख हैं। पूरी रकम एक ही स्कीम में लगाने के बजाय इसे अलग-अलग जरूरतों के हिसाब से बांटा जा सकता है।

निवेश विकल्परकम
उदाहरण के तौर पर सालाना ब्याज/आय

SCSS₹15 लाख₹1,23,000
Post Office MIS₹5 लाख₹37,000
Bank FD₹5 लाख₹35,000*
नकदी₹5 लाखजरूरत के अनुसार

*FD में 7% ब्याज की उदाहरण दर मानकर।

इस उदाहरण में SCSS से करीब ₹30,750 प्रति तिमाही और MIS से करीब ₹3,083 प्रति महीने की आय बन सकती है। FD से सालाना करीब ₹35,000 ब्याज मिल सकता है। इसके अलावा ₹5 लाख अलग रखने से अचानक आने वाले बड़े खर्च के लिए पैसा उपलब्ध रहेगा।

रिटायरमेंट में सिर्फ ज्यादा ब्याज देखना सही नहीं

रिटायरमेंट के बाद निवेश का लक्ष्य केवल ज्यादा रिटर्न कमाना नहीं होना चाहिए। पैसा कितना सुरक्षित है, नियमित आय कितनी मिलेगी और जरूरत पड़ने पर रकम कितनी आसानी से निकाली जा सकती है, यह भी देखना जरूरी है।

इसलिए रिटायरमेंट फंड को अलग-अलग विकल्पों में बांटना ज्यादा व्यावहारिक हो सकता है। एक हिस्सा नियमित आय के लिए, एक हिस्सा सुरक्षित निवेश के लिए और कुछ रकम आपात जरूरतों के लिए रखी जा सकती है। साथ ही ब्याज से होने वाली आय पर टैक्स का असर भी जरूर देखना चाहिए।

SIP Returns: 2 साल से आपकी SIP का रिटर्न भी दिखा रहा जीरो? इसे आगे कंटीन्यू रखने वालों को कितना फायदा हुआ वो कैलकुलेशन देख लीजिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

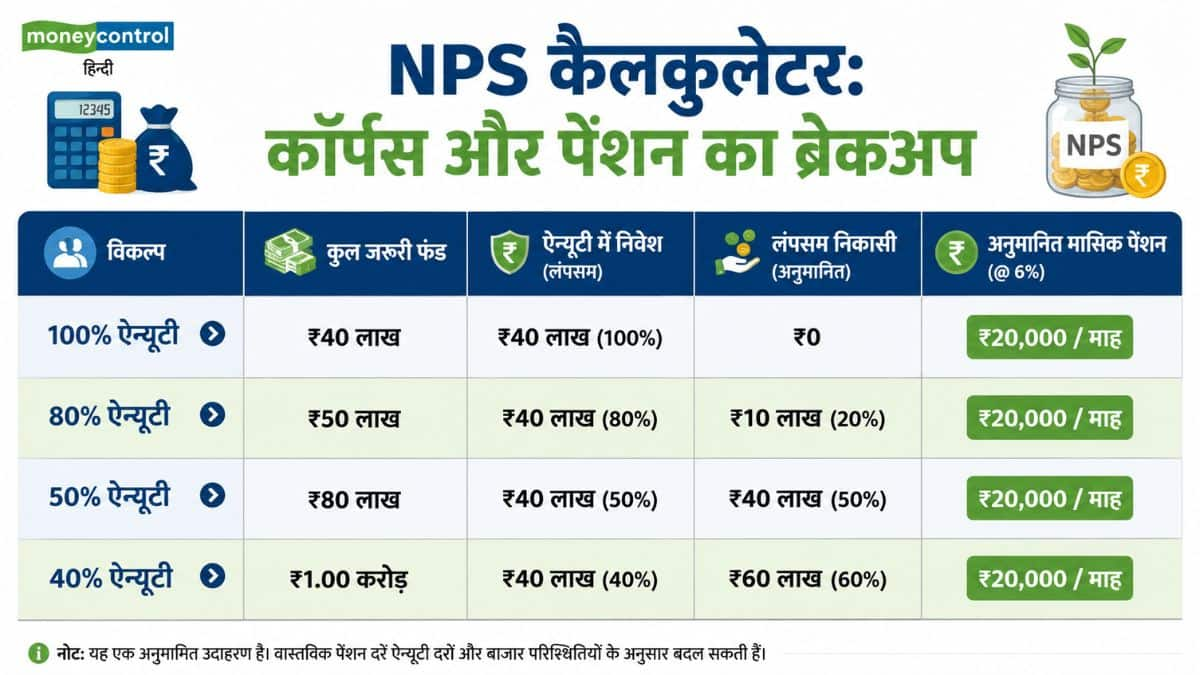
NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।