

8th Pay Commission: कितनी बढ़ेगी सैलरी? DA, HRA और फिटमेंट फैक्टर से समझें पूरा हिसाब

8th Pay Commission: आठवें वेतन आयोग (8th CPC) की तैयारियां तेज हो गई हैं। आयोग 22 अक्टूबर से मुंबई में दो दिन तक बैठक करेगा। इसमें कर्मचारी संगठनों, संस्थानों और केंद्र सरकार के कर्मचारियों की यूनियनों के प्रतिनिधि शामिल होंगे।

दूसरी तरफ, केंद्रीय कर्मचारियों को जुलाई 2026 के महंगाई भत्ते (DA) में बढ़ोतरी का इंतजार है। यह साल की दूसरी बढ़ोतरी होगी। इसके साथ ही कर्मचारियों की नजर फिटमेंट फैक्टर पर भी है। सवाल है कि 8th Pay Commission में बेसिक सैलरी कितनी बढ़ सकती है? और DA, HRA जैसे भत्तों को जोड़ने के बाद कुल सैलरी कितनी होगी?

DA और HRA से कैसे बढ़ती है ग्रॉस सैलरी?

मान लीजिए, आठवां वेतन आयोग फिटमेंट फैक्टर 2.0 रखने की सिफारिश करता है। इससे बेसिक सैलरी दोगुनी हो सकती है। लेकिन इसका मतलब यह नहीं है कि कुल सैलरी भी दोगुनी हो जाएगी। ऐसा इसलिए, क्योंकि DA, हाउस रेंट अलाउंस (HRA), ट्रांसपोर्ट अलाउंस और दूसरे भत्तों की गणना नए नियमों के हिसाब से हो सकती है।

बेसिक सैलरी कर्मचारी की तनख्वाह का मुख्य हिस्सा होती है। इसमें DA, HRA, ट्रांसपोर्ट अलाउंस और दूसरे लागू भत्ते जोड़ने पर ग्रॉस सैलरी बनती है। इसके बाद NPS या UPS के तहत पेंशन योगदान, टैक्स और प्रोफेशनल टैक्स जैसी कटौतियां हो सकती हैं।

इन कटौतियों के बाद कर्मचारी के हाथ में आने वाली रकम यानी टेक-होम सैलरी तय होती है। वहीं, पुरानी पेंशन योजना (OPS) पेंशन से जुड़ी व्यवस्था है। इसे सैलरी से होने वाली कटौती नहीं माना जाता।

अभी Level 1 कर्मचारी की कितनी है ग्रॉस सैलरी?

मान लीजिए, किसी Level 1 कर्मचारी की मौजूदा बेसिक सैलरी ₹21,700 है। वह X कैटेगरी के शहर में तैनात है। अगर DA 60% और HRA 30% मानें, तो उसकी ग्रॉस सैलरी का हिसाब इस तरह बनेगा।

सैलरी का हिस्सारकम
बेसिक सैलरी₹21,700
DA (60%)₹13,020
HRA (30%)₹6,510
कुल ग्रॉस सैलरी₹41,230

इस हिसाब से कर्मचारी की ग्रॉस सैलरी ₹41,230 होगी। इसमें ट्रांसपोर्ट अलाउंस और दूसरे लागू भत्ते शामिल नहीं हैं। इन्हें जोड़ने पर कुल रकम और बढ़ सकती है।

8th Pay Commission में कितनी हो सकती है बेसिक सैलरी?

नई बेसिक सैलरी का हिसाब फिटमेंट फैक्टर के आधार पर लगाया जा सकता है। लेकिन इसमें एक अहम बात है। गणना के लिए मौजूदा बेसिक सैलरी को आधार बनाया जाता है या नौकरी शुरू करते समय की बेसिक सैलरी को, इससे नतीजा बदल जाएगा।

मान लीजिए, फिटमेंट फैक्टर 2.0 लागू होता है। अगर मौजूदा बेसिक सैलरी ₹21,700 को आधार बनाया जाए, तो नई बेसिक सैलरी ₹43,400 होगी। लेकिन अगर नौकरी शुरू करते समय की बेसिक सैलरी ₹18,000 को आधार बनाया जाए, तो नई बेसिक सैलरी ₹36,000 होगी।

दोनों हिसाब में ₹7,400 का अंतर है। हालांकि, यह सिर्फ उदाहरण के लिए किया गया कैलकुलेशन है। वास्तविक बेसिक सैलरी इस बात पर निर्भर करेगी कि आठवां वेतन आयोग क्या सिफारिश करता है और केंद्र सरकार उसे किस तरह लागू करती है।

7th Pay Commission में HRA कितना था?

सातवें वेतन आयोग की सिफारिशें 2017 में लागू करते समय सरकार ने शहरों के हिसाब से HRA की अलग-अलग दरें तय की थीं।

शहर की कैटेगरीHRA की दरन्यूनतम HRA
X कैटेगरी24%₹5,400
Y कैटेगरी16%₹3,600
Z कैटेगरी8%₹1,800

ये दरें सातवें वेतन आयोग के तहत तय की गई थीं। आठवें वेतन आयोग में HRA की दरें क्या होंगी, यह आयोग की सिफारिशों और सरकार के फैसले पर निर्भर करेगा।

DA बढ़ने पर HRA में भी हुआ था बदलाव

सातवें वेतन आयोग में HRA को महंगाई भत्ते (DA) से भी जोड़ा गया था। जब DA 25% से ऊपर गया, तो X कैटेगरी के शहरों में HRA बढ़ाकर 27% कर दिया गया। Y कैटेगरी में यह 18% और Z कैटेगरी में 9% हो गया। इसके बाद DA 50% से ऊपर पहुंचा, तो HRA की दरें फिर बढ़ाई गईं। X कैटेगरी के शहरों में HRA 30%, Y कैटेगरी में 20% और Z कैटेगरी में 10% हो गया।

आठवें वेतन आयोग में भी HRA और दूसरे भत्तों में बदलाव हो सकता है। लेकिन अभी इनकी अंतिम दरें तय नहीं हैं। इसलिए सिर्फ फिटमेंट फैक्टर के आधार पर यह मान लेना सही नहीं होगा कि कर्मचारी की कुल सैलरी भी उतने ही अनुपात में बढ़ जाएगी।

Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब
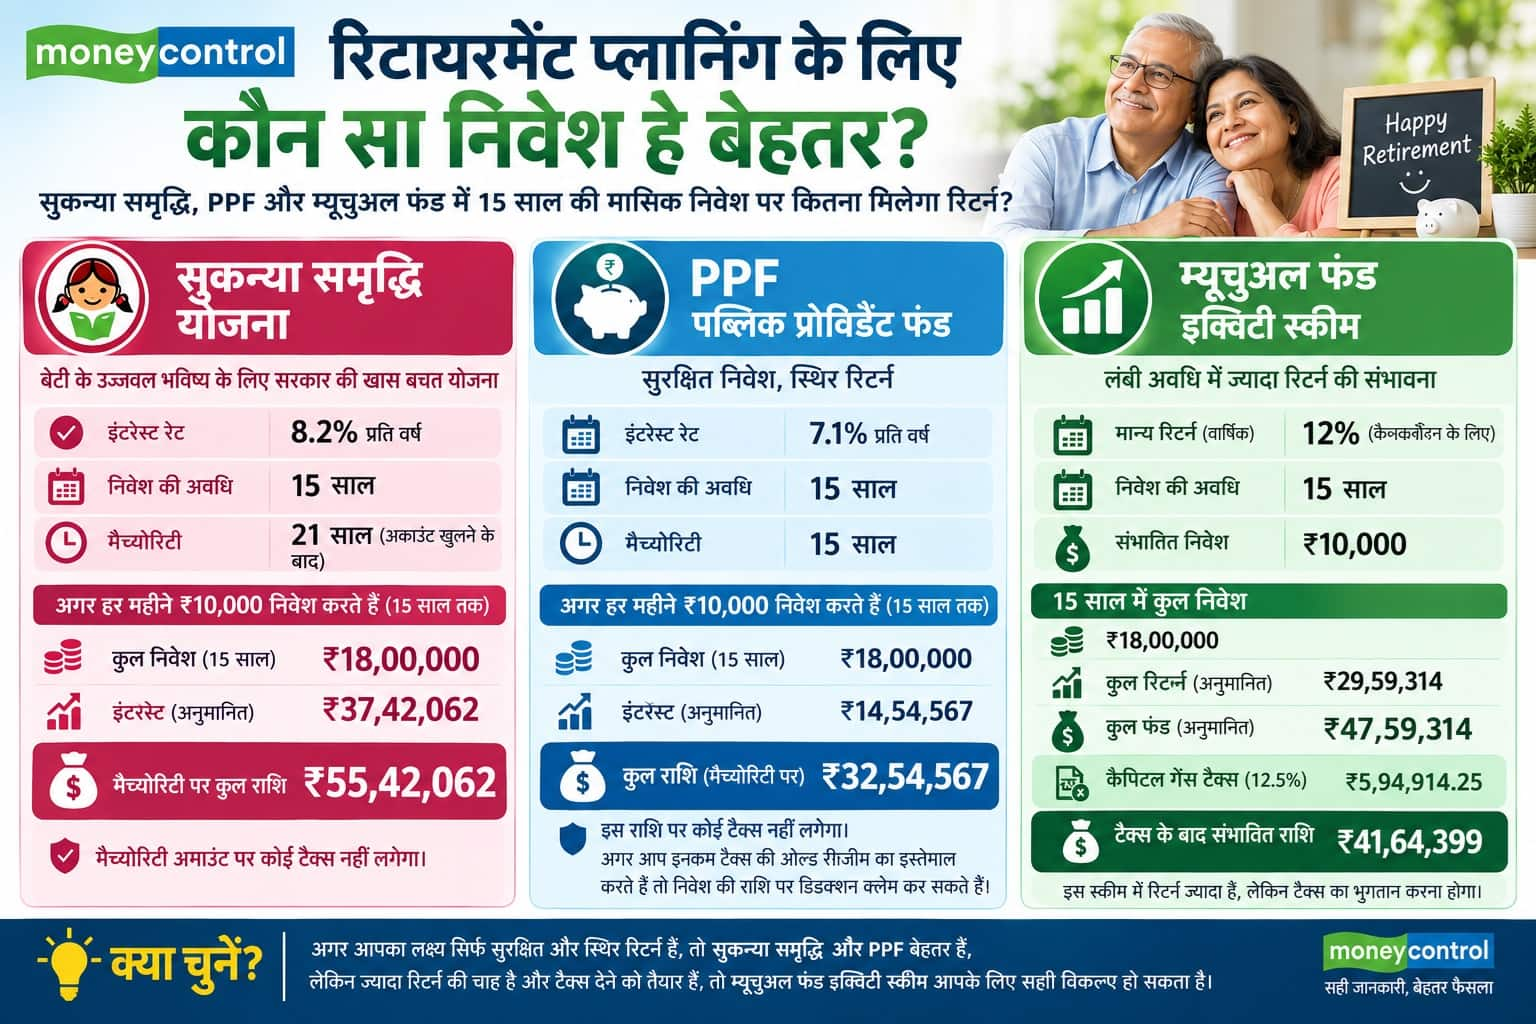
Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।

retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Retirement Planning: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि अब हर महीने घर का खर्च कैसे चलेगा? नौकरी में सैलरी आती थी, लेकिन रिटायरमेंट के बाद वही पैसा नहीं आता। ऐसे में जमा रकम को सिर्फ बैंक खाते में रखना समझदारी नहीं है। सही स्कीम में पैसा लगाकर इससे नियमित आमदनी भी बनाई जा सकती है और पूंजी को काफी हद तक सुरक्षित भी रखा जा सकता है।

1. Senior Citizens Savings Scheme (SCSS)

रिटायरमेंट के बाद सुरक्षित निवेश के लिए सीनियर सिटिजंस सेविंग्स स्कीम यानी SCSS काफी अच्छा विकल्प है। इसमें एकमुश्त रकम लगाई जाती है। ब्याज हर तिमाही मिलता है। मौजूदा ब्याज दर 8.2% सालाना है।

मान लीजिए आपने SCSS में ₹30 लाख लगाए। 8.2% की दर से सालाना ब्याज करीब ₹2.46 लाख होगा। यानी हर तिमाही करीब ₹61,500 की ब्याज आय बन सकती है। इससे नियमित घरेलू खर्च संभालने में मदद मिल सकती है।

2. Post Office Monthly Income Scheme

अगर रिटायरमेंट के बाद हर महीने पैसे की जरूरत है, तो पोस्ट ऑफिस की मंथली इनकम स्कीम यानी MIS पर गौर कर सकते हैं। इसमें एकमुश्त रकम जमा की जाती है। ब्याज हर महीने मिलता है। मौजूदा ब्याज दर 7.4% सालाना है।

अगर आप पोस्ट ऑफिस MIS में ₹10 लाख निवेश करते हैं और 7.4% की ब्याज दर रहती है, तो सालाना ₹74,000 ब्याज मिलेगा। यानी हर महीने करीब ₹6,167 की नियमित आय बन सकती है।

3. Bank FD

Bank FD रिटायरमेंट के बाद निवेश का सबसे आसान विकल्प है। इसमें रिटर्न पहले से तय होता है। जरूरत के हिसाब से अलग-अलग अवधि की FD भी बनाई जा सकती है।

मान लीजिए किसी बैंक की FD पर 7% ब्याज मिल रहा है। अगर आप ₹10 लाख जमा करते हैं, तो एक साल में करीब ₹70,000 ब्याज मिलेगा। बैंक के विकल्प के आधार पर ब्याज मासिक, तिमाही या मैच्योरिटी पर लिया जा सकता है।

पूरी रकम एक ही FD में रखने के बजाय अलग-अलग अवधि की FD बनाना उपयोगी हो सकता है। इससे जरूरत पड़ने पर पूरी रकम तोड़ने की जरूरत नहीं पड़ेगी।

4. RBI Floating Rate Savings Bonds

सरकारी गारंटी वाले निवेश विकल्प तलाश रहे लोगों के लिए RBI Floating Rate Savings Bonds भी एक विकल्प है। इसमें ब्याज दर स्थिर नहीं रहती। यह समय के साथ बदल सकती है।

यह विकल्प उन लोगों के लिए ज्यादा बेहतर हो सकता है जिन्हें तुरंत पैसे की जरूरत नहीं है। निवेश से पहले इसकी अवधि और निकासी से जुड़े नियम जरूर समझने चाहिए।

5. Annuity Plan

रिटायरमेंट के बाद नियमित पेंशन जैसी आय चाहिए, तो Annuity Plan पर भी विचार किया जा सकता है। इसमें एकमुश्त रकम लगाई जाती है। इसके बदले नियमित अंतराल पर रकम मिलती है। पेंशन की तरह।

मान लीजिए आपके पास रिटायरमेंट के बाद ₹20 लाख हैं। आप इसका कुछ हिस्सा एन्युटी में लगा सकते हैं। इसके बाद मिलने वाली नियमित रकम आपके दूसरे आय स्रोतों के साथ मिलकर खर्च संभालने में मदद कर सकती है। हालांकि, एन्युटी की शर्तें प्लान के हिसाब से अलग होती हैं।

₹30 लाख का फंड हो तो कैसे करें निवेश?

मान लीजिए रिटायरमेंट के बाद आपके पास ₹30 लाख हैं। पूरी रकम एक ही स्कीम में लगाने के बजाय इसे अलग-अलग जरूरतों के हिसाब से बांटा जा सकता है।

निवेश विकल्परकम
उदाहरण के तौर पर सालाना ब्याज/आय

SCSS₹15 लाख₹1,23,000
Post Office MIS₹5 लाख₹37,000
Bank FD₹5 लाख₹35,000*
नकदी₹5 लाखजरूरत के अनुसार

*FD में 7% ब्याज की उदाहरण दर मानकर।

इस उदाहरण में SCSS से करीब ₹30,750 प्रति तिमाही और MIS से करीब ₹3,083 प्रति महीने की आय बन सकती है। FD से सालाना करीब ₹35,000 ब्याज मिल सकता है। इसके अलावा ₹5 लाख अलग रखने से अचानक आने वाले बड़े खर्च के लिए पैसा उपलब्ध रहेगा।

रिटायरमेंट में सिर्फ ज्यादा ब्याज देखना सही नहीं

रिटायरमेंट के बाद निवेश का लक्ष्य केवल ज्यादा रिटर्न कमाना नहीं होना चाहिए। पैसा कितना सुरक्षित है, नियमित आय कितनी मिलेगी और जरूरत पड़ने पर रकम कितनी आसानी से निकाली जा सकती है, यह भी देखना जरूरी है।

इसलिए रिटायरमेंट फंड को अलग-अलग विकल्पों में बांटना ज्यादा व्यावहारिक हो सकता है। एक हिस्सा नियमित आय के लिए, एक हिस्सा सुरक्षित निवेश के लिए और कुछ रकम आपात जरूरतों के लिए रखी जा सकती है। साथ ही ब्याज से होने वाली आय पर टैक्स का असर भी जरूर देखना चाहिए।

SIP Returns: 2 साल से आपकी SIP का रिटर्न भी दिखा रहा जीरो? इसे आगे कंटीन्यू रखने वालों को कितना फायदा हुआ वो कैलकुलेशन देख लीजिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।