Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

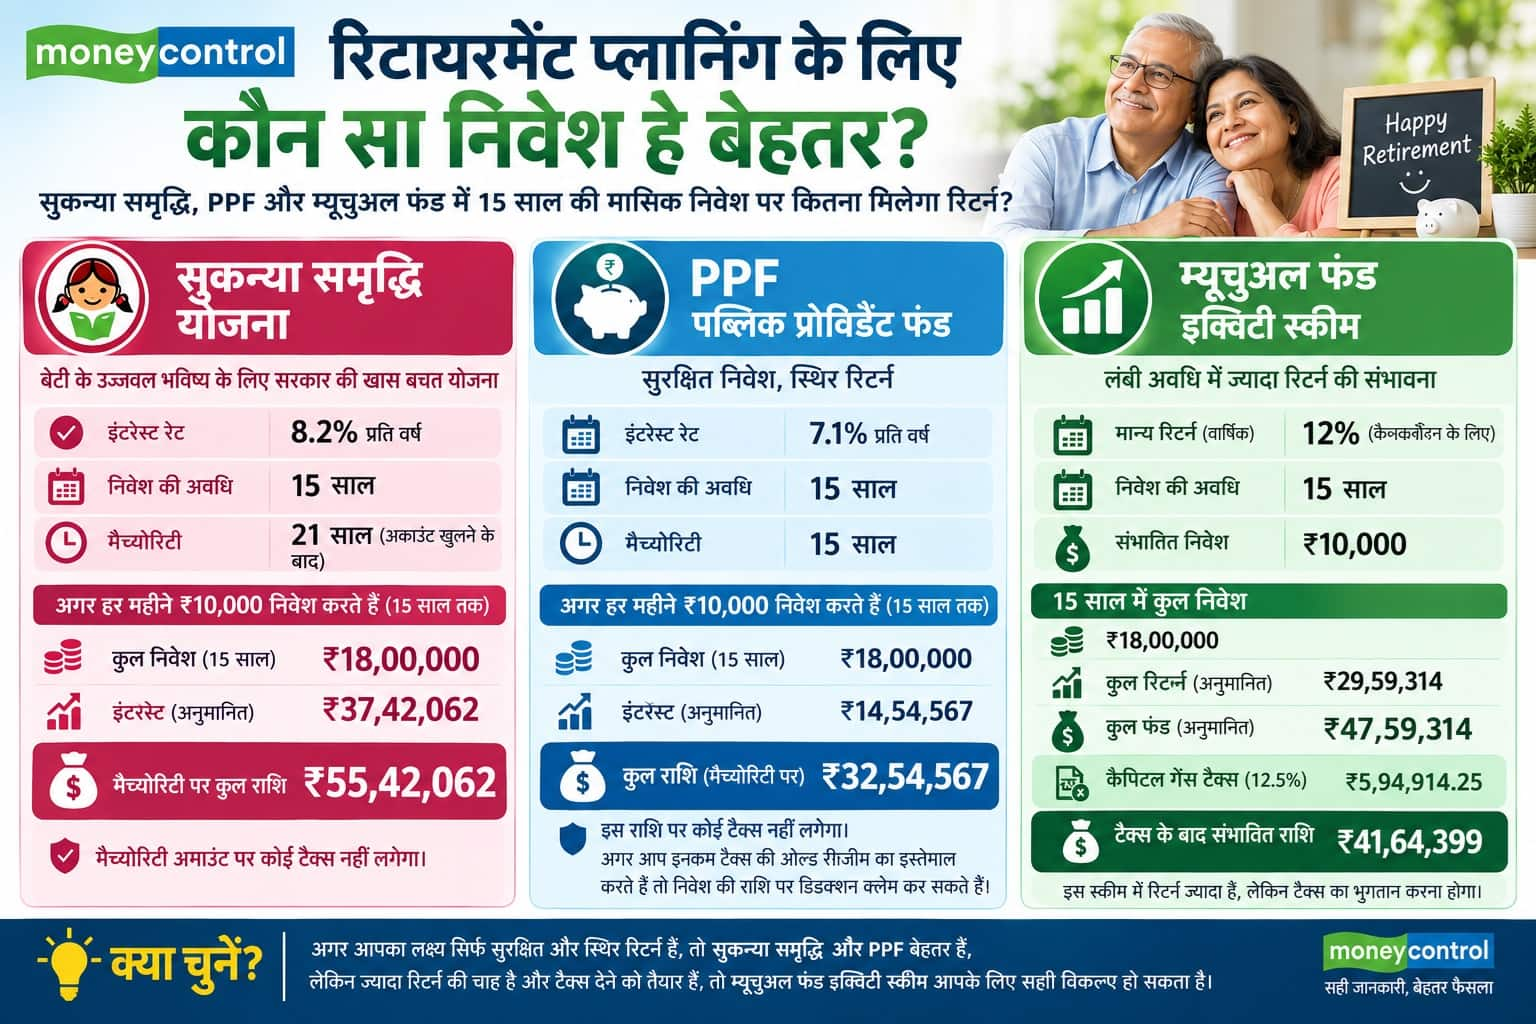
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।

Multi Cap vs Flexi Cap: मल्टीकैप या फ्लेक्सी कैप… जानिए कौन-सा म्यूचुअल फंड आपके लिए रहेगा बेहतर?

Multi Cap vs Flexi Cap: जब हम अपनी गाढ़ी कमाई निवेश करने की सोचते हैं, तो चाहते हैं कि पैसा सुरक्षित रहे और अच्छा रिटर्न भी मिले। ऐसे निवेशकों के लिए म्यूचुअल फंड काफी लोकप्रिय विकल्प है। लेकिन यहां भी अक्सर लोग मल्टी-कैप (Multi Cap) और फ्लेक्सी-कैप (Flexi Cap) फंड को लेकर उलझ जाते हैं।

नाम सुनने में दोनों एक जैसे लगते हैं, लेकिन निवेश का तरीका और रणनीति अलग है। मनीफ्रंट के को-फाउंडर और CEO मोहित गांग ने आसान शब्दों में समझाया कि दोनों फंड कैसे काम करते हैं और किस तरह के निवेशक के लिए कौन-सा विकल्प बेहतर हो सकता है।

मल्टी-कैप फंड कैसे काम करता है?

मल्टी-कैप फंड को आप ऐसे परिवार की तरह समझ सकते हैं, जहां हर खर्च पहले से तय होता है। SEBI के नियमों के मुताबिक, इस फंड को अपनी कुल रकम का कम से कम 75% शेयर बाजार में निवेश करना होता है।

इसके अलावा फंड मैनेजर को 25% लार्ज-कैप, 25% मिड-कैप और 25% स्मॉल-कैप कंपनियों में निवेश करना ही पड़ता है। बाकी 25% रकम वह अपनी रणनीति के हिसाब से कहीं भी लगा सकता है।

मोहित गांग के मुताबिक, यही इसकी सबसे बड़ी ताकत भी है और सबसे बड़ी सीमा भी। फायदा यह है कि आपका पैसा हर तरह की कंपनियों में बंटा रहता है। लेकिन अगर बाजार में गिरावट आए और स्मॉल-कैप शेयर लगातार कमजोर चल रहे हों, तब भी फंड मैनेजर वहां से पूरा पैसा नहीं निकाल सकता। उसे नियमों के मुताबिक निवेश बनाए रखना पड़ता है। इससे जोखिम बढ़ सकता है।

फ्लेक्सी-कैप फंड में क्या खास है?

फ्लेक्सी-कैप फंड में फंड मैनेजर के पास ज्यादा आजादी होती है। इसे सिर्फ अपनी कुल रकम का कम से कम 65% शेयरों में निवेश करना होता है। इसके बाद वह बाजार की स्थिति के हिसाब से निवेश का फैसला ले सकता है।

अगर उसे लगता है कि आने वाले समय में स्मॉल-कैप कंपनियां बेहतर प्रदर्शन करेंगी, तो वह वहां ज्यादा पैसा लगा सकता है। अगर बाजार में जोखिम बढ़ता दिखे, तो वह निवेश का बड़ा हिस्सा लार्ज-कैप कंपनियों में शिफ्ट कर सकता है। जरूरत पड़ने पर वह स्मॉल-कैप में निवेश शून्य भी कर सकता है।

मोहित गांग का कहना है कि फ्लेक्सी-कैप की सबसे बड़ी ताकत यही लचीलापन है। फंड मैनेजर बाजार के हिसाब से रणनीति बदल सकता है। इससे गिरावट के दौर में जोखिम को कुछ हद तक कम किया जा सकता है।

आपके लिए कौन-सा फंड सही रहेगा?

यह पूरी तरह इस बात पर निर्भर करता है कि आप कितना जोखिम उठा सकते हैं। मोहित गांग के मुताबिक, अगर आप लंबी अवधि के लिए निवेश कर रहे हैं और बाजार के उतार-चढ़ाव से ज्यादा परेशान नहीं होते, तो मल्टी-कैप फंड आपके लिए बेहतर हो सकता है। इसमें मिड और स्मॉल-कैप का हिस्सा तय होने की वजह से लंबे समय में बेहतर रिटर्न मिलने की संभावना रहती है। हालांकि, इसमें जोखिम भी ज्यादा होता है।

अगर आप चाहते हैं कि बाजार की स्थिति के हिसाब से आपका पोर्टफोलियो बदलता रहे और जोखिम कुछ कम रहे, तो फ्लेक्सी-कैप फंड बेहतर विकल्प हो सकता है। इसमें फंड मैनेजर बाजार के हिसाब से निवेश का अनुपात बदल सकता है।

Multibagger Stocks: रामदेव अग्रवाल ने बताया अच्छे स्टॉक खरीदने का फॉर्मूला, इन 10 बातों से होगी पहचान

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Index funds vs Active funds: इंडेक्स फंड या एक्टिव फंड… 10 साल में ₹1 लाख से किसने बनाया ज्यादा पैसा?

Index funds vs Active funds: म्यूचुअल फंड में निवेश लंबी अवधि में पैसा बढ़ाने का सबसे अच्छा विकल्प माना जाता है। लेकिन, कौन सा फंड ज्यादा बेहतर रिटर्न देता है? अब मान लीजिए कि दो दोस्त हैं। 10 साल पहले दोनों ने म्यूचुअल फंड में ₹1-1 लाख लगाए। पहले ने ज्यादा सोच-विचार नहीं किया और Nifty 50 Index Fund में पैसा लगा दिया। दूसरे को भरोसा था कि एक अच्छा फंड मैनेजर बाजार से बेहतर रिटर्न दिला सकता है, इसलिए उसने एक एक्टिव इक्विटी फंड चुना।

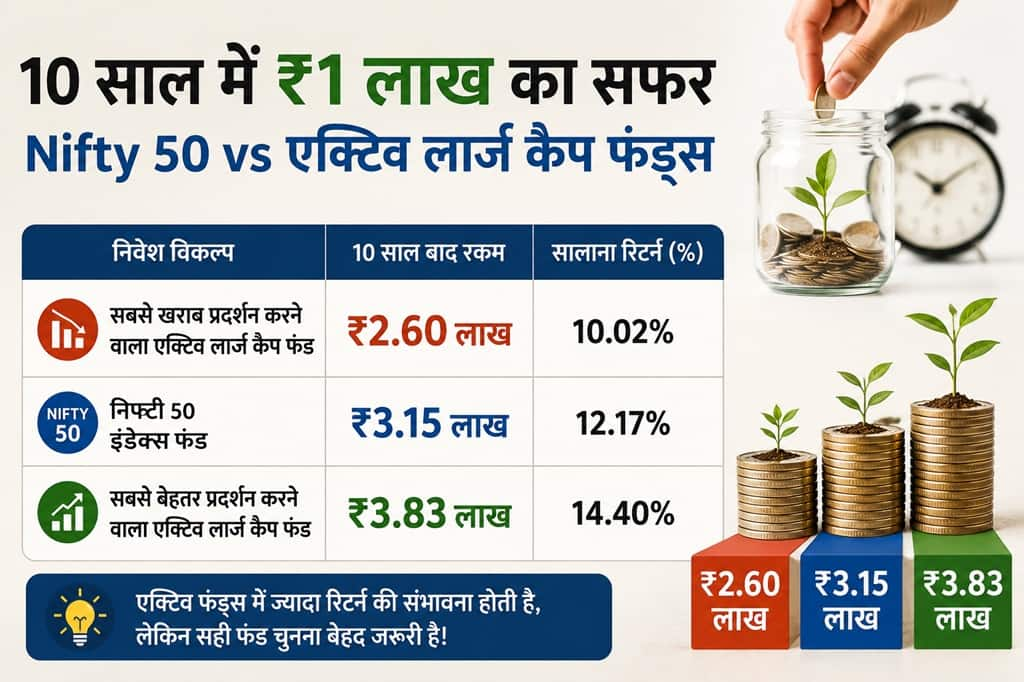
10 साल बाद पहले निवेशक का ₹1 लाख बढ़कर करीब ₹3.15 लाख हो गया। लेकिन दूसरे निवेशक के लिए नतीजा इस बात पर निर्भर करता है कि उसने कौन-सा फंड चुना था।

अगर उसने सही लार्ज कैप फंड चुना होता, तो उसकी रकम करीब ₹3.83 लाख हो सकती थी। लेकिन अगर फंड का चुनाव गलत हो जाता, तो वही ₹1 लाख सिर्फ ₹2.60 लाख तक पहुंचता। यानी इंडेक्स फंड से भी कम रिटर्न मिलता।

chart pfssss

फ्लेक्सी कैप फंड में और बड़ा अंतर

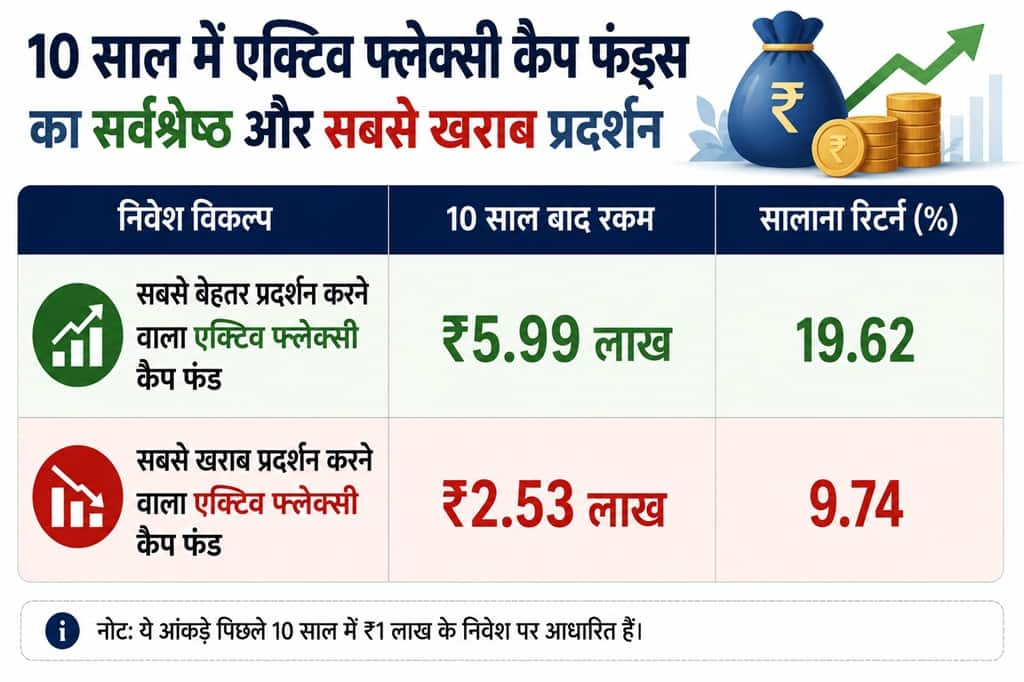
फ्लेक्सी कैप फंड्स में यह अंतर और ज्यादा बड़ा दिखता है। पिछले 10 साल में कुछ फ्लेक्सी कैप फंड्स ने ₹1 लाख को बढ़ाकर करीब ₹5.99 लाख कर दिया। वहीं कुछ फंड्स में यही रकम सिर्फ ₹2.53 लाख तक पहुंची।

यही इंडेक्स फंड और एक्टिव फंड के बीच सबसे बड़ा फर्क है। इंडेक्स फंड का मकसद बाजार जितना रिटर्न देना होता है, इसलिए इसमें रिटर्न का अंदाजा लगाना आसान होता है। दूसरी तरफ एक्टिव फंड में ज्यादा कमाई का मौका भी होता है और कमजोर रिटर्न का जोखिम भी।

एक्टिव फंड ज्यादा रिटर्न कैसे दे सकते हैं?

Arthasadhana Investments की संस्थापक और QPFP®️ Namrata Singh कहती हैं कि एक्टिव फंड्स में बाजार से बेहतर रिटर्न देने की क्षमता होती है। खासकर उन कैटेगरी में, जहां फंड मैनेजर को अलग-अलग सेक्टर और अलग-अलग आकार की कंपनियों में निवेश करने की आजादी होती है।

इंडेक्स फंड एक तय सूची के हिसाब से निवेश करते हैं। लेकिन एक्टिव फंड में फंड मैनेजर अपने हिसाब से फैसले ले सकता है। उसे अगर लगता है कि किसी सेक्टर में तेजी आने वाली है, तो वह वहां निवेश बढ़ा सकता है। अगर कोई सेक्टर महंगा लग रहा है, तो वहां निवेश कम कर सकता है। फ्लेक्सी कैप फंड्स में तो फंड मैनेजर लार्ज, मिड और स्मॉल कैप कंपनियों के बीच भी आसानी से पैसा शिफ्ट कर सकता है।

chart pfsssss

अनुभव मैनेजर पकड़ लेते हैं मौके

नम्रता सिंह का कहना है कि भारतीय शेयर बाजार में हालात लगातार बदलते रहते हैं। कभी कोई सेक्टर आगे निकल जाता है तो कभी दूसरा। ऐसे में अनुभवी फंड मैनेजर कई बार ऐसे मौके पकड़ लेते हैं, जो अभी इंडेक्स में पूरी तरह दिखाई नहीं देते।

यही वजह है कि इस अध्ययन में सबसे बेहतर फ्लेक्सी कैप फंड ने ₹1 लाख को करीब ₹6 लाख में बदल दिया। यह Nifty 50 Index Fund के रिटर्न से लगभग दोगुना है।

लेकिन जोखिम भी उतना ही बड़ा है

लेकिन कहानी का दूसरा पहलू भी है। जिस फ्लेक्सी कैप फंड का प्रदर्शन सबसे कमजोर रहा, उसने 10 साल में ₹1 लाख को सिर्फ ₹2.53 लाख बनाया। वहीं सबसे कमजोर लार्ज कैप फंड की वैल्यू ₹2.60 लाख तक पहुंची। दोनों ही मामलों में रिटर्न Nifty 50 Index Fund से कम रहा। यानी एक्टिव फंड में सफलता काफी हद तक इस बात पर निर्भर करती है कि आपने कौन-सा फंड चुना है।

नम्रता सिंह कहती हैं कि सिर्फ पुराने रिटर्न देखकर निवेश का फैसला नहीं करना चाहिए। निवेशकों को यह भी देखना चाहिए कि फंड पैसा कैसे निवेश करता है, जोखिम को कैसे संभालता है और लंबे समय में उसका प्रदर्शन कितना स्थिर रहा है।

फिर भी कई लोग इंडेक्स फंड क्यों चुनते हैं?

कई निवेशक फंड मैनेजर चुनने की झंझट में नहीं पड़ना चाहते। वे यह सोचकर निवेश करते हैं कि बाजार जितना रिटर्न मिल जाए, वही काफी है। ऐसे निवेशकों के लिए इंडेक्स फंड एक आसान विकल्प बन जाते हैं। ये बाजार को हराने की कोशिश नहीं करते। इनका मकसद सिर्फ Nifty 50 जैसे किसी इंडेक्स के प्रदर्शन को दोहराना होता है।

इसके अलावा इंडेक्स फंड का खर्च भी आमतौर पर कम होता है और निवेशक को एक ही फंड के जरिए कई बड़ी कंपनियों में निवेश का मौका मिल जाता है।

नम्रता सिंह के मुताबिक, जो निवेशक सरल और नियम-आधारित निवेश पसंद करते हैं और फंड मैनेजर पर निर्भर नहीं रहना चाहते, उनके लिए इंडेक्स फंड अच्छा विकल्प हो सकते हैं। वहीं जो लोग थोड़ा ज्यादा जोखिम लेकर बेहतर रिटर्न की तलाश में हैं, वे अच्छे एक्टिव फंड्स पर विचार कर सकते हैं।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।