20% से ज्यादा ब्याज पर लिए तीन लोन, फिर भी Mutual Funds में कर रहा था निवेश, Barber की कहानी सुन CEO ने दी बड़ी सीख

आजकल ज्यादा रिटर्न पाने के लिए कई लोग म्यूचुअल फंड में निवेश करते हैं। लेकिन कभी-कभी निवेश के चक्कर में वे अपने कर्ज को नजरअंदाज कर देते हैं। ऐसा ही एक मामला स्टार्टअप CEO आबिद हसन ने सोशल मीडिया पर साझा किया है। वह अपने नाई के साथ बातचीत कर रहे थे, तभी उन्हें पता चला कि वह एक तरफ म्यूचुअल फंड में पैसा लगा रहा है, जबकि दूसरी तरफ उस पर भारी ब्याज वाले कई लोन भी हैं। इस घटना के बाद हसन ने लोगों को निवेश और कर्ज से जुड़ी एक जरूरी सलाह दी।

बाल कटवाते समय सामने आई हैरान करने वाली बात

आबिद हसन ने X पर बताया कि एक दिन उनके नाई ने उनसे अपने म्यूचुअल फंड पोर्टफोलियो के बारे में राय मांगी। इसके बाद हसन ने उसकी आर्थिक स्थिति को समझने की कोशिश की। बातचीत में पता चला कि नाई ने तीन लोन ले रखे थे, जिन पर 20 फीसदी से ज्यादा ब्याज देना पड़ रहा था।

इसके बावजूद वह म्यूचुअल फंड में निवेश कर रहा था। जब हसन ने उससे इसकी वजह पूछी, तो उसने बताया कि उसे अपने निवेश से 30 फीसदी से ज्यादा रिटर्न मिलने की उम्मीद है।

20% ब्याज वाले कर्ज के बीच निवेश करना कितना सही?

हसन ने इस सोच पर सवाल उठाया। उनका कहना था कि शेयर बाजार या म्यूचुअल फंड से हर बार ज्यादा रिटर्न मिलने की गारंटी नहीं होती। बाजार में उतार-चढ़ाव के कारण निवेश की वैल्यू घट भी सकती है। दूसरी तरफ, लोन पर ब्याज चुकाना एक जरूरी जिम्मेदारी है।

उदाहरण के लिए, अगर किसी व्यक्ति को अपने कर्ज पर 20 फीसदी ब्याज देना पड़ रहा है, तो उसके लिए निवेश से लगातार इससे ज्यादा रिटर्न कमाना मुश्किल हो सकता है। ऐसे में बाजार से मुनाफे की उम्मीद करने के बजाय महंगे कर्ज को कम करना ज्यादा फायदेमंद हो सकता है।

10% से ज्यादा ब्याज वाला लोन पहले चुकाने की सलाह

आबिद हसन ने सलाह दी कि अगर किसी व्यक्ति पर 10 फीसदी से ज्यादा ब्याज वाला कर्ज है, तो उसे अतिरिक्त निवेश करने से पहले कर्ज चुकाने पर ध्यान देना चाहिए। इससे ब्याज का बोझ कम हो सकता है और आर्थिक स्थिति मजबूत बनाने में मदद मिल सकती है।

उन्होंने यह भी कहा कि लोन की किस्त समय पर नहीं चुकाने पर पेनल्टी और अतिरिक्त खर्च बढ़ सकते हैं। नौकरी छूटने जैसी स्थिति में कर्ज चुकाना और भी मुश्किल हो सकता है।

कम आमदनी वाले लोगों के लिए भी जरूरी संदेश

हसन ने लोगों से अपील की कि वे यह सलाह घरेलू कामगारों, ब्लू-कॉलर कर्मचारियों और कम अनुभव वाले नौकरीपेशा लोगों तक भी पहुंचाएं। कई बार लोग लोन की असली लागत और ब्याज दर को ठीक से समझ नहीं पाते।

सोशल मीडिया पर यूजर्स ने क्या कहा?

हसन की पोस्ट पर कुछ यूजर्स ने कहा कि कई लोग म्यूचुअल फंड को बचत का जरिया मानते हैं और कर्ज को अलग जिम्मेदारी समझते हैं। एक यूजर ने बताया कि उसके दोस्त ने लोन लिया था, जिसकी प्रभावी सालाना ब्याज दर 24 फीसदी से ज्यादा निकली।

(डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।)

Video: 61 साल की उम्र में गजब की फिटनेस, एक घंटे में 1,575 पुश-अप्स के बाद 5 घंटे प्लैंक कर रचा इतिहास

SIP Calculator: हर महीने ₹1000 की SIP से 20 साल में कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: हर किसी के पास निवेश करने के लिए बड़ी रकम नहीं होती। लेकिन इसका मतलब ये नहीं कि आप निवेश शुरू ही न करें। अगर आप हर महीने सिर्फ ₹1,000 बचा सकते हैं, तो भी सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) शुरू कर सकते हैं।

अब सवाल है कि हर महीने ₹1,000 निवेश करने पर 20 साल बाद कितना पैसा मिलेगा? इसका जवाब निर्भर करेगा आपकी SIP पर मिलने वाले रिटर्न पर। म्यूचुअल फंड ने लॉन्ग टर्म में औसतन 12% का रिटर्न दिया है। हालांकि, कुछ मिडकैप और स्मॉलकैप फंड इससे ज्यादा रिटर्न दे सकते हैं। इनमें जोखिम थोड़ा ज्यादा होता है। वहीं, कुछ फंड का रिटर्न 10% के आसपास भी है, जो अमूमन सुरक्षित लगाते हैं।

20 साल में अपनी जेब से कितने पैसे लगाएंगे?

अगर आप हर महीने ₹1,000 निवेश करते हैं, तो सालभर में ₹12,000 जमा होंगे। इसी तरह 20 साल में आप कुल ₹2.40 लाख निवेश करेंगे।

लेकिन 20 साल बाद आपके पास सिर्फ इतने ही पैसे नहीं होंगे। निवेश पर मिलने वाला रिटर्न भी आपकी रकम में जुड़ता रहेगा। फिर उस बढ़ी रकम पर भी रिटर्न मिलेगा। इसे कंपाउंडिंग कहते हैं। लंबे समय तक निवेश करने पर इसका असर साफ दिखाई देता है।

10% रिटर्न मिला तो कितना पैसा बनेगा?

मान लीजिए कि आपके निवेश पर हर साल औसतन 10% रिटर्न मिलता है। ऐसे में 20 साल बाद आपके पास करीब ₹7.18 लाख हो सकते हैं। इस दौरान आप अपनी जेब से कुल ₹2.40 लाख लगाएंगे। बाकी करीब ₹4.78 लाख रिटर्न से जुड़ेंगे। यानी आपने हर महीने सिर्फ ₹1,000 निवेश किए, लेकिन लंबे समय में आपका फंड लगाए गए पैसों से काफी बड़ा हो सकता है।

12% रिटर्न पर कितना बनेगा फंड?

अगर सालाना रिटर्न 12% मिलता है, तो? इस हिसाब से 20 साल बाद आपका फंड करीब ₹9.11 लाख हो सकता है। आपका कुल निवेश फिर भी ₹2.40 लाख ही रहेगा। बाकी करीब ₹6.71 लाख रिटर्न से बनेंगे। यहां रिटर्न में सिर्फ 2 प्रतिशत अंक का अंतर है, लेकिन 20 साल बाद बनने वाले फंड में करीब ₹2 लाख का बड़ा फर्क आ जाता है।

15% रिटर्न मिला तो कितनी होगी रकम?

अगर सालाना रिटर्न औसतन 15% रहा, तो 20 साल बाद आपका फंड करीब ₹13.12 लाख हो सकता है। इस दौरान आप कुल ₹2.40 लाख निवेश करेंगे। बाकी करीब ₹10.72 लाख रिटर्न से जुड़ेंगे। हालांकि, लंबी अवधि में 15% रिटर्न मिलना अमूमन मुश्किल होता है। इसके लिए ज्यादा जोखिम उठाने वाले फंड में निवेश करना पड़ सकता है।

₹1,000 की SIP पर रिटर्न का हिसाब

सालाना रिटर्न20 साल बाद कुल फंडकुल निवेशअनुमानित रिटर्न
10%₹7.18 लाख₹2.40 लाख₹4.78 लाख
12%₹9.11 लाख₹2.40 लाख₹6.71 लाख
15%₹13.12 लाख₹2.40 लाख₹10.72 लाख

नोट: यह कैलकुलेशन हर महीने के अंत में ₹1,000 निवेश करने और अनुमानित सालाना रिटर्न के आधार पर है। वास्तविक रिटर्न और अंतिम फंड अलग हो सकते हैं।

कम पैसों से निवेश शुरू करना क्यों जरूरी है?

कई लोग सोचते हैं कि जब कमाई बढ़ेगी, तभी निवेश शुरू करेंगे। लेकिन इस इंतजार में कई साल निकल जाते हैं। दूसरी तरफ, छोटी रकम से शुरुआत करने पर निवेश की आदत बन जाती है।

बाद में कमाई बढ़ने पर आप हर महीने निवेश की रकम भी बढ़ा सकते हैं। उदाहरण के लिए, शुरुआत ₹1,000 से की और फिर इसे ₹1,500 या ₹2,000 महीने तक बढ़ा दिया। इससे लंबे समय में बड़ा फंड बनाने में मदद मिल सकती है।

Retiring at 45: जल्द रिटायरमेंट की तैयारी! नौकरी छोड़ने से पहले कर लें ये कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

इन 10 म्यूचुअल फंडों ने SIP के निवेशकों को बीते 5 साल में दिए सबसे ज्यादा रिटर्न, देखें पूरी लिस्ट

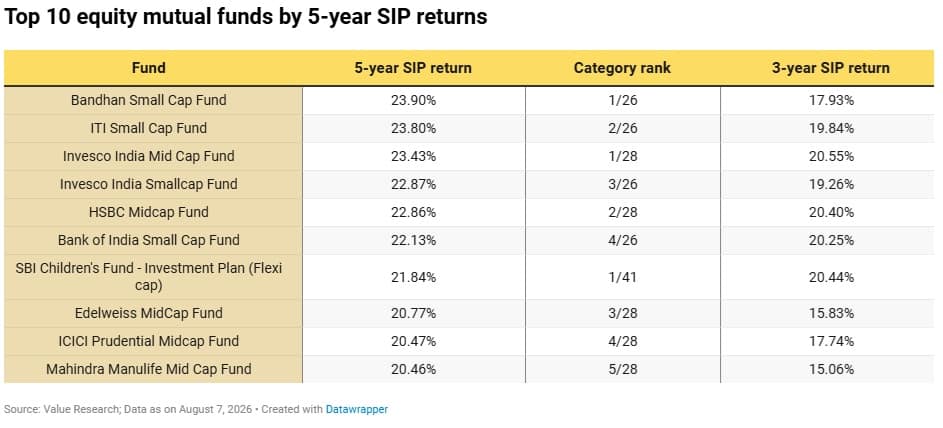
शेयरों की तरह जोरदार रिटर्न के लिए म्यूचु्अल फंड की सही स्कीम का चुनाव जरूरी है। कुछ फंडों का रिटर्न हमेशा कैटेगरी के औसत रिटर्न से काफी ज्यादा होता है। एनालिसिस के नतीजे बताते हैं कि कुछ फंडों ने सिप के निवेशकों को सालाना 20 फीसदी से ज्यादा रिटर्न दिए हैं। खास बात यह है कि स्मॉलकैप और मिडकैप फंड्स रिटर्न देने में सबसे आगे हैं।

बीते पांच सालों में स्मॉलकैप और मिडकैप फंड्स का जलवा

सबसे ज्यादा रिटर्न देने वाले 10 फंडों में 9 फंड स्मॉलकैप और मिडकैप कैटेगरी के हैं। इनमें 4 स्मॉलकैप स्कीम हैं। पांच मिडकैप स्कीम हैं। SBI Children Fund सिर्फ एक अपवाद है, जो फ्लेक्सीकैप स्ट्रेटेजी का इस्तेमाल करता है।

इससे यह संकेत मिलता है कि बीते 5 सालों में जिन निवेशकों ने ज्यादा रिस्क लिया, उन्हें ज्यादा रिटर्न मिला। इस दौरान स्मॉलकैप कंपनियों का प्रदर्शन अच्छा रहा। स्मॉलकैप और मिडकैप फंडों ने सिप के निवेशकों को लार्जकैप फंडों के मुकाबले ज्यादा रिटर्न दिए।

एक्टिव लार्जकैप फंड्स की चमक पड़ी फीकी

सिप इनवेस्टर्स को सबसे ज्यादा रिटर्न देने वाले फंडों में एक भी एक्टिवली मैनेज्ड लार्जकैप फंड शामिल नहीं है। पिछले पांच सालों में लार्जकैप स्कीम में सबसे अच्छा प्रदर्शन Invesco India Largecap Fund का रहा है। इसका सालाना सिप रिटर्न 14.27 फीसदी रहा है। यह 64 लार्जकैप फंड्स में 10वें नंबर पर है। लार्जकैप कैटेगरी में टॉप 9 पोजीशन पर इंडेक्स फंड और ईटीएफ रहे हैं। इससे यह संकेत मिलता है कि लार्जकैप कैटेगरी में पैसिव फंड्स एक्टिव फंड मैनेजर्स को चुनौती दे रहे हैं।

जोरदार रिटर्न देने वाले फंड्स में उतार-चढ़ाव भी ज्यादा

बीते पांच सालों में स्मॉलकैप और मिडकैप रिटर्न देने में सबसे आगे रहे हैं। लेकिन, म्यूचुअल फंड्स की इन दोनों कैटेगरी में सबसे ज्यादा उतार-चढ़ाव दिखा है। उनका शानदार प्रदर्शन फेवरेबल मार्केट साइकिल में दिखा है। इस ट्रेंड के अगले पांच सालों में रिपीट होने की गारंटी नहीं है।

top 10 fund

रिस्क लेने की कपैसिटी के आधार पर फंड का सेलेक्शन्

एक्सपर्ट्स का कहना है कि किसी फंड के पिछले रिटर्न को देखकर निवेश का फैसला ठीक नहीं है। इनवेस्टर को यह देखने की जरूरत है कि वह कितना रिस्क ले सकता है। किसी फंड का लंबी अवधि में लगातार अच्छा प्रदर्शन कुछ सालों में बेहतर प्रदर्शन के मुकाबले ज्यादा मायने रखता है।

Index funds vs Active funds: इंडेक्स फंड या एक्टिव फंड… 10 साल में ₹1 लाख से किसने बनाया ज्यादा पैसा?

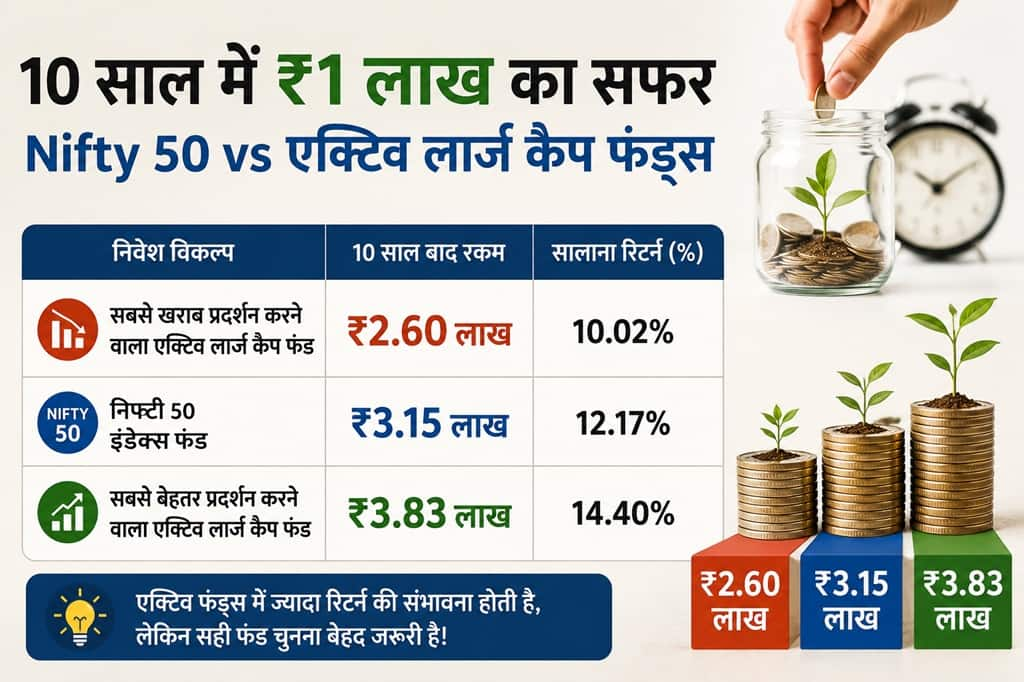
Index funds vs Active funds: म्यूचुअल फंड में निवेश लंबी अवधि में पैसा बढ़ाने का सबसे अच्छा विकल्प माना जाता है। लेकिन, कौन सा फंड ज्यादा बेहतर रिटर्न देता है? अब मान लीजिए कि दो दोस्त हैं। 10 साल पहले दोनों ने म्यूचुअल फंड में ₹1-1 लाख लगाए। पहले ने ज्यादा सोच-विचार नहीं किया और Nifty 50 Index Fund में पैसा लगा दिया। दूसरे को भरोसा था कि एक अच्छा फंड मैनेजर बाजार से बेहतर रिटर्न दिला सकता है, इसलिए उसने एक एक्टिव इक्विटी फंड चुना।

10 साल बाद पहले निवेशक का ₹1 लाख बढ़कर करीब ₹3.15 लाख हो गया। लेकिन दूसरे निवेशक के लिए नतीजा इस बात पर निर्भर करता है कि उसने कौन-सा फंड चुना था।

अगर उसने सही लार्ज कैप फंड चुना होता, तो उसकी रकम करीब ₹3.83 लाख हो सकती थी। लेकिन अगर फंड का चुनाव गलत हो जाता, तो वही ₹1 लाख सिर्फ ₹2.60 लाख तक पहुंचता। यानी इंडेक्स फंड से भी कम रिटर्न मिलता।

chart pfssss

फ्लेक्सी कैप फंड में और बड़ा अंतर

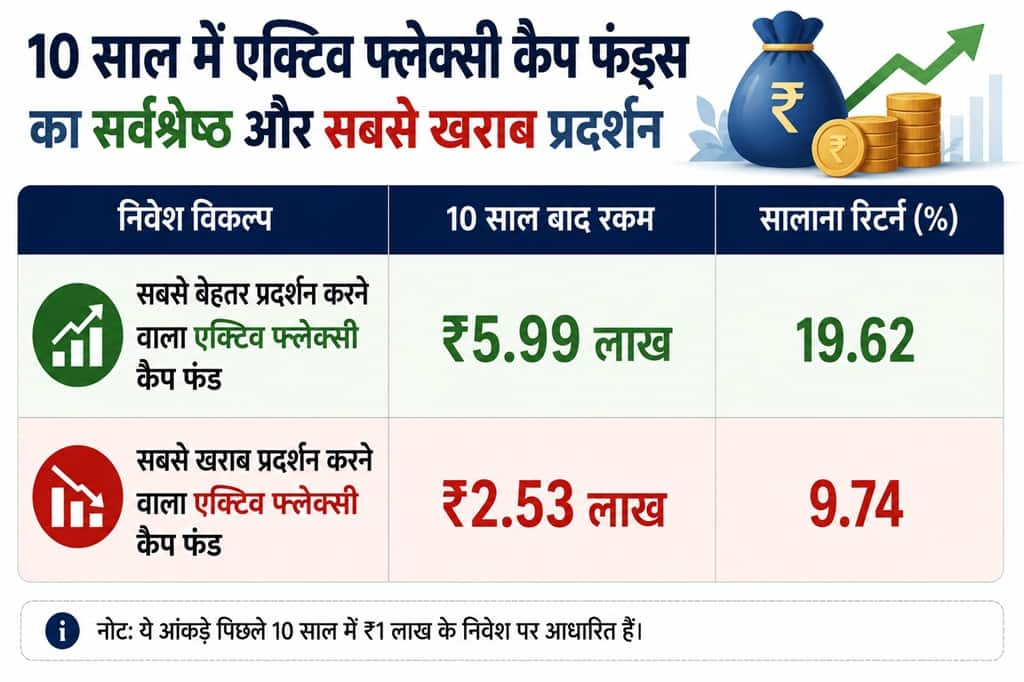
फ्लेक्सी कैप फंड्स में यह अंतर और ज्यादा बड़ा दिखता है। पिछले 10 साल में कुछ फ्लेक्सी कैप फंड्स ने ₹1 लाख को बढ़ाकर करीब ₹5.99 लाख कर दिया। वहीं कुछ फंड्स में यही रकम सिर्फ ₹2.53 लाख तक पहुंची।

यही इंडेक्स फंड और एक्टिव फंड के बीच सबसे बड़ा फर्क है। इंडेक्स फंड का मकसद बाजार जितना रिटर्न देना होता है, इसलिए इसमें रिटर्न का अंदाजा लगाना आसान होता है। दूसरी तरफ एक्टिव फंड में ज्यादा कमाई का मौका भी होता है और कमजोर रिटर्न का जोखिम भी।

एक्टिव फंड ज्यादा रिटर्न कैसे दे सकते हैं?

Arthasadhana Investments की संस्थापक और QPFP®️ Namrata Singh कहती हैं कि एक्टिव फंड्स में बाजार से बेहतर रिटर्न देने की क्षमता होती है। खासकर उन कैटेगरी में, जहां फंड मैनेजर को अलग-अलग सेक्टर और अलग-अलग आकार की कंपनियों में निवेश करने की आजादी होती है।

इंडेक्स फंड एक तय सूची के हिसाब से निवेश करते हैं। लेकिन एक्टिव फंड में फंड मैनेजर अपने हिसाब से फैसले ले सकता है। उसे अगर लगता है कि किसी सेक्टर में तेजी आने वाली है, तो वह वहां निवेश बढ़ा सकता है। अगर कोई सेक्टर महंगा लग रहा है, तो वहां निवेश कम कर सकता है। फ्लेक्सी कैप फंड्स में तो फंड मैनेजर लार्ज, मिड और स्मॉल कैप कंपनियों के बीच भी आसानी से पैसा शिफ्ट कर सकता है।

chart pfsssss

अनुभव मैनेजर पकड़ लेते हैं मौके

नम्रता सिंह का कहना है कि भारतीय शेयर बाजार में हालात लगातार बदलते रहते हैं। कभी कोई सेक्टर आगे निकल जाता है तो कभी दूसरा। ऐसे में अनुभवी फंड मैनेजर कई बार ऐसे मौके पकड़ लेते हैं, जो अभी इंडेक्स में पूरी तरह दिखाई नहीं देते।

यही वजह है कि इस अध्ययन में सबसे बेहतर फ्लेक्सी कैप फंड ने ₹1 लाख को करीब ₹6 लाख में बदल दिया। यह Nifty 50 Index Fund के रिटर्न से लगभग दोगुना है।

लेकिन जोखिम भी उतना ही बड़ा है

लेकिन कहानी का दूसरा पहलू भी है। जिस फ्लेक्सी कैप फंड का प्रदर्शन सबसे कमजोर रहा, उसने 10 साल में ₹1 लाख को सिर्फ ₹2.53 लाख बनाया। वहीं सबसे कमजोर लार्ज कैप फंड की वैल्यू ₹2.60 लाख तक पहुंची। दोनों ही मामलों में रिटर्न Nifty 50 Index Fund से कम रहा। यानी एक्टिव फंड में सफलता काफी हद तक इस बात पर निर्भर करती है कि आपने कौन-सा फंड चुना है।

नम्रता सिंह कहती हैं कि सिर्फ पुराने रिटर्न देखकर निवेश का फैसला नहीं करना चाहिए। निवेशकों को यह भी देखना चाहिए कि फंड पैसा कैसे निवेश करता है, जोखिम को कैसे संभालता है और लंबे समय में उसका प्रदर्शन कितना स्थिर रहा है।

फिर भी कई लोग इंडेक्स फंड क्यों चुनते हैं?

कई निवेशक फंड मैनेजर चुनने की झंझट में नहीं पड़ना चाहते। वे यह सोचकर निवेश करते हैं कि बाजार जितना रिटर्न मिल जाए, वही काफी है। ऐसे निवेशकों के लिए इंडेक्स फंड एक आसान विकल्प बन जाते हैं। ये बाजार को हराने की कोशिश नहीं करते। इनका मकसद सिर्फ Nifty 50 जैसे किसी इंडेक्स के प्रदर्शन को दोहराना होता है।

इसके अलावा इंडेक्स फंड का खर्च भी आमतौर पर कम होता है और निवेशक को एक ही फंड के जरिए कई बड़ी कंपनियों में निवेश का मौका मिल जाता है।

नम्रता सिंह के मुताबिक, जो निवेशक सरल और नियम-आधारित निवेश पसंद करते हैं और फंड मैनेजर पर निर्भर नहीं रहना चाहते, उनके लिए इंडेक्स फंड अच्छा विकल्प हो सकते हैं। वहीं जो लोग थोड़ा ज्यादा जोखिम लेकर बेहतर रिटर्न की तलाश में हैं, वे अच्छे एक्टिव फंड्स पर विचार कर सकते हैं।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।