

Jawa Yezdi Motorcycles get festive financing offers

Jawa Yezdi Motorcycles get festive financing offers
An outdoor render showcasing three motorcycles from classic legends

As part of its festive offers, Classic Legends has announced flexible financing options for its motorcycles. These offers are aimed at making its Jawa, Yezdi and BSA motorcycles more accessible to buyers.

  1. Up to 100 percent funding with zero downpayment plans
  2. Interest rates starting at 5.99 percent with loan tenures up to 72 months
  3. Buy now, pay later and no-hypothecation schemes also available

Jawa Yezdi Motorcycles festive financing offer details 

The company has not specified model-wise financing benefits in the announcement

The financing schemes include up to 100 percent funding, zero down payment, interest rates starting at 5.99 percent and repayment tenures of up to 72 months, subject to eligibility, terms and conditions. Eligible customers can choose Buy Now Pay Later (BNPL) schemes, while select financing options offer no-hypothecation benefits. The brand has also introduced specially designed ownership programmes for Mahindra Group employees as well.

These offers cover motorcycles under the Jawa, Yezdi and BSA brands, which are part of the Classic Legends portfolio, though it has not specified model-wise financing benefits in the announcement. The company said the financing options are intended to benefit buyers with different financial requirements and ownership preferences. Customers will need to check the applicable terms, eligibility criteria and availability of offers with authorised dealerships.

Currently Classic Legends offers a wide range of motorcycles under the Jawa, Yezdi, and BSA brand umbrellas. The Jawa lineup comprises models ranging from the All Star 42 OG (Rs 1.87 lakh to Rs 1.90 lakh) to the Jawa 350 (Rs 2.11 lakh to Rs 2.22 lakh). The Yezdi range starts with the base Roadster at Rs 2 lakh and goes up to the tubeless-wheel-equipped Adventure at Rs 2.33 lakh. Rounding out the portfolio are BSA’s 650cc offerings, the Scrambler (Rs 3.25 lakh to Rs 3.41 lakh) and the flagship Gold Star 650 (Rs 3.42 lakh to Rs 3.65 lakh).

All prices are ex-showroom, Delhi.
20% से ज्यादा ब्याज पर लिए तीन लोन, फिर भी Mutual Funds में कर रहा था निवेश, Barber की कहानी सुन CEO ने दी बड़ी सीख

आजकल ज्यादा रिटर्न पाने के लिए कई लोग म्यूचुअल फंड में निवेश करते हैं। लेकिन कभी-कभी निवेश के चक्कर में वे अपने कर्ज को नजरअंदाज कर देते हैं। ऐसा ही एक मामला स्टार्टअप CEO आबिद हसन ने सोशल मीडिया पर साझा किया है। वह अपने नाई के साथ बातचीत कर रहे थे, तभी उन्हें पता चला कि वह एक तरफ म्यूचुअल फंड में पैसा लगा रहा है, जबकि दूसरी तरफ उस पर भारी ब्याज वाले कई लोन भी हैं। इस घटना के बाद हसन ने लोगों को निवेश और कर्ज से जुड़ी एक जरूरी सलाह दी।

बाल कटवाते समय सामने आई हैरान करने वाली बात

आबिद हसन ने X पर बताया कि एक दिन उनके नाई ने उनसे अपने म्यूचुअल फंड पोर्टफोलियो के बारे में राय मांगी। इसके बाद हसन ने उसकी आर्थिक स्थिति को समझने की कोशिश की। बातचीत में पता चला कि नाई ने तीन लोन ले रखे थे, जिन पर 20 फीसदी से ज्यादा ब्याज देना पड़ रहा था।

इसके बावजूद वह म्यूचुअल फंड में निवेश कर रहा था। जब हसन ने उससे इसकी वजह पूछी, तो उसने बताया कि उसे अपने निवेश से 30 फीसदी से ज्यादा रिटर्न मिलने की उम्मीद है।

20% ब्याज वाले कर्ज के बीच निवेश करना कितना सही?

हसन ने इस सोच पर सवाल उठाया। उनका कहना था कि शेयर बाजार या म्यूचुअल फंड से हर बार ज्यादा रिटर्न मिलने की गारंटी नहीं होती। बाजार में उतार-चढ़ाव के कारण निवेश की वैल्यू घट भी सकती है। दूसरी तरफ, लोन पर ब्याज चुकाना एक जरूरी जिम्मेदारी है।

उदाहरण के लिए, अगर किसी व्यक्ति को अपने कर्ज पर 20 फीसदी ब्याज देना पड़ रहा है, तो उसके लिए निवेश से लगातार इससे ज्यादा रिटर्न कमाना मुश्किल हो सकता है। ऐसे में बाजार से मुनाफे की उम्मीद करने के बजाय महंगे कर्ज को कम करना ज्यादा फायदेमंद हो सकता है।

10% से ज्यादा ब्याज वाला लोन पहले चुकाने की सलाह

आबिद हसन ने सलाह दी कि अगर किसी व्यक्ति पर 10 फीसदी से ज्यादा ब्याज वाला कर्ज है, तो उसे अतिरिक्त निवेश करने से पहले कर्ज चुकाने पर ध्यान देना चाहिए। इससे ब्याज का बोझ कम हो सकता है और आर्थिक स्थिति मजबूत बनाने में मदद मिल सकती है।

उन्होंने यह भी कहा कि लोन की किस्त समय पर नहीं चुकाने पर पेनल्टी और अतिरिक्त खर्च बढ़ सकते हैं। नौकरी छूटने जैसी स्थिति में कर्ज चुकाना और भी मुश्किल हो सकता है।

कम आमदनी वाले लोगों के लिए भी जरूरी संदेश

हसन ने लोगों से अपील की कि वे यह सलाह घरेलू कामगारों, ब्लू-कॉलर कर्मचारियों और कम अनुभव वाले नौकरीपेशा लोगों तक भी पहुंचाएं। कई बार लोग लोन की असली लागत और ब्याज दर को ठीक से समझ नहीं पाते।

सोशल मीडिया पर यूजर्स ने क्या कहा?

हसन की पोस्ट पर कुछ यूजर्स ने कहा कि कई लोग म्यूचुअल फंड को बचत का जरिया मानते हैं और कर्ज को अलग जिम्मेदारी समझते हैं। एक यूजर ने बताया कि उसके दोस्त ने लोन लिया था, जिसकी प्रभावी सालाना ब्याज दर 24 फीसदी से ज्यादा निकली।

(डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।)

Video: 61 साल की उम्र में गजब की फिटनेस, एक घंटे में 1,575 पुश-अप्स के बाद 5 घंटे प्लैंक कर रचा इतिहास

Repo Rate में बढ़ोतरी पर Nifty Bank में 500 प्वाइंट्स की रिकवरी, इस कारण ग्रीन

Nifty Bank jumps after Repo Rate Hike: केंद्रीय बैंक RBI ने रेपो रेट में उम्मीद के मुताबिक ही 25 बेसिस प्वाइंट्स यानी 0.25% पर्सेंटेज प्वाइंट्स की बढ़ोतरी की तो बैंकिंग स्टॉक चमक उठे। आज 7 अक्टूबर को रेपो रेट में बढ़ोतरी पर बैंक निफ्टी दिन के निचले स्तर से 500 प्वाइंट्स से अधिक रिकवर हुए। आरबीआई ने अपने नीतिगत रुझान को बदलकर कैलिब्रेटेड टाइटनिंग यानी सोच-समझकर सख्ती कर दिया है। रेपो रेट को आरबीआई ने 5.25% से बढ़ाकर 5.50% कर दिया है तो वित्त वर्ष 2027 की जीडीपी ग्रोथ के अनुमान को भी बढ़ाया है।

Repo Rate में बढ़ोतरी का मार्केट पर सेक्टरवाइज क्या असर

बैंक निफ्टी फिलहाल 10:28 AM पर 0.17% की बढ़त के साथ 55,222.20 पर है। शुरुआती कारोबार में यह 492.20 प्वाइंट्स टूटकर 54,636.20 तक आ गया था। रेपो रेट हाइक के बाद इसने तेजी से रिकवरी की और ग्रीन जोन में आ गया। वहीं दूसरी तरफ रेपो रेट में बढ़ोतरी से ऑटोमोबाइल्स और रियल एस्टेट सेक्टर के शेयरों पर दबाव आ गया।

बैंकों पर ब्याज दरें बढ़ने का असर इस बात पर निर्भर करेगा कि लोन की दरें और जमा पर लागत कितनी तेजी से एडजस्ट होती हैं, और साथ ही क्रेडिट ग्रोथ की रफ्तार क्या रहती है। ब्याज दरें बढ़ने पर बैंक तुरंत एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) बढ़ा देते हैं। आरबीआई गवर्नर संजय मल्होत्रा का कहना है कि नियर टर्म में ब्याज दरों में कटौती की कोई संभावना नहीं है। इससे संकेत मिला कि आने वाले नीतिगत बैठक में या तो इसे बढ़ाने का फैसला होगा या फिर इसे स्थिर रखा जाएगा।

क्या हुआ RBI MPC मीटिंग में

आरबीआई ने फरवरी 2023 के बाद से पहले एकमत होकर रेपो रेट में बढ़ोतरी का फैसला किया। हालांकि रुख को लेकर अलग-अलग राय दिखी। कमेटी ने अपना रुख न्यूट्रल से कैलिब्रेटेड टाइटनिंग किया है, जिसके पक्ष में चार तो विरोध में दो सदस्यों ने वोट किया। साथ ही आरबीआई गवर्नर ने आने वाली बैठकों में ब्याज दरों में बढ़ोतरी या इसकी स्थिरता के संकेत दिए।

आरबीआई को उम्मीद है कि भारतीय अर्थव्यवस्था मजबूत बनी रहेगी, लेकिन महंगाई का खतरा बढ़ गया है। आरबीआई गवर्नर के मुताबिक दूसरी तिमाही में आर्थिक गतिविधियों में तेजी बनी रहेगी लेकिन पहली तिमाही की तुलना में रफ्तार धीमी होगी।

आरबीआई ने वित्त वर्ष 2027 के लिए जीडीपी ग्रोथ के अनुमान को पहले के 6.7% से बढ़ाकर 7.1% कर दिया। दूसरी तिमाही (Q2) के लिए ग्रोथ का अनुमान 6.4% से बढ़ाकर 7.2% और तीसरी तिमाही (Q3) के लिए 6.5% से बढ़ाकर 6.9% कर दिया तो चौथी तिमाही (Q4) के लिए अनुमान 6.8% पर ही बरकरार रखा। हालांकि अगले वित्त वर्ष 2028 की पहली तिमाही के ग्रोथ अनुमान को 7.3% से घटाकर 7.1% कर दिया है।

महंगाई को लेकर आरबीआई ने कमजोर मॉनसून, अल-नीनो की स्थिति और तेल की कीमतों में उतार-चढ़ाव से पैदा होने वाले सप्लाई-साइड रिस्क की तरफ इशारा किया। आरबीआई ने वित्त वर्ष 2027 के लिए खुदरा महंगाई यानी CPI के अनुमान को 5% से बढ़ाकर 5.2% कर दिया। दूसरी तिमाही के अनुमान को 4.7% से बढ़ाकर 4.9%, तीसरी तिमाही के लिए 5.9% से 6% और चौथी तिमाही के लिए 5.5% से 5.7% कर दिया। वित्त वर्ष 2028 की पहली तिमाही के लिए भी अनुमान 5.3% से बढ़ाकर 5.6% कर दिया गया है।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

RBI ने 25 बीपीएस बढ़ाया रेपो रेट

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rupee vs Dollar: फेड के इंटरेस्ट रेट बढ़ाने से गिरा रुपया, जुलाई के बाद पहली बार 96 के लेवल के पार पहुंचा

Rupee vs Dollar: अमेरिका में इंटरेस्ट रेट बढ़ने का असर 17 सितंबर को रुपये पर दिखा। डॉलर के मुकाबले यह 96 के मनोवैज्ञानिक स्तर के पार हो गया। जुलाई के बाद पहली बार रुपया इस लेवल पर पहुंचा है। डॉलर के मुकाबले रुपया 96.03 के लेवल पर चल रहा था। 16 सितंबर को यह 95.95 के लेवल पर बंद हुआ था।

अमेरिकी केंद्रीय बैंक Federal Reserve ने 16 सितंबर को इंटरेस्ट रेट बढ़ाने का ऐलान किया। फेड ने करीब तीन साल बाद इंटरेस्ट रेट 0.4 फीसदी बढ़ाया है। इतना ही नहीं फेड ने आगे भी सख्त मॉनेटरी पॉलिसी का संकेत दिया है। 25 बेसिस प्लाइंट्स बढ़ने के बाद अमेरिका में अब इंटरेस्ट रेट 3.75-4 फीसदी हो गया है।

फेडरल रिजर्व की इंटरेस्ट रेट तय करने वाली कमेटी (FOMC) की बैठक 15 सितंबर को शुरू हुई थी। इसके नतीजे भारतीय समय के मुताबिक 16 सितंबर को रात करीब 12 बजे आए। एक्सपर्ट्स का कहना है कि फेड का फैसला अनुमान के मुताबिक रहा। पहले से यह माना जा रहा था कि 16 सितंबर को अमेरिकी केंद्रीय बैंक इंटरेस्ट रेट में 25 बेसिस प्वाइंट्स का इजाफा करेगा। फेड चेयरमैन केविन वॉर्श ने पहले कहा था कि फिलहाल उनका फोकस इनफ्लेशन को कंट्रोल करने पर रहेगा।

फेड इस साल इंटरेस्ट रेट में और एक बार इजाफा कर सकता है। दरअसल, क्रूड ऑयल की कीमतों में उछाल से दुनियाभर में महंगाई बढ़ी है। इनफ्लेशन को कंट्रोल में करने के लिए बैंक ऑफ जापान (BoJ) और यूरोपियन सेंट्रल बैंक (ECB) सहित कई देशों के केंद्रीय बैंक इंटरेस्ट रेट बढ़ाने को मजबूर हुए हैं। दुनियाभर के केंद्रीय बैंक महंगाई को बढ़ने से रोकने के लिए इंटरेस्ट रेट को एक हथियार की तरह इस्तेमाल करते हैं।

फेडरल रिजर्व के रेट बढ़ा देने के बाद माना जा रहा है कि आरबीआई (RBI) भी अक्तूबर की अपनी मॉनेटरी पॉलिसी में इंटरेस्ट रेट बढ़ा सकता है। आरबीआई की मॉनेटरी पॉलिसी कमेटी (MPC) की बैठक 5 अक्तूबर को शुरू होगी। तीन दिन की बैठक के बाद इसके नतीजे 7 अक्तूबर को आएंगे।

भारत में भी रिटेल इनफ्लेशन लगातार बढ़ रहा है। अगस्त में रिटेल इनफ्लेशन 4.80 से ऊपर निकल गया। यह आरबीआई के 4 फीसदी के तय लेवल से काफी ऊपर निकल चुका है। फेड के इंटरेस्ट रेट बढ़ाने का असर रुपया सहित भारतीय शेयर बाजार पर पड़ता है।

FD Interest Rates: वरिष्ठ नागरिकों के लिए गुड न्यूज! इन बैंकों ने बदलीं FD की दरें, जानें किसमें मिलेगा सबसे ज्यादा रिटर्न

FD Interest Rates for Senior Citizens: एचडीएफसी बैंक, एक्सिस बैंक और फेडरल बैंक ने अपने फिक्स्ड डिपॉजिट (FD) की ब्याज दरों में बदलाव किया है। ये बैंक आम नागरिकों की तुलना में वरिष्ठ नागरिकों को अधिक ब्याज दर की पेशकश कर रहे हैं।

अगर आप या आपके घर के सीनियर सिटीजन ₹3 करोड़ से कम की एफडी में निवेश की योजना बना रहे हैं, तो जानिए किस बैंक में सबसे ज्यादा रिटर्न मिल रहा है और निवेश करने से पहले किन जरूरी बातों पर ध्यान देना चाहिए।

वरिष्ठ नागरिकों के लिए FD ब्याज दरें

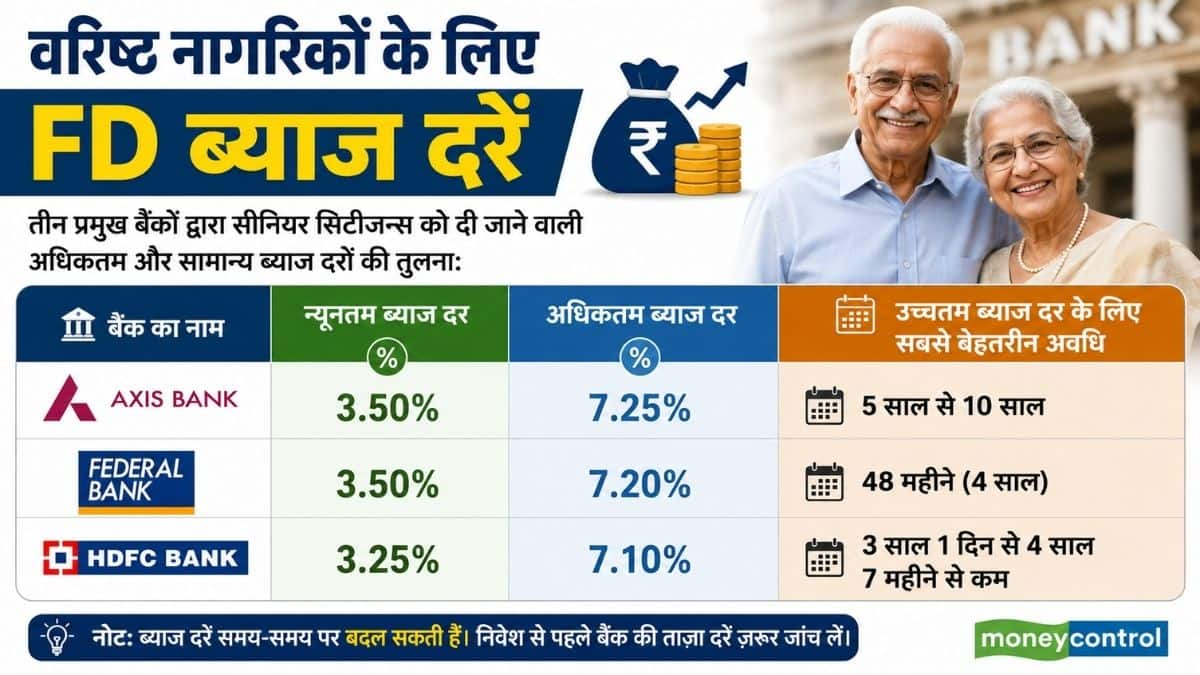
तीन प्रमुख बैंकों द्वारा सीनियर सिटीजन्स को दी जाने वाली अधिकतम और सामान्य ब्याज दरों की तुलना:

Axis Bank दे रहा है सबसे ज्यादा 7.25% ब्याज

एक्सिस बैंक ने अपने डोमेस्टिक एफडी रेट्स में संशोधन किया है। बैंक वरिष्ठ नागरिकों को सबसे आकर्षक ब्याज दर की पेशकश कर रहा है। 5 साल से लेकर 10 साल तक की लंबी अवधि की एफडी पर अधिकतम 7.25% प्रति वर्ष का ब्याज दे रहा है। सीनियर सिटीजन्स के लिए कुल ब्याज दरें 3.50% से 7.25% के बीच हैं।

Federal Bank 48 महीने की FD पर 7.20% रिटर्न

फेडरल बैंक ने भी ₹3 करोड़ से कम की फिक्स्ड डिपॉजिट पर ब्याज दरों में बदलाव किया है। बैंक अधिकतम 7.20% का ब्याज प्रति वर्ष दे रहा है जो 48 महीने यानी 4 साल की एफडी कराने पर मिलेगी। ऐसे ही 15 महीने की एफडी पर 7.15% और 24 महीने से 48 महीने से कम की एफडी पर 7.00% का ब्याज दिया जा रहा है।

HDFC Bank: लंबी अवधि की एफडी पर बढ़ीं दरें

देश के सबसे बड़े प्राइवेट बैंक HDFC Bank ने कुछ स्पेशल अवधियों के लिए दरों में बढ़ोतरी की है। बैंक अधिकतम ब्याज दर 7.10% प्रति वर्ष दे रहा है जो पहले 7.00% थी। 3 साल 1 दिन से लेकर 4 साल 7 महीने से कम की अवधि वाली एफडी पर 7.10% का ब्याज मिलेगा।

वरिष्ठ नागरिकों के लिए FD ब्याज दरें

FD कराने से पहले ध्यान रखें ये 3 जरूरी बातें

केवल सबसे ऊंची ब्याज दर देखकर ही फिक्स्ड डिपॉजिट में पैसा न लगाएं। निवेश से पहले इन 3 पहलुओं का मूल्यांकन जरूर करें:

लॉक-इन अवधि: देखें कि आपका पैसा कितने समय के लिए ब्लॉक हो रहा है। अगर आपको बीच में पैसों की जरूरत पड़ सकती है, तो बहुत लंबी अवधि की एफडी चुनने से बचें।

समय से पहले निकासी शुल्क: मैच्योरिटी से पहले एफडी तोड़ने पर बैंक कितना पेनाल्टी या चार्ज काटते हैं, इसकी जानकारी पहले ही ले लें।

ब्याज पर टैक्स: एफडी से मिलने वाला ब्याज पूरी तरह से कर योग्य होता है। आयकर कानून की धारा 80TTB के तहत वरिष्ठ नागरिकों को एक वित्तीय वर्ष में एफडी/सेविंग्स ब्याज पर ₹50,000 तक की छूट मिलती है। इससे अधिक ब्याज होने पर टीडीएस कटता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Monetary Policy : अगर महंगाई ऊंचे स्तर पर रही तो RBI ब्याज दरों में कर सकता है बढ़ोतरी – MPC मेंबर

Monetary Policy : मॉनेटरी पॉलिसी कमिटी के एक्सटर्नर मेंबर सौगत भट्टाचार्य ने कहा है कि अगर महंगाई का दबाव बना रहता है तो रिज़र्व बैंक ऑफ इंडिया (RBI) का अगला कदम ब्याज दरों में बढ़ोतरी का हो सकता है। हालांकि,उन्होंने कहा कि इस तरह का कोई भी फैसला महंगाई के आने वाले आंकड़ों और इस बात पर निर्भर करेगा कि हालिया कीमतों का दबाव और कितना गहरा होता है।

भट्टाचार्य ने कहा कि MPC के महंगाई के अनुमान और पॉलिसी स्टेटमेंट से भविष्य के कदम की दिशा का संकेत पहले ही मिल चुके हैं। उन्होंने कहा,”मुझे लगता है कि अगला कदम क्या होगा, यह साफ़ तौर पर बताया गया था,”साथ ही उन्होंने कहा कि उन्हें नहीं पता कि “अगले कदम की ज़रूरत कब पड़ सकती है।”

उन्होंने आगे कहा कि चाहे दबाव खाने-पीने की चीज़ों,ईंधन या कोर कंपोनेंट्स से आ रहा हो, हेडलाइन महंगाई ही MPC का मुख्य लक्ष्य बनी हुई है। उन्होंने चेतावनी दी कि अगर 2026-27 में औसत महंगाई दर लगभग 5% रहती है तो महंगाई को काबू में रखने के लिए मौजूदा 5.25% पॉलिसी रेट कुछ ज़्यादा ही अकोमोडेटिव(नरम)हो सकती है। पॉलिसी मेकर ऐसी स्थिति में नहीं पड़ना चाहते जहां वे समय से कदम उठाने में पीछे रह जाएं और बाद में उन्हें ज़्यादा सख्त कदम उठाने पड़ें।

उन्होंनें इस बात की ओर भी इशारा किया कि कंपनियां बढ़ती इनपुट लागत का बोझ ग्राहकों पर डाल रही हैं। उन्होंने इसके लिए मज़बूत कॉर्पोरेट मार्जिन और क्रेडिट ग्रोथ का हवाला दिया। अगस्त की पॉलिसी समीक्षा के बाद जारी हालिया महंगाई के आंकड़े इस बात का तसदीक करते हैं कि इनपुट की कीमतों और लागत का असर आउटपुट की कीमतों पर पड़ रहा है,जिससे संकेत मिलता है कि कीमतों पर दबाव बढ़ सकता है।

भट्टाचार्य ने कहा कि वास्तविक ब्याज दरें एक अहम पैमाना तो हैं,लेकिन पॉलिसी के लिए कोई तय बेंचमार्क नहीं हैं। उन्होंने बताया कि ब्याज दर पर फ़ैसला लेने से पहले पॉलिसी बनाने वाले कई आर्थिक पहलुओं पर विचार करते हैं।

सौगत भट्टाचार्य ने यह भी कहा कि RBI के आकलन में ग्लोबल घटनाओं जैसे US फेडरल रिजर्व और दूसरे बड़े सेंट्रल बैंकों के पॉलिसी फैसलों को भी ध्यान में रखा जाता है। हालांकि,उन्होंने इस बात पर ज़ोर दिया कि भारत की मॉनेटरी पॉलिसी से जुड़े फैसलों में घरेलू महंगाई और ग्रोथ ही मेन फैक्टर बने हुए हैं।

अगली MPC मीटिंग को देखते हुए,भट्टाचार्य ने कहा कि कोई भी फैसला लेने से पहले एमपीसी कमिटी महंगाई के आने वाले आंकड़ों पर बारीकी से नज़र रखेगी। अगर महंगाई की रफ़्तार और तेज़ होती है तो ब्याज दरों में जल्द बढ़ोतरी की ज़रूरत पड़ सकती है। अगर कीमतों का दबाव कम होता है तो RBI के पास पॉलिसी को सख़्त करने से पहले और इंतज़ार करने की गुंजाइश हो सकती है।