

क्या आपकी SIP उम्मीद से कम रिटर्न दे रही? ये 5 कारण हो सकते हैं जिम्मेदार

हर महीने SIP में पैसा जा रहा है, लेकिन जब पोर्टफोलियो देखते हैं तो रिटर्न उम्मीद के मुताबिक नहीं दिखता। ऐसे में कई निवेशक सोचने लगते हैं कि कहीं फंड का चुनाव ही गलत तो नहीं था। लेकिन कम रिटर्न के पीछे सिर्फ फंड जिम्मेदार नहीं होता। निवेश की अवधि से लेकर बाजार की चाल तक कई चीजें इसका असर डालती हैं।

1. SIP को पूरा समय नहीं मिला

SIP का फायदा लंबे समय में ज्यादा साफ दिखाई देता है। अगर आपने कुछ महीने या 1-2 साल पहले निवेश शुरू किया है तो रिटर्न कम या निगेटिव भी दिख सकता है। खासकर इक्विटी फंड में बाजार के उतार-चढ़ाव का असर जल्दी दिखाई देता है। इसलिए छोटी अवधि के रिटर्न को देखकर तुरंत फैसला लेने से बचना चाहिए।

2. बाजार का दौर कमजोर रहा

SIP बाजार से जुड़ा निवेश है। बाजार में गिरावट आती है तो पोर्टफोलियो का रिटर्न भी प्रभावित होता है। हालांकि, गिरते बाजार में SIP जारी रहने से एक फायदा होता है। आपकी तय रकम से ज्यादा यूनिट खरीदी जाती हैं। बाजार में तेजी लौटने पर ये यूनिट रिटर्न बढ़ाने में मदद कर सकती हैं।

3. फंड का चुनाव सही नहीं रहा

हर म्यूचुअल फंड एक जैसा प्रदर्शन नहीं करता। कई निवेशक पिछले साल के शानदार रिटर्न को देखकर फंड चुन लेते हैं। बाद में प्रदर्शन कमजोर पड़ सकता है। इसलिए सिर्फ रिटर्न देखकर फंड चुनना सही तरीका नहीं है। बेंचमार्क, कैटेगरी के दूसरे फंड और लंबे समय के प्रदर्शन को भी देखना चाहिए।

4. SIP की रकम कम है

कई बार समस्या रिटर्न की नहीं, निवेश की रकम की होती है। अगर आपका लक्ष्य बड़ा है लेकिन SIP छोटी है तो अच्छा रिटर्न मिलने के बावजूद अंतिम कॉर्पस उम्मीद से कम रह सकता है। ऐसे में आय बढ़ने के साथ SIP में भी धीरे-धीरे बढ़ोतरी करना यानी Step-up SIP मददगार हो सकता है।

5. बाजार गिरते ही SIP रोक देना

बाजार में गिरावट देखकर SIP बंद करना आम गलती है। इससे कम कीमत पर यूनिट खरीदने का मौका छूट जाता है। इसी तरह बाजार तेजी में आने पर दोबारा निवेश शुरू करना भी सही रणनीति नहीं हो सकती। SIP का फायदा नियमित निवेश और लंबे समय तक बने रहने से मिलता है।

कम रिटर्न दिखे तो क्या करें?

सबसे पहले देखें कि SIP कितने समय से चल रही है। फिर फंड के प्रदर्शन की तुलना उसके बेंचमार्क और समान कैटेगरी के फंडों से करें। अगर बाजार कमजोर है लेकिन आपका फंड अपनी कैटेगरी के मुकाबले ठीक प्रदर्शन कर रहा है, तो सिर्फ कम रिटर्न देखकर SIP बंद करने की जरूरत नहीं है।

वहीं, अगर फंड लंबे समय से लगातार कमजोर प्रदर्शन कर रहा है तो पोर्टफोलियो की समीक्षा जरूर करनी चाहिए। SIP में धैर्य जरूरी है, लेकिन इसका मतलब यह भी नहीं कि खराब फंड को हमेशा पकड़े रहें।

EPF Calculator: पीएफ से भी बनाया जा सकता है एक करोड़ रुपये का फंड! जानिए इसके लिए मंथली कितना करना होगा इन्वेस्टमेंट

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Retirement Planning: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि अब हर महीने घर का खर्च कैसे चलेगा? नौकरी में सैलरी आती थी, लेकिन रिटायरमेंट के बाद वही पैसा नहीं आता। ऐसे में जमा रकम को सिर्फ बैंक खाते में रखना समझदारी नहीं है। सही स्कीम में पैसा लगाकर इससे नियमित आमदनी भी बनाई जा सकती है और पूंजी को काफी हद तक सुरक्षित भी रखा जा सकता है।

1. Senior Citizens Savings Scheme (SCSS)

रिटायरमेंट के बाद सुरक्षित निवेश के लिए सीनियर सिटिजंस सेविंग्स स्कीम यानी SCSS काफी अच्छा विकल्प है। इसमें एकमुश्त रकम लगाई जाती है। ब्याज हर तिमाही मिलता है। मौजूदा ब्याज दर 8.2% सालाना है।

मान लीजिए आपने SCSS में ₹30 लाख लगाए। 8.2% की दर से सालाना ब्याज करीब ₹2.46 लाख होगा। यानी हर तिमाही करीब ₹61,500 की ब्याज आय बन सकती है। इससे नियमित घरेलू खर्च संभालने में मदद मिल सकती है।

2. Post Office Monthly Income Scheme

अगर रिटायरमेंट के बाद हर महीने पैसे की जरूरत है, तो पोस्ट ऑफिस की मंथली इनकम स्कीम यानी MIS पर गौर कर सकते हैं। इसमें एकमुश्त रकम जमा की जाती है। ब्याज हर महीने मिलता है। मौजूदा ब्याज दर 7.4% सालाना है।

अगर आप पोस्ट ऑफिस MIS में ₹10 लाख निवेश करते हैं और 7.4% की ब्याज दर रहती है, तो सालाना ₹74,000 ब्याज मिलेगा। यानी हर महीने करीब ₹6,167 की नियमित आय बन सकती है।

3. Bank FD

Bank FD रिटायरमेंट के बाद निवेश का सबसे आसान विकल्प है। इसमें रिटर्न पहले से तय होता है। जरूरत के हिसाब से अलग-अलग अवधि की FD भी बनाई जा सकती है।

मान लीजिए किसी बैंक की FD पर 7% ब्याज मिल रहा है। अगर आप ₹10 लाख जमा करते हैं, तो एक साल में करीब ₹70,000 ब्याज मिलेगा। बैंक के विकल्प के आधार पर ब्याज मासिक, तिमाही या मैच्योरिटी पर लिया जा सकता है।

पूरी रकम एक ही FD में रखने के बजाय अलग-अलग अवधि की FD बनाना उपयोगी हो सकता है। इससे जरूरत पड़ने पर पूरी रकम तोड़ने की जरूरत नहीं पड़ेगी।

4. RBI Floating Rate Savings Bonds

सरकारी गारंटी वाले निवेश विकल्प तलाश रहे लोगों के लिए RBI Floating Rate Savings Bonds भी एक विकल्प है। इसमें ब्याज दर स्थिर नहीं रहती। यह समय के साथ बदल सकती है।

यह विकल्प उन लोगों के लिए ज्यादा बेहतर हो सकता है जिन्हें तुरंत पैसे की जरूरत नहीं है। निवेश से पहले इसकी अवधि और निकासी से जुड़े नियम जरूर समझने चाहिए।

5. Annuity Plan

रिटायरमेंट के बाद नियमित पेंशन जैसी आय चाहिए, तो Annuity Plan पर भी विचार किया जा सकता है। इसमें एकमुश्त रकम लगाई जाती है। इसके बदले नियमित अंतराल पर रकम मिलती है। पेंशन की तरह।

मान लीजिए आपके पास रिटायरमेंट के बाद ₹20 लाख हैं। आप इसका कुछ हिस्सा एन्युटी में लगा सकते हैं। इसके बाद मिलने वाली नियमित रकम आपके दूसरे आय स्रोतों के साथ मिलकर खर्च संभालने में मदद कर सकती है। हालांकि, एन्युटी की शर्तें प्लान के हिसाब से अलग होती हैं।

₹30 लाख का फंड हो तो कैसे करें निवेश?

मान लीजिए रिटायरमेंट के बाद आपके पास ₹30 लाख हैं। पूरी रकम एक ही स्कीम में लगाने के बजाय इसे अलग-अलग जरूरतों के हिसाब से बांटा जा सकता है।

निवेश विकल्परकम
उदाहरण के तौर पर सालाना ब्याज/आय

SCSS₹15 लाख₹1,23,000
Post Office MIS₹5 लाख₹37,000
Bank FD₹5 लाख₹35,000*
नकदी₹5 लाखजरूरत के अनुसार

*FD में 7% ब्याज की उदाहरण दर मानकर।

इस उदाहरण में SCSS से करीब ₹30,750 प्रति तिमाही और MIS से करीब ₹3,083 प्रति महीने की आय बन सकती है। FD से सालाना करीब ₹35,000 ब्याज मिल सकता है। इसके अलावा ₹5 लाख अलग रखने से अचानक आने वाले बड़े खर्च के लिए पैसा उपलब्ध रहेगा।

रिटायरमेंट में सिर्फ ज्यादा ब्याज देखना सही नहीं

रिटायरमेंट के बाद निवेश का लक्ष्य केवल ज्यादा रिटर्न कमाना नहीं होना चाहिए। पैसा कितना सुरक्षित है, नियमित आय कितनी मिलेगी और जरूरत पड़ने पर रकम कितनी आसानी से निकाली जा सकती है, यह भी देखना जरूरी है।

इसलिए रिटायरमेंट फंड को अलग-अलग विकल्पों में बांटना ज्यादा व्यावहारिक हो सकता है। एक हिस्सा नियमित आय के लिए, एक हिस्सा सुरक्षित निवेश के लिए और कुछ रकम आपात जरूरतों के लिए रखी जा सकती है। साथ ही ब्याज से होने वाली आय पर टैक्स का असर भी जरूर देखना चाहिए।

SIP Returns: 2 साल से आपकी SIP का रिटर्न भी दिखा रहा जीरो? इसे आगे कंटीन्यू रखने वालों को कितना फायदा हुआ वो कैलकुलेशन देख लीजिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹100 की SIP से कितने समय में ₹1 लाख बनेगा? पूरा कैलकुलेशन समझिए

SIP Calculator: आज 100 रुपये में शायद परिवार के लिए पूरी सब्जी लाना भी मुश्किल हो सकता है। इसलिए अगर कोई कहे कि सिर्फ ₹100 महीने बचाकर 1 लाख रुपये बनाए जा सकते हैं, तो पहली बार में यकीन करना मुश्किल लगता है।

लेकिन SIP की खासियत ही यही है। यहां सिर्फ आपका पैसा काम नहीं करता, समय भी आपके लिए काम करता है। जितने लंबे समय तक निवेश चलता है, कंपाउंडिंग उतना बड़ा असर दिखाती है। यही वजह है कि छोटी रकम भी धीरे-धीरे बड़ा फंड बन सकती है।

पहले सीधा जवाब जान लीजिए

अगर आप हर महीने ₹100 की SIP करते हैं, तो 1 लाख रुपये तक पहुंचने में अनुमानित समय कुछ ऐसा हो सकता है।

अनुमानित सालाना रिटर्न
1 लाख बनने में अनुमानित समय

10%22 साल 5 महीने
12%20 साल
15%17 साल 5 महीने

नोट: यह अनुमान नियमित मासिक SIP और पूरे समय एक समान रिटर्न मानकर किया गया है। असली रिटर्न बाजार के हिसाब से अलग हो सकता है।

10% रिटर्न मिले तो क्या होगा?

अब मान लीजिए आपने 25 साल की उम्र में ₹100 की SIP शुरू की। अगर औसतन 10% सालाना रिटर्न मिलता है, तो 1 लाख रुपये बनने में करीब 22 साल 5 महीने लग सकते हैं।

इस दौरान आपका कुल निवेश सिर्फ करीब ₹26,900 होगा। यानी 1 लाख के फंड में करीब ₹73,100 सिर्फ कंपाउंडिंग से जुड़ सकते हैं। यही वजह है कि शुरुआती सालों में लगातार निवेश करना सबसे ज्यादा मायने रखता है।

12% रिटर्न पर तस्वीर बदल जाती है

अब यही उदाहरण 12% रिटर्न के साथ देखिए। यहां लक्ष्य करीब 20 साल में पूरा हो सकता है।

इस दौरान कुल निवेश लगभग ₹24,100 रहेगा। बाकी करीब ₹75,900 रिटर्न से बन सकते हैं। सिर्फ 2% ज्यादा रिटर्न मिलने से करीब ढाई साल का समय बच जाता है।

15% रिटर्न मिले तो?

अगर लंबे समय में औसतन 15% सालाना रिटर्न मिलता है, तो यही 1 लाख रुपये करीब 17 साल 5 महीने में बन सकते हैं।

यहां कुल निवेश सिर्फ करीब ₹20,900 रहेगा। बाकी लगभग ₹79,100 कंपाउंडिंग से जुड़ सकते हैं। यानी जितना समय बढ़ता है, उतना ही रिटर्न का असर भी तेज होता जाता है।

तीनों स्थितियों का पूरा हिसाब

रिटर्नसमयकुल निवेश
संभावित बढ़ी हुई रकम

10%22 साल 5 महीने₹26,900₹73,100
12%20 साल₹24,100₹75,900
15%17 साल 5 महीने₹20,900₹79,100

अगर SIP बढ़ा दें तो खेल बदल जाता है

यहीं सबसे दिलचस्प बात है। 100 रुपये की SIP से 1 लाख बन सकते हैं, लेकिन अगर आमदनी बढ़ने के साथ SIP भी थोड़ी बढ़ा दें, तो मंजिल कहीं पहले मिल सकती है।

12% अनुमानित रिटर्न पर अगर SIP बढ़ाकर ₹500 कर दें, तो 1 लाख बनने में करीब 9 साल लग सकते हैं। वहीं ₹1,000 की SIP में यही लक्ष्य करीब 5 साल 9 महीने में पूरा हो सकता है।

असली सीख क्या है?

100 रुपये की SIP आपको रातों-रात अमीर नहीं बनाएगी। लेकिन यह एक अच्छी निवेश आदत जरूर बना सकती है। अगर छोटी रकम से शुरुआत करके हर साल SIP थोड़ी-थोड़ी बढ़ाते रहें, तो वही कंपाउंडिंग आगे चलकर आपकी सबसे बड़ी ताकत बन सकती है।

₹5 करोड़ vs ₹10 करोड़: रिटायरमेंट के बाद कितने फंड में मिलेगी असली आजादी? जानिए एक्सपर्ट्स का ‘नो रिस्क’ फॉर्मूला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Step-Up Magic: हर साल ₹1,000 की मामूली बढ़ोतरी से बनेगा ₹1.18 करोड़ का एक्स्ट्रा फंड! जानिए स्टेप-अप SIP का ये गणित

Step-Up SIP Returns Calculation: म्यूचुअल फंड में निवेश की शुरुआत तो बहुत से लोग करते हैं, लेकिन सालों-साल अपनी SIP की रकम को बढ़ाना भूल जाते हैं। अगर आप अपनी मासिक एसआईपी में हर साल सिर्फ ₹1,000 का स्टेप-अप करते हैं, तो 25 वर्षों में आपके पास फिक्स्ड एसआईपी के मुकाबले ₹1.18 करोड़ का अतिरिक्त फंड तैयार हो सकता है।

व्हाइटओक कैपिटल के एक ताजा विश्लेषण में यह सामने आया है कि कैसे आमदनी बढ़ने के साथ निवेश में की गई छोटी-सी सालाना बढ़ोतरी लंबी अवधि में आपकी वेल्थ को कई गुना बढ़ा सकती है।

फिक्स्ड SIP बनाम स्टेप-अप SIP: जानिए आंकड़ों का खेल

अगर आप हर महीने ₹10,000 की फिक्स्ड एसआईपी करते हैं और उसमें कभी बदलाव नहीं करते, तो 25 साल बाद आपका फंड और रिटर्न इस प्रकार होगा:

फिक्स्ड ₹10,000 SIP: 25 साल में आपकी जेब से कुल ₹30 लाख का निवेश होगा, जो बढ़कर लगभग ₹2.30 करोड़ हो जाएगा।

₹1,000 टॉप-अप SIP: अगर आप ₹10,000 से शुरुआत कर हर साल ₹1,000 बढ़ाते हैं, तो कुल निवेश ₹66 लाख होगा, लेकिन आपका फाइनल फंड बढ़कर ₹3.49 करोड़ पहुंच जाएगा।

नेट फायदा: मात्र ₹1,000 की सालाना बढ़ोतरी से आपको ₹1.18 करोड़ का अतिरिक्त रिटर्न मिलेगा।

कैसे काम करता है ₹1,000 सालाना टॉप-अप?

इस फॉर्मूले में आपको एक बार में कोई बड़ा निवेश नहीं करना होता, बल्कि अपनी बढ़ती सैलरी के साथ इसे थोड़ा-थोड़ा बढ़ाना होता है:

  • पहले साल: ₹10,000 हर महीने
  • दूसरे साल: ₹11,000 हर महीने
  • तीसरे साल: ₹12,000 हर महीने
  • 25वें साल तक: आपकी मासिक SIP ₹34,000 हो जाएगी।

शुरुआत में कम, लेकिन आखिरी सालों में दिखता है कंपाउंडिंग का असली जादू

स्टेप-अप एसआईपी का असली फायदा समय बीतने के साथ तेजी से सामने आता है. आइए देखें कि फिक्स्ड और टॉप-अप SIP का अंतर सालों के साथ कैसे चौड़ा होता जाता है:

  • 5 साल बाद: दोनों के बीच अंतर केवल ₹1.25 लाख होता है।
  • 10 साल बाद: अतिरिक्त वेल्थ बढ़कर ₹7.38 लाख हो जाती है।
  • 15 साल बाद: फायदा बढ़कर ₹22.59 लाख पहुंच जाता है।
  • 20 साल बाद: अंतर ₹53.47 लाख तक पहुंच जाता है।
  • 25 साल बाद: यह अंतर ₹1 करोड़ का आंकड़ा पार करते हुए ₹1.18 करोड़ हो जाता है।

दिलचस्प बात यह है कि निवेशक ने 25 साल में कुल एक्स्ट्रा ₹36 लाख ही जमा किए, लेकिन उसे फाइनल वेल्थ में ₹1.18 करोड़ का फायदा मिला। यानी अतिरिक्त मिले ₹1.18 करोड़ में से ₹82.48 लाख सिर्फ और सिर्फ चक्रवृद्धि ब्याज से आए हैं।

टॉप-अप SIP का XIRR थोड़ा कम क्यों दिखता है?

अक्सर निवेशक यह देखकर हैरान हो जाते हैं कि टॉप-अप SIP का XIRR (13.34%) फिक्स्ड SIP (13.81%) से थोड़ा कम दिखता है।

एक्सपर्ट्स के मुताबिक, इसका मतलब यह बिल्कुल नहीं है कि रिटर्न कम मिल रहा है। टॉप-अप एसआईपी में आपकी बड़ी रकम निवेश के आखिरी सालों में जमा होती है, जिससे उस अतिरिक्त रकम को कंपाउंड होने के लिए समय कम मिलता है। लेकिन क्योंकि आपका कुल निवेश किया गया मूलधन काफी बड़ा होता है, इसलिए अंत में मिलने वाला फंड काफी बड़ा हो जाता है।

इन्वेस्टर्स के लिए टेक-अवे

जैसे-जैसे हमारी आमदनी और महंगाई बढ़ती है, हमारे खर्चे तो बढ़ जाते हैं लेकिन हम SIP बढ़ाना भूल जाते हैं। ‘स्टेप-अप एसआईपी’ आपके निवेश को आपकी इनकम के साथ ऑटोमेटिकली सिंक कर देता है। अगर आप भी अपनी संपत्ति तेजी से बनाना चाहते हैं, तो आज ही अपनी चालू SIP में सालाना स्टेप-अप का विकल्प जरूर चुनें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

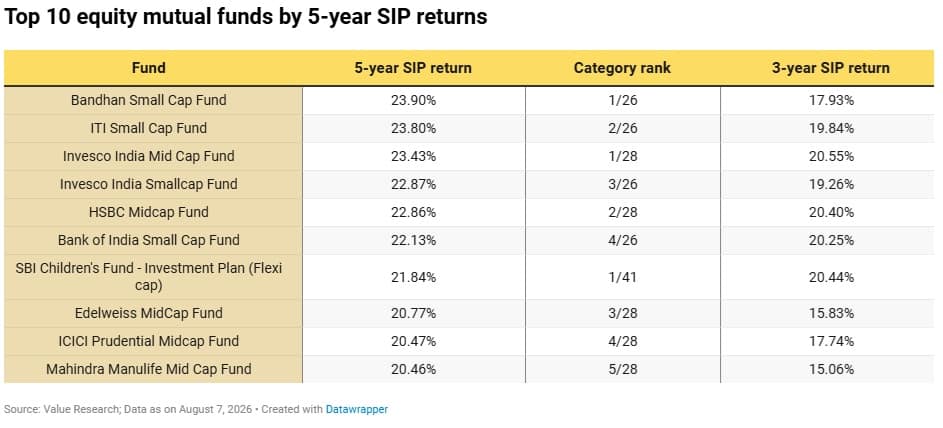
इन 10 म्यूचुअल फंडों ने SIP के निवेशकों को बीते 5 साल में दिए सबसे ज्यादा रिटर्न, देखें पूरी लिस्ट

शेयरों की तरह जोरदार रिटर्न के लिए म्यूचु्अल फंड की सही स्कीम का चुनाव जरूरी है। कुछ फंडों का रिटर्न हमेशा कैटेगरी के औसत रिटर्न से काफी ज्यादा होता है। एनालिसिस के नतीजे बताते हैं कि कुछ फंडों ने सिप के निवेशकों को सालाना 20 फीसदी से ज्यादा रिटर्न दिए हैं। खास बात यह है कि स्मॉलकैप और मिडकैप फंड्स रिटर्न देने में सबसे आगे हैं।

बीते पांच सालों में स्मॉलकैप और मिडकैप फंड्स का जलवा

सबसे ज्यादा रिटर्न देने वाले 10 फंडों में 9 फंड स्मॉलकैप और मिडकैप कैटेगरी के हैं। इनमें 4 स्मॉलकैप स्कीम हैं। पांच मिडकैप स्कीम हैं। SBI Children Fund सिर्फ एक अपवाद है, जो फ्लेक्सीकैप स्ट्रेटेजी का इस्तेमाल करता है।

इससे यह संकेत मिलता है कि बीते 5 सालों में जिन निवेशकों ने ज्यादा रिस्क लिया, उन्हें ज्यादा रिटर्न मिला। इस दौरान स्मॉलकैप कंपनियों का प्रदर्शन अच्छा रहा। स्मॉलकैप और मिडकैप फंडों ने सिप के निवेशकों को लार्जकैप फंडों के मुकाबले ज्यादा रिटर्न दिए।

एक्टिव लार्जकैप फंड्स की चमक पड़ी फीकी

सिप इनवेस्टर्स को सबसे ज्यादा रिटर्न देने वाले फंडों में एक भी एक्टिवली मैनेज्ड लार्जकैप फंड शामिल नहीं है। पिछले पांच सालों में लार्जकैप स्कीम में सबसे अच्छा प्रदर्शन Invesco India Largecap Fund का रहा है। इसका सालाना सिप रिटर्न 14.27 फीसदी रहा है। यह 64 लार्जकैप फंड्स में 10वें नंबर पर है। लार्जकैप कैटेगरी में टॉप 9 पोजीशन पर इंडेक्स फंड और ईटीएफ रहे हैं। इससे यह संकेत मिलता है कि लार्जकैप कैटेगरी में पैसिव फंड्स एक्टिव फंड मैनेजर्स को चुनौती दे रहे हैं।

जोरदार रिटर्न देने वाले फंड्स में उतार-चढ़ाव भी ज्यादा

बीते पांच सालों में स्मॉलकैप और मिडकैप रिटर्न देने में सबसे आगे रहे हैं। लेकिन, म्यूचुअल फंड्स की इन दोनों कैटेगरी में सबसे ज्यादा उतार-चढ़ाव दिखा है। उनका शानदार प्रदर्शन फेवरेबल मार्केट साइकिल में दिखा है। इस ट्रेंड के अगले पांच सालों में रिपीट होने की गारंटी नहीं है।

top 10 fund

रिस्क लेने की कपैसिटी के आधार पर फंड का सेलेक्शन्

एक्सपर्ट्स का कहना है कि किसी फंड के पिछले रिटर्न को देखकर निवेश का फैसला ठीक नहीं है। इनवेस्टर को यह देखने की जरूरत है कि वह कितना रिस्क ले सकता है। किसी फंड का लंबी अवधि में लगातार अच्छा प्रदर्शन कुछ सालों में बेहतर प्रदर्शन के मुकाबले ज्यादा मायने रखता है।

SIP vs Lumpsum: ₹2000 की SIP या ₹2 लाख का लंपसम? आपके बच्चे के लिए कौन-सा निवेश बेस्ट रहेगा, पूरा कैलकुलेशन समझिए

SIP vs Lumpsum: बच्चा जब छोटा होता है, तब उसकी पढ़ाई, कॉलेज या करियर की चिंता दूर की बात लगती है। लेकिन समय बहुत तेजी से निकलता है। आज जो बच्चा गोद में है, वही 15-20 साल बाद इंजीनियरिंग, मेडिकल, MBA या विदेश में पढ़ाई का सपना देख सकता है। ऐसे में अगर आपने समय रहते निवेश शुरू नहीं किया, तो एक साथ बड़ी रकम जुटाना आसान नहीं होगा।

यहीं से एक सवाल शुरू होता है। अगर आपके पास आज ₹2 लाख हैं, तो क्या उन्हें एक साथ निवेश कर देना चाहिए? या हर महीने ₹2,000 की SIP शुरू करना ज्यादा समझदारी होगी? दोनों के अपने फायदे हैं। आइए आसान भाषा और कैलकुलेशन से समझते हैं।

SIP और लंपसम में क्या अंतर है?

SIP यानी सिस्टमैटिक इनवेस्टमेंट प्लान में आप हर महीने एक तय रकम निवेश करते हैं। इससे निवेश की आदत बनती है और बाजार के उतार-चढ़ाव का असर भी कुछ हद तक संतुलित हो जाता है।

वहीं लंपसम में पूरी रकम एक साथ निवेश की जाती है। अगर निवेश लंबी अवधि का हो, तो पूरी रकम पहले दिन से ही कंपाउंडिंग का फायदा उठाने लगती है।

इसे उदाहरण से समझिए

अब मान लीजिए आपका बच्चा अभी छोटा है और आप उसके भविष्य के लिए निवेश शुरू करना चाहते हैं। दो विकल्प हैं। हर महीने ₹2,000 की SIP करें या आज ही ₹2 लाख का लंपसम निवेश कर दें। मान लेते हैं कि दोनों निवेशों पर औसतन 12% सालाना रिटर्न मिलता है।

15, 20 और 25 साल में कितना बनेगा पैसा?

निवेश का तरीका15 साल20 साल25 साल
₹2,000 की SIP का अनुमानित फंड₹10.09 लाख₹19.98 लाख₹37.95 लाख
आपका कुल SIP निवेश₹3.60 लाख₹4.80 लाख₹6.00 लाख
₹2 लाख का लंपसम निवेश₹10.95 लाख₹19.29 लाख₹34.00 लाख
लंपसम में अनुमानित मुनाफा₹8.95 लाख₹17.29 लाख₹32.00 लाख

नोट: यह कैलकुलेशन 12% सालाना अनुमानित रिटर्न पर आधारित है। म्यूचुअल फंड बाजार से जुड़े होते हैं। इसलिए वास्तविक रिटर्न इससे कम या ज्यादा हो सकता है।

दोनों रिटर्न में अंतर क्यों दिखता है?

15 साल में ₹2 लाख का लंपसम, ₹2,000 की SIP से थोड़ा आगे दिखता है। लेकिन जैसे-जैसे समय बढ़ता है, SIP का फंड बड़ा होता जाता है। इसकी वजह यह नहीं है कि SIP का रिटर्न ज्यादा है, बल्कि इसलिए क्योंकि SIP में हर महीने नया पैसा भी जुड़ता रहता है।

उदाहरण के लिए, 25 साल में SIP के जरिए आपने कुल ₹6 लाख निवेश किए हैं। वहीं, लंपसम में सिर्फ ₹2 लाख लगाए हैं। इसलिए दोनों की तुलना करते समय सिर्फ अंतिम रकम नहीं, बल्कि कुल निवेश को भी ध्यान में रखना चाहिए।

अगर आज ₹2 लाख पड़े हैं…

अब मान लीजिए आपको बोनस मिला है। कोई जमीन बिकी है। या FD मैच्योर हुई है। अगर इस पैसे की अगले 20-25 साल तक जरूरत नहीं है, तो उसे बैंक खाते में पड़ा रहने देने से बेहतर है कि लंबी अवधि के लिए निवेश कर दिया जाए। इससे पूरा पैसा पहले दिन से ही आपके लिए काम करना शुरू कर देगा।

अगर हर महीने बचत करना आसान है…

हर परिवार के पास ₹2 लाख एक साथ नहीं होते। लेकिन ₹2,000 महीने निकालना कई लोगों के लिए मुमकिन होता है। ऐसे में SIP बेहतर विकल्प है। इससे घर का बजट भी नहीं बिगड़ता और धीरे-धीरे अच्छा फंड तैयार हो जाता है।

अगर दोनों कर सकते हैं तो?

मान लीजिए आपके पास ₹2 लाख भी हैं और हर महीने ₹2,000 बचाने की क्षमता भी है। ऐसे में दोनों का फायदा उठाया जा सकता है।

आज ₹2 लाख निवेश कर दीजिए। फिर अगले महीने से ₹2,000 की SIP भी शुरू कर दीजिए। इससे एक तरफ बड़ी रकम लंबे समय तक कंपाउंड होगी और दूसरी तरफ हर महीने नया निवेश भी जुड़ता रहेगा।

सबसे बड़ा रोल समय निभाता है

अक्सर लोग सही म्यूचुअल फंड ढूंढने में महीनों लगा देते हैं, लेकिन निवेश शुरू नहीं करते। जबकि सच यह है कि अच्छे फंड से भी ज्यादा ताकत समय में होती है।

अगर बच्चा अभी 3 साल का है और आपने आज निवेश शुरू कर दिया, तो आपके पास 15 से 20 साल का समय है। यही समय छोटी-छोटी रकम को बड़े फंड में बदल देता है।

इसलिए अगर आज आप सोच रहे हैं कि अगले साल से शुरू करेंगे, तो शायद वही सबसे महंगी गलती होगी। चाहे शुरुआत ₹2,000 महीने से करें या ₹2 लाख एक साथ लगाएं, सबसे जरूरी बात यह है कि शुरुआत जितनी जल्दी होगी, भविष्य उतना ही आसान हो सकता है।

Silver Price Outlook: चांदी इस साल ₹65000 सस्ती हुई, एक्सपर्ट्स से जानिए अब दाम घटेंगे या बढ़ेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: हर महीने ₹500 की SIP… 10, 20 और 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: ‘अरे सिर्फ ₹500 से क्या होगा?’ SIP शुरू करने से पहले यह सवाल लगभग हर निवेशक के मन में आता है। कई लोग इसी सोच में निवेश टालते रहते हैं। उन्हें लगता है कि जब तक हर महीने 5,000 या 10,000 रुपये नहीं बचेंगे, तब तक निवेश का कोई फायदा नहीं है।

असल में ऐसा नहीं है। SIP में सिर्फ रकम काम नहीं करती। समय भी आपके लिए पैसा कमाता है। जितना लंबा निवेश करेंगे, कंपाउंडिंग का असर उतना बड़ा होगा। आइए, ₹500 की मासिक SIP का पूरा हिसाब देखते हैं।

₹500 की SIP पर कितना फंड बन सकता है?

सालाना अनुमानित रिटर्न10 साल (निवेश ₹60,000)20 साल (निवेश ₹1,20,000)
30 साल (निवेश ₹1,80,000)

10%₹1,03,276₹3,82,848₹11,39,663
12%₹1,16,170₹4,99,574₹17,64,957
15%₹1,39,329₹7,57,977₹35,04,910

पहले 10% रिटर्न का हिसाब समझिए

मान लीजिए, आपने हर महीने ₹500 की SIP शुरू की। 10 साल तक इसे जारी रखा। इस दौरान आपकी जेब से कुल ₹60,000 जाएंगे। अगर आपको औसतन 10% सालाना रिटर्न मिलता है, तो यह रकम बढ़कर करीब ₹1.03 लाख हो सकती है। यानी करीब ₹43,000 सिर्फ रिटर्न से मिल सकते हैं।

अब इसी SIP को 20 साल तक चलाइए। आपका कुल निवेश होगा ₹1.20 लाख। लेकिन अनुमानित फंड बढ़कर ₹3.82 लाख हो सकता है। यानी करीब ₹2.63 लाख का फायदा सिर्फ रिटर्न से मिलेगा।

अगर धैर्य रखकर 30 साल तक निवेश करते हैं, तो कुल निवेश सिर्फ ₹1.80 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹11.40 लाख तक पहुंच सकता है। यानी आपकी कमाई, निवेश से कई गुना ज्यादा हो सकती है।

अगर 12% का रिटर्न मिले तो?

अब मान लेते हैं कि औसतन 12% सालाना रिटर्न मिलता है। 10 साल में ₹60,000 का निवेश बढ़कर करीब ₹1.16 लाख हो सकता है। यहां रिटर्न करीब ₹56,000 बैठता है। 20 साल में कुल निवेश ₹1.20 लाख होगा। लेकिन अनुमानित फंड करीब ₹5 लाख तक पहुंच सकता है। यानी निवेश से करीब ₹3.80 लाख ज्यादा।

30 साल का आंकड़ा और दिलचस्प है। कुल निवेश रहेगा ₹1.80 लाख। लेकिन अनुमानित फंड करीब ₹17.65 लाख तक पहुंच सकता है। यानी करीब ₹15.85 लाख सिर्फ कंपाउंडिंग की ताकत से जुड़ सकते हैं।

15% रिटर्न मिलने पर तस्वीर बदल जाती है

अगर लंबे समय तक औसतन 15% सालाना रिटर्न मिलता है, तो 10 साल में ₹60,000 की SIP करीब ₹1.39 लाख हो सकती है। 20 साल में कुल निवेश ₹1.20 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹7.58 लाख तक पहुंच सकता है। यानी रिटर्न ही ₹6.38 लाख से ज्यादा हो सकता है।

30 साल का हिसाब सबसे ज्यादा चौंकाता है। आपकी जेब से जाएंगे सिर्फ ₹1.80 लाख। लेकिन अनुमानित फंड बढ़कर ₹35 लाख से ज्यादा हो सकता है। यानी करीब ₹33 लाख सिर्फ रिटर्न और कंपाउंडिंग से जुड़ सकते हैं।

आखिर 30 साल में इतना बड़ा फर्क क्यों आता है?

शुरुआत के कुछ सालों में SIP धीरे-धीरे बढ़ती है। कई लोगों को लगता है कि फंड बहुत तेजी से नहीं बढ़ रहा। असल खेल बाद में शुरू होता है।

पहले आपके पैसे पर रिटर्न मिलता है। फिर उसी रिटर्न पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं। यही वजह है कि 20वें साल के बाद फंड तेजी से बढ़ने लगता है।

छोटी SIP को छोटा मत समझिए

मान लीजिए, कोई 25 साल की उम्र में ₹500 की SIP शुरू करता है। दूसरा व्यक्ति सोचता रहता है कि अभी रकम कम है, बाद में निवेश करेंगे। कई बार यही देरी सबसे महंगी साबित होती है।

निवेश में बड़ी रकम से ज्यादा जरूरी है जल्दी शुरुआत करना। बाद में जब आय बढ़े, तो SIP की रकम भी बढ़ाई जा सकती है। सबसे मुश्किल काम लाखों रुपये निवेश करना नहीं होता। सबसे मुश्किल काम पहली ₹500 की SIP शुरू करना होता है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

10-10-10 SIP Rule: SIP से पैसे बनाने का दमदार फॉर्मूला, क्या ये आपके लिए भी करेगा काम? समझिए पूरा हिसाब

10-10-10 SIP Rule: अगर आप SIP में निवेश करते हैं, तो आपने 10-10-10 SIP Rule का नाम जरूर सुना होगा। इसे निवेश का आसान फॉर्मूला कहा जाता है। लेकिन यह कोई पक्का नियम नहीं है। यह सिर्फ एक तरीका है, जिससे आप लंबी अवधि का निवेश प्लान कर सकते हैं। इसमें दो बातें आपके हाथ में होती हैं, जबकि तीसरी पूरी तरह बाजार पर निर्भर करती है।

क्या है 10-10-10 SIP Rule?

इस फॉर्मूले में तीन बातें शामिल हैं। पहली, कम से कम 10 साल तक SIP चलाइए। दूसरी, हर साल अपनी SIP में 10% बढ़ोतरी कीजिए। तीसरी, लंबी अवधि की प्लानिंग करते समय 10% सालाना रिटर्न मानकर चलिए।

इसका मकसद सीधा है। जैसे-जैसे आपकी सैलरी या कमाई बढ़े, वैसे-वैसे निवेश भी बढ़ना चाहिए। इससे कंपाउंडिंग का फायदा और बड़ा हो सकता है।

10-10-10 SIP Rule से कितना पैसा बन सकता है?

मान लीजिए आप 5,000 रुपये महीने की SIP से शुरुआत करते हैं। हर साल SIP की रकम 10% बढ़ाते हैं और आपको औसतन 10% सालाना रिटर्न मिलता है। ऐसे में 10 साल में आपका कुल निवेश करीब 9.56 लाख रुपये होगा। वहीं, निवेश की अनुमानित वैल्यू बढ़कर करीब 15.2 लाख रुपये हो सकती है।

यानी कंपाउंडिंग की वजह से आपको करीब 5.7 लाख रुपये का संभावित फायदा मिल सकता है। हालांकि, यह सिर्फ एक अनुमान है। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

क्या हर साल 10% रिटर्न मिलेगा?

यहीं सबसे बड़ी बात है। 10% रिटर्न की कोई गारंटी नहीं होती। यह सिर्फ एक अनुमान है। शेयर बाजार हर साल एक जैसा प्रदर्शन नहीं करता। कभी रिटर्न ज्यादा होता है, तो कभी कम या निगेटिव भी हो सकता है।

हालांकि, एक्सपर्ट्स का कहना है कि लंबे समय में कई डायवर्सिफाइड इक्विटी म्यूचुअल फंड्स ने औसतन 10% से 12% सालाना रिटर्न दिया है। इसलिए फाइनेंशियल प्लानिंग के लिए 10% का अनुमान ठीक माना जाता है। लेकिन इसे पक्का रिटर्न मानना गलती होगी।

किन लोगों के लिए सही है?

यह तरीका उन लोगों के लिए ज्यादा अच्छा है, जिनकी कमाई हर साल बढ़ती है। हालांकि, हर साल SIP को ठीक 10% बढ़ाना जरूरी नहीं है। अगर आपकी सैलरी 6% बढ़ी है, तो SIP भी उतनी ही बढ़ा सकते हैं। अगर ज्यादा बढ़ी है, तो SIP भी ज्यादा बढ़ा सकते हैं। सबसे जरूरी बात यह है कि निवेश आपकी आय के साथ बढ़ता रहे।

बाजार गिर जाए तो क्या करें?

बाजार में गिरावट आते ही कई लोग SIP बंद कर देते हैं। एक्सपर्ट्स इसे बड़ी गलती मानते हैं। जब बाजार नीचे होता है, तो उसी रकम में ज्यादा यूनिट्स मिलती हैं। बाद में बाजार संभलने पर इसका फायदा मिल सकता है। अगर आपकी कमाई और वित्तीय लक्ष्य नहीं बदले हैं, तो सिर्फ बाजार गिरने की वजह से SIP रोकने की जरूरत नहीं होती।

निवेश शुरू करने से पहले क्या देखें?

किसी भी फॉर्मूले को आंख बंद करके अपनाना ठीक नहीं है। पहले इमरजेंसी फंड बनाइए। हेल्थ और लाइफ इंश्योरेंस जरूर रखिए। अगर कर्ज ज्यादा है, तो उसे भी कंट्रोल में लाइए। इसके बाद ही SIP बढ़ाने का फैसला करें। साथ ही समय-समय पर अपनी SIP की समीक्षा करते रहें, ताकि बदलती आय और जरूरतों के हिसाब से निवेश में बदलाव किया जा सके।

कुली के बेटे ने बना दी 4000 करोड़ रुपये की कंपनी, जानिए मुस्तफा की दिलचस्प कहानी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: 10 साल नहीं, 20 साल तक करें SIP… फर्क देखकर रह जाएंगे हैरान; समझिए पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹1,000, ₹5,000 या ₹10,000 की SIP करना आसान लगता है। मुश्किल तब होती है, जब उसे लंबे समय तक जारी रखना पड़ता है। कई लोग 8-10 साल निवेश करने के बाद सोचते हैं कि अब काफी पैसा बन गया होगा। लेकिन असली खेल उसके बाद शुरू होता है।

दरअसल, SIP में सिर्फ आपका पैसा काम नहीं करता। समय भी आपके लिए कमाई करता है। यही वजह है कि 20 साल की SIP का नतीजा, 10 साल की SIP से सिर्फ दोगुना नहीं होता। फर्क कई लाख रुपये तक पहुंच जाता है। आइए इसे आसान भाषा में समझते हैं।

12% रिटर्न मिले तो क्या होगा?

नीचे दिए गए आंकड़े इस आधार पर हैं कि आपने हर महीने तय रकम की SIP की और पूरे समय औसतन 12% सालाना रिटर्न मिला।

हर महीने SIP10 साल बाद फंड20 साल बाद फंड
₹1,000₹2.30 लाख₹9.99 लाख
₹5,000₹11.50 लाख₹49.95 लाख
₹10,000₹23.00 लाख₹99.90 लाख

नोट : ये रकम 12% रिटर्न पर अनुमानित हैं। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

10 साल में पैसा चार गुना?

पहली नजर में लगता है कि 20 साल, 10 साल से सिर्फ दोगुना है। इसलिए पैसा भी दोगुना होना चाहिए। लेकिन ऐसा नहीं होता। मान लीजिए आपने हर महीने ₹10,000 की SIP शुरू की। 10 साल में आपका कुल निवेश होगा ₹12 लाख। फंड बनेगा करीब ₹23 लाख।

अगर आप यही SIP 10 साल और जारी रखते हैं, तो कुल निवेश ₹24 लाख होगा। लेकिन फंड पहुंच जाएगा करीब ₹1 करोड़। यानी आपने निवेश तो सिर्फ ₹12 लाख और बढ़ाया, लेकिन फंड में करीब ₹77 लाख की बढ़ोतरी हो गई। यही कंपाउंडिंग का कमाल है।

आम के पेड़ से समझिए हिसाब

मान लीजिए आपने अपने घर के आंगन में आम का पौधा लगाया। पहले कुछ साल वह सिर्फ बढ़ता है। फल बहुत कम देता है। कई बार लगता है कि मेहनत बेकार गई।

लेकिन जब पेड़ बड़ा हो जाता है, तो हर मौसम में भरपूर आम देता है। तब समझ आता है कि असली फायदा इंतजार करने वालों को मिला। SIP भी बिल्कुल ऐसी ही है। शुरुआती साल तैयारी के होते हैं। बाद के साल कमाई के।

जल्दी SIP बंद करना गलती

बहुत से लोग 8-10 साल बाद घर, कार या दूसरी जरूरत के लिए SIP बंद कर देते हैं। उन्हें लगता है कि अच्छा-खासा पैसा मिल गया। लेकिन ऐसा करके वे कंपाउंडिंग के सबसे ताकतवर दौर से बाहर निकल जाते हैं।

आपको हमेशा याद रखना चाहिए कि कंपाउंडिंग शुरुआत में धीमी दिखती है। लेकिन समय के साथ उसकी रफ्तार तेजी से बढ़ती है।

अगर ₹5,000 की SIP करें तो?

₹5,000 महीने की SIP में 10 साल बाद करीब ₹11.50 लाख का फंड बन सकता है।

अगर यही निवेश 20 साल तक जारी रखें, तो फंड करीब ₹49.95 लाख तक पहुंच सकता है। यानी सिर्फ समय बढ़ाने से फंड में करीब ₹38 लाख का अतिरिक्त इजाफा हो सकता है।

छोटी SIP से भी बड़ा फंड

कई लोग सोचते हैं कि ₹1,000 या ₹2,000 की SIP से क्या होगा।

लेकिन ₹1,000 महीने की SIP भी 20 साल में करीब ₹10 लाख तक पहुंच सकती है, अगर औसतन 12% सालाना रिटर्न मिले। यह रकम बच्चों की पढ़ाई, बाइक, कार की डाउन पेमेंट या किसी दूसरे बड़े लक्ष्य में अच्छी मदद कर सकती है।

निवेशकों के लिए क्या सबक है

SIP में सबसे बड़ी ताकत रकम नहीं, बल्कि समय होता है। अगर आप जल्दी शुरुआत करते हैं और बीच में निवेश नहीं रोकते, तो कंपाउंडिंग धीरे-धीरे आपके हक में काम करने लगती है।

इसलिए अगर आपकी SIP चल रही है और कोई बड़ी मजबूरी नहीं है, तो उसे 10 साल पर रोकने की बजाय 20 साल या उससे भी ज्यादा समय तक जारी रखने पर विचार करें। कई बार अतिरिक्त 10 साल ही आपके फंड को लाखों से करोड़ तक पहुंचाने का रास्ता बना देते हैं।

Market Correction vs SIP: मार्केट क्रैश का इंतजार पड़ सकता है भारी! जानें क्यों एक्सपर्ट्स दे रहे हैं हर महीने SIP की सलाह

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।