Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

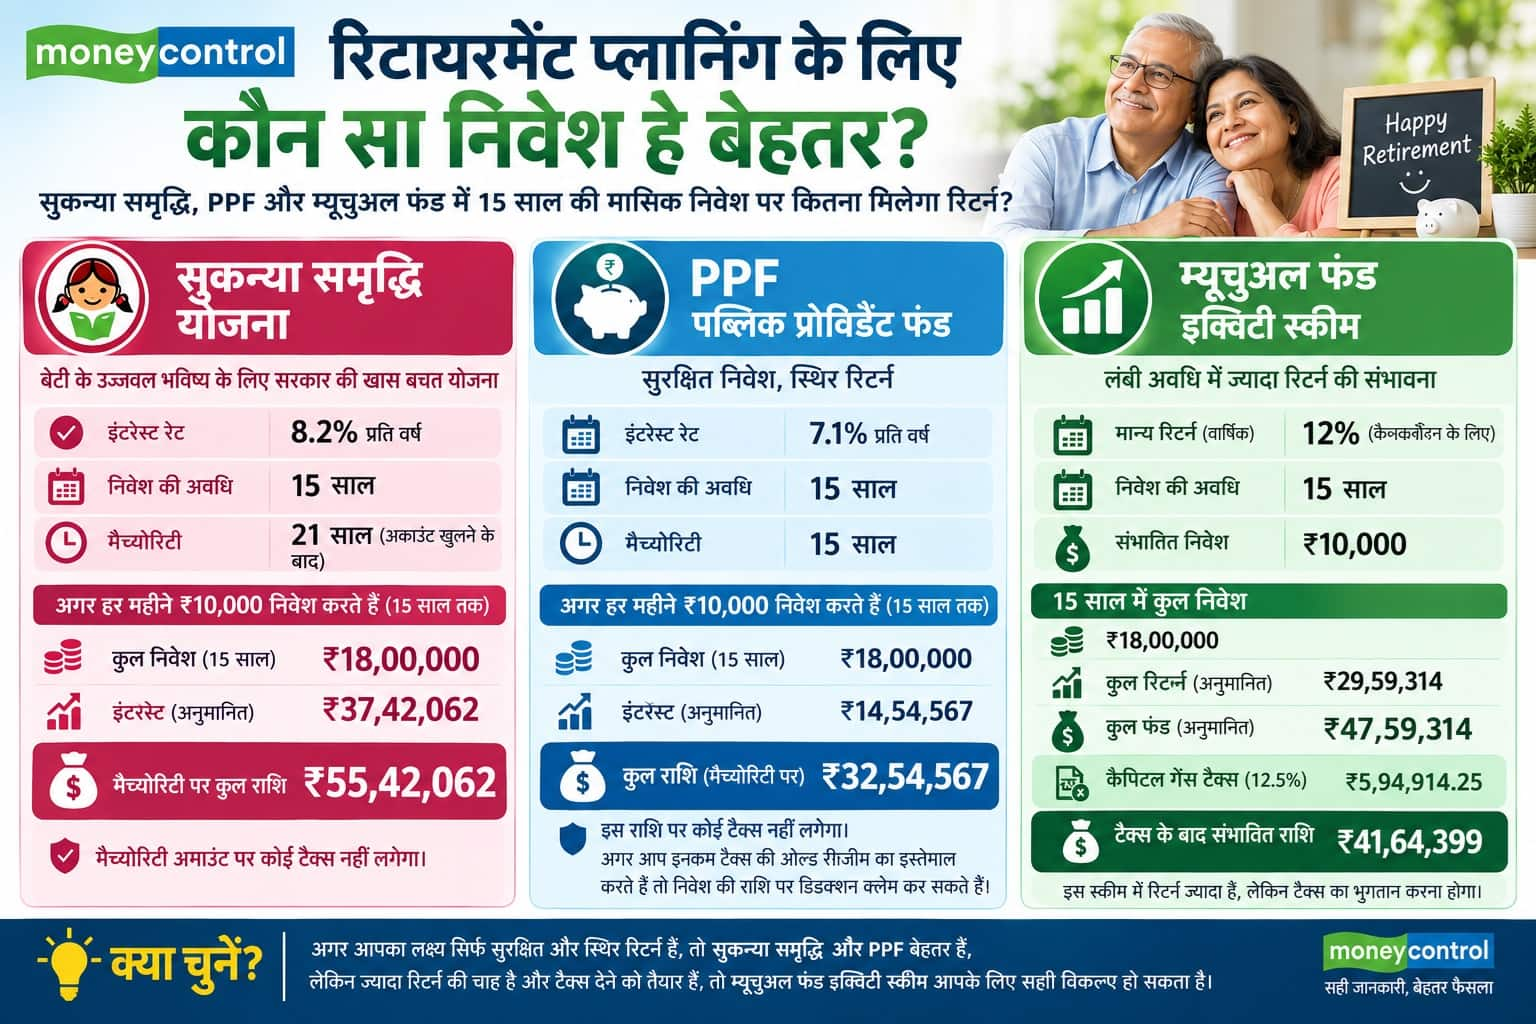
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।
CJP के ‘जंतर-मंतर 2.0’ प्रदर्शन से पहले दिल्ली में बड़ी कार्रवाई, 500 से ज्यादा लोग हिरासत में

दिल्ली पुलिस ने शनिवार को जंतर-मंतर पर ‘कॉकरोच जनता पार्टी’ (CJP) के प्रस्तावित विरोध प्रदर्शन में शामिल होने के लिए अलग-अलग राज्यों से राजधानी आए 500 से ज्यादा लोगों को हिरासत में लिया है। यह कार्रवाई प्रदर्शन से पहले दिल्ली में बढ़ाई गई सुरक्षा के बीच की गई है। यह प्रदर्शन मुख्य चुनाव आयुक्त ज्ञानेश कुमार के इस्तीफे की मांग के लिए बुलाया गया है, जिन पर मतदाता सूची के ‘विशेष गहन संशोधन’ (SIR) से जुड़े आरोप लगे हैं।

न्यूज एजेंसी ANI के मुताबिक, प्रस्तावित विरोध प्रदर्शन को देखते हुए दिल्ली में 35,000 से ज्यादा पुलिस और अर्धसैनिक बलों के जवानों को तैनात किया गया है। प्रशासन ने यह कदम बिना अनुमति भीड़ जुटने से रोकने और राजधानी में कानून-व्यवस्था बनाए रखने के लिए उठाया है।

इस तैनाती में सेंट्रल आर्म्ड पुलिस फोर्सेज (CAPF) की 120 से ज्यादा कंपनियां शामिल हैं, जिनके जवानों को अहम चौराहों, ट्रांसपोर्ट हब और दूसरी संवेदनशील जगहों पर तैनात किया गया है।

इसके अलावा, निगरानी को मजबूत करने के लिए नई दिल्ली जिले को 20 जोन में बांटा गया है, जिसमें जॉइंट कमिश्नर, डिप्टी कमिश्नर और एडिशनल डिप्टी कमिश्नर को सुपरविजन की जिम्मेदारी सौंपी गई है। अलग-अलग यूनिट के हेड स्पेशल कमिश्नर भी सुरक्षा इंतजामों की देखरेख कर रहे हैं।

वहीं, सुरक्षा व्यवस्था को और मजबूत करने के लिए उत्तर प्रदेश और हरियाणा से महिला पुलिसकर्मियों को भी दिल्ली बुलाया गया है। इसके अलावा, किसी भी तरह की गड़बड़ी से निपटने की तैयारी जांचने के लिए मॉक ड्रिल भी की गई है।

ANI के अनुसार, पुलिस टीमों को निर्देश दिया गया है कि वे किसी भी जगह पर बिना इजाजत प्रदर्शन करने की कोशिश करने वाले किसी भी व्यक्ति को हिरासत में लें।

प्रदर्शन के दौरान तैनात केंद्रीय सशस्त्र पुलिस बल (CAPF) के जवानों को हथियार साथ न रखने के निर्देश दिए गए हैं। वहीं, दिल्ली पुलिस के जवान लाठी और डंडे लेकर तैनात रह सकते हैं। पुलिस अधिकारियों को प्रदर्शनकारियों के साथ बहस करने से भी बचने की सलाह दी गई है। इसकी एक वजह यह चिंता है कि पुलिस और प्रदर्शनकारियों के बीच बातचीत या बहस के वीडियो सोशल मीडिया पर वायरल हो सकते हैं।

सुरक्षा के लिए बॉडी कैमरे, ड्रोन और फेस रिकग्निशन सिस्टम तैनात

सुरक्षा इंतजामों में टेक्नोलॉजी को शामिल किया गया है। पुलिस हालात पर नजर रखने के लिए रिकॉर्डिंग डिवाइस का इस्तेमाल कर रही है और हवा व छतों से निगरानी कर रही है।

विरोध-प्रदर्शन की ड्यूटी पर तैनात पुलिसकर्मी अपनी यूनिफॉर्म पर बॉडी कैमरे पहने हुए हैं। ये डिवाइस कम रोशनी में भी फुटेज रिकॉर्ड कर सकते हैं, जिससे पुलिस अधिकारियों और प्रदर्शनकारियों के बीच हुई बातचीत का रिकॉर्ड रखने में मदद मिलती है।

एक पुलिस अधिकारी ने बताया कि अगर बदसलूकी के आरोप लगते हैं, तो ये रिकॉर्डिंग सच का पता लगाने में मदद कर सकती हैं।

पुलिसकर्मी ने कहा, “ये बॉडी कैमरे हमारी और दूसरों की सुरक्षा के लिए हैं। बदसलूकी की स्थिति में दिल्ली पुलिस पर आरोप लगाए जाते हैं। इसलिए, ये बॉडी कैमरे साबित करेंगे कि हमने किसी के साथ कुछ किया या नहीं। यह सब कुछ रिकॉर्ड करेगा…”

ANI के अनुसार, सुरक्षा योजना में सेंट्रल दिल्ली में फेशियल रिकग्निशन सिस्टम, अतिरिक्त CCTV कैमरे, ड्रोन और छतों पर तैनात स्पॉटर्स भी शामिल हैं।

इसके अलावा, पुलिस सोशल मीडिया पर भी नजर रख रही है। प्रस्तावित प्रदर्शन से जुड़ी ऑनलाइन गतिविधियों की जांच की जा रही है। रिपोर्ट के मुताबिक, 200 से ज्यादा कंटेंट क्रिएटर्स भी पुलिस की निगरानी में हैं। अधिकारी ऐसे पोस्ट और मैसेज की जांच कर रहे हैं, जिनके जरिए लोगों को प्रदर्शन में शामिल होने के लिए जुटाने की कोशिश की जा सकती है।

यह भी पढ़ें: Agniveer Retirement Benefits: अग्निवीरों का पहला बैच इस दिन होगा रिटायर, 10 लाख रुपये और सरकारी नौकरी में आरक्षण के साथ जानिए मिलेंगी क्या सुविधाएं

JEE Main 2027 Eligibility Criteria: 12वीं के बाद जेईई मेन करने जा रहे हैं, तो पहले करें एलिजिबिलिटी क्राइटेरिया और ड्रॉप ईयर नियम की जानकारी

JEE Main 2027 Eligibility Criteria: जेईई मेन 2027 की तैयारी कर रहे परीक्षार्थियों के लिए फॉर्म आदि से जुड़ी औपचारिकताओं की शुरुआत जनवरी 2027 से होगी। लेकिन इससे पहले परीक्षार्थियों के लिए देश के प्रतिष्ठि इंजीनियरिंग कॉलेजों में प्रवेश का दरवाजा खोलने वाले इस परीक्षा से जुड़े कुछ बेहद जरूरी नियमों को जान लेना चाहिए। इनमें एलिजिबिलिटी क्राइटेरिया, ड्रॉप ईयर और उम्र सीमा का नियम शामिल है। इस साल जेईई मेन सेशन 1 की परीक्षा 22 जनवरी 2027 से आयोजित की जाएगी। हालांकि, अभी एनटीए ने इसके लिए पंजीकरण की तारीख घोषित नहीं की है। अगर आप जॉइंट एंट्रेंस एग्जामिनेशन (JEE) मेन की तैयारी कर रहे हैं, तो अप्लाई करने से पहले इस पेज पर अपनी क्लास 12 पासिंग ईयर, ड्रॉप ईयर एलिजिबिलिटी और एडमिशन की जरूरतें चेक कर लें।

जेईई मेन 2027 के लिए कौन अप्लाई कर सकता है?

जिन छात्रों ने 2025 या 2026 में कक्षा 12 या उसके बराबर की परीक्षा पास की है और जो छात्र 2027 में अपनी कक्षा 12 की परीक्षा दे रहे हैं, वे जेईई मेन 2027 में शामिल होने के योग्य होंगे। योग्यता शर्तों के अनुसार, जिन कैंडिडेट्स ने 2024 या उससे पहले 12वीं कक्षा पास की है, वे 2027 की परीक्षा के लिए योग्य नहीं होंगे।

हालांकि, छात्रों को ध्यान रखना चाहिए कि जेईई मेन में शामिल होने की योग्यता और किसी खास कॉलेज में प्रवेश पाने की योग्यता दो अलग-अलग चीजें हैं। कैंडिडेट्स को अपने चुने हुए इंस्टिट्यूशन द्वारा तय एकेडमिक और सब्जेक्ट की शर्तों को भी पूरा करना होगा।

जेईई मेन 2027 ड्रॉप ईयर रूल्स

जिन छात्रों का 12वीं कक्षा के बाद ड्रॉप-ईयर है और वे 2025 या 2026 में अपनी क्वालिफाइंग परीक्षा पास करते हैं, वे जेईई मेन 2027 दे सकते हैं। उदाहरण के लिए, जो लोग 2025 में कक्षा 12 पास कर चुके हैं और इंजीनियरिंग प्रवेश परीक्षा की तैयारी के लिए एक साल का ब्रेक लेते हैं, वे 2027 में परीक्षा दे सकते हैं। 2026 में पास होने वाले परीक्षार्थी भी आवेदन करने के लिए योग्य हैं।

जेईई मेन 2027 उम्र सीमा

योग्यता नियमों के अनुसार, जेईई मेन देने के लिए कोई एज लिमिट नहीं है। लेकिन परीक्षार्थियों को उन संस्थानों की प्रवेश जरूरतों को पूरा करना होगा जिनमें वे प्रवेश लेना चाहते हैं।

क्या आईआईटी उम्मीदवारों को जेईई मेन 2027 देना चाहिए?

आईआईटी में प्रवेश के इच्छुक छात्रों को जेईई एडवांस्ड देने के लिए जेईई मेन क्वालिफाई करना होगा। जेईई मेन, एनआईटी, आईआईआईटी और दूसरे हिस्सा लेने वाले इंजीनियरिंग कॉलेजों में सीटों के लिए कॉम्पिटिशन में भी मदद करता है। परीक्षार्थियों को सलाह दी जाती है कि किसी भी कन्फ्यूजन से बचने के लिए आवेदन करने से पहले एनटीए की आधिकारिक वेबसाइट पर ताजा योग्यता मानदंड, परीक्षा कार्यक्रम और प्रवेश के नियम चेक कर लें।

Agniveer Retirement Benefits: अग्निवीरों का पहला बैच इस दिन होगा रिटायर, 10 लाख रुपये और सरकारी नौकरी में आरक्षण के साथ जानिए मिलेंगी क्या सुविधाएं

Agniveer Retirement Benefits: अग्निवीरों का पहला बैच इस दिन होगा रिटायर, 10 लाख रुपये और सरकारी नौकरी में आरक्षण के साथ जानिए मिलेंगी क्या सुविधाएं

Agniveer Retirement Benefits: देश की तीनों सेनाओं में अग्निपथ योजना के तहत अग्निवीरों की भर्ती 4 साल पहले हुई थी। इस योजना के तहत भर्ती अग्निवीरों का पहला बैच भारतीय नौसेना में चार साल की सेवा पूरी करके 21 नवंबर 2026 को रिटायर होने जा रहा है। यह ऐतिहासिक पल होने के साथ ही बेहद अहम भी होगा, क्योंकि अब सभी का ध्यान सेना से सेवा निवृत्त होने वाले इन युवाओं के भविष्य पर होगा। सरकार ने इनके पुनर्वास और भविष्य को सुरक्षित करने के लिए क्या पुख्ता इंतजाम किए हैं।

अग्निपथ योजना के तहत देश की सेनाओं में 4 साल पहले अग्निवीरों की भर्ती के समय देशभर में इसको लेकर भारी चर्चा और बहस छिड़ी थी। भारतीय नौसेना से अग्निवीरों का पहला बैच 21 नवंबर 2026 को 4 साल की सेवा पूरी करके रिटायर होगा। अग्निपथ योजना के तहत लगभग 75% अग्निवीर सेवा मुक्त हो जाएंगे। बेहतरीन प्रदर्शन करने वाले 25% युवाओं को सेना में स्थायी (Permanent) कर लिया जाएगा। खबर है कि तीनों सेनाएं रिटेंशन रेट को बढ़ाने पर विचार कर रही हैं। इस संबंध में सरकार को नया प्रस्ताव भेजने की तैयारी है।

सेवा पूरी होने पर अग्निवीरों को मिलेंगी ये सुविधाएं

सेवा निधि पैकेज : रिटायर हो रहे हर अग्निवीर को एकमुश्त लगभग 10.04 लाख रुपये का सेवा निधि पैकेज मिलेगा. यह रकम टैक्स-फ्री होगी। इसमें युवा का अपना योगदान, सरकार का बराबर का हिस्सा और उस पर मिलने वाला ब्याज शामिल होता है।

जीवन बीमा कवर : सेवा काल के दौरान अग्निवीरों को 48 लाख रुपये का बीमा कवर मिलता है। यह उनके और उनके परिवार के लिए बड़ा सुरक्षा कवच साबित होगा।

स्किल सर्टिफिकेट : रिटायर होने वाले अग्निवीरों को स्किल सर्टिफिकेट (कौशल प्रमाण पत्र) दिया जाता है। इससे उन्हें आगे प्राइवेट या सरकारी नौकरी में इंटरव्यू के दौरान प्राथमिकता मिल सकेगी। हालांकि, इन्हें ग्रेच्युटी, पेंशन या मेडिकल और कैंटीन की आजीवन सुविधाएं नहीं मिलेंगी।

रिटायर अग्निवीरों के भविष्य के लिए सरकार का प्लान

सरकार के साथ कई मंत्रालय सेवानिवृत्त होने वाले अग्निवीरों का सुरक्षित भविष्य सुनिश्चित करने के लिए कई विकल्प तैयार किए हैं। आइए जानें :

अर्धसैनिक बलों (CAPF) में 50% आरक्षण : बीएसएफ, सीआरपीएफ, सीआईएसएफ, आईटीबीपी और असम राइफल्स जैसी सुरक्षा बलों में कॉन्स्टेबल (जनरल ड्यूटी) और राइफलमैन के पदों पर पूर्व अग्निवीरों के लिए 50 फीसदी सीटें आरक्षित कर दी गई हैं। इनके लिए ‘पूर्व-अग्निवीर’ नाम से नई कैटेगरी भी बनाई गई है।

गृह मंत्रालय का नया पोर्टल : पूर्व अग्निवीरों को कॉरपोरेट और सरकारी सेक्टर में आसानी से एडजस्ट करने के लिए गृह मंत्रालय विशेष पोर्टल तैयार कर रहा है। इसके जरिए इन्हें नौकरी के ढेरों विकल्प मिलेंगे।

राज्य सरकारों का कोटा और आयु में छूट : उत्तर प्रदेश, उत्तराखंड, हरियाणा, राजस्थान और मध्य प्रदेश समेत कई राज्यों की सरकारों ने पुलिस और अन्य विभागों में पूर्व अग्निवीरों के लिए 10 से 20 प्रतिशत तक पद रिजर्व किए हैं। साथ ही, आयु सीमा में 3 से 5 साल तक की छूट का ऐलान भी किया गया है, जिससे ये युवा आसानी से सरकारी नौकरी पा सकें।

फिजिकल और लिखित परीक्षा से छूट : इन सुरक्षा बलों में भर्ती के दौरान पूर्व अग्निवीरों को फिजिकल स्टैंडर्ड टेस्ट (PST), फिजिकल एफिशिएंसी टेस्ट (PET) और लिखित परीक्षा से छूट दी जाएगी।

Shardiya Navratri 2026 Muhurat: कल गज वाहन पर वैधृति योग और चित्रा नक्षत्र में होगा मां दुर्गा का आगमन, जानें कलश स्थापना का मुहूर्त

Retirement Planning: ₹50000 मंथली सिप से बन जाएगा 8 करोड़ रुपये का रिटायरमेंट फंड, जानिए कैसे

रिटायरमेंट प्लानिंग के बारे में लोगों के मन में कई तरह के सवाल चलते रहते हैं। इसमें से एक सवाल है कि 35 साल का एक व्यक्ति जिसकी मंथली सैलरी 2 लाख रुपये है क्या वह मंथली 50,000 रुपये के निवेश से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार कर सकता है?

रिटायरमेंट फंड का टारगेट और मंथली इनवेस्टमेंट की जानकारी अहम

मनीकंट्रोल ने बजाज कैपिटल के ज्वाइंट चेयरमैन एवं एमडी संजीव बजाज से इस सवाल का जवाब पूछा। उन्होंने कहा कि इस मामले में दो चीजें बिल्कुल साफ हैं। पहला, व्यक्ति कितना बड़ा रिटायरमेंट फंड जुटाना चाहता है। दूसरा, वह मंथली कितना इनवेस्ट कर सकता है। अब यह देखना है कि क्या इन दोनों इनपुट्स से टारगेट हासिल किया जा सकता है।

35 साल की उम्र में निवेश शुरू करने पर मिलेगा 25 साल का वक्त

मान लीजिए आप हर महीने 50,000 रुपये का निवेश तब तक करते हैं, जब तक आपकी उम्र 60 साल की नहीं हो जाती। इसका मतलब है कि अगर 35 साल की उम्र में आप निवेश शुरू करते हैं तो आपके पास निवेश के लिए करीब 25 साल का समय होगा। रिटायरमेंट फंड मार्केट के रिटर्न पर निर्भर करेगा।

सालाना रिटर्न के हिसाब से रिटायरमेंट फंड का आकार बदल जाएगा

अब हम तीन तरह की स्थितियों को लेकर चलते हैं। पहले में हम सालाना रिटर्न अगर 8 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड करीब 4.6 करोड़ रुपये का होगा। अगर हम सालाना रिटर्न 10 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड 6.2 करोड़ रुपये का होगा। 12 फीसदी रिटर्न पर यह करीब 8.5 करोड़ रुपये होगा।

रिटायरमेंट फंड पर इनफ्लेशन के पड़ने वाले असर का ध्यान रखना होगा

इसका मतलब है कि कैलकुलेशन के आधार पर अलग-अलग रिटर्न के हिसाब से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार हो सकता है। लेकिन, अब एक बड़ा सवाल है कि आज से 25 साल बाद 5-8 करोड़ रुपये की असल वैल्यू कितनी रह जाएगी? अगर हम 6 फीसदी इनफ्लेशन मान लें तो 25 साल बाद 5 करोड़ रुपये की परचेंजिंग पावर करीब 1.2 करोड़ रुपये रह जाएगी।

इनफ्लेशन की वजह से लंबी अवधि में धीरे-धीरे घटती जाती है पैसे की वैल्यू

8 करोड़ रुपये की परचेंजिंग पावर 1.9 करोड़ रुपये रह जाएगी। इसका मतलब है कि 25 साल बाद हम 8 करोड़ रुपये से उतनी चीजें खरीद पाएंगे जितनी आज हम 1.9 करोड़ रुपये से खरीद सकते हैं। इसलिए रिटायरमेंट प्लानिंग करने में अपने लाइफ स्टाइल को ध्यान में रखना बहुत जरूरी है।

धीरे-धीरे सिप के अमाउंट को बढ़ाने पर लंबी अवधि में बड़ा फर्क पड़ता है

रिटायरमेंट प्लानिंग में धीरे-धीरे सिप के अमाउंट को बढ़ाने से बड़ा फर्क पड़ता है। अगर आप आज 35 साल की उम्र में हर महीने 50,000 रुपये से निवेश शुरू करते हैं तो पूरे करियर के दौरान आपका मंथली निवेश सिर्फ 50,000 नहीं रहेगा। इनकम बढ़ने के साथ आप अपना मंथली इनवेस्टमेंट बढा सकते हैं। अगर हर साल आप इसे 10 फीसदी बढ़ाते हैं तो काफी ज्यादा फर्क देखने को मिलेगा।

इनवेस्टमेंट में डायवर्सिफिकेशन का भी ध्यान रखना सबसे जरूरी

जब आप लंबी अवधि का निवेश करते हैं तो आप शेयरों से जुड़े इनवेस्टमेंट ऑप्शंस में निवेश के बारे में सोच सकते हैं। लेकिन, इसमें डायवर्सिफिकेशन का ध्यान रखना जरूरी है। आपकी रिटायरमेंट प्लानिंग में ईपीएफ या एनपीएस का कंट्रिब्यूशन शामिल हो सकता है। जैसे-जैसे आप रिटायरमेंट की तरफ बढ़ते हैं आपका फोकस वेल्थ क्रिएशन की जगह वेल्थ प्रोटेक्शन पर होना चाहिए।

यह भी पढ़ें: Sukanya Samriddhi Yojana Calculator: मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

निवेश के दौरान इन तीन चीजों का भी जरूर रखें ध्यान 

इस दौरान आपको हेल्थ इंश्योरेंस, टर्म इंश्योरेंस और इमर्जेंसी फंड को भी बनाए रखना होगा। इसका फायदा यह है कि किसी अनहोनी की स्थिति में आपके इनवेस्टमेंट पर खराब असर नहीं पड़ेगा। साथ ही आपको अपने इनवेस्टमेंट प्लान को साल में एक बार रिव्यू करना होगा। जरूरत पड़ने पर आप इस प्लान में बदलाव कर सकते है। इस तरह से आप अपने लिए एक बड़ा रिटायरमेंट फंड तैयार कर सकते हैं।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

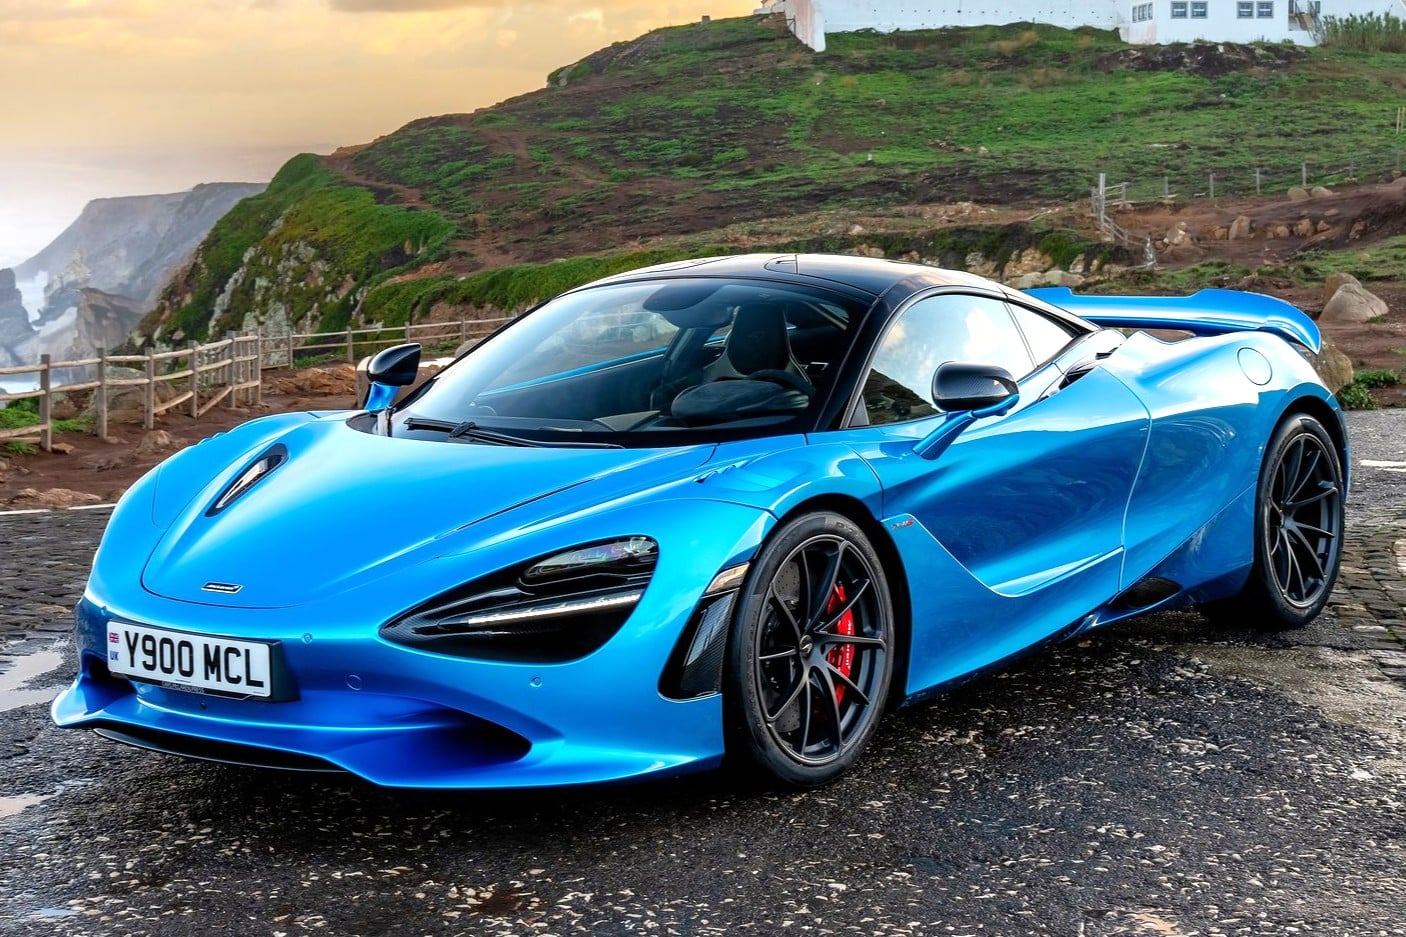
McLaren 750S production to end in 2027, final orders now being accepted

McLaren 750S production to end in 2027, final orders now being accepted
McLaren 750S production to end in 2027

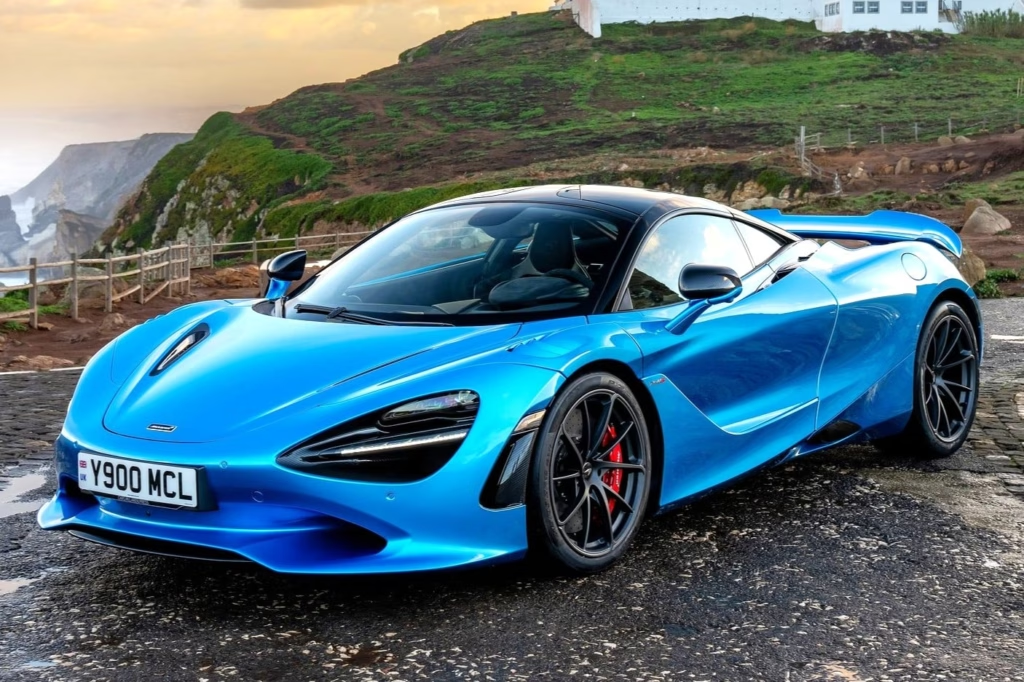
The sun will soon set on the McLaren 750S, as the British marque has confirmed that it will end production of the mid-engined V8 supercar in 2027. Final orders are therefore being accepted for the 750S, with McLaren gearing up to overhaul its model range and expand into new segments from next year. The 750S is available in India in both Coupe and Spider body styles, priced at Rs 4.94 crore and Rs 5.46 crore (before options), respectively.

Launched in 2023 as a heavily updated version of the 720S, the 750S is McLaren’s flagship series-production offering. It is powered by a 4.0-litre twin-turbo V8 that belts out 750hp and 800Nm, paired with a 7-speed dual-clutch automatic sending power to the rear wheels. The 750S Coupe also has a relatively light kerb weight of 1,389kg (Spider is 49kg heavier), which means its power-to-weight ratio is an impressive 540hp/tonne. 0-100kph comes up in a brisk 2.8 seconds (claimed), and the top speed is 332kph.

McLaren prepares for a fresh model line-up

The 750S’s retirement is part of a wider shake-up for McLaren. Recently, McLaren revealed a new logo (pictured) and confirmed the development of its first SUV, which is expected to rival the likes of the Lamborghini Urus SE, Aston Martin DBX and Ferrari Purosangue. The SUV will use a hybrid powertrain and arrive as the first front-engined McLaren road car. McLaren will also build new engines and gearboxes in-house for the first time, and to support these development efforts, the carmaker is setting up a new factory in the UK.

Additionally, McLaren is planning to discontinue the Artura and GTS by 2028. Since the 750S, Artura and GTS are the only series-produced McLaren models currently on offer, the carmaker will likely have a completely new line-up by the end of this decade.

Virat Kohli को Premanand Maharaj के Ashram जाने के मिले 5 करोड़? सामने आया बड़ा सच

Premanand Maharaj ashram controversy

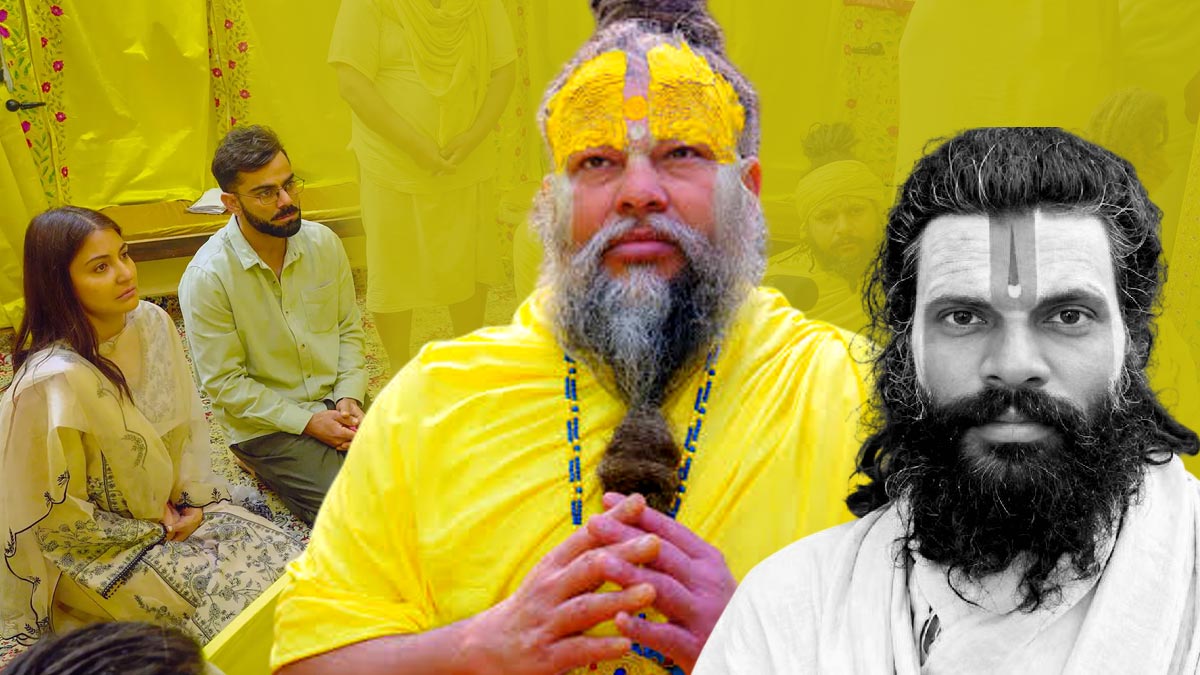
पूर्व भारतीय कप्तान Virat Kohli को लेकर सोशल मीडिया पर एक दावा तेजी से वायरल हो रहा है कि उन्हें Vrindavan स्थित Premanand Maharaj के Ashram जाने के लिए 5 करोड़ रुपए दिए गए थे। अब Kohli की टीम ने इस दावे को पूरी तरह खारिज कर दिया है।


 Team Virat Kohli ने क्या कहा?


Virat Kohli के spokesperson ने बयान जारी कर आरोप को “completely false, baseless and factually incorrect” बताया। उन्होंने स्पष्ट किया कि Kohli Premanand Maharaj से मिलने उनके प्रति अपनी व्यक्तिगत आस्था और श्रद्धा के चलते जाते हैं।


Spokesperson ने मीडिया से भी अपील की कि किसी भी ऐसे दावे को आगे बढ़ाने या प्रकाशित करने से पहले उसकी पूरी तरह fact-checking की जाए और जिम्मेदारी से रिपोर्ट किया जाए।


कहां से आया 5 करोड़ का दावा?


यह आरोप Dinesh Sharma उर्फ ‘Falahari Maharaj’ की ओर से सामने आया था। वह Shri Krishna Janmabhoomi Sangharsh Nyas के अध्यक्ष हैं। रिपोर्ट्स के मुताबिक, उन्होंने Uttar Pradesh के मुख्यमंत्री Yogi Adityanath को लिखे एक पत्र में दावा किया था कि Rajasthan की एक private company ने Virat Kohli को Premanand Maharaj के Ashram तक लाने के लिए 5 करोड़ रुपए खर्च किए।


हालांकि, इस दावे की स्वतंत्र रूप से पुष्टि नहीं हुई है। Kohli को इस यात्रा के लिए भुगतान किए जाने से जुड़ा कोई verified payment record, contract या अन्य सार्वजनिक प्रमाण सामने नहीं आया है।


 Virat Kohli और Anushka Sharma कई बार मिल चुके हैं


Virat Kohli और उनकी पत्नी Anushka Sharma की Premanand Maharaj से मुलाकात पहले भी कई बार हो चुकी है। दोनों जनवरी 2023 में अपनी बेटी Vamika के साथ पहली बार Vrindavan Ashram पहुंचे थे। इसके बाद 2025 में भी दोनों ने Premanand Maharaj से मुलाकात की थी।


Kohli के Test cricket से retirement के बाद हुई एक मुलाकात में Premanand Maharaj ने उन्हें जीवन और सफलता को लेकर संदेश भी दिया था। उन्होंने Kohli को अपने काम को सेवा की तरह देखने, विनम्र रहने और ईश्वर के प्रति आस्था बनाए रखने की सलाह दी थी।


Cricket में भी जारी है Kohli का जलवा


Cricket की बात करें तो Virat Kohli ने हाल ही में West Indies के खिलाफ तीन मैचों की ODI series से वापसी की। पहले मैच में उन्होंने नाबाद 139 रन की शानदार पारी खेली और 15,000 ODI runs पूरे करने वाले दुनिया के दूसरे बल्लेबाज बने।


यह उपलब्धि हासिल करने वाले वह Sachin Tendulkar के बाद दूसरे बल्लेबाज हैं। पूरी series में Kohli ने 168 रन बनाए। अब उनकी नजर India के अगले ODI assignments और 2027 ODI World Cup पर है।


2026 F1: Verstappen wins chaotic Bahrain GP in Malaysia

2026 F1: Verstappen wins chaotic Bahrain GP in Malaysia
Max Verstappen F1 Bahrain GP in Malaysia

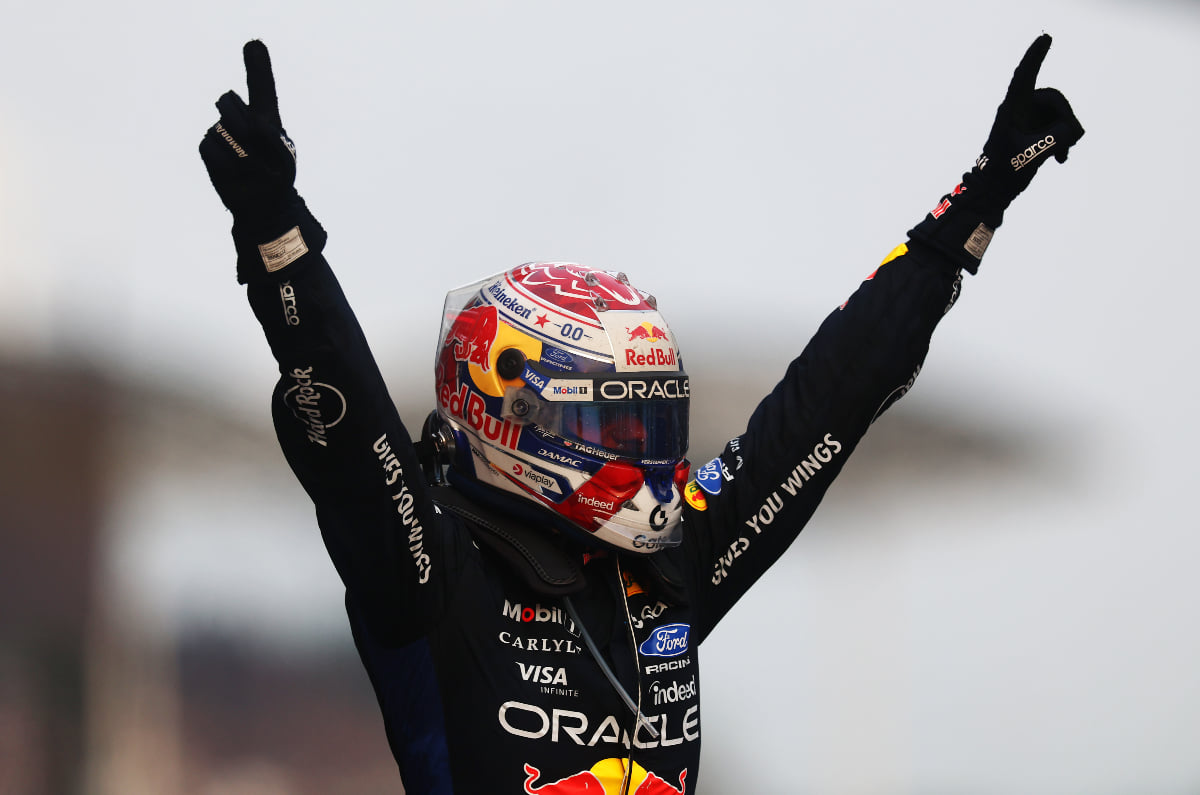
Max Verstappen converted pole position into victory at the Bahrain GP in Malaysia. F1’s first race at Sepang in nine years got off to a chaotic start when it started raining an hour before the start. This, followed by an aborted start procedure after multiple cars stopped on track due to a software issue, resulted in the race staring an hour and a half late. 

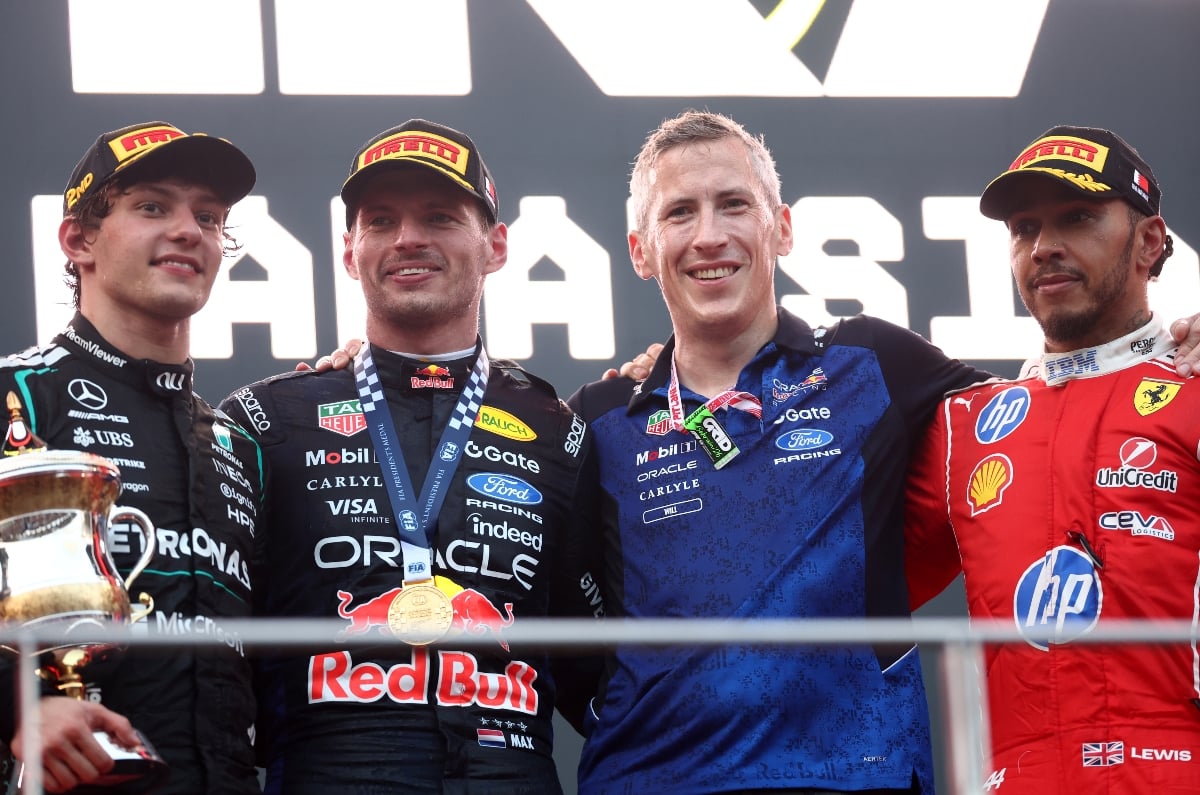
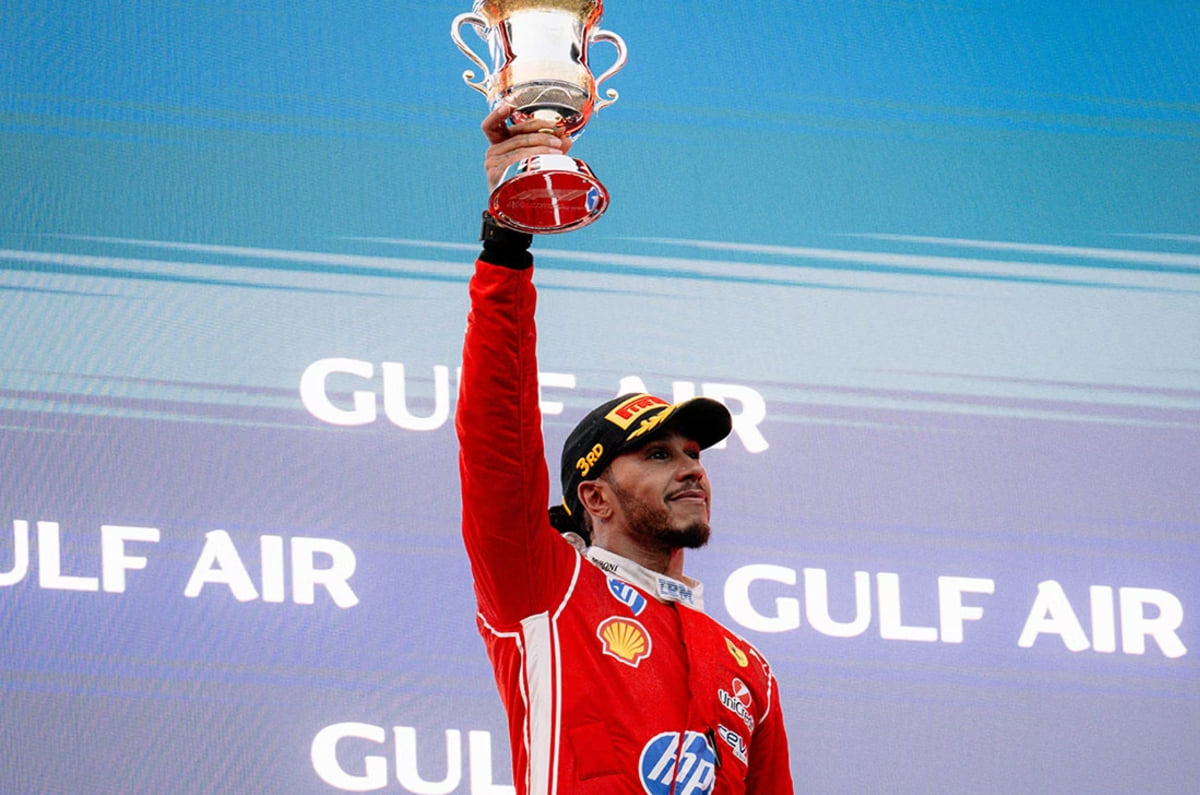
Behind Verstappen, Kimi Antonelli held on to second place to further extend his title lead as his Mercedes teammate George Russell retired with just a handful of laps to go. Despite dropping down the order in the early stages, Lewis Hamilton pulled off an incredible recovery to make it to the podium.

  1. Verstappen wins, 2.307 sec ahead of Antonelli
  2. Antonelli extends title lead by 84 points after Russell’s retirement

Verstappen wins in Malaysia; Russell retires

F1 Bahrain GP in Malaysia podium

Verstappen initially dropped behind Antonelli and Russell when the race finally got underway. But the four-time world champion eventually reclaimed the lead and controlled the pace out at front from there on. He defended that lead through a Virtual Safety Car and even a full Safety Car period to secure his and Red Bull Racing’s first win of the season.

“What an incredible result! The race was not made easy for us with all the decisions we had to make and then the Safety Car at the end on top of everything. But we made all the right calls with the tyres, kept our cool, and it all paid off,” said Verstappen.

Antonelli finished 2.307 seconds behind in second place. His teammate Russell was on course to finish third, but with just a few laps to go, he was forced to stop due to a PU issue. This comes as a major hit to Russell’s championship chances, with the gap to leader Antonelli now standing at 84 points – that’s more than three race wins.

Ferrari recovers from early setback 

Hamilton F1 Bahrain GP Malaysia

Ferrari fumbled strategy, with Hamilton and Leclerc starting the race on soft tyres. With the track still wet, both drivers dropped down the order. While Leclerc pitted early to switch to intermediate tyres, Hamilton – who was now down in P17 – stayed on the softs. He eventually   made the tyres work, though, as the track started drying.

Russell’s retirement helped the Brit finish P3. “Sepang is always a great track to race on, but today is definitely one of the most memorable. It was a really demanding race and not an easy one to manage from the start, but the team did a fantastic job staying calm and executing well after a difficult opening phase,” said Hamilton.

“We found ourselves on the back foot very early on with the tyre choice, yet everyone stayed focused and kept pushing. We didn’t give up despite a big gap building straight away, and step by step we managed to fight our way back into contention and keep the pressure on until the flag. To finish on the podium after the way the race began feels really satisfying and is a great reward for the hard work, determination and resilience everyone showed today.”

Leclerc finished behind in him fourth place, handing Ferrari a strong points haul. McLaren’s Oscar Piastri crossed the line P6, followed by Racing Bulls’ Liam Lawson and Aston Martin’s Fernando Alonso. Lando Norris, in the second McLaren car, ended up P9 after losing control behind the Safety Car. Racing Bulls’ Arvid Linblad completed the top 10.

Next up on the F1 calendar is the Singapore GP on October 9-11.

2026 Bahrain GP in Malaysia results

Pos

Driver

Team

1

Max Verstappen

Red Bull Racing

2

Kimi Antonelli

Mercedes

3

Lewis Hamilton

Ferrari

4

Charles Leclerc

Ferrari

5

Isack Hadjar

Red Bull Racing

6

Oscar Piastri

McLaren

7

Liam Lawson

Racing Bulls

8

Fernando Alonso

Aston Martin

9

Lando Norris

McLaren

10

Arvid Lindblad

Racing Bulls

11

Nico Hulkenberg

Audi

12

Lance Stroll

Aston Martin

13

Franco Colapinto

Alpine

14

Oliver Bearman

Haas

15

Esteban Ocon

Haas

16

Pierre Gasly

Alpine

17

Carlos Sainz

Williams

18

Gabriel Bortoleto

Audi

19

Sergio Perez

Cadillac

20

George Russell

Mercedes

DNF

Alex Albon

Williams

DNF

Valtteri Bottas

Cadillac

FD Interest Calculator: ₹1 लाख की FD 10 साल बाद कितनी होगी? समझिए ब्याज का पूरा हिसाब

FD Interest Calculator: अगर आपके पास ₹1 लाख की एकमुश्त रकम है और आप इसे 10 साल के लिए निवेश करना चाहते हैं, तो FD एक विकल्प हो सकता है। खासकर, शेयर बाजार में भारी उतार-चढ़ाव को देखते हुए। हालांकि, FD में सिर्फ ब्याज दर देखना काफी नहीं है। यह भी समझना जरूरी है कि ब्याज कैसे जुड़ता है और 10 साल में आपकी रकम कितनी हो सकती है।

मान लीजिए आपको 10 साल की FD पर 7% सालाना ब्याज मिलता है। अगर यह क्युमुलेटिव FD है और ब्याज को FD में ही जुड़ने दिया जाता है, तो कंपाउंडिंग का फायदा मिलता है। इस स्थिति में ₹1 लाख की रकम 10 साल बाद करीब ₹2 लाख हो सकती है।

अलग-अलग ब्याज दर पर कितना पैसा बनेगा?

10 साल की अवधि और तिमाही कंपाउंडिंग मानें, तो अलग-अलग ब्याज दर पर ₹1 लाख की रकम लगभग इतनी हो सकती है:

सालाना ब्याज10 साल बाद रकमकुल ब्याज
6%₹1.81 लाख₹81,400
7%₹1.91 लाख₹90,600
7%₹2.00 लाख₹1.00 लाख
7.50%₹2.10 लाख₹1.10 लाख
8%₹2.21 लाख₹1.21 लाख

इस कैलकुलेशन से पता चलता है कि लंबी अवधि में ब्याज दर का छोटा अंतर भी रकम पर असर डालता है। उदाहरण के लिए, 6% की जगह 8% ब्याज मिलने पर 10 साल बाद रकम करीब ₹39,400 ज्यादा हो सकती है।

कंपाउंडिंग का क्या फायदा है?

क्युमुलेटिव FD में ब्याज नियमित तौर पर आपके खाते में नहीं आता। वह FD में जुड़ता रहता है। इसके बाद अगले चक्र का ब्याज मूल रकम के साथ जुड़ी ब्याज की रकम पर भी मिलता है।

यही कंपाउंडिंग है। लंबी अवधि में इसका असर ज्यादा साफ दिखाई देता है। इसलिए FD चुनते समय सिर्फ शुरुआती ब्याज दर नहीं, बल्कि ब्याज के भुगतान और कंपाउंडिंग के तरीके को भी देखना चाहिए।

हर महीने ब्याज चाहिए तो?

अगर आपका मकसद हर महीने इनकम लेना है, तो मंथली इंटरेस्ट पेआउट वाली FD अलग विकल्प है। इसमें ब्याज नियमित तौर पर आपके बैंक खाते में आ सकता है।

इस स्थिति में ब्याज FD में वापस नहीं जुड़ता। इसलिए 10 साल बाद मिलने वाली मैच्योरिटी रकम क्युमुलेटिव FD से अलग होगी। बदले में आपको निवेश के दौरान नियमित ब्याज मिलता रहेगा।

10 साल की FD करने से पहले ये बातें देखें

लंबी अवधि की FD करते समय ब्याज दर के साथ कुछ दूसरी शर्तें भी देखनी चाहिए। FD क्युमुलेटिव है या मंथली पेआउट वाली, समय से पहले निकालने पर क्या नियम हैं और प्रीमैच्योर क्लोजर पर कितना ब्याज मिलेगा, इन बातों का असर आपके रिटर्न पर पड़ सकता है।

FD से मिलने वाला ब्याज टैक्स के दायरे में आता है। इस पर आपके इनकम स्लैब के हिसाब से टैक्स लग सकता है। इस बात का भी ध्यान रखना चाहिए।

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Silver Price: सोने-चांदी का चढ़ा भाव, अमेरिकी जॉब्स डेटा से रेट हाइक की चिंता घटी

Gold Silver Price: अमेरिका में सितंबर का जॉब्स डेटा उम्मीद से कमजोर रहा। इसके बाद सोने में शुक्रवार को 1% से ज्यादा तेजी आई। कमजोर रोजगार आंकड़ों से इस महीने अमेरिकी फेडरल रिजर्व के रेट बढ़ाने की चिंता कम हुई है। हालांकि, मजबूत डॉलर और ऊंची ट्रेजरी यील्ड अभी भी सोने पर दबाव बना रही हैं।

1% से ज्यादा चढ़ा सोना

शुक्रवार को स्पॉट गोल्ड 1.1% बढ़कर 4,223.49 डॉलर प्रति औंस पर पहुंच गया। अमेरिकी गोल्ड फ्यूचर्स भी 1.2% चढ़कर 4,254.10 डॉलर प्रति औंस हो गया।

हालांकि, पूरे हफ्ते की बात करें तो सोना अभी करीब 1.5% नीचे है। यानी शुक्रवार की तेजी के बावजूद साप्ताहिक नुकसान की भरपाई नहीं हो पाई है।

सितंबर में सिर्फ 29,000 नौकरियां बढ़ीं

अमेरिका में सितंबर के दौरान नॉन-फार्म पेरोल में सिर्फ 29,000 की बढ़ोतरी हुई। अगस्त के आंकड़े को भी घटाकर 1.33 लाख कर दिया गया है।

रॉयटर्स के सर्वे में अर्थशास्त्रियों ने सितंबर में 90,000 नई नौकरियां जुड़ने का अनुमान लगाया था। यानी असल आंकड़ा अनुमान से काफी कम रहा।

फेड की रेट हाइक की उम्मीद घटी

कमजोर जॉब्स डेटा के बाद अक्टूबर में अमेरिकी फेड की ब्याज दर बढ़ने की संभावना भी कम हो गई है। CME FedWatch Tool के मुताबिक, अब ट्रेडर्स रेट हाइक की सिर्फ 14% संभावना देख रहे हैं।

जॉब्स डेटा से पहले यह संभावना 28% थी। हफ्ते की शुरुआत में तो यह करीब 70% थी। रेट हाइक की उम्मीद घटने से डॉलर थोड़ा कमजोर हुआ और सोने को सहारा मिला।

Marex के एनालिस्ट एडवर्ड मेयर ने कहा कि ब्याज दर बढ़ने की उम्मीद कम होने से डॉलर पर दबाव आया। इसका फायदा सोने को मिला। उन्होंने यह भी कहा कि सोने में पहले काफी बिकवाली हो चुकी थी, इसलिए इसमें उछाल आना स्वाभाविक था।

फिर भी सोने पर दबाव क्यों?

सोने के लिए अमेरिकी ट्रेजरी यील्ड अभी बड़ी चिंता है। 10 साल और 30 साल की अमेरिकी ट्रेजरी यील्ड गुरुवार को 2002 के बाद सबसे ऊंचे स्तर पर पहुंच गई थी।

ऊंची यील्ड आमतौर पर सोने के लिए चुनौती होती है। इसकी वजह यह है कि सोने से ब्याज नहीं मिलता। ऐसे में बॉन्ड यील्ड बढ़ने पर निवेशकों के लिए सोने की आकर्षकता कम हो सकती है।

युद्ध शुरू होने के बाद 20% गिरा सोना

फरवरी के अंत में अमेरिका-इजरायल और ईरान के बीच युद्ध शुरू होने के बाद से सोना करीब 20% गिर चुका है। युद्ध के कारण महंगाई बढ़ने की चिंता ने अमेरिकी ब्याज दरों को लंबे समय तक ऊंचा रखने की उम्मीद बढ़ाई थी।

हालिया महंगाई के आंकड़े भी उम्मीद से नरम रहे हैं। इसके अलावा, कम से कम दो बड़े फेड अधिकारियों ने अक्टूबर में एक और रेट हाइक का विरोध किया है। इससे बाजार में रेट को स्थिर रखने की उम्मीद बढ़ी है।

आगे क्या देखना होगा?

Bybit के चीफ मार्केट एनालिस्ट हान टैन के मुताबिक, सोने में आगे भी तेजी की गुंजाइश हो सकती है। इसके लिए अमेरिकी ट्रेजरी यील्ड का अपने ऊंचे स्तर पर पहुंचना अहम होगा।

दूसरी ओर, Marex के एडवर्ड मेयर ने कहा कि सोने का चार्ट अभी कमजोर दिख रहा है। अगर ब्याज दरों का चक्र फिर ऊपर जाता है, तो सोने में और गिरावट आ सकती है।

चांदी भी 2% चढ़ी

सोने के साथ दूसरे कीमती मेटल्स में भी शुक्रवार को तेजी रही। स्पॉट सिल्वर 2% बढ़कर 62.07 डॉलर प्रति औंस हो गया।

प्लैटिनम 1% चढ़कर 1,740.53 डॉलर और पैलेडियम 2.2% बढ़कर 1,197.47 डॉलर प्रति औंस पर पहुंच गया। हालांकि, ये तीनों मेटल्स भी इस हफ्ते अब तक गिरावट में हैं।

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन