Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50,000 चाहिए, तो सिर्फ आज की जरूरत देखकर निवेश करना काफी नहीं है। आज के ₹50,000 की कीमत 20-30 साल बाद उतनी नहीं रहेगी। महंगाई धीरे-धीरे आपके खर्च को बढ़ाती रहेगी।

इसे आसान तरीके से समझते हैं। मान लीजिए आपकी उम्र 30 साल है और आप 60 की उम्र में रिटायर होना चाहते हैं। आज आपका महीने का खर्च ₹50,000 है। अगर अगले 30 साल तक औसत महंगाई 6% रहती है, तो 60 की उम्र में इसी खर्च के लिए करीब ₹2.87 लाख महीने चाहिए होंगे।

यानी रिटायरमेंट के लिए आपका लक्ष्य आज के ₹50,000 नहीं, बल्कि भविष्य का खर्च होना चाहिए। इसी आधार पर रिटायरमेंट फंड तैयार करना होगा।

रिटायरमेंट के लिए कितना पैसा चाहिए?

मान लेते हैं कि 60 की उम्र में रिटायर होने के बाद आपको करीब 30 साल तक इस पैसे से खर्च चलाना है। साथ ही निवेश से औसतन 8% सालाना रिटर्न मिलता है और महंगाई 6% रहती है। इस हिसाब से आपको करीब ₹7.4 करोड़ चाहिए होगा। इससे रिटायरमेंट के बाद बढ़ते खर्च को लंबे समय तक संभालने की गुंजाइश बनती है।

अगर आपको रिटायरमेंट के बाद पैसा 25 साल तक चाहिए, तो यह जरूरत करीब ₹6.4 करोड़ रह सकती है। यानी रिटायरमेंट की अवधि बढ़ने के साथ जरूरी कॉर्पस भी बढ़ता है।

₹7.4 करोड़ का फंड कैसे तैयार करें?

अब सवाल है कि 30 साल में ₹7.4 करोड़ कैसे जमा होंगे। इसके लिए SIP एक तरीका हो सकता है।

अगर औसतन 12% सालाना रिटर्न मानें, तो 30 साल तक करीब ₹21,200 महीने की SIP से ₹7.4 करोड़ के आसपास का कॉर्पस बन सकता है। हालांकि, SIP मार्केट से जुड़ा निवेश है, तो रिटर्न कम या ज्यादा हो सकता है।

अनुमानित सालाना रिटर्न
30 साल तक मासिक SIP

8%करीब ₹52,500
10%करीब ₹32,700
12%करीब ₹21,200

पैसा कहां निवेश करें?

30 साल का समय है, तो रिटायरमेंट के लिए सिर्फ एक ही निवेश विकल्प पर निर्भर रहने की जरूरत नहीं है। इक्विटी म्यूचुअल फंड, EPF, NPS और डेट निवेश जैसे विकल्पों को अपनी जरूरत और जोखिम क्षमता के हिसाब से पोर्टफोलियो में शामिल किया जा सकता है।

लंबी अवधि में इक्विटी म्यूचुअल फंड कॉर्पस बढ़ाने में मदद कर सकते हैं। वहीं EPF और NPS रिटायरमेंट के लिए अलग आधार तैयार कर सकते हैं। डेट वाले निवेश पोर्टफोलियो के अपेक्षाकृत स्थिर हिस्से के लिए इस्तेमाल किए जा सकते हैं।

कितना पैसा कहां लगाना है, इसका कोई एक फॉर्मूला नहीं है। 30 साल की उम्र में जोखिम लेने की क्षमता और रिटायरमेंट के ठीक पहले की स्थिति अलग हो सकती है। इसलिए समय के साथ निवेश का तरीका भी बदलना पड़ सकता है।

रिटायरमेंट से 5 साल पहले क्या करें?

रिटायरमेंट के करीब पहुंचने पर पूरा पैसा ज्यादा उतार-चढ़ाव वाले निवेश में रखना जोखिम बढ़ा सकता है। मान लीजिए रिटायरमेंट से ठीक पहले शेयर बाजार में बड़ी गिरावट आ गई। उसी समय अगर आपको खर्च के लिए निवेश बेचना पड़ा, तो कॉर्पस पर ज्यादा दबाव पड़ सकता है।

इसलिए रिटायरमेंट के करीब आने पर अगले कुछ साल के खर्च के लिए कम जोखिम वाले और आसानी से उपलब्ध निवेशों में पर्याप्त रकम रखने पर विचार किया जा सकता है। इससे बाजार में गिरावट के दौरान तुरंत इक्विटी बेचने की जरूरत कम हो सकती है।

इस बात पर भी गौर करना जरूरी

अगर आपके पास EPF, NPS, पेंशन, किराये की इनकम या कोई दूसरी नियमित कमाई है, तो पूरा ₹7.4 करोड़ का कॉर्पस अकेले आपको तैयार नहीं करना होगा। दूसरी इनकम से रिटायरमेंट के बाद होने वाले खर्च का कुछ हिस्सा पूरा हो सकता है।

वहीं, मेडिकल खर्च और लंबी रिटायरमेंट को भी ध्यान में रखना जरूरी है। इसलिए सिर्फ एक लक्ष्य बनाकर निवेश शुरू करना काफी नहीं है। हर कुछ साल में अपनी इनकम, खर्च, महंगाई और निवेश की समीक्षा करते रहना चाहिए।

Personal Loan EMI: पर्सनल लोन जल्दी खत्म करके ब्याज का पैसा बचाना चाहते हैं? ये 5 तरीके मदद करेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

NPS Post Retirement Growth & PFRDA Rules: नेशनल पेंशन सिस्टम (NPS) को लेकर ज्यादातर लोग सोचते हैं कि 60 साल की उम्र होते ही सारा पैसा निकालकर खाते को बंद कर देना चाहिए। हालांकि, पेंशन फंड रेगुलेटर(PFRDA) का नियम कुछ अलग ही सुविधा देता है। अगर आप रिटायरमेंट के तुरंत बाद पूरा पैसा नहीं निकालते हैं, तो आपका फंड 60 की उम्र के बाद भी बाजार में निवेशित रहकर बंपर रिटर्न देता रहता है।

PFRDA के ‘डेफरमेंट’ और ‘सिस्टमैटिक लंपसम विड्रॉल’ जैसे विकल्पों का इस्तेमाल करके पेंशनभोगी 75 साल की उम्र तक अपने NPS कॉर्पस पर शानदार कंपाउंडिंग का लाभ उठा सकते हैं।

60 की उम्र के बाद कैसे बढ़ता है NPS का पैसा?

रिटायरमेंट के समय सब्सक्राइबर के पास अपने कुल कॉर्पस को संभालने के दो ऐसे विकल्प होते हैं, जो उनके पैसे को लगातार बढ़ाना जारी रखते हैं:

1. निकासी टालने की सुविधा(डेफरमेंट): आप अपने एनपीएस खाते की लंपसम निकासी या एन्युटी खरीद को 75 साल की उम्र तक टाल सकते हैं। जब तक आपका पैसा एनपीएस खाते में रहेगा, वह इक्विटी (E) और कॉर्पोरेट/गवर्नमेंट बॉन्ड्स (C & G) में निवेशित रहेगा और उस पर सालाना 8% से 12% तक का मार्केट-लिंक्ड रिटर्न मिलता रहेगा।

2. सिस्टमैटिक लंपसम विड्रॉल (चरणबद्ध निकासी): PFRDA का यह नियम आपको एक साथ 60% लंपसम निकालने के बजाय उसे मासिक, तिमाही, छमाही या सालाना आधार पर किश्तों में निकालने की छूट देता है। जो रकम आपके खाते में बची रहेगी, उस पर लगातार ब्याज और ग्रोथ मिलती रहेगी।

Bank Open Sunday: कल रविवार को भी खुलेंगे बैंक! जानिए RBI ने क्यों जारी किया ये बड़ा आदेश

तुरंत पैसा निकालने पर क्यों होता है भारी नुकसान?

अगर कोई सब्सक्राइबर 60 की उम्र में हड़बड़ी में अपना 60% लंपसम फंड निकालकर बैंक सेविंग्स अकाउंट या साधारण बैंक एफडी में रख देता है, तो उसे दो बड़े नुकसान होते हैं:

कम ब्याज दर: बैंक एफडी आमतौर पर 6.5% से 7.5% के बीच ब्याज देती हैं, जबकि एनपीएस के लॉन्ग-टर्म पोर्टफोलियो में 9% से 11% तक की ग्रोथ की संभावना बनी रहती है।

टैक्स की मार: एनपीएस से निकाला गया 60% लंपसम पैसा पूरी तरह टैक्स-फ्री होता है, लेकिन जब आप उस पैसे को एफडी में जमा करते हैं, तो उससे मिलने वाला ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स योग्य हो जाता है।

रिटायरमेंट के बाद PFRDA के नियम से कितना बढ़ सकता है आपका फंड?

मान लीजिए 60 वर्ष की उम्र में आपका कुल NPS कॉर्पस ₹1 करोड़ है:

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

रिटायरमेंट पर NPS सब्सक्राइबर ध्यान रखें ये 3 बातें

 1. कम से कम 40% एन्युटी खरीदना जरूरी: नियमों के अनुसार, कुल कॉर्पस का कम से कम 40% हिस्सा एन्युटी खरीदने में जाता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।

2. 75 साल तक खाता चालू रखने की छूट: आप 75 वर्ष की आयु तक कभी भी अपना लंपसम हिस्सा निकाल सकते हैं या पेंशन शुरू करवा सकते हैं।

3. नॉमिनेशन अपडेट रखें: रिटायरमेंट के समय अपने खाते में सही नॉमिनी और बैंक खाते की जानकारी अपडेट रखें ताकि SLW या पेंशन किश्तें बिना रुके सीधे खाते में आ सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

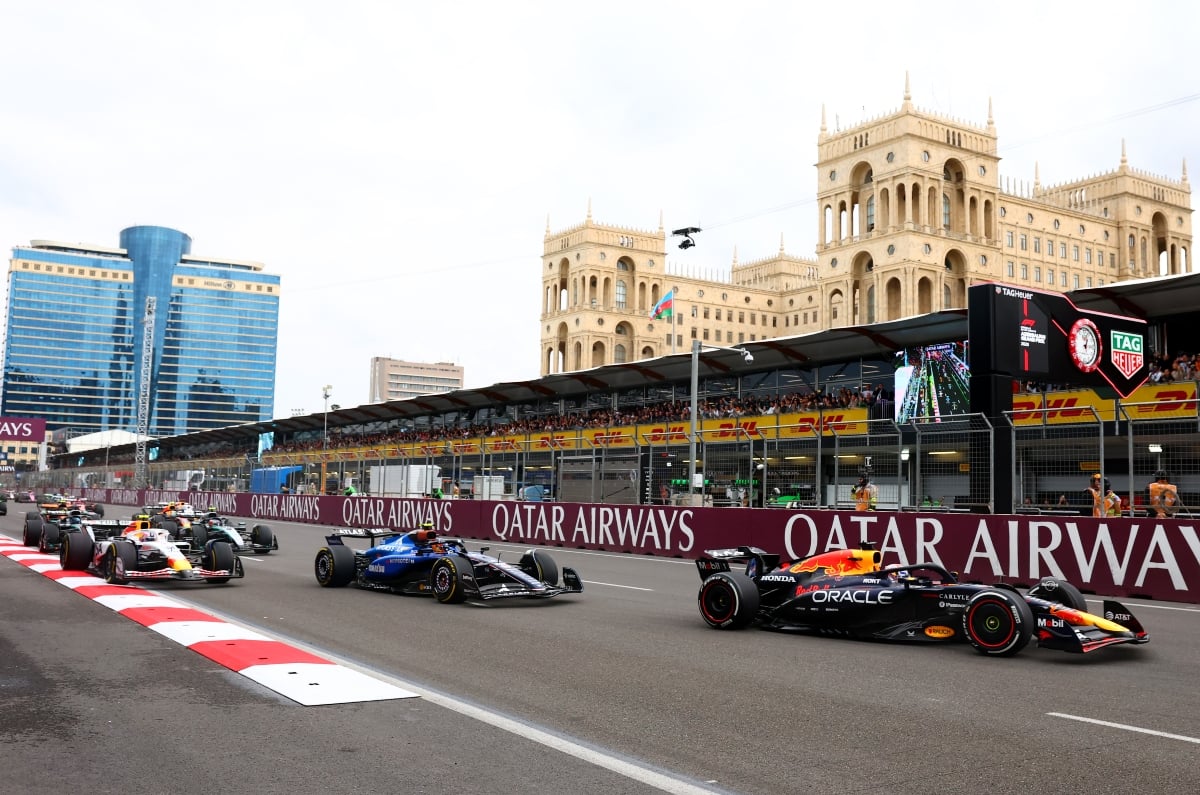
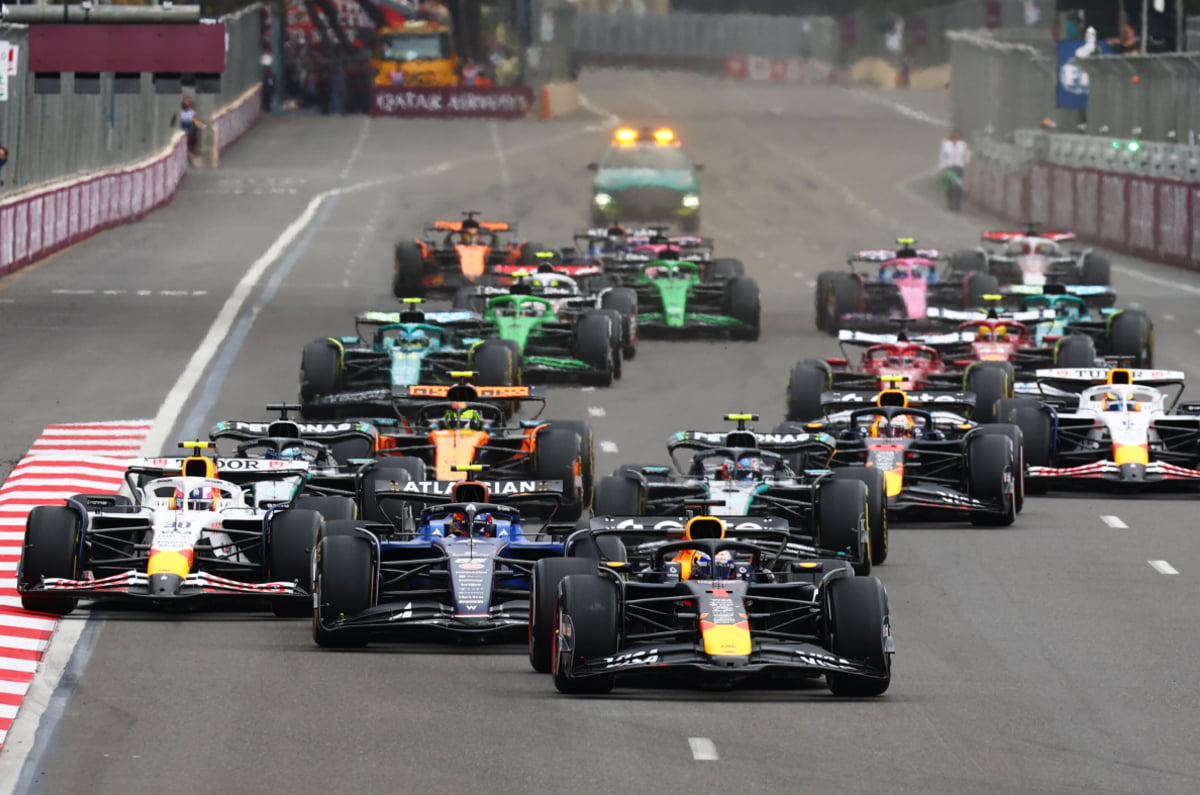
2026 F1 Azerbaijan GP schedule, India timings

2026 F1 Azerbaijan GP schedule, India timings
F1 Azerbaijan GP schedule

F1 heads to Azerbaijan for Round 15 of the 2026 world championship. Action at the Baku City Circuit will take place a day early, which means the race itself will be held on Saturday instead of Sunday. The venue will also host a new format for F2 this week, which will feature race races.

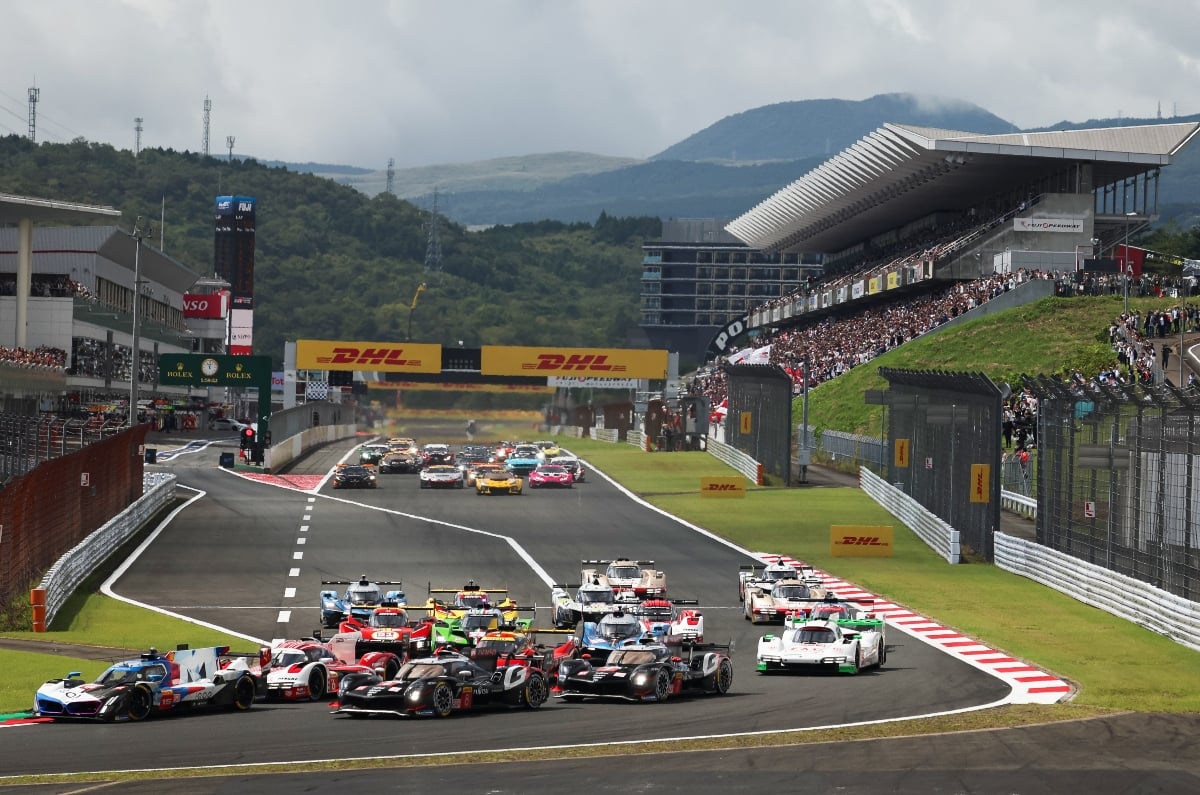
Over in the World Endurance Championship, the title battle will continue at the iconic Fuji Speedway. Here is your complete guide on when and where to tune in from India:

F1 Azerbaijan GP schedule

F1 Baku schedule IST

The Azerbaijan GP kicks off F1’s flyaway triple-header, with the next stops at Malaysia and Singapore. The race will be held a day earlier this year to accommodate Azerbaijan’s annual Remembrance Day on Sunday, September 27. This means the practice sessions will run on Thursday, followed by qualifying on Friday and the race on Saturday.

After picking up his eighth win of the season at Madrid, Kimi Antonelli has now extended his championship lead to 81 points over his Mercedes teammate George Russell. Despite his Spanish GP retirement, Lewis Hamilton holds on to P3 overall, but Lando Norris has chipped away at Hamilton’s advantage and is now just five points behind.

Azerbaijan will see Isack Hadjar making his racing return as well. The Red Bull driver fractured his wrist while training during the summer break and was forced to miss the last three rounds as a result. It’s also going to be a crucial race for Williams, with the team bringing a long-awaited upgrade package to Baku. 

F1 Azerbaijan GP: Where to watch?

All F1 Azerbaijan GP races will be streamed live on the FanCode and F1 TV apps.

2026 F1 Azerbaijan GP schedule IST

Date

Day

Session

Time

September 24

Thursday

FP1

2pm

September 24

Thursday

FP2

5:30pm

September 25

Friday

FP3

2pm

September 25

Friday

Qualifying

5:30pm

September 26

Saturday

Race

4:30pm

F2 Azerbaijan GP schedule

F1 Azerbaijan GP schedule IST

Formula 2 will run an action-packed new schedule at Azerbaijan, featuring two Qualifying sessions, one Sprint Race and two Feature Races.

The top two contenders for this year’s F2 title – Nikola Tsolov and Rafael Camara – are separated by just seven points. Gabriele Mini, meanwhile, is 24 points behind Tsolov, which places him within a race victory of the lead. India’s Kush Maini is eighth overall, just two points behind Joshua Durksen.

F2 Azerbaijan GP: Where to watch?

All F2 Azerbaijan GP races will be streamed live on the FanCode and F1 TV apps.

2026 F2 Azerbaijan GP schedule IST

Date

Day

Session

Time

September 24

Thursday

Practice

11:30am

September 24

Thursday

Qualifying 1

3:30pm

September 24

Thursday

Qualifying 2

4pm

September 25

Friday

Sprint Race

9:45am

September 25

Friday

Feature Race 1

3:45pm

September 26

Saturday

Race

12:30pm

WEC 6 Hours of Fuji

WEC Fuji schedule IST

Toyota missed out on victory last time out at COTA after suffering a hydraulic issue barely 10 minutes from the end. The #50 Ferrari ended up winning the race, setting the stage for a three-way title battle.

Heading into the 6 Hours of Fuji, Toyota still holds the overall lead in the teams’ championship, but BMW us just nine points behind.The Japanese carmaker will be looking to bounce back at its home race, where it also boasts an impressive track record with nine previous wins. Ferrari, meanwhile, has gained some ground and is now 26 points off the lead in third place.

WEC 6 Hours of Fuji: Where to watch?

All sessions for the 6 Hours of Fuji will be streamed live on FIAWEC+. The single-round pass costs 9.99 euros (approximately Rs 1,100), while the annual pass costs 49.99 euros (around Rs 5,500). Fans in India can also catch limited coverage on Eurosport.

WEC 6H Fuji schedule IST

Date

Day

Session

Time

September 25

Friday

FP1

6:45am

September 25

Friday

FP2

11am

September 26

Saturday

FP3

6am

September 26

Saturday

Qualifying (LMGT3)

10:30am

September 26

Saturday

Qualifying (Hypercar)

11:10am

September 26

Saturday

Race

7:30am

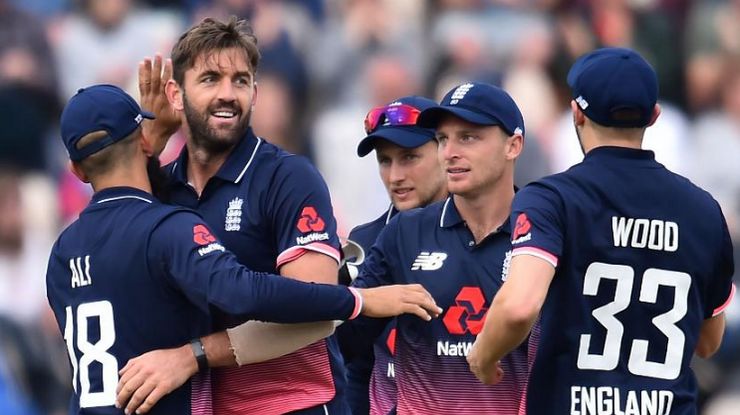
इंग्लैंड के एक्सप्रेस गेंदबाज मार्क वुड ने चोटों से परेशान होकर कहा क्रिकेट को अलविदा

इंग्लैंड के मार्क वुड ने लंबे समय तक चोटों से जूझने के बाद 36 साल की उम्र में अंतरराष्ट्रीय क्रिकेट से संन्यास ले लिया है। अपने अंतरराष्ट्रीय करियर के 146 मैचों में उन्होंने कुल 253 विकेट झटके, जिसमें 38 टेस्ट में 30.79 की औसत से लिए 119 विकेट शामिल हैं। वुड की पहचान इंग्लैंड के सबसे तेज़ गेंदबाज़ों में होती है। वह 2015 की ऐशेज़, 2019 के वनडे विश्व कप और 2022 के टी 20 विश्व कप का ख़िताब जीतने वाली इंग्लैंड टीम के अहम सदस्य रहे हैं।

2025 चैंपियंस ट्रॉफ़ी में घुटने की चोट के बाद से वुड ने केवल एक ही मुक़ाबला खेला था, जो पिछले ऑस्ट्रेलियाई दौरे पर ऐशेज़ सीरीज़ का पहला टेस्ट था। मैदान से दूर रहने के दौरान उन्होंने कॉमेंट्री और ब्रॉडकास्टिंग में भी अपनी अलग पहचान बनाई। वुड ने मंगलवार सुबह संन्यास का ऐलान किया और इसके तुरंत बाद वह अपने घरेलू मैदान डरहम (रिवरसाइड) में इंग्लैंड-श्रीलंका वनडे के प्रसारण से जुड़ गए।

वुड डरहम के लिए टी 20 ब्लास्ट और दुनिया भर की टी 20 लीग में खेलना जारी रखेंगे। इसके साथ ही वह मीडिया में काम करेंगे। साथ ही उन्होंने लेवल-3 कोचिंग का कोर्स भी पूरा कर लिया है। इंग्लैंड क्रिकेट बोर्ड (ईसीबी) ने साफ़ कर दिया था कि 2023 में मिला उनका तीन साल का केंद्रीय अनुबंध आगे नहीं बढ़ाया जाएगा, जिसके बाद उन्होंने संन्यास का यह फ़ैसला लिया।

स्काई स्पोर्ट्स से बात करते हुए वुड ने बताया कि लगातार चोटों से जूझते हुए वह मानसिक और शारीरिक रूप से थक चुके थे। वुड ने कहा, “पर्थ में नवंबर में खेले गए अपने आख़िरी मैच के बाद लंबा वक़्त बीत गया है। तक़रीबन डेढ़ साल से चोटों से लड़ते हुए मुझे एहसास हुआ कि अब मैं दोबारा उस रफ़्तार और स्तर पर गेंदबाज़ी नहीं कर पाऊंगा। मेरा अनुबंध सितंबर में ख़त्म हो रहा है और मुझे लगा कि हटने का यही सही समय है। मैं कभी इंग्लैंड छोड़ना नहीं चाहता था, लेकिन नए युवा गेंदबाज़ बेहतरीन काम कर रहे हैं। अब चर्चा उन खिलाड़ियों की होनी चाहिए जिन्हें नया कॉन्ट्रैक्ट मिलना है। अब मैं अपनी ज़िंदगी के अगले पड़ाव पर ध्यान लगा सकता हूं।”

वुड ने 2015 में अंतरराष्ट्रीय डेब्यू किया और अपनी तेज़ रफ़्तार व मैदान पर मज़ाकिया अंदाज़ के चलते जल्द ही फ़ैंस के चहेते बन गए। उसी साल ट्रेंट ब्रिज टेस्ट में नाथन लियोन को आउट कर उन्होंने इंग्लैंड की ऐशेज़ जीत पक्की की थी। इसके बाद वह इयोन मॉर्गन की सीमित ओवरों की टीम का मुख्य हथियार बन गए।

लगातार चोटों ने उनके करियर की रफ़्तार रोकी, लेकिन 2019 में रन-अप लंबा करने के बाद उन्होंने दमदार वापसी की। सेंट लूसिया में वेस्टइंडीज़ के ख़िलाफ़ उन्होंने इंग्लैंड के टेस्ट इतिहास के सबसे तेज़ स्पेल में से एक फेंककर पारी में पहली बार पांच विकेट झटके। 

उसी साल घरेलू मैदान पर इंग्लैंड को वनडे विश्व कप जिताने में उनका बड़ा रोल रहा, जहां उन्होंने फ़ाइनल में रॉस टेलर के बड़े विकेट समेत कुल 18 शिकार किए।

वुड ने 2019-20 के साउथ अफ़्रीका दौरे पर कमाल की गेंदबाज़ी की और 2021-22 की ऐशेज़ में 17 विकेट लेकर इंग्लैंड के सबसे कामयाब गेंदबाज़ रहे। 2022 टी 20 विश्व कप में उन्होंने चार मैचों में नौ विकेट लिए, जबकि 2023 ऐशेज़ के हेडिंग्ले टेस्ट में मैच जिताऊ प्रदर्शन कर इंग्लैंड की सीरीज़ में वापसी कराई थी।

इंग्लैंड के क्रिकेट निदेशक रॉब की ने 2023 के अंत में वुड को फ़्रेंचाइज़ी लीगों में जाने से रोकने के लिए तीन साल का केंद्रीय अनुबंध दिया था, जो उस समय एक बड़ा फ़ैसला था। हालांकि चोटों के चलते वह इस दौरान सिर्फ़ सात टेस्ट खेल पाए और उनके खाते में 15 विकेट ही आए।

2025 चैंपियंस ट्रॉफ़ी में अफ़ग़ानिस्तान के ख़िलाफ़ दर्द में गेंदबाज़ी करने के बाद उन्हें घुटने की सर्जरी करानी पड़ी थी। इंग्लैंड की मेडिकल टीम ने ऐशेज़ के लिए उन्हें संभालने की पूरी कोशिश की, लेकिन वुड ने बाद में माना कि वह पहले टेस्ट के लिए पूरी तरह फ़िट नहीं थे। पर्थ में बिना विकेट लिए 11 ओवर फेंकने के बाद उनका घुटना फिर जवाब दे गया और वहीं उनका अंतरराष्ट्रीय करियर भी थम गया।

गेम शो होस्ट करते करते वनडे क्रिकेट खेलने वाले पहले बल्लेबाज बनेंगे रोहित शर्मा

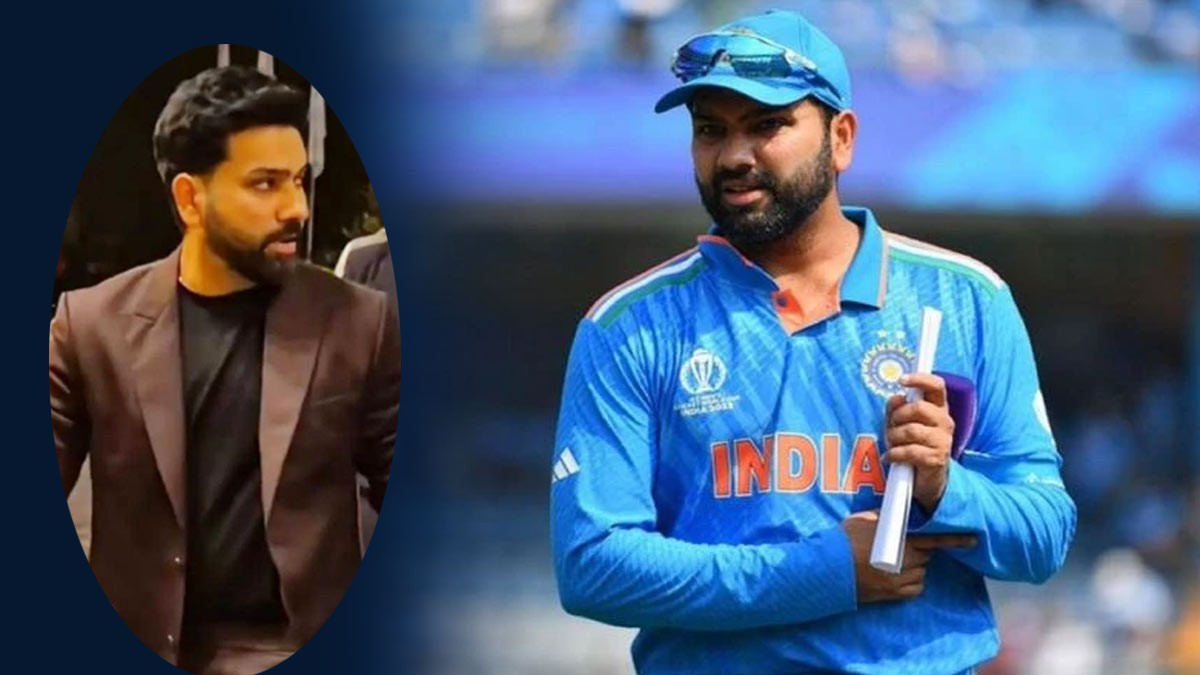
रोहित शर्मा को आगामी वेस्टइंडीज सीरीज के लिए एकदिवसीय टीम में शामिल कर लिया गया है। इसका मतलब यह है कि एक तरफ उनका फैमिली गेम शो का प्रसारण होगा और दूसरी ओर वह क्रिकेट खेलेंगे। ऐसी सुविधा भारतीय क्रिकेट कंट्रोल बोर्ड ने किसी भी क्रिकेटर को नहीं दी जो रोहित शर्मा को मिल रही है वह भी बिना खास फॉर्म के।

भारतीय पूर्व कप्तान रोहित शर्मा जल्द ही अपना फैमिली शो Family Full House with Rohit Sharma.में बतौर होस्ट शिरकत करते हुए नजर आएंगे।मीडिया सूत्रों के मुताबिक यह मशूहर अमेरिकी शो द फैमिली फ्यूड(The Family Feud) का भारतीय संस्करण होगा और इसके 40 एपिसोड रोहित शर्मा को शूट करने होंगे।इस अमेरिकी शो में मशहूर होस्ट स्टीव हार्वे की भूमिका रोहित शर्मा निभाएंगे।

साल भर रहा बुरा फॉर्म, लॉर्ड्स पर मिली संजीवनी

गौरतलब है कि रोहित शर्मा खराब फॉर्म से जूझ रहे थे और इंग्लैंड के पहले दो एकदिवसीय मैच में फ्लॉप रहे थे। जिसके बाद उनकी संन्यास की अटकलें लगनी शुरु हो गई थी। हालांकि उन्होंने बेहतरीन पारी खेली। रोहित शर्मा ने 110 गेंदो में 138 रन बनाए। उन्हें जैकब बैथल ने बोल्ड किया।

रोहित शर्मा ने इंग्लैंड के खिलाफ पहले एकदविसीय मैच में 21 गेंदो में 11 रन बनाए थे।  दूसरे एकदिवसीय मैच में 47 गेंद में 1 चौका और छक्का मारने के बाद 26 रन बनाकर आउट हुए। उनका 5 रनों पर गस एटिंकसन ने कैच छोड़ा था।

अफगानिस्तान के खिलाफ तीसरे एकदिवसीय मैच को छोड़ दे तो इस साल रोहित का प्रदर्शन औसत से नीचे रहा है।पहले मैच में वह 16 रन बनाकर रनआउट हो गए और दूसरे मैच में वह 39 गेंदों में 48 रन बनाकर बोल्ड हो गए।

इससे पहले न्यूजीलैंड के खिलाफ पहली एकदिवसीय सीरीज में रोहित शर्मा फ्लॉप रहे और टीम को शुरुआत में बड़ा स्कोर नहीं दे सके। रोहित शर्मा 3 मैचों में 20 की औसत से 61 रन बना पाए। पूरी सीरीज में उन्होंने 9 चौके और 2 छक्के लगाए।पहले मैच में उन्होंने 29 गेंदो पर 26 रन, दूसरे मैच में उन्होंने 38 गेंदो में 24 रन और तीसरे मैच में 13 गेंदो में 11 रन बनाए।

2027 एकदिवसीय विश्व कप का सवाल टाल गए रोहित शर्मा

 भारत के स्टार क्रिकेटर रोहित शर्मा ने अगले साल होने वाले वनडे विश्व कप में खेलने की संभावना के बारे में पूछे जाने पर गुरुवार को कहा कि अक्टूबर 2027 अभी बहुत दूर है। एक कार्यक्रम के दौरान पूर्व कप्तान ने एक पंक्ति में जवाब दिया। टी20 अंतरराष्ट्रीय और टेस्ट क्रिकेट में नहीं खेलने के कारण रोहित के वनडे प्रारूप में भविष्य को लेकर अटकलें लगाई जा रहे हैं।

रोहित ने कार्यक्रम के दौरान एक सवाल के जवाब में कहा, ‘‘ अक्टूबर 2027 अभी बहुत दूर है, तब देखेंगे।’’वनडे विश्व कप 2027 की सह-मेजबानी दक्षिण अफ्रीका, जिम्बाब्वे और नामीबिया करेंगे।’भारतीय क्रिकेट बोर्ड (बीसीसीआई) के सचिव देवजीत सैकिया ने कुछ दिन पहले स्पष्ट कर दिया था कि रोहित को लेकर अटकलों की कोई गुंजाइश नहीं है क्योंकि वह अच्छा प्रदर्शन कर रहे हैं।

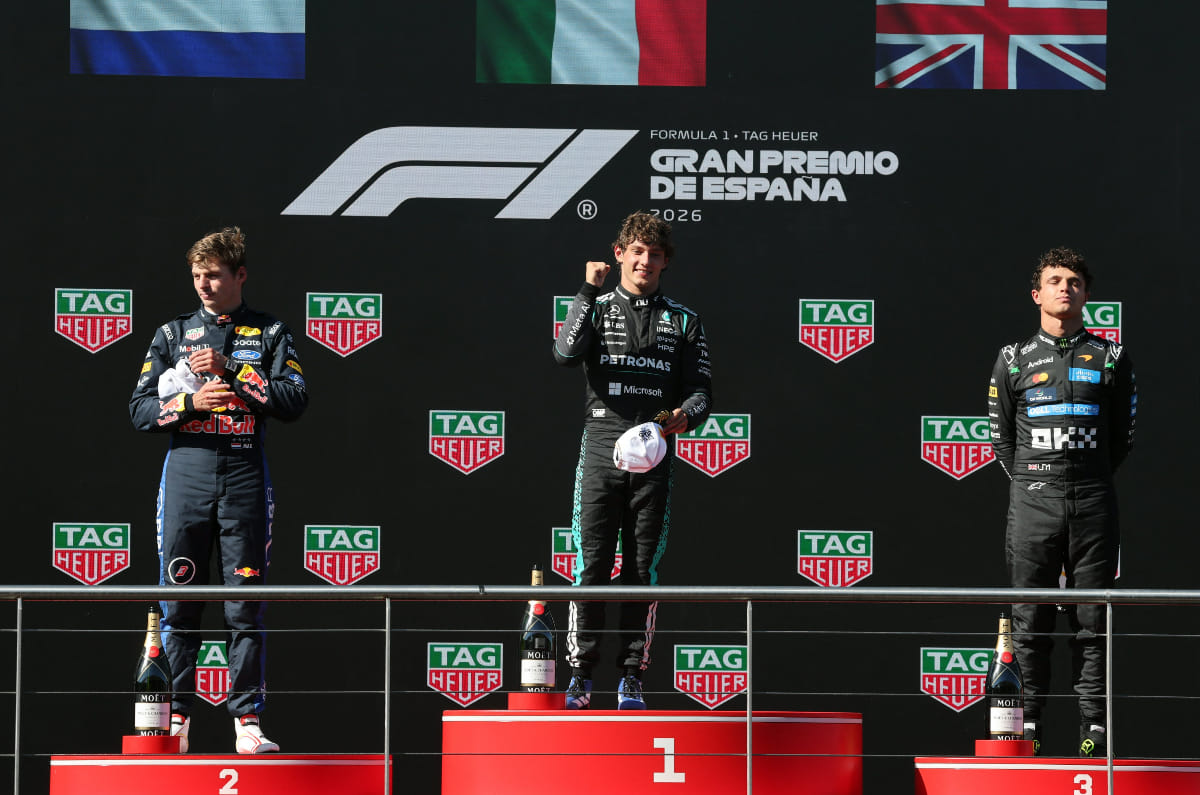
2026 F1: Antonelli fends off Verstappen, Norris to win Spanish GP

2026 F1: Antonelli fends off Verstappen, Norris to win Spanish GP
2026 F1 Spanish GP winner Kimi Antonelli

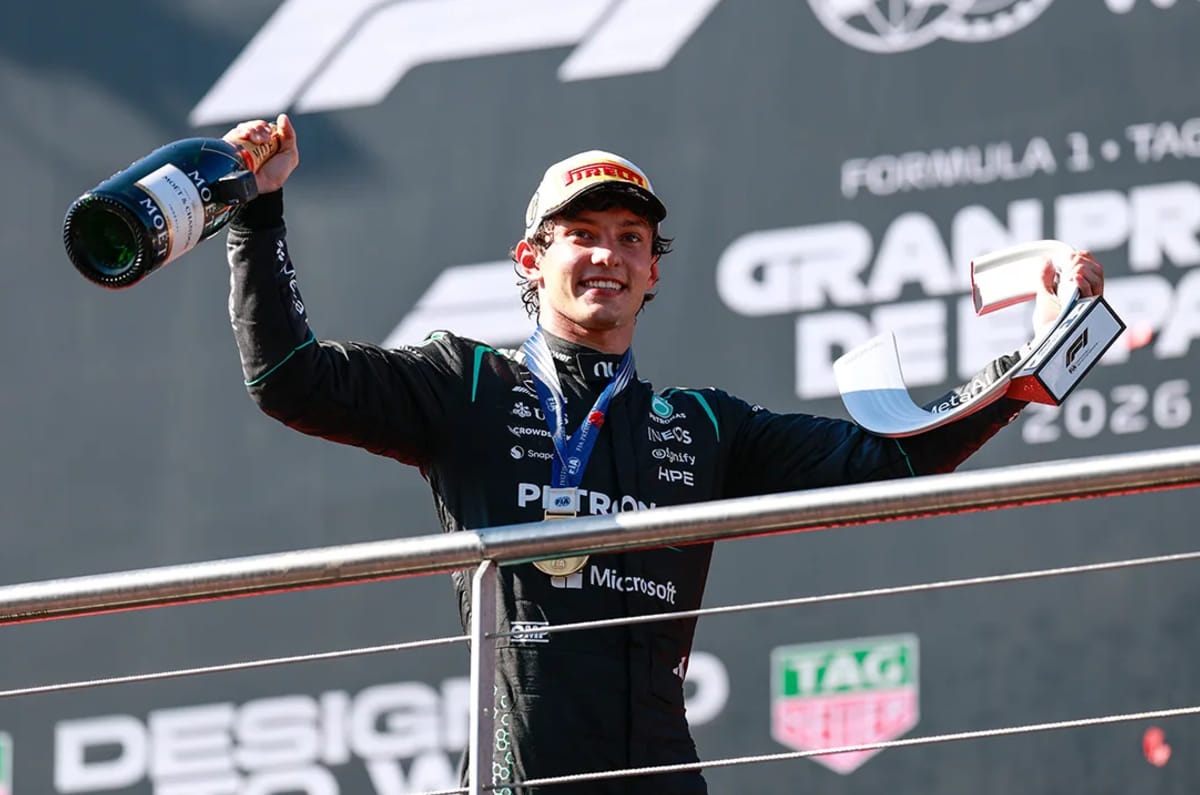
Kimi Antonelli secured this eighth victory of the season, after winning the first-ever Spanish GP held at Madring. 

The Mercedes driver benefitted from the timing of the Virtual Safety Car on Lap 15, as then-leader Lando Norris has just passed the pit lane entrance. After a slow pitstop, Norris had to settle for third place, behind Max Verstappen.

  1. Antonelli wins, 4.351 sec ahead of Verstappen
  2. Norris completes podium
  3. Hamilton retires due braking issues

Antonelli wins at Madrid

VSC costs Norris 

F1 Spanish GP podium Madrid

Polesitter Norris initially held the lead, as Antonelli cut two corners at the start. The McLaren driver built a fairly comfortable gap out front, but was caught out by the Virtual Safety Car that was called out just as he passed the pit lane entrance. Behind him, Both Antonelli and Verstappen capitalised on the situation and pitted for fresher tyres.

Norris, meanwhile, had to complete an additional lap before pitting. A slow stop then dropped him to P5, behind both Antonelli and Verstappen. Antonelli eventually inherited the lead after Charles Leclerc took his pit stop on Lap 48. By this point, both Verstappen and Norris were close behind and even had Overtake Mode, but Madring proved to be a difficult track to pass on.

Antonelli ultimately crossed the chequered flag 4.351 sec clear of Verstappen, while Norris had to settle for third place. “It was a very difficult race, not straightforward at all, especially trying to manage tyres. It’s good to win, but it doesn’t feel as good because I think Lando today deserved to win,” Antonelli admitted after the race, “It’s good to win, but it doesn’t feel as good because I think Lando today deserved to win.”

Leclerc ended up finishing fourth, ahead of George Russell. His Ferrari teammate Lewis Hamilton initially made a strong start, but had to retire early on after suffering a braking issue.

Liam Lawson finished P6 for Red Bull, followed by Alpine’s Franco Colapinto in P7 and McLaren’s Oscar Piastri in P8. Arvid Lindblad (Racing Bulls) and Nico Hulkenberg (Audi) rounded out the top 10.

2026 F1 championship standings

Antonelli has extended his championship lead to 81 points from teammate Russell. Despite his retirement, Hamilton still holds on to third place overall, 20 points behind Russell. But Norris has gained some ground and is now just five points behind the Ferrari driver.

F1 will now head to Baku for the Azerbaijan GP on September 24-26.

2026 F1 Spanish GP results

Pos

Driver

Team

1

Kimi Antonelli

Mercedes

2

Max Verstappen

Red Bull Racing

3

Lando Norris

McLaren

4

Charles Leclerc

Ferrari

5

George Russell

Mercedes

6

Liam Lawson

Red Bull Racing

7

Franco Colapinto

Alpine

8

Oscar Piastri

McLaren

9

Arvid Lindblad

Racing Bulls

10

Nico Hulkenberg

Audi

11

Esteban Ocon

Haas

12

Pierre Gasly

Alpine

13

Gabriel Bortoleto

Audi

14

Yuki Tsunoda

Racing Bulls

15

Alex Albon

Williams

16

Oliver Bearman

Haas

17

Fernando Alonso

Aston Martin

18

Valtteri Bottas

Cadillac

NC

Carlos Sainz

Williams

NC

Sergio Perez

Cadillac

NC

Lance Stroll

Aston Martin

NC

Lewis Hamilton

Ferrari

NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
8th Pay Commission: 8वें वेतन आयोग में लेवल 4 से 7 तक कितनी बढ़ सकती है पेंशन? समझिए पूरा कैलकुलेशन

8th Pay Commission: केंद्रीय कर्मचारियों और पेंशनर्स को 8वें वेतन आयोग से बड़ी उम्मीदें हैं। आयोग वेतन, भत्तों और पेंशन में बदलाव पर काम कर रहा है। अब तक 10 महीने से ज्यादा का समय बीत चुका है। आयोग अलग-अलग शहरों में कर्मचारियों और पेंशनर्स के संगठनों से सुझाव ले रहा है।

पेंशन बढ़ाने की मांग

पेंशनर्स संगठनों ने पेंशन में बड़ी बढ़ोतरी की मांग रखी है। कुछ संगठन मौजूदा 50% पेंशन को बढ़ाकर आखिरी वेतन का 67% करने की मांग कर रहे हैं। वहीं, कुछ संगठनों ने फैमिली पेंशन को आखिरी वेतन के 50% तक करने की मांग की है।

सिविलियन पेंशनर्स के लिए वन रैंक वन पेंशन जैसी व्यवस्था की मांग भी उठी है। हालांकि, इनमें से किसी मांग पर अभी अंतिम फैसला नहीं हुआ है।

अभी कितनी है न्यूनतम पेंशन?

7वें वेतन आयोग के तहत पेंशन की गणना आम तौर पर आखिरी बेसिक पे या सेवा के आखिरी 10 महीने के औसत बेसिक पे के आधार पर होती है। इस हिसाब से लेवल 4 से 7 तक की न्यूनतम पेंशन इस तरह है।

पे लेवलन्यूनतम बेसिक पे
न्यूनतम बेसिक पेंशन

Level 4₹25,500₹12,750
Level 5₹29,200₹14,600
Level 6₹35,400₹17,700
Level 7₹44,900₹22,450

फिटमेंट फैक्टर से बदलेगा पूरा हिसाब

8वें वेतन आयोग में फिटमेंट फैक्टर सबसे अहम रहेगा। अभी इसका आधिकारिक आंकड़ा तय नहीं हुआ है। कर्मचारी संगठन 3.8 से 4 गुना तक फिटमेंट फैक्टर की मांग कर रहे हैं।

समझने के लिए अगर 7वें वेतन आयोग का 2.57 फिटमेंट फैक्टर उदाहरण के तौर पर लें, तो पेंशन में बड़ा बदलाव दिख सकता है।

पे लेवलमौजूदा बेसिक पेमौजूदा न्यूनतम पेंशन
2.57 फैक्टर पर पेंशन

Level 4₹25,500₹12,750₹32,768
Level 5₹29,200₹14,600₹37,522
Level 6₹35,400₹17,700₹45,489
Level 7₹44,900₹22,450₹57,697

लेवल 7 की पेंशन करीब ₹58,000 हो सकती है?

2.57 के फिटमेंट फैक्टर के उदाहरण में Level 7 की न्यूनतम बेसिक पेंशन ₹22,450 से बढ़कर करीब ₹57,700 हो सकती है। यानी यह लगभग ₹58,000 तक पहुंच सकती है।

लेकिन यह सिर्फ एक अनुमानित कैलकुलेशन है। 8वें वेतन आयोग ने अभी फिटमेंट फैक्टर तय नहीं किया है। इसलिए ₹58,000 को तय पेंशन मानना सही नहीं होगा।

पुराने पेंशनर्स भी दायरे में आएंगे?

1 जनवरी 2026 से पहले रिटायर हुए कर्मचारियों को भी पेंशन रिविजन का लाभ देने की मांग उठी है। इस संबंध में कर्मचारी और पेंशनर्स संगठनों ने सरकार को ज्ञापन दिए हैं। DoPT ने कुछ मांगों को आगे कार्रवाई के लिए भेजा है। इसका मतलब यह नहीं है कि मांग मंजूर हो गई है।

कब आएगी 8वें वेतन आयोग की रिपोर्ट?

8वें वेतन आयोग का गठन 3 नवंबर 2025 को हुआ था। आयोग को रिपोर्ट देने के लिए 18 महीने का समय मिला है। ऐसे में रिपोर्ट मई-जून 2027 के आसपास आने की उम्मीद है।

फिलहाल फिटमेंट फैक्टर, पेंशन बढ़ोतरी और पुराने पेंशनर्स को शामिल करने जैसे मुद्दों पर चर्चा जारी है। अंतिम तस्वीर आयोग की सिफारिश और सरकार के फैसले के बाद ही साफ होगी।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Retirement Planning: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि अब हर महीने घर का खर्च कैसे चलेगा? नौकरी में सैलरी आती थी, लेकिन रिटायरमेंट के बाद वही पैसा नहीं आता। ऐसे में जमा रकम को सिर्फ बैंक खाते में रखना समझदारी नहीं है। सही स्कीम में पैसा लगाकर इससे नियमित आमदनी भी बनाई जा सकती है और पूंजी को काफी हद तक सुरक्षित भी रखा जा सकता है।

1. Senior Citizens Savings Scheme (SCSS)

रिटायरमेंट के बाद सुरक्षित निवेश के लिए सीनियर सिटिजंस सेविंग्स स्कीम यानी SCSS काफी अच्छा विकल्प है। इसमें एकमुश्त रकम लगाई जाती है। ब्याज हर तिमाही मिलता है। मौजूदा ब्याज दर 8.2% सालाना है।

मान लीजिए आपने SCSS में ₹30 लाख लगाए। 8.2% की दर से सालाना ब्याज करीब ₹2.46 लाख होगा। यानी हर तिमाही करीब ₹61,500 की ब्याज आय बन सकती है। इससे नियमित घरेलू खर्च संभालने में मदद मिल सकती है।

2. Post Office Monthly Income Scheme

अगर रिटायरमेंट के बाद हर महीने पैसे की जरूरत है, तो पोस्ट ऑफिस की मंथली इनकम स्कीम यानी MIS पर गौर कर सकते हैं। इसमें एकमुश्त रकम जमा की जाती है। ब्याज हर महीने मिलता है। मौजूदा ब्याज दर 7.4% सालाना है।

अगर आप पोस्ट ऑफिस MIS में ₹10 लाख निवेश करते हैं और 7.4% की ब्याज दर रहती है, तो सालाना ₹74,000 ब्याज मिलेगा। यानी हर महीने करीब ₹6,167 की नियमित आय बन सकती है।

3. Bank FD

Bank FD रिटायरमेंट के बाद निवेश का सबसे आसान विकल्प है। इसमें रिटर्न पहले से तय होता है। जरूरत के हिसाब से अलग-अलग अवधि की FD भी बनाई जा सकती है।

मान लीजिए किसी बैंक की FD पर 7% ब्याज मिल रहा है। अगर आप ₹10 लाख जमा करते हैं, तो एक साल में करीब ₹70,000 ब्याज मिलेगा। बैंक के विकल्प के आधार पर ब्याज मासिक, तिमाही या मैच्योरिटी पर लिया जा सकता है।

पूरी रकम एक ही FD में रखने के बजाय अलग-अलग अवधि की FD बनाना उपयोगी हो सकता है। इससे जरूरत पड़ने पर पूरी रकम तोड़ने की जरूरत नहीं पड़ेगी।

4. RBI Floating Rate Savings Bonds

सरकारी गारंटी वाले निवेश विकल्प तलाश रहे लोगों के लिए RBI Floating Rate Savings Bonds भी एक विकल्प है। इसमें ब्याज दर स्थिर नहीं रहती। यह समय के साथ बदल सकती है।

यह विकल्प उन लोगों के लिए ज्यादा बेहतर हो सकता है जिन्हें तुरंत पैसे की जरूरत नहीं है। निवेश से पहले इसकी अवधि और निकासी से जुड़े नियम जरूर समझने चाहिए।

5. Annuity Plan

रिटायरमेंट के बाद नियमित पेंशन जैसी आय चाहिए, तो Annuity Plan पर भी विचार किया जा सकता है। इसमें एकमुश्त रकम लगाई जाती है। इसके बदले नियमित अंतराल पर रकम मिलती है। पेंशन की तरह।

मान लीजिए आपके पास रिटायरमेंट के बाद ₹20 लाख हैं। आप इसका कुछ हिस्सा एन्युटी में लगा सकते हैं। इसके बाद मिलने वाली नियमित रकम आपके दूसरे आय स्रोतों के साथ मिलकर खर्च संभालने में मदद कर सकती है। हालांकि, एन्युटी की शर्तें प्लान के हिसाब से अलग होती हैं।

₹30 लाख का फंड हो तो कैसे करें निवेश?

मान लीजिए रिटायरमेंट के बाद आपके पास ₹30 लाख हैं। पूरी रकम एक ही स्कीम में लगाने के बजाय इसे अलग-अलग जरूरतों के हिसाब से बांटा जा सकता है।

निवेश विकल्परकम
उदाहरण के तौर पर सालाना ब्याज/आय

SCSS₹15 लाख₹1,23,000
Post Office MIS₹5 लाख₹37,000
Bank FD₹5 लाख₹35,000*
नकदी₹5 लाखजरूरत के अनुसार

*FD में 7% ब्याज की उदाहरण दर मानकर।

इस उदाहरण में SCSS से करीब ₹30,750 प्रति तिमाही और MIS से करीब ₹3,083 प्रति महीने की आय बन सकती है। FD से सालाना करीब ₹35,000 ब्याज मिल सकता है। इसके अलावा ₹5 लाख अलग रखने से अचानक आने वाले बड़े खर्च के लिए पैसा उपलब्ध रहेगा।

रिटायरमेंट में सिर्फ ज्यादा ब्याज देखना सही नहीं

रिटायरमेंट के बाद निवेश का लक्ष्य केवल ज्यादा रिटर्न कमाना नहीं होना चाहिए। पैसा कितना सुरक्षित है, नियमित आय कितनी मिलेगी और जरूरत पड़ने पर रकम कितनी आसानी से निकाली जा सकती है, यह भी देखना जरूरी है।

इसलिए रिटायरमेंट फंड को अलग-अलग विकल्पों में बांटना ज्यादा व्यावहारिक हो सकता है। एक हिस्सा नियमित आय के लिए, एक हिस्सा सुरक्षित निवेश के लिए और कुछ रकम आपात जरूरतों के लिए रखी जा सकती है। साथ ही ब्याज से होने वाली आय पर टैक्स का असर भी जरूर देखना चाहिए।

SIP Returns: 2 साल से आपकी SIP का रिटर्न भी दिखा रहा जीरो? इसे आगे कंटीन्यू रखने वालों को कितना फायदा हुआ वो कैलकुलेशन देख लीजिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।