

EPF vs NPS: हर महीने ₹10,000 का निवेश, 30 साल में कहां तेजी से बढ़ेगा आपका पैसा? समझिए पूरा गणित

EPF vs NPS Return Calculation: रिटायरमेंट के लिए अगले 30 सालों तक हर महीने ₹10,000 का योगदान देना एक बड़ा और सुरक्षित कॉर्पस तैयार कर सकता है। लेकिन कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS) में से कौन सा विकल्प आपको अधिक रिटर्न देगा, यह इस बात पर निर्भर करता है कि आपका पैसा किस तरह इन्वेस्ट और ग्रो हो रहा है।

EPF जहां सरकार द्वारा हर वित्त वर्ष घोषित की जाने वाली निश्चित ब्याज दर पर काम करता है, वहीं NPS का पैसा बाजार से जुड़े एसेट्स जैसे- शेयर बाजार, कॉर्पोरेट बॉन्ड्स और सरकारी प्रतिभूतियों में लगाया जाता है।

अगर आप बिना किसी वार्षिक बढ़ोतरी के 30 सालों तक हर महीने ₹10,000 का योगदान करते हैं, तो आपकी कुल जमा राशि ₹36 लाख होगी। आइए दोनों विकल्पों के गणित और नियमों को विस्तार से समझते हैं:

EPF का गणित: सुरक्षित और निश्चित ब्याज का विकल्प

सरकार ने वित्त वर्ष 2025-26 के लिए EPF पर 8.25% की ब्याज दर तय की है। अगर हम पूरे 30 सालों के लिए 8.25% की औसत वार्षिक ब्याज दर मानकर चलें, तो हर महीने ₹10,000 का निवेश बढ़कर लगभग ₹1.57 करोड़ हो जाएगा।

वैसे यह 8.25% का रिटर्न गारंटीड नहीं है, क्योंकि EPF की ब्याज दरें हर साल सरकार द्वारा संशोधित की जाती हैं। हालांकि, इसका रिटर्न दैनिक बाजार के उतार-चढ़ाव से पूरी तरह सुरक्षित रहता है।

NPS का गणित: बाजार की ताकत और कंपाउंडिंग

NPS में कोई फिक्स रिटर्न की गारंटी नहीं होती। इसमें आपका पैसा आपकी पसंद के अनुसार इक्विटी, कॉर्पोरेट बॉन्ड्स और सरकारी सिक्योरिटीज में बांटा जाता है। ‘एक्टिव चॉइस’ के तहत आप इक्विटी में 75% तक एक्सपोजर ले सकते हैं। बाजार से जुड़े होने के कारण NPS का कॉर्पस EPF की तुलना में काफी अलग और बड़ा हो सकता है।

10% वार्षिक रिटर्न पर: अगर NPS पर औसतन 10% का सालाना रिटर्न मिलता है, तो आपका ₹10,000 का मासिक निवेश 30 साल में बढ़कर लगभग ₹2.26 करोड़ हो जाएगा।

9% वार्षिक रिटर्न पर: अगर रिटर्न 9% रहता है, तो कुल कॉर्पस लगभग ₹1.83 करोड़ बनेगा।

(नोट: पेंशन फंड नियामक PFRDA के अनुसार, NPS का अंतिम फंड बाजार के प्रदर्शन, आपके द्वारा चुने गए एसेट एलोकेशन और एन्युटी खरीदारी के प्रतिशत पर निर्भर करता है।)

रिटायर्मेंट पर पैसे निकालने के नियम: EPF और NPS का अंतररिटायर्मेंट के समय

जमा राशि निकालने के मामले में EPF और NPS के नियम बिल्कुल अलग हैं। EPF मुख्य रूप से एक नियोक्ता से जुड़ा बचत ढांचा है, जिसमें 58 साल की उम्र में रिटायरमेंट पर जमा हुई पूरी 100% राशि एकमुश्त निकाली जा सकती है। इसके अलावा, नौकरी के दौरान घर खरीदने, बच्चों की शिक्षा, शादी या बीमारी जैसी विशेष जरूरतों के लिए शर्तों के तहत आंशिक निकासी का विकल्प भी मिलता है।

दूसरी ओर, NPS एक स्वतंत्र और फ्लेक्सिबल पेंशन खाता है, जो रिटायरमेंट पर नियमित आय देने के उद्देश्य से डिजाइन किया गया है। NPS के नियमों के तहत रिटायरमेंट के समय कुल कॉर्पस का अधिकतम 60% हिस्सा ही एकमुश्त निकाला जा सकता है, जबकि कम से कम 40% राशि से एन्युटी खरीदना अनिवार्य होता है ताकि जीवनभर पेंशन मिलती रहे। इसमें भी गंभीर बीमारी या बच्चों की उच्च शिक्षा/शादी जैसी विशेष परिस्थितियों में सीमित आंशिक निकासी की अनुमति दी जाती है।

टैक्स छूट और नियम

EPF पर टैक्स: EPF मुख्य रूप से EEE (Exempt-Exempt-Exempt) श्रेणी में आता है। हालांकि, अगर कर्मचारी का सालाना योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर मिलने वाला ब्याज टैक्स के दायरे में आता है।

NPS पर टैक्स: धारा 80C के तहत ₹1.5 लाख की सीमा के अलावा, NPS में धारा 80CCD (1B) के तहत ₹50,000 की अतिरिक्त टैक्स छूट मिलती है। रिटायर्मेंट के समय निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है।

आपके लिए कौन सा विकल्प बेहतर है?

केवल आंकड़ों की तुलना करें, तो 10% रिटर्न के अनुमान के साथ NPS (₹2.26 करोड़) EPF (₹1.57 करोड़) से बाजी मार लेता है। लेकिन इस अतिरिक्त रिटर्न के साथ बाजार का जोखिम भी जुड़ा हुआ है।

वैसे आप बिना किसी जोखिम के सुरक्षित रिटर्न चाहते हैं, तो EPF बेहतर है। अगर आप लंबी अवधि के लिए बाजार का जोखिम उठाकर अधिक वेल्थ बनाना चाहते हैं, तो NPS सही विकल्प है।

दोनों का कॉम्बिनेशन भी बढ़िया विकल्प है। नौकरीपेशा कर्मचारियों के लिए यह ‘EPF या NPS’ का चुनाव नहीं है। PFRDA के नियमों के अनुसार, आप EPF के साथ-साथ अलग से NPS खाता भी चला सकते हैं।

रिटायरमेंट प्लानिंग करते समय सिर्फ बड़े आंकड़े न देखें, यह भी देखें कि आप कितना मार्केट रिस्क ले सकते हैं, आपको रिटायरमेंट से पहले कितनी लिक्विडिटी चाहिए और क्या आप नियमित पेंशन चाहते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

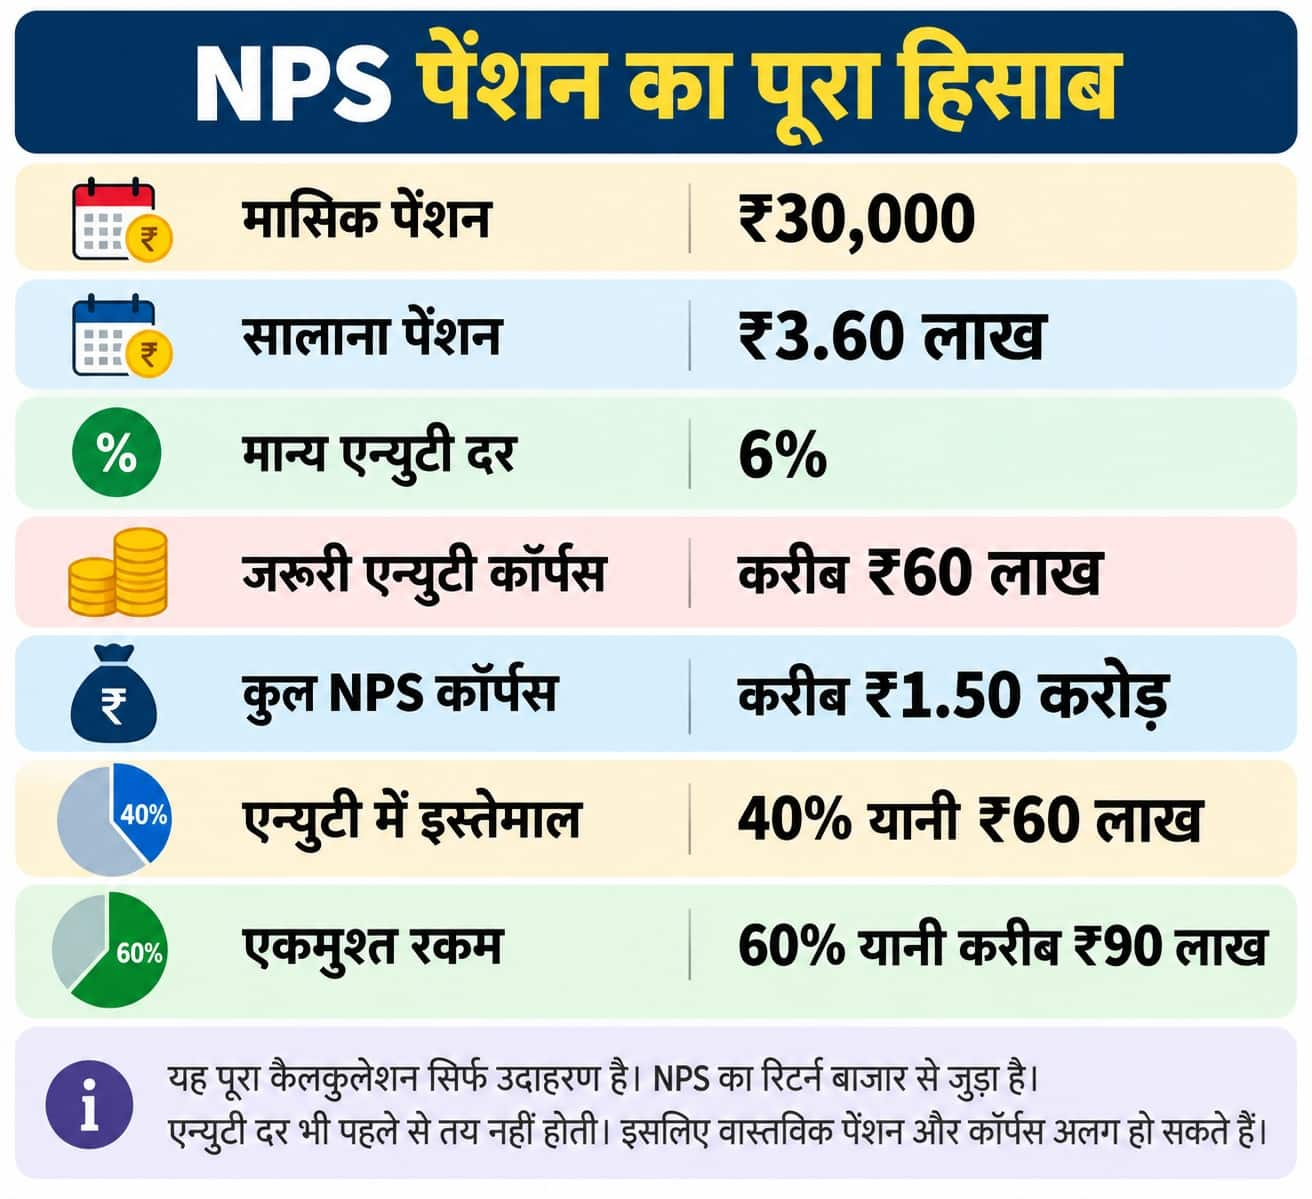
सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।

chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS Withdrawal: क्या 60 की उम्र के बाद पूरा NPS फंड निकाला जा सकता है? CA बलवंत जैन से समझिए

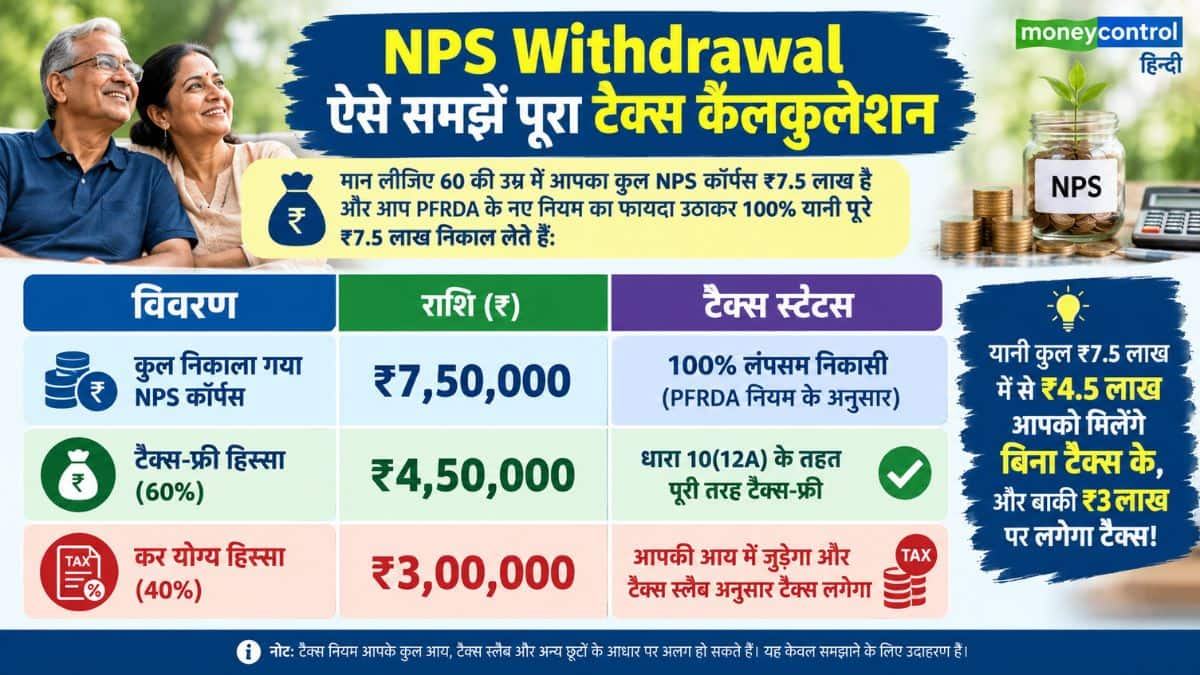
NPS Tax Rules: नेशनल पेंशन सिस्टम के सब्सक्राइबरों के लिए पेंशन रेगुलेटर PFRDA द्वारा जारी किए गए नए एग्जिट नियम राहत तो देते हैं, लेकिन टैक्स के मोर्चे पर एक बड़ा तकनीकी पेंच खड़ा करते हैं। अगर 60 वर्ष की आयु पूरी होने पर आपका कुल एनपीएस कॉर्पस ₹8 लाख या उससे कम है, तो PFRDA आपको पूरा 100% फंड एकमुश्त निकालने की अनुमति देता है।

ऐसे में सवाल यह है कि क्या यह पूरा 100% पैसा टैक्स-फ्री होगा? टैक्स एवं पर्सनल फाइनेंस एक्सपर्ट सीए बलवंत जैन के अनुसार, PFRDA के नियमों और इनकम टैक्स एक्ट के बीच अंतर के कारण 100% निकासी करने वाले सब्सक्राइबर्स को 40% हिस्से पर टैक्स देना पड़ सकता है।

आइए समझते हैं कि PFRDA और इनकम टैक्स कानून क्या कहते हैं और सीए बलवंत जैन की इस पर क्या सलाह है।

PFRDA के नए एग्जिट नियम: किस कॉर्पस पर कितनी निकासी?

जून 2025 में PFRDA ने एनपीएस टियर-1 अकाउंट से बाहर निकलने और एकमुश्त निकासी की सीमाओं को संशोधित किया था:

₹8 लाख या उससे कम कॉर्पस: सब्सक्राइबर अपने पूरे कॉर्पस की 100% एकमुश्त निकासी कर सकते हैं। इसके लिए कोई एन्युटी या पेंशन प्लान खरीदना अनिवार्य नहीं है। पहले यह सीमा ₹5 लाख थी।

₹8 लाख से ₹12 लाख का कॉर्पस: सब्सक्राइबर को कम से कम ₹6 लाख की एन्युटी खरीदना अनिवार्य होगा और बाकी बची राशि एकमुश्त निकाली जा सकती है।

₹12 लाख से अधिक कॉर्पस: सब्सक्राइबर को अपने कॉर्पस का कम से कम 20% हिस्सा एन्युटी में लगाना अनिवार्य है, जबकि अधिकतम 80% हिस्सा एकमुश्त निकाला जा सकता है। पुराने नियम में ₹5 लाख से अधिक कॉर्पस होने पर 40% एन्युटी खरीदना अनिवार्य था।

इनकम टैक्स एक्ट का पेंच: सीए बलवंत जैन की राय

सीए बलवंत जैन के अनुसार, भले ही PFRDA ने ₹8 लाख तक के कॉर्पस पर 100% निकासी और ₹12 लाख से अधिक पर 80% लंपसम निकालने की इजाजत दे दी हो, लेकिन टैक्स कानून का नियम अभी अपडेट नहीं हुआ है:

धारा 10(12A) का नियम: इनकम टैक्स एक्ट, 1961 की धारा 10(12A) के तहत केवल 60% तक का एनपीएस कॉर्पस ही टैक्स-फ्री है।

इनकम टैक्स कानूनों में संशोधन का इंतजार: PFRDA ने निकासी की प्रतिशत सीमा तो बढ़ा दी है, लेकिन आयकर अधिनियम में इसके अनुरूप बदलाव होना अभी बाकी है। जब तक आयकर कानून में यह संशोधन नहीं होता, तब तक टैक्स छूट की सीमा 60% ही रहेगी।

सीए बलवंत जैन के अनुसार, ‘भले ही आपको अपने टियर-1 अकाउंट से 100% राशि निकालने की अनुमति मिल गई हो, लेकिन टैक्स छूट केवल 60% कॉर्पस पर ही मिलेगी। ऐसे में ₹8 लाख से कम कॉर्पस होने पर पूरा पैसा निकालने वाले सब्सक्राइबर्स को बचे हुए 40% हिस्से पर अपने टैक्स स्लैब के अनुसार इनकम टैक्स देना होगा।’

NPS Withdrawal: ऐसे समझें पूरा टैक्स कैलकुलेशन

NPS Withdrawal: ऐसे समझें पूरा टैक्स कैलकुलेशन

टैक्स बचाने का स्मार्ट फाइनेंस टिप

अगर आप अपने एनपीएस कॉर्पस के 40% हिस्से पर टैक्स देने से बचना चाहते हैं, तो पूरा 100% फंड एकमुश्त निकालने के बजाय केवल 60% हिस्सा ही लंपसम निकालें और बचे हुए 40% हिस्से से एन्युटी खरीद लें या उसे नियमानुसार डेफर यानी आगे के लिए टाल दें। एन्युटी खरीदने पर उस समय कोई टैक्स नहीं लगता, हालांकि बाद में मिलने वाली मासिक पेंशन पर टैक्स स्लैब के हिसाब से टैक्स देना होता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

NPS Post Retirement Growth & PFRDA Rules: नेशनल पेंशन सिस्टम (NPS) को लेकर ज्यादातर लोग सोचते हैं कि 60 साल की उम्र होते ही सारा पैसा निकालकर खाते को बंद कर देना चाहिए। हालांकि, पेंशन फंड रेगुलेटर(PFRDA) का नियम कुछ अलग ही सुविधा देता है। अगर आप रिटायरमेंट के तुरंत बाद पूरा पैसा नहीं निकालते हैं, तो आपका फंड 60 की उम्र के बाद भी बाजार में निवेशित रहकर बंपर रिटर्न देता रहता है।

PFRDA के ‘डेफरमेंट’ और ‘सिस्टमैटिक लंपसम विड्रॉल’ जैसे विकल्पों का इस्तेमाल करके पेंशनभोगी 75 साल की उम्र तक अपने NPS कॉर्पस पर शानदार कंपाउंडिंग का लाभ उठा सकते हैं।

60 की उम्र के बाद कैसे बढ़ता है NPS का पैसा?

रिटायरमेंट के समय सब्सक्राइबर के पास अपने कुल कॉर्पस को संभालने के दो ऐसे विकल्प होते हैं, जो उनके पैसे को लगातार बढ़ाना जारी रखते हैं:

1. निकासी टालने की सुविधा(डेफरमेंट): आप अपने एनपीएस खाते की लंपसम निकासी या एन्युटी खरीद को 75 साल की उम्र तक टाल सकते हैं। जब तक आपका पैसा एनपीएस खाते में रहेगा, वह इक्विटी (E) और कॉर्पोरेट/गवर्नमेंट बॉन्ड्स (C & G) में निवेशित रहेगा और उस पर सालाना 8% से 12% तक का मार्केट-लिंक्ड रिटर्न मिलता रहेगा।

2. सिस्टमैटिक लंपसम विड्रॉल (चरणबद्ध निकासी): PFRDA का यह नियम आपको एक साथ 60% लंपसम निकालने के बजाय उसे मासिक, तिमाही, छमाही या सालाना आधार पर किश्तों में निकालने की छूट देता है। जो रकम आपके खाते में बची रहेगी, उस पर लगातार ब्याज और ग्रोथ मिलती रहेगी।

Bank Open Sunday: कल रविवार को भी खुलेंगे बैंक! जानिए RBI ने क्यों जारी किया ये बड़ा आदेश

तुरंत पैसा निकालने पर क्यों होता है भारी नुकसान?

अगर कोई सब्सक्राइबर 60 की उम्र में हड़बड़ी में अपना 60% लंपसम फंड निकालकर बैंक सेविंग्स अकाउंट या साधारण बैंक एफडी में रख देता है, तो उसे दो बड़े नुकसान होते हैं:

कम ब्याज दर: बैंक एफडी आमतौर पर 6.5% से 7.5% के बीच ब्याज देती हैं, जबकि एनपीएस के लॉन्ग-टर्म पोर्टफोलियो में 9% से 11% तक की ग्रोथ की संभावना बनी रहती है।

टैक्स की मार: एनपीएस से निकाला गया 60% लंपसम पैसा पूरी तरह टैक्स-फ्री होता है, लेकिन जब आप उस पैसे को एफडी में जमा करते हैं, तो उससे मिलने वाला ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स योग्य हो जाता है।

रिटायरमेंट के बाद PFRDA के नियम से कितना बढ़ सकता है आपका फंड?

मान लीजिए 60 वर्ष की उम्र में आपका कुल NPS कॉर्पस ₹1 करोड़ है:

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

रिटायरमेंट पर NPS सब्सक्राइबर ध्यान रखें ये 3 बातें

 1. कम से कम 40% एन्युटी खरीदना जरूरी: नियमों के अनुसार, कुल कॉर्पस का कम से कम 40% हिस्सा एन्युटी खरीदने में जाता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।

2. 75 साल तक खाता चालू रखने की छूट: आप 75 वर्ष की आयु तक कभी भी अपना लंपसम हिस्सा निकाल सकते हैं या पेंशन शुरू करवा सकते हैं।

3. नॉमिनेशन अपडेट रखें: रिटायरमेंट के समय अपने खाते में सही नॉमिनी और बैंक खाते की जानकारी अपडेट रखें ताकि SLW या पेंशन किश्तें बिना रुके सीधे खाते में आ सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Mutual Fund vs EPF vs PPF vs NPS: इमरजेंसी में पैसों की जरूरत? जानिए किस निवेश से पैसा सबसे जल्दी निकलता है

Mutual Fund vs EPF vs PPF vs NPS: जब अचानक पैसों की जरूरत पड़ जाए, तो सिर्फ रिटर्न मायने नहीं रखता। यह भी उतना ही जरूरी है कि पैसा आपके बैंक खाते में कितनी जल्दी पहुंचे। किसी निवेश में रकम अगले कारोबारी दिन मिल सकती है। कुछ योजनाओं में कई दिन या हफ्ते भी लग सकते हैं। ऐसे में अगर आप रिटायरमेंट के लिए निवेश कर रहे हैं, तो हर स्कीम का विड्रॉल टाइमलाइन जानना जरूरी है।

आनंद राठी वेल्थ के एग्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, हर निवेश का मकसद अलग होता है। लिक्विड और शॉर्ट ड्यूरेशन डेट म्यूचुअल फंड सबसे ज्यादा लिक्विड माने जाते हैं, जबकि EPF, PPF और NPS को लंबे समय के निवेश के लिए बनाया गया है।

सबसे पहले एक नजर में विड्रॉल टाइमलाइन

निवेश विकल्प
पैसा मिलने का समय

लिक्विड/ओवरनाइट म्यूचुअल फंड
अगले कारोबारी दिन

इक्विटी म्यूचुअल फंड1-3 कारोबारी दिन
NPST+2
EPF3-5 दिन (ऑनलाइन), अधिकतम 20 दिन
PPFआमतौर पर कुछ कारोबारी दिन

NPS में T+2 में प्रोसेस हो सकता है विड्रॉल

नेशनल पेंशन सिस्टम (NPS) का विड्रॉल टाइमलाइन सबसे साफ माना जाता है। PFRDA ने सितंबर 2022 में एग्जिट विड्रॉल का समय T+4 से घटाकर T+2 कर दिया था। इसका मतलब है कि जरूरी मंजूरी मिलने के बाद विड्रॉल दो कारोबारी दिनों के भीतर प्रोसेस हो सकता है। हालांकि, रिटायरमेंट पर एन्युटी खरीदने जैसी प्रक्रिया होने पर पूरा पैसा तुरंत खाते में नहीं आता।

आंशिक निकासी के लिए भी नियम तय हैं। NPS में अपनी जमा राशि का अधिकतम 25% तक आंशिक विड्रॉल किया जा सकता है। इसके लिए तय शर्तें पूरी करनी होती हैं।

PPF में तय T+1 या T+2 नियम नहीं

पब्लिक प्रोविडेंट फंड (PPF) में कोई तय T+1 या T+2 भुगतान नियम नहीं है। निकासी की अनुमति मिलने के बाद बैंक या पोस्ट ऑफिस में आवेदन देना होता है। इसके बाद रकम संबंधित संस्था की प्रोसेसिंग के अनुसार खाते में आती है।

बैंक वाले PPF खातों में आमतौर पर कुछ कारोबारी दिनों में पैसा मिल जाता है। हालांकि, समय बैंक, ब्रांच और ऑनलाइन या ऑफलाइन आवेदन पर निर्भर करता है। जसमीत सिंह के मुताबिक, PPF में पांच वित्तीय वर्ष पूरे होने के बाद ही साल में एक बार आंशिक निकासी की जा सकती है।

EPF में 3-5 दिन में भी मिल सकता है पैसा

EPF में 2026 के बाद प्रक्रिया पहले से तेज हुई है। नए Employees’ Provident Funds Scheme, 2026 के तहत पूरी तरह सही क्लेम का निपटारा 20 दिनों के भीतर करना होगा। अगर बिना वजह देरी होती है, तो संबंधित अधिकारी पर 12% सालाना पेनल ब्याज भी लगाया जा सकता है।

साथ ही, ऑटोमेटेड प्रोसेसिंग के तहत कई ऑनलाइन क्लेम लगभग 3 दिन में भी निपटाए जा रहे हैं। हालांकि, आधार-UAN लिंकिंग, नियोक्ता की जानकारी या दूसरे वेरिफिकेशन की वजह से समय 2-3 हफ्ते तक भी जा सकता है।

म्यूचुअल फंड सबसे तेज विकल्पों में शामिल

अगर सिर्फ जल्दी पैसा निकालना प्राथमिकता है, तो ओपन-एंडेड म्यूचुअल फंड सबसे आसान विकल्पों में गिने जाते हैं। AMFI के मुताबिक, कारोबारी दिनों में रिडेम्प्शन करने पर आमतौर पर पैसा 1 से 3 कारोबारी दिनों में मिल जाता है। लिक्विड और ओवरनाइट फंड में यह अगले कारोबारी दिन भी आ सकता है।

इक्विटी फंड में आमतौर पर लिक्विड फंड की तुलना में थोड़ा ज्यादा समय लगता है।

किस स्कीम में सबसे ज्यादा पाबंदियां हैं?

स्कीमनिकासी की स्थिति
म्यूचुअल फंडसबसे आसान
EPFतय उद्देश्यों के लिए
PPFसीमित निकासी
NPS Tier-1सबसे ज्यादा नियम

NPS Tier-1 में निकासी सिर्फ तय परिस्थितियों में होती है। वहीं PPF और EPF में भी आंशिक निकासी के अपने नियम हैं।

निवेशकों के लिए सबसे जरूरी सीख

सबसे जल्दी पैसा देने वाला विकल्प हमेशा सबसे अच्छा रिटायरमेंट निवेश नहीं होता। म्यूचुअल फंड लिक्विड हैं, लेकिन बाजार के उतार-चढ़ाव से जुड़े रहते हैं। PPF सरकार की गारंटी वाली सुरक्षा देता है, जबकि NPS पूरी तरह रिटायरमेंट को ध्यान में रखकर बनाया गया है।

जसमीत सिंह की सलाह है कि कम से कम 6 महीने के खर्च ऐसी जगह रखें, जहां जरूरत पड़ने पर तुरंत पैसा मिल सके। इससे PPF, EPF या NPS जैसे लंबे समय के निवेश को बीच में तोड़ने की नौबत नहीं आएगी।

मिडिल क्लास को अमीर बनने से रोकती हैं 5 आदतें, कहीं आप भी तो नहीं करते ये गलतियां?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

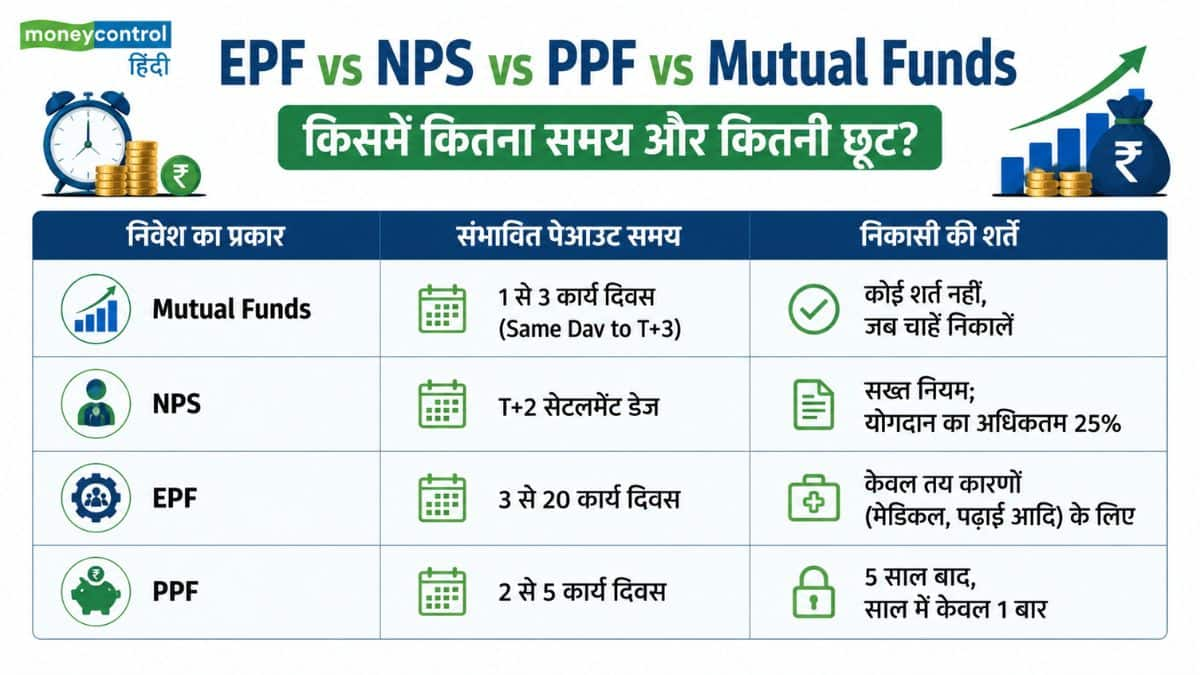
EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Pension Scheme: अब सिर्फ ₹99 की बचत से सिक्योर होगा फ्यूचर! गिग और डिलीवरी वर्कर्स के लिए PFRDA लाया खास NPS प्लान

NPS for Gig Workers: जोमैटो, स्वैगी, ओला, उबर, ब्लिंकिट और अर्बन कंपनी जैसे डिजिटल प्लेटफॉर्म्स पर काम करने वाले गिग और प्लेटफॉर्म वर्कर्स के लिए एक बड़ी खुशखबरी है। पेंशन फंड नियामक PFRDA ने देश के लाखों डिलीवरी बॉयज, ड्राइवर्स और सर्विस पार्टनर्स को बुढ़ापे में वित्तीय सुरक्षा देने के लिए ‘NPS e-shramik Model’ को नए सिरे से हाइलाइट किया है।

इस खास स्कीम की सबसे बड़ी खासियत यह है कि इसमें कोई भी वर्कर मात्र ₹99 जैसी छोटी राशि से भी अपनी रिटायरमेंट सेविंग्स की शुरुआत कर सकता है। आइए जानते हैं आम लोगों और डिलीवरी पार्टनर्स के लिए यह स्कीम कितनी फायदेमंद है और इसमें कैसे जुड़ सकते हैं।

बिना किसी दबाव के बचत: अपनी मर्जी और क्षमता से जमा करें पैसा

इस योजना को गिग वर्कर्स की अस्थिर और दैनिक कमाई को ध्यान में रखकर बेहद लचीला बनाया गया है। PFRDA ने योगदान के लिए कोई निश्चित सीमा तय नहीं की है। वर्कर जब चाहें और जितना चाहें, अपनी कमाई के हिसाब से पैसा जमा कर सकते हैं। उदाहरण के तौर पर, कोई भी वर्कर प्रतिदिन या हर हफ्ते ₹99 जैसी मामूली रकम से भी अपने एनपीएस खाते में पैसे डाल सकता है। साथ ही यह मॉडल NPS कॉर्पोरेट मॉडल पर आधारित है। इसमें पैसा केवल वर्कर, केवल एग्रीगेटर कंपनी, या फिर दोनों मिलकर जमा कर सकते हैं।

कौन-कौन से वर्कर्स उठा सकते हैं इस योजना का लाभ?

यह स्कीम उन सभी युवाओं और कर्मचारियों के लिए बेहतरीन अवसर है जो डिजिटल प्लेटफॉर्म्स के जरिए काम करते हैं:

  • फूड डिलीवरी पार्टनर्स: Zomato, Swiggy आदि।
  • क्विक-कॉमर्स एंड ग्रॉसरी डिलीवरी: Blinkit, Zepto, Instamart आदि।
  • राइड-हेलिंग ड्राइवर्स: Ola, Uber, Rapido आदि।
  • होम सर्विसेज पार्टनर्स: Urban Company और अन्य सर्विस प्लेटफॉर्म्स।

खाता खोलना है बेहद आसान

इस योजना में जुड़ने की प्रक्रिया को एकदम डिजिटल और झंझट-मुक्त बनाया गया है:

आसान KYC: बेसिक केवाईसी के लिए केवल नाम, पता, पैन, मोबाइल नंबर और बैंक डिटेल्स की आवश्यकता होती है। यह प्रक्रिया आधार आधारित ई-केवाईसी या अन्य मान्य तरीकों से मिनटों में पूरी हो जाती है।

PRAN जनरेशन: वर्कर की सहमति से तुरंत एक परमानेंट रिटायरमेंट अकाउंट नंबर (PRAN) जारी कर दिया जाता है।

नॉमिनी की सुविधा: ऑनबोर्डिंग के 60 दिनों के भीतर माता-पिता की जानकारी और नॉमिनी डिटेल्स दर्ज की जा सकती हैं।

कंपनी बदलने पर भी बंद नहीं होगा अकाउंट

अगर कोई डिलीवरी बॉय या ड्राइवर एक कंपनी जैसे- Zomato छोड़कर दूसरी कंपनी Swiggy या Uber में काम करने जाता है, तो उसका एनपीएस खाता बंद नहीं होगा। वह आसानी से अपने खाते को नए एग्रीगेटर के साथ जोड़ कर सकता है। PFRDA के तय फ्रेमवर्क के तहत ऑनबोर्डिंग के समय पॉइंट्स ऑफ प्रेजेंस (PoPs) वर्कर से कोई खाता खोलने का शुल्क नहीं लेते हैं।

बुढ़ापे में मिलेगा पेंशन और एकमुश्त फंड का दोहरा फायदा

यह योजना एनपीएस के ‘ऑल सिटीजन मॉडल’ के नियमों के तहत काम करती है। इसमें जमा किया गया पैसा शेयर बाजार और सुरक्षित सरकारी सिक्योरिटीज में इन्वेस्ट होता है, जिससे लंबी अवधि में एक बड़ा रिटायरमेंट फंड तैयार होता है।

60 वर्ष की उम्र पूरी होने पर वर्कर्स को एकमुश्त मोटी रकम निकालने का विकल्प मिलता है और बाकी पैसे से जीवनभर हर महीने गारंटीड पेंशन मिलती है। गिग वर्कर्स के लिए बिना किसी बड़े बोझ के सुरक्षित भविष्य बनाने का यह सबसे भरोसेमंद जरिया है।