SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

SIP Calculator: कई लोगों को सेविंग्स और इनवेस्टमेंट का ख्याल देर से आता है। फिर उन्हें लगता है कि इसके लिए समय उनके हाथ से निकल गया है। लेकिन, यह पूरा सच नहीं है। जल्द सेविंग्स और निवेश शुरू करने के कई फायदे हैं। लेकिन, देर से निवेश शुरू करने पर भी रिटायरमेंट के लिए अच्छा फंड बन सकता है।

40 की उम्र में भी रिटायरमेंट के लिए शुरू कर सकते हैं निवेश

अगर आपकी उम्र 40 हो गई है तो भी आप रिटायरमेंट फंड के लिए निवेश शुरू कर सकते हैं। लेकिन, आपको हर महीने ज्यादा इनवेस्ट करना होगा। अगर कोई व्यक्ति 40 साल की उम्र में रिटायरमेंट फंड के लिए निवेश शुरू करता है तो उसके पास इसके लिए 20 साल बचते हैं। यह समय ज्यादा नहीं है तो बहुत कम भी नहीं है।

रिटायरमेंट फंड के कैलकुलेशन में इनफ्लेशन को ध्यान में रखना होगा

आम तौर पर यह माना जाता है कि आपका रिटायरमेंट फंड आपके सालाना खर्च का 25 से 30 गुना होना चाहिए। मान लीजिए किसी व्यक्ति के परिवार का मंथली खर्च आज 30,000 रुपये है। अगर इनफ्लेशन 6 फीसदी मान लिया जाए तो यह 20 साल बाद 96,000 रुपये हो जाएगा। इसका 25 गुना करीब 2.9 करोड़ रुपये होगा।

मंथली 15000 रुपये सिप निवेश से 1.5 करोड़ का फंड बन सकता है

अगर आप हर महीने सिप से 15,000 रुपये इनवेस्ट करते हैं तो आप 20 साल में आप 36 लाख रुपये निवेश करेंगे। अगर आपके निवेश पर सालाना 10 फीसदी रिटर्न मिलता है तो 20 साल बाद आपका पैसा बढ़कर 1.15 करोड़ हो जाएगा। अगर सालाना रिटर्न 12 फीसदी मान लिया जाए तो यह पैसा करीब 1.5 करोड़ रुपये होगा। यह सिर्फ एक उदाहरण है। इक्विटी फंड में निवेश पर रिटर्न की गारंटी नहीं होती है।

3 करोड़ रुपये के फंड के लिए बढ़ाना होगा मंथली सिप अमाउंट 

अगर आप 2.9 करोड़ रुपये का रिटायरमेंट फंड चाहते हैं तो आपको हर महीने करीब 29,000 रुपये इनवेस्ट करना होगा। इस कैलकुलेशन में सालाना रिटर्न 12 फीसदी माना गया है। यह अमाउंट आपको ज्यादा लग सकता है। इसकी वजह यह है कि 40 साल के व्यक्ति पर परिवार सहित कई तरह की जिम्मेदारियां होती हैं। लेकिन, इसका एक दूसरा तरीका है।

हर साल सिप 10 फीसदी बढ़ाने से मिल सकती है काफी मदद  

अगर आप मंथली 15,000 रुपये के सिप को हर साल 10 फीसदी बढ़ाते हैं तो निवेश पर 12 फीसदी रिटर्न से आपके लिए करीब 3 करोड़ रुपये का फंड तैयार हो जाएगा। आपको हर साल इनकम बढ़ने के साथ सिप का अमाउंट बढ़ाना होगा। आपको गैरजरूरी खर्चों में कटौती करनी होगी। जरूरत पड़ने पर आप रिटायरमेंट की उम्र 62 या 63 साल मान सकते हैं।

पीपीएफ में भी निवेश करने से रिटायरमें फंड बनाना होगा आसान

अगर आप नौकरी करते हैं तो ईपीएफ में रेगुलर कंट्रिब्यूशन से भी बड़ा फंड बनेगा। सबसे पहले आपको यह चेक कर लेना चाहिए कि इससे कितना बड़ा फंड बनेगा। दूसरा, आप पीपीएफ यानी पब्लिक प्रोविडेंट फंड में भी निवेश शुरू कर सकते हैं। पीपीएफ 15 साल में मैच्योर हो जाता है। दिसंबर तिमाही में पीपीएफ का इंटरेस्ट रेट 7.1 फीसदी है। सरकार हर तिमाही पीपीएफ सहित स्मॉल सेविंग्स स्कीम के इंटरेस्ट रेट की समीक्षा करती है।

NPS भी हालिया बदलाव के बाद सब्सक्राइबर्स के लिए काफी अट्रैक्टिव

NPS यानी नेशनल पेंशन सिस्टम भी अब काफी अट्रैक्टिव हो गया है। हाल में पीएफआरडीए ने इसमें कई बदलाव किए हैं। अगर आपके एनपीएस में 12 लाख या इससे ज्यादा हैं तो आप 60 साल की उम्र में एकमुश्त 80 फीसदी पैसे निकाल सकते हैं। सिर्फ 20 फीसदी पैसे का इस्तेमाल एन्युटी के लिए होगा। दूसरा, सब्सक्राइबर्स 85 साल की उम्र तक इनवेस्टमेंट बनाए रख सकते हैं।

यह भी पढ़ें: 1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

हर महीने निवेश करने में इन बातों का रखना होगा खास ख्याल 

40 की उम्र में निवेश शुरू करने पर आपको ज्यादातर पैसा इंडेक्स या फ्लेक्सीकैप फंड जैसे डायवर्सिफायड इक्विटी फंड में लगाना होगा। आपको निवेश सिप के जरिए करना होगा। रिटायरमेंट नजदीक आने पर कई एक्सपर्ट्स पैसा इक्विटी फंड से निकालकर धीरे-धीरे हाइब्रिड या डेट फंड्स में लगाने की सलाह देते हैं। इससे अचानक बाजार में गिरावट आने पर आपके रिटायरमेंट फंड पर खराब असर नहीं पड़ेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।
Lenskart Block Deal: एक झटके में बिके ₹1895 करोड़ के शेयर, कीमत 5% लुढ़की

चश्मे बनाने वाली कंपनी लेंसकार्ट सॉल्यूशंस के शेयरों में 12 अक्टूबर को सुबह के कारोबार में 5 प्रतिशत तक की गिरावट दिखाई दी। BSE पर शेयर 643.80 रुपये के लो तक गया। ब्लॉक डील के जरिए कंपनी के 2.93 करोड़ शेयरों की बिक्री हुई है। ये शेयर कंपनी की 1.67 प्रतिशत इक्विटी के बराबर हैं। शेयरों को 647 रुपये प्रति शेयर के भाव पर बेचा गया है। इन शेयरों की कुल वैल्यू 1,895 करोड़ रुपये है। शेयरों को किसने बेचा और किसने खरीदा, इस बारे में अभी तक कोई आधिकारिक जानकारी सामने नहीं आई है।

वीकेंड पर CNBC-TV18 ने सूत्रों के हवाले से बताया था कि अल्फा वेव वेंचर्स LP, लेंसकार्ट सॉल्यूशंस में 1,691 करोड़ रुपये की 1.6 प्रतिशत तक इक्विटी 640 रुपये प्रति शेयर के फ्लोर प्राइस पर बेच सकती है। शेयर बेचने वालों को आगे और हिस्सेदारी बेचने के लिए 30 दिन के लॉक-इन पीरियड का पालन करना होगा। स्टॉक एक्सचेंज के डेटा के अनुसार, जून 2026 तिमाही के आखिर तक लेंसकार्ट में प्रमोटर एंटिटीज की हिस्सेदारी 17.53 प्रतिशत थी।

Alpha Wave Ventures ने अगस्त में भी बेचा था हिस्सा

इससे पहले Alpha Wave Ventures LP ने अगस्त महीने में ब्लॉक डील के जरिए लेंसकार्ट के 2.95 करोड़ शेयर या 1.7 प्रतिशत इक्विटी 1,857 करोड़ रुपये में बेची थी। खरीदारों में नेशनल पेंशन सिस्टम, ICICI प्रूडेंशियल म्यूचुअल फंड और व्हाइटओक कैपिटल म्यूचुअल फंड शामिल थे। 3 दिन पहले लेंसकार्ट में सॉफ्टबैंक विजन फंड (SVF) II लाइटबल्ब केमैन ने BSE पर ब्लॉक डील के जरिए 641.75 रुपये प्रति शेयर की औसत कीमत पर 2,887.9 करोड़ रुपये के 4.5 करोड़ शेयर बेचे थे। सोसाइटे जेनरल ODI ने 688.92 करोड़ रुपये के 1.07 करोड़ शेयर खरीदे।

21 सितंबर 2026 को लेंसकार्ट सॉल्यूशंस में ब्लॉक डील्स के जरिए 3.6 करोड़ शेयरों की बिक्री हुई थी। ट्रांजेक्शन 688 रुपये प्रति शेयर के भाव पर हुआ और डील की कुल वैल्यू 2,468 करोड़ रुपये रही। डील से पहले CNBC-TV18 ने सूत्रों के हवाले से कहा था कि प्लेटिनम जैस्मीन ए 2018 ट्रस्ट लेंसकार्ट में हिस्सेदारी बेच सकती है। प्लेटिनम जैस्मीन, अबू धाबी इनवेस्टमेंट अथॉरिटी (ADIA) का एक इनवेस्टमेंट व्हीकल है।

अगस्त और जून में भी सॉफ्टबैंक ने बेचे थे Lenskart के शेयर

इस साल अगस्त में सॉफ्टबैंक विजन फंड (SVF) II लाइटबल्ब (केमैन) लिमिटेड ने लेंसकार्ट में 2.58% हिस्सेदारी ब्लॉक डील के जरिए बेची थी। 4.5 करोड़ शेयर ₹2,887.87 करोड़ में बेचे गए थे। खरीदारों में सोसाइटे जेनरल ओडीआई, गोल्डमैन सैक्स, मोतीलाल ओसवाल म्यूचुअल फंड, वैनगार्ड ग्रुप, मॉर्गन स्टेनली, SBI म्यूचुअल फंड, निप्पॉन इंडिया, HDFC म्यूचुअल फंड जैसे कई घरेलू और वैश्विक निवेशक शामिल थे।

12 अक्टूबर से शुरू हफ्ते में SBI Funds Management समेत 14 कंपनियों का लॉक इन खत्म, ₹2931 करोड़ के शेयर होंगे फ्री

जून में भी सॉफ्टबैंक समूह ने SVF II लाइटबल्ब (केमैन) के जरिए लेंसकार्ट में 3.25% हिस्सेदारी बेची थी। उस वक्त 5,65,00,000 शेयर बेचे गए थे और ट्रांजेक्शन की वैल्यू ₹2,873.30 करोड़ रही थी। व्हाइटओक कैपिटल म्यूचुअल फंड (MF), मिरे एसेट MF, कोटक MF, केनरा रोबेको MF, ICICI प्रूडेंशियल MF, HDFC लाइफ इंश्योरेंस कंपनी, ICICI प्रूडेंशियल लाइफ इंश्योरेंस, सोसाइटी जेनरल, मेट्जलर एसेट मैनेजमेंट, गोल्डमैन सैक्स, फिडेलिटी, कॉप्थॉल मॉरीशस इनवेस्टमेंट, इंटरनेशनल मॉनेटरी फंड, और डेंडाना इनवेस्टमेंट्स (मॉरीशस) लिमिटेड खरीदार रहे थे।

नवंबर 2025 में हुई थी लिस्ट

लेंसकार्ट ने 10 नवंबर, 2025 को शेयर बाजार में एंट्री की थी। इसका IPO 7278.02 करोड़ रुपये का था। कंपनी का मार्केट कैप 1.12 लाख करोड़ रुपये से ज्यादा है। शेयर की फेस वैल्यू 2 रुपये है। यह BSE 200 इंडेक्स का हिस्सा है। शेयर साल 2026 में अब तक लगभग 50 प्रतिशत चढ़ा है।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

EPF vs NPS: हर महीने ₹10,000 का निवेश, 30 साल में कहां तेजी से बढ़ेगा आपका पैसा? समझिए पूरा गणित

EPF vs NPS Return Calculation: रिटायरमेंट के लिए अगले 30 सालों तक हर महीने ₹10,000 का योगदान देना एक बड़ा और सुरक्षित कॉर्पस तैयार कर सकता है। लेकिन कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS) में से कौन सा विकल्प आपको अधिक रिटर्न देगा, यह इस बात पर निर्भर करता है कि आपका पैसा किस तरह इन्वेस्ट और ग्रो हो रहा है।

EPF जहां सरकार द्वारा हर वित्त वर्ष घोषित की जाने वाली निश्चित ब्याज दर पर काम करता है, वहीं NPS का पैसा बाजार से जुड़े एसेट्स जैसे- शेयर बाजार, कॉर्पोरेट बॉन्ड्स और सरकारी प्रतिभूतियों में लगाया जाता है।

अगर आप बिना किसी वार्षिक बढ़ोतरी के 30 सालों तक हर महीने ₹10,000 का योगदान करते हैं, तो आपकी कुल जमा राशि ₹36 लाख होगी। आइए दोनों विकल्पों के गणित और नियमों को विस्तार से समझते हैं:

EPF का गणित: सुरक्षित और निश्चित ब्याज का विकल्प

सरकार ने वित्त वर्ष 2025-26 के लिए EPF पर 8.25% की ब्याज दर तय की है। अगर हम पूरे 30 सालों के लिए 8.25% की औसत वार्षिक ब्याज दर मानकर चलें, तो हर महीने ₹10,000 का निवेश बढ़कर लगभग ₹1.57 करोड़ हो जाएगा।

वैसे यह 8.25% का रिटर्न गारंटीड नहीं है, क्योंकि EPF की ब्याज दरें हर साल सरकार द्वारा संशोधित की जाती हैं। हालांकि, इसका रिटर्न दैनिक बाजार के उतार-चढ़ाव से पूरी तरह सुरक्षित रहता है।

NPS का गणित: बाजार की ताकत और कंपाउंडिंग

NPS में कोई फिक्स रिटर्न की गारंटी नहीं होती। इसमें आपका पैसा आपकी पसंद के अनुसार इक्विटी, कॉर्पोरेट बॉन्ड्स और सरकारी सिक्योरिटीज में बांटा जाता है। ‘एक्टिव चॉइस’ के तहत आप इक्विटी में 75% तक एक्सपोजर ले सकते हैं। बाजार से जुड़े होने के कारण NPS का कॉर्पस EPF की तुलना में काफी अलग और बड़ा हो सकता है।

10% वार्षिक रिटर्न पर: अगर NPS पर औसतन 10% का सालाना रिटर्न मिलता है, तो आपका ₹10,000 का मासिक निवेश 30 साल में बढ़कर लगभग ₹2.26 करोड़ हो जाएगा।

9% वार्षिक रिटर्न पर: अगर रिटर्न 9% रहता है, तो कुल कॉर्पस लगभग ₹1.83 करोड़ बनेगा।

(नोट: पेंशन फंड नियामक PFRDA के अनुसार, NPS का अंतिम फंड बाजार के प्रदर्शन, आपके द्वारा चुने गए एसेट एलोकेशन और एन्युटी खरीदारी के प्रतिशत पर निर्भर करता है।)

रिटायर्मेंट पर पैसे निकालने के नियम: EPF और NPS का अंतररिटायर्मेंट के समय

जमा राशि निकालने के मामले में EPF और NPS के नियम बिल्कुल अलग हैं। EPF मुख्य रूप से एक नियोक्ता से जुड़ा बचत ढांचा है, जिसमें 58 साल की उम्र में रिटायरमेंट पर जमा हुई पूरी 100% राशि एकमुश्त निकाली जा सकती है। इसके अलावा, नौकरी के दौरान घर खरीदने, बच्चों की शिक्षा, शादी या बीमारी जैसी विशेष जरूरतों के लिए शर्तों के तहत आंशिक निकासी का विकल्प भी मिलता है।

दूसरी ओर, NPS एक स्वतंत्र और फ्लेक्सिबल पेंशन खाता है, जो रिटायरमेंट पर नियमित आय देने के उद्देश्य से डिजाइन किया गया है। NPS के नियमों के तहत रिटायरमेंट के समय कुल कॉर्पस का अधिकतम 60% हिस्सा ही एकमुश्त निकाला जा सकता है, जबकि कम से कम 40% राशि से एन्युटी खरीदना अनिवार्य होता है ताकि जीवनभर पेंशन मिलती रहे। इसमें भी गंभीर बीमारी या बच्चों की उच्च शिक्षा/शादी जैसी विशेष परिस्थितियों में सीमित आंशिक निकासी की अनुमति दी जाती है।

टैक्स छूट और नियम

EPF पर टैक्स: EPF मुख्य रूप से EEE (Exempt-Exempt-Exempt) श्रेणी में आता है। हालांकि, अगर कर्मचारी का सालाना योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर मिलने वाला ब्याज टैक्स के दायरे में आता है।

NPS पर टैक्स: धारा 80C के तहत ₹1.5 लाख की सीमा के अलावा, NPS में धारा 80CCD (1B) के तहत ₹50,000 की अतिरिक्त टैक्स छूट मिलती है। रिटायर्मेंट के समय निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है।

आपके लिए कौन सा विकल्प बेहतर है?

केवल आंकड़ों की तुलना करें, तो 10% रिटर्न के अनुमान के साथ NPS (₹2.26 करोड़) EPF (₹1.57 करोड़) से बाजी मार लेता है। लेकिन इस अतिरिक्त रिटर्न के साथ बाजार का जोखिम भी जुड़ा हुआ है।

वैसे आप बिना किसी जोखिम के सुरक्षित रिटर्न चाहते हैं, तो EPF बेहतर है। अगर आप लंबी अवधि के लिए बाजार का जोखिम उठाकर अधिक वेल्थ बनाना चाहते हैं, तो NPS सही विकल्प है।

दोनों का कॉम्बिनेशन भी बढ़िया विकल्प है। नौकरीपेशा कर्मचारियों के लिए यह ‘EPF या NPS’ का चुनाव नहीं है। PFRDA के नियमों के अनुसार, आप EPF के साथ-साथ अलग से NPS खाता भी चला सकते हैं।

रिटायरमेंट प्लानिंग करते समय सिर्फ बड़े आंकड़े न देखें, यह भी देखें कि आप कितना मार्केट रिस्क ले सकते हैं, आपको रिटायरमेंट से पहले कितनी लिक्विडिटी चाहिए और क्या आप नियमित पेंशन चाहते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

आज आपकी मंथली सैलरी 50 हजार रुपये है तो रिटायरमेंट के लिए कितना फंड पर्याप्त होगा?

कई लोग रिटायरमेंट के लिए सेविंग्स और इनवेस्टमेंट तो करना चाहते हैं, लेकिन उन्हें यह नहीं पता होता कि उनका रिटायरमेंट फंड कितना बड़ा होना चाहिए। एक्सपर्ट का कहना है रिटायरमेंट फंड का साइज इस बात पर निर्भर करता है कि आज आपका हर महीने का खर्च कितना है।

रिटायरमेंट फंड के कैलकुलेशन का फॉर्मूला

डीएसपी पेंशन फंड के चीफ इनवेस्टमेंट अफसर रमनीक कुंदरा के मुताबिक, रिटायरमेंट फंड आपके सालाना खर्च का करीब 25-30 गुना होना चाहिए। इसे एक उदाहरण की मदद से आसानी से समझ सकते हैं। मान लीजिए अगर किसी व्यक्ति का मंथली खर्च रिटायरमेंट से ठीक पहले 50,000 रुपये है तो इसका मतलब है कि उसका सालाना खर्च 6 लाख रुपये होगा। 6 लाख का 25 से 30 गुना 1.5 से 1.8 करोड़ होगा।

निवेश का एक बड़ा हिस्सा इक्विटी में लगाना होगा

कुंदरा ने कहा कि रिटायरमेंट फंड बनाने के लिए निवेश की जल्द शुरुआत करना सबसे जरूरी है। दूसरा, आपको निवेश में अनुशासन बरतना होगा। लंबी अवधि में बड़ा रिटायरमेंट फंड तैयार करने लिए निवेश का एक बड़ा हिस्सा इक्विटी यानी शेयरों में लगाना जरूरी है। उन्होंने कहा कि छोटे-छोटे टारगेट तय करने से बड़ा रिटायरमेंट फंड तैयार करना आसान हो जाता है।

छोटे-छोटे टारगेट तय करने से होगी आसानी 

उन्होंने बताया कि 30 साल की उम्र में आपका रिटायरमेंट फंड आपकी एक साल की इनकम के बराबर होना चाहिए। 40 की उम्र तक यह आपकी सालाना इनकम का तीन गुना होना चाहिए। 50 की उम्र तक यह आपकी सालाना इनकम का पांच से छह गुना तक होना चाहिए। उन्होंने कहा कि रिटायरमेंट फंड पर मार्केट के उतार-चढ़ाव से ज्यादा निगेटिव असर इनफ्लेशन का पड़ता है।

शेयरों का सालाना रिटर्न 12-13 फीसदी के बीच 

भारत में शेयर बाजारों का लंबी अवधि का रिटर्न उतार-चढ़ाव के बावजूद सालाना 12-13 फीसदी रहा है। नेशनल पेंशन सिस्टम (NPS) अभी सब्सक्राइबर को शेयरों में 75 फीसदी तक ऐलोकेशन की इजाजत देता है। मल्टीपल स्कीम फ्रेमवर्क के तहत नए इनवेस्टमेंट ऑप्शंस तो इक्विटी में 100 फीसदी तक ऐलोकेशन की इजाजत देते हैं।

रिटायरमेंट करीब आने पर पैसा डेट में शिफ्ट करना जरूरी

कुंदरा ने कहा कि रिटायरमेंट जैसे-जैसे नजदीक आता है इनवेस्टर को अपनी इनवेस्टमेंट स्ट्रेटेजी में बदलाव करना जरूरी हो जाता है। रिटायरमेंट से पहले के कुछ सालों में फोकस वेल्थ बढ़ाने की जगह उसके प्रोटेक्शन पर होना चाहिए। इसकी वजह यह है कि अचानक शेयर बाजार में तेज गिरावट से आपका रिटायरमेंट फंड का एक बड़ा हिस्सा डूब सकता है।

दो-तीन साल के खर्च का पैसा लिक्विड फंड में रखने की सलाह

ऐसी स्थिति से बचने के लिए इनवेस्टर को धीरे-धीरे अपना निवेश इक्विटी की जगह डेट या लिक्विड एसेट्स में शिफ्ट करना पड़ता है। इसकी प्रक्रिया रिटायरमेंट के 5 से 10 पहले शुरू की जा सकती है। इसके अलावा दो से तीन साल की जरूरत का पैसा लिक्विड इनवेस्टमेंट में डाल देना समझदारी है। इसका फायदा यह होता है कि बाजार में गिरावट की स्थिति में इनवेस्टर को अपने जरूरी खर्च के लिए इक्विटी कम कीमत पर बेचने को मजबूर नहीं होना पड़ता है।

NPS Withdrawal: क्या 60 की उम्र के बाद पूरा NPS फंड निकाला जा सकता है? CA बलवंत जैन से समझिए

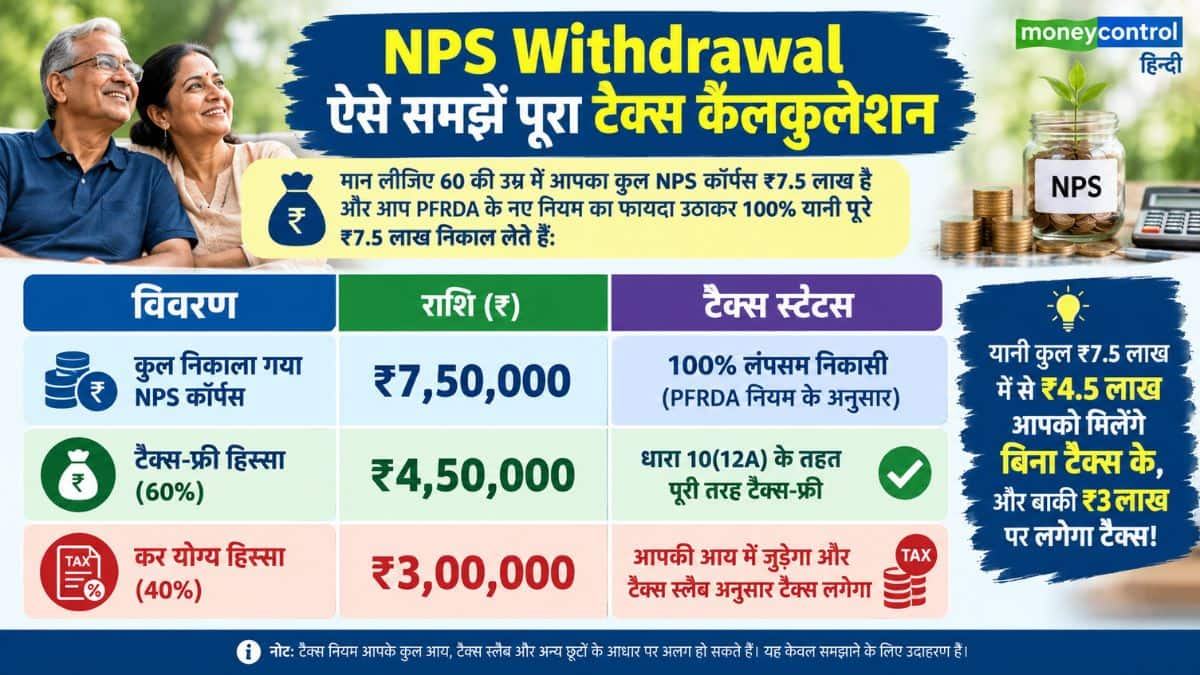
NPS Tax Rules: नेशनल पेंशन सिस्टम के सब्सक्राइबरों के लिए पेंशन रेगुलेटर PFRDA द्वारा जारी किए गए नए एग्जिट नियम राहत तो देते हैं, लेकिन टैक्स के मोर्चे पर एक बड़ा तकनीकी पेंच खड़ा करते हैं। अगर 60 वर्ष की आयु पूरी होने पर आपका कुल एनपीएस कॉर्पस ₹8 लाख या उससे कम है, तो PFRDA आपको पूरा 100% फंड एकमुश्त निकालने की अनुमति देता है।

ऐसे में सवाल यह है कि क्या यह पूरा 100% पैसा टैक्स-फ्री होगा? टैक्स एवं पर्सनल फाइनेंस एक्सपर्ट सीए बलवंत जैन के अनुसार, PFRDA के नियमों और इनकम टैक्स एक्ट के बीच अंतर के कारण 100% निकासी करने वाले सब्सक्राइबर्स को 40% हिस्से पर टैक्स देना पड़ सकता है।

आइए समझते हैं कि PFRDA और इनकम टैक्स कानून क्या कहते हैं और सीए बलवंत जैन की इस पर क्या सलाह है।

PFRDA के नए एग्जिट नियम: किस कॉर्पस पर कितनी निकासी?

जून 2025 में PFRDA ने एनपीएस टियर-1 अकाउंट से बाहर निकलने और एकमुश्त निकासी की सीमाओं को संशोधित किया था:

₹8 लाख या उससे कम कॉर्पस: सब्सक्राइबर अपने पूरे कॉर्पस की 100% एकमुश्त निकासी कर सकते हैं। इसके लिए कोई एन्युटी या पेंशन प्लान खरीदना अनिवार्य नहीं है। पहले यह सीमा ₹5 लाख थी।

₹8 लाख से ₹12 लाख का कॉर्पस: सब्सक्राइबर को कम से कम ₹6 लाख की एन्युटी खरीदना अनिवार्य होगा और बाकी बची राशि एकमुश्त निकाली जा सकती है।

₹12 लाख से अधिक कॉर्पस: सब्सक्राइबर को अपने कॉर्पस का कम से कम 20% हिस्सा एन्युटी में लगाना अनिवार्य है, जबकि अधिकतम 80% हिस्सा एकमुश्त निकाला जा सकता है। पुराने नियम में ₹5 लाख से अधिक कॉर्पस होने पर 40% एन्युटी खरीदना अनिवार्य था।

इनकम टैक्स एक्ट का पेंच: सीए बलवंत जैन की राय

सीए बलवंत जैन के अनुसार, भले ही PFRDA ने ₹8 लाख तक के कॉर्पस पर 100% निकासी और ₹12 लाख से अधिक पर 80% लंपसम निकालने की इजाजत दे दी हो, लेकिन टैक्स कानून का नियम अभी अपडेट नहीं हुआ है:

धारा 10(12A) का नियम: इनकम टैक्स एक्ट, 1961 की धारा 10(12A) के तहत केवल 60% तक का एनपीएस कॉर्पस ही टैक्स-फ्री है।

इनकम टैक्स कानूनों में संशोधन का इंतजार: PFRDA ने निकासी की प्रतिशत सीमा तो बढ़ा दी है, लेकिन आयकर अधिनियम में इसके अनुरूप बदलाव होना अभी बाकी है। जब तक आयकर कानून में यह संशोधन नहीं होता, तब तक टैक्स छूट की सीमा 60% ही रहेगी।

सीए बलवंत जैन के अनुसार, ‘भले ही आपको अपने टियर-1 अकाउंट से 100% राशि निकालने की अनुमति मिल गई हो, लेकिन टैक्स छूट केवल 60% कॉर्पस पर ही मिलेगी। ऐसे में ₹8 लाख से कम कॉर्पस होने पर पूरा पैसा निकालने वाले सब्सक्राइबर्स को बचे हुए 40% हिस्से पर अपने टैक्स स्लैब के अनुसार इनकम टैक्स देना होगा।’

NPS Withdrawal: ऐसे समझें पूरा टैक्स कैलकुलेशन

NPS Withdrawal: ऐसे समझें पूरा टैक्स कैलकुलेशन

टैक्स बचाने का स्मार्ट फाइनेंस टिप

अगर आप अपने एनपीएस कॉर्पस के 40% हिस्से पर टैक्स देने से बचना चाहते हैं, तो पूरा 100% फंड एकमुश्त निकालने के बजाय केवल 60% हिस्सा ही लंपसम निकालें और बचे हुए 40% हिस्से से एन्युटी खरीद लें या उसे नियमानुसार डेफर यानी आगे के लिए टाल दें। एन्युटी खरीदने पर उस समय कोई टैक्स नहीं लगता, हालांकि बाद में मिलने वाली मासिक पेंशन पर टैक्स स्लैब के हिसाब से टैक्स देना होता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

NPS Post Retirement Growth & PFRDA Rules: नेशनल पेंशन सिस्टम (NPS) को लेकर ज्यादातर लोग सोचते हैं कि 60 साल की उम्र होते ही सारा पैसा निकालकर खाते को बंद कर देना चाहिए। हालांकि, पेंशन फंड रेगुलेटर(PFRDA) का नियम कुछ अलग ही सुविधा देता है। अगर आप रिटायरमेंट के तुरंत बाद पूरा पैसा नहीं निकालते हैं, तो आपका फंड 60 की उम्र के बाद भी बाजार में निवेशित रहकर बंपर रिटर्न देता रहता है।

PFRDA के ‘डेफरमेंट’ और ‘सिस्टमैटिक लंपसम विड्रॉल’ जैसे विकल्पों का इस्तेमाल करके पेंशनभोगी 75 साल की उम्र तक अपने NPS कॉर्पस पर शानदार कंपाउंडिंग का लाभ उठा सकते हैं।

60 की उम्र के बाद कैसे बढ़ता है NPS का पैसा?

रिटायरमेंट के समय सब्सक्राइबर के पास अपने कुल कॉर्पस को संभालने के दो ऐसे विकल्प होते हैं, जो उनके पैसे को लगातार बढ़ाना जारी रखते हैं:

1. निकासी टालने की सुविधा(डेफरमेंट): आप अपने एनपीएस खाते की लंपसम निकासी या एन्युटी खरीद को 75 साल की उम्र तक टाल सकते हैं। जब तक आपका पैसा एनपीएस खाते में रहेगा, वह इक्विटी (E) और कॉर्पोरेट/गवर्नमेंट बॉन्ड्स (C & G) में निवेशित रहेगा और उस पर सालाना 8% से 12% तक का मार्केट-लिंक्ड रिटर्न मिलता रहेगा।

2. सिस्टमैटिक लंपसम विड्रॉल (चरणबद्ध निकासी): PFRDA का यह नियम आपको एक साथ 60% लंपसम निकालने के बजाय उसे मासिक, तिमाही, छमाही या सालाना आधार पर किश्तों में निकालने की छूट देता है। जो रकम आपके खाते में बची रहेगी, उस पर लगातार ब्याज और ग्रोथ मिलती रहेगी।

Bank Open Sunday: कल रविवार को भी खुलेंगे बैंक! जानिए RBI ने क्यों जारी किया ये बड़ा आदेश

तुरंत पैसा निकालने पर क्यों होता है भारी नुकसान?

अगर कोई सब्सक्राइबर 60 की उम्र में हड़बड़ी में अपना 60% लंपसम फंड निकालकर बैंक सेविंग्स अकाउंट या साधारण बैंक एफडी में रख देता है, तो उसे दो बड़े नुकसान होते हैं:

कम ब्याज दर: बैंक एफडी आमतौर पर 6.5% से 7.5% के बीच ब्याज देती हैं, जबकि एनपीएस के लॉन्ग-टर्म पोर्टफोलियो में 9% से 11% तक की ग्रोथ की संभावना बनी रहती है।

टैक्स की मार: एनपीएस से निकाला गया 60% लंपसम पैसा पूरी तरह टैक्स-फ्री होता है, लेकिन जब आप उस पैसे को एफडी में जमा करते हैं, तो उससे मिलने वाला ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स योग्य हो जाता है।

रिटायरमेंट के बाद PFRDA के नियम से कितना बढ़ सकता है आपका फंड?

मान लीजिए 60 वर्ष की उम्र में आपका कुल NPS कॉर्पस ₹1 करोड़ है:

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

रिटायरमेंट पर NPS सब्सक्राइबर ध्यान रखें ये 3 बातें

 1. कम से कम 40% एन्युटी खरीदना जरूरी: नियमों के अनुसार, कुल कॉर्पस का कम से कम 40% हिस्सा एन्युटी खरीदने में जाता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।

2. 75 साल तक खाता चालू रखने की छूट: आप 75 वर्ष की आयु तक कभी भी अपना लंपसम हिस्सा निकाल सकते हैं या पेंशन शुरू करवा सकते हैं।

3. नॉमिनेशन अपडेट रखें: रिटायरमेंट के समय अपने खाते में सही नॉमिनी और बैंक खाते की जानकारी अपडेट रखें ताकि SLW या पेंशन किश्तें बिना रुके सीधे खाते में आ सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

8th Pay Commission से पेंशनर्स की हो सकती है बल्ले-बल्ले! ₹45,000 न्यूनतम पेंशन और OPS बहाली की उठी मांग

8th Pay Commission OPS vs NPS Demand: देश में जबसे 8वें वेतन आयोग का गठन हुआ है तभी से सरकारी कर्मचारियों में सैलरी और पेंशन को लेकर चर्चा तेज है। कोई फिटमेंट फैक्टर की बात करता है तो कोई भत्तों की। वही रिटायर हो चुके कर्मचारियों के बीच पुरानी पेंशन योजना और नेशनल पेंशन सिस्टम को लेकर बहस होती है।

जस्टिस रंजना प्रकाश देसाई की अध्यक्षता में गठित 8वें वेतन आयोग का काम तेजी से आगे बढ़ रहा है। 3 नवंबर 2025 को गठित इस आयोग को 10 महीने से अधिक का समय हो चुका है। देश के अलग-अलग शहरों में कर्मचारी यूनियनों और एसोसिएशनों के साथ लगातार बैठकें की जा रही हैं। सितंबर में पुडुचेरी और चंडीगढ़ में हुई बैठकों के बाद अब 7 और 8 अक्टूबर को बेंगलुरु में केंद्रीय कर्मचारियों की मांगें सुनी जाएंगी।

आयोग को अपनी अंतिम रिपोर्ट सौंपने के लिए 18 महीने का वक्त दिया गया है, जिसके अनुसार रिपोर्ट मई-जून 2027 तक सरकार को सौंपी जा सकती है। बैठकों में फिटमेंट फैक्टर, सैलरी रिवीजन और भत्तों के अलावा सबसे गर्मा-गर्मी वाला विषय पुरानी पेंशन योजना (OPS) बनाम नेशनल पेंशन सिस्टम (NPS) का बना हुआ है। साल 2004 के बाद सेवा में आए केंद्रीय कर्मचारी और पेंशनभोगी संगठन अब ‘गारंटीड पेंशन’ की मांग पर अड़ गए हैं।

क्यों केंद्रीय कर्मचारियों के लिए सबसे बड़ा मुद्दा बना ‘OPS vs NPS’?

वर्ष 2004 के बाद भर्ती हुए कर्मचारियों के लिए शुरू की गई अंशदायी पेंशन व्यवस्था से देश भर के कर्मचारी संगठन असंतुष्ट हैं। 8वें वेतन आयोग को सौंपे गए ज्ञापनों में कर्मचारी यूनियनों ने साफ कहा है कि मौजूदा बाजार-आधारित रिटर्न वाली योजनाएं उनके और उनके परिवार के भविष्य को आर्थिक सुरक्षा देने में पूरी तरह नाकाम साबित हो रही हैं।

कर्मचारियों की मांग है कि उन्हें अनिश्चितता के माहौल से निकालकर पुरानी ‘परिभाषित लाभ’ वाली व्यवस्था के तहत लाया जाए।

प्रमुख कर्मचारी संगठनों की क्या हैं 4 बड़ी मांगें?

अलग-अलग केंद्रीय कर्मचारी और पेंशनभोगी यूनियनों ने 8वें वेतन आयोग के समक्ष अपनी विस्तृत मांगें रखी हैं:

A. मिनिस्टीरियल स्टाफ एसोसिएशन (सर्वे ऑफ इंडिया): सर्वे ऑफ इंडिया के कर्मचारियों ने पुरानी पेंशन योजना (OPS) की पूरी तरह बहाली की मांग की है। उनकी मांग है कि सेवानिवृत्ति के समय कर्मचारी के अंतिम प्राप्त मूल वेतन का कम से कम 50% हिस्सा गारंटीड पेंशन के रूप में तय किया जाए।

B. फेडरेशन ऑफ नेशनल पोस्टल ऑर्गेनाइजेशन्स (FNPO): डाक विभाग के इस प्रमुख संगठन ने तर्क दिया है कि NPS और हाल ही में घोषित यूनिफाइड पेंशन स्कीम (UPS) जैसी योजनाएं कर्मचारियों की आशंकाओं को दूर नहीं कर पा रही हैं। इसलिए NPS और UPS के दायरे में आने वाले सभी कर्मचारियों को वापस पुरानी परिभाषित-लाभ पेंशन व्यवस्था (OPS) में शामिल किया जाए।

C. रेलवे सीनियर सिटीजन्स वेलफेयर सोसाइटी (RSCWS): रेलवे पेंशनभोगियों के इस संगठन ने पूर्व कर्मचारियों के वित्तीय और स्वास्थ्य सुरक्षा से जुड़े मुद्दों को प्रमुखता से उठाया है। संघ ने सरकार से एक गारंटीड न्यूनतम पेंशन का प्रावधान करने और पेंशन सुरक्षा को और मजबूत करने का आग्रह किया है।

D. भारत पेंशनर्स समाज (BPS): पेंशनभोगियों के इस सबसे बड़े मंच ने आयोग के सामने आंकड़ों के साथ बड़ी मांग रखी है। BPS ने न्यूनतम पेंशन को बढ़ाकर ₹45,000 प्रति माह करने, अंतिम वेतन का 67% पेंशन देने और फैमिली पेंशन को अंतिम वेतन का 50% करने की सिफारिश की है।

आगे क्या होगा? जानिए कब लागू हो सकती हैं सिफारिशें

वेतन आयोग देश भर के अलग-अलग जोनों में जाकर सभी हितधारकों की बातें सुन रहा है। इन बैठकों में फिटमेंट फैक्टर को बढ़ाने, न्यूनतम वेतन में बढ़ोतरी करने और पेंशन बराबरी जैसे गंभीर मुद्दों पर भी ज्ञापन प्राप्त हुए हैं।

आयोग अपनी रिपोर्ट मई-जून 2027 तक केंद्र सरकार को सौंपेगा। इसके बाद सरकार द्वारा सिफारिशें मंजूर होने पर इसे लागू किया जाएगा। अब सबसे बड़ा सवाल यही बना हुआ है कि क्या केंद्र सरकार मौजूदा NPS/UPS जैसे अंशदायी ढांचे को ही मजबूत करेगी या फिर कर्मचारी संगठनों के भारी दबाव में पेंशन संरचना में कोई क्रांतिकारी बदलाव लेकर आएगी।

8वें वेतन आयोग के तहत पेंशन सुधारों को लेकर जिस तरह से केंद्रीय कर्मचारी एकजुट होकर ‘गारंटीड पेंशन’ और अंतिम वेतन के 50% के फिक्स फॉर्मूले की मांग कर रहे हैं, उससे सरकार पर नैतिक दबाव बढ़ गया है। 2027 में आने वाली फाइनल रिपोर्ट यह तय करेगी कि 2004 के बाद भर्ती हुए लाखों कर्मचारियों का रिटायरमेंट सुरक्षित हो पाएगा या नहीं।

Invest ₹10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

₹10 Lakh Investment Options & Strategies: जीवन में ₹10 लाख का फंड बनाना हर किसी के लिए एक बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह रकम वर्षों की कड़ी मेहनत और सैलरी की बचत से जुड़ी हो, सालभर के परफॉर्मेंस बोनस, बिजनेस के मुनाफे या फिर किसी पुश्तैनी जायदाद को बेचकर मिली हो। हाथ में ₹10 लाख आते ही सबसे पहला विचार यही आता है कि इस पैसे को कहां लगाया जाए ताकि बिना बड़ा जोखिम उठाए इससे ज्यादा से ज्यादा रिटर्न और बड़ी वेल्थ बनाई जा सके।

वित्तीय सलाहकारों और वेल्थ मैनेजर्स का स्पष्ट मानना है कि निवेश की दुनिया में ‘वन साइज फिट्स ऑल’ यानी एक ही नियम सभी निवेशकों पर लागू नहीं होता। हर व्यक्ति का रिस्क लेने का सामर्थ्य, उम्र और वित्तीय लक्ष्य अलग-अलग होते हैं।

अगर आपके पास भी ₹10 लाख की बड़ी रकम है और आप उसे सही जगह निवेश करना चाहते हैं, तो जानिए वे 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी जो आपके पैसे को सुरक्षित रखते हुए तेजी से बढ़ा सकती हैं:

1. निवेश की शुरुआत से पहले: निपटाएं ये 3 बेहद जरूरी काम

₹10 लाख को सीधा शेयर बाजार या किसी म्यूचुअल फंड में लगाने की जल्दबाजी कभी न करें। किसी भी सफल पोर्टफोलियो की नींव तीन बुनियादी बातों पर टिकी होती है:

इमरजेंसी फंड तैयार करें: क्या आपके पास अपने और परिवार के कम से कम 6 महीने के अनिवार्य खर्चों (किराया, राशन, ईएमआई) के बराबर फंड मौजूद है? अगर नहीं, तो ₹10 लाख में से एक हिस्सा निकालकर सेविंग्स अकाउंट, लिक्विड म्यूचुअल फंड या बैंक एफडी में सुरक्षित रख लें।

पर्याप्त हेल्थ इंश्योरेंस लें: परिवार के लिए कम से कम 10 से 15 लाख रुपये का फैमिली फ्लोटर हेल्थ कवर जरूर लें। किसी अचानक आई मेडिकल इमरजेंसी में आपकी सालों की जमा-पूंजी और निवेश को डूबने से बचाने के लिए बीमा बेहद जरूरी है।

महंगे कर्जों से मुक्ति पाएं: अगर आप पर क्रेडिट कार्ड का बकाया, पर्सनल लोन या कोई अन्य अधिक ब्याज (12% से 24%) वाला लोन चल रहा है, तो निवेश से पहले उस कर्ज को चुकता करें। कर्ज का ब्याज आपके निवेश के रिटर्न से हमेशा ज्यादा महंगा पड़ता है।

2. एकमुश्त पैसा न लगाएं: STP का स्मार्ट जरिया अपनाएं

शेयर बाजार में लगातार उतार-चढ़ाव बना रहता है। ऐसे में अगर आप पूरा ₹10 लाख एक ही दिन में इक्विटी मार्केट या म्यूचुअल फंड में लगा देंगे और अगले ही दिन बाजार गिर गया, तो आपको भारी नुकसान का सामना करना पड़ सकता है।

क्या है स्मार्ट तरीका: अपने पूरे ₹10 लाख को सबसे पहले किसी सुरक्षित लिक्विड फंड या आर्बिट्राज फंड में जमा करें।

सिस्टमैटिक ट्रांसफर प्लान(STP) चालू करें: वहां से हर महीने एक तय राशि (जैसे ₹50,000 या ₹80,000) को अगले 6 से 12 महीनों के दौरान चुनिंदा इक्विटी म्यूचुअल फंड्स में ट्रांसफर करने का निर्देश दें।

फायदा: इससे आपको बाजार के हर चढ़ाव-उतार का औसतन लाभ मिलेगा और आपका रिस्क काफी हद तक घट जाएगा।

3. टाइम होराइजन के हिसाब से पैसों का बंटवारा करें

₹10 लाख का निवेश करते समय अपने वित्तीय लक्ष्यों की समय सीमा तय करना बहुत आवश्यक है:

A. शॉर्ट टर्म गोल्स (1 से 3 साल): अगर आपको अगले 2-3 सालों में बच्चे की स्कूल/कॉलेज फीस देनी है, कार खरीदनी है या घर की डाउन पेमेंट करनी है, तो पैसे को बिल्कुल भी हाई-रिस्क एसेट में न डालें। इसके लिए ये विकल्प सबसे सुरक्षित हैं:

  • बैंक फिक्स्ड डिपॉजिट (FD) / कॉर्पोरेट एफडी
  • डेट म्यूचुअल फंड्स (Short Duration or Banking & PSU Funds)
  • आर्बिट्राज फंड्स (Arbitrage Funds)

B. लॉन्ग टर्म गोल्स (5 साल या उससे अधिक): रिटायरमेंट, बच्चों की उच्च शिक्षा या बड़ी वेल्थ बनाने जैसे दूरगामी लक्ष्यों के लिए जोखिम लिया जा सकता है और लंबी अवधि में इक्विटी से बेहतर रिटर्न कोई एसेट क्लास नहीं देता। इसके लिए चुनें:

  • फ्लेक्सी कैप और लार्ज/मिड कैप इक्विटी म्यूचुअल फंड्स
  • नेशनल पेंशन सिस्टम (NPS)
  • डायरेक्ट इक्विटी या इंडेक्स फंड्स (Nifty 50 / Sensex)

4. एसेट एलोकेशन और डाइवर्सिफिकेशन का सुनहरा नियम

वित्तीय विशेषज्ञ हमेशा सलाह देते हैं, ‘अपने सभी अंडे एक ही टोकरी में न रखें।’ ₹10 लाख का सही इस्तेमाल करने के लिए एसेट क्लास (Equity, Debt, Gold) में पैसे को बांटना अनिवार्य है।

एसेट एलोकेशन तय करने के लिए ‘100 माइनस ऐज’ का सीधा फॉर्मूला अपनाएं:

जैसे अगर आपकी उम्र 30 साल है, तो 100 – 30 = 70%। यानी आप अपने ₹10 लाख का 70% हिस्सा (₹7 लाख) इक्विटी/म्यूचुअल फंड्स में लगा सकते हैं।

बाकी 20% से 25% हिस्सा (₹2 लाख से ₹2.5 लाख) सुरक्षित डेट इंस्ट्रूमेंट्स (FD, PPF, Debt Funds) में रखें।

शेष 5% से 10% हिस्सा (₹50,000 से ₹1 लाख) हेजिंग के लिए गोल्ड (Sovereign Gold Bond या Gold ETF) में निवेश करें।

5. पोर्टफोलियो की रेगुलर समीक्षा और रीबैलेंसिंग

₹10 लाख का निवेश करने के बाद रोज-रोज न्यूज चैनलों के हेडलाइंस देखने या बाजार के रोजमर्रा के उतार-चढ़ाव से पैनिक होने की कोई जरूरत नहीं है।

SIP जारी रखें: अगर आपकी कोई पुरानी एसआईपी चल रही है, तो उसे बंद न करें और अनुशासन बनाए रखें।

सालाना समीक्षा: साल में सिर्फ एक या दो बार अपने पोर्टफोलियो की समीक्षा करें।

रीबैलेंसिंग: मान लीजिए कि बाजार में भारी तेजी की वजह से आपके पोर्टफोलियो में इक्विटी का हिस्सा 70% से बढ़कर 80% हो गया है, तो एक्स्ट्रा प्रॉफिट को निकालकर सुरक्षित डेट फंड या गोल्ड में शिफ्ट कर दें। इससे आपका तय एसेट एलोकेशन हमेशा संतुलित रहेगा।

₹10 लाख का फंड एक बेहतरीन मौका है जो आपकी आर्थिक स्थिति को एक नई मजबूती दे सकता है। इसे सिर्फ बैंक के बचत खाते में पड़ा न रहने दें, क्योंकि महंगाई आपके पैसे की ताकत को धीरे-धीरे कम कर देती है। सही रणनीति, अनुशासित एसेट एलोकेशन और सिस्टमैटिक ट्रांसफर प्लान (STP) के रास्ते पर चलकर आप इस ₹10 लाख से भविष्य में करोड़ों रुपये का फंड आसानी से तैयार कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

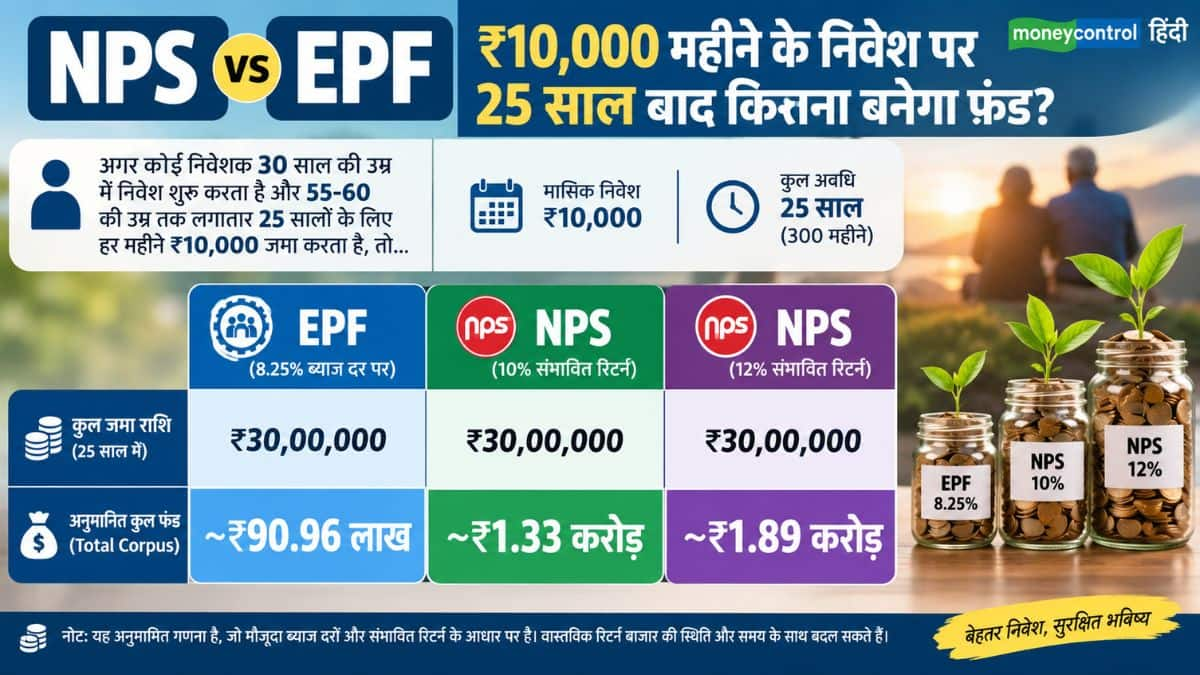
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।