

Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

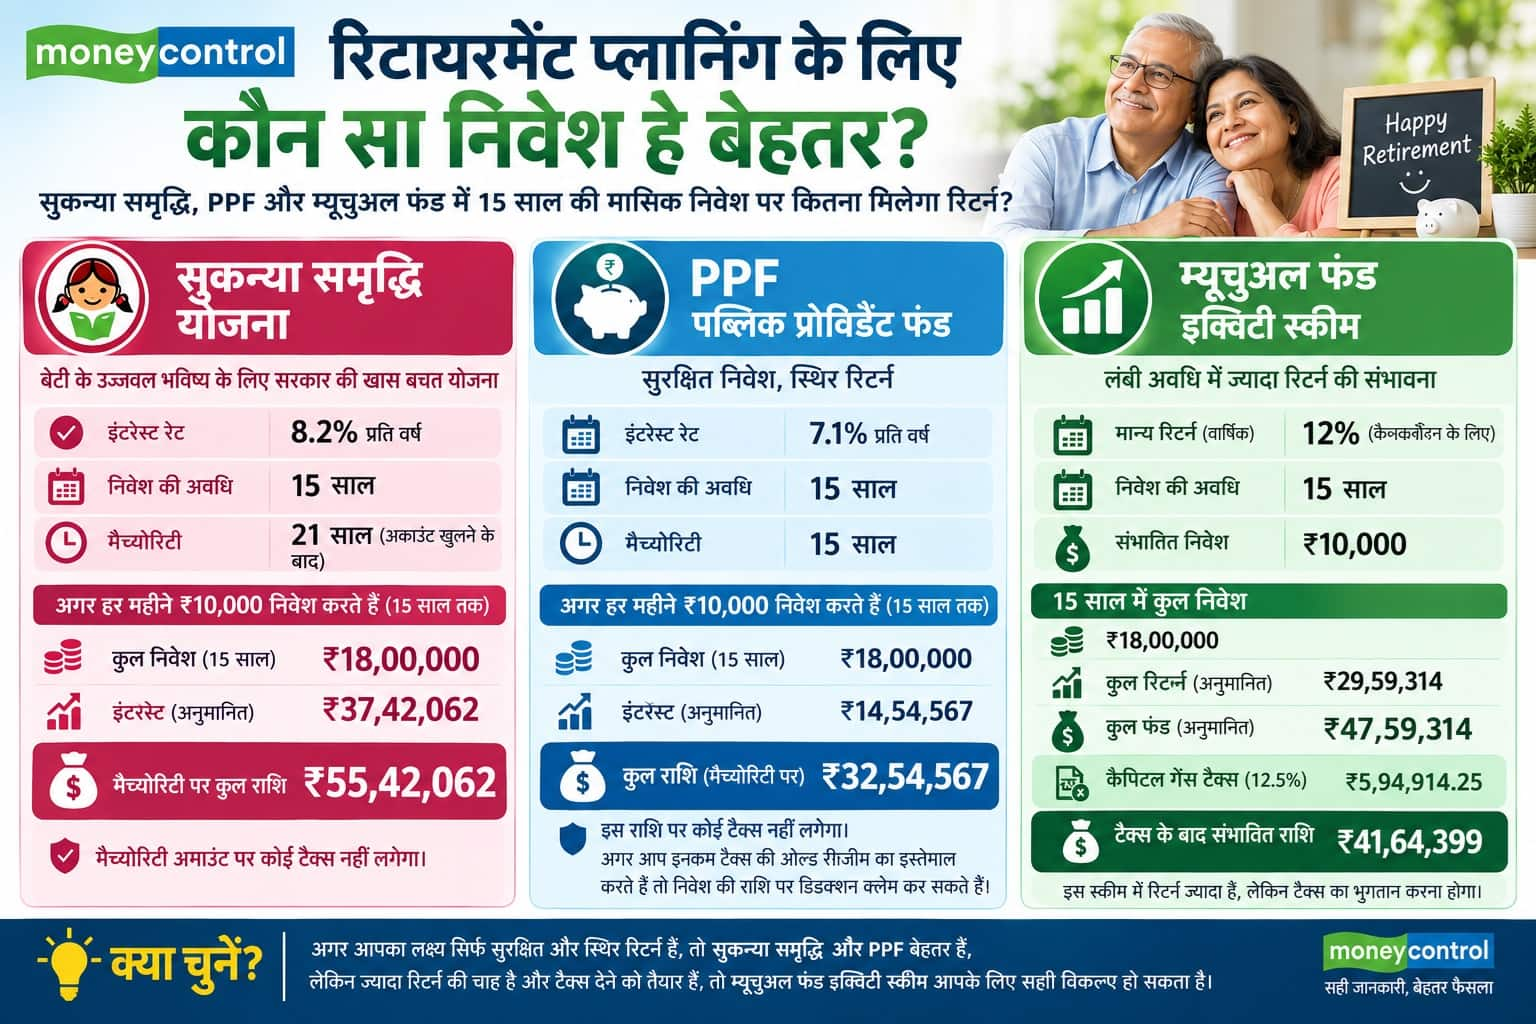
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।
Post Office Scheme: पोस्ट ऑफिस की इस स्कीम में करें ₹6,000 मंथली निवेश, 5 साल बाद मिलंगे इतने लाख

Post Office RD Scheme: अगर आप शेयर बाजार के उतार-चढ़ाव, गिरावट और जोखिम से दूर रहकर हर महीने एक निश्चित बचत करना चाहते हैं, तो पोस्ट ऑफिस की रिकरिंग डिपॉजिट (RD) योजना आपके लिए एक बेहतरीन और सुरक्षित विकल्प साबित हो सकती है। इस सरकारी बचत योजना में आपको एकमुश्त बड़ी रकम निवेश करने की जरूरत नहीं होती, बल्कि आप हर महीने छोटी-छोटी किस्तें जमा करके भविष्य के लिए एक बड़ा फंड तैयार कर सकते हैं।

क्यों खास है पोस्ट ऑफिस की आरडी स्कीम

सुरक्षित और गारंटीड रिटर्न: यह योजना केंद्र सरकार द्वारा समर्थित है, इसलिए इसमें आपका पैसा 100% सुरक्षित रहता है और बाजार के जोखिम का कोई असर नहीं पड़ता।

आसान निवेश सीमा: इसमें न्यूनतम ₹100 प्रति माह से खाता खोला जा सकता है। अधिकतम निवेश की कोई तय सीमा नहीं है।

तय समय सीमा: पोस्ट ऑफिस RD योजना की आधिकारिक अवधि 5 साल (60 महीने) होती है।

आकर्षक ब्याज दर: वर्तमान में इस योजना पर 6.7% सालाना ब्याज (तिमाही चक्रवृद्धि) के आधार पर रिटर्न दिया जा रहा है।

₹6,000 हर महीने जमा करने पर कितना मिलेगा?

मान लीजिए आप अपनी मासिक कमाई या सैलरी से हर महीने ₹6,000 की बचत करते हैं और इसे पोस्ट ऑफिस की आरडी स्कीम में जमा करते हैं। 5 साल पूरे होने पर आपकी मैच्योरिटी राशि का पूरा गणित इस प्रकार होगा:

  • मासिक किस्त: ₹6,000
  • निवेश की अवधि: 5 साल (60 महीने)
  • कुल जमा पूंजी: ₹3,60,000
  • अनुमानित ब्याज आय (6.7%): ₹68,185 (लगभग ₹68 हजार)
  • मैच्योरिटी पर मिलने वाली कुल रकम: ₹4,28,185 (लगभग ₹4.28 लाख)

(नोट: यह अनुमानित गणना लागू 6.7% ब्याज दर पर आधारित है। मैच्योरिटी के समय लागू ब्याज दरों और डाकघर के आधिकारिक नियमों के अनुसार मिलने वाली राशि में आंशिक बदलाव संभव है।)

निवेश करने से पहले इन महत्वपूर्ण नियमों पर दें ध्यान

समय पर किस्त जमा करना अनिवार्य: आरडी में हर महीने तय तारीख तक किस्त जमा करनी होती है। किस्त जमा करने में देरी होने पर नियमों के मुताबिक पेनाल्टी या जुर्माना लग सकता है।

समय से पहले निकासी: अगर आपको अवधि पूरी होने से पहले पैसों की सख्त जरूरत पड़ती है, तो खाता खोलने के 3 साल पूरे होने के बाद इसे बंद कराने की सुविधा मिलती है, लेकिन इससे ब्याज दर पर असर पड़ सकता है।

टैक्स नियम: पोस्ट ऑफिस आरडी में मिलने वाला ब्याज पूरी तरह टैक्स-फ्री नहीं होता है। लागू आयकर नियमों के अनुसार ब्याज आय पर टैक्स चुकाना पड़ सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ना स्मार्टफोन, ना UPI… फिर भी दिल का करोड़पति निकला पोस्टमास्टर, 2 साल की बच्ची के लिए दान कर दी पूरी सैलरी

भुवनेश्वर: आज के दौर में जहां लोग 10 रुपये दान करने से पहले 10 बार सोचते हैं, वहीं ओडिशा के एक पोस्टमास्टर ने इंसानियत की ऐसी मिसाल पेश की है जिसे सुनकर हर कोई सलाम कर रहा है। ना उनके पास स्मार्टफोन है, ना डिजिटल वॉलेट… लेकिन दिल सोने से भी खरा है।

कौन हैं ये पोस्टमास्टर बिमल और क्या है त्रिशिका की कहानी?

बिमल कुमार साहू 58 साल के हैं और ढेंकानाल जिले के गांदिया ब्लॉक स्थित पिंगुआ सब-पोस्ट ऑफिस में पोस्टमास्टर हैं। रिटायरमेंट में कुछ ही दिन बाकी हैं और उनकी मासिक सैलरी 26,304 रुपये है। वहीं, जाजपुर जिले की 2 साल की त्रिशिका रे एक दुर्लभ बीमारी स्पाइनल मस्कुलर एट्रॉफी (एसएमए) टाइप-2 से जूझ रही है। डॉक्टरों ने उसके इलाज के लिए जोल्जेन्स्मा इंजेक्शन की सलाह दी है, जिसकी कीमत करीब 16 करोड़ रुपये बताई गई है। त्रिशिका के पिता क्राउडफंडिंग के जरिए इलाज के लिए पैसे जुटा रहे हैं। अब तक करीब 6 करोड़ रुपये जुटाए जा चुके हैं, जबकि अभी भी करीब 10 करोड़ रुपये की जरूरत है।

टीवी पर देखी खबर, फिर स्कूटर में पेट्रोल भरकर निकल पड़े

बिमल साहू ने टीवी पर त्रिशिका की खबर देखी। उन्होंने सोचा कि ऑनलाइन कैसे भेजूं, इससे अच्छा है खुद जाकर दे आऊं। उन्होंने अपने स्कूटर में पेट्रोल भरवाया और सीधे भुवनेश्वर के लिए निकल पड़े। रास्ता पूछते-पूछते वह News18 के ऑफिस पहुंचे और बोले – मुझे त्रिशिका की मदद करनी है। वहीं पर त्रिशिका के परिवार को बुलाया गया और बिमल जी ने अपनी पूरे महीने की सैलरी उनके हाथ में रख दी।

बोले- मैं तो बस गिलहरी जैसा योगदान दे रहा हूं

पैसे देते हुए बिमल साहू ने कहा, “मैं इस बच्ची को जितने पैसों की जरूरत है उतना तो नहीं दे सकता, लेकिन क्या मैं गिलहरी की तरह अपना छोटा सा योगदान भी नहीं दे सकता?” उनका यह बयान सोशल मीडिया पर वायरल हो रहा है।

बिमल साहू की यह कहानी सिर्फ दान की नहीं, बल्कि सोच की है। एक तरफ जहां लोग मदद के नाम पर सोशल मीडिया पर सिर्फ पोस्ट शेयर करके अपनी जिम्मेदारी खत्म समझ लेते हैं, वहीं 58 साल के इस पोस्टमास्टर ने बिना किसी दिखावे के वह कर दिया जो बड़े-बड़े दानवीर भी नहीं कर पाते। उनकी सैलरी भले ही 26 हजार हो, लेकिन उनका दिल करोड़ों का है। रिटायरमेंट से ठीक पहले दिया गया उनका यह योगदान यह बताता है कि इंसानियत आज भी जिंदा है। सोशल मीडिया पर अब हर कोई कह रहा है – टेक्नोलॉजी नहीं, नियत बड़ी होनी चाहिए।

Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

EPF Investment: रिटायरमेंट के समय EPF में 50 लाख रुपये जमा हैं तो सवाल सिर्फ यह नहीं है कि पैसा कहां रखा जाए। असली सवाल यह है कि इस रकम से हर महीने खर्च कैसे चले और पैसा जल्दी खत्म भी न हो।

रिटायरमेंट के बाद सैलरी बंद हो जाती है। इसलिए EPF की रकम को अलग-अलग निवेश में बांटकर नियमित इनकम और लंबी अवधि की ग्रोथ का संतुलन बनाया जा सकता है।

50 लाख रुपये को कैसे बांटें?

Master Capital Services की वेल्थ मैनेजमेंट AVP आकांक्षा शुक्ला के मुताबिक, रिटायरमेंट पोर्टफोलियो में फिक्स्ड इनकम, डेट, इक्विटी और इमरजेंसी फंड का संतुलन रखा जा सकता है।

50 लाख रुपये के कॉर्पस का एक उदाहरण लें तो करीब 45% रकम यानी 22.50 लाख रुपये फिक्स्ड इनकम वाले विकल्पों में रखी जा सकती है। 32.5% यानी 16.25 लाख रुपये डेट में और 17.5% यानी 8.75 लाख रुपये इक्विटी में रखे जा सकते हैं। बाकी 2.50 लाख रुपये इमरजेंसी फंड के तौर पर रखे जा सकते हैं।

निवेशहिस्सारकम
फिक्स्ड इनकम45%₹22.50 लाख
डेट निवेश32.50%₹16.25 लाख
इक्विटी17.50%₹8.75 लाख
इमरजेंसी फंड5%₹2.50 लाख
कुल100%₹50 लाख

यह सिर्फ उदाहरण है। आप अपनी उम्र, मासिक खर्च, पेंशन और जोखिम क्षमता के हिसाब से इसमें बदलाव कर सकते हैं।

फिक्स्ड इनकम से कितनी कमाई?

22.50 लाख रुपये का हिस्सा SCSS, बैंक FD जैसे फिक्स्ड इनकम विकल्पों में रखा जा सकता है। अगर इस हिस्से पर करीब 7% सालाना ब्याज मिलता है, तो साल भर में लगभग 1.57 लाख रुपये की ब्याज आय बनती है।

यानी इस हिस्से से करीब 13,000 रुपये महीने की इनकम मिल सकती है।

डेट निवेश क्यों जरूरी है?

16.25 लाख रुपये डेट निवेश में रखने का मकसद पोर्टफोलियो को स्थिर रखना और जरूरत के समय पैसा उपलब्ध कराना है। डेट म्यूचुअल फंड जैसे विकल्प इसमें मदद कर सकते हैं।

अगर इस हिस्से से लंबे समय में करीब 6.5% सालाना रिटर्न मिलता है, तो सालाना लगभग 1.06 लाख रुपये की ग्रोथ बन सकती है।

इक्विटी में भी रखें कुछ पैसा

रिटायरमेंट के बाद पूरा पैसा सुरक्षित निवेश में रखने से महंगाई का असर बढ़ सकता है। इसलिए 50 लाख रुपये के इस उदाहरण में 8.75 लाख रुपये इक्विटी के लिए रखे गए हैं।

इस रकम को लार्ज-कैप, इंडेक्स या हाइब्रिड फंड जैसे विकल्पों में लगाया जा सकता है। यहां मकसद हर साल ज्यादा रिटर्न कमाना नहीं है। मकसद यह है कि लंबे समय में कॉर्पस पर महंगाई का असर कम हो। मान लीजिए इस हिस्से से लंबे समय में औसतन 10% रिटर्न मिलता है। तब साल भर में करीब 87,500 रुपये की ग्रोथ हो सकती है।

हर महीने कितनी रकम निकाल सकते हैं?

रिटायरमेंट में एक अहम सवाल यह है कि 50 लाख रुपये में से हर साल कितनी रकम निकाली जाए। स्वाति जैन के मुताबिक, 4 से 5% सालाना निकासी की रणनीति अपनाई जा सकती है।

50 लाख रुपये पर 4% की दर से सालाना करीब 2 लाख रुपये निकाले जा सकते हैं। यानी हर महीने लगभग 16,700 रुपये। अगर निकासी की दर 5% रखी जाए तो सालाना करीब 2.50 लाख रुपये निकलेंगे। इस हिसाब से मासिक रकम लगभग 20,800 रुपये होगी। इस तरह 50 लाख रुपये के कॉर्पस से करीब 16,700 से 20,800 रुपये महीने का शुरुआती कैश फ्लो बनाया जा सकता है।

1-2 साल का खर्च अलग रखें

रिटायरमेंट के बाद बाजार गिरने पर इक्विटी बेचकर खर्च निकालना नुकसानदायक हो सकता है। इससे बचने के लिए कुछ रकम अलग रखना जरूरी है। मान लीजिए आपका मासिक खर्च 20,000 रुपये है। ऐसे में एक साल का खर्च 2.40 लाख रुपये होगा। दो साल के खर्च के लिए करीब 4.80 लाख रुपये अलग रखे जा सकते हैं।

इस रकम को ऐसे विकल्प में रखा जा सकता है जहां पैसा आसानी से उपलब्ध हो। बाजार में बड़ी गिरावट आने पर रोजमर्रा के खर्च के लिए इक्विटी बेचने की जरूरत नहीं पड़ेगी।

EPF पर ही निर्भर क्यों न रहें?

EPF रिटायरमेंट के लिए बड़ा कॉर्पस बनाने में मदद करता है। लेकिन रिटायरमेंट के बाद जरूरत बदल जाती है। हर महीने सैलरी की जगह अब निवेश से कैश फ्लो चाहिए।

Kustodian Life के फाउंडर कुणाल काबरा के मुताबिक, 58 साल की उम्र के बाद EPF में नया योगदान बंद हो जाता है और बैलेंस पर ब्याज मिलने की भी तय सीमा है। इसलिए रिटायरमेंट के बाद सिर्फ EPF पर निर्भर रहने के बजाय अलग-अलग निवेशों से इनकम का इंतजाम करना जरूरी है।

Post Office FD: पोस्ट ऑफिस इस स्कीम में दे रहा 7.1% ब्याज! जानिए ₹3 लाख पर कमाई का गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

शेयर बाजार की सीमाएं

वित्तीय संपत्तियों में निवेश करवाना सरकारों की नीति रही है। इससे शेयर सूचकांक उछले और अर्थव्यवस्था चमकती दिखी। लेकिन इसकी कीमत उन निवेशकों ने चुकाई, जो उस चमक से चकाचौंध होकर उस ओर खिंचते चले गए।

कोरोना काल के समय से भारत में शेयर बाजार में आए उछाल को लेकर धारणा बनी है कि वहां जिन लोगों ने निवेश किया, उनकी चांदी हो गई। लेकिन एक वित्तीय अखबार के ताजा विश्लेषण के मुताबिक यह बात सभी निवेशकों के मामले में सच नहीं है। पिछले 3-5 साल के इंडेक्स में बहुत से शेयरों ने फिक्स्ड डिपॉजिट और पोस्ट ऑफिस में जमा रकम से कम या उसके बराबर रिटर्न ही दिया है। मतलब यह कि सूचकांक में दिखी तेजी कुछ चुनिंदा शेयरों और सेक्टर्स तक सीमित रही, जबकि बाकी शेयर उनसे काफी पीछे रहे। रिलायंस, एचडीएफसी बैंक, टीसीएस जैसे कुछ भारी-भरकम शेयरों में निवेश से मिला रिटर्न भी कम रहा। इससे “बड़ा शेयर, सुरक्षित मुनाफा” की धारणा भी टूटी। 2,867 स्टॉक्स के इस अध्ययन से यह तस्वीर उभरी कि उपरोक्त तीन साल की अवधि में लगभग 43 प्रतिशत निवेशकों को नुकसान उठाना पड़ा, जिनमें तकरीबन 11 प्रतिशत की तो 50 प्रतिशत से अधिक रकम डूब गई।

लगभग 21 प्रतिशत निवेशकों को 100 फीसदी से ज्यादा फायदा हुआ। 12 प्रतिशत निवेशकों को 50 से 100 फीसदी तक, जबकि तकरीबन 23 फीसदी निवेशकों को 50 फीसदी तक लाभ हुआ। इस दरम्यान बैंक एफडी में 6.5 फीसदी की ब्याज दर पर निवेश से 21.34 फीसदी और पॉस्ट ऑफिस में सात प्रतिशत की दर पर निवेश से कुल रिटर्न 21.56 प्रतिशत हासिल हुआ। वैसे इस विश्लेषण की दलील यह नहीं है कि एफडी में निवेश शेयरों से बेहतर है। संदेश सिर्फ यह है कि शेयर मार्केट हर हाल में ऊंचे रिटर्न की गारंटी नहीं है। इस वित्तीय कारोबार में लाभ दरअसल उनको ही ज्यादा मिलता है, जो इस कारोबार की पूरी जानकारी रखते हों और ऊंचा दांव खेलने में सक्षम हों। पहले सामने आए अध्ययनों से यह साफ हो चुका है कि पैसा ज्यादातर छोटे निवेशक ही गंवाते हैं। अर्थव्यवस्था के उत्तरोत्तर वित्तीयकरण के साथ वित्तीय संपत्तियों में निवेश करवाना सरकारों की नीति रही है। इससे शेयर सूचकांक उछले हैं और अर्थव्यवस्था चमकती दिखी है। लेकिन इसकी कीमत उन निवेशकों ने चुकाई है, जो उस चमक से चकाचौंध होकर उस ओर खिंचते चले गए।

Post Office Scheme: हर महीने सिर्फ ₹4,000 की बचत से 5 साल में लाखों का फंड! यहां देखिए पूरा हिसाब

Post Office RD Scheme: शेयर बाजार की उठक-पटक और अनिश्चितता के इस दौर में अगर आप बिना किसी जोखिम के अपनी मेहनत की कमाई को सुरक्षित बढ़ाना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे सुरक्षित जरिया हैं। भारतीय पोस्ट की 5-वर्षीय रिकरिंग डिपॉजिट (RD) योजना उन निवेशकों के लिए एक बेहतरीन विकल्प है जो हर महीने थोड़ी-थोड़ी बचत करके बिना मार्केट रिस्क के मोटा फंड तैयार करना चाहते हैं।

सरकारी गारंटी के साथ आने वाली इस स्कीम में यदि आप हर महीने ₹4,000 जमा करते हैं, तो 5 साल में आपको कितना ब्याज मिलेगा और मैच्योरिटी पर कुल कितना पैसा हाथ में आएगा? आइए आपको बताते हैं।

₹4,000 महीने की बचत पर कितना मिलेगा रिटर्न?

अगर आप पोस्ट ऑफिस की 5 साल वाली आरडी में हर महीने ₹4,000 जमा करने का फैसला करते हैं, तो आपकी कुल निवेश और रिटर्न का हिसाब इस प्रकार होगा:

कुल जमा मूलधन: ₹4,000 × 60 महीने = ₹2,40,000

कमाई गई ब्याज: 6.7% की त्रैमासिक चक्रवृद्धि दर से लगभग ₹45,463

कुल मैच्योरिटी राशि: ₹2,85,463 (लगभग ₹2.85 लाख)

यानी बिना किसी एकमुश्त बोझ के, रोज के लगभग ₹133 बचाकर आप 5 साल में ₹2.85 लाख से ज्यादा का फंड तैयार कर सकते हैं।

इमरजेंसी में काम आएगा पैसा

अक्सर लोग लंबी अवधि की योजनाओं में पैसे लॉक होने के डर से निवेश नहीं करते। लेकिन पोस्ट ऑफिस आरडी आपको लिक्विडिटी की सुविधा भी देती है:

शर्त: अगर आपने कम से कम 12 महीने तक लगातार किस्तें जमा की हैं और खाता एक्टिव है।

फायदा: आप अपने खाते में जमा कुल रकम का 50% तक लोन ले सकते हैं। इस लोन पर आरडी की ब्याज दर से 2% अधिक ब्याज देना होता है, जिसे आप एकमुश्त या किश्तों में चुका सकते हैं।

समय से पहले खाता बंद करने का नियम

अगर कोई व्यक्तिगत या पारिवारिक इमरजेंसी आती है, तो आप 5 साल का कार्यकाल पूरा होने से पहले भी अपना खाता बंद करा सकते हैं। हालांकि, इसके लिए खाता शुरू होने की तारीख से 3 साल की अवधि पूरी होना अनिवार्य है। 3 साल बाद प्री-मैच्योर क्लोजर कराने पर आपको पोस्ट ऑफिस सेविंग्स अकाउंट की साधारण ब्याज दर के हिसाब से भुगतान किया जाएगा।

यह योजना किसके लिए सबसे बेस्ट है?

जोखिम से बचने वाले निवेशक: जो लोग शेयर बाजार या म्यूचुअल फंड के उतार-चढ़ाव में अपना पैसा नहीं फंसाना चाहते।

छोटे बचतकर्ता और नौकरीपेशा: जो हर महीने अपनी सैलरी में से एक निश्चित हिस्सा अनुशासित तरीके से बचाना चाहते हैं।

भविष्य के लक्ष्यों की योजना: बच्चों की स्कूल फीस, शादी या किसी बड़े घरेलू सामान की खरीद के लिए 5 साल का लक्ष्य रखने वाले परिवार।

पोस्ट ऑफिस आरडी में मिलने वाला 6.7% का ब्याज दर पूरी तरह सुरक्षित और फिक्स है। वैसे ध्यान रखें कि सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स की ब्याज दरों की समीक्षा करती है, इसलिए खाता खुलवाने से पहले आधिकारिक दरों की पुष्टि जरूर कर लें। इसके अलावा आरडी से मिलने वाला ब्याज आपकी इनकम टैक्स स्लैब के अनुसार कर योग्य हो सकता है, इसलिए अपने टैक्स प्लानिंग को ध्यान में रखकर ही निवेश की शुरुआत करें।

GST छूट के बाद 150% बढ़ी टर्म इंश्योरेंस की बिक्री! जानिए ₹3 करोड़ के कवर पर क्यों दांव लगा रहे हैं लोग?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।