NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:
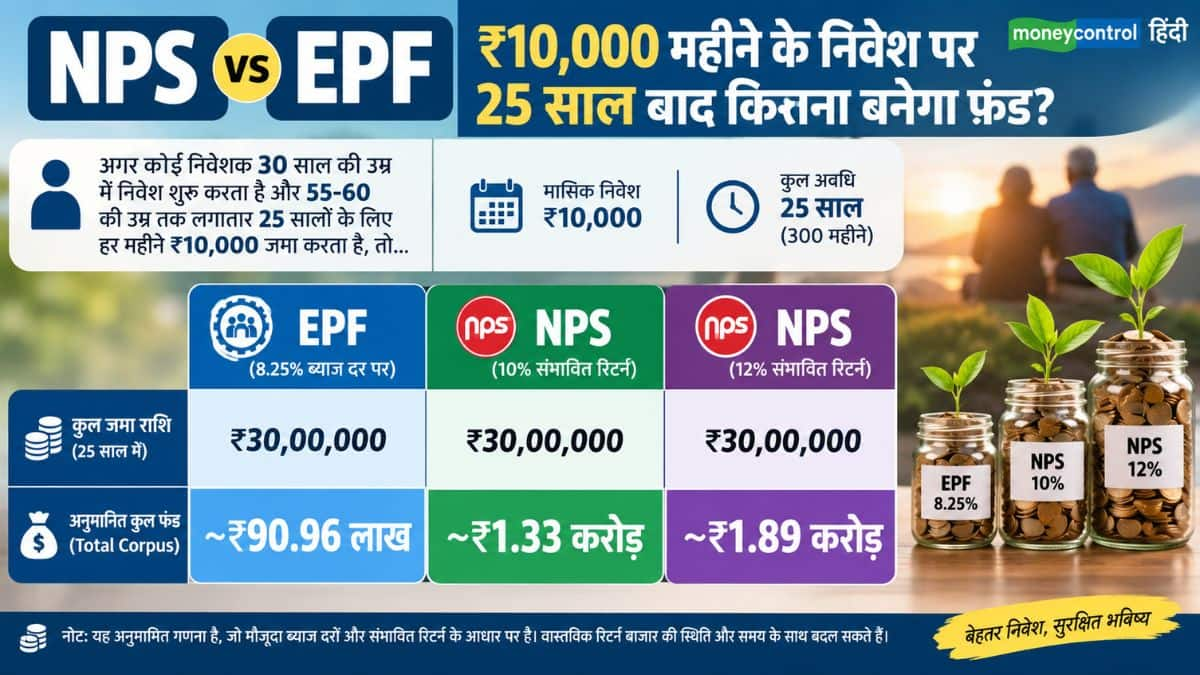
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Coal Gasification Scheme: ₹37500 करोड़ की सरकारी स्कीम! अदाणी, NTPC समेत 7 कंपनियों ने आवेदन दिए

Coal Gasification Scheme: देश में कोयला गैसीफिकेशन को बढ़ावा देने की सरकार की कोशिश तेज हो रही है। कोयला गैसीफिकेशन का मतलब है, कोयले को सीधे जलाने के बजाय उससे गैस बनाना। सरकार की ₹37,500 करोड़ की योजना के पहले राउंड में 7 कंपनियों ने आवेदन किया है।

इनमें Adani Enterprises, NTPC, Talcher Fertilisers, Gallantt Ispat और Shyam Sel & Power शामिल हैं। कंपनियों ने यूरिया, सिंथेटिक नेचुरल गैस, सिंथेसिस गैस और डायरेक्ट रिड्यूस्ड आयरन से जुड़े प्रोजेक्ट के प्रस्ताव दिए हैं।

Adani Enterprises ने 3 आवेदन दिए

Adani Enterprises ने तीन अलग-अलग आवेदन जमा किए हैं। तीनों आवेदन यूरिया प्रोजेक्ट से जुड़े हैं।

Gallantt Ispat ने डायरेक्ट रिड्यूस्ड आयरन और सिंथेसिस गैस बनाने का प्रोजेक्ट रखा है। वहीं, NTPC ने सिंथेटिक नेचुरल गैस प्रोजेक्ट के लिए आवेदन किया है।

Shyam Sel & Power ने सिंथेसिस गैस बनाने का प्रस्ताव दिया है। Talcher Fertilisers ने यूरिया प्रोजेक्ट के लिए आवेदन किया है।

अब आवेदनों की जांच होगी

ये 7 आवेदन योजना के पहले राउंड में मिले हैं। अब सरकार इनकी विस्तार से जांच करेगी। इसके लिए योजना की गाइडलाइंस और RFP को आधार बनाया जाएगा।

कोयला मंत्रालय का कहना है कि आवेदनों से इंडस्ट्री का भरोसा दिखता है। मंत्रालय के एक वरिष्ठ अधिकारी ने कहा कि योजना के लिए कोई आवेदन नहीं आने की खबरें जल्दबाजी में कही गई थीं।

दूसरे राउंड के आवेदन शुरू

योजना के दूसरे राउंड के आवेदन 8 सितंबर से शुरू हो गए हैं। इसके बाद हर दो महीने में आवेदन की नई विंडो खुलेगी।

मंत्रालय के मुताबिक, कई कंपनियां अपने प्रोजेक्ट की तैयारी पहले ही शुरू कर चुकी हैं। कुछ प्रोजेक्ट एडवांस स्टेज में हैं। ऐसे में अगले राउंड में और आवेदन आने की उम्मीद है।

पहले राउंड का RFP 7 जुलाई 2026 को जारी हुआ था। कोयला गैसीफिकेशन प्रोजेक्ट बड़े होते हैं। इनमें काफी पूंजी लगती है। इसलिए आवेदन से पहले कंपनियों को कई स्तर पर तैयारी करनी पड़ती है।

इसमें प्री-फिजिबिलिटी स्टडी, टेक्नोलॉजी असेसमेंट, पर्यावरण से जुड़ी जांच और फाइनेंशियल प्लानिंग शामिल है।

₹37,500 करोड़ की योजना का मकसद क्या है?

योजना को प्रधानमंत्री नरेंद्र मोदी की अध्यक्षता वाली यूनियन कैबिनेट ने 13 मई 2026 को मंजूरी दी थी। इसका कुल वित्तीय आउटले ₹37,500 करोड़ है।

इसके तहत घरेलू कोयले और लिग्नाइट से ज्यादा वैल्यू वाले प्रोडक्ट बनाने को बढ़ावा दिया जाएगा। इनमें सिंथेसिस गैस, मेथनॉल, अमोनिया, यूरिया और हाइड्रोजन शामिल हैं।

सरकार का लक्ष्य 2030 तक 100 मिलियन टन कोयला गैसीफिकेशन क्षमता तैयार करना है। इसमें 75 मिलियन टन क्षमता मौजूदा योजना के तहत विकसित करने का लक्ष्य है।

आयात पर निर्भरता घटाने की तैयारी

सरकार LNG, यूरिया, अमोनिया और मेथनॉल के आयात पर निर्भरता कम करना चाहती है। कोयला मंत्रालय के मुताबिक, FY25 में इन प्रोडक्ट के आयात पर करीब ₹2.77 लाख करोड़ खर्च हुए थे।

सरकार को उम्मीद है कि योजना से ₹2.5 लाख करोड़ से ₹3 लाख करोड़ का निवेश आ सकता है। इससे वैल्यू चेन में प्रत्यक्ष और अप्रत्यक्ष रोजगार भी पैदा होने की उम्मीद है।

पहले से चल रही है ₹8,500 करोड़ की योजना

नई योजना National Coal Gasification Mission और जनवरी 2024 में मंजूर ₹8,500 करोड़ की वित्तीय प्रोत्साहन योजना को आगे बढ़ाती है। मंत्रालय के मुताबिक, पुरानी योजना के तहत 8 गैसीफिकेशन प्रोजेक्ट पहले से लागू किए जा रहे हैं।

सरकार घरेलू कोयले से ज्यादा वैल्यू वाले प्रोडक्ट बनाने पर जोर दे रही है। इनका इस्तेमाल फर्टिलाइजर, इंडस्ट्रियल गैस, ईंधन और दूसरे प्रोडक्ट बनाने में किया जा सकता है।

पहले राउंड में मिले 7 आवेदन इस योजना के लिए इंडस्ट्री की शुरुआती दिलचस्पी दिखाते हैं। आने वाले राउंड में और प्रोजेक्ट सामने आ सकते हैं।

Vodafone Idea Share: 47% गिर सकता है शेयर! HSBC ने ‘Reduce’ रेटिंग के साथ ₹8.25 का टारगेट दिया

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।