Post Office Scheme: पोस्ट ऑफिस की इस स्कीम में करें ₹6,000 मंथली निवेश, 5 साल बाद मिलंगे इतने लाख

Post Office RD Scheme: अगर आप शेयर बाजार के उतार-चढ़ाव, गिरावट और जोखिम से दूर रहकर हर महीने एक निश्चित बचत करना चाहते हैं, तो पोस्ट ऑफिस की रिकरिंग डिपॉजिट (RD) योजना आपके लिए एक बेहतरीन और सुरक्षित विकल्प साबित हो सकती है। इस सरकारी बचत योजना में आपको एकमुश्त बड़ी रकम निवेश करने की जरूरत नहीं होती, बल्कि आप हर महीने छोटी-छोटी किस्तें जमा करके भविष्य के लिए एक बड़ा फंड तैयार कर सकते हैं।

क्यों खास है पोस्ट ऑफिस की आरडी स्कीम

सुरक्षित और गारंटीड रिटर्न: यह योजना केंद्र सरकार द्वारा समर्थित है, इसलिए इसमें आपका पैसा 100% सुरक्षित रहता है और बाजार के जोखिम का कोई असर नहीं पड़ता।

आसान निवेश सीमा: इसमें न्यूनतम ₹100 प्रति माह से खाता खोला जा सकता है। अधिकतम निवेश की कोई तय सीमा नहीं है।

तय समय सीमा: पोस्ट ऑफिस RD योजना की आधिकारिक अवधि 5 साल (60 महीने) होती है।

आकर्षक ब्याज दर: वर्तमान में इस योजना पर 6.7% सालाना ब्याज (तिमाही चक्रवृद्धि) के आधार पर रिटर्न दिया जा रहा है।

₹6,000 हर महीने जमा करने पर कितना मिलेगा?

मान लीजिए आप अपनी मासिक कमाई या सैलरी से हर महीने ₹6,000 की बचत करते हैं और इसे पोस्ट ऑफिस की आरडी स्कीम में जमा करते हैं। 5 साल पूरे होने पर आपकी मैच्योरिटी राशि का पूरा गणित इस प्रकार होगा:

  • मासिक किस्त: ₹6,000
  • निवेश की अवधि: 5 साल (60 महीने)
  • कुल जमा पूंजी: ₹3,60,000
  • अनुमानित ब्याज आय (6.7%): ₹68,185 (लगभग ₹68 हजार)
  • मैच्योरिटी पर मिलने वाली कुल रकम: ₹4,28,185 (लगभग ₹4.28 लाख)

(नोट: यह अनुमानित गणना लागू 6.7% ब्याज दर पर आधारित है। मैच्योरिटी के समय लागू ब्याज दरों और डाकघर के आधिकारिक नियमों के अनुसार मिलने वाली राशि में आंशिक बदलाव संभव है।)

निवेश करने से पहले इन महत्वपूर्ण नियमों पर दें ध्यान

समय पर किस्त जमा करना अनिवार्य: आरडी में हर महीने तय तारीख तक किस्त जमा करनी होती है। किस्त जमा करने में देरी होने पर नियमों के मुताबिक पेनाल्टी या जुर्माना लग सकता है।

समय से पहले निकासी: अगर आपको अवधि पूरी होने से पहले पैसों की सख्त जरूरत पड़ती है, तो खाता खोलने के 3 साल पूरे होने के बाद इसे बंद कराने की सुविधा मिलती है, लेकिन इससे ब्याज दर पर असर पड़ सकता है।

टैक्स नियम: पोस्ट ऑफिस आरडी में मिलने वाला ब्याज पूरी तरह टैक्स-फ्री नहीं होता है। लागू आयकर नियमों के अनुसार ब्याज आय पर टैक्स चुकाना पड़ सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

GST Council Meeting: 57वीं बैठक में बड़े बदलाव, रिफंड से लेकर रजिस्ट्रेशन और गिरफ्तारी तक बदलेगा सिस्टम

GST Council Meeting: GST काउंसिल की 57वीं बैठक में कारोबारियों और टैक्सपेयर्स के लिए कई बड़े प्रोसेस सुधारों को मंजूरी दी गई है। इनका मकसद GST को समझना और उसका पालन करना आसान बनाना है। साथ ही रिफंड की प्रक्रिया तेज होगी और टैक्स अधिकारियों का फिजिकल इंटरवेंशन कम किया जाएगा।

ये बदलाव GST के दो-दर वाले स्ट्रक्चर लागू होने के करीब एक साल बाद किए गए हैं। सरकार के मुताबिक, टैक्सेबल सप्लाई 25.8% बढ़कर हर महीने 50.58 लाख करोड़ रुपये हो गई है। पहले यह 40.19 लाख करोड़ रुपये थी। वहीं, कंज्यूमर्स को रिपोर्ट की गई सप्लाई 26.7% बढ़कर 7.58 लाख करोड़ रुपये हो गई है।

इस दौरान घरेलू सप्लाई पर प्रभावी टैक्स रेट भी घटा है। यह 14.55% से कम होकर 13.13% रह गया है। अब Council का फोकस टैक्स रेट से हटकर GST के रोजमर्रा के कामकाज पर है। इसमें रजिस्ट्रेशन, रिटर्न, रिफंड, मुकदमे और टैक्स कार्रवाई जैसे मुद्दे शामिल हैं।

GST रिफंड अब तेजी से मिलेगा

सबसे बड़ा बदलाव रिफंड की प्रक्रिया में किया गया है। रिफंड क्लेम को स्वीकार करने की समयसीमा 15 दिन से घटाकर 10 दिन करने का प्रस्ताव है। अगर 10 दिन के भीतर न तो एक्नॉलेजमेंट जारी होता है और न ही डेफिशिएंसी मेमो, तो क्लेम को अपने आप एक्नॉलेज्ड माना जाएगा।

अब सिस्टम रिस्क असेसमेंट के आधार पर रिफंड क्लेम की 90% रकम को मंजूर करेगा। इसमें अधिकारी की भूमिका कम होगी। एक्नॉलेजमेंट के तीन वर्किंग डे के भीतर रिफंड ऑर्डर जारी करना होगा। अभी इसके लिए सात दिन का समय है।

कैश लेजर में पड़े अतिरिक्त बैलेंस का रिफंड भी पूरी तरह ऑटोमैटिक होगा। इसमें अधिकारी के दखल की जरूरत नहीं होगी। इसका फायदा खासकर एक्सपोर्टर्स और इनवर्टेड ड्यूटी स्ट्रक्चर के तहत काम करने वाले कारोबारियों को मिल सकता है। करीब 65% रिफंड क्लेम एक्सपोर्ट या इनवर्टेड रेट से जुड़े हैं, जबकि 19% क्लेम कैश लेजर में पहले से पड़े बैलेंस से जुड़े हैं।

GST रजिस्ट्रेशन भी ज्यादा ऑटोमैटिक होगा

GST रजिस्ट्रेशन और उसमें बदलाव की प्रक्रिया को भी और ऑटोमैटिक करने का प्रस्ताव है। अभी कम जोखिम वाले आवेदकों को बिना अधिकारी की मंजूरी के सिस्टम के जरिए तीन वर्किंग डे में रजिस्ट्रेशन मिल सकता है। कुल रजिस्ट्रेशन में ऐसे मामलों की हिस्सेदारी 61% है।

रजिस्ट्रेशन फॉर्म को भी बदला जाएगा। इसमें आवेदक को वही फील्ड दिखाई जाएंगी, जो उसके लिए जरूरी हैं। साथ ही, मांगे जा रहे दस्तावेजों का मकसद भी बताया जाएगा। इससे आवेदन भरने की प्रक्रिया ज्यादा आसान हो सकती है।

ट्रेड नेम, डायरेक्टर या पार्टनर और कारोबार की अतिरिक्त जगहों में बदलाव जैसे कई सामान्य संशोधन अपने आप मंजूर किए जाएंगे। नवंबर 2025 से सितंबर 2026 के बीच दाखिल 16.73 लाख रजिस्ट्रेशन अमेंडमेंट एप्लिकेशन में से 65.45% इन्हीं कैटेगरी से जुड़े थे।

Input Tax Credit में कारोबारियों को राहत

Council ने कई क्षेत्रों में Input Tax Credit यानी ITC का दायरा बढ़ाने का प्रस्ताव रखा है। अब कर्मचारियों के लिए लिए गए हेल्थ और लाइफ इंश्योरेंस पर भी ITC मिल सकेगा। फैक्ट्री के बाहर लगे टेलीकॉम टावर और पाइपलाइन पर भी इसका फायदा मिलेगा।

एक्सपायरी के कारण खराब स्टॉक पर भी ITC मिलेगा, अगर कानून के तहत उस सामान को नष्ट करना जरूरी है। फ्री सैंपल पर भी ITC उपलब्ध होगा। इससे उन कारोबारियों को राहत मिल सकती है, जिनके कारोबार में ऐसे खर्च नियमित रूप से होते हैं।

सरकार ने कुछ B2B सर्विस चेन में डबल टैक्सेशन रोकने की भी पहल की है। एजेंट के जरिए बुक किए गए 7,500 रुपये प्रति रात तक के होटल कमरे, रेस्टोरेंट और कैटरिंग सर्विस और पैसेंजर ट्रांसपोर्ट जैसी सेवाओं पर टैक्स दो बार लेने के बजाय एक बार ही लिया जाएगा।

इनवर्टेड ड्यूटी में ITC रिफंड का दायरा बढ़ेगा

मैन्युफैक्चरर्स और एक्सपोर्टर्स के लिए भी एक बड़ा बदलाव प्रस्तावित है। इनवर्टेड रेट स्ट्रक्चर में रिफंड का दायरा बढ़ाया जाएगा। अभी रिफंड सिर्फ गुड्स इनपुट तक सीमित है। अब 1 नवंबर 2026 या उसके बाद लिए गए ITC पर इनपुट सर्विसेज को भी रिफंड में शामिल किया जाएगा।

प्लांट और मशीनरी को रिफंड से बाहर रखने का नियम भी हटाया जाएगा। 1 अप्रैल 2027 या उसके बाद लिए गए ITC पर प्लांट और मशीनरी के रिफंड की गणना हर महीने क्रेडिट के 1/60वें हिस्से के आधार पर होगी। यह अवधि उस एसेट की वर्किंग लाइफ से जुड़ी होगी।

इस बदलाव से फार्मा और FMCG जैसे सेक्टरों के वर्किंग कैपिटल मैनेजमेंट में सुधार की उम्मीद है। खासकर ऐसे कारोबारों में जहां इनवर्टेड ड्यूटी स्ट्रक्चर के कारण ITC लंबे समय तक फंसा रहता है, वहां रिफंड का दायरा बढ़ने से कैश फ्लो में मदद मिल सकती है।

छोटे कारोबारियों को साल में एक बार रिटर्न का विकल्प

काउंसिल ने सालाना 5 करोड़ रुपये तक के टर्नओवर वाले और सिर्फ कंज्यूमर्स को सामान या सर्विस बेचने वाले टैक्सपेयर्स के लिए एक वैकल्पिक स्कीम को सैद्धांतिक मंजूरी दी है। इसके तहत ऐसे कारोबारी साल में सिर्फ एक बार रिटर्न दाखिल कर सकेंगे। हालांकि, टैक्स का भुगतान तिमाही आधार पर करना होगा।

सरकार के मुताबिक, 1.05 करोड़ एक्टिव टैक्सपेयर्स में से 16.85 लाख सिर्फ कंज्यूमर सप्लाई रिपोर्ट करते हैं। इनमें 99% का टर्नओवर 5 करोड़ रुपये से कम है। ये सभी मिलकर GST की कुल रिपोर्टेड देनदारी का 1% से भी कम हिस्सा रखते हैं।

इस स्कीम का पूरा फ्रेमवर्क और जरूरी कानूनी बदलाव अगली GST काउंसिल बैठक में देखे जाएंगे। यानी अभी यह प्रस्ताव शुरुआती स्तर पर है। इसके लागू होने से पहले इसके नियम और प्रक्रिया को अंतिम रूप दिया जाएगा।

रास्ते में माल की जांच भी कम होगी

माल लेकर जा रहे वाहनों की फिजिकल जांच को लेकर भी नए नियम प्रस्तावित हैं। किसी वाहन को तभी रोका जा सकेगा, जब उसके खिलाफ कोई खास इंटेलिजेंस या सूचना हो। इसके लिए जॉइंट कमिश्नर या उससे ऊपर के अधिकारी की पहले से मंजूरी जरूरी होगी।

किसी गाड़ी में जा रहे माल की जांच सिर्फ सोर्स स्टेट और डेस्टिनेशन स्टेट कर सकेंगे। रास्ते में पड़ने वाले दूसरे राज्यों को वाहन रोकने की अनुमति नहीं होगी। इससे कारोबारियों को रास्ते में बार-बार होने वाली जांच से राहत मिल सकती है।

यानी अगर कोई कंसाइनमेंट पांच राज्यों से होकर गुजरता है, तो अभी हर राज्य में उसकी जांच हो सकती है। नए सिस्टम में फिजिकल चेकिंग सिर्फ शुरुआत और अंतिम राज्य तक सीमित रहेगी। इससे सामान की आवाजाही में समय भी बच सकता है।

GST में गिरफ्तारी की शक्ति खत्म होगी

GST से जुड़े प्रवर्तन के मोर्चे पर भी बड़ा बदलाव प्रस्तावित है। GST के तहत गिरफ्तारी की शक्ति हटाई जा रही है। किसी आरोपी पर मुकदमा चलाने की सीमा 1 करोड़ रुपये से बढ़ाकर 5 करोड़ रुपये की जाएगी। न्यूनतम सजा का प्रावधान भी हटाया जाएगा।

इसके बाद जुर्माना, जेल या दोनों में से क्या सजा दी जाए, यह न्यायिक विवेक पर निर्भर करेगा। जहां कोई खास पेनल्टी तय नहीं है, वहां लगने वाली सामान्य पेनल्टी भी 25,000 रुपये से घटाकर 10,000 रुपये की जाएगी।

सरकार का कहना है कि अब GST सिस्टम खरीदार और विक्रेता के इनवॉइस का मिलान कर सकता है। इससे फर्जी ITC को उसी जगह के करीब पकड़ा जा सकता है, जहां वह बनाया जाता है। इसी वजह से सिस्टम में ज्यादा ऑटोमेशन पर जोर दिया जा रहा है।

सर्विस एक्सपोर्टर्स को भी फायदा

GST काउंसिल ने सर्विस एक्सपोर्ट से जुड़े कुछ नियमों में भी बदलाव का प्रस्ताव रखा है। अगर कोई भारतीय कंपनी अपनी विदेशी ब्रांच के जरिए किसी विदेशी ग्राहक को सर्विस देती है, तो उसे एक्सपोर्ट बेनिफिट मिल सकेगा। इसके लिए मौजूदा कानूनी शर्त हटाई जाएगी।

इससे एनालिटिक्स कंपनियों, डिजाइन स्टूडियो, इंजीनियरिंग कंसल्टेंसी और भारत से काम करने वाले ग्लोबल कंपनियों के ऑफिस को फायदा हो सकता है। ऐसे कारोबारों के लिए विदेशी ग्राहकों को दी जाने वाली सर्विस को एक्सपोर्ट मानने का रास्ता आसान होगा।

अगर किसी विदेशी ग्राहक के सामान पर भारत में टेस्टिंग, रिपेयर, सर्टिफिकेशन, रिसर्च या प्रोसेसिंग का काम किया जाता है, तो वह भी सर्विस एक्सपोर्ट माना जाएगा। इसके लिए जरूरी नहीं होगा कि वह सामान भारत से बाहर जाए।

ई-कॉमर्स पर छोटे विक्रेताओं के लिए रास्ता आसान

ई-कॉमर्स प्लेटफॉर्म के जरिए कारोबार करने वाले छोटे विक्रेताओं के लिए दूसरे राज्य में कारोबार की जगह दर्ज करना आसान हो सकता है। प्रस्ताव के तहत कोई विक्रेता दूसरे राज्य में ई-कॉमर्स ऑपरेटर के वेयरहाउस को अपना प्रिंसिपल प्लेस ऑफ बिजनेस घोषित कर सकेगा।

इसके लिए ई-कॉमर्स ऑपरेटर की मंजूरी जरूरी होगी। यह मंजूरी सिस्टम के जरिए अपने आप दी जाएगी। हालांकि, विक्रेता की कम से कम एक राज्य में फिजिकल मौजूदगी बनी रहनी चाहिए। यही उसका होम स्टेट होगा।

यह रजिस्ट्रेशन सिर्फ प्लेटफॉर्म के जरिए की गई सप्लाई तक सीमित रहेगा। काउंसिल अलग-अलग ई-कॉमर्स बिजनेस मॉडल में टैक्सेशन को भी एक जैसा करना चाहती है। यानी टैक्स इस बात पर निर्भर करेगा कि वास्तव में कौन-सी सर्विस दी गई है, न कि प्लेटफॉर्म ने कॉन्ट्रैक्ट किस तरह बनाया है।

इस बैठक में GST रेट में कोई बदलाव नहीं

57वीं GST काउंसिल बैठक में GST रेट में कोई बदलाव नहीं किया गया। आगे से GST रेट से जुड़े मामलों पर साल में एक बार अलग बैठक में चर्चा होगी। यह बैठक सिर्फ रेट से जुड़े मुद्दों के लिए होगी।

इस बार काउंसिल का फोकस पिछले साल के GST 2.0 बदलावों के बाद बची विसंगतियों और अस्पष्टताओं को दूर करने पर रहा। यानी इस बैठक में टैक्स रेट बदलने के बजाय GST के रोजमर्रा के सिस्टम को आसान बनाने पर ज्यादा जोर दिया गया।

Power Stocks: इन 7 पावर स्टॉक्स में मिल सकता है 53% तक रिटर्न, जेफरीज ने खरीदने की सलाह दी

FD Monthly Income: ₹10 लाख की FD से हर महीने कितनी कमाई होगी? समझिए ब्याज का पूरा कैलकुलेशन

FD Monthly Income: अगर आपके पास ₹10 लाख की एकमुश्त रकम है और आप इससे हर महीने एक तय इनकम चाहते हैं, तो FD एक विकल्प हो सकती है। इसमें आपकी मूल रकम बैंक में जमा रहती है और उस पर ब्याज मिलता है।

लेकिन सवाल है कि ₹10 लाख की FD से हर महीने कितनी इनकम होगी? इसका जवाब ब्याज दर पर निर्भर करता है। दर जितनी ज्यादा होगी, हर महीने मिलने वाला ब्याज भी उतना ही ज्यादा होगा।

बैंक FD की ब्याज दरें किस रेंज में हैं?

FD की दरें बैंक और अवधि के हिसाब से बदलती हैं। बड़े बैंकों में कई अवधियों पर ब्याज दर करीब 6% से 6.5% के आसपास है। वहीं कुछ स्मॉल फाइनेंस बैंक चुनिंदा अवधि में इससे ज्यादा ब्याज दे रहे हैं।

उदाहरण के लिए, SBI और HDFC Bank की कुछ FD अवधियों में दर करीब 6% से 6.5% के आसपास है। दूसरी तरफ AU Small Finance Bank और Jana Small Finance Bank जैसी संस्थाओं की कुछ अवधियों में दर 7% से 8% तक पहुंच रही है।

₹10 लाख की FD पर कितनी इनकम?

मान लीजिए आपको 6% ब्याज मिल रहा है। ऐसे में ₹10 लाख पर सालाना करीब ₹60,000 ब्याज बनेगा। यानी मासिक भुगतान के हिसाब से करीब ₹5,000 की इनकम होगी।

अगर ब्याज दर 7% है, तो सालाना ब्याज ₹70,000 होगा। इस हिसाब से हर महीने करीब ₹5,833 मिलेंगे। वहीं 8% ब्याज पर सालाना ₹80,000 और करीब ₹6,667 महीने की इनकम बनेगी।

FD पर ब्याजसालाना ब्याज
मंथली इनकम

6%₹60,000₹5,000
6.50%₹65,000₹5,417
7%₹70,000₹5,833
7.50%₹75,000₹6,250
8%₹80,000₹6,667

ये आंकड़े ₹10 लाख की रकम पर साधारण सालाना ब्याज के आधार पर हैं। वास्तविक भुगतान बैंक की FD स्कीम और ब्याज भुगतान के विकल्प के मुताबिक अलग हो सकता है।

हर महीने ब्याज चाहिए तो ऐसी FD चुनें

अगर आपका मकसद हर महीने खर्च के लिए रकम लेना है, तो ऐसी FD देखनी होगी जिसमें ब्याज का नियमित भुगतान मिलता हो। बैंक के विकल्प के हिसाब से ब्याज मासिक, तिमाही, छमाही या सालाना लिया जा सकता है।

वहीं क्युमुलेटिव FD में ब्याज बीच में नहीं मिलता। वह FD की मूल रकम के साथ जुड़ता रहता है और मैच्योरिटी पर मिलता है। इसलिए मंथली इनकम के लिए नियमित ब्याज भुगतान वाली FD ज्यादा सही है।

₹10 लाख की मूल रकम का क्या होगा?

अगर आप सिर्फ FD का ब्याज निकालते हैं, तो मूल ₹10 लाख FD में बना रह सकता है। यानी ब्याज को हर महीने इनकम के तौर पर लिया जा सकता है और मूल रकम को मैच्योरिटी तक रखा जा सकता है।

हालांकि, FD समय से पहले तोड़ने पर बैंक के नियम लागू होते हैं। ऐसे में ब्याज की रकम पर असर पड़ सकता है। इसलिए FD करने से पहले प्रीमैच्योर विड्रॉल की शर्त देखना जरूरी है।

FD के ब्याज पर टैक्स भी लगेगा

FD से मिलने वाला ब्याज आपकी टैक्सेबल इनकम में शामिल होता है। इसलिए ₹5,833 या ₹6,667 महीने की रकम को टैक्स के बाद मिलने वाली इनकम नहीं माना जा सकता।

आपकी कुल आय और लागू इनकम टैक्स नियमों के हिसाब से टैक्स देनदारी तय होगी। इसलिए FD चुनते समय ब्याज दर के साथ टैक्स के बाद बचने वाली रकम भी देखनी चाहिए।

Post Office में सेविंग से FD तक चल रहीं ये 9 धांसू स्कीम, मैक्सिमम 8.2 फीसदी तक इंटरेस्ट! बिना किसी खतरे के खूब बढ़ता रहेगा पैसा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS vs EPF: हर महीने ₹10,000 निवेश करने पर किसमें बनेगा ज्यादा फंड? जानिए टैक्स नियम और मुनाफे का सटीक कैलकुलेशन

NPS vs EPF 10000 Monthly Investment: रिटायरमेंट की प्लानिंग करते समय नौकरीपेशा लोगों के सामने दो सबसे भरोसेमंद विकल्प आते हैं कर्मचारी भविष्य निधि (EPF) और नेशनल पेंशन सिस्टम (NPS)। दोनों ही योजनाएं लंबी अवधि में एक बड़ा फंड तैयार करने में मदद करती हैं, लेकिन दोनों में ब्याज या रिटर्न की दर और टैक्स छूट के नियम काफी अलग हैं।

अगर आप हर महीने ₹10,000 का निवेश करते हैं, तो 25-30 सालों में NPS और EPF में से कौन सी स्कीम आपको ज्यादा अमीर बनाएगी? आइए आधिकारिक टैक्स नियमों और संभावित रिटर्न के आधार पर इसका पूरा गणित समझते हैं।

दोनों स्कीमों का बेसिक स्ट्रक्चर और रिटर्न का तरीका

EPF (फिक्स्ड और गारंटीड रिटर्न): ईपीएफओ (EPFO) द्वारा संचालित इस सरकारी स्कीम में ब्याज दर सरकार तय करती है। फिलहाल वित्त वर्ष 2023-24 के लिए EPF पर 8.25% सालाना ब्याज तय किया गया है। इसमें आपका पैसा पूरी तरह सुरक्षित रहता है और बाजार के उतार-चढ़ाव का इस पर कोई असर नहीं पड़ता।

NPS (मार्केट-लिंक्ड रिटर्न): एनपीएस एक पेंशन स्कीम है जिसमें आपका पैसा पेंशन फंड मैनेजर्स के जरिए इक्विटी (शेयर बाजार), कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज में लगाया जाता है। इसमें आपके पास 75% तक हिस्सा शेयर बाजार में लगाने का विकल्प होता है। ऐतिहासिक रूप से एनपीएस के इक्विटी-ओरिएंटेड ऑप्शन ने लंबी अवधि में औसतन 10% से 12% सालाना रिटर्न दिया है।

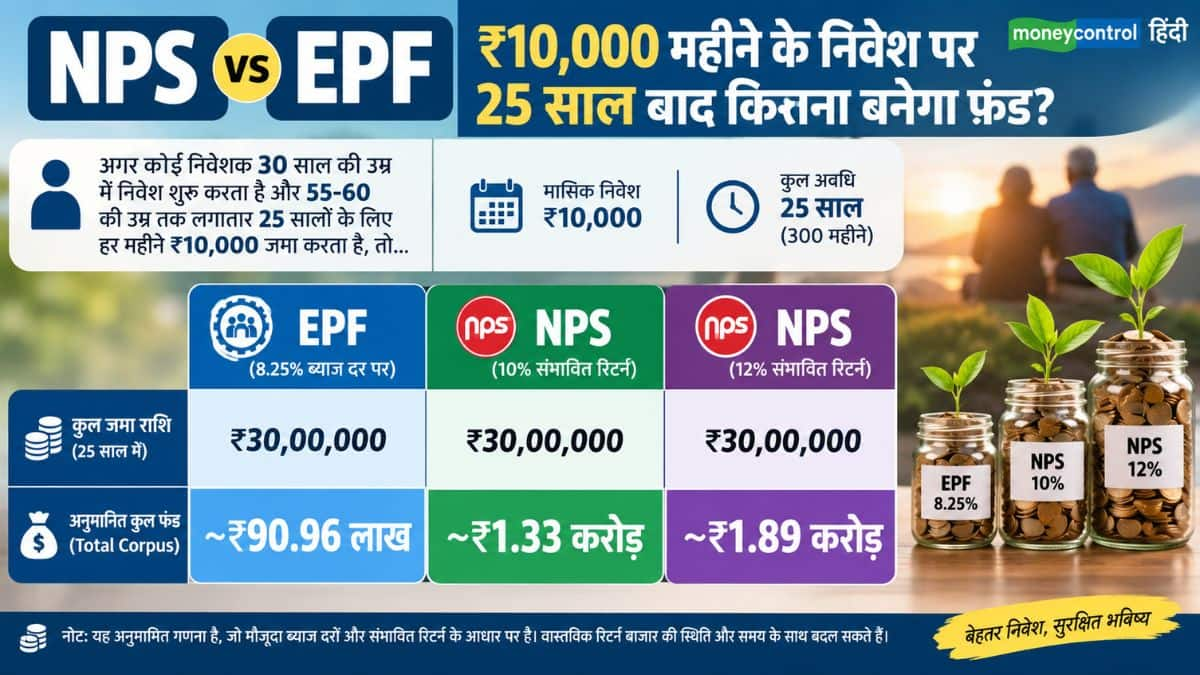
रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

अगर कोई निवेशक 30 साल की उम्र में निवेश शुरू करता है और 55-60 की उम्र तक लगातार 25 सालों के लिए हर महीने ₹10,000 जमा करता है, तो दोनों में संभावित फंड इस प्रकार बनेगा:

रिटर्न का गणित: ₹10,000 महीने के निवेश पर 25 साल बाद कितना बनेगा फंड?

निकासी के नियम

EPF: रिटायरमेंट (58 साल) पर आप पूरी राशि एकमुश्त बिना किसी टैक्स के निकाल सकते हैं।

NPS: रिटायरमेंट (60 साल) पर आप कुल फंड का अधिकतम 60% हिस्सा ही एकमुश्त निकाल सकते हैं। बाकी का कम से कम 40% हिस्सा एन्युटी में लगाना अनिवार्य है, जिससे आपको जीवनभर मासिक पेंशन मिलती है।

किसमें मिलती है ज्यादा टैक्स छूट?

आयकर अधिनियम के आधिकारिक प्रावधानों के अनुसार दोनों स्कीमों के टैक्स फायदे इस प्रकार हैं:

EPF के टैक्स नियम:

धारा 80C: ईपीएफ में सालाना ₹1.5 लाख तक के योगदान पर Section 80C के तहत टैक्स छूट मिलती है।

टैक्स-फ्री स्टेटस: ईपीएफ को ‘EEE’ (Exempt-Exempt-Exempt) दर्जा प्राप्त है। यानी जमा, मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स-फ्री होते हैं।

शर्त: अगर किसी वित्तीय वर्ष में कर्मचारी का ईपीएफ योगदान ₹2.5 लाख से अधिक होता है, तो उस अतिरिक्त योगदान पर अर्जित ब्याज टैक्सेबल हो जाता है।

NPS के टैक्स नियम:

धारा 80CCD (1) और 80C: एनपीएस में ₹1.5 लाख तक का योगदान धारा 80C की कुल सीमा में कवर होता है।

अतिरिक्त ₹50,000 का फायदा [सेक्शन 80CCD (1B)]: एनपीएस की सबसे बड़ी खासियत ये है कि इसमें आपको धारा 80C के ₹1.5 लाख के अलावा ₹50,000 का एक्स्ट्रा डिडक्शन मिलता है। यानी आप कुल ₹2 लाख तक का टैक्स क्लेम कर सकते हैं।

मैच्योरिटी पर टैक्स: 60 साल की उम्र में एनपीएस से निकाली गई 60% एकमुश्त राशि पूरी तरह टैक्स-फ्री होती है। बाकी 40% जो एन्युटी में जाता है, उससे मिलने वाली मासिक पेंशन आपकी टैक्स स्लैब के अनुसार टैक्सेबल होती है।

आपके लिए कौन सा विकल्प बेहतर है?

सुरक्षा और गारंटी के लिए (EPF): अगर आप बाजार का रिस्क बिल्कुल नहीं लेना चाहते और रिटायरमेंट पर एकमुश्त 100% टैक्स-फ्री पैसा चाहते हैं, तो ईपीएफ सबसे भरोसेमंद विकल्प है।

बड़ा फंड और पेंशन के लिए (NPS): अगर आप थोड़ी सी मार्केट वोलेटिलिटी झेल सकते हैं, 80C के अलावा ₹50,000 की एक्स्ट्रा टैक्स छूट चाहते हैं और रिटायरमेंट के बाद एक तय मासिक पेंशन का सुरक्षा चक्र बनाना चाहते हैं, तो एनपीएस आपके लिए ज्यादा रिटर्न जनरेट कर सकता है।

वैसे स्मार्ट निवेशक कभी भी केवल एक टोकरी में सारे अंडे नहीं रखते। अगर आप जॉब में हैं, तो आपका ईपीएफ तो कटेगा ही। इसके साथ ही, अतिरिक्त टैक्स बचाने और लंबी अवधि में ज्यादा वेल्थ बनाने के लिए एनपीएस में ₹50,000 सालाना (या ₹4,166/महीना) का अतिरिक्त निवेश करना सबसे संतुलित रणनीति मानी जाती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

शादी में मिले गहने बेचने पर नहीं लगेगा टैक्स? जानिए इनकम टैक्स का क्या है असली नियम

Taxation on Jewellery Sale: शादी-ब्याह के मौके पर माता-पिता या रिश्तेदारों से मिले सोने-चांदी के गहने न सिर्फ इमोशनल महत्व रखते हैं, बल्कि मुश्किल समय में एक बड़े वित्तीय सहारे का काम भी करते हैं। अक्सर लोगों के मन में यह धारणा होती है कि शादी में मिला तोहफा टैक्स-फ्री होता है, इसलिए इसे बेचने पर मिलने वाला पूरा पैसा भी टैक्स से पूरी तरह मुक्त होगा।

अगर आप भी ऐसा ही सोचते हैं, तो अलर्ट हो जाइए। वित्तीय मामलों के विशेषज्ञों ने स्पष्ट किया है कि यह बात पूरी तरह सही नहीं है। शादी में गहने मिलना तो टैक्स-फ्री है, लेकिन उन्हें बेचने से होने वाली कमाई पर कैपिटल गेंस टैक्स देना पड़ता है। आइए आसान भाषा में समझते हैं कि टैक्स कानून क्या कहता है और गहने बेचने पर टैक्स का गणित कैसे तय होता है।

शादी में गहना मिलना टैक्स-फ्री, लेकिन बेचना नहीं!

मौजूदा इनकम टैक्स कानूनों के मुताबिक, शादी के अवसर पर मिलने वाले किसी भी गिफ्ट चाहे वह गहने हों, कैश हो या कोई अन्य संपत्ति पर पाने वाले व्यक्ति को कोई टैक्स नहीं देना होता। यह छूट पूरी तरह असीमित है। यानी गिफ्ट की वैल्यू चाहे कितनी भी हो और वह किसी से भी मिला हो, उस पर एक रुपया भी टैक्स नहीं लगता।

वैसे तो शादी के दिन तक तो वह गहना पूरी तरह टैक्स-फ्री है, लेकिन जिस दिन आप उसे बाजार में बेचकर पैसा हासिल करते हैं, तो उस बिक्री से होने वाले मुनाफे पर इनकम टैक्स की देनदारी बनती है। इसलिए, बिक्री से मिला पूरा पैसा न तो पूरी तरह टैक्स-फ्री होता है और न ही पूरे पैसे पर टैक्स लगता है। टैक्स सिर्फ आपके मुनाफे पर लगता है।

शॉर्ट-टर्म या लॉन्ग-टर्म टैक्स? ऐसे तय होती है समयावधि

बिक्री पर कितना टैक्स लगेगा, यह इस बात पर निर्भर करता है कि वह गहना आपके और आपके माता-पिता (गिफ्ट देने वाले) के पास कुल मिलाकर कितने समय तक रहा।

शॉर्ट-टर्म कैपिटल गेंस (STCG): अगर पिता द्वारा खरीदे जाने की तारीख से लेकर आपके द्वारा बेचे जाने तक की कुल अवधि 24 महीने या उससे कम है, तो होने वाले मुनाफे को आपकी नियमित आय में जोड़ा जाएगा और आपके टैक्स स्लैब के हिसाब से टैक्स लगेगा।

लॉन्ग-टर्म कैपिटल गेंस (LTCG): अगर संयुक्त अवधि 24 महीने से अधिक है, तो इसे लॉन्ग-टर्म माना जाएगा और होने वाले मुनाफे पर 12.50% की फ्लैट दर से टैक्स लगेगा।

खरीद लागत कैसे तय होगी?

टैक्स का हिसाब लगाने के लिए सबसे बड़ा सवाल यह उठता है कि गहने की खरीद कीमत क्या मानी जाएगी, क्योंकि आपको तो वह गिफ्ट में मिला था? टैक्स नियमों के तहत, उस गहने को खरीदने के लिए आपके पिता (या पुराने मालिक) ने जो कीमत चुकाई थी, वही आपकी खरीद लागत मानी जाएगी।

1 अप्रैल 2001 से पुराने गहनों का नियम: अगर वह गहना 1 अप्रैल 2001 से पहले खरीदा गया था, तो आपके पास 1 अप्रैल 2001 की फेयर मार्केट वैल्यू को अपनी खरीद लागत मानने का विकल्प होता है।

वैल्यूएशन सर्टिफिकेट जरूरी: 1 अप्रैल 2001 की मार्केट वैल्यू साबित करने के लिए आपको किसी रजिस्टर्ड वैल्यूअर से आधिकारिक वैल्यूएशन सर्टिफिकेट बनवाना होगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SCSS vs Post Office MIS: रिटायरमेंट के बाद कौन-सी स्कीम से होगी ज्यादा रेगुलर इनकम? समझिए पाई-पाई का कैलकुलेशन!

Senior Citizens Savings Scheme vs Post Office MIS: रिटायरमेंट के बाद हर किसी की सबसे बड़ी प्राथमिकता एक सुरक्षित और तय रेगुलर इनकम की होती है। ऐसे में डाकघर की दो सबसे लोकप्रिय सरकारी योजनाएं सीनियर सिटीजन्स सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) निवेशकों की पहली पसंद बनती हैं।

दोनों ही स्कीम्स पूरी तरह से सरकारी गारंटी के साथ सुरक्षित हैं, लेकिन दोनों की ब्याज दरें, निवेश की सीमा, भुगतान का तरीका और टैक्स नियम काफी अलग हैं। आइए जानते हैं कि आपके रिटायरमेंट के लिए कौन-सी स्कीम ज्यादा बेहतर रहेगी।

कौन कर सकता है निवेश?

SCSS: यह स्कीम मुख्य रूप से 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए है। हालांकि, VRS लेने वाले या सरकारी सेवा से सेवानिवृत्त होने वाले कर्मचारी कुछ शर्तों के साथ 60 साल से पहले भी खाता खुलवा सकते हैं।

Post Office MIS: इस योजना में उम्र की कोई पाबंदी नहीं है। सीनियर सिटीजन के अलावा 18 साल से अधिक का कोई भी भारतीय नागरिक इसमें खाता खुलवा सकता है।

ब्याज दरें और पे-आउट का तरीका

SCSS: जुलाई से सितंबर 2026 तिमाही के लिए SCSS में 8.2% सालाना का ब्याज मिल रहा है। इस योजना में ब्याज का भुगतान हर तीन महीने अप्रैल, जुलाई, अक्टूबर और जनवरी के पहले कार्यदिवस पर होता है।

Post Office MIS: POMIS में 7.4% सालाना का ब्याज दिया जा रहा है। इसकी सबसे खास बात यह है कि इसमें ब्याज का भुगतान हर महीने सीधे आपके बैंक या पोस्ट ऑफिस खाते में होता है, जो घरेलू खर्च चलाने के लिए बेहद सुविधाजनक है।

अधिकतम कितना कर सकते हैं निवेश?

SCSS: इसमें एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है।

Post Office MIS: सिंगल अकाउंट में अधिकतम ₹9 लाख और जॉइंट अकाउंट में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं।

कैलकुलेशन: किसमें कितना मिलेगा रिटर्न?

आइए गणित के जरिए समझते हैं कि अधिकतम निवेश पर आपको किस स्कीम से कितनी कमाई होगी:

केस 1: SCSS (₹30 लाख का निवेश @ 8.2%)

  • कुल निवेश: ₹30,000,000
  • सालाना ब्याज: ₹2,46,000
  • हर 3 महीने की कमाई: ₹61,500
  • मंथली एवरेज: लगभग ₹20,500 प्रति माह

केस 2: Post Office MIS – जॉइंट अकाउंट (₹15 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹1,500,000
  • सालाना ब्याज: ₹1,11,000
  • हर महीने की कमाई: ₹9,250

केस 3: Post Office MIS – सिंगल अकाउंट (₹9 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹9,000,000
  • सालाना ब्याज: ₹66,600
  • हर महीने की कमाई: ₹5,550

लॉक-इन पीरियड और टैक्स के नियम

दोनों ही योजनाओं का मैच्योरिटी पीरियड 5 साल का होता है। हालांकि, कुछ कटौतियों और शर्तों के साथ समय से पहले निकासी की जा सकती है। दोनों ही स्कीम्स से मिलने वाला ब्याज निवेशक की टैक्स स्लैब के अनुसार पूरी तरह से टैक्सेबल होता है। तय सीमा से अधिक ब्याज होने पर बैंक/डाकघर द्वारा TDS भी काटा जा सकता है। (SCSS में सेक्शन 80C के तहत ₹1.5 लाख तक की टैक्स छूट का लाभ शुरुआती निवेश पर मिलता है)।

आपके लिए कौन-सी स्कीम है बेस्ट?

SCSS चुनें: अगर आपके पास रिटायरमेंट कॉर्पस बड़ा है, आपकी उम्र 60 साल से ऊपर है और आप ज्यादा रिटर्न (8.2%) के साथ हर 3 महीने में एक बड़ी रकम पाना चाहते हैं।

Post Office MIS चुनें: अगर आपको हर महीने रसोई और घर के रेगुलर खर्चों के लिए तय मंथली इनकम की जरूरत है।

स्मार्ट स्ट्रेटेजी: एक्सपर्ट्स मानते हैं कि रिटायरमेंट के बाद दोनों का कॉम्बिनेशन सबसे बेस्ट होता है। आप अपने फंड का बड़ा हिस्सा SCSS में डालकर ज्यादा रिटर्न हासिल कर सकते हैं और एक हिस्सा MIS में लगाकर हर महीने का कैश-फ्लो मेंटेन रख सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

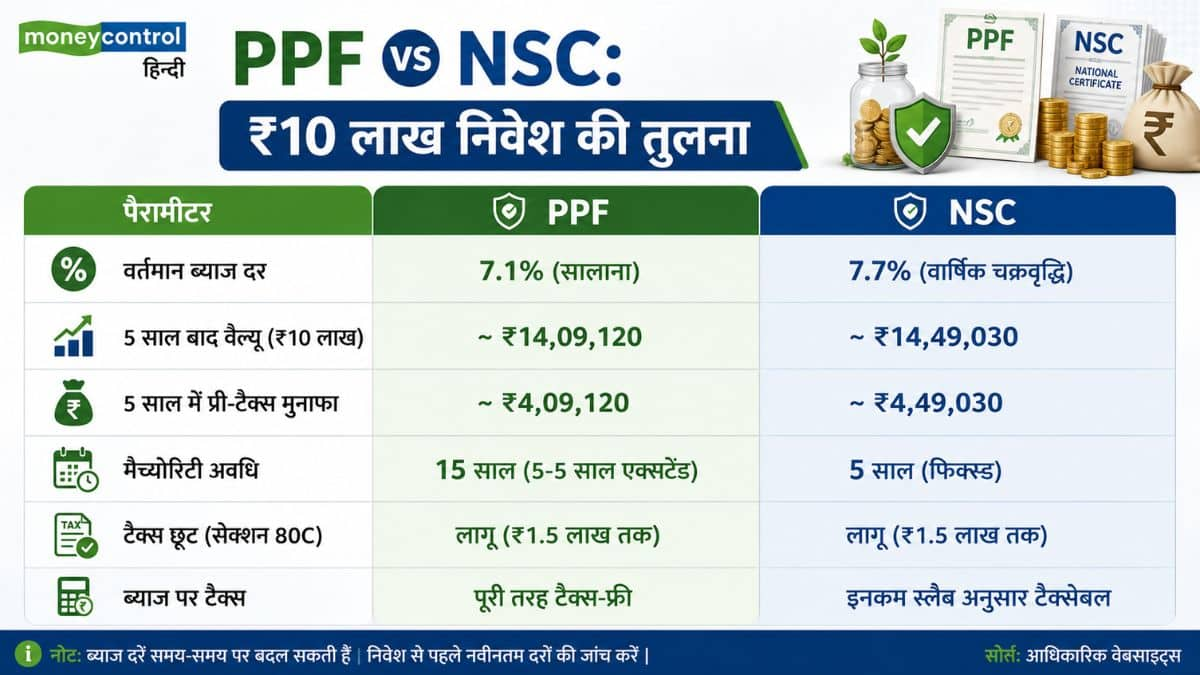
₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SBI Lakhpati Scheme: एसबीआई की सुपरहिट स्कीम! सिर्फ ₹600 महीना जमा करके पाएं ₹1 लाख से ज्यादा का फंड

SBI Har Ghar Lakhpati Scheme: अगर आप अपने बच्चों की उच्च शिक्षा, शादी या किसी बड़े लक्ष्य के लिए बिना जोखिम के फंड तैयार करना चाहते हैं, तो देश के सबसे बड़े सरकारी बैंक स्टेट बैंक ऑफ इंडिया (SBI) की खास योजना ‘हर घर लखपति स्कीम’ आपके लिए बेहतरीन विकल्प साबित हो सकती है।

यह एसबीआई की एक फ्लैगशिप रिकरिंग डिपॉजिट (RD) योजना है, जिसके तहत आप छोटी-छोटी मासिक बचत के जरिए ₹1 लाख या उससे ज्यादा का बड़ा फंड आसानी से बना सकते हैं। आइए इस योजना की पात्रता, ब्याज दरों, मैच्योरिटी नियमों और कैलकुलेशन को आसान भाषा में बताते हैं।

क्या है एसबीआई की ‘हर घर लखपति’ योजना?

यह स्टेट बैंक ऑफ इंडिया द्वारा पेश की गई एक स्पेशल रिकरिंग डिपॉजिट (RD) स्कीम है। इसका मुख्य उद्देश्य आम लोगों और मध्यम वर्ग में नियमित बचत की आदत को बढ़ावा देना है। ग्राहक अपनी सुविधा और वित्तीय लक्ष्य के हिसाब से 3 साल से लेकर 10 साल तक की अवधि चुन सकते हैं। इस योजना में हर महीने एक निश्चित राशि जमा करके मैच्योरिटी पर ₹1 लाख या उससे अधिक का गारंटीड कॉर्पस प्राप्त किया जा सकता है।

कौन खोल सकता है यह खाता?

एसबीआई ने इस योजना को हर वर्ग के लिए बेहद सुलभ बनाया है। इस खाते को कोई भी नागरिक अकेले या किसी के साथ मिलकर सिंगल या जॉइंट अकाउंट खोल सकता है। 10 साल या उससे अधिक उम्र के बच्चे जो स्वतंत्र रूप से हस्ताक्षर कर सकते हैं, वे अपने नाम पर यह खाता खोल सकते हैं। छोटे बच्चों के लिए उनके माता-पिता या कानूनी अभिभावक खाता खोल सकते हैं।

कैसे ₹600 महीना जमा करके बनेंगे ₹1.10 लाख?

एसबीआई के उदाहरण के अनुसार, लंबी अवधि के लिए छोटी-सी मासिक बचत कैसे बड़ा फंड बनाती है, इसे इस कैलकुलेशन से समझें:

  • मासिक किस्त: ₹600 प्रति माह
  • समय अवधि: 10 साल (120 महीने)
  • कुल निवेश: ₹72,000 (10 सालों में)
  • अनुमानित रिटर्न: लगभग 8% (कर्मचारी/वरिष्ठ नागरिक/विशेष दरों के तहत)
  • कुल ब्याज: करीब ₹38,000
  • मैच्योरिटी पर कुल रकम: लगभग ₹1.10 लाख

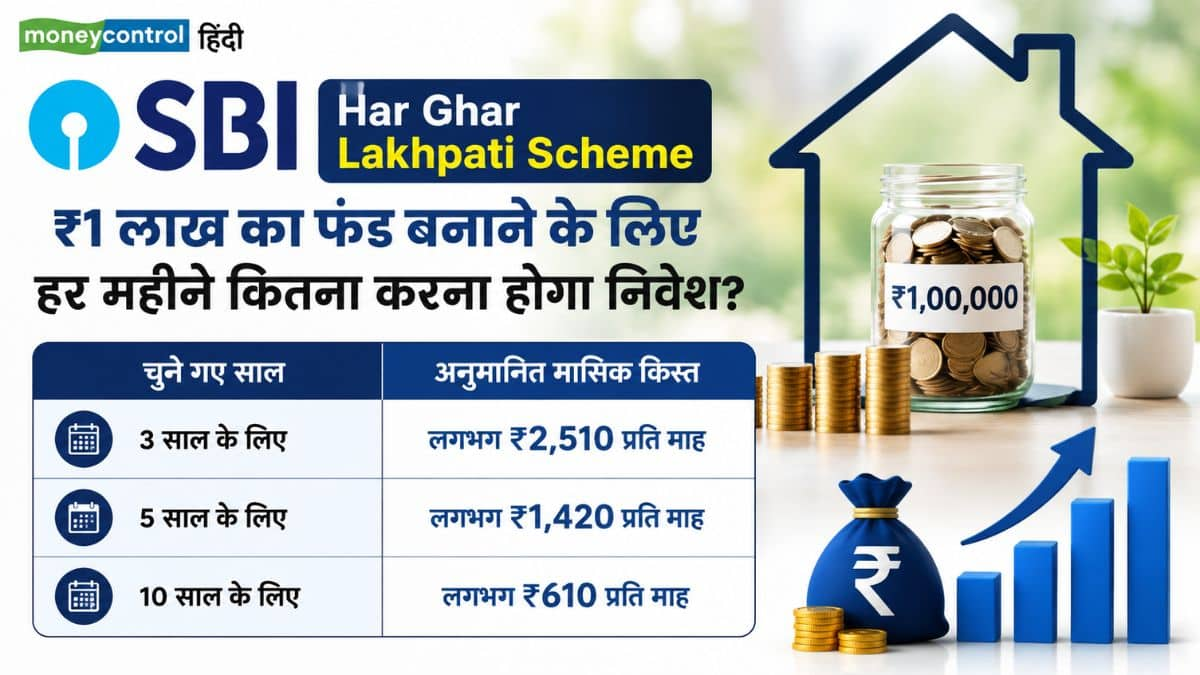
₹1 लाख का फंड बनाने के लिए हर महीने कितना करना होगा निवेश?

आप जितने कम समय की अवधि चुनेंगे, आपकी मासिक किस्त उतनी ज्यादा होगी। ₹1 लाख का फंड पाने के लिए विभिन्न अवधियों का अनुमानित गणित इस प्रकार है:

₹1 लाख का फंड बनाने के लिए हर महीने कितना करना होगा निवेश?

किस श्रेणी के ग्राहक को कितना मिलेगा ब्याज?

हर घर लखपति योजना में ब्याज दरें आपकी चुनी गई अवधि और आपकी श्रेणी पर निर्भर करती हैं:

सामान्य नागरिक: 3 से 4 साल की अवधि के लिए 6.55% और 5 से 10 साल की अवधि के लिए 6.30% तक ब्याज दर।

वरिष्ठ नागरिक: सामान्य नागरिकों की तुलना में 0.50% अधिक यानी 6.80% से 7.05% तक ब्याज दर।

एसबीआई स्टाफ और रिटायर्ड कर्मचारी: इन्हें आम नागरिकों और वरिष्ठ नागरिकों से भी अधिक विशेष प्रीमियम ब्याज दरें प्रदान की जाती हैं।

प्री-मैच्योर विड्रॉल और जुर्माना

अगर आपको इमरजेंसी में मैच्योरिटी से पहले पैसा निकालना पड़ता है, तो उसके लिए एसबीआई के कुछ नियम लागू होते हैं:

  • 7 दिनों के भीतर: खाता खोलने के 7 दिनों के भीतर पैसा निकालने पर कोई ब्याज नहीं मिलेगा।
  • ₹5 लाख तक के डिपॉजिट पर: मैच्योरिटी से पहले खाता बंद करने पर 0.50% की पेनाल्टी लगेगी।
  • ₹5 लाख से अधिक के डिपॉजिट पर: समय से पहले निकासी पर 1% की पेनाल्टी काटी जाएगी।
  • टैक्स नियम: इस योजना पर मिलने वाले ब्याज पर आयकर नियमों के तहत टीडीएस और टैक्स लागू होगा।

क्या आपको इस स्कीम में निवेश करना चाहिए?

अगर आप बिना किसी मार्केट रिस्क के, निश्चित ब्याज दर के साथ अपने बच्चों या खुद के लिए ₹1 लाख या उससे बड़ा फंड जमा करना चाहते हैं, तो एसबीआई की यह ‘हर घर लखपति’ योजना एक अनुशासित और सुरक्षित रास्ता है। अपनी आय और क्षमता के अनुसार मासिक किस्त तय करके आज ही इसकी शुरुआत की जा सकती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NSC: पीपीएफ या एनएससी? लंबी अवधि की बचत के लिए कौन सी सरकारी योजना है बेस्ट, देखें तुलना

PPF vs NSC Comparison: अगर आप बिना किसी जोखिम के अपनी मेहनत की कमाई को सुरक्षित निवेश कर बेहतर रिटर्न और टैक्स बचत चाहते हैं, तो केंद्र सरकार की छोटी बचत योजनाएं सबसे भरोसेमंद विकल्प मानी जाती हैं। इन योजनाओं में पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) सबसे ज्यादा पसंद की जाती हैं।

दोनों ही योजनाएं पूरी तरह से सरकारी गारंटी के साथ आती हैं, लेकिन इनके निवेश की अवधि, ब्याज दर, टैक्स नियम और लिक्विडिटी के नियम एक-दूसरे से काफी अलग हैं। आइए आसान भाषा में समझते हैं कि आपकी वित्तीय जरूरतों के हिसाब से कौन सी योजना ज्यादा बेहतर है।

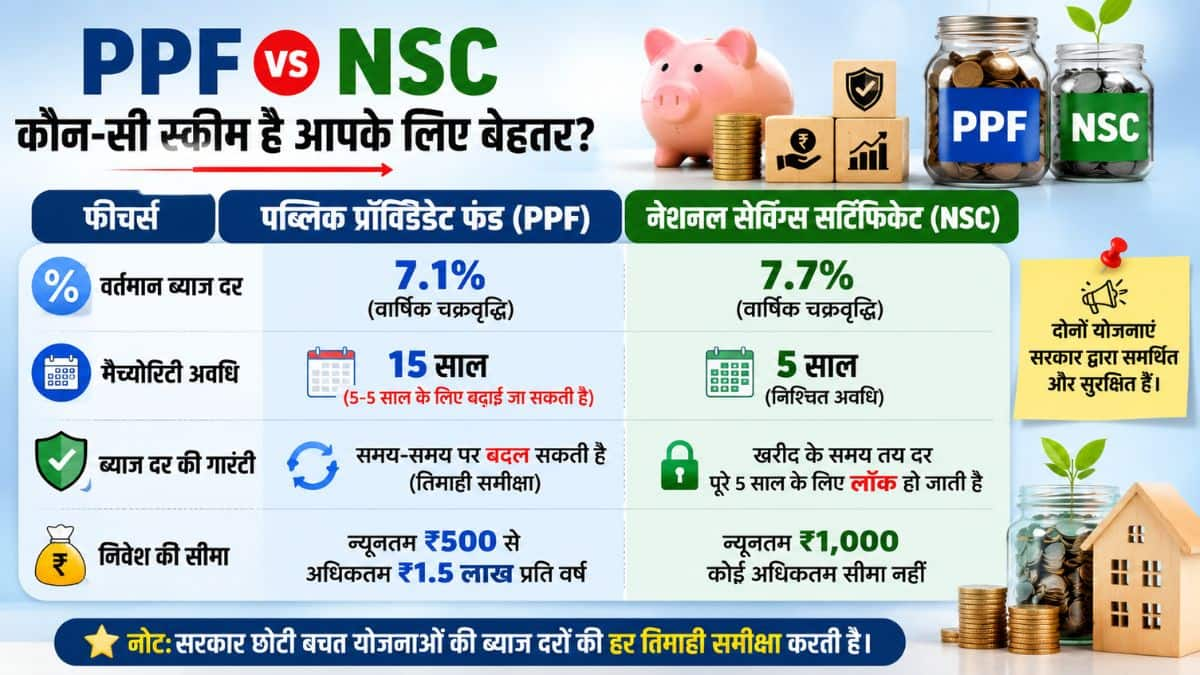
PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

दोनों सरकारी योजनाओं में ब्याज दर और अवधि का अंतर सबसे प्रमुख है:

PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

लंबी अवधि के लक्ष्यों के लिए PPF क्यों है बेस्ट?

PPF को उन निवेशकों के लिए तैयार किया गया है जो 10 से 15 साल या उससे अधिक लंबे समय जैसे- रिटायरमेंट या बच्चों की उच्च शिक्षा के लिए पैसा जोड़ना चाहते हैं।इसमें आपको एक साथ एकमुश्त रकम जमा करने की बाध्यता नहीं है। आप पूरे साल में किस्तों में पैसा जमा कर सकते हैं। 15 साल की शुरुआती अवधि होने के कारण इसमें ब्याज पर मिलने वाला चक्रवृद्धि ब्याज लंबी अवधि में एक बहुत बड़ा कॉर्पस तैयार कर देता है।

5 साल के निश्चित गोल के लिए NSC है बेहतर विकल्प

अगर आपके पास एकमुश्त रकम है और आपका लक्ष्य 5 साल की अवधि के लिए स्पष्ट है, तो NSC एक सही चुनाव साबित हो सकता है। NSC में जिस ब्याज दर (7.7%) पर आप सर्टिफिकेट खरीदते हैं, वह दर आपके 5 साल के पूरे कार्यकाल के लिए लॉक हो जाती है। बाजार या दरों में उतार-चढ़ाव का इस पर असर नहीं पड़ता।

PPF में एक ही खाता सालों-साल चलता रहता है, जबकि NSC में हर बार नया सर्टिफिकेट खरीदने पर उसकी 5 साल की मैच्योरिटी अलग से तय होती है।

टैक्स छूट का गणित: ‘EEE’ कैटेगरी में आता है PPF

ओल्ड टैक्स रिजीम के तहत दोनों योजनाओं में आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक के निवेश पर टैक्स छूट मिलती है, लेकिन टैक्स का अंतिम नियम अलग है:

PPF (Exempt-Exempt-Exempt): यह ट्रिपल ई (EEE) कैटेगरी में आता है। इसमें निवेश की गई रकम, मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाला पूरा पैसा पूरी तरह टैक्स-फ्री होता है।

NSC (Taxable Interest): NSC का ब्याज टैक्सेबल होता है। हालांकि, शुरुआत के 4 सालों में मिलने वाला ब्याज स्वतः दोबारा निवेश मान लिया जाता है, जिससे उस पर 80C के तहत छूट मिल जाती है। लेकिन मैच्योरिटी पर अंतिम वर्ष का ब्याज टैक्स के दायरे में आता है।

लिक्विडिटी और पैसे निकालने के नियम

इमरजेंसी में पैसे की जरूरत पड़ने पर दोनों के नियम कड़े हैं:

PPF: इसमें निश्चित शर्तों के तहत 6 साल पूरे होने के बाद आंशिक निकासी और लोन की सुविधा मिलती है। कुछ विशेष परिस्थितियों (जैसे- गंभीर बीमारी या उच्च शिक्षा) में ही 5 साल बाद खाता समय से पहले बंद किया जा सकता है।

NSC: इसमें 5 साल से पहले पैसा निकालना लगभग असंभव है। केवल खाताधारक की मृत्यु या अदालत के आदेश जैसी असाधारण परिस्थितियों में ही मैच्योरिटी से पहले इसे भुनाया जा सकता है।

आपके लिए कौन सी योजना है बेस्ट?

PPF चुनें: अगर आपका लक्ष्य 10-15 साल से आगे का है, आप रिटायरमेंट प्लान कर रहे हैं और मैच्योरिटी पर 100% टैक्स-फ्री रिटर्न चाहते हैं।

NSC चुनें: अगर आप 5 साल के निश्चित समय के लिए पैसा सुरक्षित रखना चाहते हैं, एकमुश्त निवेश करना चाहते हैं और PPF की तुलना में अधिक ब्याज दर (7.7%) पाना चाहते हैं।

वैसे एक्सपर्ट्स के मुताबिक, सबसे स्मार्ट तरीका ये है कि आप चाहें तो अपने पोर्टफोलियो को बैलेंस करने के लिए दोनों योजनाओं का इस्तेमाल कर सकते हैं। लंबी अवधि के लिए PPF में और 5 साल के मीडियम-टर्म गोल के लिए NSC में निवेश कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।