Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?
इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

कुरुक्षेत्र ITI क्लस्टर को मिलेंगे 320 करोड़ रुपये, जिंदल नवीन अवसर करेगा हरियाणा सरकार के साथ पार्टनरशिप

प्रधानमंत्री स्किलिंग एंड एम्प्लॉयबिलिटी ट्रांसफॉर्मेशन थ्रू अपग्रेडेड ITIs (PM-SETU) स्कीम के तहत नेशनल स्टीयरिंग कमेटी (NSC) ने हरियाणा में कुरुक्षेत्र ITI क्लस्टर के लिए ₹320 करोड़ के स्ट्रेटेजिक इन्वेस्टमेंट प्लान (SIP) को मंजूरी दे दी है। इस क्लस्टर के लिए जिंदल नवीन अवसर लिमिटेड एंकर इंडस्ट्री पार्टनर के तौर पर हरियाणा सरकार के साथ पार्टनरशिप करेगी।

इस मंजूरी के साथ, पीएम-सेतु के तहत 10 इंडस्ट्रियल ट्रेनिंग इंस्टीट्यूट (ITI) क्लस्टर में मंजूर कुल इन्वेस्टमेंट बढ़कर ₹2,491 करोड़ हो गया है। इससे आईटीआई को उद्योग का नेतृत्व करने, भविष्य के लिए तैयार सेंटर ऑफ एक्सीलेंस में बदलने के सरकार की प्रतिबद्धता को और मजबूती मिली है। यह मंजूरी सरकारी आईटीआई के इंडस्ट्री-लेड ट्रांसफॉर्मेशन को मजबूत करने और ज्यादा मांग वाले वोकेशनल ट्रेनिंग इकोसिस्टम बनाने की दिशा में एक और बड़ा कदम है।

इस मौके पर कौशल विकास एवं उद्यमिता मंत्रालय राज्य मंत्री (स्वतंत्र प्रभार) जयंत चौधरी ने कहा, “उद्योग को आईटीआई के करीब लाने से हमारे युवाओं के लिए रोजगार के मजबूत रास्ते बनेंगे। पीएम सेतु के तहत कुरुक्षेत्र क्लस्टर को मंजूरी देना, कौशल विकास को उद्योगों की बदलती जरूरतों के हिसाब से ज्यादा काम का, उम्मीदों पर खरा उतरने वाला और रिस्पॉन्सिव बनाने के हमारी प्रतिबद्धता को दिखाता है।”

एक हब और छह स्पोक आईटीआई को बदला जाएगा

कुरुक्षेत्र क्लस्टर को PM-SETU के तहत सोचे गए हब-एंड-स्पोक मॉडल के तहत विकसित किया जाएगा और इसमें सात सरकारी ITIs शामिल होंगी।

सरकारी ITI, कुरुक्षेत्र हब ITI के तौर पर काम करेगा, जबकि नीचे दिए गए इंस्टिट्यूट स्पोक ITI के तौर पर काम करेंगे:

सरकारी ITI (महिला), कुरुक्षेत्र

सरकारी ITI, कैथल

सरकारी ITI (महिला), कैथल

सरकारी ITI, पेहोवा

सरकारी ITI, पबनावा

सरकारी ITI (महिला), अंबाला शहर

मजबूत ढांचे के विकास में मदद करेगा निवेश

₹320 करोड़ का यह निवेश पूरे क्लस्टर में एक इंटीग्रेटेड और इंडस्ट्री-रिस्पॉन्सिव स्किलिंग इकोसिस्टम के विकास में मदद करेगा। PM-SETU के तहत, इंडस्ट्री पार्टनर करिकुलम डेवलपमेंट, इंफ्रास्ट्रक्चर एन्हांसमेंट, ट्रेनिंग डिलीवरी, फैकल्टी एंगेजमेंट, अप्रेंटिसशिप, इंडस्ट्री एक्सपोजर और प्लेसमेंट सपोर्ट के जरिए ITI के ट्रांसफॉर्मेशन को आकार देने में मुख्य भूमिका निभाते हैं। इस स्कीम का मकसद यह पक्का करना है कि वोकेशनल ट्रेनिंग नई तकनीक और श्रम बाजार की बदलती मांगों के साथ रेखांकित रहे।

एंकर इंडस्ट्री पार्टनर के तौर पर, जिंदल नवीन अवसर लिमिटेड हरियाणा सरकार और इसमें शामिल ITI के साथ मिलकर काम करेगी ताकि इंडस्ट्री के साथ जुड़ाव को मजबूत किया जा सके और छात्रों को प्रैक्टिकल ट्रेनिंग, अप्रेंटिसशिप और नौकरी के मौकों तक बेहतर पहुंच मिल सके। कंपनी पहले से ही ओडिशा के बारबिल आईटीआई क्लस्टर से जुड़ी हुई है, जहां पीएम-सेतु के तहत ₹240 करोड़ की रणनीति निवेश योजना को मंजूरी दी गई है। दोनों क्लस्टर में कंपनी की भागीदारी इस योजना के इंडस्ट्री-लेड कौशल विकास की सोच में उद्योग के बढ़ते भरोसे को दिखाती है।

भारत सरकार की एक खास पहल है PM-SETU 

PM-SETU भारत सरकार की एक खास पहल है जिसका मकसद आधुनिक ढांचा, उन्नत प्रयोगशाला और उपकरण, उद्योगों के साथ तालमेल वाला पाठ्यक्रम, उभरते क्षेत्रों में कोर्स शुरू करने और मजबूत औद्योगिक साझेदारी के जरिए वोकेशनल ट्रेनिंग की क्वालिटी, रेलिवेंस और नतीजों को बेहतर बनाना है।

इस स्कीम का कुल खर्च ₹60,000 करोड़ है और इसमें इंडस्ट्री के हब-एंड-स्पोक मॉडल के जरिए 1,000 सरकारी आईटीआई को अपग्रेड करने का लक्ष्य है, जिसमें देश भर में 200 हब ITI और 800 स्पोक ITI शामिल हैं।

Gold Jewellery Price: 18, 14 या 9 कैरेट की ज्वेलरी कितने में बनेगी? समझिए पूरा कैलकुलेशन

Gold Jewellery Price: सोने का भाव लगातार ऊंचे स्तर पर बना है। ऐसे में जाहिर तौर पर नए गहने खरीदना काफी महंगा हो गया है। हालांकि, हर कैरेट के सोने की कीमत एक जैसी नहीं होती। सबसे महंगा 24 कैरेट का सोना होता है। लेकिन, इससे गहने नहीं बनते। गहने बनने की शुरुआत अधिकतम 22 कैरेट गोल्ड से होती है। महंगाई के चलते अब कम कैरेट गोल्ड की तरफ भी ग्राहकों की दिलचस्पी बढ़ रही है।

खुराना ज्वैलरी हाउस की सौम्या खुराना के मुताबिक, अब ज्वेलर्स ग्राहकों के लिए हल्के आभूषण पेश कर रहे हैं, जो सस्ते होते हैं। 18 कैरेट, 14 कैरेट और यहां तक ​​कि 9 कैरेट की ज्वेलरी भी मार्केट में आ रही हैं। इन्हें लोग खूब पसंद भी कर रहे हैं।

आइए जानते हैं कि 18, 14 और 9 कैरेट की गोल्ड ज्वेलरी बनवाने पर कितना खर्च होगा। इंडिया बुलियन एंड ज्वेलर्स एसोसिएशन यानी IBJA के मुताबिक, 3 सितंबर को 10 ग्राम 24 कैरेट सोने की कीमत ₹2,549 बढ़कर ₹1.54 लाख हो गई। इसी भाव के आधार पर 18 कैरेट, 14 कैरेट और 9 कैरेट की 10 ग्राम ज्वेलरी का कैलकुलेशन किया गया है।

18K, 14K और 9K में कितना सोना

18 कैरेट की 10 ग्राम ज्वेलरी में 75% यानी 7.5 ग्राम शुद्ध सोना होता है। 14 कैरेट में यह मात्रा 58.5% यानी 5.85 ग्राम रहती है। वहीं 9 कैरेट की 10 ग्राम ज्वेलरी में 37.5% यानी 3.75 ग्राम शुद्ध सोना होता है।

बची हुई मात्रा में दूसरी धातुएं मिलाई जाती हैं। इससे ज्वेलरी मजबूत बनती है। कम कैरेट का मतलब है कि गहने में सोने की मात्रा कम है। यही वजह है कि उसकी कीमत भी कम पड़ती है।

Gold price crash: इन 5 वजहों से क्रैश हुआ गोल्ड, 6% तक गिरा भाव; अब आगे  क्या होगा? - gold price crash reasons and future outlook after 6 percent  drop in international market | Moneycontrol Hindi

18 कैरेट की 10 ग्राम ज्वेलरी का खर्च

18 कैरेट की 10 ग्राम ज्वेलरी में 7.5 ग्राम शुद्ध सोना होता है। ₹1.54 लाख प्रति 10 ग्राम के भाव पर इस सोने की कीमत ₹1,15,500 बैठती है।

बाकी 2.5 ग्राम में दूसरी धातुएं होती हैं। चांदी और तांबे की कीमत जोड़ने पर ज्वेलरी की कुल धातु लागत ₹1,18,502 हो जाती है। 10% मेकिंग चार्ज और 3% GST के बाद कुल कीमत करीब ₹1,34,262 बैठती है।

14 कैरेट की 10 ग्राम ज्वेलरी का खर्च

14 कैरेट की ज्वेलरी में सोने की मात्रा घटकर 5.85 ग्राम रह जाती है। इसकी कीमत ₹90,090 होती है। हालांकि, बचे हुए 4.15 ग्राम में चांदी और तांबा मिलाया जाता है। इनकी कीमत भी ग्राहक को चुकानी होती है।

इन धातुओं की कीमत जोड़ने पर कुल धातु लागत ₹95,073 बैठती है। मेकिंग चार्ज और GST मिलाने के बाद 10 ग्राम 14 कैरेट ज्वेलरी की कीमत करीब ₹1,07,718 हो जाती है। यानी 18 कैरेट के मुकाबले करीब ₹26,500 की बचत।

9 कैरेट की 10 ग्राम ज्वेलरी का खर्च

9 कैरेट में सिर्फ 3.75 ग्राम शुद्ध सोना होता है। मौजूदा भाव पर इस सोने की कीमत ₹57,750 बैठती है। बाकी 6.25 ग्राम में दूसरी धातुएं होती हैं। चांदी और तांबे की कीमत मिलाकर कुल धातु लागत ₹65,254 हो जाती है।

इसके बाद ₹6,525 मेकिंग चार्ज और 3% GST जुड़ता है। इस तरह 10 ग्राम 9 कैरेट ज्वेलरी करीब ₹73,933 में तैयार होती है। यानी 18 कैरेट के मुकाबले करीब ₹60,000 कम खर्च आता है।

एक नजर में 10 ग्राम ज्वेलरी का पूरा हिसाब

खर्च का हिसाब18 कैरेट14 कैरेट9 कैरेट
शुद्ध सोना7.5 ग्राम5.85 ग्राम3.75 ग्राम
सोने की कीमत₹1,15,500₹90,090₹57,750
दूसरी धातुओं की कीमत₹3,002₹4,983₹7,504
कुल धातु लागत₹1,18,502₹95,073₹65,254
मेकिंग चार्ज₹11,850₹9,507₹6,525
GST₹3,910₹3,137₹2,153
कुल कीमत₹1,34,262₹1,07,718₹73,933

9 कैरेट ज्वेलरी का बढ़ता चलन

बाजार में 9 कैरेट ज्वेलरी का चलन बढ़ रहा है। खासकर युवा ग्राहक हल्के और रोज पहनने वाले गहनों के लिए इसे देख रहे हैं। 14 कैरेट और 18 कैरेट ज्वेलरी भी हीरे और दूसरे रत्नों वाले डिजाइन में खूब इस्तेमाल होती है।

हालांकि, शादी-ब्याह के पारंपरिक गहनों के लिए भारत में 22 कैरेट गोल्ड की मांग अभी भी सबसे ज्यादा रहती है। लेकिन सोने के रिकॉर्ड भाव के बीच कम कैरेट की ज्वेलरी अब ग्राहकों के लिए सस्ता विकल्प बन रही है।

Government Scheme: ₹1 लाख किस सरकारी स्कीम में लगाएं? समझिए NSC, KVP, PPF और पोस्ट ऑफिस FD का पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

September 2026: दूध से लेकर LPG सिलेंडर तक… 1 सितंबर से बदल जाएंगे ये 9 बड़े नियम! आपकी जेब पर पड़ेगा बड़ा असर

Financial Rule Changes September 2026: सितंबर का महीना शुरू होते ही आम आदमी से लेकर निवेशकों और करदाताओं के लिए कई नियम बदलने वाले हैं। सितंबर 2026 में दूध की कीमतों से लेकर डीमैट अकाउंट, एडवांस टैक्स, एलपीजी सिलेंडर बायोमेट्रिक और फ्लाइट में सफर तक से जुड़े 9 बड़े बदलाव लागू हो रहे हैं। 1 सितंबर 2026 से लागू होने वाले इन सभी 9 महत्वपूर्ण बदलावों के बारे में विस्तार से जानिए।

1. डीमैट और म्यूचुअल फंड में नॉमिनेशन के नए नियम

1 सितंबर 2026 से डीमैट अकाउंट और म्यूचुअल फंड फोलियो के लिए नॉमिनेशन के नए दिशानिर्देश लागू हो जाएंगे। निवेशकों को सलाह दी जाती है कि वे अपने खातों का नॉमिनेशन स्टेटस तुरंत चेक करें और आवश्यक प्रक्रिया या ऑप्ट-आउट फॉर्म समय रहते पूरा कर लें।

2. SEBI के नए ETF रूल्स

शेयर बाजार के नियामक सेबी का नया एक्सचेंज ट्रेडेड फंड (ETF) फ्रेमवर्क 7 सितंबर 2026 से लागू होने जा रहा है। इसमें बेस प्राइस, प्राइस बैंड, प्री-ओपन कॉल ऑक्शन और क्लोज-आउट प्रक्रियाओं में बदलाव शामिल हैं। पहले इसे लागू करने की समयसीमा अलग थी, जिसे बढ़ाकर 7 सितंबर किया गया है।

3. FCNR(B) डिपॉजिट पर स्पेशल स्वैप विंडो बंद

भारतीय रिजर्व बैंक (RBI) की FCNR(B) डिपॉजिट के लिए विशेष डॉलर-रुपया स्वैप सुविधा 31 अगस्त को समाप्त हो रही है। 1 सितंबर से नई FCNR(B) एफडी पर यह स्पेशल फैसिलिटी नहीं मिलेगी। हालांकि, FCNR(B) डिपॉजिट बंद नहीं हुए हैं, लेकिन अब इन पर ब्याज दरें बैंक की सामान्य दरों के आधार पर तय होंगी।

4. एडवांस टैक्स चुकाने की लास्ट डेट: 15 सितंबर

करदाताओं के लिए 15 सितंबर 2026 एडवांस टैक्स की अगली किश्त जमा करने की अंतिम तिथि है। नियमों के तहत, योग्य टैक्सपेयर्स को 15 सितंबर तक अपनी कुल एडवांस टैक्स देनदारी का कम से कम 45% हिस्सा सरकार को जमा करना अनिवार्य है।

5. छोटी बचत योजनाओं की ब्याज दरों में बदलाव

सितंबर का आखिरी दिन यानी 30 सितंबर छोटी बचत योजनाओं में निवेश करने वालों के लिए बेहद अहम है। केंद्र सरकार अक्टूबर-दिसंबर 2026 तिमाही के लिए पीपीएफ (PPF), सुकन्या समृद्धि और एनएससी (NSC) जैसी स्मॉल सेविंग्स स्कीम्स की नई ब्याज दरों की समीक्षा और घोषणा करेगी।

6. इंटरनेशनल फ्लाइट्स: बोर्डिंग पास पर स्टैंप की जरूरत खत्म

1 सितंबर 2026 से भारत से विदेश यात्रा करने वाले यात्रियों को इमिग्रेशन काउंटर पर बोर्डिंग पास पर मोहर लगवाने की बाध्यता से छूट दे दी गई है। अब यात्री अपने मोबाइल में इलेक्ट्रॉनिक बोर्डिंग पास का उपयोग कर सकते हैं या प्रिंटेड पास दिखाकर इमिग्रेशन की प्रक्रिया पूरी कर सकते हैं।

7. LPG e-KYC की अनिवार्यता

घरेलू एलपीजी उपभोक्ताओं के लिए बायोमेट्रिक वेरिफिकेशन (e-KYC) कराने की समयसीमा 31 अगस्त यानी आज तक है। जिन उपभोक्ताओं ने अभी तक ई-केवाईसी पूरी नहीं की है, उन्हें 1 सितंबर के बाद रसोई गैस सिलेंडर की रीफिल बुकिंग या सब्सिडी दरों का लाभ लेने में दिक्कत का सामना करना पड़ सकता है।

8. मुंबई में दूध की कीमतें बढ़ीं

मुंबई में 1 सितंबर से ताजा भैंस के दूध के थोक दामों में ₹9 प्रति लीटर की बढ़ोतरी होने वाली है। इसके बाद अब दूध की नई दरें ₹102 प्रति लीटर तक पहुंच गई हैं। यह रिवाइज्ड रेट अगले छह महीनों के लिए लागू रहेंगे।

9. मुंबई में ऑटो और टैक्सी के किराए में बढ़ोतरी

मुंबई में रोजाना सफर करने वाले यात्रियों के लिए भी झटका लगने वाला है। 1 सितंबर से मुंबई में ऑटो-रिक्शा और टैक्सी के बेस फेयर में बढ़ोतरी होने वाली है, जिससे लोकल ट्रैवलिंग थोड़ी महंगी हो जाएगी।

रेल यात्रियों के लिए बड़ी खुशखबरी! 7 नई अमृत भारत एक्सप्रेस को मिली मंजूरी, इन शहरों के बीच दौड़ेंगी ट्रेनें

7 new Amrit Bharat Trains: रेलवे बोर्ड ने देश भर में रेल कनेक्टिविटी बढ़ाने के लिए सात नई अमृत भारत एक्सप्रेस ट्रेनों को मंजूरी दी है। इन ट्रेनों का मकसद खास तौर पर कम और कम-मध्यम आय वाले ग्रुप के यात्रियों को यात्रा का सस्ता विकल्प देना है। इन सेवाओं को इस तरह से डिजाइन किया गया है कि यात्रा आरामदायक हो और किराया प्रीमियम ट्रेन सेवाओं के मुकाबले कम और आम लोगों की पहुंच में हो।

बता दें कि ये प्रस्तावित ट्रेनें उत्तर, मध्य, पश्चिम और दक्षिण भारत के शहरों को आपस में जोड़ेंगी और कई रूट लंबी दूरी तय करेंगे। यहाँ प्रस्तावित सेवाओं और उनके तय स्टॉप की जानकारी दी गई है:

धनबाद-कोयंबटूर अमृत भारत एक्सप्रेस

यह ट्रेन धनबाद से कोयंबटूर के बीच चलेगी और रास्ते में कई प्रमुख शहरों और स्टेशनों पर रुकेगी। इसके प्रस्तावित स्टॉपेज हैं:

धनबाद जंक्शन, NSC बोस जंक्शन गोमो, पारसनाथ, हजारीबाग रोड, कोडरमा, गया, अनुग्रह नारायण रोड, डेहरी ऑन सोन, सासाराम, भभुआ रोड, पंडित दीन दयाल उपाध्याय जंक्शन, मिर्जापुर, प्रयागराज छिवकी, कटनी, जबलपुर, नरसिंहपुर, पिपरिया, इटारसी, बैतूल, नागपुर, चंद्रपुर, बल्लारशाह, सिरपुर कागजनगर, मंचेरियल, पेड्डापल्ली, वारंगल, महबूबाबाद, खम्मम, विजयवाड़ा, ओंगोल, नेल्लोर, गुडूर, रेणिगुंटा, तिरुत्तनी, काटपाड़ी, जोलारपेट्टई, सेलम, इरोड और तिरुप्पुर।

प्रयागराज-लोकमान्य तिलक टर्मिनस अमृत भारत एक्सप्रेस

रेलवे बोर्ड ने प्रयागराज-लोकमान्य तिलक टर्मिनस अमृत भारत एक्सप्रेस (ट्रेन संख्या 20436/20435) को भी मंजूरी दे दी है।

प्रस्तावित साप्ताहिक सेवा प्रयागराज, सतना, जबलपुर, इटारसी, भुसावल और कल्याण में रुकेगी।

प्रयागराज-उधना अमृत भारत एक्सप्रेस

प्रयागराज-उधना अमृत भारत एक्सप्रेस (ट्रेन संख्या 20437/20438) को भी साप्ताहिक सेवा के रूप में मंजूरी दी गई है।

यह ट्रेन प्रयागराज, फतेहपुर, गोविंदपुरी, इटावा, टूंडला, ईदगाह आगरा, बयाना, हिंडौन सिटी, गंगापुर सिटी, सवाई माधोपुर, कोटा, रामगंज मंडी, भवानी मंडी, रतलाम, वडोदरा और उधना पर रुकेगी।

सुबेदारगंज-लोकमान्य तिलक टर्मिनस अमृत भारत एक्सप्रेस

रेल मंत्रालय ने सुबेदारगंज-लोकमान्य तिलक टर्मिनस अमृत भारत एक्सप्रेस (ट्रेन नंबर 14121/14122) को मंजूरी दे दी है।

यह ट्रेन सप्ताह में एक बार चलेगी। इसके प्रस्तावित स्टॉपेज सुबेदारगंज, फतेहपुर, गोविंदपुरी, भरुआ सुमेरपुर, रागौल, बांदा, चित्रकूटधाम कर्वी, सतना, मैहर, कटनी, जबलपुर, नरसिंहपुर, पिपरिया, इटारसी, खंडवा, भुसावल, नासिक रोड, कल्याण और ठाणे होंगे।

गोरखपुर-दिल्ली अमृत भारत एक्सप्रेस

रेलवे बोर्ड ने गोरखपुर-दिल्ली अमृत भारत एक्सप्रेस (ट्रेन नंबर 15095/15096) को भी सप्ताह में एक बार चलाने की मंजूरी दी है।

इसके प्रमुख स्टॉपेज गोरखपुर, खलीलाबाद, बस्ती, गोंडा, बुढ़वल, सीतापुर, बरेली, मुरादाबाद, गाजियाबाद और दिल्ली होंगे।

गोरखपुर-बांद्रा अमृत भारत एक्सप्रेस

एक और साप्ताहिक ट्रेन गोरखपुर-बांद्रा टर्मिनस अमृत भारत एक्सप्रेस (ट्रेन नंबर 15085/15086) होगी।

यह ट्रेन गोरखपुर, खलीलाबाद, बस्ती, गोंडा, बादशाहनगर, ऐशबाग, कानपुर सेंट्रल, टूंडला, आगरा फोर्ट, बयाना, गंगापुर सिटी, कोटा, भवानी मंडी, शामगढ़, रतलाम, वडोदरा, सूरत, वलसाड, वापी, पालघर, बोरीवली और बांद्रा टर्मिनस पर रुकेगी।

चारलापल्ली-गोरखपुर अमृत भारत एक्सप्रेस

सातवीं मंजूर की गई ट्रेन चारलापल्ली-गोरखपुर अमृत भारत एक्सप्रेस (ट्रेन नंबर 22075/22076) है।

इसके प्रस्तावित स्टॉपेज चारलापल्ली, काजीपेट, पेड्डापल्ली, मंचेरियल, बल्लारशाह, चंद्रपुर, नागपुर, बैतूल, इटारसी, भोपाल, बीना, वीरांगना लक्ष्मीबाई झांसी, उरई, पोखरायन, कानपुर सेंट्रल, ऐशबाग, लखनऊ सिटी, गोमतीनगर, बाराबंकी, गोंडा और गोरखपुर होंगे।

इन 7 नई अमृत भारत एक्सप्रेस ट्रेनों से कई राज्यों के बड़े शहरों और कस्बों के बीच रेल कनेक्टिविटी बेहतर होने की उम्मीद है। साथ ही, यात्रियों को लंबी दूरी की यात्रा के लिए किफायती किराए में एक और विकल्प मिलेगा।

यह भी पढ़ें: ‘क्या आपको लगता है आप भगवान हैं?’ MCA परिसर में 5 रेस्टोरेंट पर कार्रवाई को लेकर बॉम्बे HC ने FDA को लगाई फटकार

PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

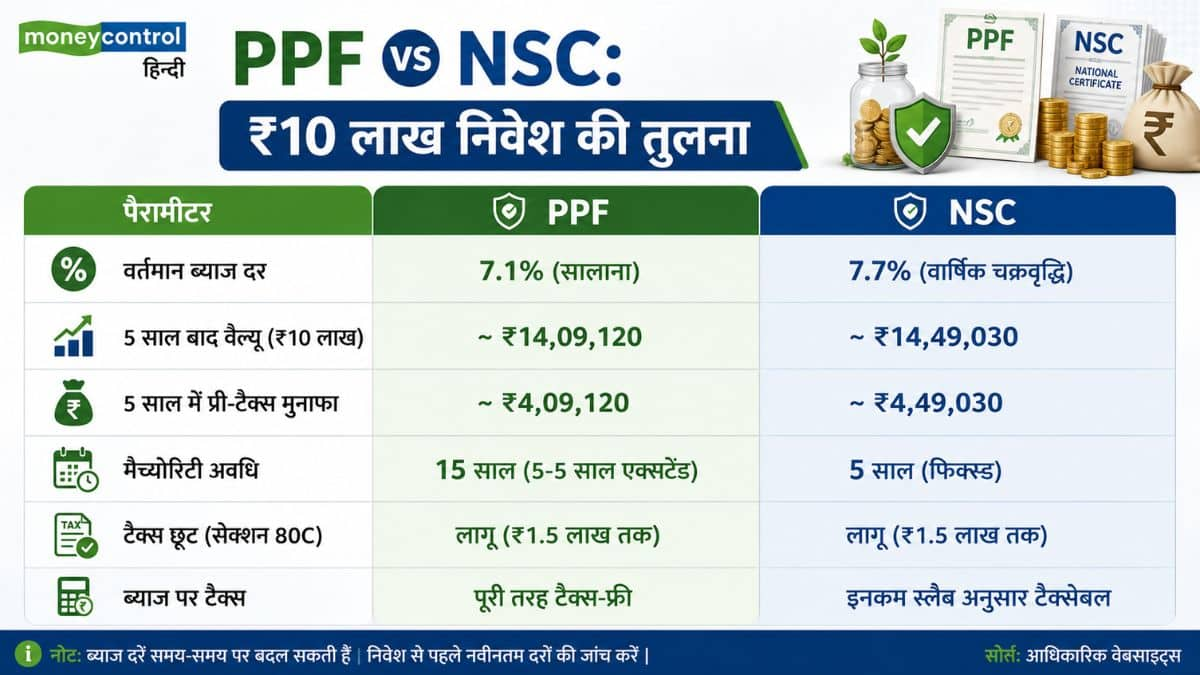
PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NSC: पीपीएफ या एनएससी? लंबी अवधि की बचत के लिए कौन सी सरकारी योजना है बेस्ट, देखें तुलना

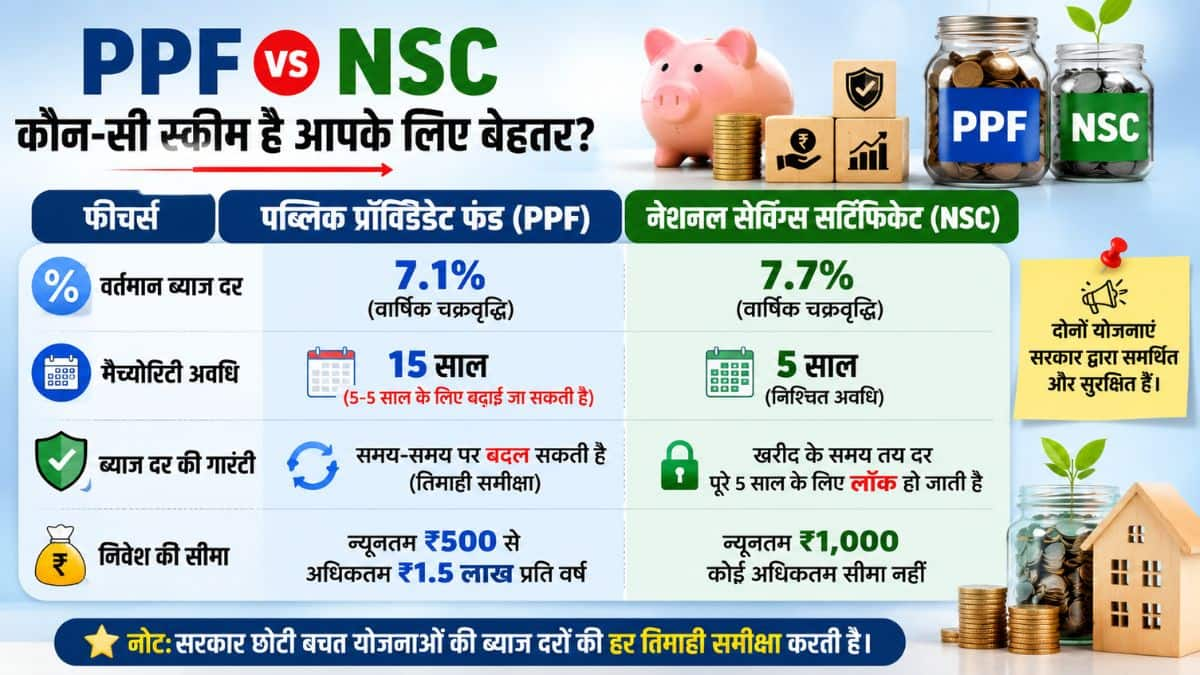
PPF vs NSC Comparison: अगर आप बिना किसी जोखिम के अपनी मेहनत की कमाई को सुरक्षित निवेश कर बेहतर रिटर्न और टैक्स बचत चाहते हैं, तो केंद्र सरकार की छोटी बचत योजनाएं सबसे भरोसेमंद विकल्प मानी जाती हैं। इन योजनाओं में पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) सबसे ज्यादा पसंद की जाती हैं।

दोनों ही योजनाएं पूरी तरह से सरकारी गारंटी के साथ आती हैं, लेकिन इनके निवेश की अवधि, ब्याज दर, टैक्स नियम और लिक्विडिटी के नियम एक-दूसरे से काफी अलग हैं। आइए आसान भाषा में समझते हैं कि आपकी वित्तीय जरूरतों के हिसाब से कौन सी योजना ज्यादा बेहतर है।

PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

दोनों सरकारी योजनाओं में ब्याज दर और अवधि का अंतर सबसे प्रमुख है:

PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

लंबी अवधि के लक्ष्यों के लिए PPF क्यों है बेस्ट?

PPF को उन निवेशकों के लिए तैयार किया गया है जो 10 से 15 साल या उससे अधिक लंबे समय जैसे- रिटायरमेंट या बच्चों की उच्च शिक्षा के लिए पैसा जोड़ना चाहते हैं।इसमें आपको एक साथ एकमुश्त रकम जमा करने की बाध्यता नहीं है। आप पूरे साल में किस्तों में पैसा जमा कर सकते हैं। 15 साल की शुरुआती अवधि होने के कारण इसमें ब्याज पर मिलने वाला चक्रवृद्धि ब्याज लंबी अवधि में एक बहुत बड़ा कॉर्पस तैयार कर देता है।

5 साल के निश्चित गोल के लिए NSC है बेहतर विकल्प

अगर आपके पास एकमुश्त रकम है और आपका लक्ष्य 5 साल की अवधि के लिए स्पष्ट है, तो NSC एक सही चुनाव साबित हो सकता है। NSC में जिस ब्याज दर (7.7%) पर आप सर्टिफिकेट खरीदते हैं, वह दर आपके 5 साल के पूरे कार्यकाल के लिए लॉक हो जाती है। बाजार या दरों में उतार-चढ़ाव का इस पर असर नहीं पड़ता।

PPF में एक ही खाता सालों-साल चलता रहता है, जबकि NSC में हर बार नया सर्टिफिकेट खरीदने पर उसकी 5 साल की मैच्योरिटी अलग से तय होती है।

टैक्स छूट का गणित: ‘EEE’ कैटेगरी में आता है PPF

ओल्ड टैक्स रिजीम के तहत दोनों योजनाओं में आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक के निवेश पर टैक्स छूट मिलती है, लेकिन टैक्स का अंतिम नियम अलग है:

PPF (Exempt-Exempt-Exempt): यह ट्रिपल ई (EEE) कैटेगरी में आता है। इसमें निवेश की गई रकम, मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाला पूरा पैसा पूरी तरह टैक्स-फ्री होता है।

NSC (Taxable Interest): NSC का ब्याज टैक्सेबल होता है। हालांकि, शुरुआत के 4 सालों में मिलने वाला ब्याज स्वतः दोबारा निवेश मान लिया जाता है, जिससे उस पर 80C के तहत छूट मिल जाती है। लेकिन मैच्योरिटी पर अंतिम वर्ष का ब्याज टैक्स के दायरे में आता है।

लिक्विडिटी और पैसे निकालने के नियम

इमरजेंसी में पैसे की जरूरत पड़ने पर दोनों के नियम कड़े हैं:

PPF: इसमें निश्चित शर्तों के तहत 6 साल पूरे होने के बाद आंशिक निकासी और लोन की सुविधा मिलती है। कुछ विशेष परिस्थितियों (जैसे- गंभीर बीमारी या उच्च शिक्षा) में ही 5 साल बाद खाता समय से पहले बंद किया जा सकता है।

NSC: इसमें 5 साल से पहले पैसा निकालना लगभग असंभव है। केवल खाताधारक की मृत्यु या अदालत के आदेश जैसी असाधारण परिस्थितियों में ही मैच्योरिटी से पहले इसे भुनाया जा सकता है।

आपके लिए कौन सी योजना है बेस्ट?

PPF चुनें: अगर आपका लक्ष्य 10-15 साल से आगे का है, आप रिटायरमेंट प्लान कर रहे हैं और मैच्योरिटी पर 100% टैक्स-फ्री रिटर्न चाहते हैं।

NSC चुनें: अगर आप 5 साल के निश्चित समय के लिए पैसा सुरक्षित रखना चाहते हैं, एकमुश्त निवेश करना चाहते हैं और PPF की तुलना में अधिक ब्याज दर (7.7%) पाना चाहते हैं।

वैसे एक्सपर्ट्स के मुताबिक, सबसे स्मार्ट तरीका ये है कि आप चाहें तो अपने पोर्टफोलियो को बैलेंस करने के लिए दोनों योजनाओं का इस्तेमाल कर सकते हैं। लंबी अवधि के लिए PPF में और 5 साल के मीडियम-टर्म गोल के लिए NSC में निवेश कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Small Savings Schemes: शेयर मार्केट में उठा-पटक की टेंशन दूर, 8.2% तक का रिटर्न, पोस्ट ऑफिस की ये स्कीम शानदार

Small Savings Schemes: पिछले कुछ महीनों से स्टॉक मार्केट में काफी उठा-पटक दिख रही है। इससे शॉर्ट टर्म में रिटर्न को लेकर निवेशक परेशान हो गए हैं। हालांकि अधिकतक एक्सपर्ट्स लंबे समय में अच्छा पैसा बनाने के लिए इक्विटी में पैसा लगाने की सलाह देते हैं लेकिन जो निवेशक मार्केट की घबराहट से दूर बिना टेंशन अच्छा पैसा बनाना चाहते हैं, उनके लिए भी मार्केट में विकल्प उपलब्ध हैं। ऐसे निवेशकों के लिए सरकार के सपोर्ट वाली छोटी बचत योजनाएं पोर्टफोलियो का अच्छा हिस्सा बन सकती हैं। इनमें सालाना 8.2% तक का ब्याज मिल रहा है, जिससे मार्केट की उठा-पटक से दूर निवेशकों का क्रेज इन्हें लेकर बढ़ रहा है।

Public Provident Fund (PPF)

लंबे समय से पीपीएफ सैलरीड एंप्लॉयीज और अपना खुद का बिजनेस करने वालों के लिए सबसे पसंदीदा निवेश विकल्पों में शुमार है। अभी इस पर सालाना 7.1% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 15 वर्ष है। पुरानी टैक्स व्यवस्था यानी ओल्ड टैक्स रिजीम के तहत इसमें किए गए निवेश पर इनकम टैक्स के सेक्शन 80C के तहत टैक्स डिडक्शन मिलका है। साथ ही अर्जित ब्याज और मेच्योरिटी पर मिलने वाला पैसा भी टैक्स-फ्री होता है।

National Savings Certificate (NSC)

एनएससी एक फिक्स्ड इनकम योजना है, जिसमें अभी सालाना 7.7% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 5 साल है और इसमें निवेश पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलता है।

Kisan Vikas Patra (KVP)

बाजार की उठा-पटक से दूर किसान विकास पत्र (केवीपी) ऐसे निवेशकों के लिए सुरक्षित है जो बिना किसी टेंशन अपने पैसे को अच्छी रफ्तार से बढ़ता हुआ देखना चाहते हैं। अभी इस पर सालाना 7.5% की दर से ब्याज मिल रहा है और इस रफ्तार से 115 महीने में इसमें रखा पैसा डबल हो जाता है।

Sukanya Samriddhi Yojana (SSY)

लड़कियों के भविष्य को सुरक्षित रखने के उद्देश्य से शुरू की गई सुकन्या समृद्धि योजना में अभी सालाना 8.2% की दर से ब्याज मिल रहा है जोकि स्मॉल सेविंग्स स्कीम्स में सबसे अधिक ब्याज देने वाली योजना में से एक है। 10 साल से कम उम्र की लड़की के अभिभावक यह खाता खोल सकते हैं।

Senior Citizens’ Savings Scheme (SCSS)

सीनियर सिटीजंस सेविंग्स स्कीम के तहत अभी सालाना 8.2% की दर से ब्याज मिल रहा है और यह भी अधिक ब्याज देने वाली सरकारी बचत योजनाओं में शुमार है। इसके तहत 60 वर्ष या इससे अधिक उम्र के लोग निवेश कर सकते हैं और ऐसे लोगों के लिए बेहतर है जो नियमित आय चाहते हैं।

Post Office Time Deposits

पोस्ट ऑफिस में बैंकों की तरह एक एफडी है, जिसे सरकार का सपोर्ट मिला हुआ है। इसमें एक साल की जमा पर 6.9%,दो साल की जमा पर 7.0%, तीन साल की जमा पर 7.1% और पांच साल की जमा पर 7.5% की दर से ब्याज मिलेगा। पांच साल की जमा पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलेगा।

छोटी बचत योजनाओं पर ब्याज दरें

सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स यानी छोटी बचत योजनाओं पर ब्याज दरें तय करती हैं और सितंबर तिमाही के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है। यहां पोस्ट ऑफिस से जुड़ी स्कीम्स के लिए ब्याज दर की डिटेल्स दी जा रही है-

स्मॉल सेविंग्स स्कीमब्याज दर
सुकन्या समृद्धि योजना (SSY)8.2%
सीनियर सिटीजंस सेविंग्स स्कीम (SCSS)8.2%
नेशनल सेविंग्स सर्टिफिकेट (NSC)7.7%
किसान विकास पत्र (KVP)7.5%
5 वर्षीय पोस्ट ऑफिस टाइम डिपॉजिट7.5%
पोस्टऑफिस मंथली इनकम स्कीम (POMIS)7.4%
पब्लिक प्रोविडेंट फंड (PPF)7.1%
3 साल का पोस्ट ऑफिस  टाइम डिपॉजिट7.1%
2 साल का पोस्ट ऑफिस डाकघर टाइम डिपॉजिट7.0%
1 साल का पोस्ट ऑफिस  टाइम डिपॉजिट6.9%
पोस्ट ऑफिस आरडी (RD)6.7%
पोस्ट ऑफिस सेविंग्स स्कीम4.0%

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड

डिस्क्लेमर: निवेश से जुड़ा कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।