DA Hike: केंद्रीय कर्मचारियों को आज मिल सकती है गुड न्यूज! जानिए DA में बढ़ोतरी से कितनी बढ़ेगी आपकी सैलरी

DA Hike July: केंद्र सरकार के लाखों कर्मचारियों और पेंशनभोगियों के लिए महंगाई भत्ते (DA) और महंगाई राहत (DR) में जल्द ही इजाफा होनी वाला है। जुलाई 2026 की DA संशोधन दर में 3% की बढ़ोतरी की उम्मीद है, जिससे वर्तमान DA दर बेसिक पे के 60% से बढ़कर 63% हो जाएगी।

यह नया संशोधन 1 जुलाई, 2026 से प्रभावी माना जाएगा। हालांकि, केंद्र सरकार की ओर से इसकी औपचारिक घोषणा और कैबिनेट की अंतिम मंजूरी मिलना बाकी है। आज मंगलवार, 6 अक्टूबर को केंद्रीय कैबिनेट की बैठक भी होने वाली है, वैसे इस बैठक में DA वृद्धि का प्रस्ताव शामिल होगा या नहीं, इसकी पुष्टि नहीं हुई है।

3% DA Hike की गणित

7वें वेतन आयोग के ढांचे के तहत केंद्रीय कर्मचारियों के लिए DA संशोधन की गणना औद्योगिक श्रमिकों के लिए अखिल भारतीय उपभोक्ता मूल्य सूचकांक (CPI-IW) के आधार पर की जाती है। जनवरी से जून 2026 तक के CPI-IW आंकड़ों के अनुसार जुलाई 2026 से DA दर लगभग 63% बनती है। जून 2026 में CPI-IW सूचकांक 151.9 दर्ज किया गया था, जिसने जुलाई DA गणना के लिए आवश्यक 12 महीनों के चक्र को पूरा कर दिया।

गणना के अनुसार DA लगभग 63.75% बनता है, लेकिन नियमानुसार देय दर राउंड-ऑफ करके 63% रहने की संभावना है। फिलहाल कर्मचारियों को 60% की दर से DA मिल रहा है (जो जनवरी 2026 संशोधन के बाद तय हुआ था)। ऐसे में 3% की बढ़ोतरी तय मानी जा रही है।

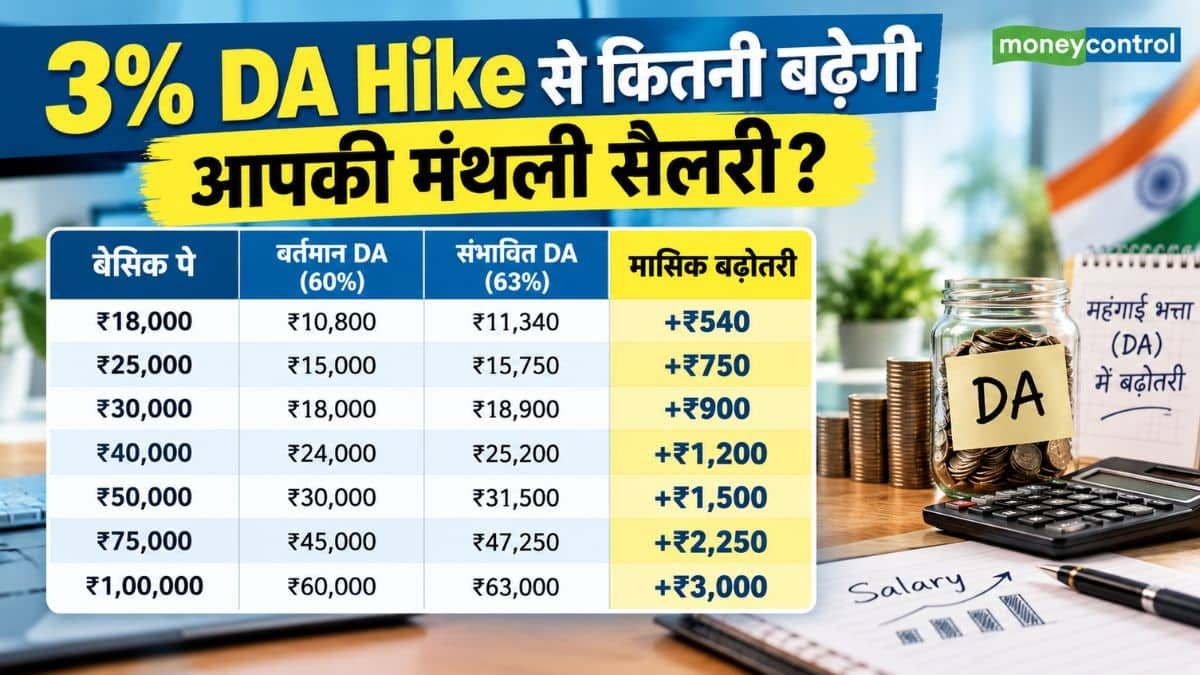
3% DA Hike से कितनी बढ़ेगी आपकी मंथली सैलरी?

कर्मचारियों के लिए सबसे महत्वपूर्ण बात यह समझना है कि DA की गणना केवल बेसिक पे पर होती है, न कि कुल टेक-होम सैलरी पर।

नीचे दी गई तालिका से समझें कि बेसिक पे के हिसाब से आपकी सैलरी में कितना इजाफा होगा:

3% DA Hike से कितनी बढ़ेगी आपकी मंथली सैलरी?

उदाहरण के लिए जिस केंद्रीय कर्मचारी का बेसिक पे ₹50,000 है, उसके वेतन के DA घटक में हर महीने ₹1,500 की बढ़ोतरी होगी। हालांकि, इन-हैंड सैलरी में वास्तविक बढ़ोतरी अन्य भत्तों और कटौतियों (जैसे Provident Fund, Tax आदि) के कारण थोड़ी अलग हो सकती है।

क्या मिलेगा जुलाई 2026 से एरियर?

सरकार चाहे जब भी इस DA Hike का ऐलान करे, यह संशोधन 1 जुलाई 2026 की प्रभाव तिथि से लागू होगा। अगर सरकार की ओर से मंजूरी में देरी होती है और भुगतान अक्टूबर या नवंबर के वेतन में किया जाता है, तो कर्मचारियों को जुलाई, अगस्त और सितंबर महीने का बकाया एकमुश्त दिया जाएगा। इसका मतलब है कि देरी होने पर कर्मचारियों को उस महीने के बढ़े हुए DA के साथ 3 महीने का एरियर भी मिलेगा।

जनवरी 2027 में होगा अगला DA संशोधन

श्रम ब्यूरो के हालिया आंकड़ों के मुताबिक, जुलाई 2026 में CPI-IW सूचकांक 153.2 और अगस्त 2026 में 154.4 पर पहुंच गया है। हालांकि, ये नए आंकड़े जुलाई 2026 के DA को प्रभावित नहीं करेंगे, बल्कि जनवरी 2027 में होने वाले अगले DA संशोधन का आधार तय करेंगे।

फिलहाल, केंद्रीय कर्मचारियों और पेंशनभोगियों की नजरें सरकार के आधिकारिक नोटिफिकेशन पर टिकी हैं। जब तक वित्त मंत्रालय या कैबिनेट से आधिकारिक मुहर नहीं लग जाती, तब तक इसे संभावित गणना ही माना जाना चाहिए।

इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

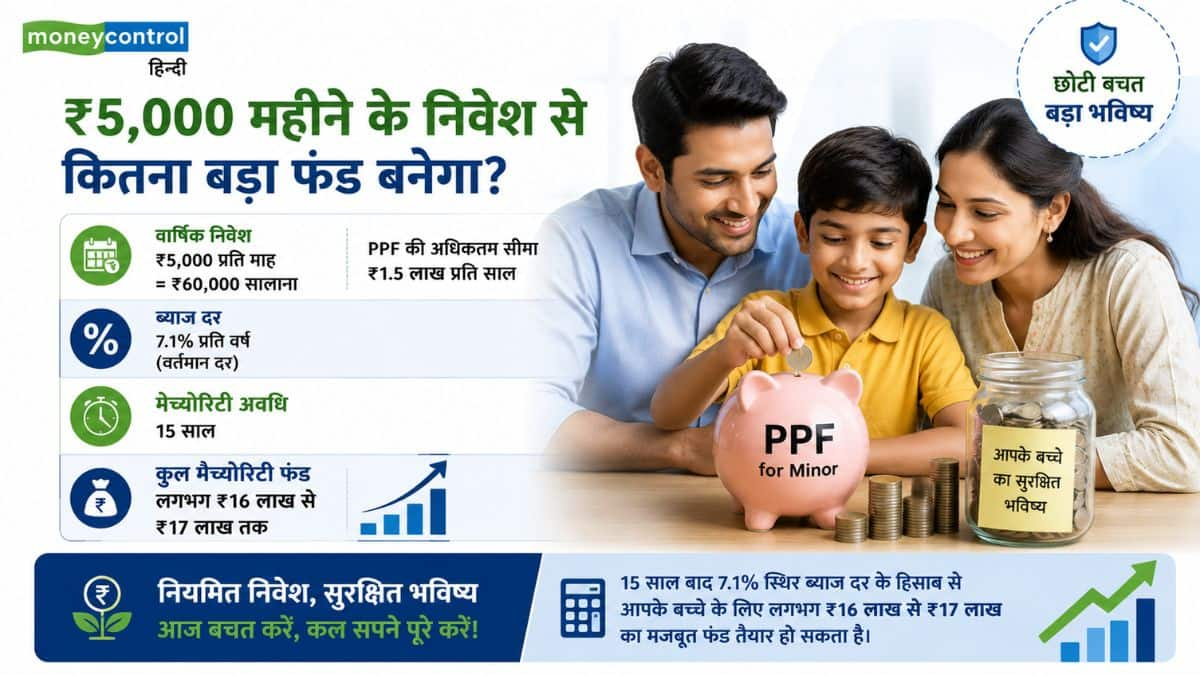
PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF Retirement Investment: रिटायरमेंट के बाद नियमित कमाई के लिए EPF का पैसा कहां लगाएं? एक्सपर्ट्स से जानिए

EPF Retirement Investment: कई सैलरीड कर्मचारी रिटायरमेंट के समय Employees’ Provident Fund (EPF) में काफी अच्छा खासा पासा जमा कर लेते हैं। लेकिन जैसे ही सैलरी बंद होती है, असली चुनौती शुरू होती है। सवाल यह होता है कि इस पैसे को लंबे समय तक कैसे चलाया जाए। क्या पूरा पैसा EPF में ही रखा जाए या महंगाई से बचने के लिए कुछ हिस्सा बाजार से जुड़े निवेश में लगाया जाए? कितना जोखिम लेना सही होगा? और एकमुश्त रकम से नियमित आय कैसे बनाई जाए?

अगर आपके पास EPF में बड़ा कॉर्पस है, तो रिटायरमेंट के बाद लक्ष्य सिर्फ पैसे को सुरक्षित रखना नहीं होता। जरूरी यह भी है कि यह पैसा आने वाले वर्षों में आपके खर्चों को पूरा करने के लिए काम करता रहे।

रिटायरमेंट के बाद EPF पर ब्याज कैसे मिलता है

रिटायरमेंट के बाद EPF पर मिलने वाले ब्याज को लेकर अक्सर उलझन रहती है। Kustodian Life के फाउंडर कुणाल काबरा बताते हैं कि EPF नियमों के मुताबिक- 58 साल को आधिकारिक रिटायरमेंट उम्र माना जाता है। रिटायरमेंट के बाद EPF में योगदान बंद हो जाता है, लेकिन बैलेंस पर कुछ समय तक ब्याज मिलता रहता है।

नियम दो तरह से लागू होते हैं। अगर कोई व्यक्ति 58 साल की उम्र में रिटायर होता है, तो उसके EPF बैलेंस पर तीन साल तक यानी 61 साल की उम्र तक ब्याज मिलता है। लेकिन अगर कोई 58 साल से पहले रिटायर होता है, तो उसे ब्याज सिर्फ 58 साल की उम्र तक ही मिलेगा। इसका मतलब है कि 58 साल एक तरह से कट-ऑफ उम्र है। तीन साल तक ब्याज मिलने का फायदा तभी मिलता है, जब रिटायरमेंट आधिकारिक उम्र यानी 58 साल पर हो।

इसे उदाहरण से समझिए

अब मान लीजिए कि अगर कोई 57 साल में रिटायर होता है, तो उसे ब्याज 60 साल तक मिलेगा। अगर कोई 55 साल में रिटायर होता है, तो ब्याज 58 साल तक मिलेगा। यहां तक कि अगर कोई 45 साल में रिटायर होता है, तब भी ब्याज केवल 58 साल तक ही मिलेगा।

आमतौर पर EPF पर मिलने वाली ब्याज दर करीब 8 प्रतिशत के आसपास रहती है, लेकिन यह ब्याज इन्हीं तय सीमाओं के भीतर मिलता है। यहां तक कि अगर कोई व्यक्ति 58 के बाद भी काम करता रहे, तब भी नए EPF योगदान आम तौर पर बंद हो जाते हैं। ब्याज 61 साल की उम्र तक ही सीमित रहता है। इसी वजह से एक्सपर्ट मानते हैं कि रिटायरमेंट के बाद केवल EPF पर निर्भर रहना पर्याप्त नहीं होता।

फिक्स्ड इनकम का इंतजाम जरूरी

रिटायरमेंट के बाद सुरक्षित निवेश वाले हिस्से में भी केवल एक साधन पर निर्भर रहना सही नहीं माना जाता। Master Capital Services में वेल्थ मैनेजमेंट की AVP आकांक्षा शुक्ला कहती हैं कि EPF मुख्य रूप से बचत जमा करने का साधन है, न कि रिटायरमेंट में नियमित आय देने वाला साधन।

इसलिए रिटायरमेंट के बाद बचत को इस तरह व्यवस्थित करना जरूरी होता है कि उससे नियमित आय मिलती रहे। उदाहरण के तौर पर Senior Citizens’ Savings Scheme (SCSS) अपेक्षाकृत ज्यादा और स्थिर आय दे सकती है। वहीं बैंक फिक्स्ड डिपॉजिट भी अपनी सादगी और तय रिटर्न की वजह से कई लोगों की पसंद बने रहते हैं, खासकर उन लोगों के लिए जो मासिक आय चाहते हैं।

इसके अलावा डेट म्यूचुअल फंड पोर्टफोलियो में लचीलापन और लिक्विडिटी जोड़ सकते हैं। एक्सपर्ट्स के मुताबिक, इनके जरिए जरूरत के मुताबिक समय-समय पर पैसे निकालना आसान हो सकता है।

रिटायरमेंट में भी इक्विटी की भूमिका

कई रिटायर्ड लोगों को लगता है कि इक्विटी से पूरी तरह दूर रहना सुरक्षित रहेगा। लेकिन ऐसा करने से एक और जोखिम पैदा हो सकता है। समय के साथ महंगाई आपकी खरीद क्षमता को कम कर सकती है।

आकांक्षा शुक्ला के मुताबिक, बढ़ती औसत उम्र और महंगाई को देखते हुए रिटायरमेंट पोर्टफोलियो में इक्विटी की भूमिका अब धीरे धीरे जरूरी होती जा रही है।

आमतौर पर 15 से 20 प्रतिशत तक इक्विटी निवेश, खासकर लार्ज-कैप, इंडेक्स या हाइब्रिड फंड के जरिए, पोर्टफोलियो को लंबे समय में बढ़ने में मदद कर सकता है। यहां मकसद बहुत ज्यादा रिटर्न कमाना नहीं होता, बल्कि यह सुनिश्चित करना होता है कि आपका कॉर्पस समय के साथ खत्म न हो।

सही एसेट एलोकेशन क्यों जरूरी है

रिटायरमेंट के बाद पोर्टफोलियो का संतुलन बहुत महत्वपूर्ण होता है। इससे एक तरफ नियमित आय मिलती रहती है और दूसरी तरफ महंगाई से भी बचाव होता है।

आकांक्षा शुक्ला के अनुसार अगर किसी के पास करीब 3 करोड़ रुपये का कॉर्पस है, तो निवेश को चार हिस्सों में बांटना एक सामान्य रणनीति हो सकती है। इसमें EPF और अन्य फिक्स्ड इनकम साधन, डेट निवेश, इक्विटी और एक छोटा इमरजेंसी फंड शामिल हो सकता है। असल में यह डिस्ट्रीब्यूशन कुछ इस तरह हो सकता है:

  • 40 से 50 प्रतिशत फिक्स्ड इनकम
  • 30 से 35 प्रतिशत डेट निवेश
  • 15 से 20 प्रतिशत इक्विटी
  • और एक छोटा इमरजेंसी फंड

एकमुश्त रकम से नियमित आय कैसे बनाएं

रिटायरमेंट के समय मिलने वाली बड़ी रकम को सही तरीके से निवेश करना जरूरी होता है। Arihant Capital Markets की CEO Wealth स्वाति जैन के अनुसार, पूरी रकम एक साथ निवेश करने की बजाय Systematic Transfer Plan (STP) का इस्तेमाल किया जा सकता है।

इसमें पैसा पहले कम जोखिम वाले डेट या लिक्विड फंड में रखा जाता है और फिर 6 से 12 महीनों के दौरान धीरे धीरे इक्विटी या हाइब्रिड फंड में ट्रांसफर किया जाता है। इससे बाजार के उतार चढ़ाव का जोखिम कम हो जाता है।

नियमित आय के लिए Systematic Withdrawal Plan (SWP) भी बेहतर तरीका हो सकता है। इसमें निवेश से तय अंतराल पर एक निश्चित रकम निकाली जाती है, जिससे नियमित कैश फ्लो बना रहता है।

एक्सपर्ट्स सलाह देते हैं कि एक से दो साल के खर्च के बराबर रकम सुरक्षित निवेश में रखी जाए, ताकि बाजार गिरने के समय मजबूरी में पैसे निकालने की जरूरत न पड़े। इसके बाद SWP के जरिए नियमित आय बनाई जा सकती है।

रिटायरमेंट में सुरक्षित निकासी कितनी हो

स्वाति जैन के मुताबिक, इसके लिए बकेट रणनीति अपनाना इस्तेमाल हो सकता है। इसमें छोटे समय की जरूरतों के लिए डेट निवेश से SWP किया जाता है और लंबी अवधि की ग्रोथ के लिए इक्विटी में निवेश रखा जाता है।

एक्सपर्ट्स आम तौर पर 4 से 5 प्रतिशत सालाना निकासी को सुरक्षित मानते हैं। यानी अगर किसी के पास 3 करोड़ रुपये का कॉर्पस है, तो वह सालाना लगभग 12 से 15 लाख रुपये निकाल सकता है। यह दर आम तौर पर 20 से 25 साल तक टिकाऊ मानी जाती है, बशर्ते पोर्टफोलियो संतुलित बना रहे। अगर शुरुआती वर्षों में इससे ज्यादा पैसा निकाला जाए, तो भविष्य में कॉर्पस जल्दी खत्म होने का खतरा बढ़ सकता है।

PPF Maturity Rules: 15 साल पूरे होने पर भी मत निकालें पीपीएफ का पैसा! अपनाए ये आसान ट्रिक

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।


Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


Small Savings Schemes: शेयर मार्केट में उठा-पटक की टेंशन दूर, 8.2% तक का रिटर्न, पोस्ट ऑफिस की ये स्कीम शानदार

Small Savings Schemes: पिछले कुछ महीनों से स्टॉक मार्केट में काफी उठा-पटक दिख रही है। इससे शॉर्ट टर्म में रिटर्न को लेकर निवेशक परेशान हो गए हैं। हालांकि अधिकतक एक्सपर्ट्स लंबे समय में अच्छा पैसा बनाने के लिए इक्विटी में पैसा लगाने की सलाह देते हैं लेकिन जो निवेशक मार्केट की घबराहट से दूर बिना टेंशन अच्छा पैसा बनाना चाहते हैं, उनके लिए भी मार्केट में विकल्प उपलब्ध हैं। ऐसे निवेशकों के लिए सरकार के सपोर्ट वाली छोटी बचत योजनाएं पोर्टफोलियो का अच्छा हिस्सा बन सकती हैं। इनमें सालाना 8.2% तक का ब्याज मिल रहा है, जिससे मार्केट की उठा-पटक से दूर निवेशकों का क्रेज इन्हें लेकर बढ़ रहा है।

Public Provident Fund (PPF)

लंबे समय से पीपीएफ सैलरीड एंप्लॉयीज और अपना खुद का बिजनेस करने वालों के लिए सबसे पसंदीदा निवेश विकल्पों में शुमार है। अभी इस पर सालाना 7.1% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 15 वर्ष है। पुरानी टैक्स व्यवस्था यानी ओल्ड टैक्स रिजीम के तहत इसमें किए गए निवेश पर इनकम टैक्स के सेक्शन 80C के तहत टैक्स डिडक्शन मिलका है। साथ ही अर्जित ब्याज और मेच्योरिटी पर मिलने वाला पैसा भी टैक्स-फ्री होता है।

National Savings Certificate (NSC)

एनएससी एक फिक्स्ड इनकम योजना है, जिसमें अभी सालाना 7.7% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 5 साल है और इसमें निवेश पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलता है।

Kisan Vikas Patra (KVP)

बाजार की उठा-पटक से दूर किसान विकास पत्र (केवीपी) ऐसे निवेशकों के लिए सुरक्षित है जो बिना किसी टेंशन अपने पैसे को अच्छी रफ्तार से बढ़ता हुआ देखना चाहते हैं। अभी इस पर सालाना 7.5% की दर से ब्याज मिल रहा है और इस रफ्तार से 115 महीने में इसमें रखा पैसा डबल हो जाता है।

Sukanya Samriddhi Yojana (SSY)

लड़कियों के भविष्य को सुरक्षित रखने के उद्देश्य से शुरू की गई सुकन्या समृद्धि योजना में अभी सालाना 8.2% की दर से ब्याज मिल रहा है जोकि स्मॉल सेविंग्स स्कीम्स में सबसे अधिक ब्याज देने वाली योजना में से एक है। 10 साल से कम उम्र की लड़की के अभिभावक यह खाता खोल सकते हैं।

Senior Citizens’ Savings Scheme (SCSS)

सीनियर सिटीजंस सेविंग्स स्कीम के तहत अभी सालाना 8.2% की दर से ब्याज मिल रहा है और यह भी अधिक ब्याज देने वाली सरकारी बचत योजनाओं में शुमार है। इसके तहत 60 वर्ष या इससे अधिक उम्र के लोग निवेश कर सकते हैं और ऐसे लोगों के लिए बेहतर है जो नियमित आय चाहते हैं।

Post Office Time Deposits

पोस्ट ऑफिस में बैंकों की तरह एक एफडी है, जिसे सरकार का सपोर्ट मिला हुआ है। इसमें एक साल की जमा पर 6.9%,दो साल की जमा पर 7.0%, तीन साल की जमा पर 7.1% और पांच साल की जमा पर 7.5% की दर से ब्याज मिलेगा। पांच साल की जमा पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलेगा।

छोटी बचत योजनाओं पर ब्याज दरें

सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स यानी छोटी बचत योजनाओं पर ब्याज दरें तय करती हैं और सितंबर तिमाही के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है। यहां पोस्ट ऑफिस से जुड़ी स्कीम्स के लिए ब्याज दर की डिटेल्स दी जा रही है-

स्मॉल सेविंग्स स्कीमब्याज दर
सुकन्या समृद्धि योजना (SSY)8.2%
सीनियर सिटीजंस सेविंग्स स्कीम (SCSS)8.2%
नेशनल सेविंग्स सर्टिफिकेट (NSC)7.7%
किसान विकास पत्र (KVP)7.5%
5 वर्षीय पोस्ट ऑफिस टाइम डिपॉजिट7.5%
पोस्टऑफिस मंथली इनकम स्कीम (POMIS)7.4%
पब्लिक प्रोविडेंट फंड (PPF)7.1%
3 साल का पोस्ट ऑफिस  टाइम डिपॉजिट7.1%
2 साल का पोस्ट ऑफिस डाकघर टाइम डिपॉजिट7.0%
1 साल का पोस्ट ऑफिस  टाइम डिपॉजिट6.9%
पोस्ट ऑफिस आरडी (RD)6.7%
पोस्ट ऑफिस सेविंग्स स्कीम4.0%

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड

डिस्क्लेमर: निवेश से जुड़ा कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

No Job No Problem: नौकरी नहीं है तो भी खुलेगा PF खाता! फ्रीलांसरों, गिग वर्कर्स और दुकानदारों के लिए EPFO ला रहा ये स्कीम

EPFO Social Security Scheme: अगर आप किसी कंपनी में परमानेंट नौकरी नहीं करते, फ्रीलांसिंग करते हैं, अपना कोई बिजनेस चलाते हैं या फिर ओला-उबर और जोमैटो जैसी कंपनियों में गिग वर्कर के तौर पर काम करते हैं, तो आपके लिए एक बेहद शानदार खबर है। अब आपको अपने रिटायरमेंट फंड या पीएफ (PF) की चिंता करने की बिल्कुल जरूरत नहीं है।

‘टाइम्स ऑफ इंडिया’ की रिपोर्ट के मुताबिक, कर्मचारी भविष्य निधि संगठन (EPFO) देश के करोड़ों अनऑर्गनाइज्ड सेक्टर्स के श्रमिकों, फ्रीलांसरों, गिग वर्कर्स और सेल्फ-एंप्लॉयड यानी खुद का काम करने वाले लोगों को सामाजिक सुरक्षा का एक बड़ा कवच देने के लिए एक स्पेशल ‘यूनिवर्सल पीएफ स्कीम’ का फ्रेमवर्क तैयार कर रहा है। आइए आपको बताते हैं कि यह नई योजना क्या है और इससे आपको कैसे फायदा मिलेगा।

क्या है यह नई योजना और कैसे करेगी काम?

अभी तक पीएफ कटौती का नियम केवल उन कंपनियों पर लागू होता था जहां 20 या उससे ज्यादा कर्मचारी काम करते हैं। लेकिन नई योजना के तहत इस दायरे से बाहर के लोग भी पीएफ का हिस्सा बन सकेंगे:

यह योजना पूरी तरह से ‘सेल्फ-फाइनेंसिंग’ मॉडल पर आधारित होगी। यानी इसमें किसी कंपनी या नियोक्ता के योगदान की जरूरत नहीं होगी, बल्कि लोग खुद अपनी कमाई का एक हिस्सा पीएफ खाते में जमा करेंगे।

इस योजना में पैसा जमा करने के लिए कोई कड़ा नियम नहीं होगा। नए खाताधारकों को यह सुविधा मिलेगी कि वे अपनी सुविधा के अनुसार रोजाना या सालाना आधार पर पैसे का योगदान कर सकें।

इस खाते में जमा होने वाले पैसे पर भी आम पीएफ खातों की तरह ही सालाना ब्याज मिलेगा। इसके अलावा, सालाना ₹2.5 लाख तक के योगदान पर इनकम टैक्स से पूरी छूट मिलेगी।

रिटायरमेंट पर पैसे निकालने का नया फॉर्मूला: SWP की सुविधा

ईपीएफओ इस योजना के साथ निकासी के नियमों को भी काफी आसान और आकर्षक बनाने की तैयारी कर रहा है:

पेंशन की तरह मिलेगा पैसा: रिटायरमेंट के समय सारा पैसा एक साथ निकालने के बजाय, खाताधारकों को ‘सिस्टमैटिक विड्रॉल प्लान’ (SWP) का विकल्प दिया जा सकता है।

अपनी मर्जी का पे-आउट: इस मॉडल के तहत आप खुद तय कर सकेंगे कि आपको हर महीने या तय अंतराल पर कितना पैसा वापस चाहिए। आप चाहें तो शुरुआत में ज्यादा पैसा ले सकते हैं या बाद के वर्षों के लिए बड़ी रकम बचाकर रख सकते हैं।

EPFO के पास रहेगा पैसा: रिटायरमेंट के बाद भी आप अपना पूरा फंड ईपीएफओ के पास ही सुरक्षित रख सकेंगे ताकि उस पर लगातार ब्याज मिलता रहे। यह सुविधा मौजूदा पीएफ सब्सक्राइबर्स को भी दी जा सकती है।

सिंगापुर के मॉडल पर हो रही है बड़ी तैयारी

इस पूरे फ्रेमवर्क को अंतिम रूप देने के लिए ईपीएफओ ने दुनिया के कई देशों के सोशल सिक्योरिटी मॉडल्स का गहराई से अध्ययन किया है, जिसमें सिंगापुर का मॉडल (Singapore Central Provident Fund Model) प्रमुख रूप से शामिल है।

सामाजिक सुरक्षा संहिता (Social Security Code, 2020) के तहत सरकार का मुख्य लक्ष्य देश के हर नागरिक को सामाजिक सुरक्षा के दायरे में लाना है। इस योजना के लागू होने के बाद, ओला-उबर के ड्राइवर, जोमैटो-स्वीगी के डिलीवरी पार्टनर्स, फ्रीलांस कंसल्टेंट्स, छोटे दुकानदार और ट्यूशन पढ़ाने वाले लोग भी सरकारी सुरक्षा के साथ अपने बुढ़ापे को पूरी तरह सुरक्षित कर सकेंगे।