

Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

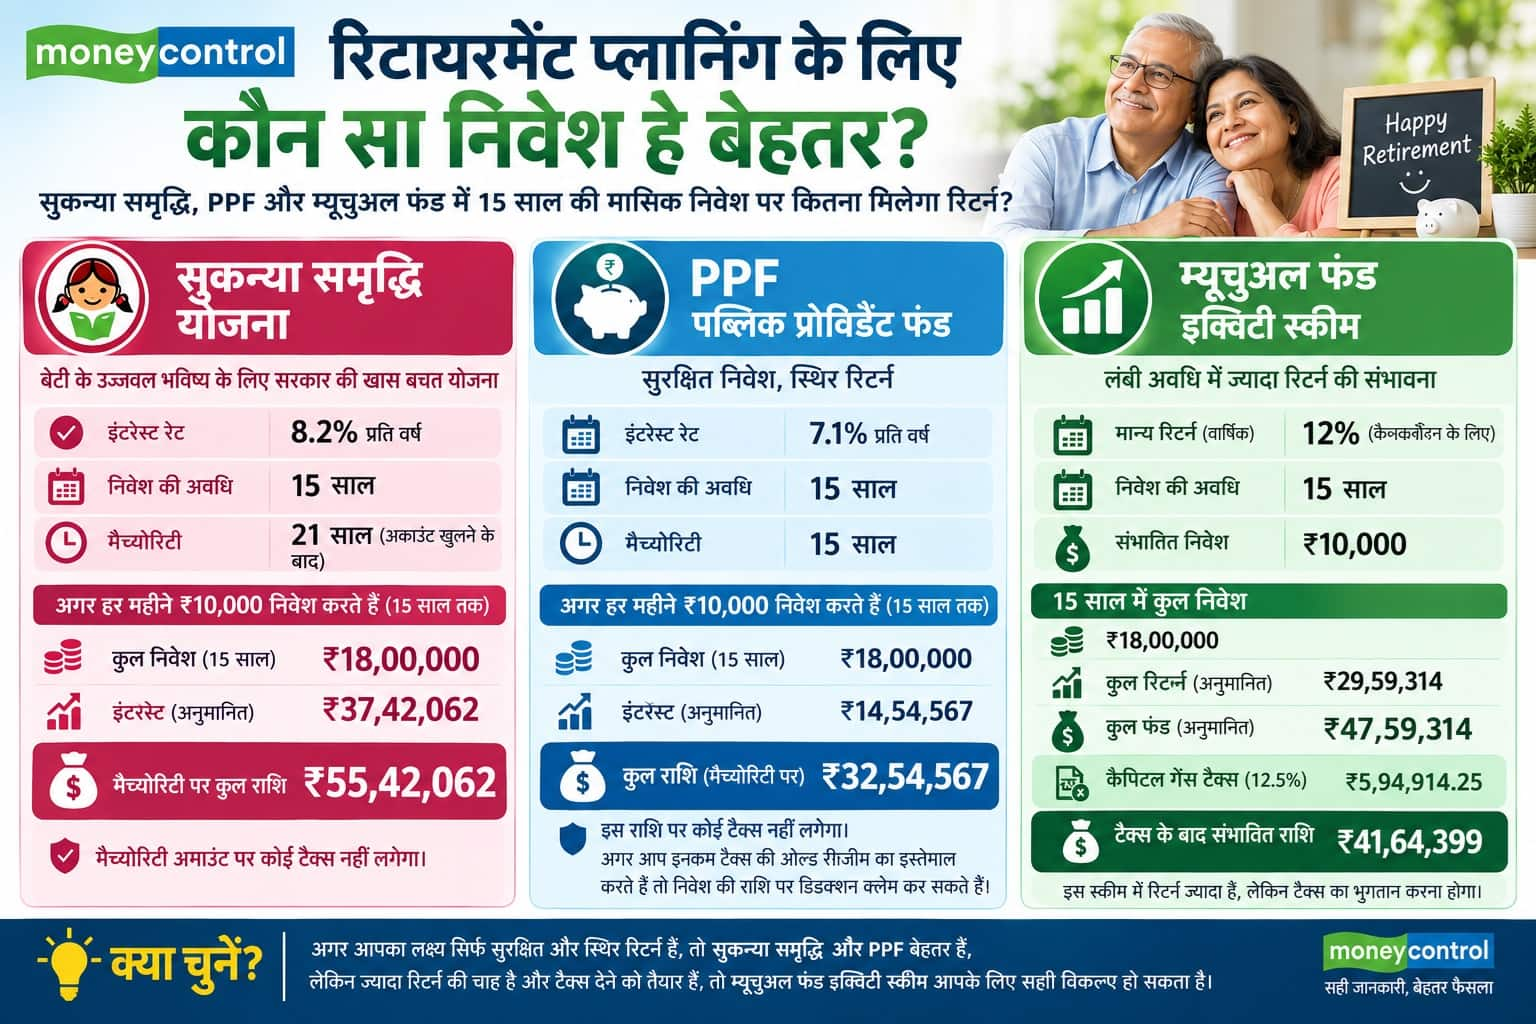
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।
Retirement Planning: ₹50000 मंथली सिप से बन जाएगा 8 करोड़ रुपये का रिटायरमेंट फंड, जानिए कैसे

रिटायरमेंट प्लानिंग के बारे में लोगों के मन में कई तरह के सवाल चलते रहते हैं। इसमें से एक सवाल है कि 35 साल का एक व्यक्ति जिसकी मंथली सैलरी 2 लाख रुपये है क्या वह मंथली 50,000 रुपये के निवेश से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार कर सकता है?

रिटायरमेंट फंड का टारगेट और मंथली इनवेस्टमेंट की जानकारी अहम

मनीकंट्रोल ने बजाज कैपिटल के ज्वाइंट चेयरमैन एवं एमडी संजीव बजाज से इस सवाल का जवाब पूछा। उन्होंने कहा कि इस मामले में दो चीजें बिल्कुल साफ हैं। पहला, व्यक्ति कितना बड़ा रिटायरमेंट फंड जुटाना चाहता है। दूसरा, वह मंथली कितना इनवेस्ट कर सकता है। अब यह देखना है कि क्या इन दोनों इनपुट्स से टारगेट हासिल किया जा सकता है।

35 साल की उम्र में निवेश शुरू करने पर मिलेगा 25 साल का वक्त

मान लीजिए आप हर महीने 50,000 रुपये का निवेश तब तक करते हैं, जब तक आपकी उम्र 60 साल की नहीं हो जाती। इसका मतलब है कि अगर 35 साल की उम्र में आप निवेश शुरू करते हैं तो आपके पास निवेश के लिए करीब 25 साल का समय होगा। रिटायरमेंट फंड मार्केट के रिटर्न पर निर्भर करेगा।

सालाना रिटर्न के हिसाब से रिटायरमेंट फंड का आकार बदल जाएगा

अब हम तीन तरह की स्थितियों को लेकर चलते हैं। पहले में हम सालाना रिटर्न अगर 8 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड करीब 4.6 करोड़ रुपये का होगा। अगर हम सालाना रिटर्न 10 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड 6.2 करोड़ रुपये का होगा। 12 फीसदी रिटर्न पर यह करीब 8.5 करोड़ रुपये होगा।

रिटायरमेंट फंड पर इनफ्लेशन के पड़ने वाले असर का ध्यान रखना होगा

इसका मतलब है कि कैलकुलेशन के आधार पर अलग-अलग रिटर्न के हिसाब से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार हो सकता है। लेकिन, अब एक बड़ा सवाल है कि आज से 25 साल बाद 5-8 करोड़ रुपये की असल वैल्यू कितनी रह जाएगी? अगर हम 6 फीसदी इनफ्लेशन मान लें तो 25 साल बाद 5 करोड़ रुपये की परचेंजिंग पावर करीब 1.2 करोड़ रुपये रह जाएगी।

इनफ्लेशन की वजह से लंबी अवधि में धीरे-धीरे घटती जाती है पैसे की वैल्यू

8 करोड़ रुपये की परचेंजिंग पावर 1.9 करोड़ रुपये रह जाएगी। इसका मतलब है कि 25 साल बाद हम 8 करोड़ रुपये से उतनी चीजें खरीद पाएंगे जितनी आज हम 1.9 करोड़ रुपये से खरीद सकते हैं। इसलिए रिटायरमेंट प्लानिंग करने में अपने लाइफ स्टाइल को ध्यान में रखना बहुत जरूरी है।

धीरे-धीरे सिप के अमाउंट को बढ़ाने पर लंबी अवधि में बड़ा फर्क पड़ता है

रिटायरमेंट प्लानिंग में धीरे-धीरे सिप के अमाउंट को बढ़ाने से बड़ा फर्क पड़ता है। अगर आप आज 35 साल की उम्र में हर महीने 50,000 रुपये से निवेश शुरू करते हैं तो पूरे करियर के दौरान आपका मंथली निवेश सिर्फ 50,000 नहीं रहेगा। इनकम बढ़ने के साथ आप अपना मंथली इनवेस्टमेंट बढा सकते हैं। अगर हर साल आप इसे 10 फीसदी बढ़ाते हैं तो काफी ज्यादा फर्क देखने को मिलेगा।

इनवेस्टमेंट में डायवर्सिफिकेशन का भी ध्यान रखना सबसे जरूरी

जब आप लंबी अवधि का निवेश करते हैं तो आप शेयरों से जुड़े इनवेस्टमेंट ऑप्शंस में निवेश के बारे में सोच सकते हैं। लेकिन, इसमें डायवर्सिफिकेशन का ध्यान रखना जरूरी है। आपकी रिटायरमेंट प्लानिंग में ईपीएफ या एनपीएस का कंट्रिब्यूशन शामिल हो सकता है। जैसे-जैसे आप रिटायरमेंट की तरफ बढ़ते हैं आपका फोकस वेल्थ क्रिएशन की जगह वेल्थ प्रोटेक्शन पर होना चाहिए।

यह भी पढ़ें: Sukanya Samriddhi Yojana Calculator: मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

निवेश के दौरान इन तीन चीजों का भी जरूर रखें ध्यान 

इस दौरान आपको हेल्थ इंश्योरेंस, टर्म इंश्योरेंस और इमर्जेंसी फंड को भी बनाए रखना होगा। इसका फायदा यह है कि किसी अनहोनी की स्थिति में आपके इनवेस्टमेंट पर खराब असर नहीं पड़ेगा। साथ ही आपको अपने इनवेस्टमेंट प्लान को साल में एक बार रिव्यू करना होगा। जरूरत पड़ने पर आप इस प्लान में बदलाव कर सकते है। इस तरह से आप अपने लिए एक बड़ा रिटायरमेंट फंड तैयार कर सकते हैं।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

Fixed Deposit: इस एनबीएफसी ने एफडी पर बढ़ाया इंटरेस्ट रेट, जानिए कितना है रिवाइज्ड रेट

फिक्स्ड डिपॉजिट पर इंटरेस्ट रेट कमाने का बड़ा मौका है। श्रीराम फाइनेंस ने अलग-अलग पीरियड के एफडी पर इंटरेस्ट रेट बढ़ाने का ऐलान किया है। नए रेट्स 11 अक्टूबर यानी रविवार से लागू हो जाएंगे। एनबीएफसी ने शुक्रवार को इस बारे में बताया। इससे पहले 7 अक्टूबर को आरबीआई ने रेपो रेट बढ़ाया था।

15 महीने के एफडी पर अब 7.5 फीसदी इंटरेस्ट रेट 

10 करोड़ रुपये तक का एफडी 12 महीने के लिए करने पर अब सालाना 7 फीसदी इंटरेस्ट रेट मिलेगा। पहले इंटरेस्ट रेट 6.85 फीसदी था। 15 महीने के एफडी पर इंटरेस्ट रेट 7.1 फीसदी से बढ़ाकर 7.5 फीसदी कर दिया गया है। हालांकि, यह सिर्फ डिजिटल चैनल से एफडी करने पर मिलेगा।

36 से 60 महीने के एफडी पर 7.85 इंटरेस्ट रेट 

एनबीएफसी ने 18-23 महीने के एफडी का इंटरेस्ट रेट 7.05 फीसदी से बढ़ाकर 7.25 फीसदी कर दिया है। 24-35 महीने के एफडी पर अब 7.5 फीसदी इंटरेस्ट रेट मिलेगा। पहले इंटरेस्ट रेट 7.1 फीसदी था। 36 से 60 महीने के एफडी पर इंटरेस्ट रेट 7.5 फीसदी से बढ़ाकर 7.85 फीसदी कर दिया गया है।

सीनियर सिटीजंस और महिलाओं को ज्यादा इंटरेस्ट रेट्स

नॉन-बैंकिंग फाइनेंस कंपनी ने कहा है कि सीनियर सिटीजंस को एफडी पर सालाना 0.50 फीसदी का अतिरिक्त इंटरेस्ट रेट मिलेगा। सीनियर सिटीजंस का मतलब 60 साल और इससे ज्यादा उम्र के व्यक्ति से है। इसके अलावा महिला डिपॉजिटर्स को भी अतिरिक्त 0.05 फीसदी का इंटरेस्ट मिलेगा। अपने एफडी को रिन्यू कराने वाले इनवेस्टर्स को अतिरिक्त 0.15 फीसदी इंटरेस्ट मिलेगा।

फिक्स्ड डिपॉजिट को स्टेबल आउटलुक के साथ AAA रेटिंग्स 

श्रीराम फाइनेंस देश की सबसे बड़ी एनबीएफसी में से एक है। इसके फिक्स्ड डिपॉजिट को स्टेबल आउटलुक के साथ AAA रेटिंग्स हासिल है। यह रेटिंग क्रिसिल रेटिंग्स ने दी है। इस रेटिंग को सबसे सुरक्षित माना जाता है। इकरा इंडिया रेटिंग्स और केयर रेटिंग्स ने भी इसके एफडी को सबसे ज्यादा रेटिंग्स दी है।

यह भी पढ़ें: Sukanya Samriddhi Yojana Calculator: मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

RBI के रेपो रेट बढ़ाने के बाद एनबीएफसी बढ़ा रही इंटरेस्ट रेट्स

आरबीआई के रेपो रेट बढ़ाने के बाद बैंकों के भी अपने डिपॉजिट पर इंटरेस्ट रेट बढ़ाने की उम्मीद है। केंद्रीय बैंक ने 7 अक्टूबर को रेपो रेट 5.25 फीसदी से बढ़ाकर 5.50 फीसदी कर दिया था। इससे होम लोन और कार लोन महंगे हो जाएंगे। लेकिन, फिक्स्ड डिपिॉजिट पर पहले के मुकाबले ज्यादा इंटरेस्ट मिलेगा।

मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

आजकल बेटियों को लेकर लोगों की सोच बदल रही है। बेटियां हर क्षेत्र में नाम करा रही हैं। विज्ञान, खेल, कला, इंजीनियरिंग, मीडिया, डिफेंस, एजुकेशन सहित करीब हर क्षेत्र में उनकी मौजूदगी बढ़ रही है। माता-पिता को सिर्फ उन्हें सक्षम बनाने पर फोकस करना है। अगर आप की भी बेटी है तो आप उसके बेहतर फ्यूचर के लिए आज ही एक बड़ा कदम उठा सकते हैं। सुकन्या समृद्धि योजना (एससवाय) में निवेश शुरू कर आप बेटी के हायर एजुकेशन के लिए बड़ा फंड तैयार कर सकते हैं।

सिर्फ 15 साल तक स्कीम में करना होगा निवेश 

Sukanya Samriddhi Yojana (SSY) सरकार की योजना है। इसलिए इसमें निवेश पूरी तरह से सुरक्षित है। इस योजना का शेयर बाजार से कोई संबंध नहीं है। इसका मतलब है कि इस योजना में आपके निवेश पर शेयर बाजार में होने वाले उतार-चढ़ाव का कोई असर नहीं पड़ता है। इस योजना में आपको सिर्फ 15 साल तक निवेश करना है। इस स्कीम में आपका इनवेस्टमेंट 21 साल में मैच्योर हो जाएगा। इसका मतलब है कि अगर आप बेटी के जन्म के ठीक बाद इस स्कीम में निवेश शुरू करते हैं तो बेटी के 21 साल के होने पर उसके लिए बड़ा फंड उपलब्ध होगा।

बेटी के हायर एजुकेशन के लिए आसानी से तैयार होता है बड़ा फंड

SSY से मिले पैसे से बेटी अपने भविष्य को बेहतर बना सकती है। वह अपनी पसंद के हिसाब से उच्च शिक्षा हासिल कर सकती है। वह पढ़ाई के लिए विदेश जा सकती है। उसे अपने सपने पूरे करने के लिए किसी की मदद पर निर्भर नहीं रहना पड़ेगा। इसका मतलब है कि अपनी बेटी के लिए माता-पिता की छोटी सी शुरुआत उसकी सफलता के लिए बड़ा रास्ता बना सकती है।

10 साल तक की बेटी के लिए स्कीम में किया जा सकता है निवेश

सुकन्या समृ्द्धि योजना का फायदा कोई व्यक्ति अपनी दो बेटियों तक के लिए उठा सकता है। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए। इस योजना में आप जितनी जल्द निवेश शुरू करेंगे आपके लिए उतना बड़ा फंड तैयार होने की संभावना होगी। अगर आप बड़ा फंड तैयार करना चाहते हैं तो बेटी के जन्म के ठीक बाद इस स्कीम में निवेश शुरू कर सकते हैं। यह स्कीम इनकम टैक्स एक्ट के सेक्शन 80सी के तहत भी आती है। इसका मतलब है कि इसमें निवेश के अमाउंट पर आप डिडक्शन क्लेम कर सकते हैं। लेकिन, यह फायदा सिर्फ इनकम टैक्स की पुरानी रीजीम का इस्तेमाल करने वाले लोगों के लिए उपलब्ध है।

यह सबसे ज्यादा इंटरेस्ट रेट वाली सरकारी स्कीमों में शामिल 

इस स्कीम का इंटरेस्ट रेट अभी सालाना 8.2 फीसदी है। यह सभी सरकारी इनवेस्टमेंट स्कीमों में सबसे ज्यादा इंटरेस्ट रेट वाली स्कीम है। सरकार हर तिमाही इंटरेस्ट रेट की समीक्षा करती है। इस स्कीम में एक साल में मैक्सिमम 1.5 लाख रुपये निवेश करने की इजाजत है। अगर इसे मंथली इनवेस्टमेंट में बांटा जाए तो यह 12,500 रुपये आता है। चूंकि, यह लंबी अवधि की स्कीम है, जिससे इस स्कीम को कंपाउंडिंग का काफी फायदा मिलता है। इसका मतलब है कि आपके पैसे पर मिलने वाला इंटरेस्ट हर महीने मूलधन में जुड़ता जाता है और फिर उस पर आपको इंटरेस्ट मिलता रहता है।

मंथली 12500 निवेश करने पर बनेगा 71.8 लाख रुपये का फंड

अगर बेटी के जन्म के ठीक बाद आप इस स्कीम में निवेश शुरू करते हैं तो उसके 21 साल के होने तक बड़ा फंड तैयार हो जाता है। अगर आप हर महीने 12,500 रुपये का निवेश करते हैं तो 15 साल तक आप 22.5 लाख रुपये का कुल निवेश करेंगे। इस पर 8.2 फीसदी का सालाना इंटरेस्ट मिलेगा। 21 साल बाद आपकी बेटी के लिए 71.8 लाख रुपये का फंड तैयार हो जाएगा। इसमें 22.5 लाख रुपये के आपके निवेश पर 49.3 लाख रुपये का इंटरेस्ट शामिल है।

इनवेस्टर अपनी क्षमता के हिसाब से कम अमाउंट भी कर सकता है निवेश

अगर कोई व्यक्ति इस स्कीम में बेटी के 2 साल के होने पर निवेश शुरू करता है और हर महीने सिर्फ 10,000 रुपये का निवेश करता है तो 15 साल तक निवेश करने के बाद 21 साल में स्कीम में मैच्योर हो जाएगी। मैच्योरिटी पर बेटी के लिए 55,42,062 रुपये का फंड तैयार हो जाएगा। इसमें कुल निवेश का 18,00,000 रुपये और इंटरेस्ट का 37,42,062 रुपये शामिल हैं। खास बात यह है कि इस स्कीम के मैच्योरिटी अमाउंट पर किसी तरह का टैक्स नहीं लगता है। इसका मतलब है कि पूरा पैसा आपके हाथ में आता है।

Sukanya Samriddhi Yojana: हर महीने ₹2000 जमा करने पर कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

Sukanya Samriddhi Yojana: बेटी के नाम पर थोड़ा-थोड़ा पैसा जमा करके बड़ा फंड बनाना चाहते हैं तो सुकन्या समृद्धि योजना एक अच्छा विकल्प है। इसमें लंबे समय तक पैसा जमा किया जाता है और सरकार की तय ब्याज दर के हिसाब से रकम बढ़ती रहती है। इस पर सरकार की गारंटी भी रहती है।

मान लीजिए आप हर महीने ₹2,000 जमा करते हैं। यानी साल में ₹24,000। 15 साल तक यही रकम जमा करने पर आपकी जेब से कुल ₹3.60 लाख जाएंगे।

लेकिन खाते की कहानी यहीं खत्म नहीं होती। सुकन्या समृद्धि योजना में 15 साल तक पैसा जमा करना होता है। खाता 21 साल में मैच्योर होता है। यानी पैसा जमा करना बंद होने के बाद भी करीब 6 साल तक खाते में ब्याज जुड़ता रहता है।

15 साल में जमा होंगे ₹3.60 लाख

हर महीने ₹2,000 की रकम बहुत बड़ी नहीं लगती। लेकिन 15 साल तक इसे जारी रखने पर अच्छी रकम बन जाती है। ₹2,000 महीने के हिसाब से सालाना ₹24,000 जमा होंगे। 15 साल में कुल जमा रकम ₹3.60 लाख होगी। इसके ऊपर सरकार की तय ब्याज दर का फायदा मिलेगा। फिलहाल सुकन्या समृद्धि योजना की ब्याज दर 8.2% है।

21 साल बाद करीब ₹11 लाख का फंड

अगर 8.2% की ब्याज दर को पूरे समय के लिए समान मानें, तो हर महीने ₹2,000 जमा करने पर 21 साल में करीब ₹11 लाख का फंड बन सकता है। इसमें आपका कुल निवेश ₹3.60 लाख रहेगा। बाकी करीब ₹7.41 लाख ब्याज से जुड़ सकते हैं। यानी आपने 15 साल तक पैसा जमा किया, लेकिन रकम को 21 साल तक बढ़ने का समय मिला। यही इस योजना की खास बात है।

जानकारीरकम
हर महीने निवेश₹2,000
सालाना निवेश₹24,000
15 साल में कुल निवेश₹3.60 लाख
अनुमानित ब्याजकरीब ₹7.41 लाख
21 साल बाद अनुमानित रकमकरीब ₹11.01 लाख

यह अनुमान 8.2% की ब्याज दर को पूरे 21 साल तक समान मानकर है। सरकार छोटी बचत योजनाओं की ब्याज दर समय-समय पर बदल सकती है। इसलिए वास्तविक रकम इससे कम या ज्यादा हो सकती है।

15 साल बाद भी बढ़ती रहेगी रकम

सुकन्या समृद्धि योजना में 15 साल तक ही पैसा जमा करना होता है। इसके बाद आपको हर महीने पैसा डालने की जरूरत नहीं होती। खाता 21 साल में मैच्योर होता है। इस दौरान जमा रकम पर ब्याज मिलता रहता है। यही वजह है कि निवेश की अवधि खत्म होने के बाद भी फंड बढ़ता रहता है।

किस बेटी के नाम खुल सकता है खाता?

सुकन्या समृद्धि खाता उस लड़की के नाम पर खोला जा सकता है जिसकी उम्र खाता खोलते समय 10 साल से कम हो। खाता माता-पिता या कानूनी अभिभावक खोल सकते हैं। एक लड़की के नाम पर एक ही खाता खोला जा सकता है। सामान्य तौर पर एक परिवार में दो बेटियों के लिए खाते खोले जा सकते हैं।

हर महीने ₹2,000 जमा करना जरूरी नहीं

इस योजना में हर महीने ₹2,000 जमा करना जरूरी नहीं है। आप अपनी सुविधा के हिसाब से रकम जमा कर सकते हैं। हालांकि, खाते को चालू रखने के लिए हर वित्त वर्ष कम से कम ₹250 जमा करना जरूरी है। वहीं, एक वित्त वर्ष में अधिकतम ₹1.50 लाख जमा किए जा सकते हैं।

टैक्स का भी फायदा

सुकन्या समृद्धि योजना में निवेश पर आयकर कानून के तहत टैक्स लाभ मिलता है। खाते पर मिलने वाला ब्याज भी टैक्स से मुक्त है। इसलिए बेटी के लिए लंबे समय का फंड बनाने वालों के लिए यह योजना दिलचस्प हो सकती है। खासकर तब, जब हर महीने ₹2,000 जैसी रकम आसानी से अलग रखी जा सके।

CIBIL स्कोर 750 होने के बाद भी लोन रिजेक्ट क्यों हो जाता है? ये 5 बड़े कारण जान लीजिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Sukanya Samriddhi: 21वें साल में बेटी के लिए चाहिए ₹72 लाख तो हर महीने सिर्फ ₹12,500 करने होंगे इंवेस्ट, जानिए पूरा कैलकुलेशन

Sukanya Samriddhi Yojana Calculator: हर माता-पिता का सपना होता है कि उनकी बेटी की उच्च शिक्षा, करियर और शादी के वक्त पैसों की कोई तंगी न हो। इस बड़े लक्ष्य को पूरा करने के लिए शुरुआत से ही एक सही और सुरक्षित जगह बचत करना जरूरी है। अगर आप बिना किसी जोखिम के अपनी लाडली के लिए बड़ा फंड बनाना चाहते हैं, तो केंद्र सरकार की ‘सुकन्या समृद्धि योजना’ (SSY) सबसे शानदार जरिया है।

इस सरकारी गारंटी वाली बचत योजना में आप हर महीने मात्र ₹12,500 बचाकर 21 साल बाद अपनी बेटी के लिए 70 लाख रुपये से अधिक का विशाल फंड तैयार कर सकते हैं। आइए आसान शब्दों में समझते हैं इस योजना की पूरी ए-टू-जेड जानकारी और ब्याज का गणित।

हर महीने ₹12,500 जमा करने पर कैसे बनेंगे ₹70 लाख से ज्यादा?

सुकन्या समृद्धि योजना में मिलने वाली 8.20% की सालाना चक्रवृद्धि ब्याज दर ही आपके छोटे-छोटे निवेश को एक विशाल फंड में बदल देती है। अगर आप हर महीने ₹12,500 (यानी साल में कुल ₹1.5 लाख) का निवेश करते हैं, तो इसका पूरा कैलकुलेशन नीचे तालिका में देखें:

हर महीने ₹12,500 जमा करने पर कैसे बनेंगे ₹70 लाख से ज्यादा?

(नोट: खाता खुलने के बाद आपको केवल 15 साल तक ही पैसे जमा करने होते हैं। आखिरी के 6 सालों तक बिना नया पैसा डाले आपके पूरे फंड पर 8.20% की दर से चक्रवृद्धि ब्याज जुड़ता रहता है, जिससे आपकी राशि तेजी से बढ़ती है।)

सुकन्या समृद्धि खाते से जुड़े जरूरी नियम और पात्रता

अगर आप अपनी बेटी का खाता खुलवाना चाहते हैं, तो इन मुख्य बातों का ध्यान रखें:

उम्र सीमा: बेटी के जन्म से लेकर 10 साल की उम्र होने तक अभिभावक यह खाता खोल सकते हैं।

प्रति परिवार खाते: एक परिवार में अधिकतम 2 बेटियों के लिए यह खाता खोला जा सकता है। जुड़वां या एक साथ तीन बेटियां होने की स्थिति में दो से अधिक खाते की अनुमति है।

न्यूनतम व अधिकतम निवेश: खाते को एक्टिव रखने के लिए एक वित्त वर्ष में न्यूनतम ₹250 और अधिकतम ₹1,50,000 जमा करना अनिवार्य है।

आंशिक निकासी: जब बेटी 18 वर्ष की हो जाए या 10वीं कक्षा पास कर ले, तो उसकी उच्च शिक्षा की पढ़ाई के लिए खाते में जमा कुल बैलेंस का 50% तक निकाला जा सकता है।

EEE कैटेगरी का ट्रिपल टैक्स बेनिफिट

स्मॉल सेविंग्स स्कीम्स में सुकन्या समृद्धि योजना को EEE श्रेणी में रखा गया है, जिसका मतलब है तीन स्तरों पर टैक्स बचत:

निवेश पर छूट: इनकम टैक्स की धारा 80C के तहत हर साल ₹1.5 लाख तक के निवेश पर टैक्स डिडक्शन का फायदा मिलता है।

ब्याज पर टैक्स फ्री: हर साल जो ब्याज आपके खाते में जुड़ता है, उस पर कोई टैक्स नहीं लगता।

मैच्योरिटी पूरी तरह टैक्स फ्री: 21 साल पूरे होने पर मिलने वाली पूरी रकम (मूलधन + ब्याज) आयकर से पूरी तरह मुक्त होती है।

Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?

इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP vs SSY: हर महीने 3000 के निवेश से कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP vs SSY: अगर आप हर महीने ₹3,000 बचा सकते हैं तो आपके सामने निवेश के कई विकल्प हैं। इनमें SIP और सुकन्या समृद्धि योजना (SSY) भी शामिल हैं। लेकिन दोनों की पैसे बढ़ाने का तरीका काफी अलग है।

SIP बाजार से जुड़ा निवेश है। इसमें रिटर्न तय नहीं होता। वहीं SSY सरकार की छोटी बचत योजना है। फिलहाल इसमें 8.2% सालाना ब्याज मिल रहा है। ब्याज सालाना कंपाउंड होता है। अब सवाल है कि हर महीने ₹3,000 लगाने पर दोनों में कितना पैसा बन सकता है?

15 साल में कितना पैसा बनेगा?

मान लेते हैं कि SIP से औसतन 12% सालाना रिटर्न मिलता है। लॉन्ग टर्म में अच्छे म्यूचुअल फंड से इतने ही रिटर्न की उम्मीद की जा सकती है। हालांकि, मार्केट से जुड़ा होने के नाते रिटर्न की कोई गारंटी नहीं होती। दूसरी तरफ SSY में मौजूदा 8.2% ब्याज दर है। इसमें सरकार बदलाव कर सकती है। दोनों में हर महीने ₹3,000 निवेश करने पर तस्वीर कुछ ऐसी बनती है।

अवधिकुल निवेशSIP का फंडSSY का फंड
5 साल₹1.80 लाख₹2.47 लाख₹2.16 लाख
10 साल₹3.60 लाख₹6.97 लाख₹5.42 लाख
15 साल₹5.40 लाख₹15.14 लाख₹10.64 लाख

यानी 15 साल में आप दोनों जगह कुल ₹5.40 लाख जमा करेंगे। लेकिन अनुमानित रिटर्न के हिसाब से SIP में करीब ₹15.14 लाख और SSY में करीब ₹10.64 लाख हो सकते हैं।

SSY में एक बड़ा फर्क समझिए

यहां एक जरूरी बात है। SSY में बेटी के नाम खाते में 15 साल तक पैसा जमा किया जाता है। खाता खुलने की तारीख से 21 साल बाद यह मैच्योर होता है। यानी 15 साल तक ₹3,000 जमा करने के बाद भी पैसा तुरंत हाथ में नहीं आता। अगर 15 साल बाद SSY में जमा करीब ₹10.64 लाख को अगले 6 साल तक 8.2% की दर से बढ़ने दें, तो यह रकम लगभग ₹17 लाख हो सकती है।

इसके मुकाबले अगर SIP में ₹3,000 की मासिक SIP पूरे 21 साल तक चलती रहे और औसतन 12% रिटर्न मिले, तो रकम करीब ₹34.16 लाख हो सकती है।

फिर कौन बेहतर है?

इसका सीधा जवाब नहीं है। दोनों का मकसद अलग है। अगर आप बेटी की पढ़ाई या भविष्य के लिए सुरक्षित और तय नियमों वाली बचत चाहते हैं तो SSY एक विकल्प हो सकती है। इसमें सरकार की ब्याज दर लागू होती है और खाता 21 साल में मैच्योर होता है।

वहीं अगर आपका लक्ष्य लंबी अवधि में ज्यादा कॉर्पस बनाना है और आप बाजार के उतार-चढ़ाव का जोखिम ले सकते हैं तो SIP पर विचार किया जा सकता है।

इसलिए निवेश चुनते समय सिर्फ यह न देखें कि पैसा कहां ज्यादा बन रहा है। यह भी देखें कि आपका लक्ष्य क्या है, कितने समय के लिए निवेश करना है और आप कितना जोखिम उठा सकते हैं।

क्या आपकी SIP उम्मीद से कम रिटर्न दे रही? ये 5 कारण हो सकते हैं जिम्मेदार

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।