Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?
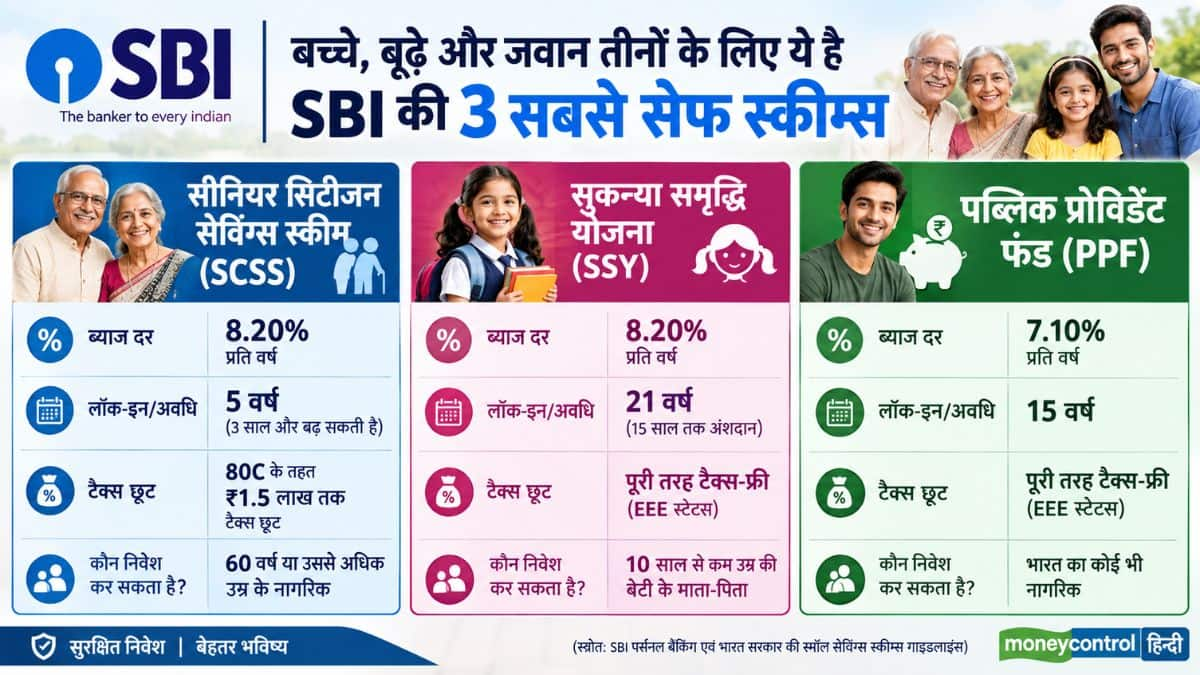
SBI Safe Schemes: बिना कोई रिस्क के बैंक FD से ज्यादा रिटर्न! बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 बेस्ट स्कीम्स

SBI Safe Savings Schemes: देश का सबसे बड़ा सरकारी बैंक, स्टेट बैंक ऑफ इंडिया (SBI), अपने ग्राहकों को एफडी के अलावा ऐसी कई स्मॉल सेविंग्स और सरकारी बचत योजनाएं पेश करता है, जहां आपका पैसा पूरी तरह सुरक्षित रहता है और रिटर्न भी सामान्य बैंक एफडी की तुलना में ज्यादा मिलता है।

अगर आप शेयर बाजार के जोखिम से दूर रहकर गारंटीड और टैक्स-फ्री या टैक्स-एफिशिएंट रिटर्न कमाना चाहते हैं, तो एसबीआई के जरिए मिलने वाली ये 3 सरकारी योजनाएं बेहतरीन विकल्प हैं। आइए जानते हैं इन 3 सबसे सेफ स्कीम्स की ब्याज दरों, शर्तों और मिलने वाले फायदों के बारे में।

1. सीनियर सिटीजन सेविंग्स स्कीम (SBI SCSS): वरिष्ठ नागरिकों के लिए सबसे बड़ा सहारा

अगर आपकी उम्र 60 साल या उससे अधिक है, तो साधारण एफडी कराने के बजाय एसबीआई के जरिए सीनियर सिटीजन सेविंग्स स्कीम(SCSS) में निवेश करना एक बेहतरीन विकल्प है।

एफडी से ज्यादा ब्याज: जहां एसबीआई सामान्य 5-वर्षीय एफडी पर वरिष्ठ नागरिकों को करीब 7.05% ब्याज दर देता है, वहीं SCSS में 8.20% की गारंटीड ब्याज दर मिलती है।

तिमाही आय: इसमें जमा राशि पर हर 3 महीने (अप्रैल, जुलाई, अक्टूबर और जनवरी) में ब्याज का भुगतान सीधे आपके एसबीआई बचत खाते में कर दिया जाता है।

अधिकतम निवेश: इस योजना में अधिकतम ₹30 लाख तक जमा किए जा सकते हैं। इनकम टैक्स एक्ट की धारा 80C के तहत इसमें किए गए निवेश पर ₹1.5 लाख तक की टैक्स छूट भी मिलती है।

2. सुकन्या समृद्धि योजना (SBI SSY): बेटियों के भविष्य के लिए 100% टैक्स-फ्री रिटर्न

अगर आपके घर में 10 वर्ष से कम उम्र की बेटी है, तो एसबीआई शाखा या YONO ऐप के जरिए खोला गया सुकन्या समृद्धि अकाउंट बैंक एफडी के मुकाबले कहीं बेहतर रिटर्न देता है।

धमाकेदार रिटर्न: वर्तमान में इस योजना पर सरकार 8.20% सालाना की दर से चक्रवृद्धि ब्याज दे रही है।

EEE टैक्स स्टेटस: यह योजना Exempt-Exempt-Exempt (EEE) श्रेणी में आती है। इसका मतलब है कि इसमें जमा राशि, मिलने वाला ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है।

निवेश की सीमा: एक वित्तीय वर्ष में न्यूनतम ₹250 से लेकर अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं।

3. पब्लिक प्रोविडेंट फंड (SBI PPF): बिना किसी रिस्क के लॉन्ग-टर्म वेल्थ क्रिएशन

लॉन्ग-टर्म फाइनेंशियल गोल्स या रिटायरमेंट प्लानिंग के लिए पब्लिक प्रोविडेंट फंड(PPF) देश की सबसे पसंदीदा और सुरक्षित योजनाओं में से एक है।

सरकारी गारंटी और स्थिर रिटर्न: इसमें मिलने वाला 7.10% सालाना ब्याज (जो कि सालाना आधार पर कंपाउंड होता है) सामान्य 5 से 10 साल की बैंक एफडी (6.05% – 6.45%) से काफी बेहतर है।

टैक्स फ्री मैच्योरिटी: सुकन्या योजना की तरह PPF भी पूरी तरह से EEE कैटेगरी में आता है, यानी इस पर मिलने वाला ब्याज और मैच्योरिटी अमाउंट पूरी तरह से इनकम टैक्स से मुक्त होता है।

फ्लेक्सिबिलिटी: इसे 15 साल की लॉक-इन अवधि के बाद 5-5 साल के ब्लॉक में जितनी बार चाहें आगे बढ़ाया जा सकता है। इसमें न्यूनतम ₹500 से निवेश शुरू किया जा सकता है।

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

एसबीआई में कैसे करें इन स्कीम्स में अप्लाई?

इन तीनों ही योजनाओं में निवेश करना बेहद आसान है:

ऑनलाइन माध्यम: अगर आप SBI के इंटरनेट बैंकिंग या YONO SBI ऐप का इस्तेमाल करते हैं, तो बिना ब्रांच गए ‘E-Services / Govt Schemes’ सेक्शन में जाकर PPF या सुकन्या खाता खोल सकते हैं।

ऑफलाइन माध्यम: आप अपनी नजदीकी स्टेट बैंक ऑफ इंडिया (SBI) शाखा में आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवश्यक न्यूनतम राशि के साथ जाकर तुरंत खाता खुलवा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF vs VPF: नौकरीपेशा लोगों के लिए कौन ज्यादा फायदेमंद है? समझिए पूरा कैलकुलेशन

PPF vs VPF: नौकरीपेशा लोगों के लिए रिटायरमेंट की तैयारी सिर्फ EPF तक सीमित नहीं है। अगर सैलरी से हर महीने कुछ पैसा बचता है, तो उसे PPF में लगाया जा सकता है। दूसरा विकल्प VPF है। इसमें कर्मचारी अपने EPF में तय योगदान से ज्यादा पैसा जमा करता है। दोनों ही लंबे समय के लिए सुरक्षित बचत के विकल्प हैं। लेकिन दोनों के नियम अलग हैं। ब्याज दर भी अलग है। पैसे निकालने के नियम भी अलग हैं।

मौजूदा ब्याज दर देखें तो जुलाई-सितंबर 2026 तिमाही के लिए PPF पर 7.1% सालाना ब्याज मिल रहा है। वहीं वित्त वर्ष 2025-26 के लिए EPF पर 8.25% ब्याज की सिफारिश की गई है। VPF का पैसा भी EPF में ही जाता है। इसलिए इस उदाहरण में VPF के लिए 8.25% की दर ली गई है।

फीचरPPFVPF
क्या है?सरकारी छोटी बचत योजना
EPF में अतिरिक्त कर्मचारी योगदान

ब्याज दर7%8.25%
निवेश सीमाअधिकतम ₹1.5 लाख सालाना
अलग ₹1.5 लाख की सीमा नहीं

निवेश कैसे करें?खुद जमा करना होता है
सैलरी से अतिरिक्त कटौती

मूल अवधि15 साल
EPF के नियम लागू

नौकरी से संबंधनहींEPF और नौकरी से जुड़ा
80Cपुराने टैक्स रिजीम में पात्रपुराने टैक्स रिजीम में पात्र

₹5,000 महीने के निवेश से कितना पैसा बनेगा?

मान लीजिए आप हर महीने ₹5,000 निवेश करते हैं। साल भर में यह रकम ₹60,000 होगी। 15 साल में आपकी कुल जमा रकम ₹9 लाख हो जाएगी। अब तुलना के लिए मान लेते हैं कि पूरे 15 साल तक PPF पर 7.1% और VPF पर 8.25% की दर बनी रहती है।

इस हिसाब से PPF में ₹5,000 महीने का निवेश 15 साल बाद करीब ₹15.9 लाख हो सकता है। इसमें आपकी जमा रकम ₹9 लाख होगी। करीब ₹6.9 लाख ब्याज से आएगा।

वहीं, VPF में 8.25% की दर मानें तो यही निवेश करीब ₹17.7 लाख हो सकता है। इसमें ₹9 लाख आपका निवेश होगा। करीब ₹8.7 लाख ब्याज से आएगा। यानी इस उदाहरण में 15 साल बाद VPF का फंड PPF से करीब ₹1.8 लाख ज्यादा हो सकता है।

PPF की सबसे बड़ी खासियत क्या है?

PPF का सबसे बड़ा फायदा यह है कि इसका आपकी नौकरी से कोई लेना-देना नहीं है। नौकरी बदलने पर भी PPF चलता रहता है। नौकरी छोड़ने पर भी खाते पर कोई असर नहीं पड़ता।

PPF की मूल अवधि 15 साल है। इसके बाद इसे 5-5 साल के ब्लॉक में बढ़ाया जा सकता है। यानी लंबी अवधि के लिए पैसा जमा करने का विकल्प मिलता रहता है।

टैक्स के लिहाज से भी PPF को फायदा मिलता है। पुराने टैक्स रिजीम में इसका निवेश धारा 80C के तहत कटौती के लिए पात्र हो सकता है। PPF का ब्याज भी टैक्स फ्री है। नियमों के मुताबिक मैच्योरिटी की रकम भी टैक्स फ्री रहती है।

VPF किसके लिए ज्यादा अच्छा है?

VPF उन नौकरीपेशा लोगों के लिए काम का विकल्प हो सकता है, जो रिटायरमेंट के लिए ज्यादा पैसा जमा करना चाहते हैं। इसका एक फायदा यह है कि पैसा सीधे सैलरी से कट जाता है। आपको हर महीने अलग से निवेश करने की जरूरत नहीं पड़ती।

लेकिन VPF का पैसा EPF से जुड़ा रहता है। इसलिए इसे सामान्य बैंक खाते की तरह जब चाहें तब निकाल नहीं सकते। निकासी पर EPF के नियम लागू होते हैं।

एक और बात समझना जरूरी है। पुराने टैक्स रिजीम में 80C की कुल सीमा ₹1.5 लाख है। अगर EPF और दूसरे निवेशों से आपकी यह सीमा पहले ही पूरी हो चुकी है, तो VPF में ज्यादा पैसा डालने पर अलग से 80C फायदा नहीं मिलेगा।

PPF या VPF, किसमें पैसा लगाएं?

अगर आपका मकसद रिटायरमेंट के लिए सैलरी से ज्यादा पैसा जमा करना है, तो VPF एक विकल्प हो सकता है। वहीं, अगर आप EPF से अलग एक लंबी अवधि की बचत चाहते हैं, तो PPF पर विचार किया जा सकता है। इसमें नौकरी बदलने या छोड़ने का कोई असर नहीं पड़ता।

ऐसा भी जरूरी नहीं है कि आपको दोनों में से सिर्फ एक ही विकल्प चुनना हो। आपकी वित्तीय क्षमता अच्छी है तो EPF के साथ VPF में अतिरिक्त पैसा डाल सकते हैं। इसके अलावा अलग लक्ष्य के लिए PPF में भी निवेश कर सकते हैं।

आखिर में फैसला सिर्फ ब्याज दर देखकर न करें। यह भी देखें कि पैसा कब चाहिए, कितना पैसा लॉक कर सकते हैं और आपकी मौजूदा बचत कितनी है। रिटायरमेंट के लिए पैसा जमा कर रहे हैं तो निवेश की अवधि और पैसे की जरूरत, दोनों का संतुलन जरूरी है।

SIP में नुकसान हो रहा है तो क्या बंद कर दें? म्यूचुअल फंड एक्सपर्ट ने दी ये खास सलाह

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

FD vs SCSS: रिटायरमेंट के बाद नियमित आय सबसे बड़ी जरूरत होती है। सीनियर सिटिजन के लिए FD और SCSS दो मशहूर विकल्प हैं। दोनों में पैसा सुरक्षित रखने के साथ ब्याज से कमाई होती है। हालांकि, ब्याज दर और भुगतान के तरीके में अंतर है।

फिलहाल SCSS पर 8.2% सालाना ब्याज मिल रहा है। वहीं, SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ये बैंक के हिसाब से अलग-अलग भी हो सकता है। ऐसे में ₹10 लाख के निवेश पर दोनों विकल्पों की कमाई में अंतर साफ नजर आता है।

SCSS में ₹10 लाख पर कितनी कमाई?

SCSS में ₹10 लाख लगाने पर 8.2% की दर से सालाना ₹82,000 ब्याज बनेगा। इसका भुगतान हर तिमाही किया जाता है। यानी हर तीन महीने में करीब ₹20,500 मिलेंगे।

इस तरह सालभर में कुल ब्याज ₹82,000 होगा। मूल निवेश ₹10 लाख बना रहेगा। SCSS की अवधि 5 साल है। इसे नियमों के तहत आगे बढ़ाया भी जा सकता है।

FD में ₹10 लाख पर कितना ब्याज?

SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ₹10 लाख पर इस दर से सालाना ब्याज करीब ₹70,500 होगा।

यानी समान ₹10 लाख के निवेश पर SCSS की तुलना में FD से करीब ₹11,500 कम सालाना ब्याज मिलेगा। हालांकि, FD की दर बैंक और अवधि के हिसाब से अलग हो सकती है।

निवेशब्याज दर₹10 लाख पर सालाना ब्याजभुगतान
SCSS8.20%₹82,000तिमाही
SBI Senior Citizen FD7.05%₹70,500
बैंक के विकल्प के अनुसार

अंतर1.15%₹11,500SCSS में ज्यादा

टैक्स का भी रखें ध्यान

₹10 लाख के निवेश पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से ₹70,500 ब्याज मिलेगा। अगर निवेशक 20% टैक्स स्लैब में है, तो 4% सेस सहित SCSS पर करीब ₹17,056 कटेगा। वहीं और FD पर करीब ₹14,664 टैक्स जाएगा। यानी टैक्स के बाद ब्याज SCSS में करीब ₹64,944 और FD में ₹55,836 रहेगा।

SCSS की ब्याज दर सरकार हर तिमाही तय करती है। इसलिए मौजूदा 8.2% की दर भविष्य में बदल सकती है। दूसरी ओर, FD की ब्याज दर भी बैंक और निवेश की अवधि के अनुसार बदलती रहती है।

₹10 लाख के निवेश में कौन कितना देगा?

मौजूदा दरों के आधार पर ₹10 लाख पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से करीब ₹70,500 ब्याज बनता है। यानी अंतर ₹11,500 सालाना है।

हालांकि, सिर्फ ब्याज दर के आधार पर फैसला नहीं करना चाहिए। निवेश की अवधि, नियमित आय की जरूरत, लिक्विडिटी और टैक्स को भी ध्यान में रखना जरूरी है।

SIP: मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।