

Gold Price Outlook: इस हफ्ते कैसी रहेगी सोने-चांदी की चाल, एक्सपर्ट्स से जानिए

Gold Price Outlook: सोमवार 21 सितंबर से शुरू हो रहे नए हफ्ते सोने की कीमतों में उतार-चढ़ाव बना रह सकता है। हालांकि, इसके एक सीमित दायरे में रहने की संभावना है। एनालिस्ट्स के मुताबिक, अमेरिकी डॉलर और बॉन्ड यील्ड में हलचल पर बाजार की नजर रहेगी। इसके अलावा पश्चिम एशिया के तनाव और कच्चे तेल की कीमतों की दिशा भी सोने को प्रभावित करेगी।

मौद्रिक नीति और जियोपॉलिटिकल घटनाक्रम से भरे पिछले हफ्ते के बाद अब निवेशकों की नजर नए आर्थिक आंकड़ों पर रहेगी। प्रमुख अर्थव्यवस्थाओं के मैन्युफैक्चरिंग और सर्विसेज परचेजिंग मैनेजर्स इंडेक्स यानी PMI के आंकड़े जारी होंगे।

हफ्ते के आखिर में अमेरिका के हाउसिंग डेटा, ड्यूरेबल गुड्स ऑर्डर और कंज्यूमर सेंटीमेंट के आंकड़े भी आएंगे। इनसे मौद्रिक नीति और सोने की मांग को लेकर बाजार को संकेत मिल सकते हैं।

MCX पर सोने-चांदी में तेजी

मल्टी कमोडिटी एक्सचेंज यानी MCX पर अक्टूबर डिलीवरी वाला सोना पिछले हफ्ते ₹1,597 यानी 1.04 फीसदी बढ़कर ₹1.54 लाख प्रति 10 ग्राम पर बंद हुआ। वहीं, चांदी का भाव ₹6,629 यानी करीब 3 फीसदी बढ़कर ₹2.41 लाख प्रति किलो हो गया।

LKP Securities के वाइस प्रेसिडेंट और रिसर्च एनालिस्ट जतिन त्रिवेदी ने कहा कि MCX पर सोने की शुरुआत पिछले हफ्ते करीब ₹1.50 लाख प्रति 10 ग्राम के स्तर पर कमजोर रही। हालांकि, निचले स्तरों पर खरीदारी आने से कीमतों में मजबूत रिकवरी हुई और सोना ₹1.54 लाख तक पहुंच गया।

उन्होंने कहा कि बाजार में बड़े आर्थिक और भू-राजनीतिक घटनाक्रमों को लेकर काफी उतार-चढ़ाव रहा। अब कई अहम घटनाक्रम पीछे छूट चुके हैं। ऐसे में बाजार की नजर मौद्रिक नीति और भू-राजनीतिक जोखिमों के अगले दौर पर रहेगी।

अंतरराष्ट्रीय बाजार में भी सोना मजबूत

अंतरराष्ट्रीय बाजार में दिसंबर डिलीवरी वाला कॉमेक्स गोल्ड मामूली बढ़त के साथ 4,424.9 डॉलर प्रति औंस पर बंद हुआ। वहीं, चांदी करीब 3 फीसदी बढ़कर 67.15 डॉलर प्रति औंस पर पहुंच गई।

JM Financial Services के सीनियर वाइस प्रेसिडेंट प्रणव मेर ने कहा कि सोने की कीमतों में लगातार तीसरे हफ्ते सीमित दायरे में कारोबार हुआ। हालांकि, पिछले कुछ कारोबारी सत्रों में गिरावट के दौरान निचले स्तरों पर खरीदारी देखने को मिली। इससे सोना हफ्ते के अंत में बढ़त के साथ बंद हुआ।

मेर के मुताबिक, अमेरिकी डॉलर इंडेक्स और अमेरिकी ट्रेजरी यील्ड में कुछ बढ़त कम हुई। इसी दौरान हफ्ते के बीच तेल की कीमतों में भी बदलाव देखने को मिला। उन्होंने कहा कि पिछले 7-8 कारोबारी हफ्तों से निवेशकों की सोने में दिलचस्पी मजबूत बनी हुई है। दुनियाभर के गोल्ड एक्सचेंज ट्रेडेड फंड यानी गोल्ड ETF में लगातार निवेश इसका संकेत है।

चीन के फैसले पर भी नजर

चांदी की कीमतों ने भी इंडस्ट्रियल मेटल्स की चाल को फॉलो किया। शुरुआती गिरावट के बाद चांदी में रिकवरी हुई और हफ्ते का अंत मजबूत बढ़त के साथ हुआ।

मेर ने कहा कि प्रमुख केंद्रीय बैंकों की अहम बैठकें अब खत्म हो चुकी हैं। ऐसे में बाजार की नजर चीन के केंद्रीय बैंक पीपुल्स बैंक ऑफ चाइना पर रहेगी। बैंक सोमवार को अपनी मौद्रिक नीति का ऐलान कर सकता है। बाजार को फिलहाल ब्याज दरों में बदलाव की उम्मीद नहीं है।

FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

FD vs SCSS: रिटायरमेंट के बाद नियमित आय सबसे बड़ी जरूरत होती है। सीनियर सिटिजन के लिए FD और SCSS दो मशहूर विकल्प हैं। दोनों में पैसा सुरक्षित रखने के साथ ब्याज से कमाई होती है। हालांकि, ब्याज दर और भुगतान के तरीके में अंतर है।

फिलहाल SCSS पर 8.2% सालाना ब्याज मिल रहा है। वहीं, SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ये बैंक के हिसाब से अलग-अलग भी हो सकता है। ऐसे में ₹10 लाख के निवेश पर दोनों विकल्पों की कमाई में अंतर साफ नजर आता है।

SCSS में ₹10 लाख पर कितनी कमाई?

SCSS में ₹10 लाख लगाने पर 8.2% की दर से सालाना ₹82,000 ब्याज बनेगा। इसका भुगतान हर तिमाही किया जाता है। यानी हर तीन महीने में करीब ₹20,500 मिलेंगे।

इस तरह सालभर में कुल ब्याज ₹82,000 होगा। मूल निवेश ₹10 लाख बना रहेगा। SCSS की अवधि 5 साल है। इसे नियमों के तहत आगे बढ़ाया भी जा सकता है।

FD में ₹10 लाख पर कितना ब्याज?

SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ₹10 लाख पर इस दर से सालाना ब्याज करीब ₹70,500 होगा।

यानी समान ₹10 लाख के निवेश पर SCSS की तुलना में FD से करीब ₹11,500 कम सालाना ब्याज मिलेगा। हालांकि, FD की दर बैंक और अवधि के हिसाब से अलग हो सकती है।

निवेशब्याज दर₹10 लाख पर सालाना ब्याजभुगतान
SCSS8.20%₹82,000तिमाही
SBI Senior Citizen FD7.05%₹70,500
बैंक के विकल्प के अनुसार

अंतर1.15%₹11,500SCSS में ज्यादा

टैक्स का भी रखें ध्यान

₹10 लाख के निवेश पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से ₹70,500 ब्याज मिलेगा। अगर निवेशक 20% टैक्स स्लैब में है, तो 4% सेस सहित SCSS पर करीब ₹17,056 कटेगा। वहीं और FD पर करीब ₹14,664 टैक्स जाएगा। यानी टैक्स के बाद ब्याज SCSS में करीब ₹64,944 और FD में ₹55,836 रहेगा।

SCSS की ब्याज दर सरकार हर तिमाही तय करती है। इसलिए मौजूदा 8.2% की दर भविष्य में बदल सकती है। दूसरी ओर, FD की ब्याज दर भी बैंक और निवेश की अवधि के अनुसार बदलती रहती है।

₹10 लाख के निवेश में कौन कितना देगा?

मौजूदा दरों के आधार पर ₹10 लाख पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से करीब ₹70,500 ब्याज बनता है। यानी अंतर ₹11,500 सालाना है।

हालांकि, सिर्फ ब्याज दर के आधार पर फैसला नहीं करना चाहिए। निवेश की अवधि, नियमित आय की जरूरत, लिक्विडिटी और टैक्स को भी ध्यान में रखना जरूरी है।

SIP: मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹3000 की मंथली SIP से कितना पैसा बनेगा? समझिए 10, 15 और 20 साल का पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹3,000 निवेश करना बहुत बड़ी रकम नहीं है। लेकिन लंबी अवधि में यही छोटी रकम बड़ा फंड बना सकती है। इसकी वजह कंपाउंडिंग है। समय जितना ज्यादा होगा, रिटर्न पर मिलने वाला रिटर्न भी उतना ही बढ़ता जाएगा।

मान लीजिए आप हर महीने ₹3,000 की SIP शुरू करते हैं। हम यहां दो अलग-अलग रिटर्न मानकर हिसाब समझ रहे हैं। पहला 12% सालाना। यह लंबी अवधि में बेंचमार्क माना जाता है। और दूसरा 15% सालाना, जो अगर फंड ने ज्यादा अच्छा प्रदर्शन किया, तो मिल सकता है। हालांकि, SIP का पैसा बाजार में लगता है, तो असल रिटर्न कम या ज्यादा हो सकता है।

एक नजर में SIP का पूरा हिसाब

अवधिकुल निवेश12% पर फंड15% पर फंड
10 साल₹3.60 लाख₹6.97 लाख₹8.36 लाख
15 साल₹5.40 लाख₹15.14 लाख₹20.31 लाख
20 साल₹7.20 लाख₹29.97 लाख₹45.48 लाख

10 साल में ₹8 लाख तक का फंड

अगर आप 10 साल तक हर महीने ₹3,000 निवेश करते हैं, तो आपकी कुल जेब से ₹3.60 लाख जाएंगे। 10 साल में कुल 120 किस्तें होंगी।

अगर औसत सालाना रिटर्न 12% रहा, तो आपका फंड करीब ₹6.97 लाख हो सकता है। यानी ₹3.60 लाख के निवेश पर करीब ₹3.37 लाख का रिटर्न मिलेगा।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹8.36 लाख तक पहुंच सकता है। इस स्थिति में करीब ₹4.76 लाख रिटर्न से आएंगे।

15 साल में ₹20 लाख के करीब

अब यही SIP 15 साल तक जारी रखें। इस दौरान आप कुल ₹5.40 लाख निवेश करेंगे। यानी 180 महीनों तक ₹3,000 की किस्त जाएगी।

12% सालाना रिटर्न के हिसाब से आपका फंड करीब ₹15.14 लाख हो सकता है। इसमें आपका निवेश ₹5.40 लाख होगा। बाकी करीब ₹9.74 लाख कंपाउंडिंग से मिलने वाला रिटर्न होगा।

अगर रिटर्न 15% सालाना रहा, तो फंड करीब ₹20.31 लाख हो सकता है। यानी ₹5.40 लाख के निवेश पर करीब ₹14.91 लाख का रिटर्न बन सकता है।

20 साल में ₹45 लाख से ज्यादा

सबसे बड़ा फर्क 20 साल की अवधि में दिखाई देता है। 20 साल तक हर महीने ₹3,000 लगाने पर आपका कुल निवेश ₹7.20 लाख होगा। इस दौरान आप 240 SIP किस्तें जमा करेंगे।

12% सालाना रिटर्न के हिसाब से यह रकम बढ़कर करीब ₹29.97 लाख हो सकती है। यानी आपके ₹7.20 लाख के निवेश पर करीब ₹22.77 लाख का रिटर्न मिल सकता है।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹45.48 लाख तक पहुंच सकता है। इसमें करीब ₹38.28 लाख रिटर्न होगा।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Price Today: त्योहारी सीजन से पहले सोना ₹650 सस्ता हुआ, चांदी सपाट रही

Gold Price Today: नए हफ्ते के पहले दिन सोने की कीमतों में गिरावट रही। दिल्ली में सोमवार को सोना 650 रुपये सस्ता हो गया। इसकी कीमत 1,60,250 रुपये प्रति 10 ग्राम रह गई। कमजोर वैश्विक रुख का असर घरेलू बाजार पर भी दिखा।

स्थानीय कारोबारियों के मुताबिक, 24 कैरेट वाला सोना शुक्रवार को 1,60,900 रुपये प्रति 10 ग्राम पर बंद हुआ था। वहीं, चांदी की कीमत में कोई बदलाव नहीं हुआ। यह लगातार दूसरे सत्र में 2,40,500 रुपये प्रति किलोग्राम पर बनी रही।

अमेरिकी रोजगार आंकड़ों से सोने पर दबाव

ब्रोकरेज प्लेटफॉर्म Lemonn के हेड ऑफ रिसर्च गौरव गर्ग ने कहा कि सोने पर दबाव बना हुआ है। अमेरिका के रोजगार के आंकड़े उम्मीद से बेहतर रहे हैं। इससे सितंबर में Federal Reserve की ओर से ब्याज दर बढ़ाने की उम्मीद बढ़ी है।

अब बाजार की नजर इस हफ्ते आने वाले Producer Price Index यानी PPI और Consumer Price Index यानी CPI के आंकड़ों पर है। इन आंकड़ों से अमेरिकी केंद्रीय बैंक की आगे की ब्याज दर नीति को लेकर नए संकेत मिल सकते हैं।

महंगाई के आंकड़ों पर टिकी नजर

इस हफ्ते अमेरिका के महंगाई से जुड़े अहम आंकड़े आने हैं। इन पर बाजार की नजर रहेगी। इनसे Federal Reserve की ब्याज दरों को लेकर आगे का रुख साफ हो सकता है।

इसका सीधा असर सोने की कीमतों पर भी पड़ सकता है। ब्याज दरों को लेकर उम्मीदों में बदलाव से बुलियन बाजार का रुख बदल सकता है।

विदेशी बाजार में भी सोना गिरा

अंतरराष्ट्रीय बाजार में भी सोने की कीमत में गिरावट रही। स्पॉट गोल्ड 35.03 डॉलर यानी करीब 1 फीसदी गिरकर 4,395.30 डॉलर प्रति औंस पर आ गया। चांदी की कीमत भी 1 फीसदी गिरकर 65.64 डॉलर प्रति औंस रह गई।

HDFC Securities के सीनियर एनालिस्ट-कमोडिटीज सौमिल गांधी ने कहा कि सोमवार को कमजोर विदेशी संकेतों के चलते सोने की कीमत में गिरावट आई। स्पॉट गोल्ड करीब 4,400 डॉलर प्रति औंस के स्तर पर कारोबार कर रहा था।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Sugar Prices: त्योहारों से पहले चीनी के दाम में तेज उछाल, गुड़ और मिठाई भी महंगे हुए

Sugar Prices: भारत में त्योहारों का मौसम शुरू होने वाला है। इसी बीच चीनी के दाम तेजी से बढ़ रहे हैं। मनीकंट्रोल के एनालिसिस के मुताबिक जुलाई में चीनी की कीमत मासिक आधार पर 2.7% बढ़ी। यह कुल खुदरा कीमतों में 0.9% की बढ़ोतरी से तीन गुना ज्यादा है।

इसका असर चीनी से जुड़े दूसरे सामान पर भी दिख रहा है। गुड़ और तैयार मिठाइयों के दाम भी लगातार बढ़ रहे हैं। ऐसे में त्योहारों के दौरान घर का खाने-पीने का बजट और बढ़ सकता है। खासकर उस समय, जब चीनी और मिठाइयों की मांग आमतौर पर ज्यादा रहती है।

जुलाई में चीनी की महंगाई तेज हुई

जुलाई में चीनी की मासिक आधार पर महंगाई बढ़कर 2.73% हो गई। जून में यह 0.63% थी। मई में 0.44% थी। अप्रैल में चीनी के दाम सिर्फ 0.09% बढ़े थे। सालाना आधार पर भी चीनी की महंगाई तेज हुई है। जुलाई में चीनी पिछले साल के मुकाबले 4.92% महंगी रही। जून में यह बढ़ोतरी 2.17% थी। मई में 1.61% और अप्रैल में 1.45% थी।

जुलाई में चीनी की महंगाई कुल खुदरा महंगाई के 4.44% से भी ऊपर निकल गई। यानी साल के शुरुआती महीनों में जहां चीनी के दाम में बढ़ोतरी काफी सीमित थी, वहीं अब इसमें तेजी साफ दिख रही है।

चीनी 60 रुपये किलो के पार

आने वाले महीनों में चीनी के दाम पर दबाव और बढ़ सकता है। चीनी की कीमत 60 रुपये किलो से ऊपर पहुंच गई है। जुलाई में यह करीब 48 रुपये किलो थी।

हालांकि, चीनी की फसल की बुवाई में बहुत बड़ी गिरावट नहीं आई है। 31 अगस्त तक बुवाई पिछले साल के मुकाबले सिर्फ 0.5% कम थी।

गुड़ भी हुआ महंगा

महंगाई सिर्फ चीनी तक सीमित नहीं है। गुड़ के दाम भी बढ़ रहे हैं। जुलाई में गुड़ की कीमत मासिक आधार पर 1.76% बढ़ी।

मई और जून में भी गुड़ के दाम करीब 1% बढ़े थे। सालाना आधार पर देखें तो जुलाई में गुड़ की महंगाई बढ़कर 6.28% हो गई। जून में यह 5.31% थी।

मिठाइयों के दाम भी लगातार बढ़े

तैयार गैर-दूध वाली मिठाइयों के दाम में भी लगातार बढ़ोतरी हो रही है। जुलाई में इनके दाम महीने-दर-महीने 0.63% बढ़े। इससे पहले जून में 0.82% और मई में 0.70% की बढ़ोतरी हुई थी।

इसके चलते जुलाई में तैयार मिठाइयों की सालाना महंगाई बढ़कर 6.08% हो गई। यह पिछले सात महीनों का सबसे ऊंचा स्तर है।

त्योहारों में बढ़ेगी चीनी और मिठाइयों की मांग

भारत अब नवरात्रि और दशहरा से शुरू होने वाले त्योहारों के दौर में पहुंच रहा है। इसके बाद दिवाली तक चीनी और मिठाइयों की मांग बढ़ती है। हालांकि, पिछले आंकड़े बताते हैं कि त्योहारों में मांग बढ़ने का मतलब हमेशा चीनी की महंगाई बढ़ना नहीं होता।

मनीकंट्रोल ने पिछले 10 त्योहारों के सीजन के आंकड़ों का एनालिसिस किया। इसमें सामने आया कि सिर्फ 2016, 2021 और 2022 में त्योहारों के दौरान चीनी की महंगाई पिछले तीन महीनों के मुकाबले बढ़ी थी। बाकी सात साल में त्योहारों के दौरान चीनी की महंगाई कम हुई थी।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

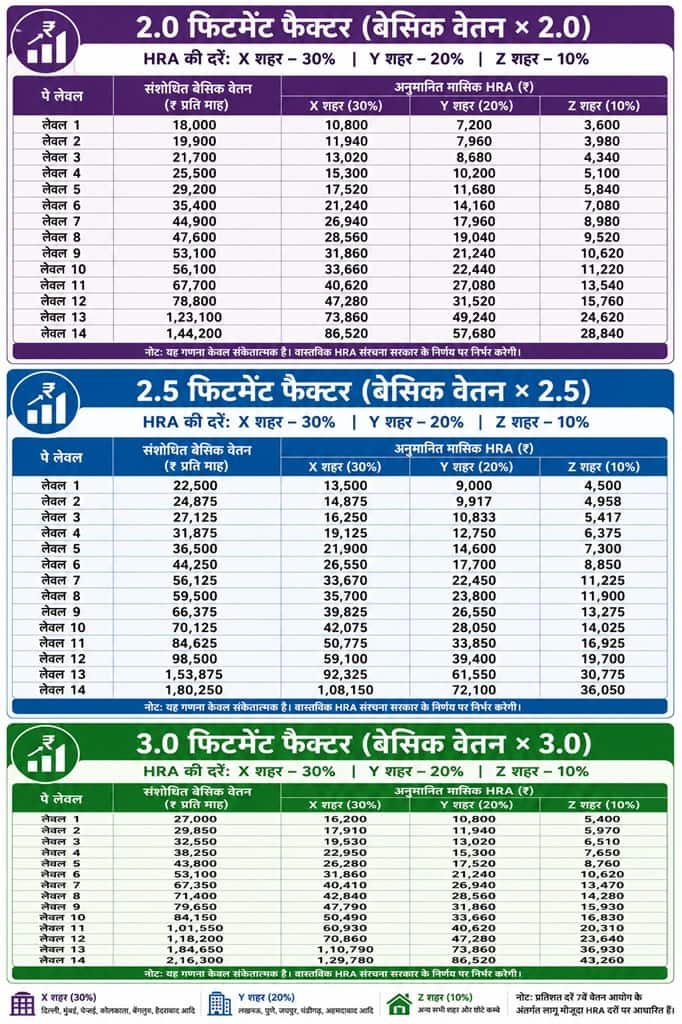
8th Pay Commission: फिटमेंट फैक्टर बढ़ा तो HRA कितना बढ़ेगा? समझिए हर पे-लेवल का पूरा हिसाब

8th Pay Commission: 8वें वेतन आयोग को लेकर करीब 50-55 लाख केंद्रीय कर्मचारी और 69 लाख पेंशनर्स की नजर फिटमेंट फैक्टर पर टिकी है। अगर बेसिक सैलरी बढ़ती है, तो उसके साथ हाउस रेंट अलाउंस (HRA) भी बढ़ सकता है, क्योंकि इसकी गणना बेसिक पे के आधार पर होती है।

फिलहाल 7वें वेतन आयोग के तहत HRA शहर की कैटेगरी के हिसाब से मिलता है। X कैटेगरी शहरों में सबसे ज्यादा HRA मिलता है। वहीं, Y और Z कैटेगरी में यह क्रमश: कम होता है। हालांकि, 8वें वेतन आयोग के तहत अंतिम HRA कितना होगा, यह आयोग की सिफारिशों और सरकार की मंजूरी के बाद ही तय होगा।

HRA कैसे बढ़ सकता है?

फिलहाल HRA की मौजूदा दरें इस तरह हैं।

  • X शहर: 30%
  • Y शहर: 20%
  • Z शहर: 10%

नीचे की गणना 2x, 2.5x और 3x फिटमेंट फैक्टर के अनुमान पर आधारित है। यह सिर्फ संभावित हिसाब है, अंतिम फैसला सरकार करेगी।

chart ggks

लेवल-4 कर्मचारी का अनुमानित HRA

मान लीजिए किसी लेवल-4 कर्मचारी की बेसिक सैलरी 2.0 फिटमेंट फैक्टर के बाद ₹51,000 हो जाती है। ऐसे में HRA का अनुमान इस तरह बनता है।

शहर की कैटेगरीअनुमानित HRA
X (30%)₹15,300
Y (20%)₹10,200
Z (10%)₹5,100

अगर यही कर्मचारी 2.5 फिटमेंट फैक्टर के दायरे में आता है और उसकी बेसिक पे ₹63,750 हो जाती है, तो HRA भी उसी हिसाब से बढ़ जाएगा।

शहर की कैटेगरीअनुमानित HRA
X (30%)₹19,125
Y (20%)₹12,750
Z (10%)₹6,375

यानी सिर्फ 2.0 से 2.5 फिटमेंट फैक्टर के अनुमान पर ही X शहर में HRA करीब ₹3,825, Y शहर में ₹2,550 और Z शहर में ₹1,275 बढ़ सकता है।

HRA बढ़ने का सीधा मतलब क्या है?

कई कर्मचारी सिर्फ बेसिक सैलरी पर ध्यान देते हैं। लेकिन HRA बढ़ने का असर हर महीने हाथ में आने वाली सैलरी पर भी पड़ता है। अगर फिटमेंट फैक्टर बढ़ता है, तो उसी के साथ HRA की रकम भी ऊपर चली जाती है।

हालांकि यह याद रखना जरूरी है कि फिटमेंट फैक्टर सीधे HRA तय नहीं करता। यह सिर्फ बेसिक पे बढ़ाता है और HRA उसी बढ़ी हुई बेसिक सैलरी का तय प्रतिशत होता है। इसलिए अंतिम बढ़ोतरी का सही आंकड़ा 8वें वेतन आयोग की सिफारिशों और सरकार के अंतिम फैसले के बाद ही साफ होगा।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Personal Loan Rejection: पर्सनल लोन नहीं मिल रहा है? ये 5 कारण हो सकते हैं जिम्मेदार

Personal Loan Rejection: पर्सनल लोन लेना पहले से काफी आसान हो गया है। कई बैंक और ऐप कुछ मिनटों में लोन देने का दावा करते हैं। लेकिन हर आवेदन मंजूर नहीं होता। कई बार अच्छी सैलरी होने के बाद भी लोन रिजेक्ट हो जाता है।

अच्छी बात यह है कि ज्यादातर वजहें पहले से पता हों, तो उनसे बचा जा सकता है। आइए जानते हैं वो 5 कारण, जिनकी वजह से आपका पर्सनल लोन अटक सकता है।

1. क्रेडिट स्कोर खराब होना

यह सबसे बड़ी वजह होती है। बैंक सबसे पहले आपका क्रेडिट स्कोर देखते हैं। इससे उन्हें पता चलता है कि आपने पुराने लोन और क्रेडिट कार्ड का भुगतान समय पर किया या नहीं।

अगर स्कोर 750 या उससे ज्यादा है, तो मंजूरी मिलने की संभावना बेहतर रहती है। वहीं कम स्कोर होने पर बैंक लोन देने से मना कर सकते हैं या ज्यादा ब्याज वसूल सकते हैं।

2. पहले से बहुत ज्यादा EMI चलना

बैंक सिर्फ आपकी सैलरी नहीं देखते। वे यह भी देखते हैं कि हर महीने आपकी कमाई का कितना हिस्सा पहले से EMI में जा रहा है।

मान लीजिए आपकी महीने की सैलरी ₹60,000 है। अगर पहले से ₹30,000 EMI कट रही है, तो नया लोन मिलना मुश्किल हो सकता है। आमतौर पर बैंक चाहते हैं कि कुल EMI आपकी कमाई का लगभग 40-50% से ज्यादा न हो।

3. नौकरी या आय स्थिर नहीं होना

अगर आपने हाल ही में नौकरी बदली है या आपकी आय नियमित नहीं है, तो बैंक सावधानी बरतते हैं।

उदाहरण के लिए, किसी कंपनी में सिर्फ एक-दो महीने पहले जॉइन किया है, तो बैंक थोड़ा इंतजार करने को कह सकते हैं। वहीं फ्रीलांसर और सेल्फ-एम्प्लॉयड लोगों से अक्सर अतिरिक्त दस्तावेज मांगे जाते हैं।

4. बार-बार लोन के लिए आवेदन करना

कई लोग एक साथ कई बैंकों में आवेदन कर देते हैं। यह उल्टा नुकसान कर सकता है।

हर आवेदन का रिकॉर्ड आपकी क्रेडिट रिपोर्ट में दिख सकता है। कम समय में बहुत ज्यादा आवेदन देखकर बैंक मान सकते हैं कि आपको पैसों की ज्यादा जरूरत है। इससे मंजूरी की संभावना घट सकती है।

5. दस्तावेजों में गलती

कई बार छोटी सी गलती भी बड़ी परेशानी बन जाती है।

नाम में अंतर, गलत पता, अधूरी बैंक स्टेटमेंट या आय का सही सबूत न देना आवेदन रोक सकता है। इसलिए आवेदन करने से पहले सभी दस्तावेज एक बार जरूर जांच लें।

लोन मंजूर होने की संभावना कैसे बढ़ाएं?

अगर आप पर्सनल लोन लेने की तैयारी कर रहे हैं, तो ये बातें मदद कर सकती हैं।

  • क्रेडिट स्कोर 750 या उससे ऊपर रखने की कोशिश करें।
  • पुरानी EMI कम रखें।
  • समय पर बिल और EMI भरें।
  • एक साथ कई जगह आवेदन न करें।
  • सभी दस्तावेज सही और अपडेटेड रखें।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

FD vs SCSS: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि पैसा कहां रखा जाए, जहां नियमित कमाई भी होती रहे और मूलधन भी सुरक्षित रहे। ऐसे में ज्यादातर लोग बैंक FD और सीनियर सिटिजंस रेविंग्स स्कीम (SCSS) के बीच उलझ जाते हैं।

अगर सिर्फ सुरक्षा देखें, तो SCSS आगे निकलती है। लेकिन कुछ बैंक ऐसी FD भी दे रहे हैं, जिनका ब्याज SCSS के बराबर या उससे थोड़ा ज्यादा है। ऐसे में फैसला सिर्फ ब्याज देखकर नहीं करना चाहिए।

एक नजर में FD vs SCSS

पैमानाSenior Citizen FDSCSS
ब्याज दरबड़े बैंकों में 7%-8%+, कुछ SFB में 8.3% तक8.20%
सुरक्षाDICGC बीमा ₹5 लाख तक
भारत सरकार की गारंटी

अवधिबैंक के हिसाब से
5 साल (3 साल बढ़ा सकते हैं)

अधिकतम निवेशकोई सीमा नहीं₹30 लाख
ब्याज भुगतानमासिक, तिमाही या मैच्योरिटी परहर तिमाही
टैक्स लाभ5 साल की टैक्स-सेविंग FD परधारा 80C के तहत पात्र

₹10 लाख पर किसमें कितना मिलेगा?

अब मान लीजिए आपके पास ₹10 लाख हैं। सवाल यह है कि साल भर में जेब में कितना पैसा आएगा। यही तुलना सबसे साफ तस्वीर देती है।

विकल्पब्याज दरसालाना ब्याजहर तिमाही
SCSS8.20%₹82,000₹20,500
FD (7.5%)7.50%₹75,000₹18,750
FD (8%)8%₹80,000₹20,000
FD (8.3%)8.30%₹83,000₹20,750

यहां एक बात साफ दिखती है। अगर किसी छोटे फाइनेंस बैंक में 8.3% की FD मिल जाए, तो कमाई SCSS से थोड़ी ज्यादा हो सकती है। लेकिन बड़े सरकारी और निजी बैंकों की ज्यादातर FD पर SCSS अब भी आगे है।

₹30 लाख पर कितनी होगी कमाई?

SCSS में एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। अगर कोई पूरी रकम निवेश करता है, तो हर साल ₹2,46,000 ब्याज मिलेगा। यानी हर तीन महीने में ₹61,500 खाते में आएंगे। यही वजह है कि कई रिटायर्ड लोग इसे नियमित आय के लिए चुनते हैं।

सुरक्षा में कौन आगे?

यहीं सबसे बड़ा फर्क आता है। SCSS पूरी तरह भारत सरकार की गारंटी वाली योजना है। दूसरी तरफ बैंक FD में DICGC का बीमा सिर्फ ₹5 लाख तक मिलता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं। अगर आपके पास बड़ी रकम है, तो सुरक्षा के लिहाज से SCSS ज्यादा मजबूत विकल्प माना जाता है।

टैक्स का क्या होगा?

दोनों में मिलने वाला ब्याज टैक्सेबल होता है। अगर आप पुरानी टैक्स व्यवस्था चुनते हैं, तो दोनों योजनाएं धारा 80C के तहत टैक्स लाभ के लिए पात्र हो सकती हैं। हालांकि 80C की कुल सीमा अलग से लागू होती है।

किसे क्या चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है, तो SCSS बेहतर विकल्प है। अगर आपको हर तीन महीने में तय आय चाहिए, तब भी SCSS मजबूत साबित होती है। वहीं ₹30 लाख से ज्यादा रकम निवेश करनी है, तो FD का सहारा लेना पड़ेगा। अगर किसी भरोसेमंद बैंक में SCSS से ज्यादा ब्याज वाली FD मिल रही है, तो उस विकल्प पर भी विचार किया जा सकता है।

आखिरी फैसला कैसे करें

अगर सवाल है कि सीनियर सिटिजन के लिए सबसे सुरक्षित और नियमित आय वाला विकल्प कौन सा है, तो SCSS बढ़त ले जाती है। इसमें 8.2% की सरकारी गारंटी वाली ब्याज दर मिलती है। हर तिमाही पैसा खाते में आता है। वहीं अगर लक्ष्य सिर्फ ज्यादा ब्याज पाना है, तो कुछ छोटे फाइनेंस बैंकों की FD थोड़ा बेहतर रिटर्न दे सकती है।

Retirement Planning: रिटायरमेंट फंड से हर साल कितना पैसा निकालें? जानें पैसे खत्म होने के डर से बचने के ये 6 ‘गोल्डन रूल्स’

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।