

Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

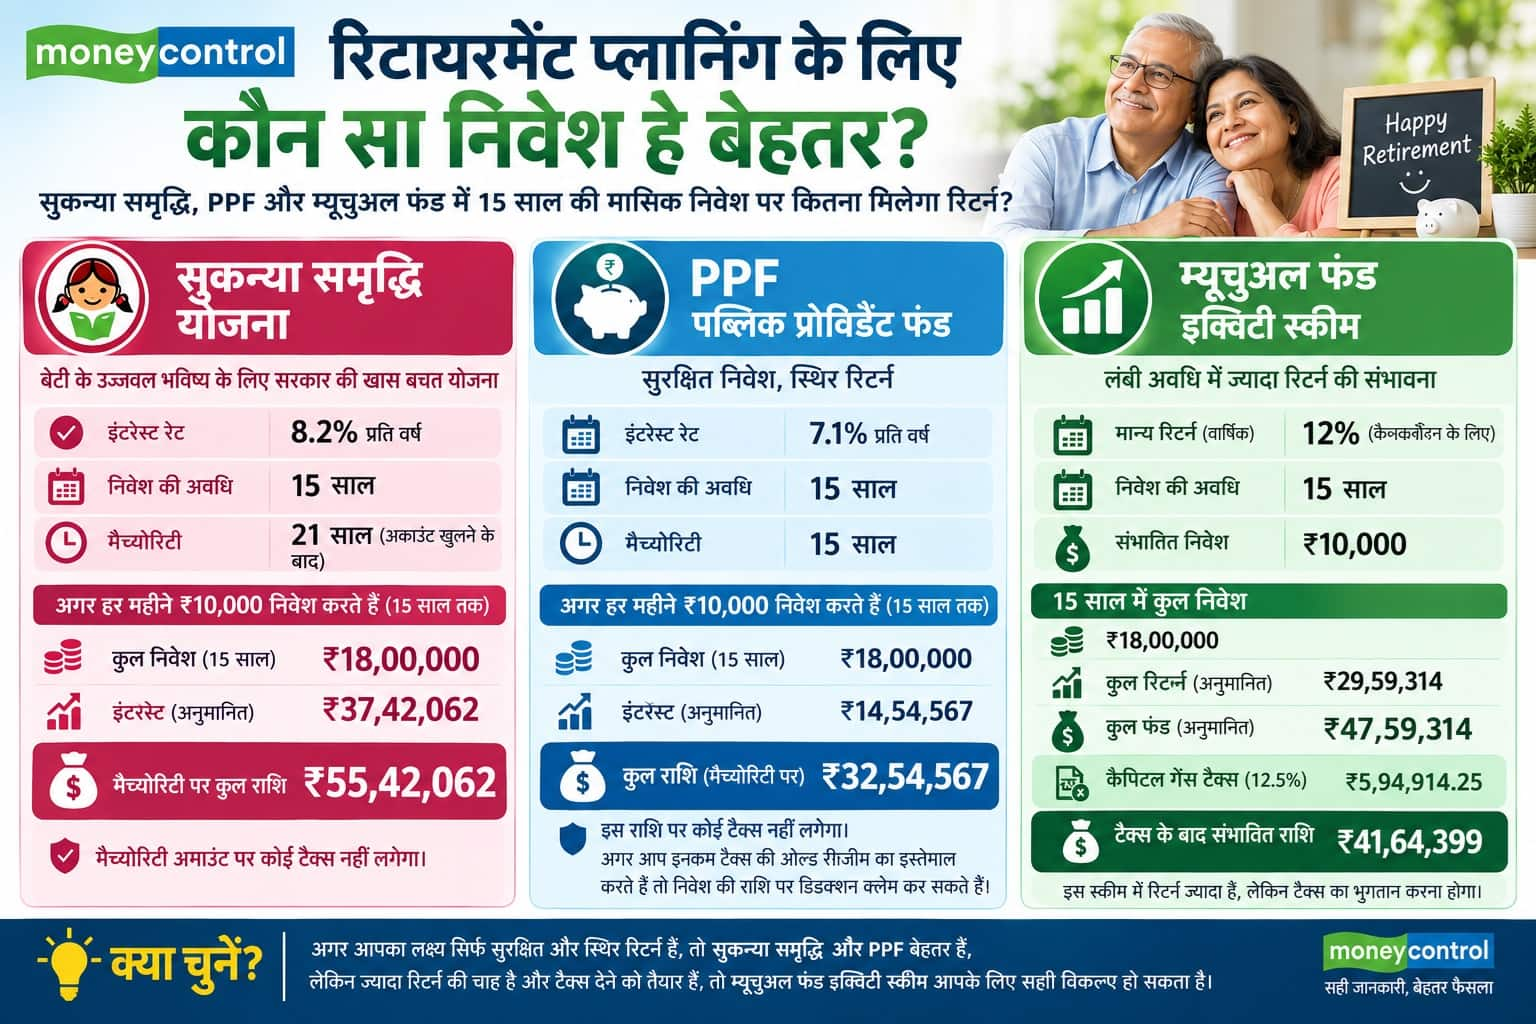
अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।

Jio Platforms IPO: एंकर निवेशकों से जुटाए ₹8110 करोड़, 30 गुना से ज्यादा सब्सक्रिप्शन; कैपिटल ग्रुप और LIC रहे टॉप इनवेस्टर

जियो प्लेटफॉर्म्स लिमिटेड का 30,213 करोड़ रुपये का IPO 21 अक्टूबर को खुलने वाला है। इससे पहले एंकर बुक में कंपनी ने 212 एंकर निवेशकों से 8,109.85 करोड़ रुपये जुटाए। इस ऑफर के लिए संस्थागत निवेशकों की मांग 2.5 लाख करोड़ रुपये से अधिक रही, जो एंकर बुक में उपलब्ध शेयरों की कुल कीमत से 30 गुना से भी ज्यादा है। कंपनी ने एंकर निवेशकों को प्राइस बैंड के ऊपरी स्तर पर 7.24 करोड़ इक्विटी शेयर अलॉट किए। कैपिटल ग्रुप को 725 करोड़ रुपये के शेयर अलॉट हुए। दूसरे नंबर पर लाइफ इंश्योरेंस कॉरपोरेशन ऑफ इंडिया (LIC) रही, जिसे 499.98 करोड़ रुपये के शेयर अलॉट हुए।

एंकर बुक में ब्लैकरॉक, कैपिटल ग्रुप, फिडेलिटी इनवेस्टमेंट्स, टी. रो प्राइस, श्रोडर्स, जेपी मॉर्गन एसेट मैनेजमेंट, फ्रैंकलिन टेंपलटन, इनवेस्को और प्रूडेंशियल जैसी कई बड़ी वैश्विक कंपनियों ने भी हिस्सा लिया। दुनिया के कुछ प्रमुख सॉवरेन वेल्थ फंडों ने भी इस इश्यू में दिलचस्पी दिखाई। इनमें सिंगापुर का GIC, नॉर्वे का नॉर्जेस बैंक इनवेस्टमेंट मैनेजमेंट, अबू धाबी इन्वेस्टमेंट अथॉरिटी (ADIA), कतर इनवेस्टमेंट अथॉरिटी (QIA), PSP इनवेस्टमेंट्स, कैलिफोर्निया स्टेट टीचर्स रिटायरमेंट और फ्लोरिडा रिटायरमेंट सिस्टम शामिल हैं। एंकर बुक में ड्रैगनियर इनवेस्टमेंट ग्रुप, जानूस हेंडरसन और नाइंटी वन जैसे ग्लोबल टेक स्पेशलिस्ट्स ने भी हिस्सा लिया।

भारत से म्यूचुअल फंड कंपनियां, जीवन बीमा कंपनियां और पेंशन फंड बने हिस्सा

भारत की टॉप 10 म्यूचुअल फंड कंपनियों ने भी इस ऑफरिंग में दिलचस्पी दिखाई है। इनमें SBI म्यूचुअल फंड, ICICI प्रूडेंशियल म्यूचुअल फंड, HDFC म्यूचुअल फंड, आदित्य बिड़ला सन लाइफ म्यूचुअल फंड, निप्पॉन इंडिया म्यूचुअल फंड, कोटक महिंद्रा म्यूचुअल फंड शामिल हैं। घरेलू म्यूचुअल फंडों को 25 फंड हाउसेज की 95 स्कीमों के जरिए 2,784.96 करोड़ रुपये के 2.489 करोड़ शेयर मिले। देश की सबसे बड़ी बीमा कंपनियां और पेंशन फंड भी निवेशकों के इस समूह का हिस्सा हैं। इनमें LIC, HDFC लाइफ, SBI लाइफ, SBI पेंशन (NPS ट्रस्ट), HDFC पेंशन, ICICI प्रूडेंशियल और UTI पेंशन जैसी संस्थाएं शामिल हैं।

जीवन बीमा कंपनियों और पेंशन फंडों को 1,089.95 करोड़ रुपये के 97.4 लाख शेयर अलॉट हुए। इसके अलावा, भारत के प्रमुख फैमिली ऑफिसेज- जैसे कि इनाम फैमिली ऑफिस, प्रेमजी इनवेस्ट, जेरोधा फैमिली ऑफिस और HCL फैमिली ऑफिस ने भी जियो प्लेटफॉर्म्स में दिलचस्पी दिखाई है।

Jio Platforms IPO के लिए कितना है प्राइस बैंड

जियो IPO 23 अक्टूबर को बंद होगा। लगभग दो दशकों यानि कि 20 साल बाद रिलायंस इंडस्ट्रीज ग्रुप की किसी कंपनी का IPO आ रहा है। यह साइज के मामले में देश का अब तक का सबसे बड़ा पब्लिक इश्यू है। प्राइस बैंड ₹1065-₹1119 प्रति शेयर है। लॉट साइज 12 शेयर है। IPO में 27 करोड़ नए शेयर जारी होंगे। अलॉटमेंट 26 अक्टूबर को फाइनल हो सकता है। कंपनी की लिस्टिंग NSE और BSE पर 28 अक्टूबर को हो सकती है। एंकर निवेशक IPO में 19 अक्टूबर को बोली लगा सकते हैं।

इस पब्लिक इश्यू में Jio Platforms के कर्मचारियों के लिए 500 करोड़ रुपये के शेयर और इसकी पेरेंट कंपनी रिलायंस इंडस्ट्रीज के पात्र शेयरधारकों के लिए 2,500 करोड़ रुपये के शेयर रिजर्व रखे गए हैं। कंपनी पात्र कर्मचारियों को फाइनल ऑफर प्राइस पर 54 रुपये प्रति शेयर की छूट (डिस्काउंट) के साथ शेयर ऑफर कर रही है। बचे हुए नेट इश्यू में 50 प्रतिशत हिस्सा क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIBs) के लिए, 15 प्रतिशत हिस्सा नॉन इंस्टीट्यूशनल इनवेस्टर्स (NIIs) के लिए और 35 प्रतिशत हिस्सा रिटेल इनवेस्टर्स के लिए रिजर्व रहेगा।

Jio Platforms IPO: ब्रोकरेज पॉजिटव, ₹30213 करोड़ का इश्यू ‘सब्सक्राइब’ करने की सलाह

IPO के पैसे कैसे होंगे इस्तेमाल

जियो प्लेटफॉर्म्स के मुताबिक, IPO में नए शेयरों को जारी कर हासिल होने वाले पैसों का इस्तेमाल मुख्य रूप से कंपनी की टेलिकॉम यूनिट रिलायंस जियो इंफोकॉम के कर्ज को कुछ हद तक या पूरी तरह चुकाने के लिए और सामान्य कॉरपोरेट उद्देश्यों के लिए किया जाएगा। जियो प्लेटफॉर्म्स के कारोबार में टेलिकॉम, डिजिटल सर्विसेज, उद्यम समाधान और उभरते टेक्नोलॉजी इनीशिएटिव शामिल हैं। इसकी टेलिकॉम यूनिट रिलायंस जियो इंफोकॉम लिमिटेड देश में सबसे बड़ी टेलिकॉम कंपनियों में से एक है।

Disclaimer:मनीकंट्रोल, नेटवर्क18 ग्रुप का हिस्सा है। नेटवर्क18 का नियंत्रण इंडिपेंडेट मीडिया ट्रस्ट करता है, जिसकी एकमात्र लाभार्थी रिलायंस इंडस्ट्रीज है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Parag Parikh Flexi Cap Fund: पराग पारिख में पैसा लगाना बंद कर रहे निवेशक? 6 महीने में 77% घटा निवेश

Parag Parikh Flexi Cap Fund: पराग पारिख फ्लेक्सी कैप फंड में हर महीने आने वाला अनुमानित निवेश तेजी से घटा है। मार्च 2026 में यह करीब ₹3,950 करोड़ था। सितंबर में घटकर सिर्फ ₹900 करोड़ रह गया। यानी 6 महीने में करीब 77% की गिरावट आई। हालांकि, फंड में पैसा आना बंद नहीं हुआ है। इसके बावजूद फंड मैनेजर ने नए शेयरों और दूसरे निवेश विकल्पों में पैसा लगाना जारी रखा है।

फंड की कैश होल्डिंग भी काफी घटी है। मार्च में कुल संपत्ति का 18.94% पैसा कैश में था। सितंबर में यह घटकर 9.77% रह गया। इस दौरान फंड को रियल एस्टेट, REITs और चुनिंदा ऑयल एंड गैस कंपनियों में निवेश के मौके मिले।

फंड में निवेश क्यों घटा?

PPFAS Mutual Fund के फंड मैनेजर राज मेहता ने Moneycontrol को बताया कि निवेश में कमी से फंड की रणनीति नहीं बदली है। उनके मुताबिक, फंड में अब भी नया पैसा आ रहा है।

उन्होंने कहा कि हाल के दिनों में मिडकैप और स्मॉलकैप फंडों का प्रदर्शन बेहतर रहा है। ऐसे में निवेशकों का रुझान भी उनकी तरफ बढ़ा है। अक्सर निवेशक हालिया रिटर्न देखकर अपना पैसा लगाने का फैसला करते हैं।

कैश में पैसा रखने के बजाय कहां निवेश किया?

राज मेहता के मुताबिक, फंड कितना पैसा कैश में रखेगा, यह बाजार के स्तर से ज्यादा निवेश के मौकों पर निर्भर करता है। बाजार में लंबे समय तक खास तेजी न आने और कुछ शेयरों की कीमत घटने से फंड को खरीदारी के मौके मिले। इसलिए उसने कैश घटाकर शेयरों में निवेश बढ़ाया।

सितंबर की फैक्टशीट के मुताबिक, फंड की कुल संपत्ति का 72.06% हिस्सा भारतीय कोर इक्विटी में था। वहीं, 11.90% विदेशी सिक्योरिटीज, IDR और ADR में लगा था। REITs और InvITs में निवेश 6.27% था।

सितंबर में किन शेयरों में बढ़ाया निवेश?

अगस्त के मुकाबले सितंबर में DLF में सबसे ज्यादा नया निवेश किया गया। फंड की कुल संपत्ति का 1.81% हिस्सा इसमें लगाया गया। इसके अलावा Mahindra & Mahindra, Indus Towers, Bharti Airtel और कुछ ऑयल एंड गैस कंपनियों में भी निवेश बढ़ाया गया।

दूसरी तरफ, फंड ने Great Eastern Shipping Company से अपना निवेश निकाल लिया। अगस्त में इस शेयर में फंड की संपत्ति का 0.11% हिस्सा लगा था।

फंड के पास Embassy Office Parks REIT में 2.49%, Knowledge Realty Trust में 2.18% और Brookfield India Real Estate Trust में 1.60% निवेश था।

फंड का रिटर्न कैसा रहा?

हाल के प्रदर्शन की बात करें तो फंड का रिटर्न कमजोर रहा है। इसके रेगुलर प्लान ने एक साल में 4.14% निगेटिव रिटर्न दिया। वहीं, बेंचमार्क Nifty 500 TRI में 2.03% की गिरावट आई।

हालांकि, तीन, पांच और दस साल की अवधि में फंड ने अपने बेंचमार्क से बेहतर प्रदर्शन किया।

NPS vs PPF: रिटायरमेंट के लिए कौन बेहतर, किसमें बनेगा ज्यादा पैसा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

1997 में कॉर्बेट आई थी सोनाकली, 21 साल तक रानी बनकर रही और अब कहा अलविदा! 80 साल की हथिनी को अंतिम विदाई में मिला गार्ड ऑफ ऑनर

रामनगर के कॉर्बेट टाइगर रिजर्व की करीब 80 साल की हथिनी सोनाकली का निधन हो गया। सोनाकली ने शनिवार रात इलाज के दौरान अंतिम सांस ली। सोनाकली का उम्र से जुड़ी बीमारियों से ग्रस्त थी। वहीं इलाज कै दौरान उसकी मौत हुई। अधिकारियों ने सोमवार को इसकी जानकारी दी। सोनाकली कई सालों तक वन्यजीव संरक्षण और रेस्क्यू अभियानों का हिस्सा रही थी। उनके निधन के बाद रविवार को वन विभाग के कर्मचारियों ने पूरे राजकीय सम्मान के साथ उन्हें अंतिम विदाई दी। इस दौरान उन्हें सेरेमोनियल सैल्यूट भी दिया गया।

कई अभियानों में निभाई मुख्य भुमिका

कॉर्बेट टाइगर रिजर्व के डायरेक्टर साकेत बडोला ने सोनाकली की मौत को रिजर्व के लिए बड़ी क्षति बताया। उन्होंने कहा कि सोनाकली ने कई बाघों को बचाने के अभियानों में अहम भूमिका निभाई थी। सोनाकली की उम्र बढ़ने और स्वास्थ्य संबंधी समस्याओं की वजह से साल 2018 में रिटायर कर दिया गया था।

कब लाया गया था टाइगर रिजर्व

सोनाकली को साल 1997 में कॉर्बेट टाइगर रिजर्व में लाया गया था। उन्होंने 1997 से 2002 तक ढिकाला जोन में काम किया। इसके बाद 2002 से 2016 तक हल्दूपाराव और कालागढ़ क्षेत्रों में तैनात रहीं। साल 2016 में उन्हें फिर ढिकाला रेंज में जिम्मेदारी दी गई, जहां उन्होंने रिटायरमेंट तक काम किया। वन्यजीवों की सुरक्षा और बाघों को बचाने के कई अभियानों में अहम योगदान देने वाली सोनाकली 23 जनवरी 2018 को रिटायर हो गई थीं।

21 साल तक किया काम

सोनाकली ने लगभग 21 साल तक ढिकाला, हल्दूपड़ाव-कालागढ़ और ढिकाला रेंज मे अलग-अलग इलाकों में वन विभाग के साथ काम किया। इस दौरान उसने कई चुनौतीपूर्ण अभियानों में वनकर्मियों की मदद की और वन्यजीवों को बचाने में अहम योगदान दिया। सोनाकली ने अपने कार्यकाल के दौरान कई मुश्किल अभियानों में वन विभाग की मदद की थी। साल 2011 में उसने एक आदमखोर बाघ को पकड़ने के अभियान में अहम भूमिका निभाई।

कल का मौसम 20 अक्टूबर: अरब सागर में तेज हवाओं का अनुमान! MP, राजस्थान और महाराष्ट्र समेत इन 12 राज्यों में आंधी-लाइटनिंग का अलर्ट

EPFO: सैलरी ₹25,000 है तो तुरंत करें यह काम! EPFO के नए नियम से होगा बड़ा फायदा, जानें स्टेप-बाय-स्टेप प्रोसेस

EPFO Wage Limit Hike: केंद्र सरकार ने बीतें दिनों कर्मचारियों की मिनिमम सैलरी को लेकर एक बड़ा ऐलान किया था। कर्मचारी भविष्य निधि संगठन के तहत अनिवार्य सामाजिक सुरक्षा कवरेज के लिए मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 प्रति माह कर दिया गया। 17 सितंबर से लागू हुए इस फैसले के बाद लगभग 51 लाख से अधिक नए कर्मचारियों को अब प्रोविडेंट फंड, पेंशन और इंश्योरेंस (EDLI) के दायरे में लाया जाएगा।

वैसे सिर्फ ₹25,000 से कम वेतन होना ही पात्रता की एकमात्र गारंटी नहीं है। कर्मचारियों को संबंधित योजनाओं के नियमों और शर्तों को पूरा करना होगा। आइए विस्तार से समझते हैं कि इस नई लिमिट का आपको कैसे फायदा मिलेगा और आप अपनी पात्रता कैसे चेक कर सकते हैं।

नए नियम के तहत कौन-कौन हो सकता है शामिल?

यह बदलाव मुख्य रूप से उन कर्मचारियों के लिए सबसे ज्यादा फायदेमंद है, जो पहले सिर्फ इसलिए EPF कवरेज से बाहर थे क्योंकि उनका मूल वेतन (Basic Salary + DA) ₹15,000 प्रति माह से अधिक था।

श्रम मंत्रालय के अनुसार, जिन कर्मचारियों का वेतन ₹15,000 से ₹25,000 के बीच है और वे संबंधित शर्तों को पूरा करते हैं, उन्हें अब EPF के तहत नामांकित किया जा सकता है। जो कर्मचारी पहले से ही EPF के सदस्य हैं, उनका योगदान उनके लागू वेज बेस और सदस्यता की स्थिति पर निर्भर करेगा।

EPF, EPS और EDLI में कैसे कराएं अपना नामांकन?

कर्मचारी व्यक्तिगत रूप से किसी अलग सार्वजनिक फॉर्म के जरिए तीनों योजनाओं में सीधे रजिस्ट्रेशन नहीं कर सकते। इसके लिए नियोक्ता को ही प्रक्रिया पूरी करनी होती है:

एलिजिबिलिटी चेक करें: सबसे पहले यह पक्का करें कि आपका मासिक वेतन ₹25,000 से अधिक नहीं है और आप योजना की अन्य शर्तों को पूरा करते हैं।

HR या पेरोल टीम से संपर्क करें: अपने नियोक्ता की HR या अकाउंट्स टीम से संपर्क करें ताकि वे आपकी पात्रता सत्यापित कर आपका एनरोलमेंट शुरू कर सकें।

जरूरी दस्तावेज दें: अपनी पहचान, रोजगार विवरण, आधार विवरण और बैंक खाते की जानकारी नियोक्ता को सौंपें।

कंट्रिब्यूशन वेरिफाई करें: नामांकन पूरा होने के बाद अपनी सैलरी स्लिप और EPFO पासबुक चेक करें ताकि यह पक्का हो सके कि पीएफ कटौती और योगदान सही से दर्ज हो रहा है।

EPF, EPS और EDLI से आपको क्या-क्या फायदे मिलेंगे?

योजना का नाम मुख्य लाभ
कर्मचारी भविष्य निधि (EPF)कर्मचारी और नियोक्ता के योगदान और उस पर मिलने वाले ब्याज के जरिए रिटायरमेंट के लिए बड़ा फंड बनता है।
कर्मचारी पेंशन योजना (EPS) अर्हता सेवा और पेंशन नियमों के आधार पर पात्र सदस्यों को आजीवन पेंशन मिलती है।
कर्मचारी जमा सम्बद्ध बीमा (EDLI) EPF सदस्यता से जुड़ा मुफ्त जीवन बीमा कवर, जिसके तहत अनहोनी की स्थिति में नॉमिनी को क्लेम की राशि मिलती है।

क्या अब आपकी PF कटौती बढ़ जाएगी?

नई वेज सीलिंग लागू होने से पात्र कर्मचारियों के योगदान की गणना के लिए वेतन आधार बढ़ सकता है। नए ढांचे के तहत, अंशदान के लिए अधिकतम वेतन सीमा ₹25,000 या कर्मचारी का वास्तविक वेतन जो भी कम हो वो मानी जाएगी।

इस गणित को ऐसे समझिए, अगर आपके ₹25,000 के पूरे वेतन आधार पर 12% पीएफ कटता है, तो कर्मचारी का मासिक योगदान ₹3,000 होगा। नियोक्ता का 12% योगदान नियमानुसार EPF और EPS में बंटेगा, जबकि EDLI का प्रीमियम अलग से पूरी तरह नियोक्ता द्वारा दिया जाएगा।

PF खाते से कब और कितनी बार निकाल सकते हैं एडवांस पैसा? जानिए मेडिकल, शादी, मकान और पढ़ाई के लिए क्या हैं नियम

EPFO Advance Withdrawal Rules: अगर आप कहीं नौकरी करते हैं, तो हर महीने आपकी सैलरी से एक तय हिस्सा कटता है। जितनी रकम आपकी सैलरी से कटती है, उतनी ही रकम आपकी कंपनी भी आपके प्रोविडेंट फंड यानी PF खाते में जमा करती है। यह जमा पैसा आपकी रिटायरमेंट के लिए एक बड़ा सहारा बनता है।

लेकिन क्या आप जानते हैं कि जरूरत पड़ने पर आप रिटायरमेंट से पहले भी अपने पीएफ खाते से एडवांस पैसा निकाल सकते हैं?

कर्मचारी भविष्य निधि संगठन (EPFO) ने पीएफ एडवांस से जुड़े नियमों को काफी आसान और पारदर्शी बना दिया है। नए नियमों (EPF Scheme, 2026) के तहत आंशिक निकासी के लिए न्यूनतम मेंबरशिप की अवधि को घटाकर 12 महीने कर दिया गया है।

किस काम के लिए कितनी बार निकाल सकते हैं पीएफ का पैसा?

ईपीएफओ ने विभिन्न जरूरतों को तीन मुख्य श्रेणियों- जरूरी जरूरतें, मकान से जुड़ी जरूरतें और विशेष परिस्थितियां में बांटा है:

निकासी का कारण कितनी बार निकाल सकते हैं एडवांस?
इलाज/मेडिकल जरूरतेंकोई सीमा नहीं (जितनी बार चाहें निकाल सकते हैं)
बच्चों की पढ़ाईमेंबरशिप के दौरान कुल 10 बार
शादी (स्वयं या बच्चों की)मेंबरशिप के दौरान कुल 5 बार
मकान/प्लाट/होम लोनमेंबरशिप के दौरान कुल 5 बार
विशेष परिस्थितियांएक वित्तीय वर्ष में 2 बार तक

1. मेडिकल इमरजेंसी के लिए निकासी

अगर आपको या आपके परिवार के किसी सदस्य को अचानक इलाज के लिए पैसों की जरूरत पड़ती है, तो आप पीएफ से एडवांस निकाल सकते हैं। मेडिकल इमरजेंसी के लिए निकासी की कोई अधिकतम सीमा नहीं रखी गई है।

2. बच्चों की पढ़ाई और शादी के लिए

बच्चों की उच्च शिक्षा के खर्चों को पूरा करने के लिए आप पूरी नौकरी (मेंबरशिप) के दौरान 10 बार तक एडवांस निकाल सकते हैं। वहीं, अगर परिवार में या खुद की शादी का खर्च उठाना है, तो इसके लिए 5 बार तक निकासी की अनुमति दी गई है।

3. मकान खरीदने, बनाने या होम लोन चुकाने के लिए

अगर आप नया घर या प्लॉट खरीदना चाहते हैं, घर का निर्माण कराना चाहते हैं, घर का रेनोवेशन कराना चाहते हैं या पुराने होम लोन की किस्त चुकाना चाहते हैं, तो आप अपने पीएफ खाते का इस्तेमाल कर सकते हैं। आवास से जुड़ी जरूरतों के लिए आप 5 बार तक एडवांस पैसा निकाल सकते हैं।

4. विशेष परिस्थितियों के लिए

केंद्रीय बोर्ड द्वारा अधिसूचित कुछ विशेष या आपातकालीन परिस्थितियों में भी कर्मचारियों को राहत दी जाती है। ऐसी स्थिति में कर्मचारी एक वित्तीय वर्ष में दो बार एडवांस निकाल सकते हैं।

आप अपने पीएफ से कितना पैसा निकाल सकते हैं?

ईपीएफओ के नए दिशा-निर्देशों के अनुसार, अगर आपकी मेंबरशिप को 12 महीने पूरे हो चुके हैं, तो आप अपने पीएफ बैलेंस का 75% तक एडवांस निकाल सकते हैं। इस बैलेंस में आपका अंशदान, कंपनी का अंशदान और उस पर मिला ब्याज शामिल होता है।

पीएफ एडवांस निकालने से पहले अपनी पात्रता की जांच जरूर कर लें। इसके लिए आप सीधे ईपीएफओ के आधिकारिक मेम्बर सेवा पोर्टल पर जाकर ऑनलाइन आवेदन जमा कर सकते हैं।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

हेल्थ पॉलिसी होने के बावजूद कई बार हॉस्पिटल के बिल का कुछ हिस्सा जेब से भरना पड़ता है। अगर हॉस्पिटल के बिल में से 3 लाख रुपये जेब से भरना हो तो फिर क्या करना चाहिए? क्या सेविंग्स के पैसा का इस्तेमाल करना चाहिए, बैंक एफडी को तोड़ देना चाहिए या पीएफ से पैसे निकालने चाहिए? मनीकंट्रोल ने यह सवाल एक्सपर्ट से पूछा।

बीमारी को ध्यान में रखकर लेने होंगे फैसले

आरोग्य फाइनेंस के को-फाउंडर और सीईओ जोस पीटर ने कहा कि इस सवाल का जवाब कई बातों पर निर्भर है। इसमें बीमारी कौन सी है, बीमारी के इलाज में कितना समय लगेगा और कितने पैसे खर्च होंगे शामिल हैं। कई बार बीमारी का इलाज एक सर्जरी से हो जाता है, जबकि कुछ बीमारी में बार-बार हॉस्पिटल में भर्ती होने की जरूरत पड़ती है।

हॉस्पिटल बिल और इंश्योरेंस सेटलमेंट स्टेंटमेंट को चेक करें

उन्होंने कहा कि अगर हॉस्पिटल का बिल 5 लाख आने पर हेल्थ पॉलिसी के बावजूद 3 लाख जेब से चुकाना हो तो बड़ी समस्या हो जाती है। खासकर तब जब परिवार को दवाइयां भी खरीदनी हो और आगे भी डॉक्टर से दिखाना हो। ऐसे में परिवार को हॉस्पिटल के बिल को ध्यान से देखना जरूरी है। इंश्योरेंस कंपनी के सेटलमेंट स्टेटमेंट को भी देखना होगा। इससे पता चलेगा कि कौन-कौन से चार्ज इंश्योरेंस में कवर नहीं हुआ है।

कई हॉस्पिटल इंटरेस्ट-फ्री मेडिकल EMI ऑफर करते हैं

सबसे पहले हॉस्पिटल से यह पूछा जा सकता है कि क्या वह इंटरेस्ट-फ्री मेडिकल EMI ऑफर करता है। इसमें इंटरेस्ट का बोझ हॉस्पिटल उठाता है। अगर हॉस्पिटल यह सुविधा ऑफर करता है तो परिवार के लिए इसका इस्तेमाल करना सबसे अच्छा रहेगा। परिवार मंथली किस्त चुकाने के लिए अपने गैरजरूरी खर्चों में कटौती कर सकता है। अगर यह सुविधा हॉस्पिटल ऑफर नहीं करता है तो ही बैंक एफडी तोड़ने या दूसरे विकल्प का इस्तेमाल करने की जरूरत पड़ेगी।

बैंक एफडी तोड़ने से पहले इन बातों को ध्यान में रखें 

अगर बैंक एफडी तोड़ना जरूरी हो तो पहले यह देखना होगा कि इंटरेस्ट के मामले में कितना लॉस होगा और तय समय से पहले एफडी तोड़ने पर कितनी पेनाल्टी चुकानी होगी। एफडी पर लोन लेना अच्छा विकल्प हो सकता है। लेकिन, अगर एफडी अगर लंबी अवधि का है तो उसे तोड़ना सस्ता पड़ेगा। परिवार दोनों विकल्पों पर विचार करने के बाद फैसला ले सकता है।

ईपीएफ में जमा पैसा निकालने का भी विकल्प

तीसरा विकल्प ईपीएफ से पैसे निकालना है। लेकिन, यह ध्यान में रखना जरूरी है कि ईपीएफ से पैसे निकालने का असर आपकी रिटायरमेंट सेविंग्स पर पड़ता है। इस प्रोसेस में समय भी लगता है। यह विकल्प तब काम नहीं करेगा, जब पेशेंट हॉस्पिटल में है और उसे हॉस्पिटल से घर लाने से पहले बिल चुकाना जरूरी हो। ऐसी स्थिति में ईपीएफ से पैसे निकलने का इंतजार नहीं किया जा सकता।

यह भी पढ़ें: SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

जरूरत के हिसाब से कुछ विकल्पों का किया जा सकता है इस्तेमाल

उपर्युक्त विकल्पों पर विचार करने के बाद सबसे अच्छा यह होगा कि हॉस्पिटल का बिल चुकाने के लिए सेविंग्स के कुछ पैसे का इस्तेमाल किया जाए और बाकी पैसा का इंतजाम दूसरे स्रोतों से किया जाए। इससे अचानक हाथ खाली नहीं होगा और हॉस्पिटल से पेशेंट के डिस्चार्ज के बाद भी उसकी देखभाल के लिए पैसे बचे रहेंगे।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

SIP Calculator: कई लोगों को सेविंग्स और इनवेस्टमेंट का ख्याल देर से आता है। फिर उन्हें लगता है कि इसके लिए समय उनके हाथ से निकल गया है। लेकिन, यह पूरा सच नहीं है। जल्द सेविंग्स और निवेश शुरू करने के कई फायदे हैं। लेकिन, देर से निवेश शुरू करने पर भी रिटायरमेंट के लिए अच्छा फंड बन सकता है।

40 की उम्र में भी रिटायरमेंट के लिए शुरू कर सकते हैं निवेश

अगर आपकी उम्र 40 हो गई है तो भी आप रिटायरमेंट फंड के लिए निवेश शुरू कर सकते हैं। लेकिन, आपको हर महीने ज्यादा इनवेस्ट करना होगा। अगर कोई व्यक्ति 40 साल की उम्र में रिटायरमेंट फंड के लिए निवेश शुरू करता है तो उसके पास इसके लिए 20 साल बचते हैं। यह समय ज्यादा नहीं है तो बहुत कम भी नहीं है।

रिटायरमेंट फंड के कैलकुलेशन में इनफ्लेशन को ध्यान में रखना होगा

आम तौर पर यह माना जाता है कि आपका रिटायरमेंट फंड आपके सालाना खर्च का 25 से 30 गुना होना चाहिए। मान लीजिए किसी व्यक्ति के परिवार का मंथली खर्च आज 30,000 रुपये है। अगर इनफ्लेशन 6 फीसदी मान लिया जाए तो यह 20 साल बाद 96,000 रुपये हो जाएगा। इसका 25 गुना करीब 2.9 करोड़ रुपये होगा।

मंथली 15000 रुपये सिप निवेश से 1.5 करोड़ का फंड बन सकता है

अगर आप हर महीने सिप से 15,000 रुपये इनवेस्ट करते हैं तो आप 20 साल में आप 36 लाख रुपये निवेश करेंगे। अगर आपके निवेश पर सालाना 10 फीसदी रिटर्न मिलता है तो 20 साल बाद आपका पैसा बढ़कर 1.15 करोड़ हो जाएगा। अगर सालाना रिटर्न 12 फीसदी मान लिया जाए तो यह पैसा करीब 1.5 करोड़ रुपये होगा। यह सिर्फ एक उदाहरण है। इक्विटी फंड में निवेश पर रिटर्न की गारंटी नहीं होती है।

3 करोड़ रुपये के फंड के लिए बढ़ाना होगा मंथली सिप अमाउंट 

अगर आप 2.9 करोड़ रुपये का रिटायरमेंट फंड चाहते हैं तो आपको हर महीने करीब 29,000 रुपये इनवेस्ट करना होगा। इस कैलकुलेशन में सालाना रिटर्न 12 फीसदी माना गया है। यह अमाउंट आपको ज्यादा लग सकता है। इसकी वजह यह है कि 40 साल के व्यक्ति पर परिवार सहित कई तरह की जिम्मेदारियां होती हैं। लेकिन, इसका एक दूसरा तरीका है।

हर साल सिप 10 फीसदी बढ़ाने से मिल सकती है काफी मदद  

अगर आप मंथली 15,000 रुपये के सिप को हर साल 10 फीसदी बढ़ाते हैं तो निवेश पर 12 फीसदी रिटर्न से आपके लिए करीब 3 करोड़ रुपये का फंड तैयार हो जाएगा। आपको हर साल इनकम बढ़ने के साथ सिप का अमाउंट बढ़ाना होगा। आपको गैरजरूरी खर्चों में कटौती करनी होगी। जरूरत पड़ने पर आप रिटायरमेंट की उम्र 62 या 63 साल मान सकते हैं।

पीपीएफ में भी निवेश करने से रिटायरमें फंड बनाना होगा आसान

अगर आप नौकरी करते हैं तो ईपीएफ में रेगुलर कंट्रिब्यूशन से भी बड़ा फंड बनेगा। सबसे पहले आपको यह चेक कर लेना चाहिए कि इससे कितना बड़ा फंड बनेगा। दूसरा, आप पीपीएफ यानी पब्लिक प्रोविडेंट फंड में भी निवेश शुरू कर सकते हैं। पीपीएफ 15 साल में मैच्योर हो जाता है। दिसंबर तिमाही में पीपीएफ का इंटरेस्ट रेट 7.1 फीसदी है। सरकार हर तिमाही पीपीएफ सहित स्मॉल सेविंग्स स्कीम के इंटरेस्ट रेट की समीक्षा करती है।

NPS भी हालिया बदलाव के बाद सब्सक्राइबर्स के लिए काफी अट्रैक्टिव

NPS यानी नेशनल पेंशन सिस्टम भी अब काफी अट्रैक्टिव हो गया है। हाल में पीएफआरडीए ने इसमें कई बदलाव किए हैं। अगर आपके एनपीएस में 12 लाख या इससे ज्यादा हैं तो आप 60 साल की उम्र में एकमुश्त 80 फीसदी पैसे निकाल सकते हैं। सिर्फ 20 फीसदी पैसे का इस्तेमाल एन्युटी के लिए होगा। दूसरा, सब्सक्राइबर्स 85 साल की उम्र तक इनवेस्टमेंट बनाए रख सकते हैं।

यह भी पढ़ें: 1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

हर महीने निवेश करने में इन बातों का रखना होगा खास ख्याल 

40 की उम्र में निवेश शुरू करने पर आपको ज्यादातर पैसा इंडेक्स या फ्लेक्सीकैप फंड जैसे डायवर्सिफायड इक्विटी फंड में लगाना होगा। आपको निवेश सिप के जरिए करना होगा। रिटायरमेंट नजदीक आने पर कई एक्सपर्ट्स पैसा इक्विटी फंड से निकालकर धीरे-धीरे हाइब्रिड या डेट फंड्स में लगाने की सलाह देते हैं। इससे अचानक बाजार में गिरावट आने पर आपके रिटायरमेंट फंड पर खराब असर नहीं पड़ेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

मान लीजिए कि कोई प्रॉपर्टी बेचने या विरासत में मिली रकम के कारण आपके बैंक खाते में 1 करोड़ रुपये आ गए हैं। इन सभी पैसों को फिक्स्ड डिपॉजिट (FD) में डाल देना सबसे आसान विकल्प लग सकता है। वहीं, पूरी रकम को शेयर या म्यूचुअल फंड में लगाने से बेहतर ग्रोथ मिल सकती है, लेकिन इसमें बाजार के उतार-चढ़ाव के कारण आपकी बचत को नुकसान होने का जोखिम भी रहता है। चुनौती यह है कि इन दोनों के बीच एक सही संतुलन कैसे बनाया जाए।

इसकी शुरुआत आप अपनी उम्र को ध्यान में रखकर कर सकते हैं। 30 की उम्र वाले किसी व्यक्ति के पास नियमित सैलरी का सहारा हो सकता है, जो बाजार कमजोर होने पर काम आ सकती है। वहीं, रिटायर हो चुके व्यक्ति को अपने रोजमर्रा के खर्चों, मेडिकल बिलों और अन्य जरूरतों के लिए इसी 1 करोड़ रुपये पर निर्भर रहना पड़ सकता है। आपका निवेश प्लान इसी अंतर को ध्यान में रखकर तैयार किया जाना चाहिए।

30 की उम्र में, समय का फायदा उठाएं

अगर रिटायरमेंट में अभी भी 25 या 30 साल का समय है, तो आपके पास बाजार के उतार-चढ़ाव को संभालने के लिए काफी समय है। आप अपनी रकम का एक हिस्सा डायवर्सिफाइड इक्विटी म्यूचुअल फंड में लगा सकते हैं। इनमें लंबे समय में अच्छी ग्रोथ की संभावना तो होती है, लेकिन रिटर्न की कोई गारंटी नहीं होती।

उदाहरण के लिए, 35 साल के किसी व्यक्ति को लें, जिसे नियमित सैलरी मिलती है। अगर आने वाले समय में कोई बड़ा खर्च नहीं है, तो आप अपनी रकम को इस तरह बांट सकते हैं। 60 लाख रुपये इक्विटी फंड में, 30 लाख रुपये फिक्स्ड-इनकम निवेश (जैसे FD या बॉन्ड) में और 10 लाख रुपये ऐसी बचत में जिसे जरूरत पड़ने पर आसानी से निकाला जा सके। लेकिन, अगर आप अगले 3 सालों में घर खरीदने की योजना बना रहे हैं, तो यह बंटवारा बदल जाएगा। घर के डाउन पेमेंट के लिए जरूरी पैसों को इस बात पर निर्भर नहीं छोड़ना चाहिए कि उस समय शेयर बाजार कैसा प्रदर्शन करेगा। इसके बजाय, इस रकम को ऐसे निवेश विकल्पों में रखें जो अपेक्षाकृत स्थिर हों।

40 और 50 की उम्र में, जोखिम पर ज्यादा ध्यान दें

इस उम्र तक पहुंचते-पहुंचते, रिटायरमेंट अब कोई दूर की बात नहीं रह जाती। बच्चों की स्कूल-कॉलेज की फीस, होम लोन की किस्तें और माता-पिता की स्वास्थ्य संबंधी जरूरतें आपकी मासिक आय का एक बड़ा हिस्सा ले सकती हैं। ऐसे में अगर आपको जल्द ही पैसों की जरूरत पड़े और आपके निवेश की वैल्यू में भारी गिरावट आ जाए, तो स्थिति को संभालना मुश्किल हो सकता है। 40 के दशक के आखिर में चल रहे लोग अपनी कुल रकम का 40 से 60 प्रतिशत हिस्सा इक्विटी में लगाने पर विचार कर सकते हैं, जबकि बाकी हिस्सा फिक्स्ड-इनकम प्रोडक्ट्स और लिक्विड सेविंग्स में रखा जा सकता है। यह सिर्फ एक उदाहरण है। जिस व्यक्ति के पास पेंशन या कोई पक्की आय का साधन है, वह उस व्यक्ति की तुलना में अधिक जोखिम उठा सकता है, जिसे रिटायरमेंट के बाद मुख्य रूप से इसी पैसे पर निर्भर रहना है।

फिक्स्ड डिपॉजिट, उपयुक्त डेट फंड और सरकारी बचत योजनाओं पर विचार किया जा सकता है। किसी भी विकल्प को चुनने से पहले उस पर लगने वाले टैक्स और पैसे निकालने के नियमों को जरूर देख लें। अगर किसी जरूरी खर्च के समय आपका पैसा कहीं फंस जाए, तो बहुत अधिक रिटर्न का वादा भी किसी काम का नहीं रहता।

60 की उम्र के बाद, मासिक खर्चों के लिए योजना बनाएं

रिटायर होने वाले लोगों के सामने सबसे बड़ा सवाल यह होता है कि उनका पैसा कितने समय तक चलेगा। घर के नियमित खर्च, दवाइयों का खर्च और अचानक आने वाले अस्पताल के बिल धीरे-धीरे आपकी बचत को कम कर सकते हैं। कुछ पैसा सेविंग्स अकाउंट या शॉर्ट-टर्म डिपॉजिट में रखने से तुरंत आने वाली जरूरतों को पूरा करने में मदद मिल सकती है। बाकी बची रकम को उपयुक्त फिक्स्ड-इनकम निवेशों में लगाया जा सकता है। अगर आप बाजार के जोखिम को उठा सकते हैं, तो इसमें कुछ हिस्सा इक्विटी में भी निवेश किया जा सकता है।

पूरी रकम को बिना सोचे-समझे निवेश न करें

निवेश करने से पहले, इमरजेंसी फंड के लिए कुछ पैसा अलग रख लें और महंगे कर्ज चुका दें। यह भी जांच लें कि आपका हेल्थ इंश्योरेंस पर्याप्त है या नहीं, खासकर तब जब आप रिटायरमेंट के करीब हों। साथ ही, उन खर्चों का भी ध्यान रखें जिन्हें टाला नहीं जा सकता।

साल में एक बार अपने निवेश की समीक्षा (रिव्यू) जरूर करें। अगर आपके पोर्टफोलियो का कोई एक हिस्सा बाकी हिस्सों की तुलना में बहुत तेजी से बढ़ गया है, तो आपको उसे फिर से संतुलित (रीबैलेंस) करने की जरूरत पड़ सकती है। याद रखें कि डेट प्रोडक्ट्स में भी जोखिम होता है, और टैक्स व अन्य शुल्क आपके रिटर्न को कम कर सकते हैं।

1 करोड़ रुपये की रकम आपको एक अच्छी शुरुआत दे सकती है, लेकिन यह सिर्फ इस बात पर निर्भर नहीं करता कि आपके पास कितनी रकम है, बल्कि इस बात पर भी निर्भर करता है कि आपने उसे कहां निवेश किया है। अपने भविष्य के खर्चों को ध्यान में रखकर निवेश करें, न कि सिर्फ अपनी उम्र या किसी और के बताए गए रिटर्न को देखकर।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

यूरोप में युवाओं पर बुजुर्ग भारी पड़ रहे:पेंशन पर सरकारी खजाना खर्च; Gen Z नौकरी-घर और अच्छी शिक्षा मांग रहे

पिछले कुछ सालों में Gen Z यानी युवा पीढ़ी एक बड़ी राजनीतिक ताकत बनकर उभरी है। बांग्लादेश, नेपाल, पेरू और मेडागास्कर में युवाओं के प्रदर्शनों ने सरकारें गिरा दीं। भारत में भी कई प्रदर्शनों में युवाओं की अहम भूमिका रही है। अब यूरोप में भी युवा अपनी मांगों को लेकर सड़कों पर उतर रहे हैं। फ्रांस में स्कूलों की बदहाली, स्पेन में बेरोजगारी और ब्रिटेन में पेंशन नीतियों को लेकर नाराजगी है। युवाओं के लिए नौकरी पाना, अच्छी शिक्षा हासिल करना और सस्ता घर खरीदना मुश्किल होता जा रहा है। यूरोप में इस मुश्किल ने युवाओं और बुजुर्गों के बीच आर्थिक और राजनीतिक टकराव बढ़ा दिया है। बुजुर्गों की आबादी बढ़ने के साथ राजनीति में उनका प्रभाव भी मजबूत हुआ है। वहीं, युवाओं की संख्या घट रही है। ऐसे में उनके लिए अपनी मांगों को लेकर सरकार पर दबाव बनाना और मुश्किल हो रहा है। फ्रांस: युवाओं को स्कूलों के लिए पैसा चाहिए, बुजुर्गों को पेंशन फ्रांस में युवाओं के सामने नौकरी की कमी है। बेरोजगारी 20% पहुंच चुकी है। इस साल दूसरी तिमाही में अर्थव्यवस्था की ग्रोथ शून्य रही। दूसरी तरफ, सरकार के कुल खर्च का करीब 25% पेंशन पर जाता है। यानी बजट का बड़ा हिस्सा बुजुर्गों की पेंशन में खर्च हो रहा है। कुछ साल पहले राष्ट्रपति इमैनुएल मैक्रों ने रिटायरमेंट की उम्र 62 से बढ़ाकर 64 साल करने का फैसला किया था। इसके खिलाफ देशभर में प्रदर्शन हुए और सरकार को फैसला निलंबित करना पड़ा। अब पक्ष हो या विपक्ष कोई भी पेंशन में कटौती को लेकर चर्चा भी नहीं करता। युवा चाहते हैं कि स्कूलों की हालत सुधरे और शिक्षा पर ज्यादा पैसा खर्च हो। वामपंथी नेताओं का तर्क है कि पेंशन बचाते हुए शिक्षा का बजट भी बढ़ाया जा सकता है। लेकिन सवाल है कि पैसा आएगा कहां से? फ्रांस पर पहले से भारी कर्ज है, और अमीरों पर ज्यादा टैक्स लगाने से भी सरकार को खास कमाई नहीं हुई है। ऐसे में दोनों वर्गों की मांगें पूरी करना सरकार के लिए बड़ी चुनौती बन गया है। स्पेन: युवाओं के लिए घर खरीदना मुश्किल स्पेन में भी यही समस्या दिख रही है। वहां घरों की कमी और बढ़ते किराए को लेकर हाल में प्रदर्शन हुए। स्पेन में युवाओं की बेरोजगारी 22% से ज्यादा है और घरों की कीमतें वेतन के मुकाबले कहीं तेजी से बढ़ी हैं। नतीजा यह है कि कई युवा 30 साल की उम्र पार करने के बाद भी माता-पिता के साथ रहने को मजबूर हैं। जो अलग रहते हैं, उनकी कमाई का बड़ा हिस्सा किराए में चला जाता है। ऐसे में बचत करना और अपना घर खरीदना मुश्किल है। दूसरी ओर, जिन बुजुर्गों के पास पहले से घर हैं, उन्हें बढ़ती कीमतों का फायदा मिल सकता है। उनकी संपत्ति की कीमत बढ़ रही है, जबकि युवाओं के लिए घर खरीदना और मुश्किल होता जा रहा है। यही अंतर दोनों पीढ़ियों के बीच तनाव बढ़ा रहा है। ब्रिटेन में पेंशन पर खर्च को लेकर बहस ब्रिटेन में भी युवा बेरोजगारी और महंगे मकानों से परेशान हैं। युवाओं में बेरोजगारी करीब 16% है। खासकर लंदन और उसके आसपास घरों का किराया बहुत ज्यादा है। मुश्किल यह है कि रोजगार के नए मौके भी ज्यादातर इन्हीं इलाकों में पैदा होते हैं। ऐसे में युवाओं के लिए नौकरी मिलने के बाद भी घर का खर्च उठाना आसान नहीं है। ब्रिटेन में बुजुर्गों की पेंशन बढ़ाने के लिए ‘ट्रिपल लॉक’ नाम की व्यवस्था है। इसके तहत पेंशन हर साल महंगाई, औसत वेतन में बढ़ोतरी या 2.5% में से जो भी ज्यादा हो, उतनी बढ़ाई जाती है। इससे बुजुर्गों की पेंशन घटने के बजाय बढ़ती रहती है। सरकार अगर पेंशन पर खर्च कम करने की कोशिश करती है, तो उसे राजनीतिक विरोध का सामना करना पड़ सकता है।प्रधानमंत्री एंडी बर्नहम ने एक लोकल चुनाव से पहले इस व्यवस्था में बदलाव करने की बात कही थी। हालांकि विरोधी नेताओं ने इसे महज चुनावी जुमला बताया। उनका कहना है कि अगर वे ऐसा करते हैं तो ये उनके लिए आत्मघाती साबित हो सकता है। युवाओं पर बुजुर्गों का पलड़ा भारी क्यों? राजनीतिक पकड़ मजबूत होना: बुजुर्गों की राजनीतिक दलों और ट्रेड यूनियनों में अच्छी पकड़ है। वे चुनाव में भी अहम भूमिका निभाते हैं। इसलिए नेताओं के लिए उनकी मांगों को नजरअंदाज करना मुश्किल होता है। पेंशन का फायदा पूरे परिवार को मिलना: कई युवा नौकरी या कमाई के बावजूद अपने माता-पिता के साथ रहते हैं। ऐसे परिवारों में बुजुर्गों की पेंशन घर का खर्च चलाने में मदद करती है। अगर सरकार पेंशन घटाती है, तो इसका असर पूरे परिवार पर पड़ सकता है। कामकाजी लोगों को यह चिंता भी रहती है कि पेंशन कम होने पर माता-पिता के खर्च की जिम्मेदारी उन पर बढ़ जाएगी। पेंशन को अपने भविष्य से जोड़कर देखना: युवाओं को लगता है कि आज बुजुर्गों को पेंशन मिलेगी, तो भविष्य में उन्हें भी इसका फायदा मिल सकता है। इसलिए वे पेंशन व्यवस्था के खिलाफ खुलकर नहीं बोलते हैं। इसके उलट, बुजुर्गों को शिक्षा पर ज्यादा सरकारी पैसा खर्च करने के लिए मनाना मुश्किल हो सकता है, क्योंकि इसका सीधा फायदा उन्हें नहीं मिलता। यही वजह है कि पेंशन पर खर्च घटाने और शिक्षा जैसी सेवाओं पर खर्च बढ़ाने के बीच सहमति बनाना आसान नहीं है। ——————————— ये खबर भी पढ़ें…. इजराइल हूती विद्रोहियों के खिलाफ क्यों लड़ना चाहता है:अमेरिका के जरिए नेतन्याहू ने मदद का मैसेज भेजा, सऊदी ने इनकार किया इजराइली प्रधानमंत्री बेंजामिन नेतन्याहू ने सऊदी अरब से हूतियों के खिलाफ लड़ाई में इजराइल को शामिल करने की इजाजत मांगी है। इजराइली अखबार हारेत्ज की एक रिपोर्ट के मुताबिक, नेतन्याहू ने यह प्रस्ताव अमेरिका के जरिए सऊदी अरब को भेजा है। पूरी खबर यहां पढ़ें…