

पिछले कुछ सालों में Gen Z यानी युवा पीढ़ी एक बड़ी राजनीतिक ताकत बनकर उभरी है। बांग्लादेश, नेपाल, पेरू और मेडागास्कर में युवाओं के प्रदर्शनों ने सरकारें गिरा दीं। भारत में भी कई प्रदर्शनों में युवाओं की अहम भूमिका रही है। अब यूरोप में भी युवा अपनी मांगों को लेकर सड़कों पर उतर रहे हैं। फ्रांस में स्कूलों की बदहाली, स्पेन में बेरोजगारी और ब्रिटेन में पेंशन नीतियों को लेकर नाराजगी है। युवाओं के लिए नौकरी पाना, अच्छी शिक्षा हासिल करना और सस्ता घर खरीदना मुश्किल होता जा रहा है। यूरोप में इस मुश्किल ने युवाओं और बुजुर्गों के बीच आर्थिक और राजनीतिक टकराव बढ़ा दिया है। बुजुर्गों की आबादी बढ़ने के साथ राजनीति में उनका प्रभाव भी मजबूत हुआ है। वहीं, युवाओं की संख्या घट रही है। ऐसे में उनके लिए अपनी मांगों को लेकर सरकार पर दबाव बनाना और मुश्किल हो रहा है। फ्रांस: युवाओं को स्कूलों के लिए पैसा चाहिए, बुजुर्गों को पेंशन फ्रांस में युवाओं के सामने नौकरी की कमी है। बेरोजगारी 20% पहुंच चुकी है। इस साल दूसरी तिमाही में अर्थव्यवस्था की ग्रोथ शून्य रही। दूसरी तरफ, सरकार के कुल खर्च का करीब 25% पेंशन पर जाता है। यानी बजट का बड़ा हिस्सा बुजुर्गों की पेंशन में खर्च हो रहा है। कुछ साल पहले राष्ट्रपति इमैनुएल मैक्रों ने रिटायरमेंट की उम्र 62 से बढ़ाकर 64 साल करने का फैसला किया था। इसके खिलाफ देशभर में प्रदर्शन हुए और सरकार को फैसला निलंबित करना पड़ा। अब पक्ष हो या विपक्ष कोई भी पेंशन में कटौती को लेकर चर्चा भी नहीं करता। युवा चाहते हैं कि स्कूलों की हालत सुधरे और शिक्षा पर ज्यादा पैसा खर्च हो। वामपंथी नेताओं का तर्क है कि पेंशन बचाते हुए शिक्षा का बजट भी बढ़ाया जा सकता है। लेकिन सवाल है कि पैसा आएगा कहां से? फ्रांस पर पहले से भारी कर्ज है, और अमीरों पर ज्यादा टैक्स लगाने से भी सरकार को खास कमाई नहीं हुई है। ऐसे में दोनों वर्गों की मांगें पूरी करना सरकार के लिए बड़ी चुनौती बन गया है। स्पेन: युवाओं के लिए घर खरीदना मुश्किल स्पेन में भी यही समस्या दिख रही है। वहां घरों की कमी और बढ़ते किराए को लेकर हाल में प्रदर्शन हुए। स्पेन में युवाओं की बेरोजगारी 22% से ज्यादा है और घरों की कीमतें वेतन के मुकाबले कहीं तेजी से बढ़ी हैं। नतीजा यह है कि कई युवा 30 साल की उम्र पार करने के बाद भी माता-पिता के साथ रहने को मजबूर हैं। जो अलग रहते हैं, उनकी कमाई का बड़ा हिस्सा किराए में चला जाता है। ऐसे में बचत करना और अपना घर खरीदना मुश्किल है। दूसरी ओर, जिन बुजुर्गों के पास पहले से घर हैं, उन्हें बढ़ती कीमतों का फायदा मिल सकता है। उनकी संपत्ति की कीमत बढ़ रही है, जबकि युवाओं के लिए घर खरीदना और मुश्किल होता जा रहा है। यही अंतर दोनों पीढ़ियों के बीच तनाव बढ़ा रहा है। ब्रिटेन में पेंशन पर खर्च को लेकर बहस ब्रिटेन में भी युवा बेरोजगारी और महंगे मकानों से परेशान हैं। युवाओं में बेरोजगारी करीब 16% है। खासकर लंदन और उसके आसपास घरों का किराया बहुत ज्यादा है। मुश्किल यह है कि रोजगार के नए मौके भी ज्यादातर इन्हीं इलाकों में पैदा होते हैं। ऐसे में युवाओं के लिए नौकरी मिलने के बाद भी घर का खर्च उठाना आसान नहीं है। ब्रिटेन में बुजुर्गों की पेंशन बढ़ाने के लिए ‘ट्रिपल लॉक’ नाम की व्यवस्था है। इसके तहत पेंशन हर साल महंगाई, औसत वेतन में बढ़ोतरी या 2.5% में से जो भी ज्यादा हो, उतनी बढ़ाई जाती है। इससे बुजुर्गों की पेंशन घटने के बजाय बढ़ती रहती है। सरकार अगर पेंशन पर खर्च कम करने की कोशिश करती है, तो उसे राजनीतिक विरोध का सामना करना पड़ सकता है।प्रधानमंत्री एंडी बर्नहम ने एक लोकल चुनाव से पहले इस व्यवस्था में बदलाव करने की बात कही थी। हालांकि विरोधी नेताओं ने इसे महज चुनावी जुमला बताया। उनका कहना है कि अगर वे ऐसा करते हैं तो ये उनके लिए आत्मघाती साबित हो सकता है। युवाओं पर बुजुर्गों का पलड़ा भारी क्यों? राजनीतिक पकड़ मजबूत होना: बुजुर्गों की राजनीतिक दलों और ट्रेड यूनियनों में अच्छी पकड़ है। वे चुनाव में भी अहम भूमिका निभाते हैं। इसलिए नेताओं के लिए उनकी मांगों को नजरअंदाज करना मुश्किल होता है। पेंशन का फायदा पूरे परिवार को मिलना: कई युवा नौकरी या कमाई के बावजूद अपने माता-पिता के साथ रहते हैं। ऐसे परिवारों में बुजुर्गों की पेंशन घर का खर्च चलाने में मदद करती है। अगर सरकार पेंशन घटाती है, तो इसका असर पूरे परिवार पर पड़ सकता है। कामकाजी लोगों को यह चिंता भी रहती है कि पेंशन कम होने पर माता-पिता के खर्च की जिम्मेदारी उन पर बढ़ जाएगी। पेंशन को अपने भविष्य से जोड़कर देखना: युवाओं को लगता है कि आज बुजुर्गों को पेंशन मिलेगी, तो भविष्य में उन्हें भी इसका फायदा मिल सकता है। इसलिए वे पेंशन व्यवस्था के खिलाफ खुलकर नहीं बोलते हैं। इसके उलट, बुजुर्गों को शिक्षा पर ज्यादा सरकारी पैसा खर्च करने के लिए मनाना मुश्किल हो सकता है, क्योंकि इसका सीधा फायदा उन्हें नहीं मिलता। यही वजह है कि पेंशन पर खर्च घटाने और शिक्षा जैसी सेवाओं पर खर्च बढ़ाने के बीच सहमति बनाना आसान नहीं है। ——————————— ये खबर भी पढ़ें…. इजराइल हूती विद्रोहियों के खिलाफ क्यों लड़ना चाहता है:अमेरिका के जरिए नेतन्याहू ने मदद का मैसेज भेजा, सऊदी ने इनकार किया इजराइली प्रधानमंत्री बेंजामिन नेतन्याहू ने सऊदी अरब से हूतियों के खिलाफ लड़ाई में इजराइल को शामिल करने की इजाजत मांगी है। इजराइली अखबार हारेत्ज की एक रिपोर्ट के मुताबिक, नेतन्याहू ने यह प्रस्ताव अमेरिका के जरिए सऊदी अरब को भेजा है। पूरी खबर यहां पढ़ें…
Stocks to Watch: एशियाई बाजारों में भारी बिकवाली के बीच गिफ्ट निफ्टी से आज घरेलू स्टॉक मार्केट में भी हल्की गिरावट के साथ शुरुआत के संकेत मिल रहे हैं। गिफ्ट निफ्टी फिलहाल 10.50 प्वाइंट्स यानी 0.05% की फिसलन के साथ 22,612.00 पर है। चूंकि आज सेंसेक्स की वीकली एक्सपायरी है तो मार्केट में तेज हलचल दिख सकती है। एक कारोबारी दिन पहले 14 अक्टूबर को सेंसेक्स (Sensex) 251.89 प्वाइंट्स यानी 0.34% की गिरावट के साथ 72,781.89 और निफ्टी 50 (Nifty 50) भी 99.25 प्वाइंट्स यानी 0.44% की फिसलन के साथ 22,622.70 पर बंद हुआ था। अब आज इंडिविजुअल स्टॉक्स की बात करें तो अपनी खास कॉरपोरेट एक्टिविटीज के चलते कुछ स्टॉक्स में तेज हलचल दिख सकती है। यहां इन शेयरों के बारे में डिटेल्स दी जा रही है।
Stocks to Watch: आज इन स्टॉक्स पर फोकस
ICICI Lombard General Insurance Company Q2 (YoY)
सितंबर 2026 तिमाही में सालाना आधार पर आईसीआईसीआई जनरल इंश्योरेंस कंपनी का मुनाफा 15.47% बढ़कर ₹946.4 करोड़, प्रीमियम से नेट कमाई 17.7% उछलकर ₹6,651.87 करोड़ और टोटल इनकम 19.2% बढ़कर ₹7,843.7 करोड़ पर पहुंच गया। हालांकि इस दौरान बीमा कंपनी का अंडरराइटिंग लॉस भी ₹178.36 करोड़ से ₹318.38 करोड़ पर पहुंच गया। साथ ही बोर्ड ने हर शेयर पर ₹7 के अंतरिम डिविडेंड को भी मंजूरी दी है।
HDB Financial Services Q2 (YoY)
सितंबर 2026 तिमाही में सालाना आधार पर एचडीबी फाइनेंशियल सर्विसेज का मुनाफा 34.2% बढ़कर ₹780.2 करोड़ और प्रीमियम से नेट कमाई 15.6% उछलकर ₹2,533.7 करोड़ पर पहुंच गया।
Bajaj Consumer Care Q2 (Consolidated YoY)
सितंबर 2026 तिमाही में सालाना आधार पर बजाज कंज्यूमर केयर का कंसालिडेटेड प्रॉफिट 65.9% बढ़कर ₹70.2 करोड़ और रेवेन्यू 25.5% उछलकर ₹332.8 करोड़ पर पहुंच गया।
Tata Technologies Q2 (Consolidated YoY)
सितंबर 2026 तिमाही में सालाना आधार पर टाटा टेक्नोलॉजीज का कंसालिडेटेड प्रॉफिट 3.6% बढ़कर ₹171.44 करोड़ और रेवेन्यू 28.4% उछलकर ₹1698.8 करोड़ पर पहुंच गया।
Ceat Q2 (Consolidated YoY)
सितंबर 2026 तिमाही में सालाना आधार पर सिएट का कंसालिडेटेड प्रॉफिट 39.8% फिसलकर ₹112 करोड़ पर आ गया लेकिन रेवेन्यू 26.2% उछलकर ₹4,762 करोड़ पर पहुंच गया। इस दौरान कंपनी जीरो से ₹13 करोड़ के एक्सपेश्नल लॉस में आ गई, जो कि वालंटरी रिटायरमेंट स्कीम से जुड़ा है।
Mangalore Refinery and Petrochemicals Q2 (Consolidated YoY)
सितंबर 2026 तिमाही में सालाना आधार पर मंगलोर रिफाइनरी एंड पेट्रोकेमिकल्स का कंसालिडेटेड प्रॉफिट 203% बढ़कर ₹1900.8 करोड़ और रेवेन्यू (एक्साइज ड्यूटी छोड़कर) 43.6% उछलकर ₹32,516.2 करोड़ पर पहुंच गया।
Hathway Cable and Datacom Q2 (Consolidated YoY)
सितंबर 2026 तिमाही में सालाना आधार पर हाथवे केबल एंड डेटाकॉम का कंसालिडेटेड प्रॉफिट 44.3% बढ़कर ₹10.16 करोड़ और रेवेन्यू 5.7% उछलकर ₹567.5 करोड़ पर पहुंच गया।
Reliance Industries
रिलायंस इंडस्ट्रीज की सब्सिडियरी जियो प्लेटफॉर्म्स का ₹30,187.6 करोड़ का आईपीओ पब्लिक सब्सक्रिप्शन के लिए 21 अक्टूबर को खुलेगा और 23 अक्टूबर को बंद होगा। इस आईपीओ के लिए प्राइस बैंड प्रति शेयक ₹1,065–₹1,119 फिक्स किया है। इस इश्यू के तहत 27 करोड़ नए शेयर जारी होंगे। इसमें ₹500 करोड़ के शेयर तो जियो प्लेटफॉर्म्स के एलिजिबल एंप्लॉयीज और ₹2500 करोड़ के शेयर रिलायंस इंडस्ट्रीज के एलिजिबल शेयरहोल्डर्स के लिए आरक्षित हैं।
IDBI Bank
फेयरफैक्स फाइेंशियल होल्डिंग्स की कनाडा इंक को आईडीबीआई बैंक खरीदने की मंजूरी मिल गई है। सरकार और एलआईसी इसमें कुल मिलाकर 60.72% हिस्सेदारी ₹52,878 करोड़ में बेच रही है। सरकार बैंक में अपनी 30.48% और एलआईसी 30.24% हिस्सेदारी बेच रही है। कनाडा इंक इसे प्रति शेयर ₹81 के भाव पर खरीद रही है। सौदे के बाद सरकार की बैंक में 15% और एलआईसी के पास 19% हिस्सेदारी रह जाएगी।
Dr Reddy’s Laboratories
अमेरिकी दवा नियामक एफडीए ने आंध्र प्रदेश के विशाखापत्तनम में डॉ रेड्डीज की एफटीओ-9 मैन्युफैक्चरिंग फैसिलिटी की PAI (प्री-अप्रूवल इंस्पेक्शन) पूरी कर ली है। 8-9 अक्टूबर की जां के बाद तीन ऑब्जर्वेशन के साथ फॉर्म 483 जारी हुआ है।
Enviro Infra Engineers
एनवायरो इंफ्रा इंजीनियर्स की सब्सिडियरी सुयोग ऊर्जा को एरी एनर्जी एलएलपी से ₹228 करोड़ के प्रोजेक्ट के लिए LoI (लेटर ऑफ इंटेंट) मिला है। इस प्रोजेक्ट में महाराष्ट्र के लातूर में 100 MW के अजनी विंड पावर प्रोजेक्ट के डेवलपमेंट के लिए EPC (इंजीनियरिंग, प्रोक्योरमेंट एंड कंस्ट्रक्शन) टर्न्की काम शामिल हैं।
Om Power Transmission
ओम पावर ट्रांसमिशन को उत्तर गुजरात विज कंपनी से ₹101.56 करोड़ के टर्न्की कॉन्ट्रैक्ट के लिए LoA (लेटर ऑफ एक्सेप्टेंस) मिला है। इस कॉन्ट्रैक्ट में अंबाजी में मौजूदा इलेक्ट्रिकल लाइन नेटवर्क को अंडरग्राउंड केबल नेटवर्क में बदलने और उससे जुड़े अन्य काम हैं।
AceVector
ICICI सिक्योरिटीज प्राइमरी डीलरशिप ने ऐसवेक्टर के 32.91 लाख शेयर (0.6% हिस्सेदारी) ₹8.6 करोड़ में प्रति शेयर ₹26.27 के भाव पर बेच दिए।
Devson Catalyst
इंडिया मैक्स इन्वेस्टमेंट फंड ने डेवसन कैटलिस्ट के 72,000 इक्विटी शेयर (0.53% हिस्सेदारी) ₹2.75 करोड़ में प्रति शेयर ₹382.50 के भाव पर बेच दिए। 15 जुलाई, 2026 तक डेवसन कैटलिस्ट में इंडिया मैक्स इन्वेस्टमेंट फंड की 2.41% हिस्सेदारी (3.27 लाख शेयर) थी।
Fine Line Circuits
वॉलफोर्ट फाइनेंशियल सर्विसेज ने फाइन लाइन सर्किट्स के 25,000 शेयर (0.52% हिस्सेदारी) ₹20.71 लाख में प्रति शेयर ₹82.87 के भाव पर खरीदे।
स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें
डिस्क्लेमर: मनीकंट्रोल, नेटवर्क18 ग्रुप का हिस्सा है। नेटवर्क18 का नियंत्रण इंडिपेंडेट मीडिया ट्रस्ट करता है, जिसकी एकमात्र लाभार्थी रिलायंस इंडस्ट्रीज है।
डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
नई दिल्ली: जिंदगी में कभी-कभी मुश्किल दौर इंसान को अपने सपनों को पूरा करने के लिए प्रेरित कर देती है। चीन की 67 वर्षीय Wang Ying के साथ भी कुछ ऐसा ही हुआ। थायरॉइड कैंसर का पता चलने के बाद उन्होंने इलाज से पहले अंटार्कटिका घूमने और पेंगुइन की तस्वीरें खींचने का अपना पुराना सपना पूरा करने का फैसला किया। इस journey में उन्होंने अपनी जीवनभर की जमापूंजी खर्च कर दी। लेकिन घर लौटने के बाद अस्पताल में हुई जांच में उन्हें ऐसी खबर मिली, जिसकी उन्होंने उम्मीद नहीं की थी।
कैंसर की खबर के बीच Wang Ying ने पूरा किया अंटार्कटिका जाने का सपना
Wang Ying चीन के युन्नान प्रांत के कुनमिंग शहर की रहने वाली हैं। वह एक स्कूल में प्रशासनिक पद पर काम करती थीं और रिटायरमेंट की तैयारी कर रही थीं, तभी 2013 में उन्हें थायरॉइड कैंसर होने का पता चला। डॉक्टरों ने उन्हें जल्द सर्जरी कराने की सलाह दी थी। Wang को बचपन से ही पक्षियों और Wildlife Photography में दिलचस्पी थी। वह 1,200 से अधिक पक्षी प्रजातियों की तस्वीरें खींच चुकी थीं। बीमारी का पता चलने के बाद उन्होंने सोचा कि क्यों न अंटार्कटिका जाकर पेंगुइन की तस्वीरें खींचने का अपना सपना पूरा किया जाए।
अंटार्कटिका ट्रिप पर खर्च किए करीब 1.5 लाख युआन
Wang Ying की करीब एक महीने की अंटार्कटिका यात्रा पर लगभग 1.5 लाख युआन यानी करीब 22,000 डॉलर खर्च हुए। यह रकम उनकी बचत से भी ज्यादा थी। ऐसे में उनकी मां ने यात्रा का बाकी खर्च उठाने में मदद की। अंटार्कटिका पहुंचकर Wang की सबसे बड़ी इच्छा एक ऐसी तस्वीर खींचने की थी, जिसमें एक मां पेंगुइन अपने बच्चे को खाना खिला रही हो। वहां माइनस 10 डिग्री सेल्सियस तापमान, तेज हवाओं और बर्फबारी के बावजूद वह काफी देर तक बाहर रहीं। आखिरकार उनकी मेहनत रंग लाई और उन्होंने मां पेंगुइन को अपने बच्चे को खाना खिलाते हुए कैमरे में कैद कर लिया।
अस्पताल में जांच हुई तो छोटा मिला ट्यूमर
यात्रा से लौटने के बाद Wang Ying अस्पताल में Follow-up Check-up के लिए पहुंचीं। इस दौरान डॉक्टरों ने पाया कि उनका ट्यूमर एक महीने पहले हुई जांच के मुकाबले छोटा हो गया था। रिपोर्ट के मुताबिक, डॉक्टरों ने फिलहाल सर्जरी की जरूरत नहीं बताई, लेकिन उनकी सेहत पर लगातार नजर रखने की सलाह दी।
इस खबर से Wang को राहत मिली और उन्होंने अपनी पसंद के काम को जारी रखने का फैसला किया। डॉक्टरों ने फिलहाल सर्जरी की जरूरत नहीं बताई है। हालांकि, Wang Ying को आगे भी नियमित जांच कराते रहने की सलाह दी गई है।
30 से ज्यादा देशों की यात्रा कर चुकी हैं Wang
Wang Ying को Wildlife Photography का जुनून है। वह अब तक 30 से ज्यादा देशों की यात्रा कर चुकी हैं और अपने शौक पर पेंशन की बड़ी रकम खर्च करती रही हैं। उनकी आगे की यात्रा योजनाओं में अमेरिका, पेरू और अफ्रीका के कुछ देश भी शामिल हैं।
Wang की कहानी चीनी सोशल मीडिया पर चर्चा का विषय बनी हुई है। उनकी यात्रा यह दिखाती है कि मुश्किल परिस्थितियों में भी लोग अपने सपनों को पूरा करने की कोशिश कर सकते हैं। हालांकि, कैंसर जैसी बीमारी में इलाज से जुड़े फैसले डॉक्टर की सलाह और नियमित मेडिकल जांच के आधार पर ही लेने चाहिए।
Car vs Investment: कार खरीदना कई लोगों का सपना होता है। लेकिन इस फैसले का असर आपकी जेब पर भी पड़ता है। कार खरीदने के बाद उसकी कीमत घटती है। साथ ही पेट्रोल, इंश्योरेंस और मेंटेनेंस पर भी पैसा खर्च होता है। दूसरी तरफ, यही ₹10 लाख निवेश कर दिए जाएं तो 5 साल में अच्छी रकम बन सकती है। ऐसे में सवाल है कि कार खरीदना बेहतर है या पैसे को बढ़ने का मौका देना?
₹10 लाख निवेश करने पर कितना पैसा बनेगा?
मान लीजिए आपके पास ₹10 लाख हैं। आप इस रकम को 5 साल के लिए निवेश करते हैं। अब रिटर्न के अलग-अलग अनुमान से समझते हैं कि आपकी रकम कितनी हो सकती है।
अगर सालाना 8% रिटर्न मिलता है, तो 5 साल बाद ₹10 लाख बढ़कर करीब ₹14.69 लाख हो जाएंगे। इस तरह आपको लगभग ₹4.69 लाख का फायदा होगा।
वहीं, 10% सालाना रिटर्न पर रकम करीब ₹16.11 लाख हो सकती है। यानी ₹6.11 लाख की बढ़त। अगर सालाना रिटर्न 12% रहा, तो 5 साल बाद कुल रकम करीब ₹17.62 लाख हो सकती है। इस स्थिति में मुनाफा लगभग ₹7.62 लाख होगा।
| सालाना रिटर्न | शुरुआती निवेश | 5 साल बाद कुल रकम | अनुमानित मुनाफा |
| 8% | ₹10,00,000 | ₹14,69,000 | ₹4,69,000 |
| 10% | ₹10,00,000 | ₹16,11,000 | ₹6,11,000 |
| 12% | ₹10,00,000 | ₹17,62,000 | ₹7,62,000 |
नोट : यह कैलकुलेशन कंपाउंडिंग के आधार पर है। शेयर बाजार या म्यूचुअल फंड में रिटर्न तय नहीं होता। असल नतीजा निवेश के विकल्प और बाजार के प्रदर्शन पर निर्भर करेगा।
कार खरीदने पर 5 साल में कितना खर्च होगा?
अब कार का हिसाब समझते हैं। मान लीजिए आप ₹10 लाख की कार खरीदते हैं और 5 साल तक उसे चलाते हैं। इस दौरान कार की कीमत घटेगी। इसे डेप्रिसिएशन कहते हैं। इसके अलावा इंश्योरेंस और सर्विस पर भी खर्च होगा।
उदाहरण के लिए, मान लेते हैं कि 5 साल बाद कार की रीसेल वैल्यू ₹5 लाख रह जाती है। यानी उसकी कीमत में ₹5 लाख की कमी आई। इसके अलावा, 5 साल में इंश्योरेंस पर करीब ₹1 लाख और सर्विस व मेंटेनेंस पर ₹75,000 खर्च होते हैं।
₹10 लाख की कार खरीदने पर 5 साल का खर्च
| खर्च का हिसाब | अनुमानित रकम |
| कार की खरीद कीमत | ₹10,00,000 |
| 5 साल बाद रीसेल वैल्यू | ₹5,00,000 |
| कार की कीमत में कमी | ₹5,00,000 |
| 5 साल का इंश्योरेंस खर्च | ₹1,00,000 |
| सर्विस और मेंटेनेंस | ₹75,000 |
| 5 साल की कुल लागत | ₹6,75,000 |
नोट: ये अनुमानित खर्च और वैल्यू हैं। इसमें पेट्रोल-डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है।
इस हिसाब से कार रखने की लागत 5 साल में करीब ₹6.75 लाख बैठती है। इसमें पेट्रोल या डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है। असल खर्च कार के मॉडल और इस्तेमाल के हिसाब से अलग हो सकता है।
दोनों विकल्पों में कितना फर्क पड़ेगा?
अब दोनों की तुलना करते हैं। अगर आप ₹10 लाख निवेश करते हैं और सालाना 10% रिटर्न मिलता है, तो 5 साल बाद रकम करीब ₹16.11 लाख हो सकती है।
दूसरी तरफ, कार खरीदने पर 5 साल बाद उसकी अनुमानित कीमत ₹5 लाख रह जाती है। यानी एक तरफ निवेश की रकम बढ़ रही है, जबकि दूसरी तरफ कार की कीमत घट रही है।
सिर्फ निवेश की रकम और कार की रीसेल वैल्यू देखें, तो दोनों के बीच ₹11.11 लाख का अंतर होगा। कार के इंश्योरेंस और मेंटेनेंस पर खर्च हुए ₹1.75 लाख भी जोड़ दें, तो इस उदाहरण में वित्तीय अंतर करीब ₹12.86 लाख तक पहुंचता है।
लेकिन यह पूरी तरह समान आधार पर की गई तुलना नहीं है। निवेश करने वाले व्यक्ति के पास कार नहीं होगी। उसे आने-जाने के लिए दूसरे साधनों पर खर्च करना पड़ सकता है। वहीं, कार खरीदने वाले को निजी गाड़ी की सुविधा मिलेगी। इसलिए अंतिम फैसला लेते समय इस पहलू को भी देखना जरूरी है।
क्या कार खरीदने के बजाय निवेश करना बेहतर है?
यह आपकी जरूरत पर निर्भर करता है। अगर रोज ऑफिस जाने या परिवार के साथ सफर करने के लिए कार जरूरी है, तो इसे सिर्फ खर्च मानना सही नहीं होगा। कार से समय बचता है और आने-जाने में सुविधा मिलती है।
लेकिन अगर कार खरीदने से आपकी बचत खत्म हो रही है या घर, बच्चों की पढ़ाई और रिटायरमेंट जैसे लक्ष्यों के लिए पैसा कम पड़ सकता है, तो फैसला टालने पर विचार किया जा सकता है। एक विकल्प यह भी है कि आप कम कीमत की कार खरीदें और बाकी रकम निवेश करें। या फिर एकमुश्त 10 लाख आप निवेश कर सकते हैं। और कार लोन ले सकते हैं।
Personal Loan EMI: ₹5 लाख के लोन पर कितना ब्याज देना पड़ेगा? समझिए पूरा कैलकुलेशन
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
EPS Pension Calculation: नौकरीपेशा कर्मचारियों के मन में अक्सर यह सवाल रहता है कि उनकी मौजूदा सैलरी के हिसाब से रिटायरमेंट के बाद कितनी ईपीएस पेंशन मिलेगी। अगर आपकी सैलरी 25,000 रुपये प्रति महीना है, तो हो सकता है कि आप यही उम्मीद कर रहे हों कि पेंशन की गणना भी इसी रकम पर होगी। वैसे, EPFO के मानक नियमों के अनुसार, पेंशन योग्य वेतन की सीमा अधिकतम 15,000 रुपये प्रति महीना तय की गई है।
इसके अलावा, आप किस उम्र में पेंशन लेना शुरू करते हैं, इसका असर भी मिलने वाली मासिक पेंशन पर सीधे तौर पर पड़ता है। कर्मचारी चाहें तो 50 साल की उम्र से अर्ली पेंशन ले सकते हैं, 58 की उम्र में नॉर्मल पेंशन पा सकते हैं या फिर 58 के बाद इसे टालकर ज्यादा पेंशन हासिल कर सकते हैं। आइए समझते हैं इसका पूरा गणित।
₹25,000 सैलरी का गणित कैसे तय होता है?
मानक ईपीएस फॉर्मूले में दो मुख्य चीजें इस्तेमाल होती हैं पेंशन योग्य वेतन और पेंशन योग्य सेवा। मानक नियमों के तहत पेंशन योग्य वेतन पर 15,000 रुपये की कैपिंग लागू होती है।
पेंशन का फॉर्मूला: (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70
2 साल का वेटेज नियम: अगर किसी कर्मचारी ने कम से कम 20 साल की पेंशन योग्य सेवा पूरी की है और वह 58 वर्ष की उम्र में रिटायर होता है, तो उसकी सेवा अवधि में 2 साल का बोनस/वेटेज जोड़ा जाता है।
मान लीजिए एक कर्मचारी की सैलरी ₹25,000 है और उसकी सेवा अवधि 30 साल है। मानक ₹15,000 की सीलिंग के तहत 58 साल की उम्र में पेंशन की गणना इस प्रकार होगी:
कुल सेवा वर्ष = 30 वर्ष + 2 वर्ष (वेटेज) = 32 वर्ष
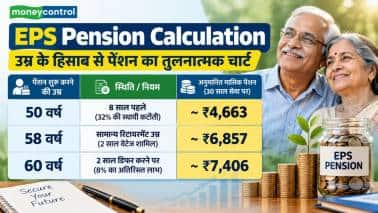
मासिक पेंशन = (₹15,000 × 32) ÷ 70 = लगभग ₹6,857 प्रति महीना।
अगर 50 साल की उम्र में ही ले ली पेंशन
ईपीएस नियमों के अनुसार, अगर किसी सदस्य ने कम से कम 10 साल की सेवा पूरी कर ली है, तो वह 50 वर्ष की उम्र से ही ‘अर्ली पेंशन’ लेने का हकदार होता है। वैसे, इसका नुकसान यह है कि 58 वर्ष से जितने साल पहले आप पेंशन शुरू करेंगे, प्रति वर्ष 4 प्रतिशत की स्थायी कटौती की जाएगी।
50 साल की उम्र में पेंशन शुरू करने का मतलब है 58 साल की सामान्य उम्र से 8 साल पहले पेंशन लेना।
कुल कटौती = 8 साल × 4% = 32 प्रतिशत की कटौती।
₹6,857 की मूल पेंशन पर 32% की कटौती लागू करने के बाद पेंशन लगभग ₹4,663 प्रति महीना रह जाएगी।
(नोट: अगर 55 साल की उम्र में पेंशन ली जाए तो 12% और 56 की उम्र में 8% की कटौती होगी।)
58 साल की सामान्य उम्र पर पेंशन
ईपीएस के तहत 58 वर्ष की आयु को सामान्य पेंशन योग्य आयु माना जाता है। अगर 30 साल की कुल सेवा अवधि के साथ 15,000 रुपये की मानक सीलिंग पर पेंशन की गणना की जाए, तो 58 साल की उम्र में सदस्य को लगभग ₹6,857 प्रति महीना की पेंशन मिलेगी।
अगर 60 साल तक टाल दी पेंशन
सदस्य के पास 58 वर्ष की आयु के बाद भी पेंशन को टालने का विकल्प होता है। ईपीएस नियमों के तहत, 58 साल के बाद पेंशन टालने पर प्रति पूर्ण वर्ष 4 प्रतिशत का अतिरिक्त लाभ मिलता है।
अगर कोई कर्मचारी 2 पूरे वर्षों के लिए यानी 60 साल की उम्र तक पेंशन टालता है, तो उसे 8 प्रतिशत (2 × 4%) का इजाफा मिलेगा। ऐसे में ₹6,857 की मासिक पेंशन बढ़कर लगभग ₹7,406 प्रति महीना हो जाएगी।
उम्र के हिसाब से पेंशन का तुलनात्मक चार्ट
क्यों अलग हो सकती है आपकी वास्तविक पेंशन?
केवल 25,000 रुपये की सैलरी से ही आपकी अंतिम ईपीएस पेंशन तय नहीं होती है। सदस्य का वास्तविक पेंशन योग्य वेतन और कुल सेवा अवधि इसमें सबसे बड़ी भूमिका निभाते हैं।
इसके अलावा, जिन पात्र कर्मचारियों ने हायर पेंशन का विकल्प चुना है और उसकी सभी शर्तों को पूरा करते हैं, उनकी पेंशन की गणना 15,000 रुपये की मानक सीलिंग से अलग (उनकी वास्तविक बेसिक सैलरी के आधार पर) की जाती है। इसलिए, अपनी सेवानिवृत्ति की योजना बनाने से पहले ईपीएफओ के रिकॉर्ड में दर्ज अपने पेंशन योग्य वेतन और सेवा विवरण की जांच जरूर कर लें।
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1: क्या ₹25,000 सैलरी पाने वाले कर्मचारी को इसी राशि के आधार पर ईपीएस पेंशन मिल सकती है?
मानक गणना के तहत ऐसा नहीं होता है। सामान्य ईपीएस नियमों में पेंशन योग्य वेतन की सीमा ₹15,000 ही रहती है। हालांकि, हायर पेंशन का विकल्प चुनने वाले पात्र मामलों में नियम अलग होते हैं।
Q2: 58 साल की उम्र में 30 साल की सर्विस पर कितनी पेंशन बनेगी?
₹15,000 के मानक पेंशन योग्य वेतन और 2 साल के वेटेज नियम के आधार पर, 30 साल की सर्विस पर लगभग ₹6,857 प्रति महीना पेंशन मिलेगी।
Q3: 50 साल की उम्र में ईपीएस पेंशन लेने पर क्या होता है?
58 साल की उम्र से जितने साल पहले आप पेंशन लेंगे, हर साल के हिसाब से 4% की स्थायी कटौती होगी। 50 साल की उम्र में लेने पर पेंशन की रकम घटकर लगभग ₹4,663 प्रति महीना रह जाएगी।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
EPFO Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन के अंशधारकों के लिए पीएफ खाते से पैसे निकालने के नियमों को और आसान बना दिया गया है। कर्मचारी भविष्य निधि योजना के तहत, अब बीमारी, बच्चों की पढ़ाई, शादी और घर खरीदने जैसी जरूरतों के लिए पीएफ कॉर्पस से बड़ा हिस्सा निकाला जा सकता है।
नए नियमों के मुताबिक, आंशिक निकासी के समय कर्मचारियों को अपने पात्र पीएफ बैलेंस का कम से कम 25% हिस्सा खाते में बनाए रखना अनिवार्य होगा। बाकी का 75% तक पैसा संबंधित श्रेणी की शर्तों के आधार पर निकाला जा सकता है।
क्या है 25 प्रतिशत मिनिमम बैलेंस का गणित?
पीएफ खाते में 25% बैलेंस बनाए रखने का मतलब कोई तय रकम (जैसे- 25,000 या 50,000 रुपये) नहीं है, बल्कि यह आपके कुल इलिजिबल पीएफ बैलेंस पर निर्भर करता है।
जैसे अगर आपके पीएफ खाते में कुल पात्र बैलेंस ₹1 लाख है, तो ₹25,000 खाते में ही रहेंगे और आप अधिकतम ₹75,000 तक निकाल सकते हैं।
इलिजिबल बैलेंस में क्या शामिल है: इस बैलेंस में कर्मचारी का अंशदान, नियोक्ता का अंशदान और इस पर जमा हुआ ब्याज शामिल है।
नियम का उद्देश्य: EPFO ने यह 25% मिनिमम बैलेंस का प्रावधान इसलिए लागू किया है ताकि बार-बार पैसा निकालने से रिटायरमेंट के लिए जमा हो रहा कॉर्पस पूरी तरह खत्म न हो जाए।
कब निकाल सकते हैं पूरा पैसा: ध्यान दें कि यह नियम यह नहीं कहता कि बचा हुआ 25% पैसा कभी नहीं मिलेगा। नए प्रावधानों के तहत एक साल बाद विशेष परिस्थितियों में इसे भी निकाला जा सकता है। इसके अलावा, रिटायरमेंट, स्थायी विकलांगता, छंटनी, वीआरएस (VRS) या विदेश बसने जैसी स्थितियों में 100% पीएफ निकासी की अनुमति अलग से है।
आवश्यक सामाजिक जरूरतें
सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा स्वीकृत कॉमन फ्रेमवर्क के तहत अब आंशिक निकासी के लिए न्यूनतम सेवा अवधि केवल 12 महीने कर दी गई है।
1. बीमारी
सेवा की शर्त: 12 महीने
कितनी बार निकाल सकते हैं: एक वित्तीय वर्ष में अधिकतम 3 बार
2. पढ़ाई
सेवा की शर्त: 12 महीने
कितनी बार निकाल सकते हैं: पूरी सर्विस के दौरान अधिकतम 10 बार
3. शादी
सेवा की शर्त: 12 महीने
कितनी बार निकाल सकते हैं: पूरी सर्विस के दौरान अधिकतम 5 बार
घर और होम लोन से जुड़ी जरूरतें
आवास से जुड़ी आवश्यकताओं के लिए भी पीएफ से पैसा निकालने की प्रक्रिया बेहद आसान कर दी गई है:
किन कामों के लिए मिलेगा पैसा: घर या प्लॉट/साइट खरीदने, घर का निर्माण कराने, होम लोन चुकाने और मौजूदा मकान की मरम्मत या रेनोवेशन कराने के लिए।
शर्त और सीमा: 12 महीने की कुल सदस्यता के बाद इसके लिए आवेदन किया जा सकता है। पूरी सर्विस अवधि के दौरान हाउसिंग कैटेगरी में अधिकतम 5 बार निकासी की अनुमति है।
चूंकि यह नियम घर की जरूरतों के लिए पीएफ के इस्तेमाल की छूट देता है, लेकिन रिटायरमेंट फंड का इस्तेमाल करने से भविष्य में मिलने वाले कंपाउंडिंग यानी ब्याज पर ब्याज का नुकसान भी होता है।
विशेष परिस्थितियां
तीसरी कैटेगरी ‘विशेष परिस्थितियों’ की है, जिसके दायरे को और बढ़ा दिया गया है। इसके तहत सदस्य को बिना कोई खास वजह बताए भी आंशिक निकासी के लिए आवेदन करने की छूट दी गई है। इसमें अनिवार्य मिनिमम बैलेंस (25%) और लागू फ्रीक्वेंसी को ध्यान में रखते हुए पात्र बैलेंस का इस्तेमाल किया जा सकता है।
रिटायरमेंट फंड का रखें ध्यान
नए नियम पीएफ का पैसा निकालना आसान बनाते हैं, लेकिन यह आपकी रिटायरमेंट की बचत है। यदि कोई कर्मचारी बार-बार अधिकतम सीमा तक पैसा निकालता है, तो भले ही उसकी तात्कालिक ज़रूरत पूरी हो जाए, लेकिन रिटायरमेंट के समय उसका फंड काफी छोटा रह जाएगा। इसलिए 25% का मिनिमम बैलेंस एक बेसिक बैकअप सुरक्षा कवच की तरह काम करता है।
EPFO Pension Rules: कर्मचारी भविष्य निधि संगठन ने अनिवार्य कवरेज के लिए मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 कर दिया है। इस फैसले से कर्मचारियों को रिटायरमेंट के बाद ₹12,500 तक की मंथली पेंशन का लाभ मिलने का रास्ता साफ हो गया है। श्रम एवं रोजगार मंत्रालय के अनुसार, इस कदम से देश के 51 लाख से अधिक अतिरिक्त कर्मचारियों को पेंशन और सामाजिक सुरक्षा का फायदा मिलेगा।
इसी बीच पेंशन पात्रता को लेकर उठ रहे सवालों के बीच EPFO ने सोशल मीडिया प्लेटफॉर्म X पर पोस्ट जारी कर कर्मचारी पेंशन योजना (EPS) की सदस्यता के नए नियमों को पूरी तरह से स्पष्ट कर दिया है।
EPFO ने EPS सदस्यता के लिए क्या नियम तय किए हैं?
EPFO के अनुसार, पेंशन योजना (EPS) में शामिल होने के लिए दो मुख्य शर्तें और नियम तय किए गए हैं:
सैलरी ₹25,000 या उससे कम होने पर: अगर किसी कर्मचारी का मूल वेतन और महंगाई भत्ता (DA) मिलाकर ₹25,000 या उससे कम है, तो उसके लिए EPS की सदस्यता अनिवार्य है और उसकी सैलरी से पेंशन अंशदान काटा जाएगा।
सैलरी ₹25,000 से अधिक होने पर: अगर किसी नए कर्मचारी का मासिक वेतन ₹25,000 से अधिक है और वह पहले कभी EPS का सदस्य नहीं रहा है, तो वह EPS का पात्र नहीं होगा और उसके वेतन से EPS के लिए कोई कटौती नहीं की जाएगी।
(नोट: इसका मतलब यह है कि केवल सैलरी का आंकड़ा ही पात्रता तय नहीं करता, बल्कि कर्मचारी का पुराना EPS रिकॉर्ड भी यह तय करने में अहम भूमिका निभाता है कि वह पेंशन पाने का हकदार है या नहीं।)
EPF और EPS में कैसे बंटता है एंप्लॉयर का योगदान?
नौकरीपेशा कर्मचारियों के लिए PF और पेंशन दो अलग-अलग घटक हैं। नियम के मुताबिक कंपनी कर्मचारी के वेतन का कुल 12% हिस्सा ईपीएफ फंड में योगदान करती है। इस 12% योगदान को दो भागों में बांटा जाता है:
8.33% हिस्सा: कर्मचारी पेंशन योजना (EPS) में जमा होता है।
शेष 3.67% हिस्सा: कर्मचारी के भविष्य निधि (EPF) खाते में जमा किया जाता है।
कैलकुलेशन का गणित: अगर किसी कर्मचारी की पेंशन योग्य सैलरी ₹25,000 प्रति माह है, तो कंपनी का कुल 12% योगदान ₹3,000 बनता है। इसमें से:
EPS (पेंशन फंड): 8.33% के हिसाब से ₹2,082.50 जाएंगे।
EPF (फंड खाता): बचा हुआ ₹917.50 ईपीएफ खाते में जमा होगा।
EPS अंशदान न कटने या गलत कटने पर क्या करें?
EPFO ने कर्मचारियों को सलाह दी है कि अगर ₹25,000 या उससे कम सैलरी होने के बावजूद उनका EPS अंशदान नहीं काटा जा रहा है, या अपात्र होने के बाद भी कटौती की जा रही है, तो वे ये कदम उठाएं:
पहले नियोक्ता से संपर्क करें: अपने HR या सैलरी विभाग से संपर्क करके अपनी पिछली EPS सदस्यता हिस्ट्री और पात्रता की जांच करवाएं।
EPFiGMS पोर्टल पर शिकायत दर्ज करें: अगर नियोक्ता स्तर पर समस्या का समाधान नहीं होता है, तो कर्मचारी ईपीएफओ के आधिकारिक EPFiGMS पोर्टल पर जाकर अपनी ऑनलाइन शिकायत दर्ज करा सकते हैं।
Dear Employees,
Be sure to know your EPS pension eligibility!
If your monthly salary is ₹25,000 or less, EPS membership is mandatory as per eligibility. If your monthly salary is more than ₹25,000, EPS membership is not mandatory. #EPFO #EPFOWithYou #HumHainNa #EPS https://t.co/4dbOVL0NTS
— EPFO (@officialepfo) October 11, 2026
SIP Calculator: हर किसी के पास निवेश करने के लिए बड़ी रकम नहीं होती। लेकिन इसका मतलब ये नहीं कि आप निवेश शुरू ही न करें। अगर आप हर महीने सिर्फ ₹1,000 बचा सकते हैं, तो भी सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) शुरू कर सकते हैं।
अब सवाल है कि हर महीने ₹1,000 निवेश करने पर 20 साल बाद कितना पैसा मिलेगा? इसका जवाब निर्भर करेगा आपकी SIP पर मिलने वाले रिटर्न पर। म्यूचुअल फंड ने लॉन्ग टर्म में औसतन 12% का रिटर्न दिया है। हालांकि, कुछ मिडकैप और स्मॉलकैप फंड इससे ज्यादा रिटर्न दे सकते हैं। इनमें जोखिम थोड़ा ज्यादा होता है। वहीं, कुछ फंड का रिटर्न 10% के आसपास भी है, जो अमूमन सुरक्षित लगाते हैं।
20 साल में अपनी जेब से कितने पैसे लगाएंगे?
अगर आप हर महीने ₹1,000 निवेश करते हैं, तो सालभर में ₹12,000 जमा होंगे। इसी तरह 20 साल में आप कुल ₹2.40 लाख निवेश करेंगे।
लेकिन 20 साल बाद आपके पास सिर्फ इतने ही पैसे नहीं होंगे। निवेश पर मिलने वाला रिटर्न भी आपकी रकम में जुड़ता रहेगा। फिर उस बढ़ी रकम पर भी रिटर्न मिलेगा। इसे कंपाउंडिंग कहते हैं। लंबे समय तक निवेश करने पर इसका असर साफ दिखाई देता है।
10% रिटर्न मिला तो कितना पैसा बनेगा?
मान लीजिए कि आपके निवेश पर हर साल औसतन 10% रिटर्न मिलता है। ऐसे में 20 साल बाद आपके पास करीब ₹7.18 लाख हो सकते हैं। इस दौरान आप अपनी जेब से कुल ₹2.40 लाख लगाएंगे। बाकी करीब ₹4.78 लाख रिटर्न से जुड़ेंगे। यानी आपने हर महीने सिर्फ ₹1,000 निवेश किए, लेकिन लंबे समय में आपका फंड लगाए गए पैसों से काफी बड़ा हो सकता है।
12% रिटर्न पर कितना बनेगा फंड?
अगर सालाना रिटर्न 12% मिलता है, तो? इस हिसाब से 20 साल बाद आपका फंड करीब ₹9.11 लाख हो सकता है। आपका कुल निवेश फिर भी ₹2.40 लाख ही रहेगा। बाकी करीब ₹6.71 लाख रिटर्न से बनेंगे। यहां रिटर्न में सिर्फ 2 प्रतिशत अंक का अंतर है, लेकिन 20 साल बाद बनने वाले फंड में करीब ₹2 लाख का बड़ा फर्क आ जाता है।
15% रिटर्न मिला तो कितनी होगी रकम?
अगर सालाना रिटर्न औसतन 15% रहा, तो 20 साल बाद आपका फंड करीब ₹13.12 लाख हो सकता है। इस दौरान आप कुल ₹2.40 लाख निवेश करेंगे। बाकी करीब ₹10.72 लाख रिटर्न से जुड़ेंगे। हालांकि, लंबी अवधि में 15% रिटर्न मिलना अमूमन मुश्किल होता है। इसके लिए ज्यादा जोखिम उठाने वाले फंड में निवेश करना पड़ सकता है।
₹1,000 की SIP पर रिटर्न का हिसाब
| सालाना रिटर्न | 20 साल बाद कुल फंड | कुल निवेश | अनुमानित रिटर्न |
| 10% | ₹7.18 लाख | ₹2.40 लाख | ₹4.78 लाख |
| 12% | ₹9.11 लाख | ₹2.40 लाख | ₹6.71 लाख |
| 15% | ₹13.12 लाख | ₹2.40 लाख | ₹10.72 लाख |
नोट: यह कैलकुलेशन हर महीने के अंत में ₹1,000 निवेश करने और अनुमानित सालाना रिटर्न के आधार पर है। वास्तविक रिटर्न और अंतिम फंड अलग हो सकते हैं।
कम पैसों से निवेश शुरू करना क्यों जरूरी है?
कई लोग सोचते हैं कि जब कमाई बढ़ेगी, तभी निवेश शुरू करेंगे। लेकिन इस इंतजार में कई साल निकल जाते हैं। दूसरी तरफ, छोटी रकम से शुरुआत करने पर निवेश की आदत बन जाती है।
बाद में कमाई बढ़ने पर आप हर महीने निवेश की रकम भी बढ़ा सकते हैं। उदाहरण के लिए, शुरुआत ₹1,000 से की और फिर इसे ₹1,500 या ₹2,000 महीने तक बढ़ा दिया। इससे लंबे समय में बड़ा फंड बनाने में मदद मिल सकती है।
Retiring at 45: जल्द रिटायरमेंट की तैयारी! नौकरी छोड़ने से पहले कर लें ये कैलकुलेशन
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
FD vs Bonds: शेयर बाजार में गिरावट के बाद निवेशक दूसरे विकल्पों पर भी ध्यान दे रहे हैं। इनमें फिक्स्ड डिपॉजिट (FD) और बॉन्ड शामिल हैं। दोनों में पैसा लगाकर रिटर्न कमाया जा सकता है। हालांकि, दोनों के फायदे और जोखिम अलग-अलग हैं। एक्सपर्ट्स का कहना है कि FD और बॉन्ड में से किसी एक को चुनने से पहले अपनी जरूरत समझनी चाहिए। आपको पैसा कब चाहिए, कितना जोखिम उठा सकते हैं और निवेश का लक्ष्य क्या है, इन बातों से फैसला करना आसान होगा।
सितंबर में Nifty 50 में 6.06% की गिरावट रही। दूसरी ओर, बाजार में गिरावट के बीच RBI ने भी रेपो रेट 5.25% से बढ़ाकर 5.50% कर दिया। इसके बाद FD और बॉन्ड जैसे फिक्स्ड इनकम विकल्पों पर निवेशकों का फोकस और भी ज्यादा बढ़ा है।
FD और बॉन्ड में कहां लगाएं पैसा?
Stable Money के को-फाउंडर और CEO सौरभ जैन के मुताबिक, FD लंबे समय से निवेशकों के लिए पसंदीदा विकल्प रही है। इसमें एक तय अवधि के लिए पैसा जमा किया जाता है। बदले में तय शर्तों के मुताबिक ब्याज मिलता है। दूसरी ओर, बॉन्ड के जरिए निवेशक फिक्स्ड इनकम में निवेश के नए मौके तलाश सकते हैं। इनमें बेहतर रिटर्न की संभावना हो सकती है, लेकिन जोखिम भी समझना जरूरी है।
सौरभ जैन का कहना है कि FD और बॉन्ड एक जैसे नहीं हैं। इनमें से कौन-सा विकल्प बेहतर है, यह निवेशक के लक्ष्य, निवेश की अवधि और पैसे की जरूरत पर निर्भर करता है। फिलहाल, कॉरपोरेट बॉन्ड में जोखिम के आधार पर करीब 11-15% तक रिटर्न मिल रहा है। वहीं, FD पर ब्याज दरें करीब 6-8% के दायरे में हैं।
अगर आपको इमरजेंसी के लिए पैसा अलग रखना है, तो FD काम आ सकती है। इसमें निवेश की अवधि और ब्याज पहले से पता रहता है। वहीं, बॉन्ड उन लोगों के लिए विकल्प हो सकते हैं, जो अपने फिक्स्ड इनकम निवेश में विविधता चाहते हैं।
सरकारी सिक्योरिटीज में क्या देखें?
Jiraaf के को-फाउंडर सौरव घोष का कहना है कि बॉन्ड में निवेश करते समय सिर्फ रिटर्न देखना काफी नहीं है। यह भी समझना जरूरी है कि पैसा डूबने या कीमत घटने का कितना जोखिम है। सरकारी सिक्योरिटीज को सरकार की गारंटी मिलती है। इसलिए इनमें क्रेडिट रिस्क कम होता है। दूसरी ओर, कॉरपोरेट बॉन्ड में ज्यादा रिटर्न मिल सकता है। लेकिन इनमें कंपनी की वित्तीय स्थिति से जुड़ा जोखिम भी रहता है।
सौरव घोष के मुताबिक, सरकारी सिक्योरिटीज में भी ब्याज दरें बदलने पर कीमत घट-बढ़ सकती है। लंबी अवधि वाले बॉन्ड पर इसका असर ज्यादा हो सकता है। अगर निवेशक मैच्योरिटी से पहले बॉन्ड बेचता है, तो उसे नुकसान भी हो सकता है।
क्या कॉरपोरेट बॉन्ड बेहतर रहेगा?
सौरव घोष के मुताबिक, कॉरपोरेट बॉन्ड खरीदने से पहले कंपनी की कमाई, कैश फ्लो और कर्ज की स्थिति देखनी चाहिए। यह भी समझना जरूरी है कि कंपनी समय पर ब्याज और मूल रकम चुका पाएगी या नहीं। इसके अलावा, बॉन्ड के बदले मिलने वाली सुरक्षा की जानकारी भी जांचनी चाहिए। क्रेडिट रेटिंग से कंपनी की स्थिति समझने में मदद मिलती है। लेकिन सिर्फ रेटिंग देखकर निवेश का फैसला नहीं करना चाहिए।
सौरभ जैन भी निवेशकों को बॉन्ड जारी करने वाली कंपनी की वित्तीय स्थिति, क्रेडिट रेटिंग और लिक्विडिटी जांचने की सलाह देते हैं। साथ ही, यह देखना चाहिए कि जरूरत पड़ने पर बॉन्ड को कितनी आसानी से बेचा जा सकता है। ब्याज दरों में बदलाव से उसकी कीमत पर क्या असर पड़ेगा, यह समझना भी जरूरी है।
FD और बॉन्ड में से किसे चुनें?
इसका जवाब आपकी जरूरत पर निर्भर करता है। अगर आपको इमरजेंसी के लिए पैसा चाहिए, तो समय से पहले निकासी की सुविधा वाली FD उपयोगी हो सकती है। हालांकि, FD समय से पहले बंद करने पर जुर्माना लग सकता है या ब्याज कम मिल सकता है। इसलिए बैंक की शर्तें पहले पढ़ लें।
सौरव घोष के मुताबिक, जिस पैसे की तुरंत जरूरत नहीं है, उसे तय अवधि वाले बॉन्ड में लगाया जा सकता है। बॉन्ड से मिलने वाले ब्याज का समय अपने नियमित खर्चों के हिसाब से चुना जा सकता है।
उनका कहना है कि निवेश करने से पहले टैक्स के बाद मिलने वाला रिटर्न जरूर देखना चागिए। इसके अलावा, बॉन्ड की क्रेडिट क्वालिटी, मैच्योरिटी और जरूरत पड़ने पर पैसा निकालने की सुविधा की तुलना करें। सिर्फ ज्यादा रिटर्न देखकर फैसला न लेने से परेशानी हो सकती है।
Retiring at 45: जल्द रिटायरमेंट की तैयारी! नौकरी छोड़ने से पहले कर लें ये कैलकुलेशन
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Silver vs Gold Prices: सोना और चांदी दोनों पिछले कुछ महीनों से दबाव में हैं। हालांकि, हालिया गिरावट में चांदी को ज्यादा नुकसान हुआ है। चांदी में गिरावट का अंदाजा इस बात से लगाया जा सकता है कि 29 जनवरी को 121 डॉलर प्रति औंस का रिकॉर्ड स्तर छूने के बाद यह करीब 50% टूट चुकी है। इसके मुकाबले सोना अपने शिखर से करीब 25% नीचे है। यानी हालिया गिरावट में चांदी पर सोने के मुकाबले दोगुना दबाव पड़ा है।
हालांकि लंबी अवधि की तस्वीर अलग है। पिछले एक साल में चांदी ने 23.80% रिटर्न दिया, जबकि सोने का रिटर्न 3.81% रहा। पांच साल में चांदी 167.71% और सोना 138.77% चढ़ा। दस साल में भी चांदी ने 249.72% रिटर्न दिया, जबकि सोने का रिटर्न 233.98% रहा।
Silver vs Gold: अलग-अलग अवधि में रिटर्न
| अवधि | चांदी का रिटर्न | सोने का रिटर्न | बेहतर प्रदर्शन |
| 1 महीना | -8.14% | -3.83% | सोना |
| 6 महीने | -20.14% | -12.19% | सोना |
| इस साल अब तक | -16.53% | -3.14% | सोना |
| 1 साल | 0.238 | 0.0381 | चांदी |
| 5 साल | 1.6771 | 1.3877 | चांदी |
| 10 साल | 2.4972 | 2.3398 | चांदी |
सोर्स: TradingView, 9 अक्टूबर तक।
चांदी में ज्यादा गिरावट क्यों?
सोने की तुलना में चांदी की कीमतों में ज्यादा उतार-चढ़ाव आता है। इसकी बड़ी वजह है कि चांदी का इस्तेमाल निवेश के साथ-साथ इंडस्ट्रियल प्रोडक्शन में भी होता है। इलेक्ट्रॉनिक्स, इलेक्ट्रिक गाड़ियों और सोलर पैनल जैसे क्षेत्रों में इसकी मांग रहती है। इसलिए ग्लोबल इकोनॉमी की रफ्तार धीमी होने की आशंका चांदी पर ज्यादा असर डालती है।
Augmont की चीफ रिसर्च ऑफिसर डॉ. रेनीशा चैनानी के मुताबिक, चांदी में पहले तेज तेजी आई थी। इसके बाद निवेशकों की बिकवाली और मार्जिन बढ़ने से गिरावट तेज हुई। सोलर सेक्टर में चांदी की खपत घटने की आशंका भी कीमतों पर दबाव बना रही है।
सोने को केंद्रीय बैंकों का सहारा
सोने को दुनिया भर के केंद्रीय बैंकों की खरीदारी से सपोर्ट मिलता है। पिछले तीन वर्षों में केंद्रीय बैंकों ने औसतन हर साल 1,000 टन से ज्यादा सोना खरीदा है। चांदी को इस तरह का संस्थागत सहारा नहीं मिलता।
इसके अलावा, चांदी का बाजार सोने के मुकाबले छोटा है। इसलिए कम मात्रा में बिकवाली भी इसकी कीमतों में बड़ा उतार-चढ़ाव ला सकती है।
चांदी की कीमतों पर आगे क्या असर पड़ेगा?
J.P. Morgan ने चांदी की औसत कीमत का अनुमान 84 डॉलर प्रति औंस से घटाकर 70 डॉलर कर दिया है। रिपोर्ट के मुताबिक, सोलर सेक्टर में मांग घटने से चांदी की खपत प्रभावित हो सकती है। Silver Institute ने भी 2026 में इलेक्ट्रिकल और इलेक्ट्रॉनिक्स सेक्टर से चांदी की मांग में करीब 10% गिरावट का अनुमान लगाया है।
अहर महंगाई, ऊंची बॉन्ड यील्ड और कमजोर औद्योगिक मांग का दबाव बना रहा, तो चांदी में और गिरावट मुमकिन है। वहीं, इन परिस्थितियों में सुधार आने पर चांदी में तेज रिकवरी भी देखने को मिल सकती है।
Retiring at 45: जल्द रिटायरमेंट की तैयारी! नौकरी छोड़ने से पहले कर लें ये कैलकुलेशन
Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।