

₹10 लाख की कार खरीदें या पैसा निवेश करें? 5 साल में कितना हो सकता है फायदा-नुकसान, पूरा हिसाब समझिए

Car vs Investment: कार खरीदना कई लोगों का सपना होता है। लेकिन इस फैसले का असर आपकी जेब पर भी पड़ता है। कार खरीदने के बाद उसकी कीमत घटती है। साथ ही पेट्रोल, इंश्योरेंस और मेंटेनेंस पर भी पैसा खर्च होता है। दूसरी तरफ, यही ₹10 लाख निवेश कर दिए जाएं तो 5 साल में अच्छी रकम बन सकती है। ऐसे में सवाल है कि कार खरीदना बेहतर है या पैसे को बढ़ने का मौका देना?

₹10 लाख निवेश करने पर कितना पैसा बनेगा?

मान लीजिए आपके पास ₹10 लाख हैं। आप इस रकम को 5 साल के लिए निवेश करते हैं। अब रिटर्न के अलग-अलग अनुमान से समझते हैं कि आपकी रकम कितनी हो सकती है।

अगर सालाना 8% रिटर्न मिलता है, तो 5 साल बाद ₹10 लाख बढ़कर करीब ₹14.69 लाख हो जाएंगे। इस तरह आपको लगभग ₹4.69 लाख का फायदा होगा।

वहीं, 10% सालाना रिटर्न पर रकम करीब ₹16.11 लाख हो सकती है। यानी ₹6.11 लाख की बढ़त। अगर सालाना रिटर्न 12% रहा, तो 5 साल बाद कुल रकम करीब ₹17.62 लाख हो सकती है। इस स्थिति में मुनाफा लगभग ₹7.62 लाख होगा।

सालाना रिटर्नशुरुआती निवेश5 साल बाद कुल रकमअनुमानित मुनाफा
8%₹10,00,000₹14,69,000₹4,69,000
10%₹10,00,000₹16,11,000₹6,11,000
12%₹10,00,000₹17,62,000₹7,62,000

नोट : यह कैलकुलेशन कंपाउंडिंग के आधार पर है। शेयर बाजार या म्यूचुअल फंड में रिटर्न तय नहीं होता। असल नतीजा निवेश के विकल्प और बाजार के प्रदर्शन पर निर्भर करेगा।

कार खरीदने पर 5 साल में कितना खर्च होगा?

अब कार का हिसाब समझते हैं। मान लीजिए आप ₹10 लाख की कार खरीदते हैं और 5 साल तक उसे चलाते हैं। इस दौरान कार की कीमत घटेगी। इसे डेप्रिसिएशन कहते हैं। इसके अलावा इंश्योरेंस और सर्विस पर भी खर्च होगा।

उदाहरण के लिए, मान लेते हैं कि 5 साल बाद कार की रीसेल वैल्यू ₹5 लाख रह जाती है। यानी उसकी कीमत में ₹5 लाख की कमी आई। इसके अलावा, 5 साल में इंश्योरेंस पर करीब ₹1 लाख और सर्विस व मेंटेनेंस पर ₹75,000 खर्च होते हैं।

₹10 लाख की कार खरीदने पर 5 साल का खर्च

खर्च का हिसाबअनुमानित रकम
कार की खरीद कीमत₹10,00,000
5 साल बाद रीसेल वैल्यू₹5,00,000
कार की कीमत में कमी₹5,00,000
5 साल का इंश्योरेंस खर्च₹1,00,000
सर्विस और मेंटेनेंस₹75,000
5 साल की कुल लागत₹6,75,000

नोट: ये अनुमानित खर्च और वैल्यू हैं। इसमें पेट्रोल-डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है।

इस हिसाब से कार रखने की लागत 5 साल में करीब ₹6.75 लाख बैठती है। इसमें पेट्रोल या डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है। असल खर्च कार के मॉडल और इस्तेमाल के हिसाब से अलग हो सकता है।

दोनों विकल्पों में कितना फर्क पड़ेगा?

अब दोनों की तुलना करते हैं। अगर आप ₹10 लाख निवेश करते हैं और सालाना 10% रिटर्न मिलता है, तो 5 साल बाद रकम करीब ₹16.11 लाख हो सकती है।

दूसरी तरफ, कार खरीदने पर 5 साल बाद उसकी अनुमानित कीमत ₹5 लाख रह जाती है। यानी एक तरफ निवेश की रकम बढ़ रही है, जबकि दूसरी तरफ कार की कीमत घट रही है।

सिर्फ निवेश की रकम और कार की रीसेल वैल्यू देखें, तो दोनों के बीच ₹11.11 लाख का अंतर होगा। कार के इंश्योरेंस और मेंटेनेंस पर खर्च हुए ₹1.75 लाख भी जोड़ दें, तो इस उदाहरण में वित्तीय अंतर करीब ₹12.86 लाख तक पहुंचता है।

लेकिन यह पूरी तरह समान आधार पर की गई तुलना नहीं है। निवेश करने वाले व्यक्ति के पास कार नहीं होगी। उसे आने-जाने के लिए दूसरे साधनों पर खर्च करना पड़ सकता है। वहीं, कार खरीदने वाले को निजी गाड़ी की सुविधा मिलेगी। इसलिए अंतिम फैसला लेते समय इस पहलू को भी देखना जरूरी है।

क्या कार खरीदने के बजाय निवेश करना बेहतर है?

यह आपकी जरूरत पर निर्भर करता है। अगर रोज ऑफिस जाने या परिवार के साथ सफर करने के लिए कार जरूरी है, तो इसे सिर्फ खर्च मानना सही नहीं होगा। कार से समय बचता है और आने-जाने में सुविधा मिलती है।

लेकिन अगर कार खरीदने से आपकी बचत खत्म हो रही है या घर, बच्चों की पढ़ाई और रिटायरमेंट जैसे लक्ष्यों के लिए पैसा कम पड़ सकता है, तो फैसला टालने पर विचार किया जा सकता है। एक विकल्प यह भी है कि आप कम कीमत की कार खरीदें और बाकी रकम निवेश करें। या फिर एकमुश्त 10 लाख आप निवेश कर सकते हैं। और कार लोन ले सकते हैं।

Personal Loan EMI: ₹5 लाख के लोन पर कितना ब्याज देना पड़ेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Parag Parikh MF: पराग पारिख फ्लेक्सी कैप फंड ने कैश होल्डिंग घटाई, इन दो कंपनियों पर लगाया बड़ा दांव

Parag Parikh MF: पराग पारिख फ्लेक्सी कैप फंड ने अपने पास रखी नकदी में बड़ी कटौती की है। एक साल पहले फंड की कैश होल्डिंग करीब 24% थी। अब यह घटकर 9.7% रह गई है। शेयरों की कीमतों में गिरावट के बाद फंड को निवेश के नए मौके दिख रहे हैं। इसलिए उसने बाजार में पैसा लगाना बढ़ा दिया है।

PPFAS Mutual Fund के को-फंड मैनेजर (इक्विटी) और हेड ऑफ रिसर्च रौनक ओंकार ने CNBC-TV18 को एक इंटरव्यू में यह जानकारी दी। उन्होंने कहा कि शेयरों की वैल्यूएशन अब पहले के मुकाबले आकर्षक हो रही है। फंड को कुछ कंपनियों के शेयर कम कीमत पर मिल रहे हैं। इसलिए उसने इन कंपनियों में अच्छी-खासी रकम लगाई है।

ओंकार ने बताया कि फंड ऐसी कंपनियों पर भी नजर रख रहा है, जिनके कारोबार से लगातार कैश आता है। फिलहाल बाजार का ज्यादा ध्यान आर्टिफिशियल इंटेलिजेंस (AI), डेटा सेंटर और सेमीकंडक्टर जैसे क्षेत्रों पर है। इस वजह से कई दूसरी कंपनियों पर निवेशकों का ध्यान कम गया है।

उनके मुताबिक, ऐसी कुछ कंपनियों के शेयर उनकी कमाई और कैश फ्लो के मुकाबले कम वैल्यूएशन पर मिल रहे हैं। इससे मजबूत कारोबार वाली कंपनियों में निवेश का मौका बन रहा है।

DLF में PPFAS क्यों लगा रहा है पैसा?

PPFAS Mutual Fund ने अपने पोर्टफोलियो में रियल एस्टेट कंपनी DLF के शेयर भी शामिल किए हैं। ओंकार ने बताया कि DLF के पास काफी बड़ी जमीन है। कंपनी के पास प्रोजेक्ट पूरे करने की अच्छी क्षमता भी है। इसके अलावा, उसने अपना कर्ज कम किया है। इससे कंपनी की वित्तीय स्थिति मजबूत हुई है।

ओंकार के मुताबिक, अब DLF में निवेश का मौका इस बात में है कि कंपनी अपनी जमीन का इस्तेमाल किस तरह करती है। वह नए प्रोजेक्ट बनाकर कारोबार बढ़ा सकती है। साथ ही, उसके कमर्शियल प्रॉपर्टी से किराये के रूप में लगातार कैश भी आता है।

उन्होंने यह भी कहा कि DLF की बैलेंस शीट पहले से मजबूत है। कर्ज कम होने के कारण कंपनी के पास विस्तार के लिए ज्यादा गुंजाइश है। इससे वह उत्तर भारत के अपने पारंपरिक बाजार से आगे दूसरे क्षेत्रों में भी कारोबार बढ़ा सकती है।

CMS Info Systems पर क्यों है PPFAS की नजर?

PPFAS Mutual Fund ने CMS Info Systems में भी निवेश किया है। इस कंपनी के कारोबार का एक बड़ा हिस्सा कैश से जुड़ा है। ओंकार के मुताबिक, देश की अर्थव्यवस्था में आज भी नकदी का इस्तेमाल हो रहा है। इसलिए बैंकों और दूसरे कैश एक्सेस पॉइंट्स के लिए जरूरी इंफ्रास्ट्रक्चर की जरूरत बनी हुई है।

उन्होंने कहा कि देश में चलन में मौजूद नकदी का स्तर नोटबंदी के समय के मुकाबले ज्यादा है। अर्थव्यवस्था में कई तरह के लेनदेन अब भी कैश से होते हैं। ऐसे में बैंकों और दूसरी जगहों पर नकदी पहुंचाने और उसे संभालने के लिए भरोसेमंद ऑपरेटर जरूरी हैं।

CMS Info Systems इसी तरह के काम से जुड़ी कंपनी है। वह कैश लेनदेन के लिए जरूरी इंफ्रास्ट्रक्चर संभालती है। हालांकि, ओंकार ने यह भी माना कि कंपनी के मुख्य कारोबार में ऑर्गेनिक ग्रोथ बहुत मजबूत नहीं है। इसी वजह से उसके शेयर की वैल्यूएशन भी ज्यादा ऊंची नहीं है।

इसके बावजूद कंपनी का कैश फ्लो मजबूत है। यानी कारोबार से उसके पास लगातार पैसा आता है। कंपनी अपने मौजूदा कारोबार से जुड़े दूसरे क्षेत्रों में भी विस्तार के मौके तलाश रही है।

प्राइवेट बैंकों में 20% निवेश से संतुष्ट है PPFAS

PPFAS Mutual Fund के पोर्टफोलियो का करीब 20% हिस्सा प्राइवेट सेक्टर के बैंकों में लगा है। इसमें HDFC Bank, ICICI Bank, Axis Bank और Kotak Mahindra Bank जैसे शेयर शामिल हैं।

ओंकार ने कहा कि फंड बैंकिंग शेयरों में अपने मौजूदा निवेश से संतुष्ट है। उसे इस सेक्टर में लगातार अपनी हिस्सेदारी बढ़ाने की जरूरत नहीं दिखती। उन्होंने कहा, ‘मुझे नहीं लगता कि इसमें इससे आगे निवेश बढ़ाते रहना सही होगा। आखिर यह बैंकिंग फंड नहीं है। हमने अपने पोर्टफोलियो में बैंकिंग सेक्टर को एक तय हिस्सेदारी दी है।’

ओंकार ने फंड की मौजूदा पसंद के हिसाब से बैंकों की रैंकिंग भी बताई। इसमें HDFC Bank पहले नंबर पर है। इसके बाद ICICI Bank, Axis Bank और Kotak Mahindra Bank का स्थान है।

हालांकि, यह रैंकिंग हमेशा एक जैसी रहेगी, ऐसा नहीं है। ओंकार के मुताबिक, समय के साथ इन बैंकों में निवेश का अनुपात बदल सकता है। यह बाजार की चाल, शेयरों के प्रदर्शन और संबंधित बैंकों के कारोबार की स्थिति पर निर्भर करेगा।

Personal Loan EMI: ₹5 लाख के लोन पर कितना ब्याज देना पड़ेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Gold Price Today: नवरात्र में सोना ₹1400 सस्ता हुआ, चांदी भी फिसली; जानिए आगे कैसी रहेगी चाल

Gold Price Today: सोने और चांदी की कीमतों में सोमवार को गिरावट आई। दिल्ली में सोना 1,400 रुपये सस्ता हो गया। अब 10 ग्राम सोने का भाव 1.53 लाख रुपये रह गया है। अंतरराष्ट्रीय बाजार में कमजोरी और रुपये में मजबूती से सोने की कीमतों पर दबाव पड़ा।

ऑल इंडिया सराफा एसोसिएशन के मुताबिक, 24 कैरेट वाले सोने का भाव शुक्रवार को 1,54,400 रुपये प्रति 10 ग्राम था। सोमवार को यह घटकर 1,53,000 रुपये पर आ गया।

चांदी भी सस्ती हुई। इसकी कीमत 2,000 रुपये गिरकर 2,26,500 रुपये प्रति किलो रह गई। शुक्रवार को यह 2,28,500 रुपये प्रति किलो पर बंद हुई थी।

रुपये की मजबूती से सोने को झटका

HDFC Securities के सीनियर एनालिस्ट सौमिल गांधी ने कहा कि अंतरराष्ट्रीय बाजार से कमजोर संकेत मिले। इसके अलावा, रुपये में मजबूती ने भी सोने और चांदी की कीमतों पर दबाव बढ़ाया।

सोमवार को रुपया डॉलर के मुकाबले 96 पैसे मजबूत होकर 95.75 पर बंद हुआ। छह महीने से ज्यादा समय में रुपये की यह एक दिन की सबसे बड़ी बढ़त थी। इससे पहले भारतीय रिजर्व बैंक (RBI) ने रुपये को संभालने के लिए कई कदम उठाए थे।

गांधी के मुताबिक, घरेलू बाजार में सोने की मांग फिलहाल मिली-जुली है। कीमतें बढ़ने के बाद खरीदारी कमजोर पड़ी है। हालांकि, चीन में छुट्टियों के बाद सोने की मांग बढ़ने की उम्मीद है।

अंतरराष्ट्रीय बाजार में भी गिरा सोना

विदेशी बाजार में भी सोने की कीमत नीचे आई। हाजिर सोना 17.36 डॉलर यानी 0.41% गिरकर 4,176.88 डॉलर प्रति औंस पर आ गया। चांदी भी मामूली गिरावट के साथ 60.66 डॉलर प्रति औंस पर कारोबार कर रही थी।

ब्रोकरेज प्लेटफॉर्म Lemonn के हेड ऑफ रिसर्च गौरव गर्ग ने कहा कि अंतरराष्ट्रीय बाजार में सोना करीब 4,179 डॉलर प्रति औंस पर कारोबार कर रहा था। कच्चे तेल की कीमतों में नरमी के बावजूद अमेरिकी डॉलर इंडेक्स 18 महीने के ऊंचे स्तर के करीब बना हुआ है। इससे सोने की कीमतों में तेजी पर दबाव पड़ रहा है।

उन्होंने बताया कि रूस से ऊर्जा की सप्लाई बढ़ने की उम्मीद से कच्चे तेल की सप्लाई को लेकर चिंता कुछ कम हुई है। हालांकि, पश्चिम एशिया में तनाव और समुद्री रास्तों पर जोखिम के कारण तेल की कीमतों में उतार-चढ़ाव जारी है।

आगे कैसी रहेगी सोने की चाल?

निवेश प्लेटफॉर्म Giottus.com के CEO विक्रम सुब्बुराज के मुताबिक, फिलहाल सोने का आउटलुक चांदी के मुकाबले मजबूत दिख रहा है। वहीं, चांदी की धीमी बढ़त को देखते हुए निवेशकों को सतर्क रहने की जरूरत है।

आने वाले दिनों में बाजार की नजर अमेरिकी डॉलर, बॉन्ड यील्ड और रुपये की चाल पर रहेगी। अमेरिका के महंगाई के आंकड़े भी अहम होंगे। इनसे ब्याज दरों को लेकर संकेत मिल सकते हैं। इसके आधार पर सोने और चांदी की कीमतों में आगे की दिशा तय हो सकती है।

Home Loan EMI Calculator: 20 साल का होम लोन 5 साल पहले चुकाया तो बच जाएंगे ₹12 लाख, समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Personal Loan EMI: ₹5 लाख का लोन जल्दी चुकाने से ₹69000 का ब्याज बचेगा, समझिए पूरा कैलकुलेशन

Personal Loan EMI: पर्सनल लोन लेना काफी आसान है, लेकिन उसका ब्याज जेब पर भारी पड़ सकता है। खासकर तब, जब लोन की अवधि लंबी हो। ऐसे में सवाल उठता है कि अगर आपके पास पैसा आ जाए तो लोन को जल्दी खत्म करना कितना फायदेमंद है?

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आपने 5 लाख रुपये का पर्सनल लोन लिया है। ब्याज दर 12% सालाना है और लोन की अवधि 5 साल यानी 60 महीने है।

5 साल तक चलाया तो कितना ब्याज देंगे?

5 लाख रुपये के इस लोन पर 12% ब्याज के हिसाब से आपकी EMI करीब 11,122 रुपये बनेगी। आप 60 महीने तक यह EMI चुकाते हैं तो बैंक को कुल करीब 6.67 लाख रुपये देने होंगे।

यानी 5 लाख रुपये की मूल रकम के ऊपर करीब 1.67 लाख रुपये सिर्फ ब्याज के रूप में चला जाएगा।

3 साल में लोन खत्म किया तो क्या होगा?

अब मान लीजिए आप इसी 5 लाख रुपये के लोन को 5 साल की जगह 3 साल में खत्म करने का फैसला करते हैं। इस स्थिति में आपकी EMI बढ़कर करीब 16,607 रुपये हो जाएगी

हालांकि, लोन की अवधि कम होने से कुल ब्याज काफी घट जाएगा। 36 महीने में आप बैंक को करीब 5.98 लाख रुपये चुकाएंगे। इसमें ब्याज करीब 97,858 रुपये होगा। यानी 5 साल की जगह 3 साल में लोन खत्म करने पर करीब 69,476 रुपये का ब्याज बच सकता है।

लोन की अवधिEMIकुल ब्याज
5 सालकरीब ₹11,122करीब ₹1.67 लाख
3 सालकरीब ₹16,607करीब ₹97,858
ब्याज में बचत—करीब ₹69,476

लेकिन EMI बढ़ाना हर किसी के लिए सही नहीं

यहां एक बात समझना जरूरी है। लोन जल्दी खत्म करने का मतलब है कि आपको हर महीने ज्यादा रकम EMI में लगानी होगी। इसलिए फैसला सिर्फ ब्याज बचत देखकर नहीं करना चाहिए।

अगर आपकी आमदनी स्थिर है और 16-17 हजार रुपये की EMI आसानी से संभाल सकते हैं, तो छोटी अवधि वाला लोन ब्याज के लिहाज से बेहतर हो सकता है। वहीं, अगर ज्यादा EMI से आपका बाकी खर्च या इमरजेंसी फंड प्रभावित होता है, तो जल्दबाजी ठीक नहीं होगी।

दूसरे चार्ज का ध्यान रखना भी जरूरी

अगर आप पर्सनल लोन को समय से पहले बंद करना चाहते हैं, तो बैंक या NBFC के प्रीपेमेंट या फोरक्लोजर चार्जेज भी जरूर देख लें। इन चार्ज की वजह से वास्तविक बचत अलग हो सकती है।

इस उदाहरण में 12% ब्याज दर और बिना किसी अतिरिक्त चार्ज के हिसाब से 5 लाख रुपये का लोन 5 साल की जगह 3 साल में खत्म करने पर करीब 69 हजार रुपये का ब्याज बचता है। यानी सिर्फ लोन जल्दी खत्म करने से ही आपकी जेब में अच्छी-खासी रकम बच सकती है।

Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है। जिससे लोन लेना महंगा हो गया है। यह कदम सख्त मॉनेटरी पॉलिसी का संकेत है, क्योंकि सेंट्रल बैंक ग्लोबल और घरेलू जोखिमों के बीच महंगाई के दबाव को कम करना चाहता है।

होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है। उम्मीद है कि बैंक रीसेट साइकिल और ट्रांसमिशन टाइमलाइन के आधार पर धीरे-धीरे इस बढ़ोतरी का असर ग्राहकों पर डालेंगे।

25 bps की बढ़ोतरी का होम लोन EMI पर असर

Image

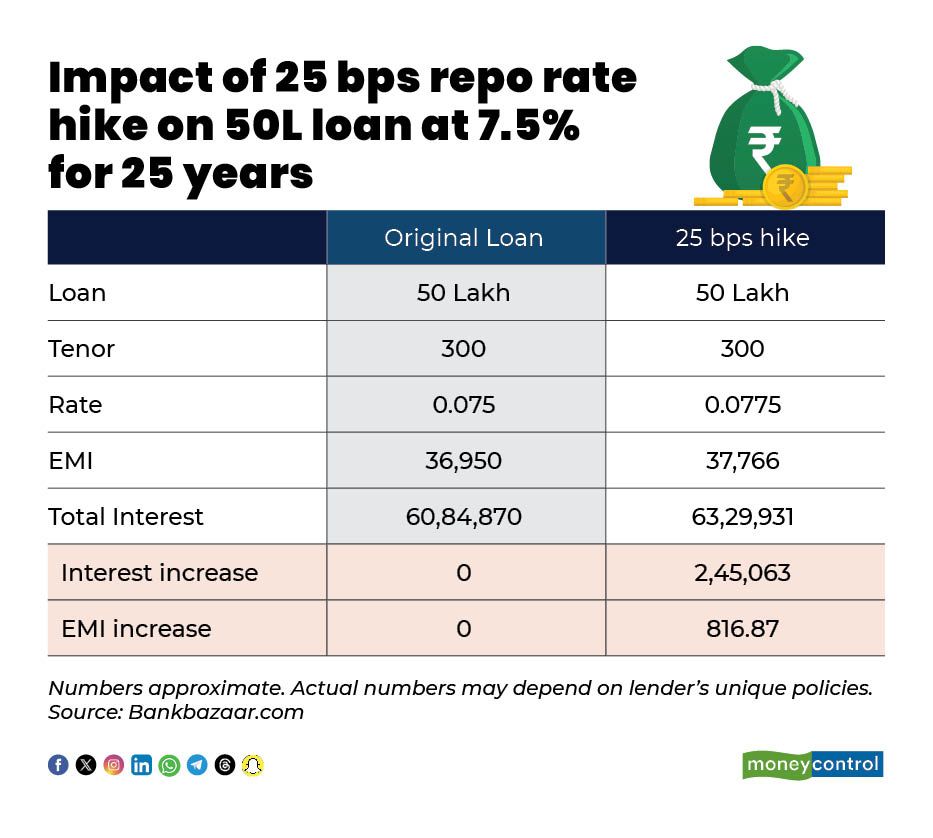
टेबल से पता चलता है कि 50 लाख रुपये के होम लोन और 20 साल की अवधि (tenure) के मामले में, ब्याज दरों में 25 bps की बढ़ोतरी से मासिक EMI लगभग 780 रुपये बढ़ सकती है। अगर लोन लेने वाले अवधि को नहीं बदलते हैं, तो लोन की पूरी अवधि के दौरान कुल ब्याज का बोझ लगभग 1.88 लाख रुपये बढ़ जाएगा।

फ्लोटिंग-रेट वाले लोन लेने वालों पर इसका असर तब दिखेगा जब उनके लोन ऊंचे बेंचमार्क पर रीसेट होंगे। कुछ बैंक लोन लेने वालों को EMI के बजाय लोन की अवधि बढ़ाने का विकल्प दे सकते हैं; इससे तुरंत मासिक EMI पर पड़ने वाला असर तो कम हो सकता है, लेकिन समय के साथ कुल ब्याज का खर्च बढ़ जाता है।

फिक्स्ड-रेट होम लोन वाले ग्राहकों पर कोई तुरंत असर नहीं पड़ेगा, हालांकि इस पॉलिसी के बाद रीफाइनेंसिंग और नए लोन की लागत बढ़ने की संभावना है।

Image

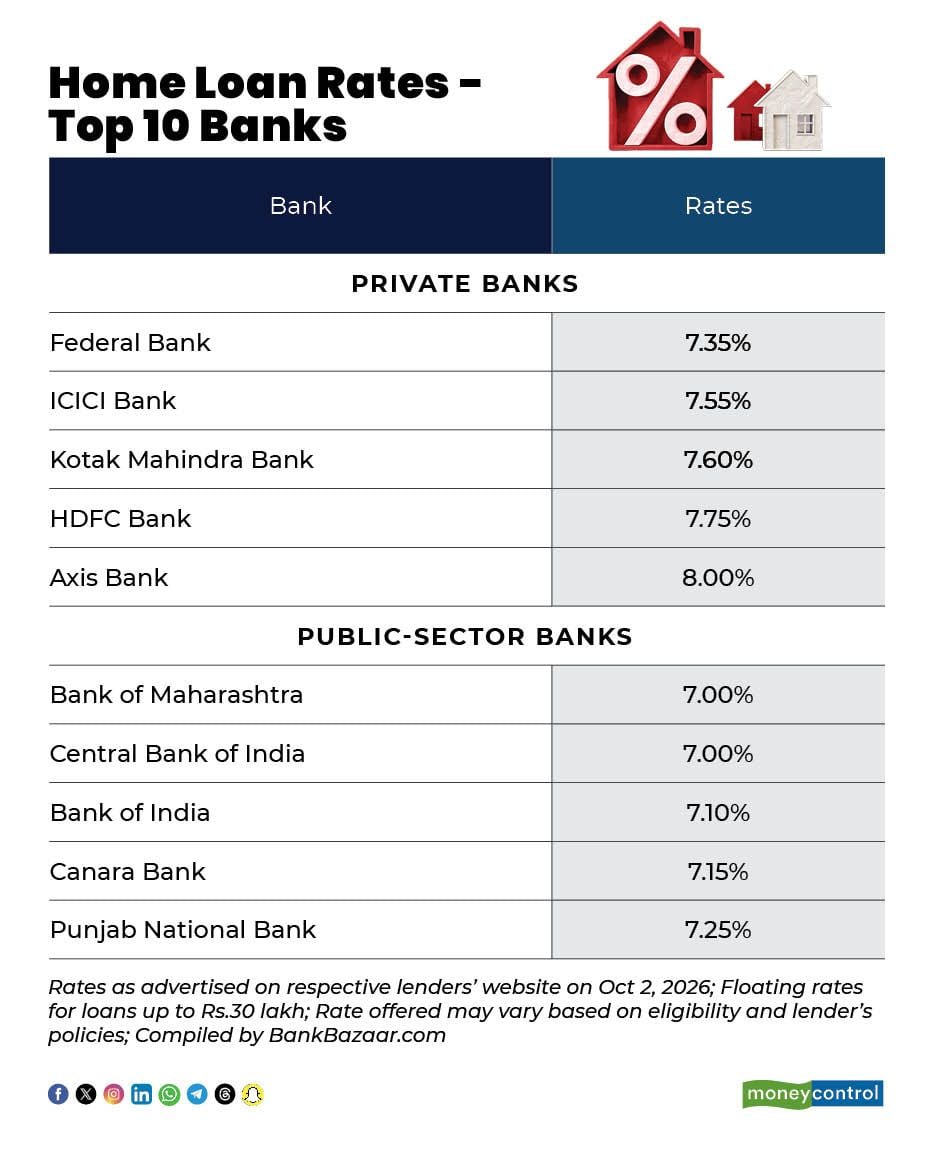
जानकारों का कहना है कि लोन लेने वालों को इस बात पर बारीकी से नजर रखनी चाहिए कि बैंक कितनी तेजी से ब्याज दरों में बढ़ोतरी का असर ग्राहकों पर डालते हैं। साथ ही, ज़्यादा ब्याज के बोझ को संभालने के लिए उन्हें आंशिक प्री-पेमेंट (समय से पहले कुछ हिस्सा चुकाना), लेंडर बदलना या कम अवधि का लोन लेने जैसे विकल्पों पर भी विचार करना चाहिए। अब बहुत कुछ इस बात पर निर्भर करेगा कि RBI आने वाली पॉलिसी समीक्षाओं में और सख्ती का संकेत देता है या ‘ wait-and-watch का रुख अपनाता है।

RBI MPC Meeting Live: 0.25% बढ़ा रेपो रेट, महंगी होगी आपकी EMI! जुलाई के 4.5% से बढ़कर अगस्त में 4.8% पहुंची खुदरा महंगाई

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50,000 चाहिए, तो सिर्फ आज की जरूरत देखकर निवेश करना काफी नहीं है। आज के ₹50,000 की कीमत 20-30 साल बाद उतनी नहीं रहेगी। महंगाई धीरे-धीरे आपके खर्च को बढ़ाती रहेगी।

इसे आसान तरीके से समझते हैं। मान लीजिए आपकी उम्र 30 साल है और आप 60 की उम्र में रिटायर होना चाहते हैं। आज आपका महीने का खर्च ₹50,000 है। अगर अगले 30 साल तक औसत महंगाई 6% रहती है, तो 60 की उम्र में इसी खर्च के लिए करीब ₹2.87 लाख महीने चाहिए होंगे।

यानी रिटायरमेंट के लिए आपका लक्ष्य आज के ₹50,000 नहीं, बल्कि भविष्य का खर्च होना चाहिए। इसी आधार पर रिटायरमेंट फंड तैयार करना होगा।

रिटायरमेंट के लिए कितना पैसा चाहिए?

मान लेते हैं कि 60 की उम्र में रिटायर होने के बाद आपको करीब 30 साल तक इस पैसे से खर्च चलाना है। साथ ही निवेश से औसतन 8% सालाना रिटर्न मिलता है और महंगाई 6% रहती है। इस हिसाब से आपको करीब ₹7.4 करोड़ चाहिए होगा। इससे रिटायरमेंट के बाद बढ़ते खर्च को लंबे समय तक संभालने की गुंजाइश बनती है।

अगर आपको रिटायरमेंट के बाद पैसा 25 साल तक चाहिए, तो यह जरूरत करीब ₹6.4 करोड़ रह सकती है। यानी रिटायरमेंट की अवधि बढ़ने के साथ जरूरी कॉर्पस भी बढ़ता है।

₹7.4 करोड़ का फंड कैसे तैयार करें?

अब सवाल है कि 30 साल में ₹7.4 करोड़ कैसे जमा होंगे। इसके लिए SIP एक तरीका हो सकता है।

अगर औसतन 12% सालाना रिटर्न मानें, तो 30 साल तक करीब ₹21,200 महीने की SIP से ₹7.4 करोड़ के आसपास का कॉर्पस बन सकता है। हालांकि, SIP मार्केट से जुड़ा निवेश है, तो रिटर्न कम या ज्यादा हो सकता है।

अनुमानित सालाना रिटर्न
30 साल तक मासिक SIP

8%करीब ₹52,500
10%करीब ₹32,700
12%करीब ₹21,200

पैसा कहां निवेश करें?

30 साल का समय है, तो रिटायरमेंट के लिए सिर्फ एक ही निवेश विकल्प पर निर्भर रहने की जरूरत नहीं है। इक्विटी म्यूचुअल फंड, EPF, NPS और डेट निवेश जैसे विकल्पों को अपनी जरूरत और जोखिम क्षमता के हिसाब से पोर्टफोलियो में शामिल किया जा सकता है।

लंबी अवधि में इक्विटी म्यूचुअल फंड कॉर्पस बढ़ाने में मदद कर सकते हैं। वहीं EPF और NPS रिटायरमेंट के लिए अलग आधार तैयार कर सकते हैं। डेट वाले निवेश पोर्टफोलियो के अपेक्षाकृत स्थिर हिस्से के लिए इस्तेमाल किए जा सकते हैं।

कितना पैसा कहां लगाना है, इसका कोई एक फॉर्मूला नहीं है। 30 साल की उम्र में जोखिम लेने की क्षमता और रिटायरमेंट के ठीक पहले की स्थिति अलग हो सकती है। इसलिए समय के साथ निवेश का तरीका भी बदलना पड़ सकता है।

रिटायरमेंट से 5 साल पहले क्या करें?

रिटायरमेंट के करीब पहुंचने पर पूरा पैसा ज्यादा उतार-चढ़ाव वाले निवेश में रखना जोखिम बढ़ा सकता है। मान लीजिए रिटायरमेंट से ठीक पहले शेयर बाजार में बड़ी गिरावट आ गई। उसी समय अगर आपको खर्च के लिए निवेश बेचना पड़ा, तो कॉर्पस पर ज्यादा दबाव पड़ सकता है।

इसलिए रिटायरमेंट के करीब आने पर अगले कुछ साल के खर्च के लिए कम जोखिम वाले और आसानी से उपलब्ध निवेशों में पर्याप्त रकम रखने पर विचार किया जा सकता है। इससे बाजार में गिरावट के दौरान तुरंत इक्विटी बेचने की जरूरत कम हो सकती है।

इस बात पर भी गौर करना जरूरी

अगर आपके पास EPF, NPS, पेंशन, किराये की इनकम या कोई दूसरी नियमित कमाई है, तो पूरा ₹7.4 करोड़ का कॉर्पस अकेले आपको तैयार नहीं करना होगा। दूसरी इनकम से रिटायरमेंट के बाद होने वाले खर्च का कुछ हिस्सा पूरा हो सकता है।

वहीं, मेडिकल खर्च और लंबी रिटायरमेंट को भी ध्यान में रखना जरूरी है। इसलिए सिर्फ एक लक्ष्य बनाकर निवेश शुरू करना काफी नहीं है। हर कुछ साल में अपनी इनकम, खर्च, महंगाई और निवेश की समीक्षा करते रहना चाहिए।

Personal Loan EMI: पर्सनल लोन जल्दी खत्म करके ब्याज का पैसा बचाना चाहते हैं? ये 5 तरीके मदद करेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Personal Loan EMI: पर्सनल लोन जल्दी खत्म करके ब्याज का पैसा बचाना चाहते हैं? ये 5 तरीके करेंगे आपकी मदद

Personal Loan EMI: पर्सनल लोन लेते समय EMI देखकर लगता है कि हर महीने एक तय रकम जाती रहेगी। और कुछ साल बाद लोन खत्म हो जाएगा। लेकिन अगर ब्याज का बोझ कम करना है और कर्ज जल्दी खत्म करना है, तो छोटी-छोटी प्लानिंग काफी फर्क डाल सकती है।

मान लीजिए आपने ₹5 लाख का पर्सनल लोन 12% सालाना ब्याज पर 5 साल के लिए लिया है। इस लोन की EMI करीब ₹11,122 होगी। 60 महीने तक यही EMI देने पर कुल भुगतान करीब ₹6.67 लाख होगा। यानी करीब ₹1.67 लाख ब्याज में जाएगा।

1. पार्ट-पेमेंट करके मूलधन घटाएं

पर्सनल लोन जल्दी खत्म करने का सबसे सीधा तरीका पार्ट-पेमेंट है। इसमें आप अपनी नियमित EMI के अलावा एकमुश्त रकम देकर लोन का मूलधन कम करते हैं। मूलधन जितना कम होगा, आगे लगने वाला ब्याज भी उतना ही कम होगा।

इसे ₹5 लाख के उदाहरण से समझें। अगर 12 EMI चुकाने के बाद आप ₹1 लाख का पार्ट-पेमेंट करते हैं, तो उस समय करीब ₹4.22 लाख का मूलधन बाकी रहेगा। ₹1 लाख जमा करने के बाद यह घटकर करीब ₹3.22 लाख रह जाएगा।

2. पार्ट-पेमेंट के बाद EMI समान रखें

पार्ट-पेमेंट के बाद बैंक से यह समझना जरूरी है कि नई EMI और टेन्योर क्या होगा। अगर बैंक आपकी EMI करीब ₹11,122 ही रखता है और टेन्योर कम करता है, तो लोन जल्दी खत्म होगा।

ऊपर के उदाहरण में ₹1 लाख पार्ट-पेमेंट के बाद बाकी रकम करीब 35 महीने में चुक सकती है। यानी 5 साल का पूरा लोन करीब 47 महीने में खत्म हो सकता है। इस स्थिति में कुल ब्याज करीब ₹1.22 लाख रह सकता है, यानी करीब ₹45,000 की ब्याज बचत हो सकती है।

3. बोनस और इंसेंटिव से कर्ज घटाएं

बोनस, इंसेंटिव या किसी दूसरी जगह से मिली एकमुश्त रकम को पूरा खर्च करने के बजाय उसका कुछ हिस्सा लोन के मूलधन में लगाया जा सकता है। इससे लोन की बकाया रकम सीधे कम होती है।

उदाहरण के लिए, अगर आपको ₹50,000 का बोनस मिलता है और बैंक पार्ट-पेमेंट की अनुमति देता है, तो यह रकम मूलधन घटाने में इस्तेमाल की जा सकती है। लोन जितना शुरुआती दौर में कम होगा, आगे के ब्याज पर उतना ज्यादा असर पड़ सकता है।

4. साल में एक बार अतिरिक्त रकम जमा करें

हर किसी के पास ₹1 लाख जैसी बड़ी रकम एक साथ नहीं होती। ऐसे में साल में एक बार अपनी क्षमता के मुताबिक अतिरिक्त रकम लोन में जमा की जा सकती है।

मान लीजिए ₹5 लाख के लोन की EMI ₹11,122 है। अगर आप साल में एक बार करीब एक EMI जितनी अतिरिक्त रकम पार्ट-पेमेंट के तौर पर जमा करते हैं, तो मूलधन सामान्य EMI की तुलना में तेजी से घटेगा। इससे लोन की अवधि और कुल ब्याज दोनों कम हो सकते हैं।

5. फोरक्लोजर से पहले चार्ज जरूर देखें

लोन जल्दी खत्म करने का मतलब हमेशा यह नहीं है कि तुरंत पूरा बकाया चुकाकर फोरक्लोजर कर दिया जाए। पहले बैंक की शर्तें देखना जरूरी है। कुछ पर्सनल लोन में समय से पहले भुगतान पर प्रीपेमेंट या फोरक्लोजर चार्ज लग सकता है।

मान लीजिए आपके लोन पर ₹40,000 का ब्याज बचना है, लेकिन फोरक्लोजर के लिए बड़ा चार्ज देना पड़ रहा है। ऐसे में पहले दोनों रकम की तुलना करनी चाहिए। साथ ही लोन चुकाने के बाद आपके पास इमरजेंसी के लिए पर्याप्त पैसा बच रहा है या नहीं, यह भी देखना जरूरी है।

ब्याज पर कितनी बचत होगी?

अगर आपने ₹5 लाख का पर्सनल लोन 12% ब्याज पर 5 साल के लिए लिया है, तो इसकी EMI करीब ₹11,122 होगी। पूरा लोन 5 साल तक चलने पर करीब ₹1.67 लाख ब्याज देना पड़ेगा।

अब मान लीजिए आपने 12 महीने तक EMI चुकाने के बाद ₹1 लाख का पार्ट-पेमेंट कर दिया। इससे आपका बकाया मूलधन करीब ₹4.22 लाख से घटकर ₹3.22 लाख रह जाएगा।

अगर इसके बाद भी आपकी EMI करीब ₹11,122 रहती है, तो लोन करीब 35 महीने में खत्म हो सकता है। यानी पूरा लोन करीब 47 महीने में खत्म हो जाएगा। इस तरह करीब ₹45,000 ब्याज बच सकता है।

क्या बिजली बिल के जरिए बकाया ई-चालान की वसूली होगी? जानिए सुप्रीम कोर्ट के आदेश की अहम बातें

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

RBI Repo Rate Hike: आपकी लोन EMI बढ़ सकती है, इकोनॉमिस्ट बोले- अब ब्याज दर बढ़ाएगा RBI

RBI Repo Rate Hike: पिछले कुछ हफ्तों से ब्याज दरों में बढ़ोतरी की चर्चा तेज हो गई है। इसकी सबसे बड़ी वजह कच्चे तेल की बढ़ती कीमतें और दुनिया में चल रही भू-राजनीतिक अनिश्चितता है। ब्रेंट क्रूड 100 डॉलर प्रति बैरल के ऊपर पहुंच चुका है। ऐसे में महंगाई को लेकर चिंता बढ़ रही है।

इसका असर आम आदमी की जेब पर भी पड़ सकता है। अगर RBI ब्याज दरें बढ़ाता है, तो खासकर फ्लोटिंग रेट वाले होम लोन और दूसरे लोन की EMI बढ़ सकती है। यानी आने वाले समय में लोन लेना महंगा हो सकता है और पुराने लोन की EMI पर भी असर पड़ सकता है।

RBI कब बढ़ा सकता है ब्याज दर?

Moneycontrol ने 9 अर्थशास्त्रियों और ट्रेजरी प्रमुखों के बीच रायशुमारी कराई। ज्यादातर एक्सपर्ट्स ने दिसंबर तक ब्याज दर बढ़ने का अनुमान जताया है। कुछ एक्सपर्ट्स का मानना है कि RBI अक्टूबर की पॉलिसी समीक्षा में ही पहली 25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। इसके बाद फरवरी 2027 में 25 बेसिस प्वाइंट की एक और बढ़ोतरी हो सकती है। ऐसा हुआ तो रेपो रेट बढ़कर 5.75 प्रतिशत हो जाएगा।

ICRA की चीफ इकोनॉमिस्ट अदिति नायर ने कहा, ‘अगर अगली MPC बैठक तक कच्चे तेल की कीमतें ऊंची बनी रहती हैं और पेट्रोल-डीजल की खुदरा कीमतों में बढ़ोतरी के संकेत मिलते हैं, तो इसका असर महंगाई पर पड़ सकता है। ऐसे में ब्याज दर बढ़ाने का फैसला दिसंबर के बजाय अक्टूबर में ही हो सकता है।’

महंगा हो सकता है आपका लोन

अगर RBI रेपो रेट बढ़ाता है, तो इसका असर बैंकों की ब्याज दरों पर पड़ सकता है। इसका मतलब यह है कि फ्लोटिंग रेट पर चल रहे होम लोन जैसे कर्ज की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है।

नए होम लोन और दूसरे फ्लोटिंग रेट वाले लोन पर भी ब्याज ज्यादा हो सकता है। इसलिए अगर आप आने वाले महीनों में घर खरीदने या बड़ा लोन लेने की तैयारी कर रहे हैं, तो ब्याज दरों पर नजर रखना जरूरी होगा। हालांकि, EMI में कितना बदलाव होगा, यह बैंक की ब्याज दर, आपके बकाया लोन और बाकी अवधि पर निर्भर करेगा।

महंगाई ने बढ़ाई चिंता

महंगाई भी RBI के लिए चिंता का विषय बन रही है। अगस्त में CPI महंगाई दर 4.82 प्रतिशत रही। जुलाई में यह 4.45 प्रतिशत थी। बढ़ोतरी की बड़ी वजह खाने-पीने की चीजों और ईंधन की महंगाई रही।

अभी महंगाई RBI की 2 से 6 प्रतिशत की तय सीमा में है। लेकिन चिंता यह है कि अगर कच्चा तेल महंगा बना रहा तो पेट्रोल और डीजल की कीमतों पर असर पड़ सकता है। इसका असर बाकी चीजों की कीमतों पर भी पड़ सकता है।

SBI के अर्थशास्त्रियों का अनुमान है कि CPI महंगाई 6.5 प्रतिशत के स्तर को पार कर सकती है। हालांकि, 2027 की शुरुआत में इसके 6 प्रतिशत से नीचे आने की उम्मीद है। उनका मानना है कि कच्चे तेल की कीमतें निकट भविष्य में 100 डॉलर प्रति बैरल से ऊपर रह सकती हैं।

SIP Calculator: ₹3000 की SIP से कितने समय में ₹10 लाख का फंड बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

iPhone Duo vs Investment: ₹4.49 लाख का फोन खरीदना सही या इसी पैसे को निवेश करना? समझिए पूरा हिसाब

iPhone Duo vs Investment: अमेरिकी टेक कंपनी Apple का iPhone Duo 2TB भारत में ₹4.49 लाख का है। इतनी कीमत में यह फोन लग्जरी खरीदारी की कैटेगरी में आता है। ऐसे में सवाल सिर्फ ये नहीं कि आप इसे खरीद सकते हैं या नहीं। सवाल ये भी है कि अगर यही ₹4.49 लाख निवेश कर दिए जाएं, तो आगे कितनी रकम बन सकती है।

एक्सपर्ट्स के मुताबिक, फैसला सिर्फ फोन की कीमत देखकर नहीं करना चाहिए। आपकी आमदनी, बचत, निवेश और दूसरे खर्च भी देखने होंगे। साथ ही ये भी देखना होगा कि इस पैसे को खर्च करने की निवेश करने की सूरत क्या रहेगी।

क्या ₹4.49 लाख का iPhone खरीदना सही है?

₹4.49 लाख का स्मार्टफोन खर्च है। इसे निवेश नहीं माना जा सकता। इसलिए खरीदारी तभी ठीक है, जब यह पैसा आपकी अतिरिक्त आय से आ रहा हो। इससे आपके दूसरे वित्तीय लक्ष्य भी प्रभावित नहीं होने चाहिए।

MidasX के को-फाउंडर और CIS अनिल गुप्ता ने कहा, ‘वेल्थ क्रिएशन के नजरिए से ₹4.49 लाख का प्रीमियम स्मार्टफोन खरीदना कंजम्पशन डिसीजन है, निवेश का फैसला नहीं।’ उनके मुताबिक, सवाल सिर्फ फोन की कीमत का नहीं है। यह भी देखना जरूरी है कि अगर यही ₹4.49 लाख कहीं निवेश किए जाते, तो आगे कितनी रकम बन सकती थी।

गुप्ता का कहना है कि इंडेक्स फंड में लगाया पैसा समय के साथ बढ़ सकता है। वहीं फोन खरीदते ही उसकी वैल्यू कम होने लगती है। अगर आपके पास पहले से इमरजेंसी फंड है। पर्याप्त इंश्योरेंस है। लंबे समय के निवेश भी चल रहे हैं। तब इसे लाइफस्टाइल खर्च माना जा सकता है।

कम कीमत का फोन लेकर बाकी पैसा लगाएं?

Capwise Financial Services के फाउंडर और CEO नरेश बियानी के मुताबिक, फैसला सिर्फ फोन और इंडेक्स फंड के बीच नहीं होना चाहिए। आप कम कीमत का फोन भी खरीद सकते हैं। बची रकम को निवेश किया जा सकता है।

लोन लेकर फोन खरीद रहे हैं तो मामला और अहम हो जाता है। Anand Rathi Wealth के एग्जीक्यूटिव डायरेक्टर मनीष श्रीवास्तव के मुताबिक, ₹4.5 लाख के फोन पर दो साल की EMI करीब ₹18,000-19,000 महीने हो सकती है। अगर ये आपकी इनहैंड सैलरी के 5-10% से ज्यादा है और पहले से दूसरी EMI चल रही है, तो ये बड़ा बोझ बन सकता है।

₹4.49 लाख निवेश करने पर कितनी रकम बन सकती है?

मान लीजिए ₹4.49 लाख को एकमुश्त इंडेक्स फंड में लगाया गया। 11% CAGR मानने पर यह रकम 10 साल में करीब ₹12.7 लाख हो सकती है। 15 साल में करीब ₹21.5 लाख और 20 साल में करीब ₹36.2 लाख हो सकती है।

अगर Diversified Equity Fund में 13% CAGR मानें, तो यही रकम 10 साल में करीब ₹15.25 लाख हो सकती है। 15 साल में करीब ₹28.1 लाख और 20 साल में करीब ₹51.8 लाख हो सकती है।

ब्रोकिंग फर्म आनंद राठी के मुताबिक, Nifty 50 ने लंबे समय में करीब 10-11% रिटर्न दिया है। Diversified Equity Funds एक्टिव मैनेजमेंट के जरिए ज्यादा रिटर्न दे सकते हैं।

खरीदने से पहले इन बातों पर गौर करें

सबसे पहले देखें कि ₹4.49 लाख आपकी सरप्लस रकम है या बचत का हिस्सा। नरेश बियानी ने इसे मासिक खर्च के हिसाब से देखने की भी सलाह दी है। तीन साल में इस खर्च को बांटें तो यह करीब ₹12,500 महीने बैठता है।

मनीष श्रीवास्तव के मुताबिक, बड़ी खरीदारी से पहले 6-8 महीने का इमरजेंसी फंड होना चाहिए। हेल्थ और टर्म इंश्योरेंस भी पर्याप्त होना चाहिए। हाई-इंटरेस्ट कर्ज नहीं होना चाहिए। वित्तीय लक्ष्यों के लिए निवेश भी चलता रहना चाहिए। उनके मुताबिक, आपकी कुल मासिक EMI और फिक्स्ड खर्च आपकी आय के 40-50% से ज्यादा नहीं होने चाहिए।

आईफोन डुओ खरीदें या फिर निवेश करें?

Rupyaapaisa.com के फाउंडर और MD मुकेश पांडे के मुताबिक, अगर फोन खरीदने के बाद भी पर्याप्त खर्च करने लायक रकम बचती है। और इससे जरूरी वित्तीय लक्ष्य प्रभावित नहीं होते, तो खरीदारी की जा सकती है। लेकिन अगर ₹4.49 लाख आपकी बचत का बड़ा हिस्सा है, तो पैसा निवेश करना ज्यादा बेहतर विकल्प हो सकता है।

आखिर में फैसला आपकी जेब और वित्तीय स्थिति पर निर्भर करता है। अगर फोन सरप्लस इनकम से खरीदा जा रहा है, तो यह जरूरी नहीं कि फैसला गलत हो। लेकिन अगर इसके लिए निवेश रोकना पड़ रहा है या इमरजेंसी फंड खत्म हो रहा है, तो ₹4.49 लाख की Opportunity Cost काफी बड़ी हो सकती है।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Retail Inflation: 8 महीने के हाई पर महंगाई, खाने-पीने की चीजों के भाव ने बढ़ाई परेशानी

Retail Inflation: खुदरा महंगाई अगस्त में बढ़कर 4.82% हो गई। जुलाई में यह 4.45% थी। खाने-पीने की चीजों के महंगे होने से लोगों के घर का बजट प्रभावित हुआ है। महंगाई अब RBI के 4% के लक्ष्य से भी ऊपर है।

लगातार तीसरे महीने RBI के लक्ष्य से ऊपर

CPI यानी खुदरा महंगाई लगातार तीसरे महीने RBI के 4% के लक्ष्य से ऊपर रही। मई में यह 3.93% थी। जून में 4.38% और जुलाई में 4.45% हो गई। अगस्त का 4.82% आंकड़ा 2024 बेस ईयर वाली नई CPI सीरीज में आठ महीने का सबसे ऊंचा स्तर है।

RBI के लिए क्यों अहम है ये आंकड़ा?

अगस्त का महंगाई आंकड़ा RBI की अगली पॉलिसी बैठक से पहले आया आखिरी रिटेल इन्फ्लेशन डेटा है। Monetary Policy Committee यानी MPC की बैठक 5 से 7 अक्टूबर तक होगी। सितंबर की महंगाई का आंकड़ा 12 अक्टूबर को आएगा।

अगस्त की बैठक में MPC ने रेपो रेट को 5.25% पर बरकरार रखा था। पॉलिसी रुख भी न्यूट्रल रखा गया था। अब आगे के फैसले में महंगाई और आर्थिक ग्रोथ दोनों पर नजर रहेगी।

खाने-पीने की चीजों ने बढ़ाई चिंता

अगस्त में खाने-पीने की चीजें जुलाई के मुकाबले और महंगी हुईं। Consumer Food Price Index यानी CFPI आधारित फूड इन्फ्लेशन 5.95% रहा। जुलाई में यह 5.52% था। गांवों में फूड इन्फ्लेशन 6.13% और शहरों में 5.64% रहा।

गांवों में महंगाई ज्यादा रही

ग्रामीण इलाकों में भी महंगाई बढ़ी है। अगस्त में ग्रामीण CPI महंगाई 5.23% रही। जुलाई में यह 4.84% थी। शहरी महंगाई भी 3.96% से बढ़कर 4.31% हो गई।

प्याज, लहसुन और अदरक ने बढ़ाई मुश्किल

खाने-पीने की चीजों में भी महंगाई का असर अलग-अलग रहा। प्याज की कीमतों में एक साल में 48.27% की बढ़ोतरी हुई। जुलाई में यह 22.54% थी। लहसुन की महंगाई 43.60% रही। अदरक की महंगाई तो 73.82% तक पहुंच गई।

हालांकि कुछ सब्जियों ने राहत दी। टमाटर की कीमतें सालाना आधार पर 31.09% कम रहीं। आलू भी 13.14% सस्ता रहा।

सर्विसेज भी हुईं महंगी

महंगाई का दबाव सिर्फ खाने की चीजों तक सीमित नहीं रहा। अगस्त में रेस्टोरेंट और एकोमोडेशन सर्विसेज की महंगाई 8.38% रही। ट्रांसपोर्ट से जुड़ी महंगाई 4.60% रही। पर्सनल केयर, सोशल प्रोटेक्शन और दूसरी वस्तुओं एवं सेवाओं की कैटेगरी में महंगाई 15.17% रही।

सोने-चांदी की कीमतों का भी असर

कीमती धातुओं की बढ़ती कीमतों ने भी कुछ कैटेगरी में महंगाई बढ़ाई। चांदी की ज्वेलरी की महंगाई 107.11% रही। वहीं सोना, हीरा और प्लेटिनम ज्वेलरी की कीमतें एक साल पहले के मुकाबले 35.53% ज्यादा रहीं।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन