

RBI Policy : RBI ने वित्त वर्ष 2027 के GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% किया, दूसरी और तीसरी तिमाही के अनुमान भी बढ़े

RBI Policy : RBI गवर्नर संजय मल्होत्रा ​​ने 7 अक्टूबर को घोषणा की कि रिज़र्व बैंक ऑफ़ इंडिया ने वित्त वर्ष 2027 के लिए अपनी वास्तविक GDP ग्रोथ का अनुमान 6.7 प्रतिशत से बढ़ाकर 7.1 प्रतिशत कर दिया है। साथ ही, दूसरी और तीसरी तिमाही के ग्रोथ अनुमान भी बढ़ाए गए हैं। सेंट्रल बैंक ने Q2FY27 के ग्रोथ का अनुमान 6.4 प्रतिशत से बढ़ाकर 7.2 प्रतिशत और Q3FY27 के ग्रोथ अनुमान 6.5 प्रतिशत से बढ़ाकर 6.9 प्रतिशत कर दिया है। उसने Q4FY27 के ग्रोथ अनुमान को 6.8 प्रतिशत पर ही बनाए रखा गया है। हालांकि, Q1FY28 के लिए RBI ने ग्रोथ का अनुमान 7.3 प्रतिशत से घटाकर 7.1 प्रतिशत कर दिया है।

मार्च 2027 में खत्म होने वाले फाइनेंशियल ईयर के लिए पूरे साल का नया अनुमान, पहले के अनुमान से 0.4 प्रतिशत ज़्यादा है। संजय मल्होत्रा ​​ने कहा कि घरेलू आर्थिक ग्रोथ मजबूत स्तर पर है और मॉनेटरी पॉलिसी कमिटी को उम्मीद है कि अर्थव्यवस्था मज़बूत बनी रहेगी। गवर्नर ने कहा कि पहली तिमाही में ग्रोथ की वजह प्राइवेट खपत रही। लोगों की खर्च करने की इच्छा (डिस्क्रीशनरी स्पेंडिंग) से लगातार मिल रहे सपोर्ट के कारण खपत का स्तर काफी हद तक मजबूत बना रहा।

उन्होंने आगे कहा कि हाई-फ़्रीक्वेंसी इंडिकेटर्स से पता चलता है कि दूसरी तिमाही में भी आर्थिक गतिविधि की रफ़्तार बनी रही, हालांकि पहली तिमाही की तुलना में इसमें थोड़ी कमी आई। उन्होंने कहा कि लागत के दबाव के बावजूद मैन्युफैक्चरिंग गतिविधियां बनी रहीं।

भारत की विकास दर के अनुमान में ऐसे समय में बढ़ोतरी हुई है जब ग्लोबल इकोनॉमी कमजोर है। मल्होत्रा ​​ने कहा कि पिछले साल की तुलना में इस साल वैश्विक विकास दर धीमी रहने का अनुमान है।

उन्होंने कहा कि पश्चिम एशिया में संघर्ष के फिर से बढ़ने से ग्लोबल इकोनॉमिक सेंटीमेंट खराब हो गया है। कच्चे तेल की बढ़ती कीमतों ने ग्लोबल फाइनेंशियल मार्केट में अस्थिरता बढ़ा दी है। ट्रेड को लेकर बनी अनिश्चितता के कारण ग्लोबल सेंटीमेंट में घबराहट बनी हुई है और युद्ध तथा सख्त नीतियों से ग्लोबल इकोनॉमी के लिए जोखिम पैदा हो रहे हैं।

बता दें कि आज MPC ने रेपो रेट को 5.25 प्रतिशत से 25 बेसिस पॉइंट बढ़ाकर 5.50 प्रतिशत कर दिया और अपने पॉलिसी रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया। चार सदस्यों ने इस बदलाव का समर्थन किया, जबकि दो ने इसका विरोध किया।

इस पर संजय मल्होत्रा ​​ने कहा कि महंगाई का आउटलुक पिछले साल के मुकाबले कम अनुकूल है। इसी लिए कमिटी ने पॉलिसी रेट में बदलाव करना ज़रूरी समझा। RBI ने वित्त वर्ष 2027 के लिए कोर महंगाई दर 4.4 प्रतिशत और वित्त वर्ष की बाकी तीन तिमाहियों में कंज्यूमर प्राइस इन्फ्लेशन (खुदरा महंगाई दर) औसतन 5.8 प्रतिशत रहने का अनुमान लगाया है।


RBI MPC Meeting Live: RBI ने 0.25% बढ़ाया रेपो रेट: महंगे होंगे लोन और बढ़ेगी EMI, लेकिन मजबूत FDI और FD ब्याज दरों से मिलेगी राहत

Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है। जिससे लोन लेना महंगा हो गया है। यह कदम सख्त मॉनेटरी पॉलिसी का संकेत है, क्योंकि सेंट्रल बैंक ग्लोबल और घरेलू जोखिमों के बीच महंगाई के दबाव को कम करना चाहता है।

होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है। उम्मीद है कि बैंक रीसेट साइकिल और ट्रांसमिशन टाइमलाइन के आधार पर धीरे-धीरे इस बढ़ोतरी का असर ग्राहकों पर डालेंगे।

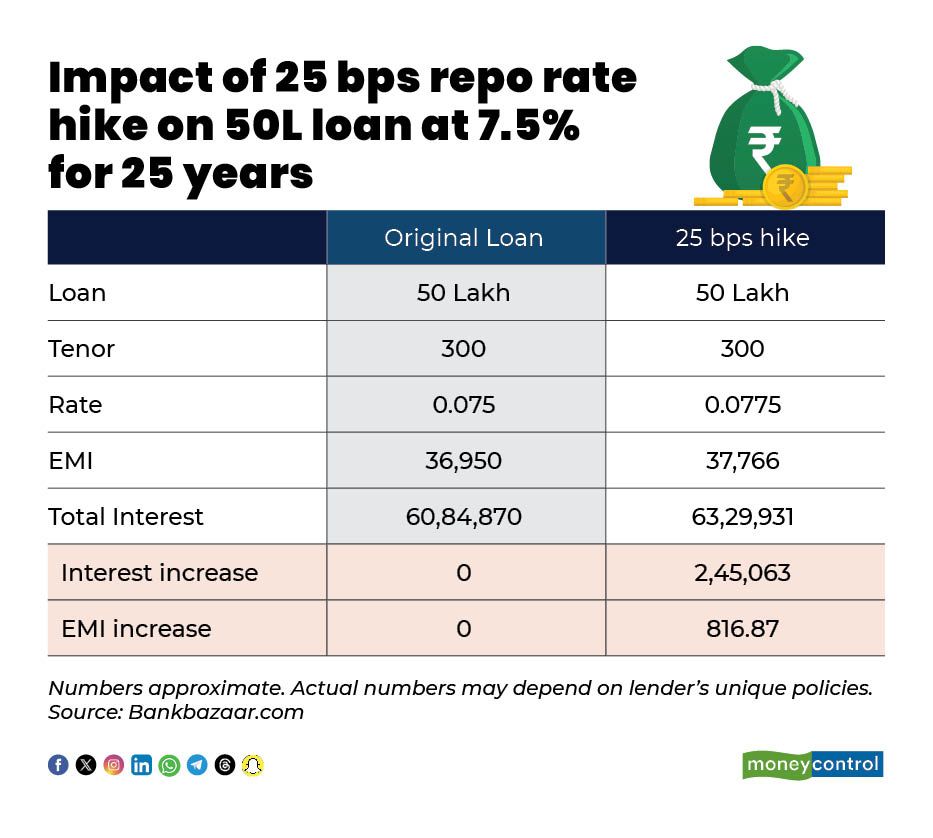
25 bps की बढ़ोतरी का होम लोन EMI पर असर

Image

टेबल से पता चलता है कि 50 लाख रुपये के होम लोन और 20 साल की अवधि (tenure) के मामले में, ब्याज दरों में 25 bps की बढ़ोतरी से मासिक EMI लगभग 780 रुपये बढ़ सकती है। अगर लोन लेने वाले अवधि को नहीं बदलते हैं, तो लोन की पूरी अवधि के दौरान कुल ब्याज का बोझ लगभग 1.88 लाख रुपये बढ़ जाएगा।

फ्लोटिंग-रेट वाले लोन लेने वालों पर इसका असर तब दिखेगा जब उनके लोन ऊंचे बेंचमार्क पर रीसेट होंगे। कुछ बैंक लोन लेने वालों को EMI के बजाय लोन की अवधि बढ़ाने का विकल्प दे सकते हैं; इससे तुरंत मासिक EMI पर पड़ने वाला असर तो कम हो सकता है, लेकिन समय के साथ कुल ब्याज का खर्च बढ़ जाता है।

फिक्स्ड-रेट होम लोन वाले ग्राहकों पर कोई तुरंत असर नहीं पड़ेगा, हालांकि इस पॉलिसी के बाद रीफाइनेंसिंग और नए लोन की लागत बढ़ने की संभावना है।

Image

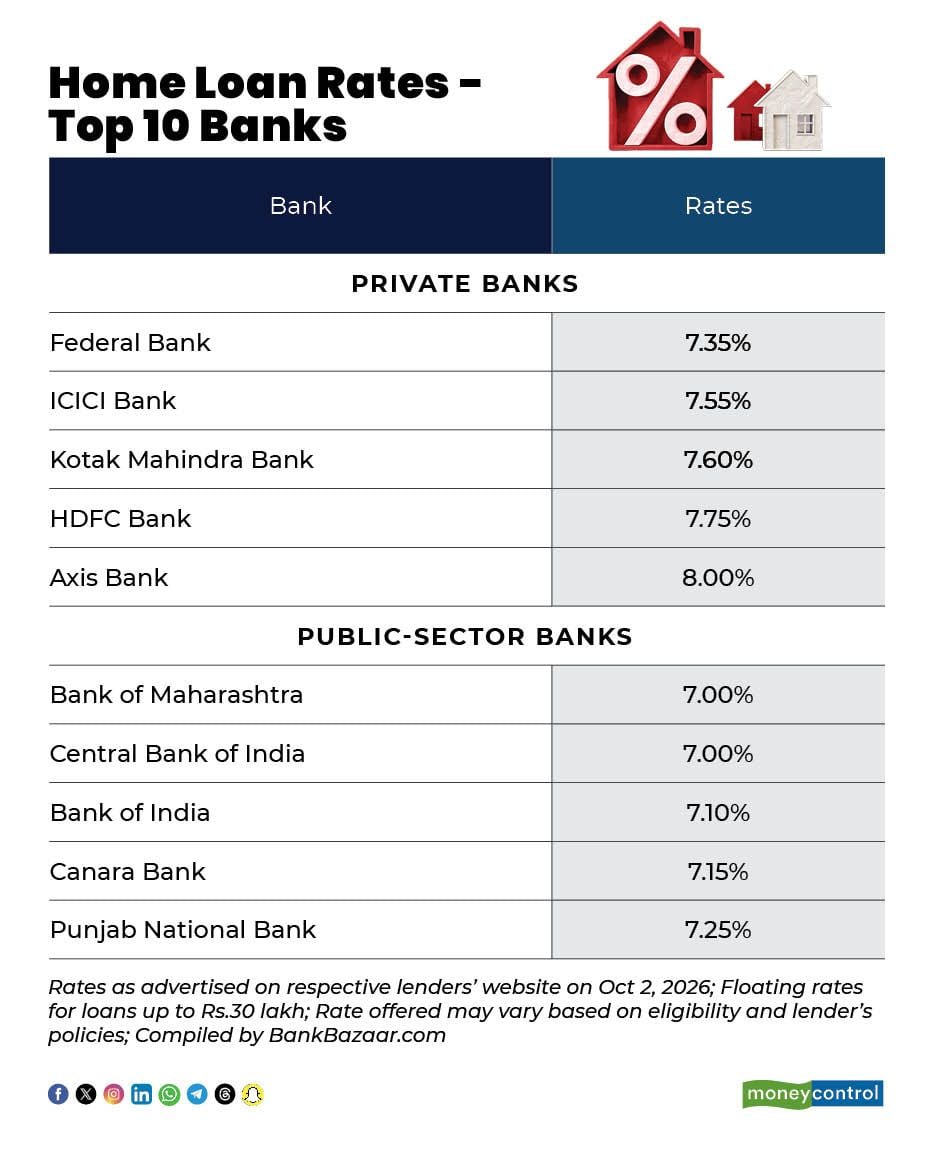
जानकारों का कहना है कि लोन लेने वालों को इस बात पर बारीकी से नजर रखनी चाहिए कि बैंक कितनी तेजी से ब्याज दरों में बढ़ोतरी का असर ग्राहकों पर डालते हैं। साथ ही, ज़्यादा ब्याज के बोझ को संभालने के लिए उन्हें आंशिक प्री-पेमेंट (समय से पहले कुछ हिस्सा चुकाना), लेंडर बदलना या कम अवधि का लोन लेने जैसे विकल्पों पर भी विचार करना चाहिए। अब बहुत कुछ इस बात पर निर्भर करेगा कि RBI आने वाली पॉलिसी समीक्षाओं में और सख्ती का संकेत देता है या ‘ wait-and-watch का रुख अपनाता है।

RBI MPC Meeting Live: 0.25% बढ़ा रेपो रेट, महंगी होगी आपकी EMI! जुलाई के 4.5% से बढ़कर अगस्त में 4.8% पहुंची खुदरा महंगाई

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

RBI MPC Meeting: फरवरी 2023 के बाद पहली बार बढ़ सकता है रेपो रेट, महंगाई बनी बड़ी वजह

RBI MPC Meeting: RBI की 21 लगातार MPC बैठकों में ब्याज दर नहीं बढ़ी है। अब 7 अक्टूबर की बैठक में तस्वीर बदल सकती है। माना जा रहा है कि RBI रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। ऐसा हुआ तो रेपो रेट 5.25% से बढ़कर 5.50% हो जाएगा।

फरवरी 2023 के बाद यह पहली बार होगा, जब RBI रेपो रेट बढ़ाएगा। हालांकि, बाजार में इसकी उम्मीद पहले से बनी हुई है। इसलिए असली नजर इस बात पर होगी कि RBI आगे कितनी बढ़ोतरी के संकेत देता है।

आगे कितनी बढ़ सकती हैं दरें?

Moneycontrol के 19 एक्सपर्ट्स के पोल में 15 ने 25 बेसिस प्वाइंट की बढ़ोतरी का अनुमान लगाया है। वहीं, चार एक्सपर्ट्स को दरों में कोई बदलाव की उम्मीद है।

IDFC First Bank की चीफ इकोनॉमिस्ट गौरा सेनगुप्ता के मुताबिक, फरवरी तक रेपो रेट में कुल करीब 75 बेसिस प्वाइंट की बढ़ोतरी हो सकती है। ऐसे में पहली बढ़ोतरी के बाद RBI का अगला इशारा बाजार के लिए ज्यादा अहम होगा।

महंगाई बढ़ने की चिंता

महंगाई RBI के लिए बड़ी चिंता बनी हुई है। पिछली समीक्षा में केंद्रीय बैंक ने FY27 के लिए CPI महंगाई का अनुमान 5% रखा था।

अगस्त में खुदरा महंगाई बढ़कर 4.82% हो गई। जुलाई में यह 4.45% थी। अब कच्चे तेल और दूसरी कमोडिटी की बढ़ती कीमतों से महंगाई पर और दबाव आ सकता है।

GDP ग्रोथ मजबूत, लेकिन आगे चुनौती

भारतीय अर्थव्यवस्था ने पहली तिमाही में 7.8% की मजबूत ग्रोथ दर्ज की है। इससे RBI को महंगाई पर फोकस करने की थोड़ी गुंजाइश मिलती है।

अधिकांश एक्सपर्ट्स को उम्मीद है कि RBI FY27 के लिए 6.7% GDP ग्रोथ का अनुमान बरकरार रखेगा। हालांकि, महंगा कच्चा तेल और दुनिया में बढ़ती ब्याज दरें दूसरी छमाही में परेशानी बढ़ा सकती हैं।

बैंकिंग सिस्टम में ज्यादा पैसा

बैंकिंग सिस्टम में मौजूद अतिरिक्त पैसा भी RBI के लिए बड़ा मुद्दा है। सितंबर में लिक्विडिटी सरप्लस करीब 12 लाख करोड़ रुपये तक पहुंच गया था।

अब यह घटकर करीब 4-6 लाख करोड़ रुपये रह गया है। 6 अक्टूबर को बैंकिंग सिस्टम में करीब 5.03 लाख करोड़ रुपये की अतिरिक्त लिक्विडिटी थी। RBI इसे कम करने के लिए OMO बिक्री और VRRR जैसे कदम उठा रहा है।

कच्चा तेल और रुपया भी चिंता

RBI के सामने बाहरी मोर्चे पर भी मुश्किलें बढ़ी हैं। ब्रेंट क्रूड हाल में करीब 107 डॉलर प्रति बैरल पहुंच गया। अमेरिकी 10 साल की बॉन्ड यील्ड भी 5.2% तक चली गई। रुपया 96 रुपये प्रति डॉलर के स्तर को पार कर गया है। वहीं, भारत की 10 साल की सरकारी बॉन्ड यील्ड 7.2% के ऊपर पहुंच गई है।

यानी इस बार बाजार सिर्फ 25 बेसिस प्वाइंट की बढ़ोतरी नहीं देखेगा। असली सवाल यह होगा कि RBI आगे कितनी दरें बढ़ा सकता है और महंगाई, ग्रोथ और रुपये के बीच संतुलन कैसे बनाएगा।

Asian Paints Dividend: एशियन पेंट्स की डिविडेंड देने की तैयारी! 29 अक्टूबर की बोर्ड मीटिंग में होगा फैसला, रिकॉर्ड डेट का ऐलान

RBI MPC Meeting Live: आज होगा रेपो रेट पर बड़ा ऐलान! जानिए होम लोन EMI, FD और आपकी जेब पर क्या पड़ेगा असर

RBI Monetary Policy Committee Live Updates: देश के करोड़ों आम लोगों, होम लोन ग्राहकों और निवेशकों की निगाहें आज, 7 अक्टूबर सुबह 10 बजे रिजर्व बैंक ऑफ इंडिया के गवर्नर के ऐलान पर टिकी हुई है। महंगाई के बढ़ते दबाव, कच्चे तेल की ऊंची कीमतों और अमेरिकी डॉलर के मुकाबले कमजोर होते रुपये के बीच आज केंद्रीय बैंक अपनी नई मौद्रिक नीति का ऐलान करने जा रहा है।

वैसे बाजार के अधिकांश विशेषज्ञों और रॉयटर्स के पोल में शामिल 60% से अधिक इकोनॉमिस्ट्स का मानना है कि आज रिजर्व बैंक रेपो रेट में 0.25% (25 बेसिस पॉइंट) की बढ़ोतरी कर सकता है। अगर ऐसा होता है, तो रेपो रेट वर्तमान 5.25% से बढ़कर 5.50% हो जाएगी।

होम लोन EMI पर कितना पड़ेगा असर?

अगर आज आरबीआई रेपो रेट बढ़ाता है, तो फ्लोटिंग रेट पर होम लोन लेने वाले ग्राहकों की जेब पर असर पड़ना तय है:

बढ़ेगी EMI या लोन की अवधि: रेपो रेट बढ़ते ही बैंकों की फंडिंग कॉस्ट बढ़ेगी, जिसे बैंक सीधे ग्राहकों पर डालेंगे। यदि आपका ₹50 लाख का होम लोन लंबे समय के लिए चल रहा है, तो 0.25% की बढ़ोतरी से बैंक या तो आपकी मासिक EMI बढ़ा देंगे या लोन की समयावधि को लंबा कर देंगे।

क्या करें उधारकर्ता?:  तुरंत पूरा लोन चुकाने की हड़बड़ी न करें। पहले अपने लोन की मौजूदा ब्याज दर, शेष अवधि, बैंक के स्प्रेड की जांच करें और जरूरत पड़ने पर दूसरे बैंक में बैलेंस ट्रांसफर के विकल्प पर विचार करें।

पर्सनल और कार लोन भी हो सकते हैं महंगे

होम लोन ही नहीं, बल्कि नए पर्सनल लोन, व्हीकल लोन और अन्य क्रेडिट प्रोडक्ट्स की दरें भी धीरे-धीरे बढ़ सकती हैं। चूंकि पर्सनल लोन की दरें पहले से ही ऊंची होती हैं, इसलिए इस समय नया असुरक्षित कर्ज सोच-समझकर ही लें।

फिक्स्ड डिपॉजिट (FD) के निवेशकों के लिए खुशखबरी

दरों में बढ़ोतरी का सबसे बड़ा फायदा बचत करने वालों को मिलेगा। कर्ज की बढ़ती मांग को पूरा करने के लिए बैंक नए डिपॉजिट आकर्षित करने के लिए FD पर मिलने वाले ब्याज में बढ़ोतरी करेंगे। वैसे आपकी पहले से चल रही फिक्स्ड डिपॉजिट पर पुरानी दर ही लागू रहेगी। फायदा केवल नई FD कराने या पुरानी FD को रिन्यू करने पर ही मिलेगा।

सेविंग्स अकाउंट की ब्याज दरें

सेविंग्स अकाउंट की ब्याज दरों में तुरंत कोई बड़ा बदलाव होने की संभावना कम है, क्योंकि ये दरें प्रत्येक बैंक की लिक्विडिटी और प्रतिस्पर्धात्मक नीतियों पर निर्भर करती हैं।

आरबीआई क्यों ले सकता है दरें बढ़ाने का फैसला?

महंगाई: अगस्त में खुदरा महंगाई बढ़कर 4.82% पर पहुंच गई, जो आरबीआई के 4% के लक्ष्य से लगातार तीसरे महीने ऊपर है।

कच्चा तेल और रुपया: पश्चिम एशिया में तनाव से कच्चे तेल के दाम ऊंचे हैं और रुपया कमजोर हो रहा है, जिससे आयात महंगा हो रहा है।

मजबूत GDP ग्रोथ: चालू वित्त वर्ष की पहली तिमाही में भारत की GDP ग्रोथ 7.8% रही है, जो आर्थिक मजबूती को दर्शाती है और आरबीआई को महंगाई पर ध्यान केंद्रित करने का मौका देती है।

RBI की नई पॉलिसी के पल पल के अपडेट के लिए जुगए रहें मनीकंट्रोल के आरबीआई मॉनेटरी पॉलिसी के नए ऐलानों के लिए बने इस स्पेशल लाइव ब्लॉग से।