Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है। जिससे लोन लेना महंगा हो गया है। यह कदम सख्त मॉनेटरी पॉलिसी का संकेत है, क्योंकि सेंट्रल बैंक ग्लोबल और घरेलू जोखिमों के बीच महंगाई के दबाव को कम करना चाहता है।

होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है। उम्मीद है कि बैंक रीसेट साइकिल और ट्रांसमिशन टाइमलाइन के आधार पर धीरे-धीरे इस बढ़ोतरी का असर ग्राहकों पर डालेंगे।

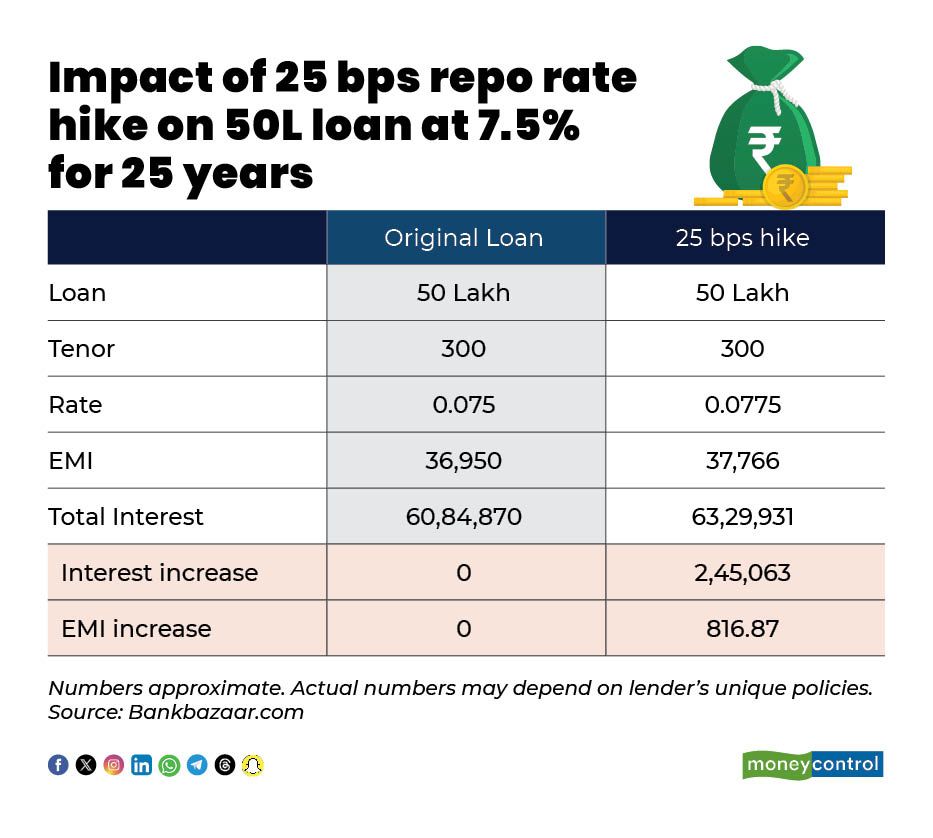
25 bps की बढ़ोतरी का होम लोन EMI पर असर

Image

टेबल से पता चलता है कि 50 लाख रुपये के होम लोन और 20 साल की अवधि (tenure) के मामले में, ब्याज दरों में 25 bps की बढ़ोतरी से मासिक EMI लगभग 780 रुपये बढ़ सकती है। अगर लोन लेने वाले अवधि को नहीं बदलते हैं, तो लोन की पूरी अवधि के दौरान कुल ब्याज का बोझ लगभग 1.88 लाख रुपये बढ़ जाएगा।

फ्लोटिंग-रेट वाले लोन लेने वालों पर इसका असर तब दिखेगा जब उनके लोन ऊंचे बेंचमार्क पर रीसेट होंगे। कुछ बैंक लोन लेने वालों को EMI के बजाय लोन की अवधि बढ़ाने का विकल्प दे सकते हैं; इससे तुरंत मासिक EMI पर पड़ने वाला असर तो कम हो सकता है, लेकिन समय के साथ कुल ब्याज का खर्च बढ़ जाता है।

फिक्स्ड-रेट होम लोन वाले ग्राहकों पर कोई तुरंत असर नहीं पड़ेगा, हालांकि इस पॉलिसी के बाद रीफाइनेंसिंग और नए लोन की लागत बढ़ने की संभावना है।

Image

जानकारों का कहना है कि लोन लेने वालों को इस बात पर बारीकी से नजर रखनी चाहिए कि बैंक कितनी तेजी से ब्याज दरों में बढ़ोतरी का असर ग्राहकों पर डालते हैं। साथ ही, ज़्यादा ब्याज के बोझ को संभालने के लिए उन्हें आंशिक प्री-पेमेंट (समय से पहले कुछ हिस्सा चुकाना), लेंडर बदलना या कम अवधि का लोन लेने जैसे विकल्पों पर भी विचार करना चाहिए। अब बहुत कुछ इस बात पर निर्भर करेगा कि RBI आने वाली पॉलिसी समीक्षाओं में और सख्ती का संकेत देता है या ‘ wait-and-watch का रुख अपनाता है।

RBI MPC Meeting Live: 0.25% बढ़ा रेपो रेट, महंगी होगी आपकी EMI! जुलाई के 4.5% से बढ़कर अगस्त में 4.8% पहुंची खुदरा महंगाई

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

RBI MPC Meeting Live: आज होगा रेपो रेट पर बड़ा ऐलान! जानिए होम लोन EMI, FD और आपकी जेब पर क्या पड़ेगा असर

RBI Monetary Policy Committee Live Updates: देश के करोड़ों आम लोगों, होम लोन ग्राहकों और निवेशकों की निगाहें आज, 7 अक्टूबर सुबह 10 बजे रिजर्व बैंक ऑफ इंडिया के गवर्नर के ऐलान पर टिकी हुई है। महंगाई के बढ़ते दबाव, कच्चे तेल की ऊंची कीमतों और अमेरिकी डॉलर के मुकाबले कमजोर होते रुपये के बीच आज केंद्रीय बैंक अपनी नई मौद्रिक नीति का ऐलान करने जा रहा है।

वैसे बाजार के अधिकांश विशेषज्ञों और रॉयटर्स के पोल में शामिल 60% से अधिक इकोनॉमिस्ट्स का मानना है कि आज रिजर्व बैंक रेपो रेट में 0.25% (25 बेसिस पॉइंट) की बढ़ोतरी कर सकता है। अगर ऐसा होता है, तो रेपो रेट वर्तमान 5.25% से बढ़कर 5.50% हो जाएगी।

होम लोन EMI पर कितना पड़ेगा असर?

अगर आज आरबीआई रेपो रेट बढ़ाता है, तो फ्लोटिंग रेट पर होम लोन लेने वाले ग्राहकों की जेब पर असर पड़ना तय है:

बढ़ेगी EMI या लोन की अवधि: रेपो रेट बढ़ते ही बैंकों की फंडिंग कॉस्ट बढ़ेगी, जिसे बैंक सीधे ग्राहकों पर डालेंगे। यदि आपका ₹50 लाख का होम लोन लंबे समय के लिए चल रहा है, तो 0.25% की बढ़ोतरी से बैंक या तो आपकी मासिक EMI बढ़ा देंगे या लोन की समयावधि को लंबा कर देंगे।

क्या करें उधारकर्ता?:  तुरंत पूरा लोन चुकाने की हड़बड़ी न करें। पहले अपने लोन की मौजूदा ब्याज दर, शेष अवधि, बैंक के स्प्रेड की जांच करें और जरूरत पड़ने पर दूसरे बैंक में बैलेंस ट्रांसफर के विकल्प पर विचार करें।

पर्सनल और कार लोन भी हो सकते हैं महंगे

होम लोन ही नहीं, बल्कि नए पर्सनल लोन, व्हीकल लोन और अन्य क्रेडिट प्रोडक्ट्स की दरें भी धीरे-धीरे बढ़ सकती हैं। चूंकि पर्सनल लोन की दरें पहले से ही ऊंची होती हैं, इसलिए इस समय नया असुरक्षित कर्ज सोच-समझकर ही लें।

फिक्स्ड डिपॉजिट (FD) के निवेशकों के लिए खुशखबरी

दरों में बढ़ोतरी का सबसे बड़ा फायदा बचत करने वालों को मिलेगा। कर्ज की बढ़ती मांग को पूरा करने के लिए बैंक नए डिपॉजिट आकर्षित करने के लिए FD पर मिलने वाले ब्याज में बढ़ोतरी करेंगे। वैसे आपकी पहले से चल रही फिक्स्ड डिपॉजिट पर पुरानी दर ही लागू रहेगी। फायदा केवल नई FD कराने या पुरानी FD को रिन्यू करने पर ही मिलेगा।

सेविंग्स अकाउंट की ब्याज दरें

सेविंग्स अकाउंट की ब्याज दरों में तुरंत कोई बड़ा बदलाव होने की संभावना कम है, क्योंकि ये दरें प्रत्येक बैंक की लिक्विडिटी और प्रतिस्पर्धात्मक नीतियों पर निर्भर करती हैं।

आरबीआई क्यों ले सकता है दरें बढ़ाने का फैसला?

महंगाई: अगस्त में खुदरा महंगाई बढ़कर 4.82% पर पहुंच गई, जो आरबीआई के 4% के लक्ष्य से लगातार तीसरे महीने ऊपर है।

कच्चा तेल और रुपया: पश्चिम एशिया में तनाव से कच्चे तेल के दाम ऊंचे हैं और रुपया कमजोर हो रहा है, जिससे आयात महंगा हो रहा है।

मजबूत GDP ग्रोथ: चालू वित्त वर्ष की पहली तिमाही में भारत की GDP ग्रोथ 7.8% रही है, जो आर्थिक मजबूती को दर्शाती है और आरबीआई को महंगाई पर ध्यान केंद्रित करने का मौका देती है।

RBI की नई पॉलिसी के पल पल के अपडेट के लिए जुगए रहें मनीकंट्रोल के आरबीआई मॉनेटरी पॉलिसी के नए ऐलानों के लिए बने इस स्पेशल लाइव ब्लॉग से।

RBI Repo Rate Hike: रेपो रेट बढ़ा तो आपकी EMI कितनी बढ़ जाएगी? समझिए होम और पर्सनल लोन का पूरा कैलकुलेशन

RBI Repo Rate Hike: RBI की मॉनेटरी पॉलिसी कमेटी (MPC) 7 अक्टूबर को अपनी नई मौद्रिक नीति का ऐलान करेगी। इसके बाद RBI गवर्नर संजय मल्होत्रा प्रेस कॉन्फ्रेंस को संबोधित करेंगे। कई इकोनॉमिक एक्सपर्ट्स का मानना है कि रेपो रेट में 25 बेसिस पॉइंट से 50 बेसिस पॉइंट का इजाफा हो सकता है।

जब RBI रेपो रेट बढ़ाता है, तो इसका असर सिर्फ बैंकिंग सिस्टम तक सीमित नहीं रहता। इसका असर आपके होम लोन की EMI पर भी पड़ सकता है। खासकर तब, जब आपका लोन फ्लोटिंग ब्याज दर पर चल रहा हो।

मान लीजिए आपने 20 साल के लिए 8.5% ब्याज दर पर होम लोन लिया है। अब ब्याज दर 0.50% बढ़कर 9% हो जाती है। ऐसे में आपकी EMI कितनी बढ़ेगी? 10 लाख से लेकर 50 लाख रुपये तक के लोन पर इसका सीधा हिसाब समझिए।

10 लाख रुपये के लोन पर असर

10 लाख रुपये के होम लोन पर 8.5% ब्याज और 20 साल की अवधि में EMI करीब ₹8,678 बैठती है। ब्याज दर 9% होने पर यही EMI करीब ₹8,997 हो जाएगी। यानी हर महीने करीब ₹319 ज्यादा देने होंगे। रकम बहुत बड़ी नहीं लगती, लेकिन लंबे समय तक यही बढ़ी हुई EMI चलती है तो कुल भुगतान पर इसका असर बढ़ जाता है।

20 लाख रुपये का लोन

20 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹17,356 है। ब्याज दर 9% होने पर यह बढ़कर करीब ₹17,995 हो जाएगी। मतलब हर महीने करीब ₹638 का अतिरिक्त बोझ। अगर घर का बजट पहले से EMI के हिसाब से सेट है, तो इतनी बढ़ोतरी भी महीने के खर्च में महसूस होती है।

30 लाख रुपये का लोन

30 लाख रुपये के होम लोन पर 8.5% ब्याज की EMI करीब ₹26,035 बनती है। ब्याज दर बढ़कर 9% होने पर EMI करीब ₹26,992 पहुंच जाएगी। यानी हर महीने करीब ₹957 ज्यादा। बड़े लोन में ब्याज दर का छोटा बदलाव भी EMI में साफ दिखाई देने लगता है।

40 लाख रुपये के लोन पर कितनी बढ़ेगी EMI?

40 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹34,713 है। 9% ब्याज होने पर यह करीब ₹35,989 हो जाएगी। इसका मतलब है कि हर महीने करीब ₹1,276 अतिरिक्त देने होंगे। साल भर में देखें तो EMI का यह अंतर करीब ₹15,300 बैठता है।

50 लाख रुपये के लोन पर असर सबसे ज्यादा

50 लाख रुपये के लोन पर 8.5% ब्याज की EMI करीब ₹43,391 है। अगर ब्याज दर 9% हो जाती है तो EMI करीब ₹44,986 पहुंच जाएगी। यानी हर महीने करीब ₹1,595 ज्यादा। साल भर में यह अतिरिक्त बोझ करीब ₹19,100 हो जाता है।

होम लोन: 8.5% से 9% होने पर EMI का असर

लोन की रकम8.5% पर EMI9% पर EMIहर महीने बढ़ोतरी
सालाना अतिरिक्त बोझ

₹10 लाख₹8,678₹8,997₹319₹3,828
₹20 लाख₹17,356₹17,995₹638₹7,656
₹30 लाख₹26,035₹26,992₹957₹11,484
₹40 लाख₹34,713₹35,989₹1,276₹15,312
₹50 लाख₹43,391₹44,986₹1,595₹19,140

यह कैलकुलेशन 20 साल की लोन अवधि में 8.5% से 9% ब्याज दर होने पर किया गया है। वास्तविक EMI आपके बैंक, लोन की बाकी अवधि और ब्याज रीसेट के नियमों के हिसाब से अलग हो सकती है।

5 लाख रुपये के पर्सनल लोन पर भी असर

पर्सनल लोन की ब्याज दर आमतौर पर होम लोन से ज्यादा होती है। मान लीजिए 5 लाख रुपये का पर्सनल लोन 5 साल के लिए 12% ब्याज पर लिया गया है। इसकी EMI करीब ₹11,122 होगी।

लेकिन, अगर रेपो रेट बढ़ने के बाद पर्सनल लोन महंगा होता और ब्याज दर बढ़कर 12.5% हो जाती है तो नए लोन की EMI करीब ₹11,249 पहुंच जाएगी। यानी हर महीने करीब ₹127 ज्यादा देने होंगे।

रेपो रेट बढ़ने पर EMI ही बढ़ेगी?

होम लोन में यह जरूरी नहीं। ब्याज दर बढ़ने के बाद बैंक और ग्राहकों के पास EMI बढ़ाने या लोन की अवधि बढ़ाने जैसे विकल्प होते हैं। कुछ मामलों में दोनों में बदलाव किया जा सकता है।

अगर बैंक EMI को ज्यादा नहीं बढ़ाता है, तो लोन चुकाने की अवधि बढ़ सकती है। दूसरी तरफ EMI बढ़ाने पर हर महीने जेब से ज्यादा पैसा जाएगा, लेकिन लोन की अवधि को ज्यादा बढ़ने से रोका जा सकता है।

रेपो रेट का असर आपकी जेब पर कैसे ?

रेपो रेट वह दर है जिस पर RBI बैंकों को पैसा देता है। जब इसमें बदलाव होता है तो बैंकों की फंडिंग लागत पर असर पड़ सकता है। इसके बाद बैंक अपने लोन की ब्याज दरों में बदलाव कर सकते हैं।

हालांकि, रेपो रेट में 25 या 50 बेसिस पॉइंट की बढ़ोतरी का मतलब यह नहीं है कि हर बैंक आपकी ब्याज दर भी बिल्कुल उतनी ही बढ़ा देगा। आपके लोन का बेंचमार्क, बैंक का स्प्रेड और रीसेट नियम भी महत्वपूर्ण होते हैं।

इसलिए अगर आपका फ्लोटिंग रेट वाला बड़ा होम लोन चल रहा है, तो RBI की हर रेपो रेट बैठक आपके लिए मायने रखती है। ब्याज दर में छोटा बदलाव भी 15 से 20 साल के लोन में बड़ा फर्क पैदा कर सकता है।

RBI MPC Meet: आपकी होम और कार लोन की EMI बढ़ेगी या घटेगी? कल 10 बजे RBI गवर्नर संजय मल्होत्रा करेंगे बड़ा ऐलान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


EPF Withdrawal: इन 5 वजहों के लिए कभी भी निकाल सकते हैं PF से पैसा! जानिए किस काम के लिए कितनी है लिमिट

EPF Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन (EPFO) अपने करोड़ों मेंबर्स को आपात स्थिति या जीवन के बड़े लक्ष्यों को पूरा करने के लिए पीएफ खाते से एडवांस पैसे निकालने की सुविधा देता है। मेडिकल इमरजेंसी हो, बच्चों की पढ़ाई, शादी या फिर सपनों का घर खरीदना EPFO ने अब इन सभी जरूरतों के लिए नियम बेहद साफ और पारदर्शी बना दिए हैं।

अगर आप भी अपने पीएफ खाते से पैसे निकालने का प्लान बना रहे हैं, तो जानिए वे कौन सी 5 खास वजहें हैं जिनके लिए आप एडवांस ले सकते हैं, और किस काम के लिए आपको कितनी बार पैसे निकालने की इजाजत मिलती है।

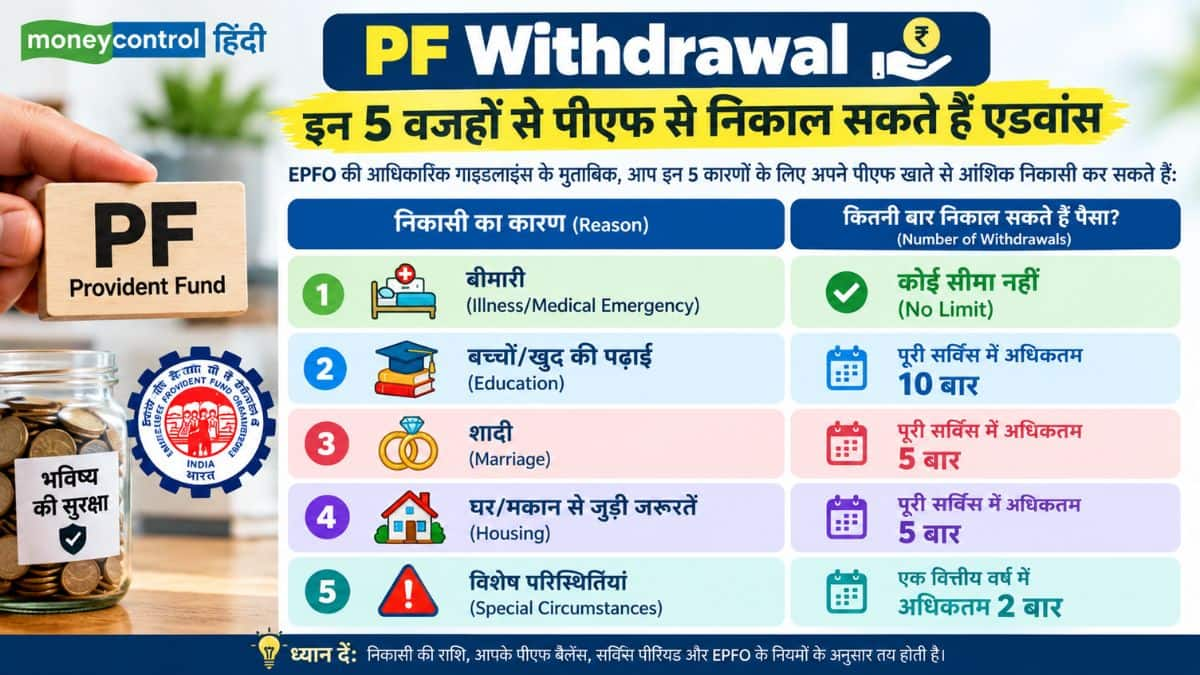
PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

EPFO की आधिकारिक गाइडलाइंस के मुताबिक, आप इन 5 कारणों के लिए अपने पीएफ खाते से आंशिक निकासी कर सकते हैं:

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

किस जरूरत के लिए क्या हैं नियम? समझिए विस्तार से

1. बीमारी के इलाज के लिए: खुद के या परिवार के किसी सदस्य के इलाज के लिए पीएफ से पैसा निकालने पर कोई सीमा नहीं तय की गई है। गंभीर बीमारी या मेडिकल इमरजेंसी में सदस्य जब चाहे, नियमों के तहत पीएफ एडवांस का दावा कर सकता है।

2. पढ़ाई के खर्च के लिए: खुद की या बच्चों/परिवार के सदस्यों की उच्च शिक्षा के खर्चों को पूरा करने के लिए पीएफ सदस्य अपनी पूरी सर्विस अवधि के दौरान 10 बार तक एडवांस क्लेम कर सकते हैं।

3. शादी के खर्च के लिए: अपनी शादी या बच्चों और भाई-बहन की शादी के खर्चों के लिए पीएफ खाते से पैसा निकाला जा सकता है। यह सुविधा पूरी मेंबरशिप के दौरान अधिकतम 5 बार उपलब्ध है।

4. मकान और प्रॉपर्टी से जुड़ी जरूरतें: घर से जुड़े लगभग सभी कामों को अब एक ही वर्ग में रखा गया है। इसके तहत:

  • नया फ्लैट, बना-बनाया मकान या प्लॉट खरीदना
  • खुद का घर बनवाना
  • होम लोन की बची हुई किश्तें या लोन चुकाना
  • पुराने मकान की मरम्मत या रिनोवेशन कराना

सदस्य अपनी पूरी नौकरी के दौरान घर से जुड़े इन कामों के लिए कुल 5 बार एडवांस ले सकते हैं।

5. विशेष परिस्थितियां: EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा अधिसूचित किसी विशेष संकट या आपात स्थिति में सदस्य एक फाइनेंशियल ईयर (वित्तीय वर्ष) में 2 बार तक पीएफ एडवांस निकाल सकते हैं।

कितने प्रतिशत फंड निकाल सकते हैं?

EPFO की ताजा गाइडलाइंस के मुताबिक, पीएफ खाते से एडवांस निकालने के लिए कर्मचारी का कम से कम 1 साल तक EPFO का सदस्य होना अनिवार्य है। पात्रता शर्तें पूरी होने पर सदस्य अपने पीएफ खाते में जमा कुल बैलेंस (कर्मचारी का हिस्सा + एम्प्लॉयर का हिस्सा + ब्याज) का 75% तक एडवांस निकाल सकते हैं।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

इस बात का ध्यान रखें कि पीएफ से लिया गया यह एडवांस आपके रिटायरमेंट फंड का हिस्सा होता है। इसलिए बहुत ज्यादा जरूरत होने पर ही इसका इस्तेमाल करें ताकि आपके बुढ़ापे की सामाजिक सुरक्षा प्रभावित न हो।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

Home Loan Affordability Rules: अगर आपकी टेक-होम सैलरी ₹1 लाख प्रति माह है, तो अपना सपनों का घर खरीदना काफी हद तक मुमकिन नजर आता है। लेकिन केवल बड़ी सैलरी होना ही इस बात की गारंटी नहीं है कि आप आसानी से होम लोन का बोझ उठा सकते हैं।

अक्सर बैंक आपकी योग्यता देखकर सैलरी के 50% से 55% तक की EMI अप्रूव कर देते हैं, लेकिन क्या उतनी EMI चुकाना आपकी जेब के लिए सुरक्षित है? जवाब है बिल्कुल नहीं!

आइए फाइनेंशियल एक्सपर्ट्स से आसान भाषा में समझते हैं कि ₹1 लाख की सैलरी पर आपको हर महीने कितनी EMI देनी चाहिए, और लोन लेने से पहले आपके पास डाउन पेमेंट व इमरजेंसी फंड के रूप में कितना कैश तैयार होना चाहिए।

1 लाख की सैलरी पर कितनी EMI है सुरक्षित?

बैंकिंग और रियल एस्टेट एक्सपर्ट्स की मानें तो बैंक भले ही आपको ज्यादा लोन दे दें, लेकिन आपको अपनी मंथली इनकम का 25% से 35% ही EMI में देना चाहिए।फोर्टेशिया रियल्टी के बिजनेस डेवलपमेंट जीएम केशव मंगला के अनुसार, सबसे सही फैसला यह होगा कि आपकी EMI ₹25,000 से ₹30,000 के बीच हो। इससे आपके पास घरेलू खर्च, बचत और इमरजेंसी के लिए पर्याप्त पैसा बचेगा। नाइ्वो मनी के फाउंडर हर्ष सोनी के मुताबिक, EMI को अधिकतम ₹35,000 प्रति माह तक रखा जा सकता है।

सैलरी के बंटवारे का सही फॉर्मूला (₹35,000 EMI के आधार पर):

₹35,000: होम लोन EMI

₹43,000: घर के जरूरी और रोजाना के खर्च

₹22,000: एसआईपी (SIP), बचत और इमरजेंसी फंड

लोन लेने से पहले जेब में होना चाहिए इतना ‘अपफ्रंट कैश’

होम लोन लेते समय केवल EMI की किश्त देखना काफी नहीं है। मकान की चाबी हाथ में आने से पहले आपको अपने पास से भारी रकम खर्च करनी पड़ती है:

डाउन पेमेंट: ₹30 लाख तक की प्रॉपर्टी पर लगभग 10% और ₹75 लाख तक की प्रॉपर्टी पर 20% रकम अपनी जेब से डाउन पेमेंट के रूप में देनी होती है।

रजिस्ट्री व स्टाम्प ड्यूटी: प्रॉपर्टी की कुल वैल्यू का 5% से 8% अलग से स्टाम्प ड्यूटी और रजिस्ट्रेशन फीस में जाता है, जिसे बैंक लोन में कवर नहीं करते।

इंटीरियर और मेंटेनेंस: नया मकान लेने के बाद इंटीरियर कार्य, मेंटेनेंस और सोसाइटी चार्जेस के खर्च भी अलग से तैयार रखने होते हैं।

इमरजेंसी फंड भूलकर भी न करें नजरअंदाज

एक्सपर्ट्स के मुताबिक, लोन का आवेदन करने से पहले आपके पास कम से कम 6 से 12 महीने के जरूरी खर्च और EMI के बराबर इमरजेंसी फंड होना ही चाहिए। अगर आपकी EMI और महीने का घर खर्च मिलाकर ₹60,000 से ₹70,000 है, तो आपके बैंक खाते में कम से कम ₹3.6 लाख से ₹8.4 लाख का इमरजेंसी फंड अलग से सुरक्षित जमा होना चाहिए।

₹50 लाख के घर के लिए पहले से कितने पैसों की होगी जरूरत?

अगर आप ₹50 लाख का घर खरीदने का प्लान बना रहे हैं, तो आपको लोन पास होने से पहले करीब ₹16 लाख से ₹18 लाख की नगद रकम तैयार रखनी होगी:

डाउन पेमेंट (20%): ₹10 लाख

रजिस्ट्री/अन्य खर्च (5-8%): ₹2.5 – ₹4 लाख

इमरजेंसी फंड: ₹3.6 – ₹4.2 लाख

कुल अपफ्रंट कैश रिक्वायरमेंट = ₹16 लाख से ₹18 लाख

घर खरीदने के चक्कर में न रोकें दूसरे लक्ष्य

नया घर खरीदना एक बड़ा सपना है, लेकिन इसके चक्कर में अपने बच्चे की पढ़ाई का फंड, खुद के रिटायरमेंट की SIP या इमरजेंसी सेविंग्स को पूरी तरह बंद कर देना भारी भूल साबित हो सकता है। वित्तीय योजना ऐसी बनाएं कि हर महीने आपकी EMI आराम से कटे और आपकी बाकी लाइफस्टाइल व निवेश बिना किसी तनाव के चलता रहे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

RBI Minutes: अब लोन महंगा होने का खतरा, महंगाई बढ़ी तो बढ़ सकता है रेपो रेट

RBI Minutes: RBI की अगस्त बैठक के मिनट्स से साफ संकेत मिले हैं कि फिलहाल ब्याज दरों में और राहत की उम्मीद कम है। केंद्रीय बैंक का पूरा फोकस अब महंगाई पर है। अगर कीमतों का दबाव और बढ़ा, तो इस साल रेपो रेट बढ़ाने की नौबत भी आ सकती है।

5 अगस्त को हुई MPC बैठक में RBI ने लगातार चौथी बार रेपो रेट को 5.25% पर ही रखा था। वहीं SDF 5% और MSF 5.5% पर बरकरार रहे। नीति का रुख भी ‘Neutral’ ही रखा गया।

गवर्नर ने क्या कहा?

RBI गवर्नर संजय मल्होत्रा का कहना है कि भारतीय अर्थव्यवस्था अभी मजबूत बनी हुई है। उनका अनुमान है कि इस वित्त वर्ष में महंगाई औसतन करीब 5% रह सकती है।

उन्होंने कहा कि अभी महंगाई का बड़ा कारण सप्लाई से जुड़ी दिक्कतें हैं। अच्छी बात यह है कि यह पूरे बाजार में नहीं फैली है। कोर महंगाई भी अभी ज्यादा नहीं है।

उनका मानना है कि तीसरी तिमाही के बाद महंगाई कुछ कम हो सकती है। इसलिए अभी ब्याज दरों में बदलाव की जरूरत नहीं है। लेकिन अगर महंगाई हर सेक्टर में फैलने लगी, तो RBI सख्ती कर सकता है।

डिप्टी गवर्नर का रुख ज्यादा सख्त

RBI की डिप्टी गवर्नर पूणम गुप्ता ने साफ कहा कि अभी ब्याज दरों में और कटौती की गुंजाइश नहीं दिखती।

उन्होंने यह भी कहा कि साल के दौरान रेपो रेट बढ़ाने की जरूरत भी पड़ सकती है। हालांकि फिलहाल उनका सुझाव यही है कि कुछ समय और इंतजार किया जाए।

दूसरे सदस्यों की क्या राय रही?

MPC सदस्य इंद्रनील भट्टाचार्य ने भी जल्दबाजी से बचने की बात कही। उनका कहना है कि आने वाले महीनों में मानसून और महंगाई की तस्वीर ज्यादा साफ होगी।

उन्होंने कहा कि अभी दरों को स्थिर रखना RBI के लिए आगे फैसला लेने की लचीलापन बनाए रखता है। इसका मतलब यह नहीं कि दरें लंबे समय तक नहीं बदलेंगी।

RBI किन बातों से चिंतित है?

बैठक के मिनट्स में कई ऐसे जोखिम गिनाए गए हैं, जो महंगाई बढ़ा सकते हैं।

  • मानसून का असमान रहना
  • एल नीनो का असर
  • पश्चिम एशिया में तनाव
  • होर्मुज स्ट्रेट से जुड़े जोखिम

MPC सदस्यों का मानना है कि इन वजहों से आने वाले महीनों में महंगाई पर नजर रखना पहले से ज्यादा जरूरी होगा।

एक ही दिन में 137% उछला फार्मा स्टॉक, कंपनी को कैंसर थेरेपी के ट्रायल में मिली बड़ी कामयाबी