

PF Withdrawal: पीएफ से पैसा निकालने के नियमों में बड़ा बदलाव! EPFO ने TDS छूट के लिए इस फॉर्म को घोषित किया अमान्य

EPF Withdrawal Rules Change: कर्मचारी भविष्य निधि संगठन की तरफ से एक बड़ा अपडेट सामने आया है। EPFO ने महत्वपूर्ण स्पष्टीकरण जारी करते हुए बताया है कि टैक्स वर्ष 2026-27 से EPF निकासी पर TDS छूट का दावा करने के लिए अब फॉर्म 15G और फॉर्म 15H मान्य नहीं होंगे। पीएफ अंशधारकों को अब इनकम-टैक्स एक्ट, 2025 के तहत TDS छूट का दावा करने के लिए फॉर्म 121 जमा करना अनिवार्य होगा।

सोशल मीडिया प्लेटफॉर्म X पर एक पोस्ट के जरिए EPFO ने कहा, ‘EPF TDS छूट का दावा करने के लिए फॉर्म 15G या 15H अब मान्य नहीं है। टैक्स वर्ष 2026-27 से आयकर अधिनियम, 2025 के अनुसार फॉर्म 121 जमा करके ही TDS छूट का दावा किया जा सकता है।’

पहले क्या थे प्रावधान?

किंग स्टब्ब एंड कासिवा एडवोकेट्स एंड अटॉर्नीज के पार्टनर आदित्य भट्टाचार्य के अनुसार, इससे पहले निवासी करदाताओं को अपनी उम्र और पात्रता के आधार पर फॉर्म 15G या फॉर्म 15H में से किसी एक को चुनना होता था:

फॉर्म 15G: 60 वर्ष से कम आयु के उन व्यक्तियों के लिए था जिनकी अनुमानित कुल आय कर योग्य सीमा से कम होती थी।

फॉर्म 15H: 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए था।

EPF सदस्यों के लिए सबसे बड़ा बदलाव यह है कि ये दोनों फॉर्म अब टैक्स वर्ष 2026-27 से TDS छूट के लिए अमान्य कर दिए गए हैं। नतीजतन, अगर कोई सदस्य अब EPF विथड्रॉल के लिए फॉर्म 15G या 15H जमा करता है, तो उसे TDS कटने से नहीं रोका जा सकेगा।

क्या बदला है और क्या नहीं?

फॉर्म 15G और 15H से हटाकर एकल फॉर्म 121 को लागू करना केवल एक प्रक्रियात्मक सरलीकरण है, न कि किसी नए टैक्स की शुरुआत। आयकर अधिनियम, 2025 जो 1 अप्रैल 2026 से लागू हुआ है, योग्य निवासी करदाताओं को धारा 393(6) के तहत एक समेकित घोषणापत्र जमा करने की अनुमति देता है, जब उन्हें उम्मीद हो कि उस वर्ष के लिए उनकी कुल कर देनदारी शून्य होगी।

आदित्य भट्टाचार्य ने इस पर विस्तार से समझाते हुए कहा, ‘यह स्पष्ट रूप से समझना आवश्यक है कि फॉर्म 121 क्या करता है। यह आपकी निकासी को अपने-आप टैक्स-फ्री नहीं बनाता है। यह केवल एक पात्र व्यक्ति को जिसकी वर्ष के लिए अनुमानित कुल आय पर कोई टैक्स नहीं बनता, यह अनुरोध करने की अनुमति देता है कि स्रोत पर टैक्स (TDS) न काटा जाए।

यह पूरी तरह से वैकल्पिक है और अनिवासियों या ऐसे लोगों के लिए उपलब्ध नहीं है जिन पर वास्तव में टैक्स बनता है। इसके अलावा, EPFO के निर्देशों के तहत एक वैध पैन कार्ड होना अनिवार्य है; बिना पैन के जमा किया गया घोषणापत्र अमान्य माना जाएगा। इसलिए सदस्यों को इसे जमा करने से पहले अपनी पात्रता की जांच कर लेनी चाहिए।’

EPFO का नया ऑनलाइन सिस्टम और यूनिक नंबर

EPFO ने अपने सभी क्षेत्रीय कार्यालयों को प्राप्त होने वाले प्रत्येक फॉर्म 121 के लिए एक यूनिक आइडेंटिफिकेशन नंबर जारी करने और ऑनलाइन सबमिशन व ई-साइनिंग की सुविधा प्रदान करने का निर्देश दिया है।

टैक्स विशेषज्ञों का मानना है कि इन कदमों से TDS रिपोर्टिंग अधिक पारदर्शी, सटीक और ट्रैसेबल बनेगी। उनकी सलाह है कि पीएफ से पैसा निकालने की योजना बना रहे सदस्यों को कटौतियों का इंतजार करने और फिर रिफंड का दावा करने के बजाय, शुरुआत से ही नए फॉर्म 121 का उपयोग करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
EPF Withdrawal: इन 5 वजहों के लिए कभी भी निकाल सकते हैं PF से पैसा! जानिए किस काम के लिए कितनी है लिमिट

EPF Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन (EPFO) अपने करोड़ों मेंबर्स को आपात स्थिति या जीवन के बड़े लक्ष्यों को पूरा करने के लिए पीएफ खाते से एडवांस पैसे निकालने की सुविधा देता है। मेडिकल इमरजेंसी हो, बच्चों की पढ़ाई, शादी या फिर सपनों का घर खरीदना EPFO ने अब इन सभी जरूरतों के लिए नियम बेहद साफ और पारदर्शी बना दिए हैं।

अगर आप भी अपने पीएफ खाते से पैसे निकालने का प्लान बना रहे हैं, तो जानिए वे कौन सी 5 खास वजहें हैं जिनके लिए आप एडवांस ले सकते हैं, और किस काम के लिए आपको कितनी बार पैसे निकालने की इजाजत मिलती है।

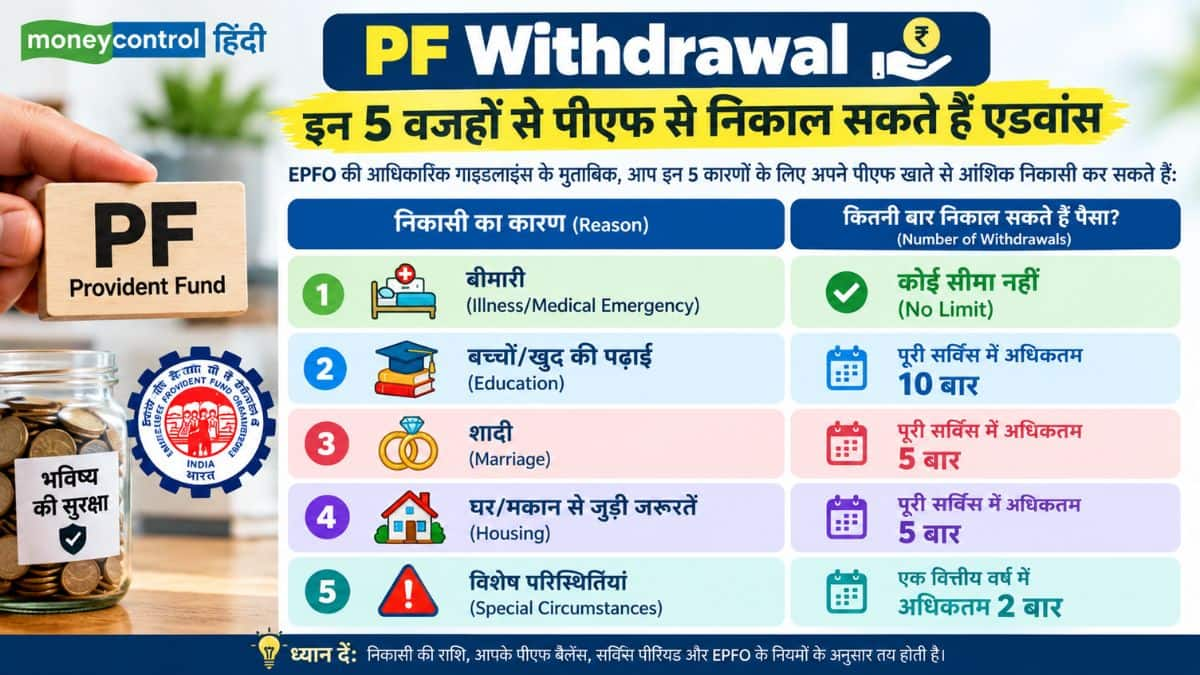
PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

EPFO की आधिकारिक गाइडलाइंस के मुताबिक, आप इन 5 कारणों के लिए अपने पीएफ खाते से आंशिक निकासी कर सकते हैं:

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

किस जरूरत के लिए क्या हैं नियम? समझिए विस्तार से

1. बीमारी के इलाज के लिए: खुद के या परिवार के किसी सदस्य के इलाज के लिए पीएफ से पैसा निकालने पर कोई सीमा नहीं तय की गई है। गंभीर बीमारी या मेडिकल इमरजेंसी में सदस्य जब चाहे, नियमों के तहत पीएफ एडवांस का दावा कर सकता है।

2. पढ़ाई के खर्च के लिए: खुद की या बच्चों/परिवार के सदस्यों की उच्च शिक्षा के खर्चों को पूरा करने के लिए पीएफ सदस्य अपनी पूरी सर्विस अवधि के दौरान 10 बार तक एडवांस क्लेम कर सकते हैं।

3. शादी के खर्च के लिए: अपनी शादी या बच्चों और भाई-बहन की शादी के खर्चों के लिए पीएफ खाते से पैसा निकाला जा सकता है। यह सुविधा पूरी मेंबरशिप के दौरान अधिकतम 5 बार उपलब्ध है।

4. मकान और प्रॉपर्टी से जुड़ी जरूरतें: घर से जुड़े लगभग सभी कामों को अब एक ही वर्ग में रखा गया है। इसके तहत:

  • नया फ्लैट, बना-बनाया मकान या प्लॉट खरीदना
  • खुद का घर बनवाना
  • होम लोन की बची हुई किश्तें या लोन चुकाना
  • पुराने मकान की मरम्मत या रिनोवेशन कराना

सदस्य अपनी पूरी नौकरी के दौरान घर से जुड़े इन कामों के लिए कुल 5 बार एडवांस ले सकते हैं।

5. विशेष परिस्थितियां: EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा अधिसूचित किसी विशेष संकट या आपात स्थिति में सदस्य एक फाइनेंशियल ईयर (वित्तीय वर्ष) में 2 बार तक पीएफ एडवांस निकाल सकते हैं।

कितने प्रतिशत फंड निकाल सकते हैं?

EPFO की ताजा गाइडलाइंस के मुताबिक, पीएफ खाते से एडवांस निकालने के लिए कर्मचारी का कम से कम 1 साल तक EPFO का सदस्य होना अनिवार्य है। पात्रता शर्तें पूरी होने पर सदस्य अपने पीएफ खाते में जमा कुल बैलेंस (कर्मचारी का हिस्सा + एम्प्लॉयर का हिस्सा + ब्याज) का 75% तक एडवांस निकाल सकते हैं।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

इस बात का ध्यान रखें कि पीएफ से लिया गया यह एडवांस आपके रिटायरमेंट फंड का हिस्सा होता है। इसलिए बहुत ज्यादा जरूरत होने पर ही इसका इस्तेमाल करें ताकि आपके बुढ़ापे की सामाजिक सुरक्षा प्रभावित न हो।

अगर आप निकालना चाहते हैं अपना पूरा PF बैलेंस, तो जानिए इस बारे में क्या कहते हैं EPFO ​​के नियम

EPF मुख्य रूप से बुढ़ापे के लिए पैसे बचाने के मकसद से बनाया गया है। हालांकि,समय के साथ EPFO ​​ने कई ऐसी योजनाएं शुरू की हैं,जिनसे सदस्य अपनी बचत कभी भी निकाल सकते हैं। EPFO 3.0 और सेवाओं के डिजिटाइजेशन को लेकर हो रही चर्चाओं के बीच,कई सदस्य यह सोच सकते हैं कि क्या वे जब चाहें तब अपने प्रोविडेंट फंड बैलेंस का 100 प्रतिशत हिस्सा निकाल सकते हैं।

इसका छोटा सा जवाब है,नहीं। हालांकि कुछ खास स्थितियों में पूरा पैसा निकालने की इजाज़त है,लेकिन EPFO ​​के नियम नौकरी के दौरान पूरा पैसा निकालने पर रोक लगाते हैं।

आप अपना 100 प्रतिशत PF बैलेंस कब निकाल सकते हैं?

सबसे आम स्थिति जिसमें कोई सदस्य अपना पूरा EPF फंड निकाल सकता है,वह है रिटायरमेंट। मौजूदा EPFO ​​नियमों के तहत,सदस्य 58 साल की उम्र पूरी होने पर फ़ाइनल सेटलमेंट के लिए आवेदन कर सकते हैं। इस स्टेज पर,वे आम तौर पर अपने अकाउंट में जमा पूरा EPF बैलेंस निकाल सकते हैं।

अगर कोई सदस्य नौकरी छोड़ने के बाद एक तय समय तक बेरोजगार रहता है,तो वह अपना पूरा बैलेंस निकाल सकता है। अभी,EPFO ​​एक महीने की बेरोजगारी के बाद EPF बैलेंस का 75 प्रतिशत तक निकालने की इजाजत देता है। अगर बेरोजगारी दो महीने या उससे ज्यादा समय तक बनी रहती है,तो सदस्य बाकी बचा हुआ बैलेंस निकालने के लिए भी आवेदन कर सकता है। इस प्रावधान का उद्देश्य बेरोजगारी की अवधि के दौरान वित्तीय सहायता प्रदान करना है।

अगर आप नौकरी बदलते हैं तो क्या होगा?

कई कर्मचारियों को लगता है कि नौकरी बदलने पर उन्हें अपना PF फंड निकाल लेना चाहिए। लेकिन EPFO ​​सलाह देता है कि अपने यूनिवर्सल अकाउंट नंबर (UAN) का इस्तेमाल करके EPF अकाउंट का पैसा नए एम्प्लॉयर के पास ट्रांसफर कर लिया जाए। इससे फंड पर ब्याज मिलता रहता है और सदस्य का सर्विस रिकॉर्ड भी बिना किसी रुकावट के चलता रहता है।

बार-बार नौकरी बदलने पर पूरी रकम निकाल लेने से भविष्य में आपकी रिटायरमेंट प्लानिंग पर बुरा असर पड़ सकता है। हालात के आधार पर,इस पर टैक्स भी लग सकता है।

खास जरूरतों के लिए आंशिक निकासी की अनुमति

हालांकि, पूरी निकासी पर रोक है,लेकिन EPFO ​​कुछ मंजूरी प्राप्त कामों के लिए आंशिक निकासी (जिसे एडवांस भी कहा जाता है)की अनुमति देता है। इनमें हायर एजुकेशन,शादी,घर खरीदना,घर बनाना,होम लोन चुकाना,मेडिकल ट्रीटमेंट और कुछ दूसरी स्थितियां शामिल हैं। एलिजिबिलिटी की शर्तें मकसद और सर्विस के समय के हिसाब से अलग-अलग होती हैं। निकाली जा सकने वाली रकम भी एक कैटेगरी से दूसरी कैटेगरी में अलग-अलग होती है। इसलिए,मेंबर्स को अक्सर नौकरी करते हुए भी अपनी सेविंग्स का कुछ हिस्सा मिल जाता है।

June 30 Deadline: 3 काम, 30 जून तक आम लोगों से लेकर कारोबारियों तक को पूरा कर लेने हैं ये अहम काम

PF फंड निकालने से पहले ध्यान रखने वाली बातें

पूरा पैसा निकालने का फ़ैसला करने से पहले,यह याद रखना जरूरी है कि EPF उन कुछ रिटायरमेंट प्रोडक्ट्स में से एक है जिसमें अनिवार्य बचत, एम्प्लॉयर का योगदान और सालाना ब्याज जमा होने का फायदा मिलता है। पूरा फंड निकाल लेने से हाथ में कैश तो बढ़ सकता है,लेकिन लंबे समय में इस तरीके से आपकी रिटायरमेंट की बचत खतरे में पड़ सकती है। अगर रिटायरमेंट प्लान से पैसे निकालने की जरूरत न हो,तो उस फंड को निवेश करने या नौकरी बदलने पर भी बनाए रखना फायदेमंद होगा।

अक्सर पूछे जाने वाले सवाल

क्या नौकरी करते हुए मैं अपने PF बैलेंस का 100% हिस्सा निकाल सकता हूं?

आमतौर पर,नहीं। पूरा पैसा निकालने की इजाजत या तो रिटायरमेंट पर या फिर बेरोजगारी की स्थिति में जरूरी शर्तें पूरी होने पर ही मिलती है। कुछ खास वजहों से ही PF का कुछ हिस्सा निकालने की इजाजत दी जाती है।

नौकरी छूटने के बाद मैं कितना PF निकाल सकता हूं?

बेरोजगारी के एक महीने बाद EPF की 75 प्रतिशत रकम निकाली जा सकती है। नियमों के अनुसार,बेरोजगारी के एक और महीने बाद बाकी रकम निकाली जा सकती है।

क्या मुझे नौकरी बदलते समय अपना PF निकाल लेना चाहिए?

ज्यादातर मामलों में सबसे अच्छा तरीका यह है कि UAN-बेस्ड ट्रांसफर सुविधा का इस्तेमाल करके EPF की रकम को नए एम्प्लॉयर को ट्रांसफर कर दिया जाए।


डिस्क्लेमर:मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।