

Amazon Great Indian Festival Sale 2026: ₹25,000 से कम में मिल रहे ये 6 धांसू स्मार्टफोन, फीचर्स में हैं बेस्ट

Amazon Great Indian Festival Sale 2026 इस हफ्ते की शुरुआत में शुरू हुई है। इस सेल में कई लोकप्रिय स्मार्टफोन की कीमतों में बड़ी कटौती की गई है। अगर आप कम बजट में नया फोन खरीदने की सोच रहे हैं, तो ₹25,000 से कम कीमत में एक अच्छा स्मार्टफोन खरीदने का यह बढ़िया मौका है।

सेल में कई ऐसे स्मार्टफोन मिल रहे हैं, जिनमें तेज रिफ्रेश रेट वाली स्क्रीन, बड़ी बैटरी, शानदार कैमरा, दमदार प्रोसेसर और 5G कनेक्टिविटी जैसे फीचर्स दिए गए हैं। इन फोन पर मिल रहे डिस्काउंट के अलावा, चुनिंदा बैंक कार्ड से पेमेंट करने पर तुरंत छूट भी मिल सकती है। साथ ही, ग्राहक नो-कॉस्ट EMI का विकल्प चुनकर आसान किस्तों में भी फोन खरीद सकते हैं।

Amazon Great Indian Festival 2026: ₹25,000 से कम कीमत वाले स्मार्टफोन पर डील्स

इस साल की Amazon Great Indian Festival Sale, दशहरा और दिवाली से पहले iQOO, Samsung, OnePlus, Realme और दूसरे ब्रांड्स के स्मार्टफोन पर डिस्काउंट पाने का एक शानदार मौका है। आप SBI क्रेडिट और डेबिट कार्ड और SBI क्रेडिट कार्ड EMI ट्रांजैक्शन पर 10% का डिस्काउंट पा सकते हैं। Amazon Pay ICICI Bank क्रेडिट कार्ड से खरीदारी करने पर 5% कैशबैक भी मिल सकता है।

वहीं, खरीद की असल कीमत को और कम करने के लिए अतिरिक्त एक्सचेंज बोनस और कैशबैक ऑप्शन का भी इस्तेमाल किया जा सकता है। उदाहरण के लिए, Realme Narzo 100x 5G अभी ₹22,499 में मिल रहा है, जबकि इसकी ओरिजिनल MRP ₹35,999 है। एक्सचेंज ऑफर के जरिए ₹23,050 तक की अतिरिक्त बचत की जा सकती है। खरीदार चुनिंदा SBI क्रेडिट और डेबिट कार्ड पर ₹1,250 तक के डिस्काउंट वाले बैंक ऑफर का भी फायदा उठा सकते हैं।

ग्राहक नो-कॉस्ट EMI के आसान विकल्पों का भी फायदा उठा सकते हैं। इसके तहत चुनिंदा क्रेडिट कार्ड, बजाज फिनसर्व कार्ड और Amazon Pay Later के जरिए बिना ब्याज दिए किस्तों में फोन खरीदने का मौका मिल सकता है।

नीचे Amazon Great Indian Festival Sale 2026 के दौरान ₹25,000 से कम कीमत में मिलने वाले बेहतरीन स्मार्टफोन डील्स की लिस्ट दी गई है। खरीदारी करने से पहले आप Flipkart और दूसरी ई-कॉमर्स वेबसाइटों पर भी इन फोन की कीमतों की तुलना कर सकते हैं, ताकि आपको सबसे अच्छी डील मिल सके।

स्मार्टफोन का नामअसली कीमतसेल में कीमतखरीदें
Redmi 17 5G₹39,999₹23,998अभी खरीदें
OnePlus N6₹30,999₹23,499अभी खरीदें
iQOO Z11xa 5G₹40,999₹24,999अभी खरीदें
Realme Narzo 100x 5G₹35,999₹22,499अभी खरीदें
Samsung Galaxy M47₹46,999₹24,999अभी खरीदें
iQOO Z11 Lite₹30,999₹15,499अभी खरीदें

यह भी पढ़ें: Xiaomi 18 Pro का भारत में लॉन्च कन्फर्म, 200MP कैमरे और Snapdragon चिपसेट से होगा लैस
RBI Repo Rate Hike: रेपो रेट बढ़ा तो आपकी EMI कितनी बढ़ जाएगी? समझिए होम और पर्सनल लोन का पूरा कैलकुलेशन

RBI Repo Rate Hike: RBI की मॉनेटरी पॉलिसी कमेटी (MPC) 7 अक्टूबर को अपनी नई मौद्रिक नीति का ऐलान करेगी। इसके बाद RBI गवर्नर संजय मल्होत्रा प्रेस कॉन्फ्रेंस को संबोधित करेंगे। कई इकोनॉमिक एक्सपर्ट्स का मानना है कि रेपो रेट में 25 बेसिस पॉइंट से 50 बेसिस पॉइंट का इजाफा हो सकता है।

जब RBI रेपो रेट बढ़ाता है, तो इसका असर सिर्फ बैंकिंग सिस्टम तक सीमित नहीं रहता। इसका असर आपके होम लोन की EMI पर भी पड़ सकता है। खासकर तब, जब आपका लोन फ्लोटिंग ब्याज दर पर चल रहा हो।

मान लीजिए आपने 20 साल के लिए 8.5% ब्याज दर पर होम लोन लिया है। अब ब्याज दर 0.50% बढ़कर 9% हो जाती है। ऐसे में आपकी EMI कितनी बढ़ेगी? 10 लाख से लेकर 50 लाख रुपये तक के लोन पर इसका सीधा हिसाब समझिए।

10 लाख रुपये के लोन पर असर

10 लाख रुपये के होम लोन पर 8.5% ब्याज और 20 साल की अवधि में EMI करीब ₹8,678 बैठती है। ब्याज दर 9% होने पर यही EMI करीब ₹8,997 हो जाएगी। यानी हर महीने करीब ₹319 ज्यादा देने होंगे। रकम बहुत बड़ी नहीं लगती, लेकिन लंबे समय तक यही बढ़ी हुई EMI चलती है तो कुल भुगतान पर इसका असर बढ़ जाता है।

20 लाख रुपये का लोन

20 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹17,356 है। ब्याज दर 9% होने पर यह बढ़कर करीब ₹17,995 हो जाएगी। मतलब हर महीने करीब ₹638 का अतिरिक्त बोझ। अगर घर का बजट पहले से EMI के हिसाब से सेट है, तो इतनी बढ़ोतरी भी महीने के खर्च में महसूस होती है।

30 लाख रुपये का लोन

30 लाख रुपये के होम लोन पर 8.5% ब्याज की EMI करीब ₹26,035 बनती है। ब्याज दर बढ़कर 9% होने पर EMI करीब ₹26,992 पहुंच जाएगी। यानी हर महीने करीब ₹957 ज्यादा। बड़े लोन में ब्याज दर का छोटा बदलाव भी EMI में साफ दिखाई देने लगता है।

40 लाख रुपये के लोन पर कितनी बढ़ेगी EMI?

40 लाख रुपये के लोन पर 8.5% की दर से EMI करीब ₹34,713 है। 9% ब्याज होने पर यह करीब ₹35,989 हो जाएगी। इसका मतलब है कि हर महीने करीब ₹1,276 अतिरिक्त देने होंगे। साल भर में देखें तो EMI का यह अंतर करीब ₹15,300 बैठता है।

50 लाख रुपये के लोन पर असर सबसे ज्यादा

50 लाख रुपये के लोन पर 8.5% ब्याज की EMI करीब ₹43,391 है। अगर ब्याज दर 9% हो जाती है तो EMI करीब ₹44,986 पहुंच जाएगी। यानी हर महीने करीब ₹1,595 ज्यादा। साल भर में यह अतिरिक्त बोझ करीब ₹19,100 हो जाता है।

होम लोन: 8.5% से 9% होने पर EMI का असर

लोन की रकम8.5% पर EMI9% पर EMIहर महीने बढ़ोतरी
सालाना अतिरिक्त बोझ

₹10 लाख₹8,678₹8,997₹319₹3,828
₹20 लाख₹17,356₹17,995₹638₹7,656
₹30 लाख₹26,035₹26,992₹957₹11,484
₹40 लाख₹34,713₹35,989₹1,276₹15,312
₹50 लाख₹43,391₹44,986₹1,595₹19,140

यह कैलकुलेशन 20 साल की लोन अवधि में 8.5% से 9% ब्याज दर होने पर किया गया है। वास्तविक EMI आपके बैंक, लोन की बाकी अवधि और ब्याज रीसेट के नियमों के हिसाब से अलग हो सकती है।

5 लाख रुपये के पर्सनल लोन पर भी असर

पर्सनल लोन की ब्याज दर आमतौर पर होम लोन से ज्यादा होती है। मान लीजिए 5 लाख रुपये का पर्सनल लोन 5 साल के लिए 12% ब्याज पर लिया गया है। इसकी EMI करीब ₹11,122 होगी।

लेकिन, अगर रेपो रेट बढ़ने के बाद पर्सनल लोन महंगा होता और ब्याज दर बढ़कर 12.5% हो जाती है तो नए लोन की EMI करीब ₹11,249 पहुंच जाएगी। यानी हर महीने करीब ₹127 ज्यादा देने होंगे।

रेपो रेट बढ़ने पर EMI ही बढ़ेगी?

होम लोन में यह जरूरी नहीं। ब्याज दर बढ़ने के बाद बैंक और ग्राहकों के पास EMI बढ़ाने या लोन की अवधि बढ़ाने जैसे विकल्प होते हैं। कुछ मामलों में दोनों में बदलाव किया जा सकता है।

अगर बैंक EMI को ज्यादा नहीं बढ़ाता है, तो लोन चुकाने की अवधि बढ़ सकती है। दूसरी तरफ EMI बढ़ाने पर हर महीने जेब से ज्यादा पैसा जाएगा, लेकिन लोन की अवधि को ज्यादा बढ़ने से रोका जा सकता है।

रेपो रेट का असर आपकी जेब पर कैसे ?

रेपो रेट वह दर है जिस पर RBI बैंकों को पैसा देता है। जब इसमें बदलाव होता है तो बैंकों की फंडिंग लागत पर असर पड़ सकता है। इसके बाद बैंक अपने लोन की ब्याज दरों में बदलाव कर सकते हैं।

हालांकि, रेपो रेट में 25 या 50 बेसिस पॉइंट की बढ़ोतरी का मतलब यह नहीं है कि हर बैंक आपकी ब्याज दर भी बिल्कुल उतनी ही बढ़ा देगा। आपके लोन का बेंचमार्क, बैंक का स्प्रेड और रीसेट नियम भी महत्वपूर्ण होते हैं।

इसलिए अगर आपका फ्लोटिंग रेट वाला बड़ा होम लोन चल रहा है, तो RBI की हर रेपो रेट बैठक आपके लिए मायने रखती है। ब्याज दर में छोटा बदलाव भी 15 से 20 साल के लोन में बड़ा फर्क पैदा कर सकता है।

RBI MPC Meet: आपकी होम और कार लोन की EMI बढ़ेगी या घटेगी? कल 10 बजे RBI गवर्नर संजय मल्होत्रा करेंगे बड़ा ऐलान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

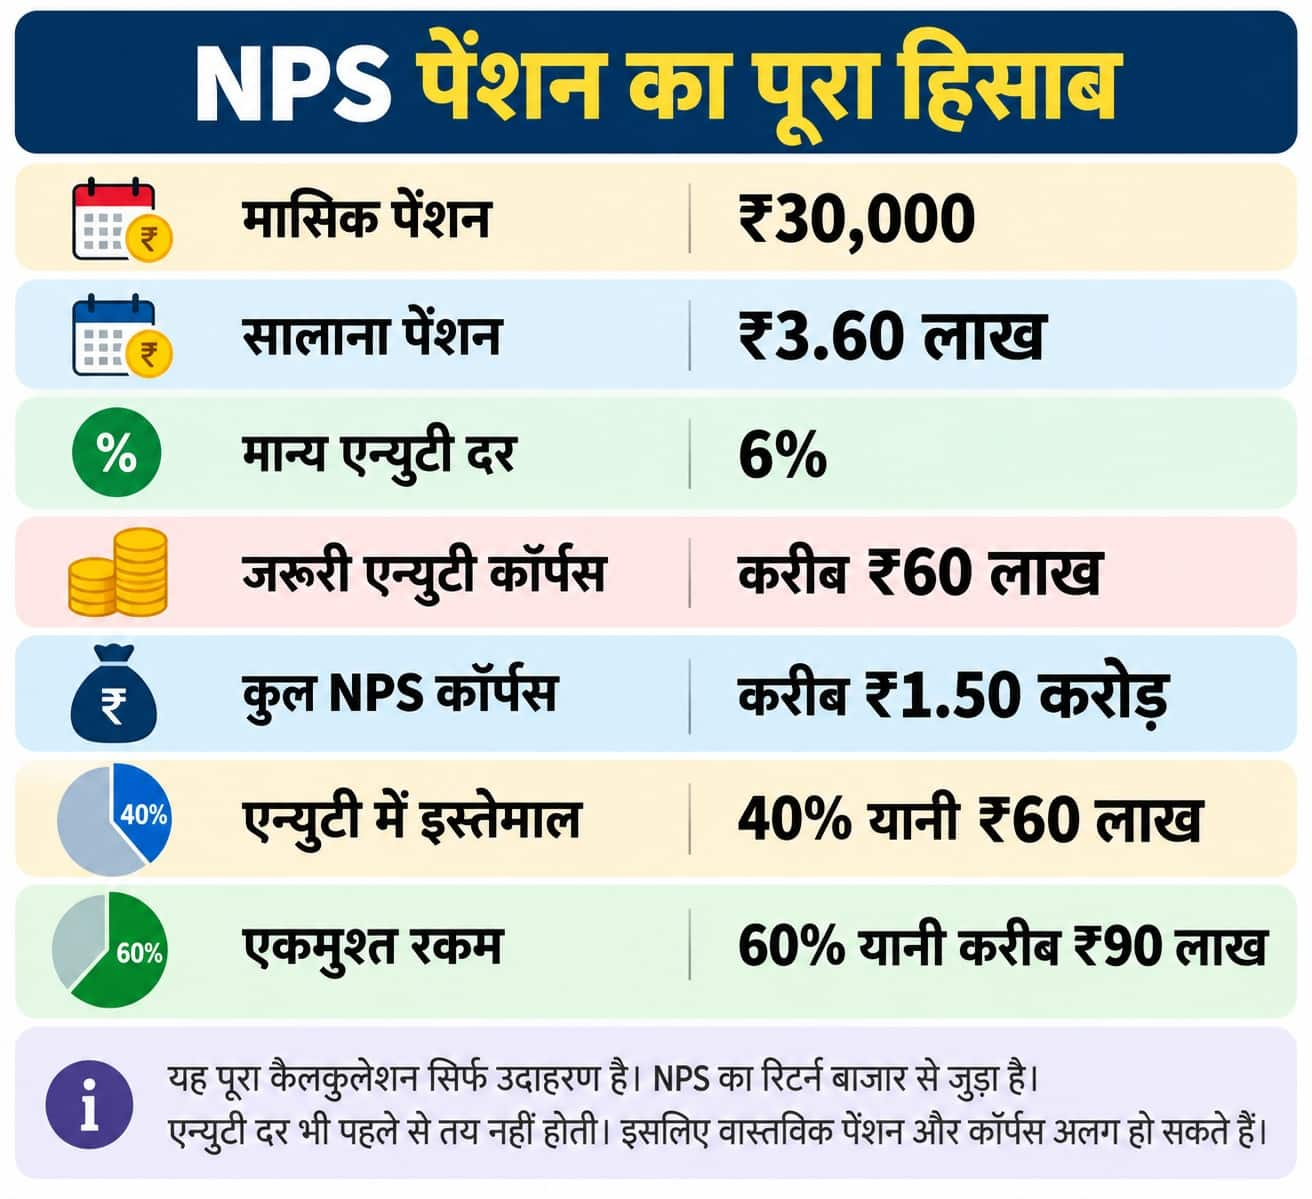
सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।

chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Salary Management: सैलरी आते ही पैसा खत्म हो जाता है? ये 5 खास फॉर्मूले करेंगे आपकी मदद

Salary Management: हर महीने सैलरी आती है और कुछ ही दिनों में अकाउंट खाली होने लगता है। EMI, किराया, राशन, बच्चों के खर्च, शॉपिंग और बाहर खाने जैसे खर्च मिलकर बजट बिगाड़ देते हैं। महीने के आखिर में बचत के नाम पर कुछ नहीं बचता।

इससे बचने का एक आसान तरीका है सैलरी को मिलते ही 5 अलग-अलग हिस्सों में बांटना। हर हिस्से का एक तय काम होता है। इससे आपको पहले से पता रहता है कि कितना पैसा खर्च करना है और कितना बचाना है।

सैलरी को 5 हिस्सों में कैसे बांटें

इस फॉर्मूले में सैलरी का 50% जरूरी खर्च के लिए रखा जाता है। 20% निवेश, 10% इमरजेंसी फंड, 10% निजी खर्च और 10% बड़े लक्ष्यों के लिए रखा जा सकता है। इसे तीन 30, 50 और 60 हजार अलग-अलग सैलरी के उदाहरण से समझिए।

खर्च का हिस्सा₹30,000 सैलरी₹50,000 सैलरी₹60,000 सैलरी
जरूरी खर्च के लिए 50%₹15,000₹25,000₹30,000
निवेश के लिए 20%₹6,000₹10,000₹12,000
इमरजेंसी फंड 10%₹3,000₹5,000₹6,000
निजी खर्च 10%₹3,000₹5,000₹6,000
बड़े लक्ष्य के लिए 10%₹3,000₹5,000₹6,000
कुल₹30,000₹50,000₹60,000

यह कोई सख्त नियम नहीं है। आप अपनी सैलरी, EMI और परिवार की जरूरत के हिसाब से इन हिस्सों में बदलाव कर सकते हैं।

1. जरूरी खर्च के लिए 50%

सबसे पहले जरूरी खर्च का हिस्सा अलग करना चाहिए। इसमें घर का किराया, EMI, राशन, बिजली-पानी का बिल, बच्चों की फीस और रोजमर्रा की जरूरी चीजें शामिल हो सकती हैं।

अगर आपकी सैलरी ₹50,000 है तो इस हिस्से में करीब ₹25,000 रखे जा सकते हैं। कोशिश करें कि जरूरी खर्च लगातार इससे ऊपर न जाएं। अगर ऐसा हो रहा है तो बजट में कटौती की गुंजाइश तलाशनी चाहिए।

2. निवेश के लिए 20%

दूसरा हिस्सा भविष्य के लिए है। ₹50,000 की सैलरी में इसका मतलब ₹10,000 हर महीने निवेश करना है।

इस पैसे को आपके लक्ष्य और जोखिम के हिसाब से अलग-अलग निवेश विकल्पों में लगाया जा सकता है। मसलन, लंबी अवधि के लक्ष्यों के लिए SIP, जबकि PPF या VPF जैसे विकल्प भी आपकी जरूरत के मुताबिक इस्तेमाल किए जा सकते हैं।

सबसे जरूरी बात यह है कि निवेश सैलरी आने के बाद हो। महीने के आखिर में जो पैसा बचे, उससे निवेश करने की आदत अक्सर काम नहीं करती।

3. इमरजेंसी के लिए 10%

अचानक आने वाले खर्चों के लिए अलग पैसा होना बहुत जरूरी है। इसके लिए सैलरी का 10% अलग रखा जा सकता है। ₹50,000 की सैलरी में यह रकम ₹5,000 महीने होगी। मेडिकल इमरजेंसी, नौकरी जाने या अचानक किसी बड़े जरूरी खर्च के समय ये पैसा काम आ सकता है।

जब तक पर्याप्त इमरजेंसी फंड तैयार न हो जाए, इस रकम को दूसरे खर्चों में इस्तेमाल करने से बचना चाहिए।

4. निजी खर्च के लिए 10%

बजट बनाने का मतलब यह नहीं है कि हर महीने सिर्फ बिल और निवेश ही किया जाए। घूमने-फिरने, मनोरंजन और अपनी पसंद के खर्च के लिए भी पैसा अलग रखना जरूरी है।

₹50,000 की सैलरी में ₹5,000 इस हिस्से में रखे जा सकते हैं। इससे बाहर खाना, फिल्म, छोटी-मोटी शॉपिंग या घूमने जैसे खर्च किए जा सकते हैं।

इसका फायदा यह है कि आपको हर छोटे खर्च के बाद यह नहीं सोचना पड़ेगा कि बजट बिगड़ गया। बस तय सीमा के अंदर खर्च करना होगा।

5. बड़े लक्ष्यों के लिए 10%

पांचवां हिस्सा उन लक्ष्यों के लिए रखें जिन्हें आप आने वाले कुछ सालों में पूरा करना चाहते हैं। इसमें गाड़ी खरीदना, घर का डाउन पेमेंट, बच्चों की पढ़ाई, शादी या कोई बड़ा पर्सनल गोल शामिल हो सकता है।

₹50,000 की सैलरी में इसके लिए ₹5,000 महीने अलग किए जा सकते हैं। जैसे-जैसे सैलरी बढ़े, इस हिस्से को भी बढ़ाया जा सकता है। इमरजेंसी फंड बनने के बाद उस हिस्से को भी निवेश किया जा सकता है।

फॉर्मूले में अपने हिसाब से करें बदलाव

50:20:10:10:10 का यह फॉर्मूला हर व्यक्ति के लिए बिल्कुल एक जैसा नहीं हो सकता। अगर आपकी EMI ज्यादा है तो जरूरी खर्च का हिस्सा बढ़ सकता है। वहीं, कर्ज कम है और आय ज्यादा है तो निवेश का हिस्सा 20% से ऊपर भी रखा जा सकता है।

आखिर में मकसद सिर्फ सैलरी को 5 हिस्सों में बांटना नहीं है। मकसद यह है कि सैलरी आते ही हर रुपये को एक काम दे दिया जाए, ताकि महीने के अंत में यह सवाल न उठे कि पैसा आखिर गया कहां।

शेयर, सोना और बैंक एफडी, इनमें निवेश का इनवेस्टर्स का आखिरी मकसद क्या है?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS में रिटायरमेंट के बाद कैसे और कितनी पेंशन मिलती है? समझिए पूरा कैलकुलेशन

NPS retirement planning: बहुत से लोग रिटायरमेंट प्लानिंग के लिए नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं। हालांकि, कई लोगों को पूरा आइडिया नहीं होता कि रिटायरमेंट के बाद एकमुश्त पैसा कितना मिलेगा और पेंशन कितनी मिलेगी।

नौकरी के दौरान NPS में जमा पैसा रिटायरमेंट के बाद दो हिस्सों में इस्तेमाल होता है। एक हिस्सा एकमुश्त निकाला जा सकता है। दूसरे हिस्से से एन्युटी खरीदी जाती है। इसी एन्युटी से नियमित पेंशन मिलती है। इसलिए रिटायरमेंट के समय कुल जमा रकम के साथ यह देखना भी जरूरी है कि कितनी रकम एन्युटी में लग रही है।

रिटायरमेंट पर NPS का पैसा कैसे मिलता है?

केंद्रीय सरकारी कर्मचारियों के NPS में सामान्य रिटायरमेंट पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। कम से कम 40% रकम से एन्युटी खरीदनी होती है। चाहें तो 40% से ज्यादा रकम भी एन्युटी में लगाई जा सकती है।

एन्युटी खरीदने के बाद मिलने वाली पेंशन उसकी योजना और उस समय उपलब्ध दर पर निर्भर करती है। अलग-अलग विकल्पों में मिलने वाली पेंशन अलग हो सकती है। इसलिए NPS में जमा कुल रकम देखकर सीधे यह नहीं बताया जा सकता कि हर महीने कितनी पेंशन मिलेगी।

₹50 लाख के कॉर्पस पर समझिए पूरा हिसाब

मान लीजिए किसी कर्मचारी के रिटायरमेंट के समय NPS में ₹50 लाख जमा हैं। अगर वह 60% रकम एकमुश्त निकालता है, तो उसे ₹30 लाख मिलेंगे।

बाकी ₹20 लाख एन्युटी खरीदने में लगाए जाएंगे। अब सिर्फ उदाहरण के लिए मान लेते हैं कि इस एन्युटी से सालाना 7% की दर से पेंशन मिलती है। तब सालाना पेंशन होगी:

₹20 लाख × 7% = ₹1.40 लाख

यानी हर महीने करीब ₹11,667 पेंशन मिलेगी। यहां 7% की दर सिर्फ समझाने के लिए ली गई है। वास्तविक पेंशन एन्युटी के विकल्प और उस समय उपलब्ध दर पर निर्भर करेगी।

NPS में कुल कॉर्पसएकमुश्त रकम (60%)एन्युटी के लिए रकम (40%)
7% पर मासिक पेंशन

₹25 लाख₹15 लाख₹10 लाख₹5,833
₹50 लाख₹30 लाख₹20 लाख₹11,667
₹75 लाख₹45 लाख₹30 लाख₹17,500
₹1 करोड़₹60 लाख₹40 लाख₹23,333
₹1.5 करोड़₹90 लाख₹60 लाख₹35,000

₹1 करोड़ जमा हैं तो कितनी पेंशन बनेगी?

अब मान लेते हैं कि रिटायरमेंट के समय NPS में ₹1 करोड़ का कॉर्पस है। इसमें से 60% यानी ₹60 लाख एकमुश्त निकाले जा सकते हैं।

बाकी ₹40 लाख एन्युटी में लगाए जाएंगे। अगर उदाहरण के लिए सालाना 7% की दर मानें, तो इससे सालाना ₹2.80 लाख पेंशन बनेगी। यानी हर महीने करीब ₹23,333। ध्यान रखें कि ₹23,333 कोई तय NPS पेंशन नहीं है। यह सिर्फ 7% की उदाहरण वाली दर पर किया गया कैलकुलेशन है।

एन्युटी का विकल्प भी अहम है

एन्युटी खरीदते समय अलग-अलग विकल्प मिलते हैं। किसी विकल्प में व्यक्ति को जीवनभर पेंशन मिलती है। कुछ विकल्पों में पति या पत्नी को भी पेंशन जारी रखने का प्रावधान होता है। कुछ योजनाओं में मृत्यु के बाद एन्युटी खरीदने में लगी मूल रकम वापस करने का विकल्प भी होता है।

इन विकल्पों की शर्तें अलग होती हैं। इसलिए चुने गए विकल्प के हिसाब से मिलने वाली पेंशन भी बदल सकती है।

NPS में सिर्फ बड़ा कॉर्पस बनाना काफी नहीं

रिटायरमेंट की योजना बनाते समय सिर्फ यह देखना पर्याप्त नहीं है कि NPS में कितने रुपये जमा होंगे। यह भी देखना जरूरी है कि उस रकम में से कितना हिस्सा एन्युटी में जाएगा और किस तरह की एन्युटी चुनी जाएगी।

उदाहरण के लिए ₹1 करोड़ के कॉर्पस में 40% रकम एन्युटी में लगाने पर ₹40 लाख से पेंशन बनेगी। वहीं, अगर कोई व्यक्ति इससे ज्यादा रकम एन्युटी में लगाता है, तो नियमित पेंशन भी बढ़ सकती है।

NPS के सभी खातों में नियम समान नहीं

60% एकमुश्त और 40% एन्युटी का नियम सामान्य रिटायरमेंट पर केंद्रीय सरकारी कर्मचारियों के NPS के लिए है। NPS के दूसरे मॉडल और समय से पहले निकासी के नियम अलग हो सकते हैं। इसलिए अपने NPS मॉडल और रिटायरमेंट की स्थिति के हिसाब से नियम देखना जरूरी है।

कुल मिलाकर NPS में रिटायरमेंट के बाद मिलने वाली पेंशन का आधार एन्युटी में लगाई गई रकम और उससे मिलने वाली दर है। इसलिए NPS में बड़ा कॉर्पस बनाने के साथ यह समझना भी जरूरी है कि रिटायरमेंट के समय उस रकम का इस्तेमाल किस तरह किया जाएगा।

Retirement Planning: रिटायरमेंट के बाद इन 5 स्कीमों में लगाएं पैसा, सुरक्षित निवेश के साथ नियमित आमदनी मिलेगी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

90 लाख की नौकरी छोड़ी, माइक्रोग्रीन्स की खेती शुरू की, आज खड़ा कर दिया 1.44 करोड़ का बिजनेस

हर महीने लाखों रुपये की सैलरी, शानदार कॉर्पोरेट करियर और सुरक्षित नौकरी छोड़कर खेती की राह चुनना आसान नहीं होता। लेकिन चंडीगढ़ के मोहित निजहावन ने इसी चुनौती को स्वीकार किया। करीब 90 लाख रुपये सालाना की नौकरी छोड़ने के बाद उन्होंने माइक्रोग्रीन्स की खेती को अपना नया करियर बनाया। खास बात यह है कि उन्होंने इस बिजनेस की शुरुआत किसी बड़े निवेश या बड़ी जमीन से नहीं की थी। महज 30,000 रुपये और करीब 100 वर्ग फुट की जगह से शुरू हुआ उनका प्रयोग धीरे-धीरे एक कारोबार में बदल गया। मोहित ने इंडोर फार्मिंग के जरिए माइक्रोग्रीन्स उगाए और समय के साथ ग्राहकों, उत्पादन और बिक्री को समझते हुए अपने काम को आगे बढ़ाया।

आज सार्वजनिक रूप से सामने आए आंकड़ों के मुताबिक, उनके कारोबार का सालाना रेवेन्यू करीब 1.44 करोड़ रुपये बताया जाता है। उनकी यह कहानी नौकरी से बिजनेस तक के अनोखे सफर और जोखिम उठाने की मिसाल बन गई है।

B.Tech के बाद शुरू हुआ कॉर्पोरेट सफर

मोहित निजहावन कंप्यूटर साइंस में B.Tech ग्रेजुएट हैं। पढ़ाई पूरी करने के बाद उन्होंने कॉर्पोरेट सेक्टर में शानदार करियर बनाया और अच्छी खासी सैलरी वाली नौकरी हासिल की।

हालांकि, दिसंबर 2020 में उन्होंने अपनी नौकरी छोड़ने का फैसला किया। इसके बाद उन्होंने एक ऐसा रास्ता चुना, जो उनकी पुरानी कॉर्पोरेट जिंदगी से बिल्कुल अलग था।

सिर्फ 30 हजार रुपये से शुरू किया काम

माइक्रोग्रीन्स की खेती का आइडिया मोहित के लिए शुरुआत में एक प्रयोग जैसा था। उन्होंने बड़े निवेश के बजाय सिर्फ 30,000 रुपये से अपना काम दोबारा शुरू किया।

इसके लिए चंडीगढ़ में करीब 100 वर्ग फुट की छोटी-सी जगह ली गई। इसी सीमित जगह में उन्होंने इंडोर माइक्रोग्रीन्स उगाना शुरू किया और धीरे-धीरे खेती के साथ-साथ मार्केटिंग और ग्राहकों की जरूरतों को समझना शुरू किया।

छोटे कमरे से बना Greenu Microgreens

शुरुआती प्रयोग धीरे-धीरे एक बिजनेस मॉडल में बदल गया। मोहित ने उत्पादन बढ़ाने, ग्राहकों तक पहुंच बनाने और माइक्रोग्रीन्स की बिक्री को बेहतर तरीके से मैनेज करने पर काम किया।

इसी सफर से Greenu Microgreens का कारोबार खड़ा हुआ। छोटी जगह और कम पूंजी से शुरू हुआ यह वेंचर आज काफी बड़ा बिजनेस बन चुका है।

हर महीने 12 लाख रुपये का रेवेन्यू!

सार्वजनिक रूप से रिपोर्ट किए गए आंकड़ों के मुताबिक, Greenu Microgreens का कारोबार अब करीब 12 लाख रुपये प्रति महीने का रेवेन्यू जेनरेट करता है। यानी सालाना कारोबार लगभग 1.44 करोड़ रुपये तक पहुंचने का दावा किया गया है।

रिपोर्ट्स में कंपनी का सालाना मुनाफा करीब 60 लाख रुपये बताया गया है। हालांकि, बिजनेस का रेवेन्यू और किसी व्यक्ति की नौकरी की सैलरी अलग-अलग चीजें हैं, इसलिए दोनों की सीधी तुलना करना सही नहीं होगा।

सिर्फ अपना बिजनेस नहीं, दूसरों को भी दे रहे ट्रेनिंग

मोहित की कहानी सिर्फ अपना फार्म चलाने तक सीमित नहीं है। Greenu Microgreens के जरिए वह किसानों और उन लोगों को भी माइक्रोग्रीन्स फार्मिंग की ट्रेनिंग देते हैं, जो इसे बिजनेस के तौर पर शुरू करना चाहते हैं। इस तरह उनका लक्ष्य केवल माइक्रोग्रीन्स उगाना ही नहीं, बल्कि दूसरे लोगों को भी इस क्षेत्र में अवसर तलाशने में मदद करना है।

90 लाख की नौकरी से 30 हजार की खेती तक का सफर

मोहित की कहानी इसलिए चर्चा में है क्योंकि उन्होंने करीब 90 लाख रुपये सालाना की नौकरी छोड़कर सिर्फ 30,000 रुपये से अपना नया सफर शुरू किया। एक तरफ कॉर्पोरेट नौकरी की बड़ी सैलरी थी, तो दूसरी तरफ छोटी जगह में खेती का अनिश्चित रास्ता। इसके बावजूद उन्होंने अपने नए आइडिया पर भरोसा किया और धीरे-धीरे इसे बिजनेस में बदल दिया।

सोशल मीडिया पर छिड़ी बहस

मोहित की कहानी सोशल मीडिया पर सामने आने के बाद लोगों के बीच अलग-अलग तरह की प्रतिक्रियाएं देखने को मिलीं। कुछ लोगों ने इसे नौकरी से अलग रास्ता चुनने और अपने दम पर बिजनेस खड़ा करने की प्रेरणादायक कहानी बताया। वहीं, कुछ यूजर्स ने 90 लाख रुपये की सैलरी और 1.44 करोड़ रुपये के बिजनेस रेवेन्यू की तुलना पर सवाल उठाए। एक यूजर ने इसे भ्रामक तुलना बताते हुए कहा कि किसी व्यक्ति की सालाना सैलरी और बिजनेस का टर्नओवर एक जैसी चीजें नहीं हैं।

दूसरी ओर, कुछ लोगों ने मोहित के फैसले को जिंदगी और सफलता को अलग नजरिए से देखने वाली कहानी बताया। एक यूजर ने इसे “वास्तव में प्रेरणादायक सफर” कहा, जबकि दूसरे ने उनकी यात्रा की तारीफ की।

क्या सीख देती है मोहित की कहानी?

मोहित की कहानी दिखाती है कि सफलता का रास्ता हर व्यक्ति के लिए एक जैसा नहीं होता। बड़ी नौकरी और अच्छी सैलरी के बावजूद कोई व्यक्ति अपना अलग रास्ता चुन सकता है। हालांकि, किसी भी बिजनेस की सफलता को समझने के लिए सिर्फ रेवेन्यू नहीं, बल्कि निवेश, खर्च, मुनाफा और कारोबार की स्थिरता जैसे पहलुओं को भी देखना जरूरी है।

डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।

12 साल की कॉरपोरेट नौकरी और फिर बड़ा फैसला, गुरजोत ने बताया क्यों छोड़ दी लाखों की सैलरी वाली जॉब