

Axis Mutual Fund का नया फंड लॉन्च, EV और ऑटो सेक्टर की कंपनियों पर लगेगा पैसा; ₹100 से कर सकेंगे निवेश

Axis Mutual Fund ने इलेक्ट्रिक गाड़ियों और नई ऑटोमोटिव टेक्नोलॉजी से जुड़ी कंपनियों में निवेश का नया विकल्प पेश किया है। कंपनी ने Axis Nifty EV & New Age Automotive Index Fund लॉन्च किया है। यह एक इंडेक्स फंड है, जो इलेक्ट्रिक मोबिलिटी और नए जमाने की ऑटो इंडस्ट्री से जुड़ी कंपनियों में निवेश करेगा।

इस फंड का न्यू फंड ऑफर (NFO) 16 अक्टूबर को खुल गया है। इसमें 30 अक्टूबर 2026 तक निवेश किया जा सकता है। निवेश की शुरुआत सिर्फ ₹100 से होगी। इसके बाद ₹1 के गुणक में रकम बढ़ाई जा सकती है।

फंड की खास बातें

फंड को नंदिक मलिक और रोहित गौतम मैनेज करेंगे। यह एक ओपन-एंडेड इंडेक्स फंड है। इसका मतलब है कि निवेशक तय नियमों के मुताबिक इसमें निवेश कर सकते हैं और यूनिट बेचकर पैसा निकाल भी सकते हैं। हालांकि, जल्दी पैसा निकालने पर एग्जिट लोड देना पड़ सकता है।

अगर निवेशक यूनिट खरीदने के 15 दिन के भीतर पैसा निकालते हैं, तो 0.25% एग्जिट लोड लगेगा। 15 दिन के बाद पैसा निकालने पर

एग्जिट लोड नहीं लगेगा।

फंड का बेंचमार्क Nifty EV & New Age Automotive TRI होगा। इसका मकसद इस इंडेक्स के प्रदर्शन के मुताबिक रिटर्न देना है। हालांकि, इंडेक्स के रिटर्न और फंड के रिटर्न में थोड़ा अंतर हो सकता है।

किन कंपनियों में लगेगा पैसा?

यह फंड इलेक्ट्रिक गाड़ियों और नई ऑटोमोटिव टेक्नोलॉजी से जुड़ी कंपनियों में निवेश करेगा। इसमें गाड़ी बनाने वाली कंपनियों के साथ बैटरी, ऑटो पार्ट्स, कच्चे माल और आधुनिक ऑटो टेक्नोलॉजी से जुड़ी कंपनियां भी शामिल हो सकती हैं।

इसका आधार Nifty EV & New Age Automotive Index होगा। इस इंडेक्स में Nifty 500 से तय शर्तों को पूरा करने वाली कंपनियों को चुना जाता है। इनमें कारोबार और शेयरों में खरीद-बिक्री से जुड़ी शर्तें भी शामिल हैं।

30 सितंबर 2026 तक इस इंडेक्स में बड़ी कंपनियों की हिस्सेदारी 44% थी। मिडकैप कंपनियों की हिस्सेदारी 29% और स्मॉलकैप कंपनियों की 27% थी। इंडेक्स की समीक्षा और बदलाव साल में दो बार, मार्च और सितंबर में किए जाते हैं।

EV बाजार में बढ़ती हिस्सेदारी पर नजर

Axis Mutual Fund के मुताबिक, भारत में इलेक्ट्रिक गाड़ियों की हिस्सेदारी FY21 में 1% से भी कम थी। FY26 में यह बढ़कर 9.4% हो गई।

कंपनी का मानना है कि बैटरी की लागत, टेक्नोलॉजी और चार्जिंग की सुविधा में सुधार से इस सेक्टर को आगे बढ़ने में मदद मिल सकती है। इलेक्ट्रिक गाड़ियों का असर सिर्फ ऑटो कंपनियों तक सीमित नहीं है। इससे बैटरी, ऑटो पार्ट्स और दूसरे संबंधित कारोबार को भी फायदा मिल सकता है।

Axis AMC के MD और CEO बी. गोपकुमार ने कहा कि इलेक्ट्रिक मोबिलिटी की ओर बढ़ता रुझान ऑटो इंडस्ट्री को बदल रहा है। कंपनी का कहना है कि यह फंड निवेशकों को इस बदलाव से जुड़ी अलग-अलग तरह की कंपनियों में एक साथ निवेश का मौका देगा।

निवेश से पहले इन बातों को समझें

इस फंड के जरिए निवेशकों को अलग-अलग कंपनियों के शेयर खुद चुनने की जरूरत नहीं होगी। फंड इंडेक्स में शामिल कंपनियों के मुताबिक निवेश करेगा। हालांकि, यह थीमैटिक इक्विटी फंड है। इसलिए इसका प्रदर्शन EV और ऑटो सेक्टर की स्थिति से प्रभावित हो सकता है।

अगर इस सेक्टर की कंपनियों के शेयर गिरते हैं, तो फंड की वैल्यू भी घट सकती है। इंडेक्स को ट्रैक करने के बावजूद फंड का रिटर्न बिल्कुल उसके बराबर रहने की गारंटी नहीं है। कंपनी ने भी साफ किया है कि निवेश का उद्देश्य पूरा होने की कोई गारंटी नहीं है।

इसलिए अपनी जोखिम उठाने की क्षमता, निवेश की अवधि और वित्तीय लक्ष्य को ध्यान में रखकर ही फैसला लें। जरूरत पड़ने पर वित्तीय सलाहकार से भी बात कर सकते हैं।

हेल्थ पॉलिसी के बावजूद हॉस्पिटल का 3 लाख बिल जेब से भरना है, FD तोड़े या किसी से उधार लें?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
लाल मार्केट में इक्विटी म्यूचु्अल फंडों पर निवेशकों का दांव, SIP में आया रिकॉर्ड निवेश, Gold ETF की बढ़ी चमक

Mutual Fund Data: शेयर मार्केट में मचे तूफान के बीच पिछले महीने सितंबर में इक्विटी म्यूचुअल फंड में निवेश तेजी से बढ़ा। हालांकि डेट फंडों से ताबड़तोड़ निकासी से ओवरऑल म्यूचुअल फंड में निवेश निगेटिव रहा। म्यूचुअल फंड बॉडी AMFI (एसोसिएशन ऑफ म्यूचुअल फंड्स इन इंडिया) के लेटेस्ट आंकड़ों से यह बात सामने आई है। पिछले महीने सितंबर में इक्विटी फंड्स में निवेश करीब ₹9000 करोड़ बढ़ गया तो डेट फंड्स से निकासी मासिक आधार पर तीन गुना से अधिक बढ़ गई। वहीं सितंबर में SIP में कॉन्ट्रिब्यूशन रिकॉर्ड हाई लेवल पर पहुंच गया लेकिन खातों की संख्या में कमी आई।

Equity Funds में सबसे अधिक क्रेज दिखा SmallCap Funds का

अगस्त महीने में इक्विटी फंडों में निवेश लगभग 19% बढ़ा था और फिर सितंबर महीने में नेट इनफ्लो में और बढ़ोतरी हुई। मासिक आधार पर ₹8,977.93 करोड़ की बढ़ोतरी मासिक निवेश में बड़ी तेजी है। AMFI के आंकड़ों के हिसाब से पिछले महीने इक्विटी-ओरिएंटेड स्कीमों में ₹38,306.55 करोड़ का निवेश आया जोकि अगस्त महीने में ₹29,328.62 करोड़ के निवेश की तुलना में करीब 31% अधिक रहा।

कैटेगरीवाइज बात करें तो सबसे अधिक ₹9,038.57 करोड़ का निवेश स्मॉल-कैप फंडों में आया। इसके बाद मिड-कैप फंडों में ₹7,834.84 करोड़ का निवेश हुआ। इन दोनों में कुल ₹16,873.41 करोड़ का निवेश आया, जो सभी इक्विटी फंडों में हुए कुल निवेश का लगभग 44% है।

सितंबर महीने में फ्लेक्सी-कैप फंडों में भी निवेश बढ़कर ₹6,701.80 करोड़ हो गया, जबकि अगस्त में यह ₹5,059.42 करोड़ था।

लॉर्ज-कैप फंड के भी निवेशक सितंबर में लौटे और लगातार दो महीने तक शुद्ध निकासी के बाद सितंबर में निकासी से अधिक निवेश किया। लॉर्ज कैप फंडों में पिछले महीने ₹859.47 करोड़ का शुद्ध निवेश आया।

इक्विटी इनफ्लो में उछाल के बावजूद इक्विटी म्यूचुअल फंड्स का AUM सितंबर में घटकर ₹37.54 लाख करोड़ रह गई। अगस्त में यह ₹39.21 लाख करोड़ थी यानी इसमें लगभग 4.3% की गिरावट आई।

डेट फंडों से ताबड़तोड़ निकासी

सितंबर में डेट म्यूचुअल फंडों में सबसे बड़ा बदलाव दिखा। इन फंडों से शुद्ध निकासी बढ़कर ₹1.83 लाख करोड़ हो गई, जबकि अगस्त में यह ₹8,127 करोड़ थी।

सबसे अधिक निकासी लिक्विड फंडों से हुई। सितंबर में इनसे ₹95,743.20 करोड़ निकाले गए, जबकि अगस्त में इनमें ₹19,934.29 करोड़ का निवेश आया था। सितंबर में मनी मार्केट फंडों से भी ₹50,846.21 करोड़ की निकासी हुई, जबकि अगस्त में इन फंडों में ₹11,734.71 करोड़ का निवेश आया था। इन दोनों फंडों से कुल मिलाकर से लगभग ₹1.47 लाख करोड़ की शुद्ध निकासी हुई और इन्होंने डेट फंडों पर ओवरऑल दबाव डाला।

डेट फंड्स का एयूएम मासिक आधार पर अगस्त में ₹19.33 लाख करोड़ से 8.8% फिसलकर सितंबर में ₹17.64 लाख करोड़ पर आ गया।

हाइब्रिड फंड्स हुआ निगेटिव, ईटीएफ इनफ्लो में उछाल

पिछले महीने सितंबर में हाइब्रिड म्यूचुअल फंडों में भी काफी बदलाव देखने को मिला। पिछले महीने इससे ₹456.68 करोड़ की शुद्ध निकासी हुई, जबकि अगस्त में इसमें ₹10,045.34 करोड़ का शुद्ध निवेश आया था। इसकी बड़ी वजह ऑर्बिट्रेज फंड्स रहे, जिनसे सितंबर महीने में ₹3,956.38 करोड़ निकाले गए, जबकि अगस्त में इनमें ₹3,789.02 करोड़ का निवेश आया था।

पिछले महीने बैलेंस्ड-एडवांटेज फंडों से भी ₹912.43 करोड़ की निकासी हुई। वहीं मल्टी-एसेट एलोकेशन फंडों में निवेश का सिलसिला जारी रहा और इनमें ₹3,666.98 करोड़ आए।

पिछले महीने एक्सचेंज ट्रेडेड फंड (ETF) में ₹15,501.40 करोड़ का निवेश आया, जो अगस्त के ₹10,160.87 करोड़ से लगभग 53% अधिक है।

सितंबर महीने में गोल्ड ईटीएफ में निवेश लगभग 71% बढ़कर ₹4,450.61 करोड़ हो गया, जबकि अगस्त में यह ₹2,596.70 करोड़ था तो सिल्वर ETF में भी इस दौरान निवेश भी ₹9,959.96 करोड़ से बढ़कर ₹1,974.32 करोड़ हो गया।

इंडेक्स फंडों की बात करें तो अगस्त महीने में इसमें ₹787.49 करोड़ का निवेश आया था, जबति पिछले महीने इससे ₹3,614.03 करोड़ की शुद्ध निकासी हुई थी।

विदेशी बाजारों में निवेश करने वाले ओवरसीज फंडों से निकासी जारी रही। सितंबर में इनसे ₹159.18 करोड़ निकाले गए, जबकि अगस्त में निकासी ₹72.19 करोड़ थी।

सितंबर महीने में लाइफ साइकिल फंडों में ₹143.75 करोड़ और सॉल्यूशन-ओरिएंटेड स्कीमों में ₹373.90 करोड़ का निवेश आया।

SIP में निवेश पहुंचा रिकॉर्ड हाई पर

सितंबर में मासिक SIP कॉन्ट्रिब्यूशन बढ़कर ₹32,490 करोड़ के रिकॉर्ड लेवल पर पहुंच गया। अगस्त में यह ₹32,297 करोड़ था। इस बढ़ोतरी के साथ सितंबर 2026 में एसआईपी का एयूएम ₹17.86 लाख करोड़ हो गया। हालांकि एक खास बात ये है कि सितंबर में लगभग 63 लाख नए एसआईपी रजिस्टर हुए, जबकि 73 लाख एसआईपी या तो मेच्योर हो गए या उन्हें बंद कर दिया गया। सितंबर की शुरुआत से लेकर आखिरी तक एसआईपी अकाउंट्स की संख्या 10.75 करोड़ से 10.06 करोड़ पर आ गई।

Meesho Share Price: ब्लॉकबस्टर सेल में हर मिनट 75000 ऑर्डर्स, जोश में रिकॉर्ड हाई के पास पहुंचा शेयर

NBFC Stocks: Q2 में 5 गुना बढ़ा मुनाफा, जोश में 8% चढ़ा यह शेयर

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
SIP Calculator: ₹1,000 की मंथली SIP से ₹5 लाख का फंड! इस खास ट्रिक से करीब दोगुनी हो जाएगी ग्रोथ

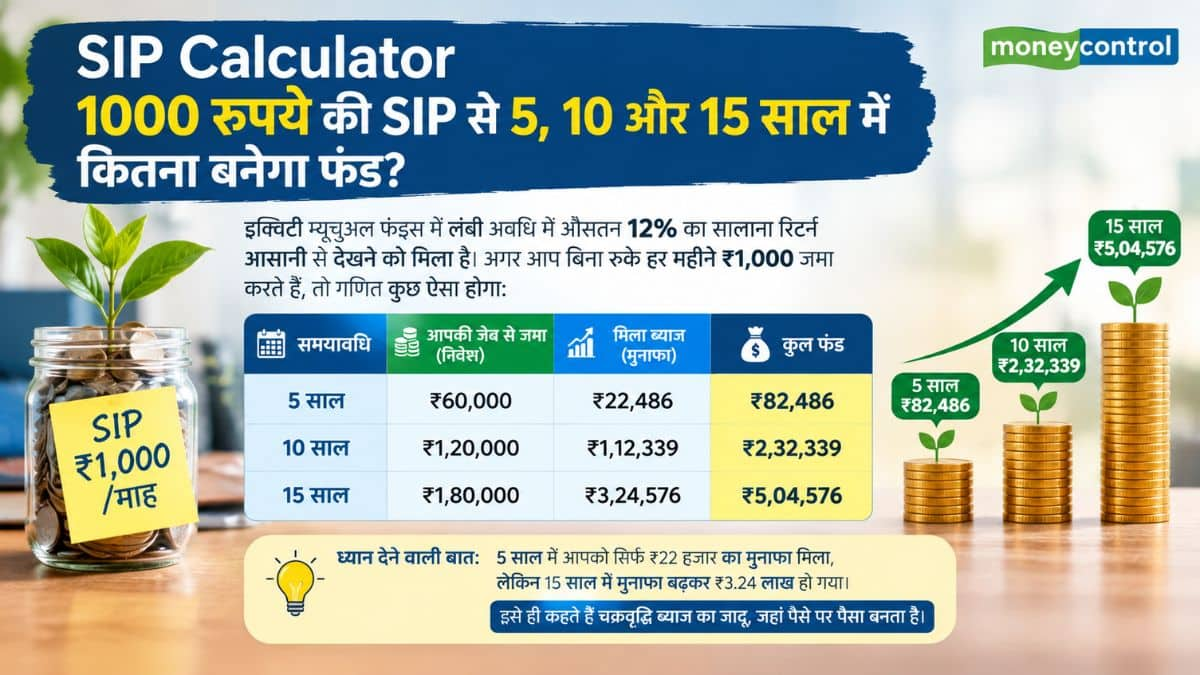
SIP Calculator: रोज के सिर्फ 33 रुपये। चाय-नाश्ते के इस मामूली खर्च को बचाकर क्या आप 5 लाख रुपये का फंड खड़ा कर सकते हैं? जवाब है- हां! म्यूचुअल फंड में SIP की ताकत से यह आसानी से संभव है। शेयर बाजार के जोखिम से डरने वाले रिटेल निवेशकों के लिए ₹1,000 की यह छोटी सी शुरुआत भविष्य में पैसों की तंगी खत्म कर सकती है। लेकिन सवाल यह है कि 5, 10 और 15 सालों में यह ₹1,000 के निवेश से कितना बड़ा फंड बनेगा? आइए समझते हैं इसका पूरा गणित।

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

इक्विटी म्यूचुअल फंड्स में लंबी अवधि में औसतन 12% का सालाना रिटर्न आसानी से देखने को मिला है। अगर आप बिना रुके हर महीने ₹1,000 जमा करते हैं, तो गणित कुछ ऐसा होगा:

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

ध्यान देने वाली बात: 5 साल में आपको सिर्फ ₹22 हजार का मुनाफा मिला, लेकिन 15 साल में मुनाफा बढ़कर ₹3.24 लाख हो गया। इसे ही कहते हैं चक्रवृद्धि ब्याज का जादू, जहां पैसे पर पैसा बनता है।

इस एक सीक्रेट ट्रिक से ₹5 लाख का फंड बनेगा ₹8.5 लाख!

अगर आप चाहते हैं कि आपका फंड और तेजी से बढ़े, तो Step-Up SIP का तरीका अपनाएं। हर साल जैसे ही आपकी सैलरी या आमदनी बढ़े, अपनी SIP में सिर्फ 10% की बढ़ोतरी कर दें। यानी इस साल ₹1,000 दे रहे हैं, तो अगले साल ₹1,100 करें। ऐसा करने पर 15 साल बाद आपका कुल फंड ₹5 लाख की जगह सीधे ₹8.5 लाख से ज्यादा हो जाएगा!

SIP शुरू करते समय न करें ये 2 बड़ी गलतियां

बाजार गिरते ही SIP बंद करना: जब मार्केट गिरता है, तब आपको सस्ती कीमत पर ज्यादा यूनिट्स मिलती हैं। गिरावट के वक्त SIP चालू रखना ही असली समझदारी है।

जल्दी पैसा निकालने की बेवकूफी: SIP का असली मजा 10 साल के बाद शुरू होता है। शुरुआती 3-4 सालों में रिटर्न धीमा दिखेगा, लेकिन धैर्य रखने वालों को ही बड़ा फंड मिलता है।

SIP से जुड़े अक्सर पूछे जाने वाले सवाल(FAQ)

Q1: क्या 1000 रुपये की SIP सुरक्षित है?

उत्तर: म्यूचुअल फंड बाजार जोखिमों के अधीन होते हैं, लेकिन इंडेक्स फंड या लार्ज-कैप फंड्स में SIP करने पर लंबी अवधि में जोखिम बहुत कम और रिटर्न बैंक एफडी से दोगुना तक हो जाता है।

Q2: क्या मैं बीच में SIP बंद कर सकता हूं?

उत्तर: हां, SIP में कोई लॉक-इन नहीं होता (ELSS टैक्स सेविंग फंड को छोड़कर)। आप जब चाहें SIP रोक सकते हैं या अपना पैसा निकाल सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Tata vs Tata: एन चंद्रशेखरन की नियुक्ति पर टाटा ग्रुप में रार! ट्रस्ट ने दी अभिषेक मनु सिंघवी को कमान

iPhone Duo vs Investment: ₹4.49 लाख का फोन खरीदना सही या इसी पैसे को निवेश करना? समझिए पूरा हिसाब

iPhone Duo vs Investment: अमेरिकी टेक कंपनी Apple का iPhone Duo 2TB भारत में ₹4.49 लाख का है। इतनी कीमत में यह फोन लग्जरी खरीदारी की कैटेगरी में आता है। ऐसे में सवाल सिर्फ ये नहीं कि आप इसे खरीद सकते हैं या नहीं। सवाल ये भी है कि अगर यही ₹4.49 लाख निवेश कर दिए जाएं, तो आगे कितनी रकम बन सकती है।

एक्सपर्ट्स के मुताबिक, फैसला सिर्फ फोन की कीमत देखकर नहीं करना चाहिए। आपकी आमदनी, बचत, निवेश और दूसरे खर्च भी देखने होंगे। साथ ही ये भी देखना होगा कि इस पैसे को खर्च करने की निवेश करने की सूरत क्या रहेगी।

क्या ₹4.49 लाख का iPhone खरीदना सही है?

₹4.49 लाख का स्मार्टफोन खर्च है। इसे निवेश नहीं माना जा सकता। इसलिए खरीदारी तभी ठीक है, जब यह पैसा आपकी अतिरिक्त आय से आ रहा हो। इससे आपके दूसरे वित्तीय लक्ष्य भी प्रभावित नहीं होने चाहिए।

MidasX के को-फाउंडर और CIS अनिल गुप्ता ने कहा, ‘वेल्थ क्रिएशन के नजरिए से ₹4.49 लाख का प्रीमियम स्मार्टफोन खरीदना कंजम्पशन डिसीजन है, निवेश का फैसला नहीं।’ उनके मुताबिक, सवाल सिर्फ फोन की कीमत का नहीं है। यह भी देखना जरूरी है कि अगर यही ₹4.49 लाख कहीं निवेश किए जाते, तो आगे कितनी रकम बन सकती थी।

गुप्ता का कहना है कि इंडेक्स फंड में लगाया पैसा समय के साथ बढ़ सकता है। वहीं फोन खरीदते ही उसकी वैल्यू कम होने लगती है। अगर आपके पास पहले से इमरजेंसी फंड है। पर्याप्त इंश्योरेंस है। लंबे समय के निवेश भी चल रहे हैं। तब इसे लाइफस्टाइल खर्च माना जा सकता है।

कम कीमत का फोन लेकर बाकी पैसा लगाएं?

Capwise Financial Services के फाउंडर और CEO नरेश बियानी के मुताबिक, फैसला सिर्फ फोन और इंडेक्स फंड के बीच नहीं होना चाहिए। आप कम कीमत का फोन भी खरीद सकते हैं। बची रकम को निवेश किया जा सकता है।

लोन लेकर फोन खरीद रहे हैं तो मामला और अहम हो जाता है। Anand Rathi Wealth के एग्जीक्यूटिव डायरेक्टर मनीष श्रीवास्तव के मुताबिक, ₹4.5 लाख के फोन पर दो साल की EMI करीब ₹18,000-19,000 महीने हो सकती है। अगर ये आपकी इनहैंड सैलरी के 5-10% से ज्यादा है और पहले से दूसरी EMI चल रही है, तो ये बड़ा बोझ बन सकता है।

₹4.49 लाख निवेश करने पर कितनी रकम बन सकती है?

मान लीजिए ₹4.49 लाख को एकमुश्त इंडेक्स फंड में लगाया गया। 11% CAGR मानने पर यह रकम 10 साल में करीब ₹12.7 लाख हो सकती है। 15 साल में करीब ₹21.5 लाख और 20 साल में करीब ₹36.2 लाख हो सकती है।

अगर Diversified Equity Fund में 13% CAGR मानें, तो यही रकम 10 साल में करीब ₹15.25 लाख हो सकती है। 15 साल में करीब ₹28.1 लाख और 20 साल में करीब ₹51.8 लाख हो सकती है।

ब्रोकिंग फर्म आनंद राठी के मुताबिक, Nifty 50 ने लंबे समय में करीब 10-11% रिटर्न दिया है। Diversified Equity Funds एक्टिव मैनेजमेंट के जरिए ज्यादा रिटर्न दे सकते हैं।

खरीदने से पहले इन बातों पर गौर करें

सबसे पहले देखें कि ₹4.49 लाख आपकी सरप्लस रकम है या बचत का हिस्सा। नरेश बियानी ने इसे मासिक खर्च के हिसाब से देखने की भी सलाह दी है। तीन साल में इस खर्च को बांटें तो यह करीब ₹12,500 महीने बैठता है।

मनीष श्रीवास्तव के मुताबिक, बड़ी खरीदारी से पहले 6-8 महीने का इमरजेंसी फंड होना चाहिए। हेल्थ और टर्म इंश्योरेंस भी पर्याप्त होना चाहिए। हाई-इंटरेस्ट कर्ज नहीं होना चाहिए। वित्तीय लक्ष्यों के लिए निवेश भी चलता रहना चाहिए। उनके मुताबिक, आपकी कुल मासिक EMI और फिक्स्ड खर्च आपकी आय के 40-50% से ज्यादा नहीं होने चाहिए।

आईफोन डुओ खरीदें या फिर निवेश करें?

Rupyaapaisa.com के फाउंडर और MD मुकेश पांडे के मुताबिक, अगर फोन खरीदने के बाद भी पर्याप्त खर्च करने लायक रकम बचती है। और इससे जरूरी वित्तीय लक्ष्य प्रभावित नहीं होते, तो खरीदारी की जा सकती है। लेकिन अगर ₹4.49 लाख आपकी बचत का बड़ा हिस्सा है, तो पैसा निवेश करना ज्यादा बेहतर विकल्प हो सकता है।

आखिर में फैसला आपकी जेब और वित्तीय स्थिति पर निर्भर करता है। अगर फोन सरप्लस इनकम से खरीदा जा रहा है, तो यह जरूरी नहीं कि फैसला गलत हो। लेकिन अगर इसके लिए निवेश रोकना पड़ रहा है या इमरजेंसी फंड खत्म हो रहा है, तो ₹4.49 लाख की Opportunity Cost काफी बड़ी हो सकती है।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

नवी एएमसी ने लॉन्च किया नया इंडेक्स फंड, REITs और रियल्टी शेयरों में करेगा इनवेस्ट

नवी एसेट मैनेजमेंट कंपनी (नवी एएमसी) ने एक नया इंडेक्स फंड लॉन्च किया है। इसका नाम नवी निफ्टी रीट्स एंड रियल्टी इंडेक्स फंड है। यह एक ओपन-एंडेड स्टॉक्स है, जो निफ्टी रीट्स एंड रियल्टी टोटल रिटर्न इंडेक्स को ट्रैक करेगा। यह फंड निवेश के लिए 1 सितंबर को खुल गया है।

कम से कम 100 रुपये से निवेश किया जा सकता है

Navi Nifty REITs & Realty Index Fund में कम से कम 100 रुपये से निवेश किया जा सकता है। यह फंड उन सिक्योरिटीज में निवेश करेगा, जो Nifty REITs & Realty Index में शामिल हैं। जो इनवेस्टर्स लिस्टेड रियल एस्टेट इनवेस्टमेंट ट्रस्ट्स (REITs) और रियल एस्टेट कंपनियों के शेयरों में निवेश करना चाहते हैं, वे इस फंड में निवेश कर सकते हैं।

Nifty REITs & Realty Index में 15 तक सिक्योरिटीज शामिल

Nifty REITs & Realty Index एक फ्री-फ्लोच मार्केट-कैपिटलाइजेशन वेटेड इंडेक्स है, जिसमें 15 तक सिक्योरिटीज शामिल हैं। इस इंडेक्स में REITs का कम से कम 60 फीसदी वेट होना जरूरी है, जबकि एक इंडिविजुअल सिक्योरिटी का वेट 15 फीसदी से ज्यादा नहीं होना चाहिए। NSE Indices की तरफ से हर तिमाही इस इंडेक्स का रिव्यू किया जाता है।

रियल एस्टेट्स में निवेश से कमाई करने का मौका 

नवी एएमसी के मुताबिक, इस फंड का मकसद निफ्टी रीट्स एंड रियल्टी इंडेक्स के जितना रिटर्न जेनरेट करना है। इस फंड के पोर्टफोलियो में लिस्टेड रीट्स होंगे। इससे इनवेस्टर्स को इनकम देने वाले रियल एस्टेट्स में निवेश करने का मौका मिलेगा। साथ ही पोर्टफोलियो में रियल एस्टेट कंपनियों के शेयर भी शामिल होंगे।

क्या होता है रियल एस्टेट इनवेस्टमेंट ट्रस्ट?

REITs का मतलब रियल एस्टेट इनवेस्टमेंट ट्रस्ट है। यह ट्रस्ट इनकम के लिए रियल एस्टेट खरीदता है और ऑपरेट करता है। इसमें हाई-वैल्यू रियल एस्टेट प्रॉपर्टीज और मॉर्टगेजेज शामिल होते हैं। यह प्रॉपर्टीज लीज पर देते हैं और उससे किराया लेते हैं। इस तरह वसूला गया पूरा रेंट पहले इकट्ठा किया जाता है। फिर उसे शेयरहोल्डर्स के बीच बतौर इनकम या डिविडेंड बांट दिया जाता है।

यह भी पढ़ें: ETF में निवेश की टाइमिंग वाकई मायने रखती है? जानें लॉन्ग टर्म निवेशकों के लिए सही रणनीति

आर्थिक गतिविधियां बढ़ने से रियल एस्टेट में बढ़ रहा किराया

नवी एएमसी का यह नया इंडेक्स फंड उन इनवेस्टर्स के लिए अच्छा है, जो रीट्स में निवेश करना चाहते हैं और रियल एस्टेट्स के तेजी से बढ़ते किराए का फायदा उठाना चाहते हैं। भारत जैसे देश में रीट्स के अच्छे रिटर्न कमाने की काफी गुंजाइश है, क्योंकि इकोनॉमी में आर्थिक गतिविधियां तेजी से बढ़ रही हैं। हालांकि, इनवेस्टर्स को किसी फंड में निवेश करने से पहले अपने फाइनेंशियल एडवाइजर की सलाह लेनी चाहिए।

अमीर बनने का सीक्रेट फॉर्मूला! आज ही अपनाएं ये 5 मनी हैबिट्स, तेजी से बढ़ेगी आपकी वेल्थ

फाइनेंशियल सिक्योरिटी हासिल करना और प्रॉपर्टी या वेल्थ क्रिएट करने के लिए जरूरी नहीं कि सिर्फ आपकी कमाई ज्यादा हो। यह इस बात पर भी डिपेंड करता है कि आप अपने कमाए हुए पैसे को कितने बेहतर तरीके से मैनेज करते हैं, बचाते हैं और इन्वेस्ट करते हैं। लंबे समय में वेल्थ क्रिएशन करने और अपनी वित्तीय स्थिति को मजबूत बनाने के लिए सही फाइनेंशियल हैबिट्स को अपनाना बेहद जरूरी है। आइए जानते हैं पैसे की बचत और निवेश से जुड़े उन व्यावहारिक नियमों के बारे में जो आपकी वित्तीय स्थिति को एक मजबूत रास्ते पर ला सकते हैं।

इमरजेंसी फंड बनाएं

नौकरी छूटने, मेडिकल बिल या अचानक आए किसी भी खर्च जैसी स्थिति में इमरजेंसी फंड वित्तीय सपोर्ट देता है। फाइनेंशियल प्लानर आमतौर पर सलाह देते हैं कि आपको बेसिक खर्चों के करीब तीन से छह महीने के बराबर की राशि किसी ऐसे खाते में रखनी चाहिए जहां से उसे आसानी से निकाला जा सके।

बचत को प्राथमिकता दें

सैलरी आते ही सबसे पहले बचत की आदत डालें। इसके लिए अपने वेतन में से एक निश्चित राशि को बचत या निवेश खातों में तुरंत ऑटोमैटिक ट्रांसफर करने की व्यवस्था करें। नियमित रूप से पैसे को सेविंग्स अकाउंट में ट्रांसफर करने से बचत में निरंतरता बनी रहती है और पैसे खर्च करने का ऑप्शन भी कम होता है।

खर्चों पर नजर रखें

अपने रोजाना के खर्चों को ट्रैक करने से यह स्पष्ट हो जाता है कि आपका पैसा वास्तव में कहां जा रहा है। गैर-जरूरी सब्सक्रिप्शन, बार-बार किए जाने वाले छोटे-छोटे खर्चों और दूसरे ऐसे पैटर्न की पहचान करने के लिए बजटिंग ऐप, स्प्रेडशीट या सिंपल एक्सपेंस ट्रैकर का इस्तेमाल करें।

क्रेडिट कार्ड का समझदारी से इस्तेमाल करें

सावधानीपूर्वक इस्तेमाल करने पर क्रेडिट कार्ड काफी मददगार साबित हो सकते हैं। अपनी क्षमता से अधिक खर्च करने से बचें और ड्यू डेट तक पूरे बिल का भुगतान करने का लक्ष्य रखें। जिम्मेदारी से क्रेडिट का इस्तेमाल करने से एक स्वस्थ क्रेडिट हिस्ट्री बनाए रखने में मदद मिलती है और भारी लेट फीस या इंटरेस्ट से बचा जा सकता है।

जल्दी निवेश शुरू करें

कम उम्र में या जल्दी निवेश शुरू करने से आपके पैसे को कम्पाउंडिंग के जरिए बढ़ने का अधिक समय मिलता है। लंबी अवधि के लक्ष्यों के लिए निवेशक जिन विकल्पों पर विचार करते हैं उनमें कम लागत वाले इंडेक्स फंड भी शामिल हैं। हालांकि निवेश के विकल्पों का चयन हमेशा पर्सनल फाइनेंस टारगेट, जोखिम लेने की क्षमता और समय अवधि के अनुसार ही होना चाहिए।

स्किल्स बढ़ाएं और सैलरी नेगोशिएट करें

अपनी व्यावसायिक योग्यताओं और स्किल्स को सुधारने से समय के साथ आपकी कमाने की क्षमता बढ़ सकती है। सर्टिफिकेट्स, स्पेशलाइज्ड ट्रेनिंग और वर्कशॉप आपको बेहतर अवसरों के काबिल बनाने में मदद करते हैं।

इसके अलावा आपकी सैलरी आपके भविष्य के बोनस, बचत और रिटायरमेंट योगदान को प्रभावित करती है। इसलिए जॉब ऑफर या अप्रेजल के दौरान अपनी इंडस्ट्री के सैलरी लेबल का रिसर्च करें। अपने लिए उचित सैलरी को मैनेजमेंट के साथ हमेशा कॉन्फिडेंस से डिस्कस करें।

यह भी पढ़ें: Gold Silver Prices Today: दिल्ली में सोने में तेजी, चांदी सिर्फ दो दिन में 15000 रुपये चढ़ गई

टैक्स बचाते-बचाते कहीं आप तो नहीं कर रहे ये 3 बड़ी गलतियां? समझें स्मार्ट सेविंग का गणित

Smart Financial Planning: अक्सर लोग टैक्स बचाने के लिए ऐसे फाइनेंशियल फैसले ले लेते हैं, जिनका नुकसान उन्हें सालों-साल उठाना पड़ता है। इनकम टैक्स के सेक्शन 80C के तहत ₹1.5 लाख की छूट पाने के चक्कर में ज्यादातर लोग बिना सोचे-समझे ट्रेडिशनल इंश्योरेंस प्लान या गलत जगह पैसा फंसा देते हैं।

अगर आप भी सिर्फ टैक्स की बचत को अपना एकमात्र मकसद मानकर निवेश कर रहे हैं, तो सावधान हो जाइए। जानिए वे 3 बड़ी गलतियां जो आपकी वेल्थ को बढ़ाने के बजाय घटा रही हैं।

इंश्योरेंस और इन्वेस्टमेंट को एक साथ मिलाना

टैक्स बचाने के लिए लोग सबसे पहली गलती यह करते हैं कि वे एंडोमेंट या मनी-बैक पॉलिसी ले लेते हैं। इन पॉलिसियों में मिलने वाला रिटर्न महज 4% से 6% के आसपास होता है, जो महंगाई दर को भी मात नहीं दे पाता।

इसका दूसरा स्मार्ट ऑप्शन ये है कि इंश्योरेंस और इन्वेस्टमेंट को हमेशा अलग रखें। लाइफ कवर के लिए सिर्फ टर्म इंश्योरेंस लें, जो कम प्रीमियम में भारी-भरकम कवर देता है।

लॉक-इन और रिटर्न का गणित समझे बिना निवेश करना

केवल 80C की लिमिट भरने के लिए टैक्स-सेविंग एफडी (5 साल का लॉक-इन) या ऐसे प्रोडक्ट्स में पैसा लगा देना, जहाँ रिटर्न टैक्स-एडजस्टेड होने के बाद बेहद कम बचता है। इसका कड़वा सच ये है कि बैंक एफडी पर मिलने वाले ब्याज पर आपकी टैक्स स्लैब के हिसाब से टैक्स लगता है, जिससे आपका असल रिटर्न और कम हो जाता है।

अगर आपकी रिस्क क्षमता इजाजत देती है, तो इक्विटी लिंक्ड सेविंग स्कीम(ELSS) में निवेश करें। इसमें केवल 3 साल का लॉक-इन होता है और लंबे समय में 12% से 15% तक का संभावित रिटर्न मिल सकता है।

इंश्योरेंस कवर को ही वेल्थ क्रिएटर्स समझ लेना

कई लोग गारंटीड रिटर्न वाली पॉलिसियों में यह सोचकर सालों तक प्रीमियम भरते हैं कि उनका पैसा सुरक्षित है और टैक्स भी बच रहा है। 20-25 साल बाद मिलने वाला ₹20 लाख का फंड महंगाई के कारण आज के ₹5-6 लाख के बराबर भी नहीं होगा। यानी आप सुरक्षित रहकर भी अपनी खरीदारी की ताकत खो रहे हैं।

स्मार्ट सेविंग का आसान गणित

टैक्स बचाने और वेल्थ क्रिएट करने के लिए सही एसेट एलोकेशन बेहद जरूरी है। जहां ट्रेडिशनल इंश्योरेंस प्लान 10 से 20 साल के लंबे लॉक-इन के साथ महज 4% से 6% का औसत रिटर्न देते हैं, वहीं ELSS (टैक्स सेविंग म्यूचुअल फंड) सिर्फ 3 साल के सबसे कम लॉक-इन पीरियड में 12% से 15% तक का शानदार अनुमानित रिटर्न और 80C के तहत छूट देता है। इसके अलावा 15 साल की अवधि वाला PPF 7.1% का पूरी तरह टैक्स-फ्री रिटर्न देता है, जबकि सबसे स्मार्ट रणनीति यानी ‘टर्म प्लान + इंडेक्स फंड’ का कॉम्बिनेशन टर्म प्लान पर 80C की छूट के साथ-साथ लॉन्ग टर्म में 12%+ का तगड़ा रिटर्न हासिल करने में मदद करता है।

कैसे करें स्मार्ट शुरुआत?

टैक्स बचाना निवेश की प्रक्रिया का एक छोटा सा हिस्सा होना चाहिए, मुख्य लक्ष्य नहीं। सबसे पहले अपनी उम्र और जरूरतों के हिसाब से पर्याप्त टर्म इंश्योरेंस और हेल्थ इंश्योरेंस लें। इसके बाद बचे हुए पैसों को ELSS, PPF या NPS जैसे बेहतर रिटर्न देने वाले साधनों में अपनी रिस्क प्रोफाइल के अनुसार बांटें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Investment Mantra : एक्सिस निफ्टी एनर्जी इंडेक्स फंड दे रहा एनर्जी कंपनियों में निवेश का सीधा मौका, जानिए क्या है खासियत

Investment Mantra : एनर्जी और सोना-चांदी दोनों इस वक्त बाजार के फोकस में हैं। एक तरफ जहां क्रूड में तेज उतार-चढ़ाव से एनर्जी सेक्टर सीधे रडार पर है और सोने-चांदी करेक्शन के बाद बुलियन सभी को लुभा रहा है। लेकिन क्या अभी एनर्जी और सोने-चांदी में निवेश का मौका है? यहां हम आपकी यही मुश्किल दूर करने की कोशिश करेंगे। लेकिन पहले हम आपको बता दें कि बाजार में इन दिनों Axis Nifty Energy Index Fund का NFO खुला हुआ है। क्या इसमें निवेश करके एनर्जी सेक्टर में एक्सपोजर बनाना चाहिए? इन्हीं सब बातों पर चर्चा करने के लिए हमारे साथ हैं मनीफ्रंट (Moneyfront) के CEO और को-फाउंडर मोहित गर्ग।

आइए पहले जान लेते हैं निफ्टी एनर्जी इंडेक्स के बारे में

निफ्टी एनर्जी इंडेक्स में एक्सपोजर की बात करें तो इसमें ऑयल एंड गैस, पावर जेनरेशन, ट्रांसमिशन एंड डिस्ट्रीब्यूशन, रिन्यूएबल एनर्जी, एनर्जी इक्विपमेंट और एनर्जी से जुड़ा इंफ्रास्ट्रक्चर शामिल है।

निफ्टी एनर्जी इंडेक्स की खासियत यह है कि इसमें 500 में से अधिकतम 40 शेयरों पर फोकस है। किसी भी एक शेयर का वेटेज 10% से ज्यादा नहीं है। वहीं, किसी एक सेक्टर का वेटेज 25% से ज्यादा नहीं है। साल में दो बार मार्च और सितंबर में रीकंस्ट्रक्शन होता है।

निफ्टी एनर्जी इंडेक्स:टॉप 10 होल्डिंग्स

इसकी कोल इंडिया में 10%, रिलायंस इंडस्ट्रीज में 9.9%, ONGC में 9.5%, NTPC में 5.9%, GAIL में 4.9%, पावर ग्रिड में 4.6%, सुजलॉन एनर्जी में 4.2%, CG पावर में 3.9%, GE वर्नोवा में 3.6% और BHEL में 3.6% होल्डिंग है।

निफ्टी एनर्जी इंडेक्स: इन सेक्टर्स में निवेश

हेवी इलेक्ट्रिकल इक्विपमेंट में 25.5%, रिफाइनिंग में 15%, ऑयल एक्सप्लोरेशन में 11.8%, पावर जेनरेशन में 11.8% और कोल में 10% निवेश है।

निफ्टी एनर्जी इंडेक्स: निवेश कटेगरी

इसका लार्जकैप 72%, मिडकैप में 23% और स्मॉलकैप में 6% निवेश है।

निफ्टी एनर्जी में रिटर्न जोरदार

निफ्टी एनर्जी ने 1 साल में 10.1% रिटर्न दिया है। जबकि, निफ्टी ने इसी अवधि में 1.7 फीसदी रिटर्न दिया है। इसने तीन साल में 18.8% रिटर्न दिया है। इसी अवधि में निफ्टी ने 12.9 फीसदी रिटर्न दिया है। 5 साल में इसने 16.7% और निफ्टी ने 12.4% रिटर्न दिया है। 5 साल में इसने 18.7% और निफ्टी ने 13.9% रिटर्न दिया है। 25 साल में इसने 17.8% और निफ्टी ने 16.5% रिटर्न दिया है।

एक्सिस निफ्टी एनर्जी इंडेक्स फंड को जाने

एक्सिस निफ्टी एनर्जी इंडेक्स फंड एक इक्विटी इंडेक्स फंड है। इसका बेंचमार्क निफ्टी एनर्जी TRI है। इसका NFO खुला 7 अगस्त को खुला है जो 21 अगस्त को बंद होगा। इसमें न्यूनतम 100 रुपए का निवेश किया जा सकता है। इसका NFO NAV 10 रुपए है। इसमें रिस्क काफी हाई है। इस फंड मैनेजर्स नंदिक मलिक और रोहित गौतम हैं। एक्सिस निफ्टी एनर्जी इंडेक्स फंड का एक्जिट लोड 15 दिन के भीतर 0.25% और 15 दिन के बाद निल है।

एक्सिस निफ्टी एनर्जी इंडेक्स फंड: एनर्जी में बड़ा मौका

अगले दशक में भारत में 580+ GW पावर जेनरेशन का अनुमान है। इसमें रिन्यूएबल एनर्जी की बड़ी हिस्सेदारी होगी। अगले दशक में ट्रांसमिशन,स्टोरेज,नेचुरल गैस इंफ्रा में निवेश बढ़ेगा। अगले दशक में ग्रिड मॉडर्नाइजेशन में भी निवेश बढ़ेगा।


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।


Market Outlook : भारतीय इक्विटी इंडेक्स मामूली गिरावट के साथ हुए बंद, जानिए 17 अगस्त को कैसी रह सकती है बाजार की चाल

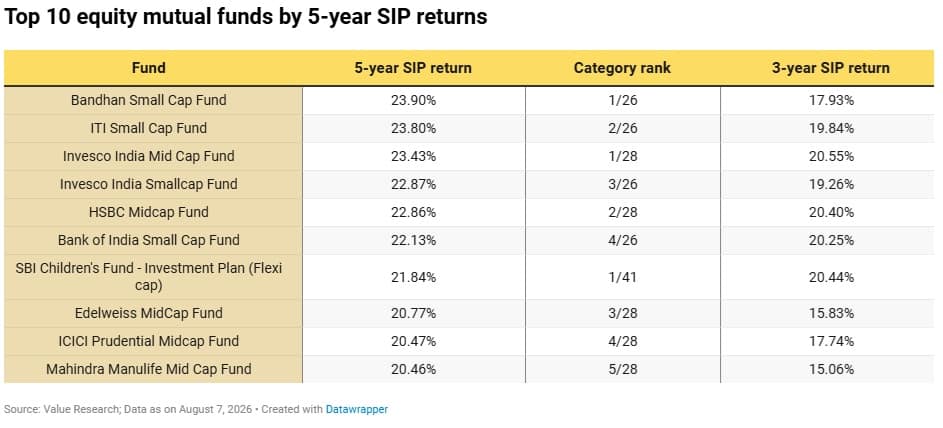
इन 10 म्यूचुअल फंडों ने SIP के निवेशकों को बीते 5 साल में दिए सबसे ज्यादा रिटर्न, देखें पूरी लिस्ट

शेयरों की तरह जोरदार रिटर्न के लिए म्यूचु्अल फंड की सही स्कीम का चुनाव जरूरी है। कुछ फंडों का रिटर्न हमेशा कैटेगरी के औसत रिटर्न से काफी ज्यादा होता है। एनालिसिस के नतीजे बताते हैं कि कुछ फंडों ने सिप के निवेशकों को सालाना 20 फीसदी से ज्यादा रिटर्न दिए हैं। खास बात यह है कि स्मॉलकैप और मिडकैप फंड्स रिटर्न देने में सबसे आगे हैं।

बीते पांच सालों में स्मॉलकैप और मिडकैप फंड्स का जलवा

सबसे ज्यादा रिटर्न देने वाले 10 फंडों में 9 फंड स्मॉलकैप और मिडकैप कैटेगरी के हैं। इनमें 4 स्मॉलकैप स्कीम हैं। पांच मिडकैप स्कीम हैं। SBI Children Fund सिर्फ एक अपवाद है, जो फ्लेक्सीकैप स्ट्रेटेजी का इस्तेमाल करता है।

इससे यह संकेत मिलता है कि बीते 5 सालों में जिन निवेशकों ने ज्यादा रिस्क लिया, उन्हें ज्यादा रिटर्न मिला। इस दौरान स्मॉलकैप कंपनियों का प्रदर्शन अच्छा रहा। स्मॉलकैप और मिडकैप फंडों ने सिप के निवेशकों को लार्जकैप फंडों के मुकाबले ज्यादा रिटर्न दिए।

एक्टिव लार्जकैप फंड्स की चमक पड़ी फीकी

सिप इनवेस्टर्स को सबसे ज्यादा रिटर्न देने वाले फंडों में एक भी एक्टिवली मैनेज्ड लार्जकैप फंड शामिल नहीं है। पिछले पांच सालों में लार्जकैप स्कीम में सबसे अच्छा प्रदर्शन Invesco India Largecap Fund का रहा है। इसका सालाना सिप रिटर्न 14.27 फीसदी रहा है। यह 64 लार्जकैप फंड्स में 10वें नंबर पर है। लार्जकैप कैटेगरी में टॉप 9 पोजीशन पर इंडेक्स फंड और ईटीएफ रहे हैं। इससे यह संकेत मिलता है कि लार्जकैप कैटेगरी में पैसिव फंड्स एक्टिव फंड मैनेजर्स को चुनौती दे रहे हैं।

जोरदार रिटर्न देने वाले फंड्स में उतार-चढ़ाव भी ज्यादा

बीते पांच सालों में स्मॉलकैप और मिडकैप रिटर्न देने में सबसे आगे रहे हैं। लेकिन, म्यूचुअल फंड्स की इन दोनों कैटेगरी में सबसे ज्यादा उतार-चढ़ाव दिखा है। उनका शानदार प्रदर्शन फेवरेबल मार्केट साइकिल में दिखा है। इस ट्रेंड के अगले पांच सालों में रिपीट होने की गारंटी नहीं है।

top 10 fund

रिस्क लेने की कपैसिटी के आधार पर फंड का सेलेक्शन्

एक्सपर्ट्स का कहना है कि किसी फंड के पिछले रिटर्न को देखकर निवेश का फैसला ठीक नहीं है। इनवेस्टर को यह देखने की जरूरत है कि वह कितना रिस्क ले सकता है। किसी फंड का लंबी अवधि में लगातार अच्छा प्रदर्शन कुछ सालों में बेहतर प्रदर्शन के मुकाबले ज्यादा मायने रखता है।

SBI Funds Q1 Results: आईपीओ के बाद पहला रिजल्ट, ₹873 करोड़ का मुनाफा; शेयरों पर रहेगी नजर

SBI Funds Q1 Results: देश की सबसे बड़ी म्यूचुअल फंड कंपनी SBI Funds Management ने जून तिमाही के नतीजे जारी किए हैं। यह आईपीओ लिस्टिंग के बाद कंपनी का पहला रिजल्ट है। इसका शुद्ध मुनाफा सालाना आधार पर 3.3% बढ़कर ₹873 करोड़ हो गया। पिछले साल इसी तिमाही में यह ₹845 करोड़ था।

ऑपरेटिंग प्रॉफिट में 17% की बढ़ोतरी

जून तिमाही में SBI Funds का ऑपरेटिंग प्रॉफिट 17% बढ़कर ₹907 करोड़ हो गया। वहीं, पिछली तिमाही के मुकाबले शुद्ध मुनाफे में 37% की बढ़ोतरी दर्ज की गई।

कंपनी की नेट इंटरेस्ट इनकम (NII) 15.2% बढ़कर ₹1,146 करोड़ रही, जो एक साल पहले ₹995 करोड़ थी।

AUM बढ़कर ₹12.6 लाख करोड़

SBI Funds का क्वार्टली एवरेज एसेट अंडर मैनेजमेंट (QAAUM) बढ़कर ₹12.6 लाख करोड़ पहुंच गया। यह सालाना आधार पर 11% की बढ़ोतरी है। इसके साथ ही 15.1% मार्केट शेयर के साथ SBI Funds देश की सबसे बड़ी म्यूचुअल फंड कंपनी बनी हुई है।

इक्विटी और पैसिव फंड में भी बढ़त

SBI Funds का एक्टिव इक्विटी QAAUM 10% बढ़कर ₹8.6 लाख करोड़ हो गया। वहीं, पैसिव फंड QAAUM 12% बढ़कर ₹4 लाख करोड़ पहुंच गया। इस सेगमेंट में कंपनी की 27.4% मार्केट हिस्सेदारी है और वह पहले स्थान पर बनी हुई है।

SIP और निवेशकों की संख्या बढ़ी

30 जून 2026 तक कंपनी का SIP AUM 15% बढ़कर ₹2 लाख करोड़ हो गया। SBI Funds के यूनिक ग्राहकों की संख्या 12% बढ़कर 1.82 करोड़ पहुंच गई। वहीं, लाइव फोलियो 14% बढ़कर 2.2 करोड़ हो गए।

कंपनी के पास 1.6 करोड़ एक्टिव SIP हैं। इसके अलावा 2.23 करोड़ म्यूचुअल फंड फोलियो और 1.27 करोड़ निवेशक B-30 शहरों (शीर्ष 30 शहरों के बाहर) से हैं।

नए फंड भी लॉन्च किए

जून तिमाही के दौरान SBI Funds के पास 122 म्यूचुअल फंड स्कीम थीं। इनमें 35 इक्विटी स्कीम, 36 डेट स्कीम और 43 ETF व इंडेक्स फंड शामिल हैं। कंपनी ने इस दौरान 6 नई स्कीम भी लॉन्च कीं।

SBI Funds Management भारत की सबसे बड़ी म्यूचुअल फंड कंपनी है। यह SBI और यूरोप की सबसे बड़ी एसेट मैनेजमेंट कंपनी Amundi का जॉइंट वेंचर है।

SBI Funds के शेयर

सोमवार को SBI Funds Management का शेयर 0.21% की गिरावट के साथ ₹587.95 पर बंद हुआ। यह फिलहाल अपनी लिस्टिंग प्राइस से 3.54% नीचे है। कंपनी का मार्केट कैप 1.20 लाख करोड़ रुपये है।

GE Shipping Q1 Results: शिपिंग कंपनी का मुनाफा 159% उछला, हर शेयर पर ₹14.40 डिविडेंड का ऐलान

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।