

SIP Calculator: ₹1,000 की मंथली SIP से ₹5 लाख का फंड! इस खास ट्रिक से करीब दोगुनी हो जाएगी ग्रोथ

SIP Calculator: रोज के सिर्फ 33 रुपये। चाय-नाश्ते के इस मामूली खर्च को बचाकर क्या आप 5 लाख रुपये का फंड खड़ा कर सकते हैं? जवाब है- हां! म्यूचुअल फंड में SIP की ताकत से यह आसानी से संभव है। शेयर बाजार के जोखिम से डरने वाले रिटेल निवेशकों के लिए ₹1,000 की यह छोटी सी शुरुआत भविष्य में पैसों की तंगी खत्म कर सकती है। लेकिन सवाल यह है कि 5, 10 और 15 सालों में यह ₹1,000 के निवेश से कितना बड़ा फंड बनेगा? आइए समझते हैं इसका पूरा गणित।

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

इक्विटी म्यूचुअल फंड्स में लंबी अवधि में औसतन 12% का सालाना रिटर्न आसानी से देखने को मिला है। अगर आप बिना रुके हर महीने ₹1,000 जमा करते हैं, तो गणित कुछ ऐसा होगा:
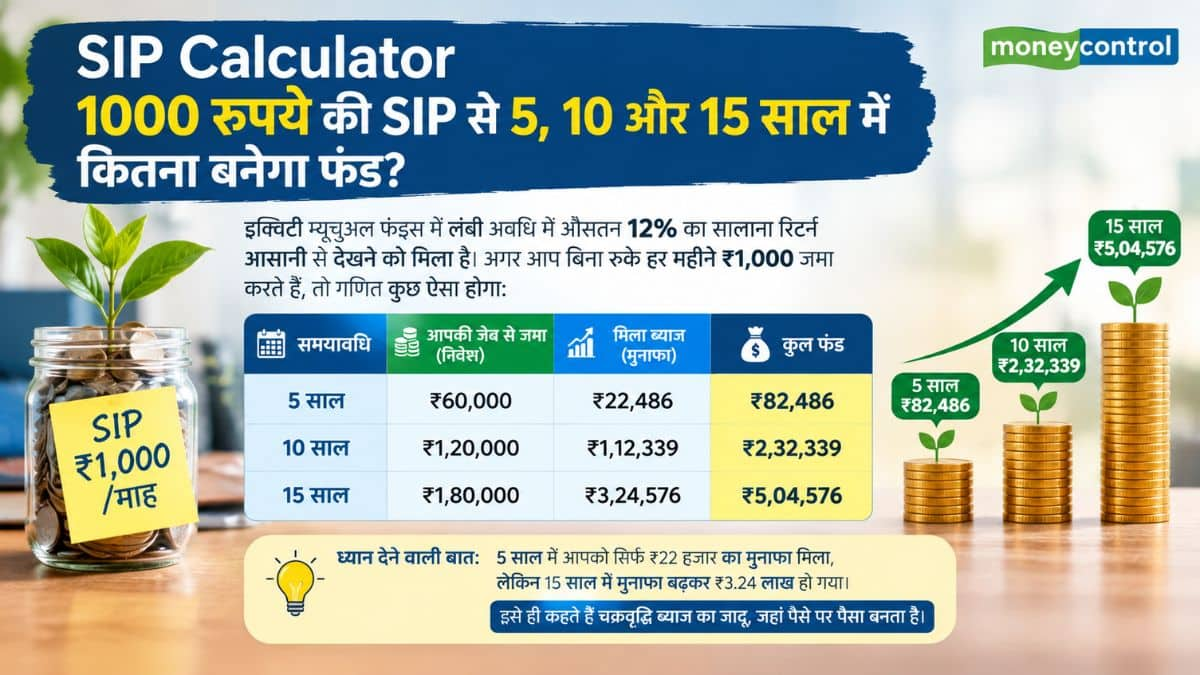
1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

ध्यान देने वाली बात: 5 साल में आपको सिर्फ ₹22 हजार का मुनाफा मिला, लेकिन 15 साल में मुनाफा बढ़कर ₹3.24 लाख हो गया। इसे ही कहते हैं चक्रवृद्धि ब्याज का जादू, जहां पैसे पर पैसा बनता है।

इस एक सीक्रेट ट्रिक से ₹5 लाख का फंड बनेगा ₹8.5 लाख!

अगर आप चाहते हैं कि आपका फंड और तेजी से बढ़े, तो Step-Up SIP का तरीका अपनाएं। हर साल जैसे ही आपकी सैलरी या आमदनी बढ़े, अपनी SIP में सिर्फ 10% की बढ़ोतरी कर दें। यानी इस साल ₹1,000 दे रहे हैं, तो अगले साल ₹1,100 करें। ऐसा करने पर 15 साल बाद आपका कुल फंड ₹5 लाख की जगह सीधे ₹8.5 लाख से ज्यादा हो जाएगा!

SIP शुरू करते समय न करें ये 2 बड़ी गलतियां

बाजार गिरते ही SIP बंद करना: जब मार्केट गिरता है, तब आपको सस्ती कीमत पर ज्यादा यूनिट्स मिलती हैं। गिरावट के वक्त SIP चालू रखना ही असली समझदारी है।

जल्दी पैसा निकालने की बेवकूफी: SIP का असली मजा 10 साल के बाद शुरू होता है। शुरुआती 3-4 सालों में रिटर्न धीमा दिखेगा, लेकिन धैर्य रखने वालों को ही बड़ा फंड मिलता है।

SIP से जुड़े अक्सर पूछे जाने वाले सवाल(FAQ)

Q1: क्या 1000 रुपये की SIP सुरक्षित है?

उत्तर: म्यूचुअल फंड बाजार जोखिमों के अधीन होते हैं, लेकिन इंडेक्स फंड या लार्ज-कैप फंड्स में SIP करने पर लंबी अवधि में जोखिम बहुत कम और रिटर्न बैंक एफडी से दोगुना तक हो जाता है।

Q2: क्या मैं बीच में SIP बंद कर सकता हूं?

उत्तर: हां, SIP में कोई लॉक-इन नहीं होता (ELSS टैक्स सेविंग फंड को छोड़कर)। आप जब चाहें SIP रोक सकते हैं या अपना पैसा निकाल सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Tata vs Tata: एन चंद्रशेखरन की नियुक्ति पर टाटा ग्रुप में रार! ट्रस्ट ने दी अभिषेक मनु सिंघवी को कमान

Tax-Saving Mutual Fund: टैक्स बचाने वाला इकलौता म्यूचुअल फंड प्लान, तो सबसे कम लॉक-इन वाला ऑप्शन भी

Tax-Saving Mutual Fund: इक्विटी मार्केट में निवेश से अच्छा रिटर्न हासिल किया जा सकता है और जो निवेशक कंजर्वेटिव हैं, वे म्यूचु्अल फंड्स के जरिए अपने पोर्टफोलियो में इक्विटी मार्केट का एक्सपोजर रखते हैं। हालांकि इसमें एक खामी ये है कि इसमें जो पैसे लगाते हैं, उस पर कोई टैक्स डिडक्शन नहीं मिलता है, सिवाय एक विकल्प में। यहां उसी एक म्यूचुअल फंड ऑप्शन यानी ELSS (इक्विटी लिंक्ड सेविंग्स स्कीम) के बारे में बताया जा रहा है, जिसमें निवेश से अच्छा रिटर्न हासिल कर सकते हैं और ऐसा भी नहीं है कि टैक्स बेनेफिट्स मिल रहा है, तो रिटर्न म्यूचुअल फंड्स के बाकी विकल्पों की तुलना में फीका रहेगा, बल्कि महंगाई को बीट करते हुए तगड़ा रिटर्न भी हासिल किया जा सकता है। इसके अलावा एक और खास बात ये है कि इनकम टैक्स एक्ट के सेक्शन 80सी के तहत पुरानी टैक्स रिजीम में जितने भी तरीके हैं टैक्स बचाने के, उसमें सबसे कम लॉक-इन भी इसी का है।

ELSS में निवेश के क्या हैं टैक्स बेनेफिट्स

ईएलएसएस म्यूचुअल फंड्स में निवेश पर पुरानी टैक्स रिजीम में इनकम टैक्स एक्ट के सेक्शन 80सी के तहत एक वित्त वर्ष में ₹1.50 लाख तक के निवेश पर डिडक्शन क्लेम कर सकते हैं।

एक साल से अधिक होल्डिंग को रिडीम करने पर यानी लॉन्ग टर्म कैपिटल गेन (LTCG) में से ₹1 लाख से अधिक जितना मुनाफा है, उस पर 10% की दर से तो एक साल से कम वाली होल्डिंग को रिडीम करने पर यानी शॉर्ट टर्म कैपिटल गेन (STCG) पर 20% की दर से टैक्स देना होगा।

ईएलएसएस की यूनिट्स के रिडेम्प्शन पर कोई TDS (टैक्स डिडक्टेड ऐट सोर्स) नहीं है।

टैक्स बेनेफिट्स के अलावा और क्या है खासियतें

ईएलएसएस इकलौता ऐसा म्यूचुअल फंड प्लान हैं, जिसमें टैक्स बेनेफिट्स मिलता है।

एक और खास बात ये है कि सेक्शन 80सी के तहत जिन-जिन विकल्पों में जितने भी निवेश प्लान हैं, उनमें सबसे कम लॉक-इन पीरियड इसी का है जैसे कि पीपीएफ में 15 साल का लॉक-इन है तो टैक्स-सेविंग्स एफडी का लॉक-इन पांच साल है लेकिन ईएलएसएस के मामले में तीन ही साल है।

ईएलएसएस में लॉक-इन पीरियड खत्म होने के बाद यूनिट्स बेचने पर कोई एग्जिट लोड नहीं लगेगा।

इसमें चाहें तो एकमुश्त निवेश कर सकते हैं या एसआईपी (SIP) यानी एक नियमित समय अंतराल पर थोड़ा-थोड़ा करके भी लंबे समय में अच्छा फंड तैयार कर सकते हैं।

कैसा है रिटर्न के मामले में

ईएलएसएस में रिटर्न भी तगड़ा मिलता है। सिर्फ तीन साल के ही आंकड़ों को लेकर बात करें तो मोतीलाल ओसवाल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में सालाना 23.84%, आईटीआई ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 19.45%, व्हाइटओक कैपिटल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में 18.63%, एचएसबीसी ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.34% और जेएम ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.27% की रफ्तार से बढ़ा है।

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।