

Retirement Planning: ₹50000 मंथली सिप से बन जाएगा 8 करोड़ रुपये का रिटायरमेंट फंड, जानिए कैसे

रिटायरमेंट प्लानिंग के बारे में लोगों के मन में कई तरह के सवाल चलते रहते हैं। इसमें से एक सवाल है कि 35 साल का एक व्यक्ति जिसकी मंथली सैलरी 2 लाख रुपये है क्या वह मंथली 50,000 रुपये के निवेश से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार कर सकता है?

रिटायरमेंट फंड का टारगेट और मंथली इनवेस्टमेंट की जानकारी अहम

मनीकंट्रोल ने बजाज कैपिटल के ज्वाइंट चेयरमैन एवं एमडी संजीव बजाज से इस सवाल का जवाब पूछा। उन्होंने कहा कि इस मामले में दो चीजें बिल्कुल साफ हैं। पहला, व्यक्ति कितना बड़ा रिटायरमेंट फंड जुटाना चाहता है। दूसरा, वह मंथली कितना इनवेस्ट कर सकता है। अब यह देखना है कि क्या इन दोनों इनपुट्स से टारगेट हासिल किया जा सकता है।

35 साल की उम्र में निवेश शुरू करने पर मिलेगा 25 साल का वक्त

मान लीजिए आप हर महीने 50,000 रुपये का निवेश तब तक करते हैं, जब तक आपकी उम्र 60 साल की नहीं हो जाती। इसका मतलब है कि अगर 35 साल की उम्र में आप निवेश शुरू करते हैं तो आपके पास निवेश के लिए करीब 25 साल का समय होगा। रिटायरमेंट फंड मार्केट के रिटर्न पर निर्भर करेगा।

सालाना रिटर्न के हिसाब से रिटायरमेंट फंड का आकार बदल जाएगा

अब हम तीन तरह की स्थितियों को लेकर चलते हैं। पहले में हम सालाना रिटर्न अगर 8 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड करीब 4.6 करोड़ रुपये का होगा। अगर हम सालाना रिटर्न 10 फीसदी मानते हैं तो इसका मतलब है कि रिटायरमेंट फंड 6.2 करोड़ रुपये का होगा। 12 फीसदी रिटर्न पर यह करीब 8.5 करोड़ रुपये होगा।

रिटायरमेंट फंड पर इनफ्लेशन के पड़ने वाले असर का ध्यान रखना होगा

इसका मतलब है कि कैलकुलेशन के आधार पर अलग-अलग रिटर्न के हिसाब से 5-8 करोड़ रुपये का रिटायरमेंट फंड तैयार हो सकता है। लेकिन, अब एक बड़ा सवाल है कि आज से 25 साल बाद 5-8 करोड़ रुपये की असल वैल्यू कितनी रह जाएगी? अगर हम 6 फीसदी इनफ्लेशन मान लें तो 25 साल बाद 5 करोड़ रुपये की परचेंजिंग पावर करीब 1.2 करोड़ रुपये रह जाएगी।

इनफ्लेशन की वजह से लंबी अवधि में धीरे-धीरे घटती जाती है पैसे की वैल्यू

8 करोड़ रुपये की परचेंजिंग पावर 1.9 करोड़ रुपये रह जाएगी। इसका मतलब है कि 25 साल बाद हम 8 करोड़ रुपये से उतनी चीजें खरीद पाएंगे जितनी आज हम 1.9 करोड़ रुपये से खरीद सकते हैं। इसलिए रिटायरमेंट प्लानिंग करने में अपने लाइफ स्टाइल को ध्यान में रखना बहुत जरूरी है।

धीरे-धीरे सिप के अमाउंट को बढ़ाने पर लंबी अवधि में बड़ा फर्क पड़ता है

रिटायरमेंट प्लानिंग में धीरे-धीरे सिप के अमाउंट को बढ़ाने से बड़ा फर्क पड़ता है। अगर आप आज 35 साल की उम्र में हर महीने 50,000 रुपये से निवेश शुरू करते हैं तो पूरे करियर के दौरान आपका मंथली निवेश सिर्फ 50,000 नहीं रहेगा। इनकम बढ़ने के साथ आप अपना मंथली इनवेस्टमेंट बढा सकते हैं। अगर हर साल आप इसे 10 फीसदी बढ़ाते हैं तो काफी ज्यादा फर्क देखने को मिलेगा।

इनवेस्टमेंट में डायवर्सिफिकेशन का भी ध्यान रखना सबसे जरूरी

जब आप लंबी अवधि का निवेश करते हैं तो आप शेयरों से जुड़े इनवेस्टमेंट ऑप्शंस में निवेश के बारे में सोच सकते हैं। लेकिन, इसमें डायवर्सिफिकेशन का ध्यान रखना जरूरी है। आपकी रिटायरमेंट प्लानिंग में ईपीएफ या एनपीएस का कंट्रिब्यूशन शामिल हो सकता है। जैसे-जैसे आप रिटायरमेंट की तरफ बढ़ते हैं आपका फोकस वेल्थ क्रिएशन की जगह वेल्थ प्रोटेक्शन पर होना चाहिए।

यह भी पढ़ें: Sukanya Samriddhi Yojana Calculator: मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

निवेश के दौरान इन तीन चीजों का भी जरूर रखें ध्यान 

इस दौरान आपको हेल्थ इंश्योरेंस, टर्म इंश्योरेंस और इमर्जेंसी फंड को भी बनाए रखना होगा। इसका फायदा यह है कि किसी अनहोनी की स्थिति में आपके इनवेस्टमेंट पर खराब असर नहीं पड़ेगा। साथ ही आपको अपने इनवेस्टमेंट प्लान को साल में एक बार रिव्यू करना होगा। जरूरत पड़ने पर आप इस प्लान में बदलाव कर सकते है। इस तरह से आप अपने लिए एक बड़ा रिटायरमेंट फंड तैयार कर सकते हैं।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।
इक्विटी, डेट और गोल्ड? ₹1 करोड़ का पोर्टफोलियो कैसे बनाए, एक्सपर्ट से समझें स्ट्रेटेजी

Asset Allocation Strategy: जब आपका निवेश का दायरा या कॉर्पस ₹1 करोड़ जैसे बड़े आंकड़े पर पहुंच जाता है, तब केवल ‘ज्यादा रिटर्न’ का पीछा करना काफी नहीं होता। बाजार के उतार-चढ़ाव, आपकी जोखिम लेने की क्षमता और पैसों की जरूरत की टाइमलाइन सबसे बड़े कारक बन जाते हैं।

ऐसे में मौजूदा बाजार की चाल को देखते हुए इक्विटी, डेट और गोल्ड में कितना पैसा लगाना चाहिए? प्रूडेंट इन्वेस्टमेंट मैनेजर्स के सीईओ प्रशस्त सेठ के अनुसार, एक बैलेंस पोर्टफोलियो के लिए आदर्श रणनीति क्या होनी चाहिए, आइए बेहद आसान भाषा में समझते हैं।

₹1 करोड़ के पोर्टफोलियो का आइडियल बंटवारा

प्रशस्त सेठ का मानना है कि निवेशक अपने रिस्क प्रोफाइल और वित्तीय लक्ष्यों के आधार पर अपने पोर्टफोलियो को तीन हिस्सों में बांट सकते हैं:

1. एसेट क्लास: इक्विटी

हिस्सा (%): 65% – 75%

₹1 करोड़ पर निवेश: ₹65 लाख – ₹75 लाख

मुख्य भूमिका: लंबी अवधि में कैपिटल ग्रोथ

2. एसेट क्लास: डेट

हिस्सा (%): 15% – 25%

₹1 करोड़ पर निवेश: ₹15 लाख – ₹25 लाख

मुख्य भूमिका: पोर्टफोलियो में स्थिरता व लिक्विडिटी

3. एसेट क्लास: गोल्ड

हिस्सा (%): 5% – 10%

₹1 करोड़ पर निवेश: ₹5 लाख – ₹10 लाख

मुख्य भूमिका: रिस्क घटाने के लिए डायवर्सिफिकेशन

क्या इक्विटी में 70% पैसा लगाना सही है?

लंबी अवधि में वेल्थ क्रिएशन के लिए इक्विटी सबसे बड़ा जरिया है, इसलिए यह पोर्टफोलियो का सबसे बड़ा हिस्सा बना रहेगा। लेकिन बाजार में तेजी देखकर अंधाधुंध पैसा लगाना सही नहीं है। निवेश करते समय कंपनी की ग्रोथ क्षमता (15–20% लॉन्ग टर्म ग्रोथ) और शेयर के सही भाव यानी वैल्यूएशन पर ध्यान देना बेहद जरूरी है।

₹70 लाख के इक्विटी फंड में से 60–70% हिस्सा (लगभग ₹42 से ₹49 लाख) मजबूत लार्ज-कैप कंपनियों में होना चाहिए। बाकी हिस्सा मिड और स्मॉल-कैप में उनके वैल्यूएशन के हिसाब से बांटा जा सकता है। वैसे 70% इक्विटी में होने का मतलब यह नहीं है कि आप जोखिम भरी छोटी कंपनियों में दांव लगा रहे हैं, बल्कि बड़ा हिस्सा स्थापित कंपनियों में सुरक्षित रहता है।

डेट क्यों जरूरी है?

डेट को आमतौर पर कम रिटर्न वाला विकल्प माना जाता है, लेकिन इसका रोल केवल रिटर्न देना नहीं है। यह बाजार के झटकों से बचाव करता है। जब शेयर बाजार में बड़ी गिरावट आती है, तो डेट पोर्टफोलियो को संभालता है।

अगर आपको अगले 1–3 सालों में किसी बड़े काम के लिए पैसे चाहिए, तो उस रकम को शेयर बाजार के उतार-चढ़ाव में नहीं डाला जा सकता। ऐसे में ₹15 से ₹25 लाख का डेट बकेट लिक्विडिटी और सुरक्षा दोनों देता है।

गोल्ड: रिटर्न के पीछे भागने के लिए नहीं, सेफ्टी के लिए

सोने ने हाल के दिनों में शानदार रिटर्न दिया है, लेकिन केवल हालिया प्रदर्शन देखकर गोल्ड आवंटन नहीं बढ़ाना चाहिए। सोना और शेयर बाजार अक्सर एक-दूसरे के विपरीत दिशा में चलते हैं। जब इक्विटी पर दबाव होता है, तब सोना पोर्टफोलियो के नुकसान को कम करता है। यह डायवर्सिफिकेशन का बेस्ट जरिया है। ₹1 करोड़ के पोर्टफोलियो में ₹5 से ₹10 लाख (5–10%) की सोने में हिस्सेदारी पर्याप्त मानी जाती है।

न करें ये भूल

₹1 करोड़ का पोर्टफोलियो बनाकर छोड़ देने से काम नहीं चलेगा। जैसे-जैसे आपकी उम्र बढ़ती है, आपके वित्तीय लक्ष्य करीब आते हैं या बाजार के भाव बदलते हैं, आपको समय-समय पर इसमें जरूरी बदलाव करते रहना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

iPhone Duo vs Investment: ₹4.49 लाख का फोन खरीदना सही या इसी पैसे को निवेश करना? समझिए पूरा हिसाब

iPhone Duo vs Investment: अमेरिकी टेक कंपनी Apple का iPhone Duo 2TB भारत में ₹4.49 लाख का है। इतनी कीमत में यह फोन लग्जरी खरीदारी की कैटेगरी में आता है। ऐसे में सवाल सिर्फ ये नहीं कि आप इसे खरीद सकते हैं या नहीं। सवाल ये भी है कि अगर यही ₹4.49 लाख निवेश कर दिए जाएं, तो आगे कितनी रकम बन सकती है।

एक्सपर्ट्स के मुताबिक, फैसला सिर्फ फोन की कीमत देखकर नहीं करना चाहिए। आपकी आमदनी, बचत, निवेश और दूसरे खर्च भी देखने होंगे। साथ ही ये भी देखना होगा कि इस पैसे को खर्च करने की निवेश करने की सूरत क्या रहेगी।

क्या ₹4.49 लाख का iPhone खरीदना सही है?

₹4.49 लाख का स्मार्टफोन खर्च है। इसे निवेश नहीं माना जा सकता। इसलिए खरीदारी तभी ठीक है, जब यह पैसा आपकी अतिरिक्त आय से आ रहा हो। इससे आपके दूसरे वित्तीय लक्ष्य भी प्रभावित नहीं होने चाहिए।

MidasX के को-फाउंडर और CIS अनिल गुप्ता ने कहा, ‘वेल्थ क्रिएशन के नजरिए से ₹4.49 लाख का प्रीमियम स्मार्टफोन खरीदना कंजम्पशन डिसीजन है, निवेश का फैसला नहीं।’ उनके मुताबिक, सवाल सिर्फ फोन की कीमत का नहीं है। यह भी देखना जरूरी है कि अगर यही ₹4.49 लाख कहीं निवेश किए जाते, तो आगे कितनी रकम बन सकती थी।

गुप्ता का कहना है कि इंडेक्स फंड में लगाया पैसा समय के साथ बढ़ सकता है। वहीं फोन खरीदते ही उसकी वैल्यू कम होने लगती है। अगर आपके पास पहले से इमरजेंसी फंड है। पर्याप्त इंश्योरेंस है। लंबे समय के निवेश भी चल रहे हैं। तब इसे लाइफस्टाइल खर्च माना जा सकता है।

कम कीमत का फोन लेकर बाकी पैसा लगाएं?

Capwise Financial Services के फाउंडर और CEO नरेश बियानी के मुताबिक, फैसला सिर्फ फोन और इंडेक्स फंड के बीच नहीं होना चाहिए। आप कम कीमत का फोन भी खरीद सकते हैं। बची रकम को निवेश किया जा सकता है।

लोन लेकर फोन खरीद रहे हैं तो मामला और अहम हो जाता है। Anand Rathi Wealth के एग्जीक्यूटिव डायरेक्टर मनीष श्रीवास्तव के मुताबिक, ₹4.5 लाख के फोन पर दो साल की EMI करीब ₹18,000-19,000 महीने हो सकती है। अगर ये आपकी इनहैंड सैलरी के 5-10% से ज्यादा है और पहले से दूसरी EMI चल रही है, तो ये बड़ा बोझ बन सकता है।

₹4.49 लाख निवेश करने पर कितनी रकम बन सकती है?

मान लीजिए ₹4.49 लाख को एकमुश्त इंडेक्स फंड में लगाया गया। 11% CAGR मानने पर यह रकम 10 साल में करीब ₹12.7 लाख हो सकती है। 15 साल में करीब ₹21.5 लाख और 20 साल में करीब ₹36.2 लाख हो सकती है।

अगर Diversified Equity Fund में 13% CAGR मानें, तो यही रकम 10 साल में करीब ₹15.25 लाख हो सकती है। 15 साल में करीब ₹28.1 लाख और 20 साल में करीब ₹51.8 लाख हो सकती है।

ब्रोकिंग फर्म आनंद राठी के मुताबिक, Nifty 50 ने लंबे समय में करीब 10-11% रिटर्न दिया है। Diversified Equity Funds एक्टिव मैनेजमेंट के जरिए ज्यादा रिटर्न दे सकते हैं।

खरीदने से पहले इन बातों पर गौर करें

सबसे पहले देखें कि ₹4.49 लाख आपकी सरप्लस रकम है या बचत का हिस्सा। नरेश बियानी ने इसे मासिक खर्च के हिसाब से देखने की भी सलाह दी है। तीन साल में इस खर्च को बांटें तो यह करीब ₹12,500 महीने बैठता है।

मनीष श्रीवास्तव के मुताबिक, बड़ी खरीदारी से पहले 6-8 महीने का इमरजेंसी फंड होना चाहिए। हेल्थ और टर्म इंश्योरेंस भी पर्याप्त होना चाहिए। हाई-इंटरेस्ट कर्ज नहीं होना चाहिए। वित्तीय लक्ष्यों के लिए निवेश भी चलता रहना चाहिए। उनके मुताबिक, आपकी कुल मासिक EMI और फिक्स्ड खर्च आपकी आय के 40-50% से ज्यादा नहीं होने चाहिए।

आईफोन डुओ खरीदें या फिर निवेश करें?

Rupyaapaisa.com के फाउंडर और MD मुकेश पांडे के मुताबिक, अगर फोन खरीदने के बाद भी पर्याप्त खर्च करने लायक रकम बचती है। और इससे जरूरी वित्तीय लक्ष्य प्रभावित नहीं होते, तो खरीदारी की जा सकती है। लेकिन अगर ₹4.49 लाख आपकी बचत का बड़ा हिस्सा है, तो पैसा निवेश करना ज्यादा बेहतर विकल्प हो सकता है।

आखिर में फैसला आपकी जेब और वित्तीय स्थिति पर निर्भर करता है। अगर फोन सरप्लस इनकम से खरीदा जा रहा है, तो यह जरूरी नहीं कि फैसला गलत हो। लेकिन अगर इसके लिए निवेश रोकना पड़ रहा है या इमरजेंसी फंड खत्म हो रहा है, तो ₹4.49 लाख की Opportunity Cost काफी बड़ी हो सकती है।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Wealth Creation Tips: सिर्फ हाई सैलरी के भरोसे बैठे हैं तो धोखा खा जाएंगे, एक्सपर्ट ने बताए वेल्थ क्रिएशन के 5 तरीके

Wealth Creation Tips: वेल्थ क्रिएशन के लिए क्या ज्यादा सैलरी जरूरी है? आपकी इस बारे में क्या राय है? ज्यादातर लोग यह सोचते हैं कि इनवेस्टमेंट से मोटा पैसा बनाने के लिए ज्यादा सैलरी जरूरी है। वे सैलरी बढ़ने के इंतजार में इनवेस्टमेंट शुरू नहीं कर पाते, जबकि कम इनकम वाले लोग रेगुलर इनवेस्टमेंट से बड़ा फंड तैयार कर लेते हैं। आशीष कांचरला एंड एसोसिएट्स के फाउंडर और सीए ने बताया कि वेल्थ क्रिएशन के लिए मोटी सैलरी से ज्यादा जरूरी कुछ खास आदतें हैं।

पहले निवेश करें फिर खर्च

उन्होंने कहा कि वेल्थ क्रिएशन के आपके रास्ते में सबसे बड़ी बाधा रुपये-पैसे को लेकर आपकी पुरानी सोच है। हममें से ज्यादातर लोग पहले खर्च करने के बारे में सोचते हैं। पैसे बचने पर वे सेविंग्स के बारे में सोचते हैं। यह आदत वेल्थ क्रिएशन से आपको रोक देती है। अगर आप वेल्थ क्रिएट करना चाहते हैं तो पहले आपको सेविंग्स करनी होगी फिर बाकी पैसे से महीने का खर्च चलाना होगा। मान लीजिए आपकी सैलरी मंथली 1 लाख रुपये है तो आपको कम से कम हर महीने 20,000-30,000 रुपये सेविंग्स और निवेश के लिए इस्तेमाल करना होगा।

निवेश को बनाएं आदत

दूसरा, इनवेस्टमेंट किसी त्योहार की तरह नहीं है, जो साल में तीन बार या चार बार आता है। इसका नियमित होना जरूरी है। आपको हर महीने अनुशासित रूप से निवेश जारी रखना होगा। कई लोग निवेश शुरू तो करते हैं, लेकिन कुछ ही महीनों बाद उनके निवेश की गाड़ी पटरी से उतर जाती है। सबसे पहले आपको इनवेस्टमेंट अमाउंट सोच-समझकर तय करना होगा। अगर आप ज्यादा अमाउंट तय करेंगे तो फिर आपको उसे जारी रखने में दिक्कत आ सकती है।

 खर्च को नहीं बढ़ने दें

ज्यादातर लोगों का खर्च सैलरी बढ़ने के साथ ही बढ़ जाता है। यह वेल्थ क्रिएशन के लिए ठीक नहीं है। आपको अपने खर्च को सैलरी के हिसाब से बढ़ने से रोकना होगा। अगर आज आपकी सैलरी 1 लाख है, जो पांच साल बाद बढ़कर 2.5 लाख हो जाएगी तो इसका मतलब यह नहीं आपका खर्च भी 2.5 गुना हो जाना चाहिए। आपको बढ़ी हुई इनकम का इस्तेमाल इनवेस्टमेंट बढ़ाने के लिए करना चाहिए। इससे कम से ज्यादा वेल्थ आसानी से क्रिएट कर सकेंगे।

इंश्योरेंस सिर्फ प्रोटेक्शन के लिए

कई लोग इंश्योरेंस का मतलब ठीक तरह से नहीं समझते। एक्सपर्ट्स का कहना है कि बीमा का इस्तेमाल सिर्फ प्रोटेक्शन के लिए होना चाहिए, न कि इनवेस्टमेंट के लिए। अगर आप नौकरी करते हैं और आपकी फैमिली है, जिसमें बीवी और बच्चें हैं तो परिवार की फाइनेंशियल सिक्योरिटी आपकी पहली प्राथमिकता होनी चाहिए। यहां इंश्योरेंस आपकी मदद करता है। टर्म पॉलिसी खरीदकर आप अपने परिवार को पर्याप्त फाइनेंशियल कवर दे सकते हैं। किसी अनहोनी की स्थिति में इंश्योरेंस से आपके परिवार को इतना पैसा मिल जाएगा कि उन्हें आर्थिक रूप से लाचार नहीं होना पड़ेगा। टर्म पॉलिसी का प्रीमियम एन्डॉमेंट पॉलिसी के प्रीमियम के मुकाबले काफी कम होता है।

यह भी पढ़ें: Gold Price Outlook: बदलेगी सोने की चाल! तो क्या 1.60 लाख रुपये पर पहुंच जाएगा सोना?

निवेश में डायवर्सिफिकेशन

सिर्फ निवेश करना पर्याप्त नहीं है। आप कहां अपने पैसे का निवेश कर रहे हैं, यह काफी मायने रखता है। पहला, आपके निवेश से मिलने वाला रिटर्न इनफ्लेशन रेट से काफी ज्यादा होना चाहिए। अगर ऐसा नहीं है तो आपके पैसे की वैल्यू लंबी अवधि में बढ़ने की जगह घटेगी। दूसरा, निवेश में डायवर्सिफिकेशन बहुत जरूरी है। आप कुछ पैसा अगर शेयर या म्यूचुअल फंड की स्कीम में लगा रहे हैं तो कुछ फिक्स्ड इनकम इंस्ट्रूमेंट्स में भी लगाना चाहिए। इसके अलावा आपके पोर्टफोलियो में कम से कम 10-15 फीसदी हिस्सेदारी बुलियन यानी गोल्ड और सिल्वर की होनी चाहिए। पीपीएफ, वीपीएफ, बैंक एफडी और बॉन्ड फंड्स फिक्स्ड इनकम के अच्छे ऑप्शंस हैं।

Radhika Gupta: कभी 0% बचत, आज सैलरी का 90% SIP! एडलवाइस CEO राधिका गुप्ता ने बताए वेल्थ क्रिएशन के ये 4 सीक्रेट्स

Radhika Gupta SIP Investment Strategy: एडलवाइस म्यूचुअल फंड की एमडी और सीईओ राधिका गुप्ता अपनी फाइनेंशियल डिसिप्लिन के लिए जानी जाती हैं। उन्होंने हाल ही में एक पॉडकास्ट में अपनी पर्सनल फाइनेंस जर्नी को लेकर बड़ा खुलासा किया है। राधिका गुप्ता ने बताया कि आज वह अपनी टैक्स कटने के बाद मिलने वाली सैलरी का 90% हिस्सा म्यूचुअल फंड SIP में निवेश करती हैं।

हालांकि, उनकी शुरुआत ऐसी बिल्कुल नहीं थी। एक समय ऐसा भी था जब वह अपनी सैलरी से एक रुपया भी नहीं बचा पाती थीं। आइए जानते हैं उनकी जर्नी और पहली जॉब वाले युवाओं के लिए उनके दिए गए गोल्डन रूल्स के बारे में।

₹45000 की सैलरी में से कम से कम ₹5000 बचाएं

‘Konversation with Kushal’ पॉडकास्ट में बात करते हुए राधिका गुप्ता ने युवाओं को सलाह दी कि अपनी पहली सैलरी से ही निवेश करने की आदत डालनी चाहिए, भले ही शुरुआत छोटी राशि से हो। आपकी कमाई की शुरुआत में बड़ी रकम से ज्यादा महत्वपूर्ण आपकी निवेश करने की आदत है।

उन्होंने कहा, ‘अगर आपकी सैलरी ₹45000 है, तो उसमें से ₹9000 से ₹10000 बचाने की कोशिश करें। अगर आप इतना नहीं बचा पा रहे हैं, तो कम से कम ₹5000 हर महीने बचाने का लक्ष्य जरूर रखें।’

SIP क्यों है बेस्ट?

राधिका गुप्ता के अनुसार, SIP की सफलता का सबसे बड़ा कारण यह है कि यह ऑटोमेशन के जरिए अनुशासन बनाती है। उन्होंने समझाया, ‘जब आपकी सैलरी ₹50000 होती है, तो आप टैक्स से नहीं बच पाते क्योंकि वह सैलरी क्रेडिट होने से पहले ही TDS के रूप में कट जाता है।

ठीक इसी तरह SIP भी Investment Deducted at Source की तरह होनी चाहिए।’ ऑटोमैटिक डेबिट सेट करने से पैसा पहले ही इन्वेस्ट हो जाता है, जिससे ‘पहले खर्च करो और बाद में बचाओ’ वाली आदत पर रोक लगती है।

‘जीरो बचत’ से 90% तक का सफर

अपनी पर्सनल फाइनेंस जर्नी को याद करते हुए एडलवाइस की सीईओ ने बताया कि उन्होंने रातों-रात 90% सेविंग्स रेट हासिल नहीं किया। उन्होंने अपनी पोस्ट-टैक्स सैलरी से बिल्कुल कुछ न बचाने की स्थिति से 10%, फिर 20% और धीरे-धीरे आय बढ़ने के साथ इसे बढ़ाकर 90% तक पहुंचाया।

बेटे के 6 महीने के होते ही शुरू किया पोर्टफोलियो

राधिका गुप्ता बच्चों के नाम पर शुरुआती उम्र में निवेश की पुरजोर समर्थक हैं। उन्होंने 2023 में खुलासा किया था कि उन्होंने अपने बेटे के 6 महीने का होते ही उसके नाम पर इक्विटी में निवेश शुरू कर दिया था ताकि उसे लंबे समय तक कंपाउंडिंग का फायदा मिल सके। बच्चों के नाम पर SIP खोलने से माता-पिता ज्यादा गोल-ओरिएंटेड हो जाते हैं और वे लंबे समय के वित्तीय लक्ष्यों पर फोकस रहते हैं।

‘जिंदगी सिर्फ सबसे बड़े NAV या बैंक बैलेंस की रेस नहीं है’

हालांकि वह एक अग्रेसिव सेविंग्स रेट बनाए रखती हैं, लेकिन उन्होंने केवल पैसे जोड़ने की सनक से बचने की सलाह भी दी है। उन्होंने अपनी एक पोस्ट में लिखा था, ‘मेरा काम SIP बेचना है, लेकिन मैं हमेशा सभी से कहती हूं कि अपनी कड़ी मेहनत के फलों का आनंद लेने के लिए भी समय निकालें।’

उन्होंने आगे लिखा कि ‘जिंदगी इस बात की रेस नहीं है कि किसके पास सबसे ज्यादा NAV या सबसे ज्यादा रुपये हैं, बल्कि इस बात की है कि किसने सबसे ज्यादा खुशी से अपनी जिंदगी जी है।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Step Up SIP: क्या आप इस 10% वाले सीक्रेट फॉर्मूले के बारे में जानते हैं? सिर्फ ₹5000 की SIP से बन गया ₹1 करोड़ का फंड

Step-Up SIP Wealth Creation: शेयर बाजार के उतार-चढ़ाव के बीच हर नौकरीपेशा व्यक्ति का सपना होता है कि वह अपने और अपने परिवार के भविष्य के लिए एक बड़ा फंड तैयार करे। लेकिन अक्सर लोग यह सोचकर कदम पीछे खींच लेते हैं कि शुरुआत में उनके पास बड़ा पैसा निवेश करने के लिए नहीं है।

अगर आप भी ऐसा ही सोचते हैं, तो अमित की कहानी आपकी इस सोच को पूरी तरह बदल देगी। अमित ने कोई बहुत बड़ा निवेश नहीं किया, बल्कि सिर्फ ‘स्टेप-अप SIP’ की एक छोटी सी तरकीब अपनाकर ₹1 करोड़ का बड़ा फंड तैयार कर लिया। आइए आपको बताते हैं कम पैसों के इनवेस्टमेंट से भी इस फॉर्मूले से मोटा फंड तैयार किया जा सकता है।

₹5,000 की SIP से शुरू की इन्वेस्टमेट जर्नी की शुरूआत

बात लगभग 20 साल पुरानी है। अमित ने जब अपने करियर की शुरुआत की, तो उसकी सैलरी बहुत कम थी। बचत के नाम पर उसके पास ज्यादा पैसे नहीं बचते थे। हालांकि, उसके बावजूद उसने म्यूचुअल फंड में हर महीने ₹5000 की एक छोटी मंथली SIP से शुरुआत करने का फैसला किया। उसी के साथ काम करने वाले विकास ने भी ₹5,000 महीने की ही SIP शुरू की। लेकिन दोनों के निवेश करने के अंदाज में एक बड़ा अंतर था जिसका असर उसके वेल्थ क्रिएशन पर भी देखने को मिला।

विकास ने तय किया कि वह अगले 20 सालों तक बिना किसी फेरबदल के हर महीने ₹5,000 जमा करता रहेगा। अमित ने एक स्मार्ट फॉर्मूला अपनाया। वो जानता था कि हर साल उसकी सैलरी में कम से कम 10% से 12% का इंक्रीमेंट होगा। इसलिए उसने फैसला किया कि वह हर साल अपनी SIP में भी 10% की बढ़ोतरी करेगा।

साल-दर-साल कैसे बढ़ा अमित का निवेश?

अमित ने अपनी जेब पर बिना कोई एक्स्ट्रा दबाव डाले इस प्रक्रिया को बेहद आसान रखा:

  • पहला साल: हर महीने ₹5,000 जमा किए (साल में कुल ₹60,000 निवेश)।
  • दूसरा साल (10% बढ़ोतरी): इंक्रीमेंट होते ही SIP ₹500 बढ़ा दी। अब हर महीने ₹5,500 जाने लगे।
  • तीसरा साल (10% बढ़ोतरी): अब हर महीने ₹6,050 की SIP होने लगी।
  • चौथा साल: हर महीने ₹6,655 जमा होने लगे… और इसी तरह हर साल 10% का स्टेप-अप अपने आप लागू होता गया।

एक जैसी शुरुआत, लेकिन 20 साल बाद नतीजों में जमीन-आसमान का अंतर!

जब 20 साल पूरे हुए और औसतन 12% का वार्षिक रिटर्न मिला, तो दोनों के खातों का रिपोर्ट कार्ड कुछ इस तरह था:

मापदंड विकास (साधारण SIP) अमित (स्टेप-अप SIP)
शुरुआती मंथली SIP₹5,000₹5,000
सालाना बढ़ोतरी0% (फिक्स्ड)10% प्रति वर्ष
20 साल में कुल निवेश₹12 लाख₹34.36 लाख
20 साल बाद मिला कुल फंड₹49.95 लाख (करीब ₹50 लाख)₹98.71 लाख (करीब ₹1 करोड़)

बड़ा टेकअवे: साधारण SIP से विकास केवल ₹50 लाख बना पाया, जबकि अमित ने सिर्फ हर साल थोड़ा-थोड़ा निवेश बढ़ाकर लगभग ₹1 करोड़ का फंड बना लिया।

कंपाउंडिंग का जादू: अमित कैसे बना विजेता?

अमित की सफलता के पीछे 3 मुख्य कारण रहे:

1- जेब पर बोझ नहीं पड़ा: उसने एक साथ ₹15,000-₹20,000 की बड़ी SIP शुरू नहीं की। सैलरी बढ़ने के साथ-साथ निवेश बढ़ा, जिससे उसकी दिनचर्या और खर्चों पर कोई असर नहीं पड़ा।

2- कंपाउंडिंग की ताकत: जो एक्स्ट्रा पैसा अमित ने दूसरे, तीसरे और चौथे साल से बढ़ाया, उस बढ़ी हुई रकम पर भी उसे अगले 15-18 सालों तक ब्याज पर ब्याज मिलता रहा।

3- अनुशासन: ऑटो-डेबिट और टॉप-अप ऑप्शन की मदद से उसका निवेश हर साल अपने आप बढ़ता गया।

आप अपने लिए इसे कैसे शुरू कर सकते हैं?

अगर आप भी अमित की तरह कम समय या छोटी शुरुआत से बड़ा फंड बनाना चाहते हैं, तो जब भी किसी म्यूचुअल फंड ऐप (Groww, Zerodha, PayTM Money आदि) से नई SIP शुरू करें, वहां ‘Step-Up SIP’ या ‘Top-Up’ का विकल्प जरूर चुनें।

वहां अपनी सुविधा के अनुसार 10% सालाना या ₹500/₹1,000 सालाना की बढ़ोतरी सेट कर दें। आज लिया गया यह छोटा सा फैसला आपके भविष्य को आर्थिक रूप से पूरी तरह चिंतामुक्त बना सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF Maturity: 15 साल पूरे होने के बाद भी बंद न करें PPF अकाउंट! मैच्योरिटी पर मिलते हैं 3 बड़े ऑप्शंस, जानें कहां होगा सबसे ज्यादा फायदा

What to do after PPF Maturity: क्या आपका पब्लिक प्रॉविडेंट फंड (PPF) अकाउंट 15 साल पूरे कर चुका है? अक्सर लोग 15 साल की अवधि खत्म होते ही इसे फिनिश लाइन मानकर पूरा पैसा निकाल लेते हैं। लेकिन ठहरिए! 15 साल बाद भी आपकी सेविंग्स की यह रफ्तार थमने की जरूरत नहीं है। PPF के नियम आपको मैच्योरिटी के बाद ऐसे कई शानदार ऑप्शंस देते हैं, जहां आप बिना कोई रिस्क लिए 7.1% की सालाना गारंटीड ब्याज दर का फायदा उठाना जारी रख सकते हैं।

आइए जानते हैं PPF मैच्योरिटी के बाद आपके पास कौन-कौन से 3 सबसे बड़े विकल्प हैं और आपको इनमें से क्या चुनना चाहिए।

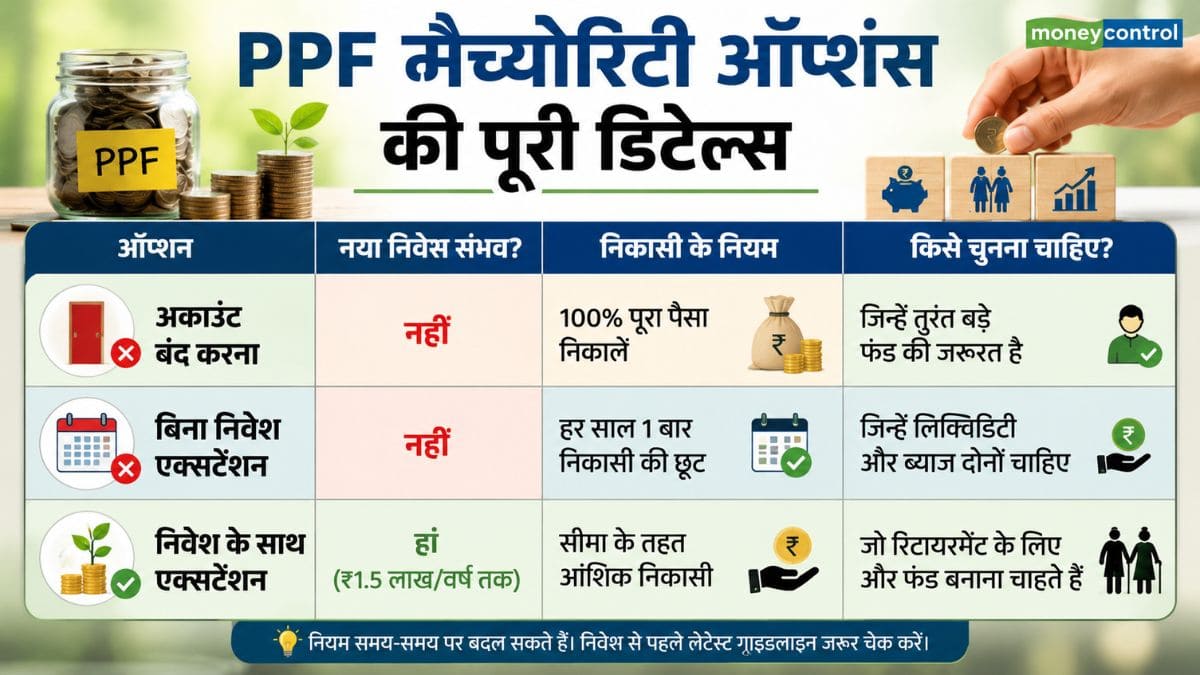
ऑप्शन 1: पूरा पैसा निकालें और अकाउंट बंद करें

अगर आपके पास कोई बड़ा वित्तीय लक्ष्य (जैसे- बच्चों की पढ़ाई, शादी या घर खरीदना) सामने है, तो आप अकाउंट बंद करके पूरा पैसा निकाल सकते हैं। 15 साल का वित्त वर्ष पूरा होने पर आप संबंधित बैंक या पोस्ट ऑफिस में क्लोजर फॉर्म भरकर ब्याज सहित पूरा फंड निकाल सकते हैं। PPF ‘EEE’ कैटेगरी में आता है, इसलिए मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होगी।

ऑप्शन 2: बिना पैसा जमा किए अकाउंट चालू रखें

अगर आपको तुरंत पैसों की जरूरत नहीं है, लेकिन आप भविष्य के लिए नया पैसा भी लॉक नहीं करना चाहते, तो यह ऑप्शन आपके लिए बेस्ट है। आपके मौजूदा जमा पैसों पर सरकार की ओर से तय 7.1% सालाना दर से ब्याज जुड़ता रहेगा। इस विकल्प के तहत आपको हर साल एक बार अपनी जरूरत के मुताबिक पैसा निकालने की आजादी मिलती है।

ऑप्शन 3: नए निवेश के साथ 5-5 साल के लिए बढ़ाएं

अगर आप आगे भी अपनी बचत जारी रखना चाहते हैं, तो अपने अकाउंट को 5 साल के ब्लॉक में आगे बढ़ा सकते हैं।

1 साल का समय: यह विकल्प चुनने के लिए आपको मैच्योरिटी की तारीख से 1 साल के भीतर फॉर्म (Form 4/H) जमा करके एक्सटेंशन का विकल्प चुनना होगा।

कंटिन्यू रखें SIP/निवेश: इसमें आप पहले की तरह हर साल अधिकतम ₹1.5 लाख जमा कर सकते हैं और उस पर टैक्स छूट (सेक्शन 80C) और 7.1% का ब्याज पा सकते हैं।

गलती न करें: एक्सटेंशन के इन 2 नियमों में अंतर समझें

निवेशक सबसे बड़ी गलती एक्सटेंशन का चुनाव करने में करते हैं:

पैसा जमा करने के साथ एक्सटेंशन: अगर आपने 1 साल के भीतर ‘With Contribution’ का विकल्प चुन लिया, तो आप नए पैसे जमा करना जारी रख सकते हैं।

बिना पैसे के एक्सटेंशन: अगर आपने बिना योगदान के अकाउंट छोड़ दिया और 1 साल की समय-सीमा निकल गई, तो आप बाद में उसी एक्सटेंशन पीरियड में दोबारा नए पैसे जमा नहीं कर पाएंगे। इसलिए फैसला सोच-समझकर लें।

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

आपको क्या करना चाहिए?

अगर आपको घर बनाने, मेडिकल इमरजेंसी या अन्य बड़े खर्च के लिए तुरंत पैसों की जरूरत नहीं है, तो PPF अकाउंट बंद करने के बजाय इसे आगे बढ़ाना ही समझदारी है। अपने अन्य पोर्टफोलियो (EPF, NPS, म्यूचुअल फंड्स) को देखने के बाद ही फैसला लें। PPF 15 साल बाद भी आपके वेल्थ क्रिएशन का सबसे सुरक्षित और टैक्स-फ्री जरिया बना रह सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Gold Vs Share Market: 1 साल में सोना चमका, पर लंबे समय में कौन बनाएगा ज्यादा अमीर? समझें 20 साल का पूरा गणित

Gold Vs Equity Investment Comparison: बीते एक साल में सोने ने निवेशकों को मालामाल कर दिया है। एक तरफ जहां पिछले 1 साल में सोने ने करीब 35.3 फीसदी का बंपर रिटर्न दिया है, वहीं दूसरी तरफ भारतीय शेयर बाजार का बेंचमार्क इंडेक्स Nifty 50 TRI लगभग 5.4 फीसदी टूटा है।

हालिया रिटर्न को देखकर पहली नजर में गोल्ड ही असली विजेता नजर आता है। लेकिन सवाल यह है कि क्या 10, 15 या 20 साल के लंबे समय में भी सोना शेयर बाजार को पछाड़ सकता है? फाइनेंशियल रिसर्च फर्म FundsIndia की अगस्त 2026 की ‘वेल्थ कन्वर्सेशंस’ रिपोर्ट के आंकड़े कुछ अलग ही कहानी बयां करते हैं।

लंबे समय में कौन आगे? 10, 15 और 20 साल का आंकड़ा

फंड्सइंडिया ने जनवरी 2000 से लेकर अब तक के आंकड़ों का विश्लेषण किया है। शॉर्ट टर्म में सोने का प्रदर्शन शेयर बाजार से बेहतर दिख सकता है, लेकिन जैसे-जैसे निवेश का समय बढ़ता है, बाजी शेयर बाजार के हाथ में चली जाती है।

निवेश की अवधि Nifty 50 TRI के मुकाबले सोने का औसत प्रदर्शन
1 साल की अवधि -65% (न्यूनतम) से +79% (अधिकतम) तक उतार-चढ़ाव
10 साल की अवधि10 साल की अवधि सोना औसतन 2% प्रति वर्ष पीछे रहा
15 साल की अवधिसोना औसतन 2% प्रति वर्ष पीछे रहा
20 साल की अवधि सोना औसतन 2% प्रति वर्ष पीछे रहा

वर्षों के आंकड़ों से साफ है कि 10, 15 और 20 साल के क्षितिज पर शेयर बाजार ने औसतन सोने के मुकाबले 2 फीसदी सालाना ज्यादा रिटर्न दिया है। भले ही 2% का अंतर छोटा लगे, लेकिन जब 15-20 सालों में कंपाउंडिंग का असर पड़ता है, तो बड़ा वेल्थ गैप बन जाता है।

क्या शेयर बाजार, सोने से बेहतर विकल्प है?

जरूरी नहीं, क्योंकि दोनों ही एसेट क्लास का पोर्टफोलियो में अलग-अलग रोल होता है:

इक्विटी (शेयर बाजार): इसका मुख्य काम लंबी अवधि में वेल्थ क्रिएशन है।

सोना: यह पोर्टफोलियो को सुरक्षा और डाइवर्सिफिकेशन देता है। जब शेयर बाजार संकट या मंदी के दौर से गुजरता है, तब सोना तेजी से चमकता है।

फंड्सइंडिया की सीनियर मैनेजर जिराल मेहता का कहना है, ‘अलग-अलग एसेट क्लास का लीडरशिप रोल बदलता रहता है। कोई भी एक एसेट क्लास हर साल टॉप पर नहीं रह सकता।’

निवेशकों के लिए क्या है सबक?

केवल पिछले 1 साल के 35% रिटर्न को देखकर शेयर बाजार छोड़कर सारा पैसा सोने में लगाना गलत रणनीति हो सकती है। इतिहास गवाह है कि लंबी अवधि (10 से 20 साल) में शेयर बाजार ने सोने से ज्यादा संपत्ति बनाकर दी है। इसीलिए पोर्टफोलियो बैलेंस रखें। किसी एक में दांव लगाने के बजाय, लंबी अवधि के वित्तीय लक्ष्यों के लिए इक्विटी और पोर्टफोलियो की स्थिरता के लिए गोल्ड का सही मिश्रण बनाएं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Gold ने बीते एक साल में 35% रिटर्न दिया, अभी गोल्ड और शेयर में से किसमें निवेश करने पर ज्यादा रिटर्न मिलेगा?

सोना ने बीते एक साल में 35.3 फीसदी रिटर्न दिया है। इस दौरान निफ्टी 50 टोटल रिटर्न इंडेक्स (टीआरआई) ने 5.4 फीसदी निगेटिव रिटर्न दिया है। इस लिहाज से बीते एक साल में गोल्ड के निवेशकों को अच्छा मुनाफा हुआ है, जबकि शेयरों के निवेशकों को लॉस उठाना पड़ा है। सवाल है कि क्या शेयरों की जगह गोल्ड में निवेश करना ज्यादा फायदेमंद है?

छोटे टाइम फ्रेम में कई बार सोने ने दिया ज्यादा रिटर्न

इस सवाल का जवाब पाने के लिए हमें थोड़ा पीछे जाना होगा। फंड्सइंडिया के वेल्थ कनवर्सेशंस अगस्त 2026 की रिपोर्ट बताती है कि छोटे-छोटे टाइम फ्रेम में गोल्ड ने शेयरों से ज्यादा रिटर्न दिया है। लेकिन, जब हम लंबे टाइम फ्रेम में देखते हैं तो शेयरों ने सोने के मुकाबले निवेशकों को ज्यादा रिटर्न दिए हैं।

सालाना आधार पर गोल्ड कभी आगे तो कभी पीछे रहा है

फंडसइंडिया ने साल 2000 से लेकर अब तक गोल्ड और Nifty 50 TRI के रिटर्न की तुलना की है। डेटा बताते हैं कि सालान आधार पर रिटर्न की तुलना करने पर गोल्ड कई बार रिटर्न के मामले में शेयरों से आगे रहा है तो कई बार पीछे रहा है। कई बार किसी साल इसने शेयरों के मुकाबले 79 फीसदी रिटर्न दिया है तो कभी इसका रिटर्न शेयरों के मुकाबले 65 फीसदी तक कम रहा है।

लंबी अवधि में शेयरों का रिटर्न गोल्ड से ज्यादा 

निवेश की अवधि बढ़ाने पर हमें दूसरे तरह के नतीजे मिलते हैं। 10 साल की अवधि में गोल्ड का सालाना रिटर्न Nifty 50 TRI के मुकाबले करीब 2 पर्सेंटेज प्वाइंट कम रहा है। 15 साल की अवधि में भी औसत रिटर्न सालाना आधार पर शेयरों के मुकाबले 2 पर्सेंटेज प्वाइंट कम रहा है। 20 साल की अवधि में भी देखने पर सालाना आधार पर गोल्ड का औसत रिटर्न शेयरों के मुकाबले करीब 2 पर्सेंटेज प्वाइंट कम रहा है।

रिटर्न में थोड़ा अंतर भी लंबी अवधि में बड़ा फर्क पैदा करता है

रिटर्न में 2 पर्सेंटेज प्वाइंट का फर्क पहली नजर में ज्यादा नहीं लगता है। लेकिन, जब हम 10, 15 और 20 साल की अवधि में रिटर्न की बात करते हैं तो यह छोटा फर्क काफी बड़ा बन जाता है। सवाल है कि क्या इसका मतलब है कि गोल्ड की जगह शेयरों में निवेश करने पर ज्यादा पैसा बनेगा? इस सवाल का जवाब बहुत आसान नहीं है। इसकी वजह यह है कि आपके निवेश (पोर्टफोलियो) में सोने और शेयरों की भूमिका अलग-अलग होती है।

लंबी अवधि में वेल्थ क्रिएशन के लिए शेयरों में निवेश समझदारी

एक्सपर्ट्स का कहना है कि लंबी अवधि में वेल्थ क्रिएशन यानी पैसा बनाने के लिए शेयर सही हैं। गोल्ड का काम पोर्टफोलियो को डायवर्सिफाई करना है। इसका फायदा यह है कि कई बार जब शेयर बाजार में दबाव दिखता है तो गोल्ड पोर्टफोलियो को नुकसान से बचाता है। इसका सबसे अच्छा उदाहरण है बीता एक साल है। बीते एक साल में जब शेयरों ने निगेटिव रिटर्न दिया है तो गोल्ड ने बंपर 35 फीसदी का रिटर्न दिया है।

यह भी पढ़ें: Gold Silver Prices Today: दिल्ली में सोने में तेजी, चांदी सिर्फ दो दिन में 15000 रुपये चढ़ गई

इनवेस्टमेंट पोर्टफोलियो में गोल्ड और शेयर की भूमिका अलग-अलग है

जब आप निवेश का प्लान बनाते हैं तो आपके दिमाग में गोल्ड और शेयर की भूमिका स्पष्ट होनी चाहिए। ज्यादातर इनवेस्टर्स दूसरी तरह से सोचते हैं। वे सिर्फ यह देखते हैं कि किसी एसेट में निवेश करने पर ज्यादा रिटर्न मिलेगा। ऐसा सोचना गलत है। 10, 15, 20, 30 साल के पीरियड में रिटर्न की तुलना से यह स्पष्ट हो चुका है कि शेयरों में निवेश करने पर ज्यादा वेल्थ क्रिएशन होता है। इसका मतलब है कि आपका ज्यादा निवेश शेयरों में होना चाहिए और कुछ निवेश गोल्ड में होना चाहिए। इससे लंबी अवधि में आपके पोर्टफोलियो का रिटर्न बेहतर रहेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

अमीर बनने का सीक्रेट फॉर्मूला! आज ही अपनाएं ये 5 मनी हैबिट्स, तेजी से बढ़ेगी आपकी वेल्थ

फाइनेंशियल सिक्योरिटी हासिल करना और प्रॉपर्टी या वेल्थ क्रिएट करने के लिए जरूरी नहीं कि सिर्फ आपकी कमाई ज्यादा हो। यह इस बात पर भी डिपेंड करता है कि आप अपने कमाए हुए पैसे को कितने बेहतर तरीके से मैनेज करते हैं, बचाते हैं और इन्वेस्ट करते हैं। लंबे समय में वेल्थ क्रिएशन करने और अपनी वित्तीय स्थिति को मजबूत बनाने के लिए सही फाइनेंशियल हैबिट्स को अपनाना बेहद जरूरी है। आइए जानते हैं पैसे की बचत और निवेश से जुड़े उन व्यावहारिक नियमों के बारे में जो आपकी वित्तीय स्थिति को एक मजबूत रास्ते पर ला सकते हैं।

इमरजेंसी फंड बनाएं

नौकरी छूटने, मेडिकल बिल या अचानक आए किसी भी खर्च जैसी स्थिति में इमरजेंसी फंड वित्तीय सपोर्ट देता है। फाइनेंशियल प्लानर आमतौर पर सलाह देते हैं कि आपको बेसिक खर्चों के करीब तीन से छह महीने के बराबर की राशि किसी ऐसे खाते में रखनी चाहिए जहां से उसे आसानी से निकाला जा सके।

बचत को प्राथमिकता दें

सैलरी आते ही सबसे पहले बचत की आदत डालें। इसके लिए अपने वेतन में से एक निश्चित राशि को बचत या निवेश खातों में तुरंत ऑटोमैटिक ट्रांसफर करने की व्यवस्था करें। नियमित रूप से पैसे को सेविंग्स अकाउंट में ट्रांसफर करने से बचत में निरंतरता बनी रहती है और पैसे खर्च करने का ऑप्शन भी कम होता है।

खर्चों पर नजर रखें

अपने रोजाना के खर्चों को ट्रैक करने से यह स्पष्ट हो जाता है कि आपका पैसा वास्तव में कहां जा रहा है। गैर-जरूरी सब्सक्रिप्शन, बार-बार किए जाने वाले छोटे-छोटे खर्चों और दूसरे ऐसे पैटर्न की पहचान करने के लिए बजटिंग ऐप, स्प्रेडशीट या सिंपल एक्सपेंस ट्रैकर का इस्तेमाल करें।

क्रेडिट कार्ड का समझदारी से इस्तेमाल करें

सावधानीपूर्वक इस्तेमाल करने पर क्रेडिट कार्ड काफी मददगार साबित हो सकते हैं। अपनी क्षमता से अधिक खर्च करने से बचें और ड्यू डेट तक पूरे बिल का भुगतान करने का लक्ष्य रखें। जिम्मेदारी से क्रेडिट का इस्तेमाल करने से एक स्वस्थ क्रेडिट हिस्ट्री बनाए रखने में मदद मिलती है और भारी लेट फीस या इंटरेस्ट से बचा जा सकता है।

जल्दी निवेश शुरू करें

कम उम्र में या जल्दी निवेश शुरू करने से आपके पैसे को कम्पाउंडिंग के जरिए बढ़ने का अधिक समय मिलता है। लंबी अवधि के लक्ष्यों के लिए निवेशक जिन विकल्पों पर विचार करते हैं उनमें कम लागत वाले इंडेक्स फंड भी शामिल हैं। हालांकि निवेश के विकल्पों का चयन हमेशा पर्सनल फाइनेंस टारगेट, जोखिम लेने की क्षमता और समय अवधि के अनुसार ही होना चाहिए।

स्किल्स बढ़ाएं और सैलरी नेगोशिएट करें

अपनी व्यावसायिक योग्यताओं और स्किल्स को सुधारने से समय के साथ आपकी कमाने की क्षमता बढ़ सकती है। सर्टिफिकेट्स, स्पेशलाइज्ड ट्रेनिंग और वर्कशॉप आपको बेहतर अवसरों के काबिल बनाने में मदद करते हैं।

इसके अलावा आपकी सैलरी आपके भविष्य के बोनस, बचत और रिटायरमेंट योगदान को प्रभावित करती है। इसलिए जॉब ऑफर या अप्रेजल के दौरान अपनी इंडस्ट्री के सैलरी लेबल का रिसर्च करें। अपने लिए उचित सैलरी को मैनेजमेंट के साथ हमेशा कॉन्फिडेंस से डिस्कस करें।

यह भी पढ़ें: Gold Silver Prices Today: दिल्ली में सोने में तेजी, चांदी सिर्फ दो दिन में 15000 रुपये चढ़ गई