

गोल्ड-सिल्वर या इक्विटी? त्योहारी सीजन में कैसे करें ₹10 लाख का निवेश, फंड मैनेजर से जानिए सटीक रणनीति

Gold vs Equity Investment: किसी भी निवेशक से पैसा निवेश करते समय सबसे बड़ी गलती ये होती है कि वे पिछले सालों में शानदार रिटर्न देने वाले एसेट में ही आगे भी बढ़त की उम्मीद करने लगते हैं। साल 2024 के बाद से सोना और चांदी ने रिकॉर्ड रिटर्न दिए हैं, जबकि शेयर बाजार में लंबा करेक्शन देखने को मिला है।

12 अक्टूबर 2026 तक, सोना लगभग ₹1.50 लाख प्रति 10 ग्राम और चांदी ₹2.27 लाख प्रति किलोग्राम पर कारोबार कर रही थी। एक्सपर्ट्स का मानना है कि, इतनी बड़ी तेजी के बाद अब कीमती धातुओं में टाइम करेक्शन देखने को मिल सकता है। इसका मतलब है कि कीमतें तेजी से ऊपर जाने के बजाय लंबे समय तक एक सीमित दायरे में रह सकती हैं।

इन्हीं सब अनिश्चितताओं के बीच इस त्योहारी सीजन में नया पैसा कहा-किसमें लगाए इस लेकर काफी कन्फ्यूजन है। 129 वेल्थ एंड रिसर्च एनालिस्ट और पॉल एसेट में फंड मैनेजर प्रसेनजीत पॉल से समझते हैं इस इस समय क्या हो निवेश की रणनीति।

गोल्ड-सिल्वर बनाम इक्विटी: नया पैसा कहां लगाएं?

गोल्ड: अनिश्चितता से बचाव के लिए पोर्टफोलियो में सोने का होना जरूरी है।

सिल्वर: इंडस्ट्रीज में डिमांड का फायदा मिलता है, लेकिन इसमें उतार-चढ़ाव ज्यादा होता है।

रणनीति: ऑल-टाइम हाई के आसपास सोना-चांदी में एकमुश्त बड़ा निवेश करने में अब बहुत ज्यादा फायदा नहीं है।

प्रसेनजीत पॉल का मानना है कि, मेटल्स के उलट, इक्विटी में जोखिम के मुकाबले रिटर्न का अवसर बेहतर नजर आ रहा है। निफ्टी 9 अक्टूबर 2024 के 24,981 के स्तर से गिरकर 9 अक्टूबर 2026 को 22,520 पर आ गया, जबकि इसका P/E मल्टीपल 23.48 से घटकर 19.20 गुना हो गया है। वैल्युएशन अब काफी वाजिब और आकर्षक हो चुकी है।

बाजार अक्सर आर्थिक आंकड़ों में सुधार दिखने से पहले ही रिकवर करना शुरू कर देते हैं। अगले दो सालों में इक्विटी का प्रदर्शन कीमती धातुओं से बेहतर रह सकता है। निवेशक नए पैसे को 3 से 4 किस्तों में बांटकर इक्विटी में निवेश कर सकते हैं।

मॉडरेट-रिस्क निवेशकों के लिए ₹10 लाख का पोर्टफोलियो एलोकेशन

अगर आप मध्यम जोखिम वाले निवेशक हैं, तो ₹10 लाख की पूंजी को इस तरह बांट सकते हैं:
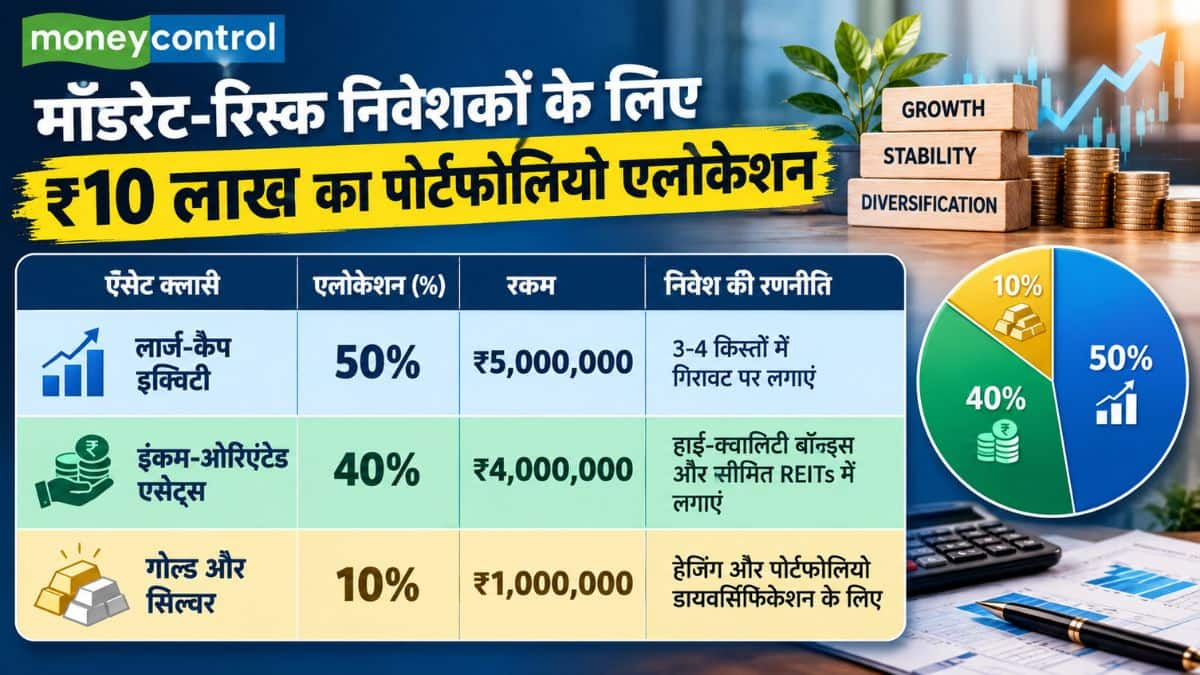
मॉडरेट-रिस्क निवेशकों के लिए ₹10 लाख का पोर्टफोलियो एलोकेशन

आपको बता दें कि यह प्रस्तावित पोर्टफोलियो एलोकेशन एक उदाहरण है और इसे निवेशक के मौजूदा पोर्टफोलियो, वित्तीय जिम्मेदारियों और समय सीमा के अनुसार एडजस्ट किया जाना चाहिए। कुल मिलाकर, नए निवेश के लिए हमारी पहली पसंद इक्विटी है, स्थिरता के लिए हाई-क्वालिटी फिक्स्ड-इनकम एसेट्स और डायवर्सिफिकेशन के लिए सोना-चांदी में एक सीमित हिस्सा रखना चाहिए।

क्या हो निवेशक की मूल सोच?

फंड मैनेजर प्रसेनजीत पॉल के मुताबिक, निवेश का नियम बेहद सीधा है- ‘जब बाजार में डर हो तब खरीदें और जब लालच हो तब बचें’। इसका मतलब बॉटम या टॉप का अंदाजा लगाना नहीं है, बल्कि सिर्फ इसलिए किसी एसेट में नहीं फंसना है क्योंकि उसने बीते दिनों में असाधारण रिटर्न दिए हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

बाजार में गिरावट से एसेट एलोकशन नहीं करने वाले इनवेस्टर्स को तगड़ी चोट, जानिए पूरा मामला

शेयर बाजारों में गिरावट थमने का नाम नहीं ले रही। 29 सितंबर को भी बाजार के प्रमुख सूचकांक गिरकर बंद हुए। इससे लंबी अवधि के लिए शेयरों में निवेश करने वाले लोग चिंतित हैं। खासकर ऐसे लोग ज्यादा चिंतित हैं, जिन्हें अभी पैसे की जरूरत है। अगर अभी वे शेयर या म्यूचुअल फंड की इक्विटी स्कीम से पैसे निकालते हैं तो उन्हें बड़ा नुकसान उठाना होगा।

पूरा पैसा शेयरों में निवेश करना ठीक नहीं

एक्सपर्ट्स का कहना है कि बाजार की गिरावट ने उन लोगों को बड़ी चोट पहुंचाई है, जो अपना ज्यादातर पैसा शेयरों या म्यूचुअल फंड की इक्विटी स्कीम में निवेश कर रहे थे। अब उन्हें एसेट एसेट ऐलोकेशन का मतलब समझ में आ रहा है। इनवेस्टमेंट एडवाइजर्स हमेशा निवेशकों को एसेट ऐलोकशन का खास ख्याल रखने की सलाह देते हैं। यह बाजार में ज्यादा गिरावट की स्थिति में इनवेस्टर के पोर्टफोलियो को सुरक्षा देता है।

पोर्टफोलियो में डेट और गोल्ड भी होने चाहिए

प्रूडेंट इनवेस्टमेंट मैनेजर्स के सीईओ प्रशांत सेठ ने कहा, “इनवेस्टर्स को करीब 65-75 फीसदी पैसा शेयरों में रखना चाहिए। 15-25 फीसदी पैसा डेट में रखा जा सकता है। 5-10 फीसदी गोल्ड में रखा जा सकता है।” उन्होंने कहा कि हालांकि यह इनवेस्टर के रिस्क लेने की कपैसिटी और इनवेस्टमेंट के गोल पर निर्भर करता है। इसका मतलब है कि अगर किसी को एक लाख रुपये का निवेश करना है तो वह 65-75 हजार शेयरों में लगा सकता है। 15-25 फीसदी डेट में लगा सकता है। बाकी गोल्ड में।

शेयरों में ज्यादा निवेश करने में खराबी नहीं 

शेयर बाजार की स्थिति बीते दो साल से डांवाडोल बनी हुई है। इस दौरान बाजार ने निवेशकों को निराश किया है। लेकिन, यह सिर्फ दो साल की बात है। लंबी अवधि में मार्केट का रिटर्न दूसरे एसेट क्लास से ज्यादा रहता है। इसलिए पोर्टफोलियो का बड़ा हिस्सा शेयरों में निवेश करने में कोई खराबी नहीं है। लेकिन, शेयरों में 100 फीसदी निवेश ठीक नहीं है। इसका मतलब है कि आपको अपना पूरा पैसा सिर्फ शेयरों या म्चूअल फंड की इक्विटी स्कीम में नहीं लगाना चाहिए।

लार्जकैप शेयरों में ज्यादा निवेश सुरक्षित

सेठ ने कहा कि इनवेस्टर 60-70 फीसदी लार्जकैप शेयरों में निवेश कर सकता है। बाकी मिडकैप और स्मॉलकैप में निवेश किया जाल सकता है। लार्जकैप शेयरों में ज्यादा निवेश से पोर्टफोलियो को सुरक्षा मिलती है। स्मॉलकैप और मिडकैप शेयरों के मुकाबले लार्जकैप शेयरों पर गिरावट का असर कम पड़ता है। इनवेस्टर रिस्क लेने की अपनी क्षमता के हिसाब से निवेश में संतुलन बना सकता है।

यह भी पढ़ें: Share Buyback: लॉजिस्टिक्स कंपनी ₹150 करोड़ का शेयर बायबैक करेगी, ₹960 का भाव तय किया

आगे पैसे की जरूरत पड़ने वाली है तो डेट में करें निवेश

सेठ ने कहा कि अगर किसी इनवेस्टर को अगले अगले कुछ सालों के बाद पैसे की जरूरत पड़ने वाली है तो उसे ज्यादा पैसा मार्केट से जुड़े ऑप्शंस में निवेश नहीं करना चाहिए। वह डेट में अपना निवेश बढ़ा सकता है। इससे पैसे की जरूरत पड़ने पर उसे कम भाव पर अपने शेयर बेचने को मजबूर नहीं होना पड़ेगा। जहां तक गोल्ड की बात है तो यह पोर्टफोलियो के डायवर्सिफिकेशन के लिए जरूरी है। गोल्ड को दुनिया में निवेश का सबसे सुरक्षित विकल्प माना जाता है।

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

EPF Investment: रिटायरमेंट के समय EPF में 50 लाख रुपये जमा हैं तो सवाल सिर्फ यह नहीं है कि पैसा कहां रखा जाए। असली सवाल यह है कि इस रकम से हर महीने खर्च कैसे चले और पैसा जल्दी खत्म भी न हो।

रिटायरमेंट के बाद सैलरी बंद हो जाती है। इसलिए EPF की रकम को अलग-अलग निवेश में बांटकर नियमित इनकम और लंबी अवधि की ग्रोथ का संतुलन बनाया जा सकता है।

50 लाख रुपये को कैसे बांटें?

Master Capital Services की वेल्थ मैनेजमेंट AVP आकांक्षा शुक्ला के मुताबिक, रिटायरमेंट पोर्टफोलियो में फिक्स्ड इनकम, डेट, इक्विटी और इमरजेंसी फंड का संतुलन रखा जा सकता है।

50 लाख रुपये के कॉर्पस का एक उदाहरण लें तो करीब 45% रकम यानी 22.50 लाख रुपये फिक्स्ड इनकम वाले विकल्पों में रखी जा सकती है। 32.5% यानी 16.25 लाख रुपये डेट में और 17.5% यानी 8.75 लाख रुपये इक्विटी में रखे जा सकते हैं। बाकी 2.50 लाख रुपये इमरजेंसी फंड के तौर पर रखे जा सकते हैं।

निवेशहिस्सारकम
फिक्स्ड इनकम45%₹22.50 लाख
डेट निवेश32.50%₹16.25 लाख
इक्विटी17.50%₹8.75 लाख
इमरजेंसी फंड5%₹2.50 लाख
कुल100%₹50 लाख

यह सिर्फ उदाहरण है। आप अपनी उम्र, मासिक खर्च, पेंशन और जोखिम क्षमता के हिसाब से इसमें बदलाव कर सकते हैं।

फिक्स्ड इनकम से कितनी कमाई?

22.50 लाख रुपये का हिस्सा SCSS, बैंक FD जैसे फिक्स्ड इनकम विकल्पों में रखा जा सकता है। अगर इस हिस्से पर करीब 7% सालाना ब्याज मिलता है, तो साल भर में लगभग 1.57 लाख रुपये की ब्याज आय बनती है।

यानी इस हिस्से से करीब 13,000 रुपये महीने की इनकम मिल सकती है।

डेट निवेश क्यों जरूरी है?

16.25 लाख रुपये डेट निवेश में रखने का मकसद पोर्टफोलियो को स्थिर रखना और जरूरत के समय पैसा उपलब्ध कराना है। डेट म्यूचुअल फंड जैसे विकल्प इसमें मदद कर सकते हैं।

अगर इस हिस्से से लंबे समय में करीब 6.5% सालाना रिटर्न मिलता है, तो सालाना लगभग 1.06 लाख रुपये की ग्रोथ बन सकती है।

इक्विटी में भी रखें कुछ पैसा

रिटायरमेंट के बाद पूरा पैसा सुरक्षित निवेश में रखने से महंगाई का असर बढ़ सकता है। इसलिए 50 लाख रुपये के इस उदाहरण में 8.75 लाख रुपये इक्विटी के लिए रखे गए हैं।

इस रकम को लार्ज-कैप, इंडेक्स या हाइब्रिड फंड जैसे विकल्पों में लगाया जा सकता है। यहां मकसद हर साल ज्यादा रिटर्न कमाना नहीं है। मकसद यह है कि लंबे समय में कॉर्पस पर महंगाई का असर कम हो। मान लीजिए इस हिस्से से लंबे समय में औसतन 10% रिटर्न मिलता है। तब साल भर में करीब 87,500 रुपये की ग्रोथ हो सकती है।

हर महीने कितनी रकम निकाल सकते हैं?

रिटायरमेंट में एक अहम सवाल यह है कि 50 लाख रुपये में से हर साल कितनी रकम निकाली जाए। स्वाति जैन के मुताबिक, 4 से 5% सालाना निकासी की रणनीति अपनाई जा सकती है।

50 लाख रुपये पर 4% की दर से सालाना करीब 2 लाख रुपये निकाले जा सकते हैं। यानी हर महीने लगभग 16,700 रुपये। अगर निकासी की दर 5% रखी जाए तो सालाना करीब 2.50 लाख रुपये निकलेंगे। इस हिसाब से मासिक रकम लगभग 20,800 रुपये होगी। इस तरह 50 लाख रुपये के कॉर्पस से करीब 16,700 से 20,800 रुपये महीने का शुरुआती कैश फ्लो बनाया जा सकता है।

1-2 साल का खर्च अलग रखें

रिटायरमेंट के बाद बाजार गिरने पर इक्विटी बेचकर खर्च निकालना नुकसानदायक हो सकता है। इससे बचने के लिए कुछ रकम अलग रखना जरूरी है। मान लीजिए आपका मासिक खर्च 20,000 रुपये है। ऐसे में एक साल का खर्च 2.40 लाख रुपये होगा। दो साल के खर्च के लिए करीब 4.80 लाख रुपये अलग रखे जा सकते हैं।

इस रकम को ऐसे विकल्प में रखा जा सकता है जहां पैसा आसानी से उपलब्ध हो। बाजार में बड़ी गिरावट आने पर रोजमर्रा के खर्च के लिए इक्विटी बेचने की जरूरत नहीं पड़ेगी।

EPF पर ही निर्भर क्यों न रहें?

EPF रिटायरमेंट के लिए बड़ा कॉर्पस बनाने में मदद करता है। लेकिन रिटायरमेंट के बाद जरूरत बदल जाती है। हर महीने सैलरी की जगह अब निवेश से कैश फ्लो चाहिए।

Kustodian Life के फाउंडर कुणाल काबरा के मुताबिक, 58 साल की उम्र के बाद EPF में नया योगदान बंद हो जाता है और बैलेंस पर ब्याज मिलने की भी तय सीमा है। इसलिए रिटायरमेंट के बाद सिर्फ EPF पर निर्भर रहने के बजाय अलग-अलग निवेशों से इनकम का इंतजाम करना जरूरी है।

Post Office FD: पोस्ट ऑफिस इस स्कीम में दे रहा 7.1% ब्याज! जानिए ₹3 लाख पर कमाई का गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Vs Share Market: 1 साल में सोना चमका, पर लंबे समय में कौन बनाएगा ज्यादा अमीर? समझें 20 साल का पूरा गणित

Gold Vs Equity Investment Comparison: बीते एक साल में सोने ने निवेशकों को मालामाल कर दिया है। एक तरफ जहां पिछले 1 साल में सोने ने करीब 35.3 फीसदी का बंपर रिटर्न दिया है, वहीं दूसरी तरफ भारतीय शेयर बाजार का बेंचमार्क इंडेक्स Nifty 50 TRI लगभग 5.4 फीसदी टूटा है।

हालिया रिटर्न को देखकर पहली नजर में गोल्ड ही असली विजेता नजर आता है। लेकिन सवाल यह है कि क्या 10, 15 या 20 साल के लंबे समय में भी सोना शेयर बाजार को पछाड़ सकता है? फाइनेंशियल रिसर्च फर्म FundsIndia की अगस्त 2026 की ‘वेल्थ कन्वर्सेशंस’ रिपोर्ट के आंकड़े कुछ अलग ही कहानी बयां करते हैं।

लंबे समय में कौन आगे? 10, 15 और 20 साल का आंकड़ा

फंड्सइंडिया ने जनवरी 2000 से लेकर अब तक के आंकड़ों का विश्लेषण किया है। शॉर्ट टर्म में सोने का प्रदर्शन शेयर बाजार से बेहतर दिख सकता है, लेकिन जैसे-जैसे निवेश का समय बढ़ता है, बाजी शेयर बाजार के हाथ में चली जाती है।

निवेश की अवधि Nifty 50 TRI के मुकाबले सोने का औसत प्रदर्शन
1 साल की अवधि -65% (न्यूनतम) से +79% (अधिकतम) तक उतार-चढ़ाव
10 साल की अवधि10 साल की अवधि सोना औसतन 2% प्रति वर्ष पीछे रहा
15 साल की अवधिसोना औसतन 2% प्रति वर्ष पीछे रहा
20 साल की अवधि सोना औसतन 2% प्रति वर्ष पीछे रहा

वर्षों के आंकड़ों से साफ है कि 10, 15 और 20 साल के क्षितिज पर शेयर बाजार ने औसतन सोने के मुकाबले 2 फीसदी सालाना ज्यादा रिटर्न दिया है। भले ही 2% का अंतर छोटा लगे, लेकिन जब 15-20 सालों में कंपाउंडिंग का असर पड़ता है, तो बड़ा वेल्थ गैप बन जाता है।

क्या शेयर बाजार, सोने से बेहतर विकल्प है?

जरूरी नहीं, क्योंकि दोनों ही एसेट क्लास का पोर्टफोलियो में अलग-अलग रोल होता है:

इक्विटी (शेयर बाजार): इसका मुख्य काम लंबी अवधि में वेल्थ क्रिएशन है।

सोना: यह पोर्टफोलियो को सुरक्षा और डाइवर्सिफिकेशन देता है। जब शेयर बाजार संकट या मंदी के दौर से गुजरता है, तब सोना तेजी से चमकता है।

फंड्सइंडिया की सीनियर मैनेजर जिराल मेहता का कहना है, ‘अलग-अलग एसेट क्लास का लीडरशिप रोल बदलता रहता है। कोई भी एक एसेट क्लास हर साल टॉप पर नहीं रह सकता।’

निवेशकों के लिए क्या है सबक?

केवल पिछले 1 साल के 35% रिटर्न को देखकर शेयर बाजार छोड़कर सारा पैसा सोने में लगाना गलत रणनीति हो सकती है। इतिहास गवाह है कि लंबी अवधि (10 से 20 साल) में शेयर बाजार ने सोने से ज्यादा संपत्ति बनाकर दी है। इसीलिए पोर्टफोलियो बैलेंस रखें। किसी एक में दांव लगाने के बजाय, लंबी अवधि के वित्तीय लक्ष्यों के लिए इक्विटी और पोर्टफोलियो की स्थिरता के लिए गोल्ड का सही मिश्रण बनाएं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

अब पैसे लगाने लायक हो गया शेयर बाजार? JPMorgan ने कहा- टैक्स और नीतिगत बदलावों से सुधरा माहौल

भारतीय स्टॉक मार्केट में निवेश करने वालों के लिए अच्छी खबर है। ग्लोबल इन्वेस्टमेंट बैंक JPMorgan का मानना है कि सरकार के टैक्स और नीतिगत बदलावों की वजह से अब इक्विटी में निवेश पहले से ज्यादा आकर्षक हो गया है। यही कारण है कि पिछले दो साल में बाजार की रिटर्न ज्यादा दमदार नहीं रहने के बावजूद घरेलू निवेशकों का पैसा लगातार शेयर बाजार में आ रहा है।

रिपोर्ट के मुताबिक, लॉन्ग टर्म कैपिटल गेन (LTCG), डेट म्यूचुअल फंड और इंश्योरेंस प्रोडक्ट्स से जुड़े टैक्स नियमों में हुए बदलावों से इक्विटी की स्थिति मजबूत हुई है। इससे लोगों का रुझान धीरे-धीरे पारंपरिक बचत की जगह वित्तीय निवेश की ओर बढ़ रहा है।

टैक्स नियमों से इक्विटी को फायदा कैसे?

JPMorgan के मुताबिक, फिलहाल इक्विटी पर 12.5% लॉन्ग टर्म कैपिटल गेन टैक्स लगता है। वहीं, डेट म्यूचुअल फंड पर इंडेक्सेशन का फायदा खत्म हो चुका है। कुछ इंश्योरेंस पॉलिसियों की मैच्योरिटी रकम पर भी टैक्स लागू हो गया है।

ब्रोकरेज का कहना है कि इन बदलावों से दूसरे निवेश विकल्पों के मुकाबले इक्विटी ज्यादा आकर्षक बन गई है।

SIP से लगातार आ रहा पैसा

रिपोर्ट का कहना है कि घरेलू निवेशकों की सबसे बड़ी ताकत अब सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) बन गया है। पिछले दो साल में विदेशी निवेशकों ने भारतीय शेयर बाजार में अपनी हिस्सेदारी घटाई। इसके बावजूद घरेलू निवेशकों ने SIP के जरिए लगातार निवेश जारी रखा। इससे बाजार को मजबूत सहारा मिला।

JPMorgan का मानना है कि यह सिर्फ बाजार की चाल से जुड़ा निवेश नहीं है, बल्कि लोगों की बचत की आदत में स्थायी बदलाव का संकेत है। मतलब कि अब लोग तेजी की गिरावट की परवाह किए बगैर निवेश जारी रख रहे हैं।

घरेलू निवेशक सबसे बड़ा सहारा

ब्रोकरेज का कहना है कि घरेलू निवेशकों का लगातार निवेश भारतीय शेयर बाजार के लिए बड़ा सहारा बन गया है। इससे विदेशी निवेशकों की बिकवाली का असर काफी हद तक संतुलित हो जाता है।

रिपोर्ट के मुताबिक, आने वाले वर्षों में भी घरेलू बचत का बड़ा हिस्सा वित्तीय निवेश और इक्विटी की ओर जा सकता है।

किन बातों का है जोखिम?

JPMorgan ने यह भी कहा कि उसकी यह उम्मीद घरेलू निवेशकों की मजबूत भागीदारी पर टिकी है। अगर लंबे समय तक हर महीने SIP निवेश 250 अरब रुपये (25,000 करोड़ रुपये) से नीचे रहता है, तो बाजार पर दबाव बढ़ सकता है।

इसके अलावा, अगर किसी नियामकीय बदलाव की वजह से डेरिवेटिव कारोबार में 20% से ज्यादा गिरावट आती है, तो इसका असर पूरे शेयर बाजार की गतिविधियों पर पड़ सकता है।

IT Stocks: AI के चलते भारतीय IT कंपनियों पर और बढ़ेगा दबाव! JPMorgan ने घटाया ग्रोथ अनुमान

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।