

50 की उम्र घर खरीदना चाहिए या किराए के घर में रहने में है समझदारी?

उम्र बढ़ने के साथ घर खरीदने का सपना दूर होता नजर आता है। खासकर तब जब घर खरीदने के लिए होम लोन लेने का प्लान हो। होम लोन चुकाने के लिए पर्याप्त समय होना चाहिए। सवाल है कि क्या नौकरी करने वाले 50 साल के एक व्यक्ति को घर खरीदने के बारे में सोचना चाहिए?

होम लोन लंबी अवधि का लोन होता है

घर खरीदने के लिए आम तौर पर लोग 15-20 साल का होम लोन लेते हैं। अगर व्यक्ति की उम्र करीब 50 साल हो गई है तो उसके पास लंबी अवधि का होम लोन लेने का विकल्प नहीं रह जाता है। दूसरा, 45-50 साल के व्यक्ति पर कई तरह की आर्थिक जिम्मेदारियां होती हैं। माता-पिता की देखभाल, बच्चों का हायर एजुकेशन और उनकी शादी इनमें शामिल हैं।

50 की उम्र में रिटायरमेंट प्लानिंग पर ज्यादा फोकस

एक्सपर्ट्स का कहना है कि अगर व्यक्ति प्राइवेट सेक्टर में नौकरी करता है तो 50 साल के होने पर उसका फोकस रिटायरमेंट प्लानिंग पर बढ़ जाता है। रिटायरमेंट के बाद रेगुलर इनकम का स्रोत बंद हो जाता है। ऐसे में रिटायरमेंट फंड का पैसा काम आता है। भारत में ज्यादातर लोग रिटायरमेंट प्लानिंग के बारे में तब सोचना शुरू करते हैं, जब काफी समय उनके हाथ से निकल चुका होता है।

उम्र बढ़ने पर ज्यादा अमाउंट के होम लोन में दिक्कत

बैंक भी होम लोन देने से पहले व्यक्ति के रिटायरमेंट के बारे में जानना चाहते हैं। कम उम्र के व्यक्ति के होम लोन का अप्लिकेशन आसानी से एप्रूव हो जाता है, जबकि उम्र ज्यादा होने पर बैंक कई तरह की शर्तें लगाते हैं। बैंक होम लोन का जो अमाउंट एप्रूव करते हैं वह घर की कीमत से काफी कम हो सकता है। इससे व्यक्ति पर डाउन पेमेंट का बोझ बढ़ जाता है।

किराए का घर हो सकता है अच्छा विकल्प

ऐसे में किराए का घर सही ऑप्शन लगता है। इसका एक बड़ा फायदा यह है कि किराए के घर में रहने पर व्यक्ति पर होम लोन का पैसा चुकाने का बोझ नहीं रहता है। दूसरा, व्यक्ति के पास अपनी जरूरत और क्षमता के हिसाब से घर का चुनाव करने का विकल्प होता है। इतना ही नहीं, वह अपनी पसंद के शहर में रहने का फैसला ले सकता है।

रिटायरमेंट बाद के खर्च पर ज्यादा फोकस जरूरी

एक्सपर्ट्स का कहना है कि 50 साल के व्यक्ति को घर खरीदने का फैसला काफी सोच-समझकर लेना चाहिए। खासकर अगर व्यक्ति होम लोन लेकर घर खरीदना चाहता है तो यह और भी जरूरी हो जाता है। व्यक्ति को अपनी सेविंग्स और इनवेस्टमेंट के पैसे को रिटायरमेंट बाद के अपने खर्च के लिए सुरक्षित रखना चाहिए। इससे उसे पैसे के लिए दूसरे पर निर्भर रहने की जरूरत नहीं पड़ेगी।
EPF Contribution: अक्टूबर से PF के लिए सैलरी कितना ज्यादा पैसा कटेगा? समझिए पूरा कैलकुलेशन

EPF Contribution: EPFO ने PF की सैलरी लिमिट15,000 रुपये से बढ़ाकर 25,000 रुपये कर दी है। नया नियम 17 सितंबर 2026 से लागू हो गया है। सितंबर में पुराने और नए नियम के हिसाब से अलग-अलग कैलकुलेशन होगी। अक्टूबर से नई व्यवस्था का पूरा असर दिखेगा।

इस बदलाव का असर खास तौर पर उन कर्मचारियों पर पड़ेगा, जिनका PF के लिए माना जाना वाली बेसिक सैलरी 15,000 से 25,000 रुपये के बीच है। ऐसे कर्मचारियों का PF योगदान बढ़ सकता है। यानी हाथ में आने वाली सैलरी थोड़ी कम हो सकती है।

20,000 रुपये के PF वेतन पर कितना PF कटेगा?

मान लीजिए आपका PF वेतन 20,000 रुपये है। अक्टूबर से कर्मचारी का योगदान 12% के हिसाब से 2,400 रुपये होगा। पहले 15,000 रुपये की सीमा के कारण यही योगदान 1,800 रुपये था। यानी अब हर महीने 600 रुपये ज्यादा PF में जाएंगे।

नियोक्ता भी 2,400 रुपये का योगदान करेगा। लेकिन पूरा पैसा EPF में नहीं जाएगा। इसमें से 1,666 रुपये EPS यानी पेंशन स्कीम में जाएंगे। बाकी 734 रुपये EPF खाते में जमा होंगे।

योगदानपुरानी व्यवस्थाअक्टूबर 2026 से
कर्मचारी का EPF योगदान₹1,800₹2,400
नियोक्ता का EPS योगदान₹1,250₹1,666
नियोक्ता का EPF योगदान₹550₹734
नियोक्ता का कुल योगदान₹1,800₹2,400
कुल कर्मचारी + नियोक्ता योगदान₹3,600₹4,800

इस तरह 20,000 रुपये के PF वेतन वाले कर्मचारी के मामले में PF में हर महीने कुल 4,800 रुपये जाएंगे। पहले यह रकम 3,600 रुपये थी।

क्या मौजूदा कर्मचारियों पर भी असर होगा?

हां, कुछ मौजूदा EPF सदस्यों पर भी इसका असर पड़ेगा। खासकर उन कर्मचारियों पर, जो पहले EPF में थे लेकिन 15,000 रुपये की पुरानी सीमा से ज्यादा PF वेतन होने के कारण EPS में शामिल नहीं थे।

EPFO के मुताबिक, 20,000 रुपये PF वेतन वाला ऐसा कर्मचारी नई व्यवस्था में EPS का सदस्य बन सकता है। इसके बाद नियोक्ता का योगदान EPF और EPS के बीच बांटा जाएगा।

हर कर्मचारी का PF 25,000 रुपये पर नहीं कटेगा

यहां एक बात समझना जरूरी है। 25,000 रुपये नई वेतन सीमा है। इसका मतलब यह नहीं है कि हर कर्मचारी का PF 25,000 रुपये के आधार पर ही कटेगा। अगर किसी कर्मचारी का PF वेतन 25,000 रुपये से कम है, तो योगदान उसी वेतन के आधार पर होगा। PF वेतन और ग्रॉस सैलरी भी हमेशा एक जैसी नहीं होती।

EPFO के अक्टूबर के उदाहरण के मुताबिक, 10,000 रुपये के PF वेतन पर कर्मचारी का योगदान 1,200 रुपये होगा। 20,000 रुपये पर 2,400 रुपये और 25,000 रुपये पर 3,000 रुपये।

टेक होम सैलरी पर कितना असर?

20,000 रुपये के PF वेतन वाले कर्मचारी का योगदान 1,800 रुपये से बढ़कर 2,400 रुपये हो जाएगा। यानी हर महीने 600 रुपये ज्यादा PF में जमा होंगे। इसका सीधा असर टेक होम सैलरी पर पड़ सकता है। हालांकि, वास्तविक असर आपकी सैलरी स्ट्रक्चर और मौजूदा PF व्यवस्था पर निर्भर करेगा।

इस बदलाव का दूसरा पहलू यह है कि कर्मचारी का PF में ज्यादा पैसा जमा होगा। लंबे समय में इससे रिटायरमेंट के लिए जमा होने वाली रकम भी बढ़ सकती है।

कंपनी का पैसा कर्मचारी की सैलरी से नहीं कटेगा

EPFO ने यह भी साफ किया है कि कर्मचारी और नियोक्ता यानी कंपनी का योगदान अलग-अलग होता है। नियोक्ता का योगदान कर्मचारी की सैलरी से काटकर नहीं लिया जा सकता।

यानी 2,400 रुपये कर्मचारी के हिस्से से जाएंगे। इसके अलावा नियोक्ता अपनी तरफ से 2,400 रुपये का योगदान करेगा। इस तरह अक्टूबर से 20,000 रुपये के PF वेतन पर कुल 4,800 रुपये EPF और EPS में जाएंगे।

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

EPF Investment: रिटायरमेंट के समय EPF में 50 लाख रुपये जमा हैं तो सवाल सिर्फ यह नहीं है कि पैसा कहां रखा जाए। असली सवाल यह है कि इस रकम से हर महीने खर्च कैसे चले और पैसा जल्दी खत्म भी न हो।

रिटायरमेंट के बाद सैलरी बंद हो जाती है। इसलिए EPF की रकम को अलग-अलग निवेश में बांटकर नियमित इनकम और लंबी अवधि की ग्रोथ का संतुलन बनाया जा सकता है।

50 लाख रुपये को कैसे बांटें?

Master Capital Services की वेल्थ मैनेजमेंट AVP आकांक्षा शुक्ला के मुताबिक, रिटायरमेंट पोर्टफोलियो में फिक्स्ड इनकम, डेट, इक्विटी और इमरजेंसी फंड का संतुलन रखा जा सकता है।

50 लाख रुपये के कॉर्पस का एक उदाहरण लें तो करीब 45% रकम यानी 22.50 लाख रुपये फिक्स्ड इनकम वाले विकल्पों में रखी जा सकती है। 32.5% यानी 16.25 लाख रुपये डेट में और 17.5% यानी 8.75 लाख रुपये इक्विटी में रखे जा सकते हैं। बाकी 2.50 लाख रुपये इमरजेंसी फंड के तौर पर रखे जा सकते हैं।

निवेशहिस्सारकम
फिक्स्ड इनकम45%₹22.50 लाख
डेट निवेश32.50%₹16.25 लाख
इक्विटी17.50%₹8.75 लाख
इमरजेंसी फंड5%₹2.50 लाख
कुल100%₹50 लाख

यह सिर्फ उदाहरण है। आप अपनी उम्र, मासिक खर्च, पेंशन और जोखिम क्षमता के हिसाब से इसमें बदलाव कर सकते हैं।

फिक्स्ड इनकम से कितनी कमाई?

22.50 लाख रुपये का हिस्सा SCSS, बैंक FD जैसे फिक्स्ड इनकम विकल्पों में रखा जा सकता है। अगर इस हिस्से पर करीब 7% सालाना ब्याज मिलता है, तो साल भर में लगभग 1.57 लाख रुपये की ब्याज आय बनती है।

यानी इस हिस्से से करीब 13,000 रुपये महीने की इनकम मिल सकती है।

डेट निवेश क्यों जरूरी है?

16.25 लाख रुपये डेट निवेश में रखने का मकसद पोर्टफोलियो को स्थिर रखना और जरूरत के समय पैसा उपलब्ध कराना है। डेट म्यूचुअल फंड जैसे विकल्प इसमें मदद कर सकते हैं।

अगर इस हिस्से से लंबे समय में करीब 6.5% सालाना रिटर्न मिलता है, तो सालाना लगभग 1.06 लाख रुपये की ग्रोथ बन सकती है।

इक्विटी में भी रखें कुछ पैसा

रिटायरमेंट के बाद पूरा पैसा सुरक्षित निवेश में रखने से महंगाई का असर बढ़ सकता है। इसलिए 50 लाख रुपये के इस उदाहरण में 8.75 लाख रुपये इक्विटी के लिए रखे गए हैं।

इस रकम को लार्ज-कैप, इंडेक्स या हाइब्रिड फंड जैसे विकल्पों में लगाया जा सकता है। यहां मकसद हर साल ज्यादा रिटर्न कमाना नहीं है। मकसद यह है कि लंबे समय में कॉर्पस पर महंगाई का असर कम हो। मान लीजिए इस हिस्से से लंबे समय में औसतन 10% रिटर्न मिलता है। तब साल भर में करीब 87,500 रुपये की ग्रोथ हो सकती है।

हर महीने कितनी रकम निकाल सकते हैं?

रिटायरमेंट में एक अहम सवाल यह है कि 50 लाख रुपये में से हर साल कितनी रकम निकाली जाए। स्वाति जैन के मुताबिक, 4 से 5% सालाना निकासी की रणनीति अपनाई जा सकती है।

50 लाख रुपये पर 4% की दर से सालाना करीब 2 लाख रुपये निकाले जा सकते हैं। यानी हर महीने लगभग 16,700 रुपये। अगर निकासी की दर 5% रखी जाए तो सालाना करीब 2.50 लाख रुपये निकलेंगे। इस हिसाब से मासिक रकम लगभग 20,800 रुपये होगी। इस तरह 50 लाख रुपये के कॉर्पस से करीब 16,700 से 20,800 रुपये महीने का शुरुआती कैश फ्लो बनाया जा सकता है।

1-2 साल का खर्च अलग रखें

रिटायरमेंट के बाद बाजार गिरने पर इक्विटी बेचकर खर्च निकालना नुकसानदायक हो सकता है। इससे बचने के लिए कुछ रकम अलग रखना जरूरी है। मान लीजिए आपका मासिक खर्च 20,000 रुपये है। ऐसे में एक साल का खर्च 2.40 लाख रुपये होगा। दो साल के खर्च के लिए करीब 4.80 लाख रुपये अलग रखे जा सकते हैं।

इस रकम को ऐसे विकल्प में रखा जा सकता है जहां पैसा आसानी से उपलब्ध हो। बाजार में बड़ी गिरावट आने पर रोजमर्रा के खर्च के लिए इक्विटी बेचने की जरूरत नहीं पड़ेगी।

EPF पर ही निर्भर क्यों न रहें?

EPF रिटायरमेंट के लिए बड़ा कॉर्पस बनाने में मदद करता है। लेकिन रिटायरमेंट के बाद जरूरत बदल जाती है। हर महीने सैलरी की जगह अब निवेश से कैश फ्लो चाहिए।

Kustodian Life के फाउंडर कुणाल काबरा के मुताबिक, 58 साल की उम्र के बाद EPF में नया योगदान बंद हो जाता है और बैलेंस पर ब्याज मिलने की भी तय सीमा है। इसलिए रिटायरमेंट के बाद सिर्फ EPF पर निर्भर रहने के बजाय अलग-अलग निवेशों से इनकम का इंतजाम करना जरूरी है।

Post Office FD: पोस्ट ऑफिस इस स्कीम में दे रहा 7.1% ब्याज! जानिए ₹3 लाख पर कमाई का गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Property vs REITs: ₹20-30 लाख के बजट में घर खरीदें या REITs में लगाएं पैसा? जानें कहां मिलेगा ज्यादा रिटर्न

REITs vs Rental Flat Investment: प्रॉपर्टी में निवेश करके हर महीने पक्की कमाई पाना हर भारतीय का सपना होता है। लेकिन क्या आप जानते हैं कि बिना लाखों-करोड़ों की जमीन या फ्लैट खरीदे भी आप रियल एस्टेट से हर महीने रेगुलर इनकम कमा सकते हैं?

रियल एस्टेट में निवेश के दो बड़े रास्ते हैं- पहला, खुद का एक छोटा रेंटल फ्लैट खरीदना और दूसरा, रीट्स (REITs – Real Estate Investment Trusts) के जरिए कमर्शियल प्रॉपर्टीज में पैसे लगाना। अगर आपके पास ₹20 से ₹30 लाख रुपये का बजट है, तो आपके लिए कौन सा जरिया सही रहेगा?

आइए आसान भाषा में समझते हैं कि कमाई, जोखिम और सहूलियत के मामले में दोनों में से कौन सा विकल्प आपके लिए सबसे बेस्ट है।

REITs: कम बजट में बड़े कमर्शियल प्रॉपर्टी का मालिकाना हक

अगर आपके पास ₹20-30 लाख का बजट है, तो कई बड़े शहरों में स्टाम्प ड्यूटी, रजिस्ट्री और ब्रोकरेज मिलाकर एक अच्छा रेंटल फ्लैट खरीदना मुश्किल हो जाता है। ऐसे में REITs एक शानदार विकल्प है।

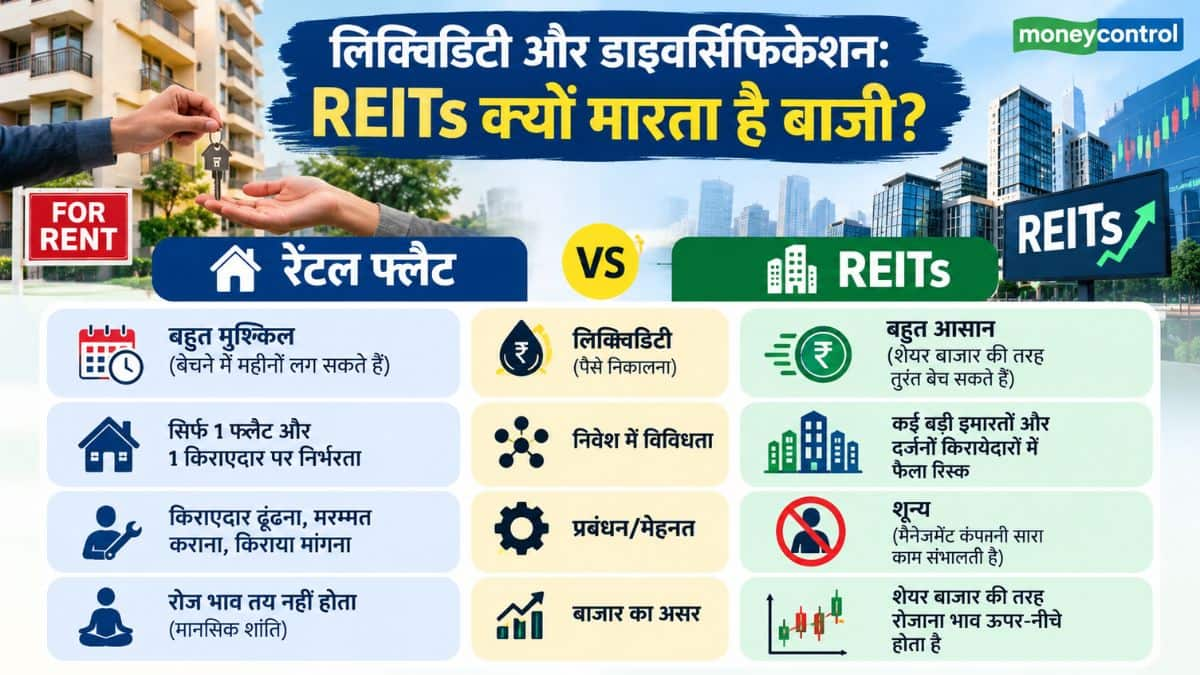
क्या है REIT? जैसे म्यूचुअल फंड में कई लोगों से पैसा जुटाकर शेयर बाजार में लगाया जाता है, वैसे ही रीट के जरिए पैसे जुटाकर बड़े-बड़े आईटी पार्क्स, मॉल और ऑफिस कॉम्प्लेक्स जैसी कमर्शियल प्रॉपर्टीज में निवेश किया जाता है।

कमाई का नियम: सेबी के नियमों के मुताबिक, रीट्स को अपनी कमाई का कम से कम 90% हिस्सा अपने निवेशकों को डिविडेंड या ब्याज के रूप में बांटना अनिवार्य है।

रेंटल फ्लैट: कंट्रोल पूरा, लेकिन सिरदर्दी भी कम नहीं

एक छोटा रेंटल फ्लैट आपको एक ‘भौतिक संपत्ति’ देता है, जो आंखों के सामने होती है।

फायदे: किराएदार कौन होगा, कितना किराया बढ़ाना है और प्रॉपर्टी कब बेचनी है इन सब पर आपका पूरा नियंत्रण रहता है। अगर इलाका तेजी से विकसित होता है, तो प्रॉपर्टी के दाम भी जबरदस्त बढ़ते हैं।

कमियां और मेहनत: भारत में आवासीय संपत्तियों का सालाना रेंटल यील्ड महज 1.5% से 4% के आसपास ही रहता है। इसके अलावा मेंटेनेंस, प्रॉपर्टी टैक्स, मरम्मत, ब्रोकरेज और किराएदार न मिलने पर खाली पड़े रहने का घाटा अलग से सहना पड़ता है।

लिक्विडिटी और डाइवर्सिफिकेशन: REITs क्यों मारता है बाजी?

Property vs REITs: ₹20-30 लाख का बजट में घर खरीदें या REITs में लगाएं पैसा? जानें कहां मिलेगा ज्यादा रिटर्न

आपके लिए कौन सा विकल्प है बेहतर?

REITs आपके लिए सही हैं अगर: आप बिना मकान मालिक बने और बिना किसी सिरदर्दी के रियल एस्टेट से कमाई करना चाहते हैं। अगर आपको लिक्विडिटी पसंद है और आप बाजार में आने वाले उतार-चढ़ाव को झेल सकते हैं।

रेंटल फ्लैट आपके लिए सही है अगर: आपके पास पर्याप्त पूंजी है, आपको स्थानीय रियल एस्टेट मार्केट की अच्छी समझ है, और आप लंबे समय तक किरायेदारों व मेंटेनेंस को संभालने के लिए तैयार हैं।

अक्सर पूछे जाने वाले सवाल (FAQs)

Q1: क्या रीट्स (REITs) में रेंटल इनकम की गारंटी होती है?

उत्तर: नहीं, रीट्स में कमाई की कोई फिक्स्ड गारंटी नहीं होती। हालांकि, नियम के तहत इन्हें अपनी 90% कमाई बांटनी होती है, लेकिन यह बिजनेस के प्रदर्शन और ऑक्यूपेंसी रेट पर निर्भर करता है।

Q2: क्या रीट्स रेंटल फ्लैट से ज्यादा सुरक्षित हैं?

उत्तर: दोनों में अलग-अलग तरह का रिस्क है। रीट्स शेयर बाजार से जुड़े होने के कारण उतार-चढ़ाव वाले होते हैं, जबकि एक अकेले फ्लैट में लोकेशन, किराएदार न मिलने और पूरे पैसे एक जगह फंसने का रिस्क होता है।

Q3: क्या मैं दोनों में एक साथ निवेश कर सकता हूं?

उत्तर: बिल्कुल! बेहतर पोर्टफोलियो बनाने के लिए आप अपने पैसों को रीट्स और फिजिकल प्रॉपर्टी दोनों में बांटकर लगा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SCSS vs Post Office MIS: रिटायरमेंट के बाद कौन-सी स्कीम से होगी ज्यादा रेगुलर इनकम? समझिए पाई-पाई का कैलकुलेशन!

Senior Citizens Savings Scheme vs Post Office MIS: रिटायरमेंट के बाद हर किसी की सबसे बड़ी प्राथमिकता एक सुरक्षित और तय रेगुलर इनकम की होती है। ऐसे में डाकघर की दो सबसे लोकप्रिय सरकारी योजनाएं सीनियर सिटीजन्स सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) निवेशकों की पहली पसंद बनती हैं।

दोनों ही स्कीम्स पूरी तरह से सरकारी गारंटी के साथ सुरक्षित हैं, लेकिन दोनों की ब्याज दरें, निवेश की सीमा, भुगतान का तरीका और टैक्स नियम काफी अलग हैं। आइए जानते हैं कि आपके रिटायरमेंट के लिए कौन-सी स्कीम ज्यादा बेहतर रहेगी।

कौन कर सकता है निवेश?

SCSS: यह स्कीम मुख्य रूप से 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए है। हालांकि, VRS लेने वाले या सरकारी सेवा से सेवानिवृत्त होने वाले कर्मचारी कुछ शर्तों के साथ 60 साल से पहले भी खाता खुलवा सकते हैं।

Post Office MIS: इस योजना में उम्र की कोई पाबंदी नहीं है। सीनियर सिटीजन के अलावा 18 साल से अधिक का कोई भी भारतीय नागरिक इसमें खाता खुलवा सकता है।

ब्याज दरें और पे-आउट का तरीका

SCSS: जुलाई से सितंबर 2026 तिमाही के लिए SCSS में 8.2% सालाना का ब्याज मिल रहा है। इस योजना में ब्याज का भुगतान हर तीन महीने अप्रैल, जुलाई, अक्टूबर और जनवरी के पहले कार्यदिवस पर होता है।

Post Office MIS: POMIS में 7.4% सालाना का ब्याज दिया जा रहा है। इसकी सबसे खास बात यह है कि इसमें ब्याज का भुगतान हर महीने सीधे आपके बैंक या पोस्ट ऑफिस खाते में होता है, जो घरेलू खर्च चलाने के लिए बेहद सुविधाजनक है।

अधिकतम कितना कर सकते हैं निवेश?

SCSS: इसमें एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है।

Post Office MIS: सिंगल अकाउंट में अधिकतम ₹9 लाख और जॉइंट अकाउंट में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं।

कैलकुलेशन: किसमें कितना मिलेगा रिटर्न?

आइए गणित के जरिए समझते हैं कि अधिकतम निवेश पर आपको किस स्कीम से कितनी कमाई होगी:

केस 1: SCSS (₹30 लाख का निवेश @ 8.2%)

  • कुल निवेश: ₹30,000,000
  • सालाना ब्याज: ₹2,46,000
  • हर 3 महीने की कमाई: ₹61,500
  • मंथली एवरेज: लगभग ₹20,500 प्रति माह

केस 2: Post Office MIS – जॉइंट अकाउंट (₹15 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹1,500,000
  • सालाना ब्याज: ₹1,11,000
  • हर महीने की कमाई: ₹9,250

केस 3: Post Office MIS – सिंगल अकाउंट (₹9 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹9,000,000
  • सालाना ब्याज: ₹66,600
  • हर महीने की कमाई: ₹5,550

लॉक-इन पीरियड और टैक्स के नियम

दोनों ही योजनाओं का मैच्योरिटी पीरियड 5 साल का होता है। हालांकि, कुछ कटौतियों और शर्तों के साथ समय से पहले निकासी की जा सकती है। दोनों ही स्कीम्स से मिलने वाला ब्याज निवेशक की टैक्स स्लैब के अनुसार पूरी तरह से टैक्सेबल होता है। तय सीमा से अधिक ब्याज होने पर बैंक/डाकघर द्वारा TDS भी काटा जा सकता है। (SCSS में सेक्शन 80C के तहत ₹1.5 लाख तक की टैक्स छूट का लाभ शुरुआती निवेश पर मिलता है)।

आपके लिए कौन-सी स्कीम है बेस्ट?

SCSS चुनें: अगर आपके पास रिटायरमेंट कॉर्पस बड़ा है, आपकी उम्र 60 साल से ऊपर है और आप ज्यादा रिटर्न (8.2%) के साथ हर 3 महीने में एक बड़ी रकम पाना चाहते हैं।

Post Office MIS चुनें: अगर आपको हर महीने रसोई और घर के रेगुलर खर्चों के लिए तय मंथली इनकम की जरूरत है।

स्मार्ट स्ट्रेटेजी: एक्सपर्ट्स मानते हैं कि रिटायरमेंट के बाद दोनों का कॉम्बिनेशन सबसे बेस्ट होता है। आप अपने फंड का बड़ा हिस्सा SCSS में डालकर ज्यादा रिटर्न हासिल कर सकते हैं और एक हिस्सा MIS में लगाकर हर महीने का कैश-फ्लो मेंटेन रख सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।