

Parag Parikh Flexi Cap Fund: पराग पारिख में पैसा लगाना बंद कर रहे निवेशक? 6 महीने में 77% घटा निवेश

Parag Parikh Flexi Cap Fund: पराग पारिख फ्लेक्सी कैप फंड में हर महीने आने वाला अनुमानित निवेश तेजी से घटा है। मार्च 2026 में यह करीब ₹3,950 करोड़ था। सितंबर में घटकर सिर्फ ₹900 करोड़ रह गया। यानी 6 महीने में करीब 77% की गिरावट आई। हालांकि, फंड में पैसा आना बंद नहीं हुआ है। इसके बावजूद फंड मैनेजर ने नए शेयरों और दूसरे निवेश विकल्पों में पैसा लगाना जारी रखा है।

फंड की कैश होल्डिंग भी काफी घटी है। मार्च में कुल संपत्ति का 18.94% पैसा कैश में था। सितंबर में यह घटकर 9.77% रह गया। इस दौरान फंड को रियल एस्टेट, REITs और चुनिंदा ऑयल एंड गैस कंपनियों में निवेश के मौके मिले।

फंड में निवेश क्यों घटा?

PPFAS Mutual Fund के फंड मैनेजर राज मेहता ने Moneycontrol को बताया कि निवेश में कमी से फंड की रणनीति नहीं बदली है। उनके मुताबिक, फंड में अब भी नया पैसा आ रहा है।

उन्होंने कहा कि हाल के दिनों में मिडकैप और स्मॉलकैप फंडों का प्रदर्शन बेहतर रहा है। ऐसे में निवेशकों का रुझान भी उनकी तरफ बढ़ा है। अक्सर निवेशक हालिया रिटर्न देखकर अपना पैसा लगाने का फैसला करते हैं।

कैश में पैसा रखने के बजाय कहां निवेश किया?

राज मेहता के मुताबिक, फंड कितना पैसा कैश में रखेगा, यह बाजार के स्तर से ज्यादा निवेश के मौकों पर निर्भर करता है। बाजार में लंबे समय तक खास तेजी न आने और कुछ शेयरों की कीमत घटने से फंड को खरीदारी के मौके मिले। इसलिए उसने कैश घटाकर शेयरों में निवेश बढ़ाया।

सितंबर की फैक्टशीट के मुताबिक, फंड की कुल संपत्ति का 72.06% हिस्सा भारतीय कोर इक्विटी में था। वहीं, 11.90% विदेशी सिक्योरिटीज, IDR और ADR में लगा था। REITs और InvITs में निवेश 6.27% था।

सितंबर में किन शेयरों में बढ़ाया निवेश?

अगस्त के मुकाबले सितंबर में DLF में सबसे ज्यादा नया निवेश किया गया। फंड की कुल संपत्ति का 1.81% हिस्सा इसमें लगाया गया। इसके अलावा Mahindra & Mahindra, Indus Towers, Bharti Airtel और कुछ ऑयल एंड गैस कंपनियों में भी निवेश बढ़ाया गया।

दूसरी तरफ, फंड ने Great Eastern Shipping Company से अपना निवेश निकाल लिया। अगस्त में इस शेयर में फंड की संपत्ति का 0.11% हिस्सा लगा था।

फंड के पास Embassy Office Parks REIT में 2.49%, Knowledge Realty Trust में 2.18% और Brookfield India Real Estate Trust में 1.60% निवेश था।

फंड का रिटर्न कैसा रहा?

हाल के प्रदर्शन की बात करें तो फंड का रिटर्न कमजोर रहा है। इसके रेगुलर प्लान ने एक साल में 4.14% निगेटिव रिटर्न दिया। वहीं, बेंचमार्क Nifty 500 TRI में 2.03% की गिरावट आई।

हालांकि, तीन, पांच और दस साल की अवधि में फंड ने अपने बेंचमार्क से बेहतर प्रदर्शन किया।

NPS vs PPF: रिटायरमेंट के लिए कौन बेहतर, किसमें बनेगा ज्यादा पैसा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

राजीव ठक्कर के पोर्टफोलियो में बड़ा फेरबदल! इन सेक्टर्स की कंपनियों में बढ़ाई हिस्सेदारी, जानिए किससे लिया एग्जिट

Parag Parikh Flexi Cap Fund Portfolio Changes: देश की सबसे बड़ी फ्लेक्सी-कैप स्कीम पराग पारिख फ्लेक्सी कैप फंड (PPFAS) में नए पैसों का आवक बीते पांच महीनों में काफी सुस्त पड़ा है। मार्च 2026 के मुकाबले अगस्त तक फंड में नया निवेश लगभग 72% तक घट चुका है।

वैसे, राहत की बात यह है कि इनफ्लो में सुस्ती के बावजूद फंड का कुल एसेट अंडर मैनेजमेंट (AUM) मार्च के ₹1.32 लाख करोड़ से बढ़कर अगस्त 2026 तक ₹1.47 लाख करोड़ पहुंच चुका है।

फंड के मुख्य निवेश अधिकारी (CIO) राजीव ठक्कर और उनकी टीम ने ₹1.47 लाख करोड़ के इस विशाल पोर्टफोलियो में कई बड़े री-एलोकेशन और रणनीतिक बदलाव किए हैं।

इनफ्लो में 72% की बड़ी गिरावट और शॉर्ट-टर्म रिटर्न का हाल

ACE MF के आंकड़ों के अनुसार, फंड में हर महीने आने वाला नया निवेश तेजी से कम हुआ है:

मार्च 2026: ₹3,949.93 करोड़

अप्रैल 2026: ₹3,613.57 करोड़

जून 2026: ₹2,360.52 करोड़

जुलाई 2026: ₹1,583.47 करोड़

अगस्त 2026: ₹1,098.94 करोड़

रिटर्न का हाल: हालिया महीनों में सुस्त रिटर्न के चलते नए निवेशकों की रफ्तार धीमी हुई है। अगस्त अंत तक यह फंड YTD आधार पर 6.38% नीचे और पिछले 1 साल में 4.46% की गिरावट में था। हालांकि, 3 साल का सालाना रिटर्न 11.56% रहा है।

कैश पूल में से निकाले पैसे, कोर इक्विटी में बढ़ाई हिस्सेदारी

राजीव ठक्कर ने बाजार के मौकों का फायदा उठाने के लिए रिजर्व रखे गए कैश को बाजार में लगाना शुरू कर दिया है। मार्च में फंड के पास 18.94% पैसा कैश, डेट और आर्बिट्राज में रखा था, जो अगस्त में घटकर 11.58% रह गया। इसमें केवल कैश का आवंटन घटकर 3.42% बचा है। भारतीय शेयरों में कोर इक्विटी एलोकेशन मार्च के 66.75% से बढ़ाकर अगस्त में 71.2% कर दिया गया। वहीं विदेशी इक्विटी में हिस्सेदारी 11% के आसपास स्टेबल बनी हुई है।

रियल एस्टेट और REITs पर बढ़ाया दांव

पोर्टफोलियो में सबसे चौंकाने वाला बदलाव रियल एस्टेट और रीयल एस्टेट इनवेस्टमेंट ट्रस्ट( REITs) में देखने को मिला है। मार्च में REITs का हिस्सा पूरे पोर्टफोलियो में महज 1.51% था। अगस्त तक यह बढ़कर 6.2% पहुंच गया।

कौन-से शेयर आए, कौन से बाहर?

फंड ने Mindspace Business Parks REIT से पूरी तरह एग्जिट कर लिया है। अब इसके पास Knowledge Realty Trust (2.09%), Embassy Office Parks REIT (2.48%) और Brookfield India REIT (1.60%) में हिस्सेदारी है। जुलाई में रियल एस्टेट दिग्गज DLF में फंड का दांव महज 0.03% था, जो अगस्त में बढ़कर 0.64% हो गया।

IT और बैंकिंग शेयरों में खरीदारी

राजीव ठक्कर ने दिग्गज आईटी और बैंकिंग कंपनियों में अपनी हिस्सेदारी मजबूत की है, जबकि पीएसयू कंपनियों में से फंड निकाला है:

IT सेक्टर्स में खरीदारी: मार्च से अगस्त के बीच HCL Tech (3.11% से बढ़कर 4.15%), Infosys (2.61% से बढ़कर 3.29%) और TCS (2.27% से बढ़कर 2.88%) में हिस्सेदारी बढ़ाई गई है। तीनों बड़ी आईटी कंपनियों की कुल हिस्सेदारी अब 10% से ऊपर है।

बैंकिंग व ऑटो: ICICI Bank का वेटेज 5.03% से बढ़कर 5.67%, Bajaj Holdings का 4.09% से 5.14% और Mahindra & Mahindra का 3.36% से बढ़कर 3.97% हो गया।

किसे दिया झटका?

Power Grid की हिस्सेदारी 7.16% से घटाकर 5.58% और Coal India की 6.11% से घटाकर 5.02% कर दी गई। HDFC Bank हल्का घटकर 7.63% रहने के बावजूद पोर्टफोलियो का सबसे बड़ा होल्डिंग बना हुआ है।

पोर्टफोलियो में बढ़े शेयर, पर टॉप-10 का दबदबा कायम

अप्रैल में फंड के पोर्टफोलियो में केवल 38 शेयर थे, जो अगस्त तक बढ़कर 59 शेयर हो गए। नए शेयर जुड़ने के बावजूद टॉप-10 शेयरों की कुल हिस्सेदारी 52.27% पर केंद्रित है जो अप्रैल में 51.52% थी। फंड का बड़ा हिस्सा लार्ज कैप (65.29%) में ही बना हुआ है। मिड-कैप में हिस्सेदारी 3.44% और स्मॉल-कैप में 4.35% है। पोर्टफोलियो टर्नओवर करीब 43% पर स्थिर है, जो दर्शाता है कि फंड मैनेजर अपने लॉन्ग-टर्म बाय-एंड-होल्ड फिलॉसफी पर ही कायम हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Parag Parikh Fund: फंड मैनेजर राजीव ठक्कर की चाल! 39 शेयर्स समान, फिर भी क्यों अलग हैं Flexi Cap और Large Cap?

Parag Parikh Flexi Cap vs Large Cap: पराग पारिख म्यूचुअल फंड (PPFAS) के निवेशकों के बीच इस समय सबसे बड़ी चर्चा Parag Parikh Flexi Cap Fund और हाल ही में लॉन्च हुए Parag Parikh Large Cap Fund को लेकर है। दोनों ही फंड्स का प्रबंधन मुख्य रूप से जाने-माने फंड मैनेजर राजीव ठक्कर संभाल रहे हैं।

मनीकंट्रोल के जुलाई 2026 के पोर्टफोलियो विश्लेषण (ACE MF डेटा) के अनुसार, दोनों फंड्स में 39 शेयर एक जैसे हैं। पहली नजर में देखने पर दोनों स्कीम्स काफी हद तक समान लग सकती हैं, लेकिन पोर्टफोलियो आवंटन और स्ट्रैटेजी के स्तर पर इनमें बड़े अंतर हैं।

रिटर्न की स्थिति: 6 महीने से 3 साल का ट्रैक रिकॉर्ड

Parag Parikh Flexi Cap Fund: इस फंड ने इस साल अब तक -4.57% और 1 साल में -1.79% का रिटर्न दिया है। हालांकि, इसका 3 साल का सालाना रिटर्न 13.87% का रहा है।

Parag Parikh Large Cap Fund: नए फंड ने अपने शुरुआती 6 महीनों की अवधि में -2.11% का रिटर्न दिया है।

एसेट एलोकेशन: लार्ज कैप का दायरा और विदेशी शेयर

दोनों फंड्स के मैंडेट के मुताबिक उनके एसेट एलोकेशन में बड़ा अंतर है:

लार्ज कैप शेयर: फ्लेक्सी कैप फंड अपने पोर्टफोलियो का 64.85% हिस्सा लार्ज कैप कंपनियों में रखता है, जबकि लार्ज कैप फंड में यह हिस्सेदारी 95.25% है।

विदेशी शेयर व कैश: फ्लेक्सी कैप फंड में 11.06% आवंटन ग्लोबल शेयर्स (जैसे- Alphabet, Amazon, Meta और Microsoft) में है। इसके अलावा 7.15% डेट और 4.60% कैश में है। इसके विपरीत, लार्ज कैप फंड 99.16% पैसा सिर्फ भारतीय इक्विटी में ही लगाता है।

39 शेयर कॉमन, लेकिन असली ओवरलैप सिर्फ 37.27%

डेटा दिखाता है कि दोनों स्कीम्स में 39 स्टॉक्स बिल्कुल समान हैं। ये कॉमन शेयर फ्लेक्सी कैप के 67.38% और लार्ज कैप के 68.32% पोर्टफोलियो को कवर करते हैं।हालांकि, दोनों फंड्स में कंपनियों को दिया गया वेटेज अलग-अलग है, जिससे इनका वास्तविक वेटेड पोर्टफोलियो ओवरलैप सिर्फ 37.27% निकलकर आता है:

Bajaj Finance: लार्ज कैप फंड में 2.22% वेटेज है, जबकि फ्लेक्सी कैप में सिर्फ 0.41%।

State Bank of India: लार्ज कैप में 3.08% बनाम फ्लेक्सी कैप में महज 0.09%।

Power Grid & ITC: पावर ग्रिड फ्लेक्सी कैप में 5.98% है तो लार्ज कैप में 0.93%। वहीं ITC फ्लेक्सी कैप में 5.74% और लार्ज कैप में 1.96% है।

HDFC Bank: दोनों फंड्स का सबसे बड़ा होल्डिंग शेयर HDFC Bank है, जो फ्लेक्सी कैप में 7.55% और लार्ज कैप में 8.31% है। इसके अलावा ICICI Bank, Bharti Airtel और Infosys दोनों में प्रमुखता से शामिल हैं।

स्टॉक्स की संख्या और पोर्टफोलियो कंसंट्रेशन

राजीव ठक्कर एक ही फंड मैनेजर होने के बावजूद दोनों फंड्स में डायवर्सिफिकेशन की रणनीति अलग रख रहे हैं:

कुल शेयर्स: फ्लेक्सी कैप के पास 61 भारतीय और 4 विदेशी शेयर (कुल 65) हैं। वहीं, लार्ज कैप फंड ने 103 शेयरों में अपना पैसा फैलाया हुआ है।

टॉप 10 स्टॉक्स: फ्लेक्सी कैप के टॉप 10 शेयर पोर्टफोलियो का 52.31% हिस्सा बनाते हैं, जबकि लार्ज कैप में टॉप 10 शेयर सिर्फ 42.79% बनाते हैं।

टॉप 5 सेक्टर्स: फ्लेक्सी कैप के 5 बड़े सेक्टर्स का योगदान 62.97% है, जबकि लार्ज कैप में यह 55.60% है।

इसका मतलब है कि व्यापक निवेश छूट होने के बावजूद फ्लेक्सी कैप फंड ज्यादा कंसंट्रेटेड पोर्टफोलियो चला रहा है, जबकि लार्ज कैप फंड ने अपनी पूंजी को कई शेयरों में फैला रखा है।

निवेशकों के लिए केवल 39 कॉमन शेयर्स देखकर दोनों फंड्स को एक जैसा मान लेना सही नहीं होगा। फ्लेक्सी कैप फंड जहां कंसंट्रेटेड इंडियन इक्विटी के साथ इंटरनेशनल एक्सपोजर और डेट का बैलेंस देता है, वहीं लार्ज कैप फंड पूरी तरह से भारतीय लार्ज कैप कंपनियों के एक बड़े बास्केट में निवेश करता है। 6 महीने की अवधि नए फंड के प्रदर्शन का आकलन करने के लिए छोटी है, लेकिन पोर्टफोलियो डेटा यह साफ करता है कि कंपनियां भले एक हों, निवेश की दिशा अलग है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rajeev Thakkar: ‘AUM को कोसना बंद कीजिए…’, कमजोर रिटर्न पर बोले राजीव ठक्कर, याद दिलाया ₹100 करोड़ वाले फंड का किस्सा

PPFAS Flexi Cap Fund Underperformance: जब भी कोई बड़ा म्यूचुअल फंड प्लान हाल के दिनों में कमजोर प्रदर्शन करती है, तो अक्सर उसके विशालकाय फंड साइज या AUM को जिम्मेदार ठहराया जाता है। लेकिन देश के सबसे लोकप्रिय फंड्स में से एक PPFAS Mutual Fund के मुख्य निवेश अधिकारी राजीव ठक्कर इस दलील से इत्तेफाक नहीं रखते।

निवेशकों को लिखे अपने मैसेज में राजीव ठक्कर ने कहा, ‘जो लोग शॉर्ट टर्म में हमारी स्कीम के कमजोर प्रदर्शन का कारण हमारे बड़े AUM को मानते हैं, वे हम पर ‘कुछ ज्यादा ही मेहरबान’ हो रहे हैं।’

आइए आपको बताते हैं कि ₹1.43 लाख करोड़ के बड़े फंड को संभालने वाले फंड मैनेजर ने स्कीम के अंडरपरफॉर्मेंस, बाजार के रुख और 2007 के उस दौर के बारे में क्या-क्या बातें कही हैं।

जब ₹100 करोड़ के PMS में भी झेलना पड़ा था बड़ा अंडरपरफॉर्मेंस

राजीव ठक्कर ने अपने पुराने दिनों का जिक्र करते हुए स्पष्ट किया कि किसी फंड का साइज छोटा या बड़ा होना उसके प्रदर्शन की इकलौती वजह नहीं होता। उन्होंने बताया, ‘मैंने साल 2007 में PMS में महज ₹100 करोड़ से थोड़े अधिक के AUM बेस पर आज से भी बड़े अंडरपरफॉर्मेंस का दौर देखा और संभाला है।’

उनका मानना है कि शॉर्ट टर्म में फंड का रिटर्न कैसा रहेगा, यह इस बात पर निर्भर करता है कि आपने किन शेयरों में निवेश किया है और वे उस समय बाजार के ट्रेंड में हैं या नहीं।

कैसा रहा है हालिया प्रदर्शन?

राजीव ठक्कर देश की सबसे बड़ी फ्लेक्सी कैप स्कीम PPFAS Flexi Cap Fund का प्रबंधन करते हैं, जिसका कुल AUM करीब ₹1.43 लाख करोड़ पहुंच चुका है। पिछले एक साल में इस फंड ने लगभग 0.4% का रिटर्न दिया है। इसकी तुलना में इसी कैटेगिरी का औसत रिटर्न लगभग 7% रहा है। बाजार में चल रहे कंसोलिडेशन और कुछ सेक्टर्स में आई तेज गिरावट का असर इस फंड पर भी देखने को मिला है।

आउट ऑफ फेवर सेक्टर्स में खरीदारी: क्यों बिगड़ता है शॉर्ट टर्म रिटर्न?

अंडरपरफॉर्मेंस के कारणों पर बात करते हुए ठक्कर ने अपनी निवेश शैली पर प्रकाश डाला:

बाजार के रुझान से अलग सोच: पराग पारिख फ्लेक्सी कैप फंड अक्सर उन सेक्टर्स या शेयरों में खरीदारी करता है जो उस समय बाजार की पसंद नहीं होते या डिस्काउंट पर मिल रहे होते हैं।

शॉर्ट टर्म में अस्थिरता: जब फंड ऐसे सेक्टर्स में पैसा लगाता है जो फिलहाल बाजार की रेस में पीछे हैं, तो 3 महीने, 1 साल या उससे अधिक समय के लिए पोर्टफोलियो के रिटर्न कमजोर दिख सकते हैं।

‘ट्रेंड’ के पीछे न भागना: उन्होंने साफ किया कि फंड सिर्फ इसलिए किसी लोकप्रिय शेयर या सेक्टर में पैसा नहीं लगाएगा क्योंकि वह उस समय काफी चल रहा है। फंड का पूरा फोकस केवल रिस्क-रिवॉर्ड के आधार पर सही वैल्यू तलाशने पर रहता है।

निवेशकों के लिए राजीव ठक्कर का संदेश

राजीव ठक्कर के मुताबिक, अगर आपने किसी फंड को उसकी लंबी अवधि की रणनीति को देखकर चुना है, तो शॉर्ट टर्म में कमजोर रिटर्न मिलने पर किसी आसान बहाने की तलाश करने के बजाय धैर्य बनाए रखना सबसे ज्यादा जरूरी है।

उनका मानना है कि मौजूदा अंडरपरफॉर्मेंस का दौर न तो समय के लिहाज से बहुत लंबा है और न ही नुकसान के आंकड़े के हिसाब से कोई अभूतपूर्व घटना है। लंबी अवधि में प्रक्रिया और रिस्क मैनेजमेंट ही निवेशकों के लिए सही वैल्यू जनरेट करता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Invest Rs 10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

10 Lakh Investment Options & Strategies: अपने जीवन का पहला ₹10 लाख का फंड जमा करना किसी भी व्यक्ति के लिए बहुत बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह पैसा सैलरी की बचत, बोनस, बिजनेस प्रॉफिट, या किसी प्रॉपर्टी की बिक्री से आया हो, इसे हासिल करने के बाद सबसे बड़ा सवाल यही होता है कि इस ₹10 लाख को कहां और कैसे इन्वेस्ट करें ताकि भविष्य में इससे बड़ा वेल्थ बनाया जा सके।

फाइनेंशियल विशेषज्ञों का मानना है कि ₹10 लाख का निवेश करने के लिए ‘वन साइज फिट्स ऑल’ यानी एक जैसा नियम सब पर लागू होने का फॉर्मूला काम नहीं करता। आइए आपको बताते हैं कि सही रणनीति के साथ अपने ₹10 लाख को कैसे निवेश करें।

निवेश से पहले निपटाएं ये 3 सबसे जरूरी काम

₹10 लाख को सीधे बाजार में लगाने की जल्दबाजी न करें। सबसे पहले इन तीन बुनियादी बातों को मजबूत करें:

1- इमरजेंसी फंड: क्या आपके पास कम से कम 6 महीने के खर्चों के बराबर इमरजेंसी फंड है? अगर नहीं, तो इस ₹10 लाख में से कुछ हिस्सा लिक्विड फंड या बैंक एफडी में अलग रखें।

2- हेल्थ इंश्योरेंस: अपने और परिवार के लिए पर्याप्त हेल्थ कवर जरूर लें ताकि मेडिकल इमरजेंसी में आपकी बचत न डूबे।

3- महंगे कर्ज: अगर आप पर क्रेडिट कार्ड का बिल या पर्सनल लोन जैसा कोई भारी ब्याज वाला कर्ज है, तो निवेश करने से पहले उसे चुकता करें।

एक साथ पैसा लगाने से बचें, स्टैगर्ड तरीका अपनाएं

बाजार में होने वाले उतार-चढ़ाव के जोखिम को कम करने के लिए पूरा ₹10 लाख एक बार में निवेश न करें। अपने पैसे को किसी लिक्विड फंड में रखें और वहां से अगले 6 से 12 महीनों के दौरान सिस्टमैटिक ट्रांसफर प्लान (STP) के जरिए इक्विटी फंड्स में ट्रांसफर करें। इससे बाजार के ऊंचे और निचले दोनों स्तरों का फायदा मिलेगा और रिस्क कम होगा।

अपने वित्तीय लक्ष्यों के हिसाब से बांटें पैसा

हर निवेशक का लक्ष्य अलग होता है, इसलिए समय सीमा के हिसाब से अपने पैसों का बंटवारा करें:

शॉर्ट टर्म गोल (1 से 3 साल): अगर आपको बच्चे की पढ़ाई, कार या घर की डाउन पेमेंट के लिए जल्द पैसा चाहिए, तो लो-रिस्क ऑप्शन जैसे डेट म्यूचुअल फंड, एफडी या आर्बिट्राज फंड चुनें।

लॉन्ग टर्म गोल (5 साल से ज्यादा): रिटायरमेंट या लंबी अवधि के वेल्थ क्रिएशन के लिए इक्विटी म्यूचुअल फंड्स (Flexi Cap, Large Cap), एनपीएस, या डायरेक्ट स्टॉक्स में निवेश करें।

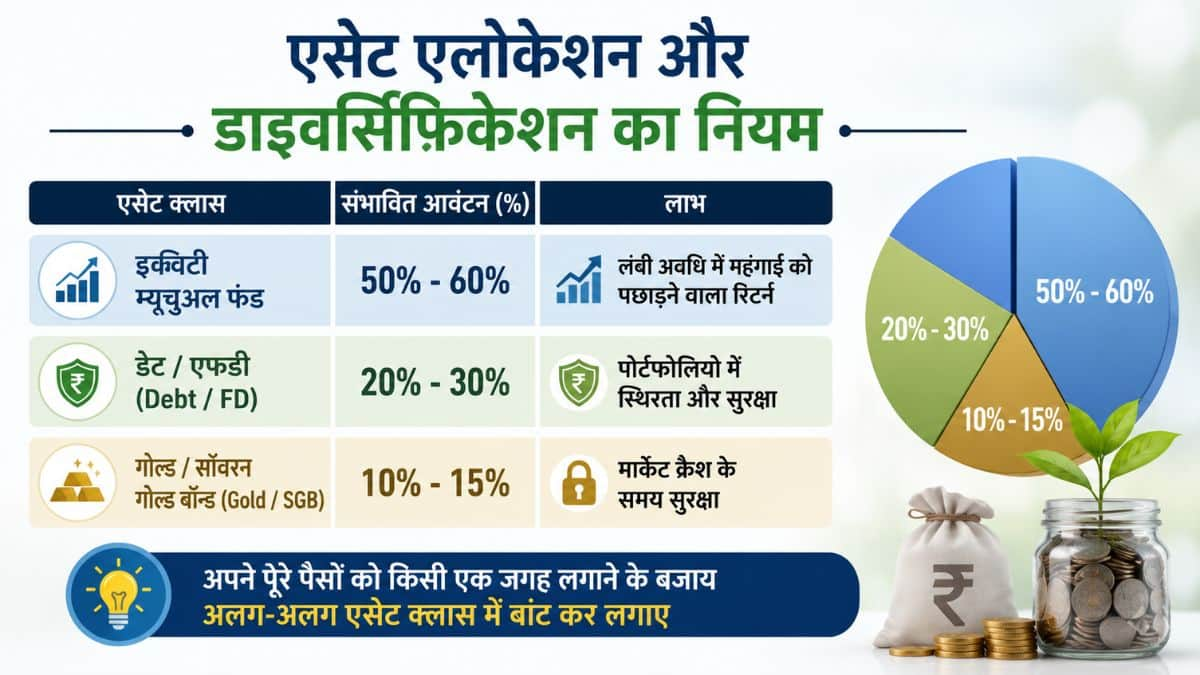
एसेट एलोकेशन और डाइवर्सिफिकेशन का नियम

एसेट एलोकेशन और डाइवर्सिफिकेशन का नियम

पोर्टफोलियो की नियमित समीक्षा करें

₹10 लाख का निवेश करने के बाद रोज-रोज के बाजार के उतार-चढ़ाव को देखकर पैनिक न हों। अगर आप पहले से एसआईपी (SIP) चला रहे हैं, तो उसे जारी रखें। साल में एक या दो बार अपने पोर्टफोलियो की समीक्षा करें और जरूरत पड़ने पर रीबैलेंसिंग करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Multi Cap vs Flexi Cap: मल्टीकैप या फ्लेक्सी कैप… जानिए कौन-सा म्यूचुअल फंड आपके लिए रहेगा बेहतर?

Multi Cap vs Flexi Cap: जब हम अपनी गाढ़ी कमाई निवेश करने की सोचते हैं, तो चाहते हैं कि पैसा सुरक्षित रहे और अच्छा रिटर्न भी मिले। ऐसे निवेशकों के लिए म्यूचुअल फंड काफी लोकप्रिय विकल्प है। लेकिन यहां भी अक्सर लोग मल्टी-कैप (Multi Cap) और फ्लेक्सी-कैप (Flexi Cap) फंड को लेकर उलझ जाते हैं।

नाम सुनने में दोनों एक जैसे लगते हैं, लेकिन निवेश का तरीका और रणनीति अलग है। मनीफ्रंट के को-फाउंडर और CEO मोहित गांग ने आसान शब्दों में समझाया कि दोनों फंड कैसे काम करते हैं और किस तरह के निवेशक के लिए कौन-सा विकल्प बेहतर हो सकता है।

मल्टी-कैप फंड कैसे काम करता है?

मल्टी-कैप फंड को आप ऐसे परिवार की तरह समझ सकते हैं, जहां हर खर्च पहले से तय होता है। SEBI के नियमों के मुताबिक, इस फंड को अपनी कुल रकम का कम से कम 75% शेयर बाजार में निवेश करना होता है।

इसके अलावा फंड मैनेजर को 25% लार्ज-कैप, 25% मिड-कैप और 25% स्मॉल-कैप कंपनियों में निवेश करना ही पड़ता है। बाकी 25% रकम वह अपनी रणनीति के हिसाब से कहीं भी लगा सकता है।

मोहित गांग के मुताबिक, यही इसकी सबसे बड़ी ताकत भी है और सबसे बड़ी सीमा भी। फायदा यह है कि आपका पैसा हर तरह की कंपनियों में बंटा रहता है। लेकिन अगर बाजार में गिरावट आए और स्मॉल-कैप शेयर लगातार कमजोर चल रहे हों, तब भी फंड मैनेजर वहां से पूरा पैसा नहीं निकाल सकता। उसे नियमों के मुताबिक निवेश बनाए रखना पड़ता है। इससे जोखिम बढ़ सकता है।

फ्लेक्सी-कैप फंड में क्या खास है?

फ्लेक्सी-कैप फंड में फंड मैनेजर के पास ज्यादा आजादी होती है। इसे सिर्फ अपनी कुल रकम का कम से कम 65% शेयरों में निवेश करना होता है। इसके बाद वह बाजार की स्थिति के हिसाब से निवेश का फैसला ले सकता है।

अगर उसे लगता है कि आने वाले समय में स्मॉल-कैप कंपनियां बेहतर प्रदर्शन करेंगी, तो वह वहां ज्यादा पैसा लगा सकता है। अगर बाजार में जोखिम बढ़ता दिखे, तो वह निवेश का बड़ा हिस्सा लार्ज-कैप कंपनियों में शिफ्ट कर सकता है। जरूरत पड़ने पर वह स्मॉल-कैप में निवेश शून्य भी कर सकता है।

मोहित गांग का कहना है कि फ्लेक्सी-कैप की सबसे बड़ी ताकत यही लचीलापन है। फंड मैनेजर बाजार के हिसाब से रणनीति बदल सकता है। इससे गिरावट के दौर में जोखिम को कुछ हद तक कम किया जा सकता है।

आपके लिए कौन-सा फंड सही रहेगा?

यह पूरी तरह इस बात पर निर्भर करता है कि आप कितना जोखिम उठा सकते हैं। मोहित गांग के मुताबिक, अगर आप लंबी अवधि के लिए निवेश कर रहे हैं और बाजार के उतार-चढ़ाव से ज्यादा परेशान नहीं होते, तो मल्टी-कैप फंड आपके लिए बेहतर हो सकता है। इसमें मिड और स्मॉल-कैप का हिस्सा तय होने की वजह से लंबे समय में बेहतर रिटर्न मिलने की संभावना रहती है। हालांकि, इसमें जोखिम भी ज्यादा होता है।

अगर आप चाहते हैं कि बाजार की स्थिति के हिसाब से आपका पोर्टफोलियो बदलता रहे और जोखिम कुछ कम रहे, तो फ्लेक्सी-कैप फंड बेहतर विकल्प हो सकता है। इसमें फंड मैनेजर बाजार के हिसाब से निवेश का अनुपात बदल सकता है।

Multibagger Stocks: रामदेव अग्रवाल ने बताया अच्छे स्टॉक खरीदने का फॉर्मूला, इन 10 बातों से होगी पहचान

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Flexicap या Multicap, किस फंड में निवेश से आपको होगा ज्यादा फायदा?

क्या आप लंबी अवधि के लिए शेयरों पर दांव लगाना चाहते हैं? अगर हां तो यह समझ लेना जरूरी है कि मार्केट में किसी एक सेगमेंट का प्रदर्शन हमेशा अच्छा नहीं रहता है। कभी लार्जकैप शेयरों का प्रदर्शन अच्छा रहता है तो कभी मिडकैप या स्मॉलकैप का प्रदर्शन बेहतर रहता है। ऐसे में सवाल है कि आपको कैसे पता चलेगा कि आगे किस तरह के शेयरों का प्रदर्शन अच्छा रहने वाला है? आपके लिए इस समस्या का समाधान फ्लेक्सी-कैप और मल्टीकैप फंड्स हैं।

फ्लेक्सी-कैप फंड लार्जकैप, मिडकैप और स्मॉलकैप शेयरों में निवेश करता है। खास बात यह है कि इस फंड पर इनमें से किसी एक कैटेगरी में मैक्सिमम या मिनिमम निवेश की शर्त नहीं होती है। जब तक शेयरों में फंड का कुल निवेश कम से कम 65 फीसदी तक बना रहता है तब तक फंड मैनेजर को ऐलोकेशन को लेकर किसी तरह की चिंता करने की जरूरत नहीं है।

अगर फंड मैनेजर को लगता है कि अभी समय लार्जकैप शेयरों का है तो वह इन शेयरों में निवेश बढ़ा सकता है। इसी तरह अगर बाद में उसे मिडकैप या स्मॉलकैप शेयर अट्रैक्टिव लगते हैं तो वह इनमें निवेश बढ़ा सकता है। इसका मतलब है कि बाजार की स्थितियों के मुताबिक इस फंड का ऐलोकेशन बदलता रहता है।

मल्टीकैप फंड के लिए नियम थोड़े सख्त हैं। उसे कम से कम 75 फीसदी निवेश शेयरों में करना जरूरी है। इसमें से लार्जकैप में 25 फीसदी, मिडकैप में 25 फीसदी और स्माॉल कैप में 25 फीसदी निवेश होना चाहिए। इस ऐलोकेशन का पालन हर समय करना जरूरी है। इसका मतलब है कि बाजार में चाहे जैसी भी स्थिति हो, मल्टीकैप फंड के मैनेजर को तीनों तरह के शेयरों में एकसमान निवेश बनाए रखना पड़ता है।

इस स्ट्रेटेजी का फायदा यह है कि तीनों तरह के शेयरों में इस फंड का ऐलोकेशन बना रहता है। बाकी 25 फीसदी निवेश को लेकर फंड मैनेजर को आजादी होती है। डायवर्सिफिकेशन के लिहाज से मल्टीकैप फंड सही है। इसकी वजह यह है कि इसके फंड मैनेजर को हर समय तीनों तरह के शेयरों में एक समान निवेश बनाए रखना होता है।

अगर रिटर्न की बात की जाए तो लंबी अवधि में मल्टीकैप फंड्स का रिटर्न फ्लेक्सीकैप फंड के मुकाबले ज्यादा रहता है। एक्सपर्ट्स का कहना है कि लंबी अवधि के निवेश के लिहाज से दोनों फंड्स सही हैं। जो इनवेस्टर्स डायवर्सिफिकेशन चाहते हैं उनके लिए मल्टीकैप फंड सही है। अगर कोई इनवेस्टर्स बाजार की स्थितियों के हिसाब से निवेश चाहता है तो उसके लिए फ्लेक्सीकैप फंड सही हैं। एक्सपर्ट्स का कहना है कि दोनों फंड की फिलोसॉफी अलग-अलग है।