Pension Calculator: LIC की इस स्कीम में एक बार लगाएं पैसा, जिंदगीभर मिलेगी पेंशन; समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने एक तय रकम खाते में आती रहे, तो काफी सहूलियत रहती है। इसी जरूरत के लिए LIC की Jeevan Akshay-VII स्कीम है। इसमें एक बार पैसा लगाना होता है। इसके बाद चुने गए विकल्प के हिसाब से पेंशन मिलती रहती है।

यह LIC का Immediate Annuity Plan है। यानी पैसा लगाने के बाद एन्युटी का भुगतान शुरू हो जाता है। LIC के मुताबिक इसमें एन्युटी की दर शुरुआत में तय होती है और चुने गए विकल्प के मुताबिक जिंदगीभर भुगतान मिलता है।

₹10 लाख लगाने पर कितनी पेंशन?

मान लीजिए आपकी उम्र 60 साल है। आप इस स्कीम में ₹10 लाख लगाते हैं। LIC के मौजूदा V07 ब्रोशर में सालाना पेमेंट के उदाहरण दिए गए हैं।

Option A में ₹10 लाख लगाने पर सालाना ₹86,100 की एन्युटी मिलती है। यानी करीब ₹7,175 महीने के हिसाब से। वहीं, Option F में सालाना एन्युटी ₹64,000 है। यानी करीब ₹5,333 महीने।

विकल्प₹10 लाख पर सालाना एन्युटी
करीब मासिक रकम

Option A₹86,100₹7,175
Option B₹85,500₹7,125
Option C₹84,000₹7,000
Option D₹81,800₹6,817
Option E₹79,200₹6,600
Option F₹64,000₹5,333
Option G₹68,700₹5,725

ये आंकड़े 60 साल की उम्र में ₹10 लाख के खरीद मूल्य और सालाना पेमेंट के LIC के उदाहरण पर आधारित हैं। इनमें पेंशन उम्रभर मिलती है। हालांकि, LIC से मिलने वाली एन्युटी/पेंशन पर आपकी इनकम टैक्स स्लैब के हिसाब से टैक्स लग सकता है।

पेंशन के कई विकल्प मिलते हैं

इस स्कीम में सिर्फ एक तरह की पेंशन नहीं है। LIC ने कुल 10 एन्युटी विकल्प दिए हैं। Option A में जिंदगीभर एक तय रकम मिलती है। Option B, C, D और E में 5, 10, 15 या 20 साल की गारंटी अवधि है। इसके बाद भी पॉलिसीधारक के जिंदा रहने तक पेंशन जारी रहती है।

Option F थोड़ा अलग है। इसमें जिंदगीभर पेंशन मिलती है। पॉलिसीधारक की मृत्यु के बाद खरीद मूल्य वापस करने का प्रावधान है। इसी वजह से इस विकल्प में पेंशन बाकी कुछ विकल्पों से कम रहती है।

पैसा एक बार लगाना होगा

Jeevan Akshay-VII में नियमित प्रीमियम नहीं भरना होता। इसमें एकमुश्त रकम लगानी होती है। इसके बाद आप पेंशन लेने का तरीका चुन सकते हैं।

पेंशन मासिक, तिमाही, छमाही या सालाना ली जा सकती है। LIC के मुताबिक इस प्लान में 10 अलग-अलग एन्युटी विकल्प हैं।

पति-पत्नी के लिए भी विकल्प

अगर आप चाहते हैं कि आपके बाद पति या पत्नी को भी पेंशन मिलती रहे, तो जॉइंट लाइफ के विकल्प हैं। इनमें दोनों लोगों की उम्र और चुने गए विकल्प के आधार पर एन्युटी तय होती है।

LIC के विकल्प H और I में दूसरे व्यक्ति को पेंशन जारी रखने का प्रावधान है। Option J में आखिरी व्यक्ति की मृत्यु के बाद खरीद मूल्य वापस करने का भी प्रावधान है।

पेंशन हर साल 3% बढ़ाने का विकल्प भी

Option G में पेंशन हर साल साधारण आधार पर 3% बढ़ती है। शुरुआत में मिलने वाली रकम बाकी कुछ विकल्पों से कम होती है। लेकिन समय के साथ पेंशन बढ़ती रहती है।

इसका फायदा लंबे समय तक पेंशन लेने वाले व्यक्ति को मिल सकता है। हालांकि, इसमें भी शुरुआत में मिलने वाली रकम और दूसरे विकल्पों की तुलना देखना जरूरी है।

सबसे जरूरी बात

इस स्कीम की सबसे बड़ी खासियत तय एन्युटी है। बाजार ऊपर जाए या नीचे, चुने गए विकल्प के मुताबिक एन्युटी भुगतान जारी रहता है। इसलिए रिटायरमेंट के बाद तय आय चाहने वाले लोगों के लिए यह एक विकल्प है।

लेकिन एकमुश्त रकम लगाने के बाद उसे आसानी से वापस निकालने की सुविधा नहीं होती। इसलिए पूरी रिटायरमेंट बचत एक ही जगह लगाने के बजाय अपनी जरूरत और बाकी आय को भी ध्यान में रखना जरूरी है।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

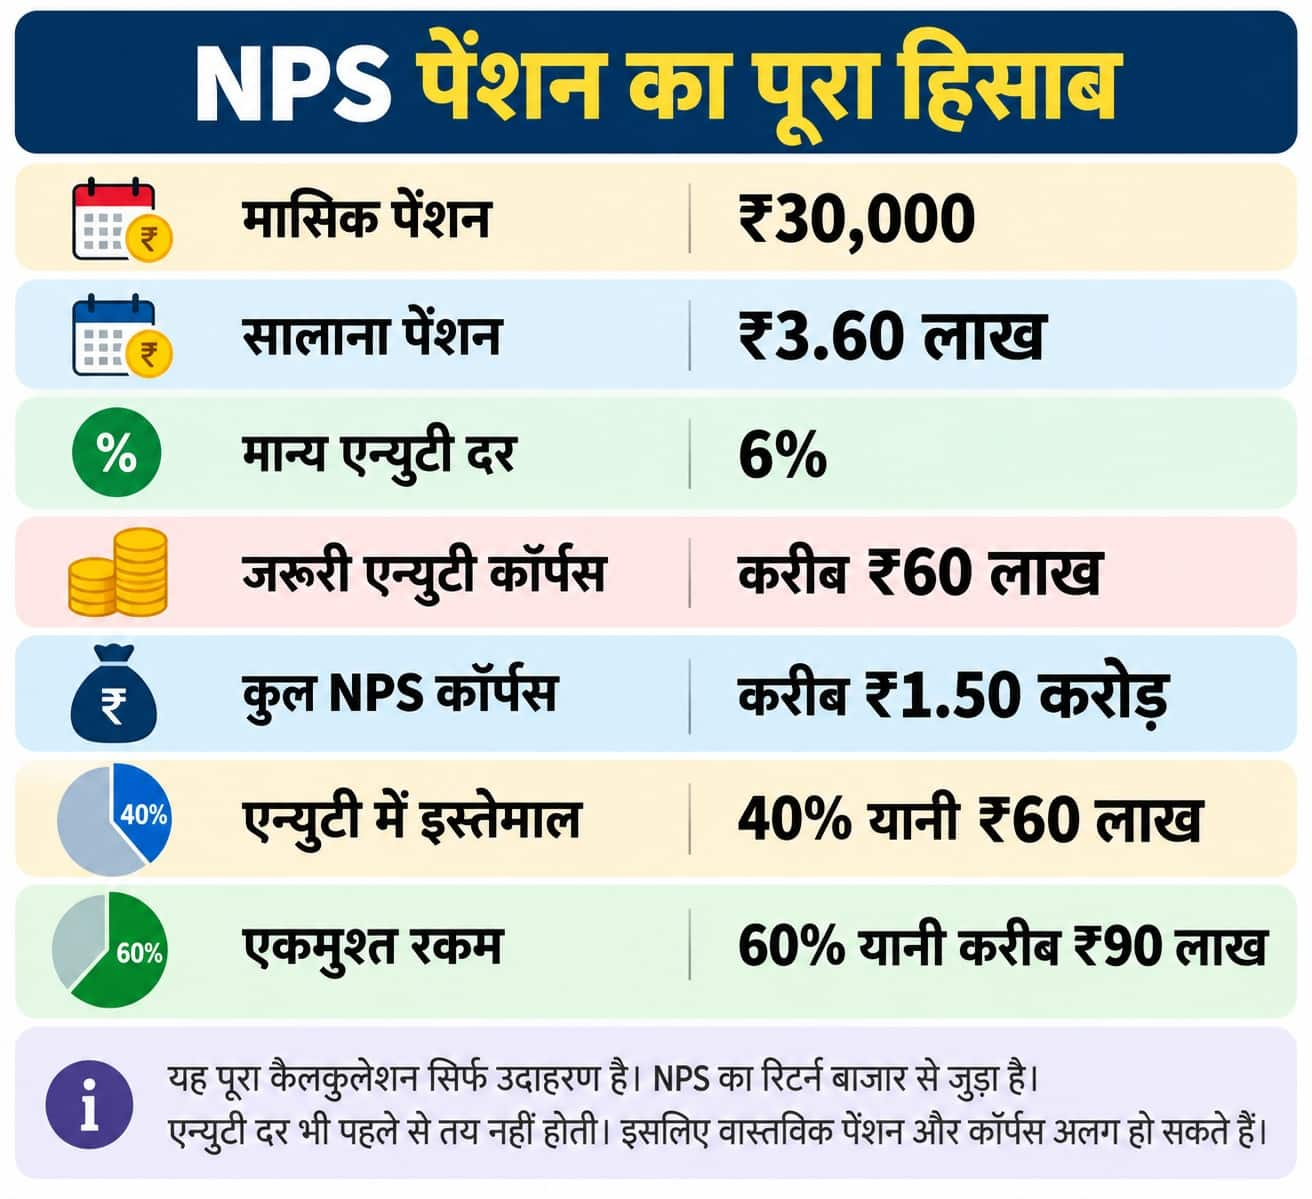
इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।

chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।