दिल्ली लक्ष्मी योजना में ₹2500 पाने के लिए ऑनलाइन आवेदन शुरू, इसके लिए 6 जरूरी डॉक्युमेंट्स की पूरी लिस्ट

Delhi Lakshmi Yojana: दिल्ली की महिलाओं के आर्थिक सशक्तिकरण के लिए दिल्ली सरकार ने एक बड़ा कदम उठाया है। मुख्यमंत्री रेखा गुप्ता ने शनिवार 1 अगस्त को ‘दिल्ली लक्ष्मी योजना’ का ऑनलाइन पोर्टल शुरू कर दिया है। इस योजना के तहत पात्र महिलाओं को हर महीने ₹2500 दिए जाएंगे। पोर्टल की शुरुआत के साथ ही इसके लिए ऑनलाइन रजिस्ट्रेशन भी शुरू हो गया है। मुख्यमंत्री रेखा गुप्ता ने बताया कि दिल्ली लक्ष्मी योजना दिल्ली की बहनों को आर्थिक सशक्तिकरण प्रदान करने वाली योजना है।

सरकार ने इसके लिए ₹5100 करोड़ का बजट आवंटित किया है। आज से पोर्टल और रजिस्ट्रेशन शुरू हो गया है। लगभग 500 बहनों ने अपने फॉर्म सफलतापूर्वक भर दिए हैं। दिल्ली कैबिनेट ने मंगलवार को इस योजना को मंजूरी दी थी, जो पिछले वर्ष आयोजित विधानसभा चुनावों में भाजपा के प्रमुख चुनावी वादों में से एक थी।

ऑनलाइन आवेदन के लिए 6 अनिवार्य दस्तावेज

योजना के तहत ऑनलाइन आवेदन करते समय महिलाओं को निम्नलिखित 6 महत्वपूर्ण दस्तावेज अपलोड करने होंगे:-

स्थानीय विधायक (MLA) या सांसद (MP) का एंडोर्समेंट/अनुशंसा पत्र

आधार कार्ड

पैन कार्ड

आय प्रमाण पत्र

आधार से लिंक सिंगल-होल्डर बैंक अकाउंट डिटेल्स

दिल्ली वोटर पहचान पत्र / कम से कम 10 साल से दिल्ली में निवास का प्रमाण

कौन होगा पात्र? (Eligibility Criteria)

कैबिनेट द्वारा मंजूर दिशा-निर्देशों के अनुसार, योजना का लाभ उठाने के लिए कुछ शर्तें तय की गई हैं। इसके मुताबिक परिवार की सबसे बड़ी महिला इस योजना की पात्र होंगी। महिला की उम्र 21 से 60 वर्ष के बीच होनी चाहिए। आवेदक के परिवार की कुल वार्षिक आय ₹2.50 लाख से अधिक नहीं होनी चाहिए। आवेदक दिल्ली का पंजीकृत वोटर होना चाहिए और कम से कम 10 वर्षों से दिल्ली का निवासी होना अनिवार्य है।

किन्हें नहीं मिलेगा योजना का लाभ?

योजना के नियमों के तहत कई कैटेगिरी को इससे बाहर रखा गया है। जो महिलाएं पहले से किसी अन्य वित्तीय सहायता योजना या पेंशन का लाभ ले रही हैं वो इसका फायदा नहीं उठा पाएंगी। टैक्सपेयर्स और सरकारी कर्मचारी को भी इसका फायदा नहीं मिलेगा। 3 से अधिक जीवित बच्चों वाली महिलाओं को इस स्कीम में शामिल नहीं किया जाएगा। ऐसे परिवार जिनकी वार्षिक बिजली खपत 2,400 यूनिट से अधिक है वो इस स्कीम का हिस्सा नहीं बन पाएंगे। जिन परिवारों के किसी सदस्य के पास सरकारी नौकरी है, कोई आपराधिक मामला दर्ज है या जिनके पास चार पहिया वाहन मौजूद है वो भी इस स्कीम के पात्र नहीं हैं।

2500 रुपये भुगतान के 2 विकल्प

योजना के तहत मिलने वाली ₹2500 की राशि के भुगतान के लिए लाभार्थियों को दो विकल्प दिए जाएंगे। ₹1000 प्रति माह सेंट्रल बैंक डिजिटल करेंसी वॉलेट में दैनिक खर्चों के लिए और बाकी 1500 रुपये RD/FD खाते में रखे जाएंगे (जिसमें तीन साल की लॉक-इन अवधि होगी)। महिलाएं चाहें तो दीर्घकालिक बचत के लिए पूरी राशि (₹2500) को सीधे RD या FD खाते में जमा कराया जा सकता है।

फंड के इस्तेमाल पर कड़े प्रतिबंध

योजना के तहत मिलने वाली सहायता राशि के उपयोग को लेकर सरकार ने कड़े नियम तय किए हैं। इस राशि का उपयोग शराब, तंबाकू, लॉटरी, सट्टेबाजी या किसी भी अन्य प्रतिबंधित सामान व सेवाओं की खरीदारी पर पूरी तरह से प्रतिबंधित है। अगर कोई आवेदक गलत जानकारी देकर योजना का लाभ लेता है, तो उसके खिलाफ कानूनी कार्रवाई की जाएगी और वितरित की गई राशि की वसूली की जाएगी।

ये भी पढ़ें- ‘मेरी बेटी को गोद लें PM मोदी’; नोएडा की लड़की की मां ने लगाई सुरक्षा की गुहार, बेटी को मिल रही रेप की धमकी

क्रेडिट कार्ड से लेकर रसोई गैस, तत्काल टिकट और ITR तक, अगस्त के ये 5 बड़े बदलाव जो जेब पर डालेंगे असर

1 अगस्त 2026 से आम लोगों और कारोबारियों के फाइनेंशियल वर्किंग से जुड़े कई जरूरी नियमों और समय-सीमाओं में बदलाव हो रहा है। टैक्स कम्प्लायंस, बैंकिंग चार्जेज, होम लोन की ईएमआई से लेकर भारतीय रेलवे की तत्काल टिकट बुकिंग और क्रेडिट कार्ड के रिवॉर्ड्स तक, अगस्त के इस महीने में 5 बड़े फाइनेंशियल चेंज या वित्तीय मसले आपकी जेब और मासिक बजट को सीधे तौर पर प्रभावित करेंगे।

1- ITR फाइलिंग की 31 अगस्त की डेडलाइन (बिजनेस और प्रोफेशनल्स के लिए)

इनकम टैक्स रिटर्न (ITR) फाइल करने वाले self-employed प्रोफेशनल्स, फ्रीलांसर्स, छोटे व्यवसायियों और धारा 44AD व 44ADA के तहत प्रिजम्पटिव टैक्स स्कीम का विकल्प चुनने वाले ऐसे टैक्सपेयर्स के लिए 31 अगस्त 2026 अगली महत्वपूर्ण समय-सीमा है जिन्हें टैक्स ऑडिट की जरूरत नहीं होती (ITR-3 या ITR-4 दाखिल करने वाले)। अगर पात्र टैक्सपेयर्स 31 अगस्त की इस समय-सीमा तक अपना रिटर्न दाखिल नहीं कर पाते तो धारा 234F के तहत ₹5000 तक का लेट-फाइलिंग शुल्क लग सकता है। बकाया टैक्स देनदारी पर धारा 234A के प्रावधानों के अनुसार नियमानुसार ब्याज भी देना होगा। समय पर कम्प्लायंस पूरा करने और अतिरिक्त पेनल्टी से बचने के लिए समय रहते फाइलिंग पूरी करना जरूरी है।

2- RBI की MPC बैठक पर रहेगी सभी की नजर

रिजर्व बैंक ऑफ इंडिया (RBI) की मौद्रिक नीति समिति (Monetary Policy Committee – MPC) की महत्वपूर्ण बैठक 3 अगस्त से 5 अगस्त के बीच आयोजित होने जा रही है। इस नीतिगत बैठक के फैसलों की घोषणा 5 अगस्त 2026 को की जाएगी। हालांकि इस ऐलान से तुरंत कोई रेगुलेटरी बदलाव लागू नहीं होता लेकिन मेन पॉलिसी रेट्स और लिक्विडिटी आउटलुक पर आरबीआई का फैसला आने वाले महीनों में होम लोन की ईएमआई, बैंकों की ब्याज दरों और फिक्स्ड डिपॉजिट (FD) के रिटर्न को सीधे प्रभावित कर सकता है।

3- भारतीय रेलवे: तत्काल टिकट बुकिंग प्रक्रिया में बदलाव

भारतीय रेलवे ने रिजर्वेशन काउंटरों पर होने वाली भारी भीड़ को नियंत्रित करने और बुकिंग प्रक्रिया को अधिक पारदर्शी व सुव्यवस्थित बनाने के लिए 1 अगस्त से तत्काल टिकट बुकिंग के लिए टोकन-आधारित प्रणाली लागू कर दी है।

4- एक्सिस बैंक क्रेडिट कार्ड के रिवॉर्ड्स और नियमों में कटौती

एक्सिस बैंक अपने प्रीमियम क्रेडिट कार्ड Magnus for Burgundy के फीचर्स और फायदों में 28 अगस्त 2026 से कटौती करने जा रहा है। बैंक ने डायनेमिक करेंसी कन्वर्जन मार्कअप को 1.5 प्रतिशत से बढ़ाकर 2 प्रतिशत कर दिया है। टोल-संबंधित ट्रांजैक्शंस और गिफ्ट कार्ड की खरीदारी पर मिलने वाले रिवॉर्ड पॉइंट्स को पूरी तरह खत्म कर दिया गया है। इसके अलावा प्रायोरिटी पास के माध्यम से मिलने वाले घरेलू एयरपोर्ट लाउंज एक्सेस की प्रक्रिया में भी संशोधन किया गया है।

5- बैंकिंग सर्विस चार्जेज और SMS फीस में संशोधन

1 अगस्त से कई बैंक अपनी चुनिंदा सेवाओं के शुल्कों में संशोधन लागू कर रहे हैं। उज्जजीवन स्मॉल फाइनेंस बैंक ने प्रति मैसेज ₹0.30 का एसएमएस अलर्ट फी लगाने का ऐलान कर दिया है। इसपर मंथली कैप भी होगा। दूसरे बैंकों के ग्राहक भी अपने-अपने बैंकों द्वारा डेबिट कार्ड के एनुअल मेंटेनेंस चार्जेस, ट्रांजैक्शन फीस या अन्य सेवाओं में किए गए संभावित बदलावों की जांच कर लें ताकि अचानक लगने वाले किसी भी अतिरिक्त शुल्क से बचा जा सके।

Bank Holidays in August: क्या आप बैंक जा रहे हैं? पहले जान लें आज ब्रांच खुली है या नहीं

ITR Filing 2026 Deadline: 31 जुलाई से पहले ऐसे भरें आयकर रिटर्न, पेनल्टी से बचें

income tax

अगर आपने वित्तीय वर्ष 2025-26 के लिए अपना आयकर रिटर्न (ITR) अभी तक दाखिल नहीं किया है, तो तुरंत सावधान हो जाएं! व्यक्तिगत करदाताओं और वेतनभोगियों के लिए बिना  किसी लेट फीस के ITR फाइल करने की अंतिम तिथि 31 जुलाई 2026 है।


अंतिम समय में इनकम टैक्स पोर्टल पर ट्रैफिक का दबाव बढ़ने से सर्वर स्लो होने या पेमेंट अटकने की समस्या हो सकती है। यदि आप 31 जुलाई की समय सीमा चूक जाते हैं, तो आपको  भारी लेट फीस, ब्याज और कई वित्तीय नुकसान उठाने पड़ सकते हैं।
 

धारा 234F के तहत पेनल्टी (Late Fee Slabs) 

आयकर कानून की धारा 234F के अनुसार, नियत तारीख के बाद रिटर्न (Belated Return) दाखिल करने पर निम्नलिखित जुर्माना लागू होता है:


कुल वार्षिक आय (Total Income) 31 जुलाई के बाद ITR फाइल करने पर लेट फीस

2.5 लाख तक रुपए (मूल छूट सीमा) कोई पेनल्टी नहीं

2.5 लाख से 5 लाख रुपए तक 1,000 रुपए अधिकतम लेट फीस

5 लाख रुपए से अधिक 5,000 रुपए लेट फीस


समय पर ITR न भरने के 4 बड़े नुकसान

1. धारा 234A के तहत ब्याज : यदि आपका कोई टैक्स बकाया है, तो समय सीमा समाप्त होने के बाद आपको बकाए टैक्स पर 1% प्रति माह की दर से ब्याज देना होगा। 
 

2. नुकसान (Losses) को कैरी फॉरवर्ड न कर पाना : शेयर बाजार, फ्यूचर्स एंड ऑप्शंस (F&O) या बिजनेस से हुए नुकसान को अगले वर्षों के मुनाफे से एडजस्ट (Carry Forward) करने का विकल्प समाप्त हो जाता है।
 

3. ओल्ड टैक्स रिजीम का विकल्प बंद: यदि आप पुरानी कर व्यवस्था (Old Tax Regime) चुनना चाहते थे, तो समय सीमा बीत जाने के बाद आप केवल न्यू टैक्स  रिजीम (New Tax Regime) के तहत ही बेलैटेड रिटर्न भर पाएंगे।

4. रिफंड में देरी : यदि आपका TDS कटा है और आप रिफंड के हकदार हैं, तो देर से फाइल करने पर आपका रिफंड अटक सकता है या उसमें काफी देरी हो सकती है।


पोर्टल पर ऑनलाइन ITR फाइल करने की चरणबद्ध प्रक्रिया

समय सीमा समाप्त होने से पहले घर बैठे आधिकारिक पोर्टल (incometax.gov.in) पर आसानी से ITR फाइल करने के लिए इन स्टेप्स का पालन करें:
 

1.ई-फाइलिंग पोर्टल पर लॉगिन करें: PAN और पासवर्ड तैयार रखें।

आधिकारिक वेबसाइट incometax.gov.in पर जाएं। अपनी यूजर आईडी (PAN) और पासवर्ड का उपयोग करके लॉगिन करें।
 

2.File Income Tax Return चुनें:

लॉगिन के बाद मुख्य डैशबोर्ड पर e-File > Income Tax Returns > File Income Tax Return विकल्प पर क्लिक करें।
 

3.आकलन वर्ष (Assessment Year) का चयन करें:

आकलन वर्ष में AY 2026-27 का चयन करें। इसके बाद ऑनलाइन फाइलिंग (Online Mode) चुनें और 'Start New Filing' पर क्लिक करें।
 

4.करदाता स्थिति एवं सही ITR फॉर्म का चुनाव करें:

अपनी स्थिति Individual चुनें। यदि आपकी केवल वेतन, एक मकान संपत्ति या ब्याज से आय है, तो ITR-1 (Sahaj) चुनें।
 

5.AIS और Form 26AS से आंकड़ों का मिलान करें:

अपने फॉर्म 16, AIS (Annual Information Statement) और Form 26AS के आंकड़ों की जांच करें। यदि कोई टैक्स बकाया दिखता है, तो e-Pay Tax  के माध्यम से तुरंत भुगतान करें।
 

6.समीक्षा करें और e-Verify पूरा करें:

अपनी सभी जानकारियों की दोबारा समीक्षा करके Submit पर क्लिक करें। इसके बाद अपने आधार OTP या नेट बैंकिंग का उपयोग करके e-Verification प्रक्रिया तुरंत पूरी  करें (बिना ई-वेरिफिकेशन के ITR अमान्य माना जाता है)।
 

ITR सबमिट करने से पहले अंतिम चेकलिस्ट 

– AIS/TIS की जांच: अपने पोर्टल पर जाकर AIS जरूर डाउनलोड करें और उसमें दर्ज ब्याज, डिविडेंड या शेयर ट्रेडिंग की जानकारी अपने रिकॉर्ड से मिलाएं।

– बैंक खाता वैलिडेट करें: सुनिश्चित करें कि आपका बैंक खाता पोर्टल पर पूर्व-सत्यापित (Pre-validated) है ताकि रिफंड सीधे आपके खाते में आ सके।

– ई-वेरिफिकेशन न भूलें: ITR फाइल करने के 30 दिनों के भीतर ई-वेरिफिकेशन करना अनिवार्य है।

सलाह: यदि पोर्टल पर अत्यधिक लोड के कारण तकनीकी समस्या आए, तो स्क्रीनशॉट लेकर रखें और थोड़ा रुककर पुनः प्रयास करें। 31 जुलाई की मध्यरात्रि से पहले अपनी प्रक्रिया पूरी कर लें। 


आयकर रिटर्न (ITR) भरते समय सही फॉर्म चुनना सबसे महत्वपूर्ण चरण है। गलत फॉर्म चुनने पर इनकम टैक्स डिपार्टमेंट आपके रिटर्न को 'Defective Return' (धारा  139(9)) करार दे सकता है। 

व्यक्तिगत करदाताओं (Individuals) के लिए ITR-1 (Sahaj) और ITR-2 सबसे आम फॉर्म हैं। 

ITR-1 (Sahaj) और ITR-2 में मुख्य अंतर 

विषय ITR-1 (Sahaj) ITR-2

पात्रता (Eligibility) केवल भारत के निवासी (Resident Individuals) निवासी (Resident), अनिवासी (NRI) और HUF

कुल आय सीमा ₹50 लाख तक ₹50 लाख से अधिक (कोई सीमा नहीं)

मकान संपत्ति (House Property) केवल 1 मकान संपत्ति से आय 1 से अधिक मकान संपत्तियों से आय

कैपिटल गेन्स (शेयर, MF, प्रॉपर्टी) केवल Section 112A के तहत ₹1.25 लाख तक LTCG सभी प्रकार के Capital Gains (STCG/LTCG,  प्रॉपर्टी, सोना आदि)

विदेशी संपत्ति / आय (Foreign Assets) अनुमति नहीं है विदेश में संपत्ति, शेयर (RSUs/ESOPs) या आय होने पर अनिवार्य

कृषि आय (Agricultural Income) ₹5,000 तक ₹5,000 से अधिक होने पर

डायरेक्टर / अनलिस्टेड शेयर कंपनी में डायरेक्टर या अनलिस्टेड शेयरधारक फाइल नहीं कर सकते कंपनी के डायरेक्टर या अनलिस्टेड शेयरधारक फाइल कर सकते हैं

आपके लिए कौन सा फॉर्म सही है?

1. आपको ITR-1 (Sahaj) चुनना चाहिए यदि:
 

• आपकी कुल वार्षिक आय ₹50 लाख तक है। 

• आपकी आय का मुख्य स्रोत वेतन (Salary), पेंशन (Pension) या ब्याज/डिविडेंड (Other Sources) है। 

• आपके पास केवल 1 मकान संपत्ति (Single House Property) है। 

• आपकी कृषि आय (Agricultural Income) ₹5,000 या उससे कम है। 

• आपने शेयर या म्यूचुअल फंड बेचे हैं, लेकिन आपका कुल लॉन्ग-टर्म कैपिटल गेन (Section 112A u/s) ₹1.25 लाख के अंदर है और कोई अन्य कैपिटल गेन  या लॉस नहीं है। 

2. आपको ITR-2 चुनना चाहिए यदि: 

• आपकी कुल वार्षिक आय ₹50 लाख से अधिक है। 

• आपने शेयर, म्यूचुअल फंड, जमीन, मकान या सोना बेचा है और आपको Short-Term Capital Gain (STCG) या अधिक LTCG हुआ है। 

• आपके पास 2 या उससे अधिक मकान हैं जिनसे किराया या आय आती है। 

• आपकी विदेशी आय है या विदेश में कोई बैंक खाता/कंपनी शेयर (जैसे MNCs से मिले US Stocks/ESOPs) हैं। 

• आपकी कृषि आय ₹5,000 से अधिक है। 

• आप किसी कंपनी में डायरेक्टर (Director) हैं या आपके पास अनलिस्टेड कंपनियों के शेयर हैं। 

• आपका आवासीय दर्जा NRI (Non-Resident Indian) या RNOR है। 

ध्यान दें: बिजनेस या प्रोफेशन से आय (जैसे फ्रीलांसिंग, कंसल्टेंसी, ट्रेडिंग या बिज़नेस प्रॉफिट) कमाने वाले व्यक्ति ITR-1 या ITR-2 का उपयोग नहीं कर सकते। उनके लिए ITR-3  या ITR-4 लागू होता है। 


आयकर पोर्टल (Income Tax Portal) से AIS (Annual Information Statement) डाउनलोड करना और उसका Form 16 से मिलान  (Reconciliation) करना आयकर रिटर्न (ITR) फाइल करने का सबसे महत्वपूर्ण चरण है। इससे आपके ITR में किसी प्रकार के मिसमैच की संभावना खत्म हो जाती है।
 

1. AIS कैसे डाउनलोड करें? (Step-by-Step Guide) 
 

1.इ-फाइलिंग पोर्टल पर लॉगिन करें:

आयकर विभाग की आधिकारिक वेबसाइट incometax.gov.in पर जाएं। अपने PAN (यूजर ID) और पासवर्ड से लॉगिन करें।

2.Services मेनू में जाएं:

लॉगिन के बाद मुख्य मेनू बार पर Services टैब पर क्लिक करें और ड्रॉपडाउन से Annual Information Statement (AIS) चुनें।

3.AIS पोर्टल पर रिडायरेक्ट हों:

स्क्रीन पर एक पॉप-अप मैसेज आएगा, वहां Proceed पर क्लिक करें। यह आपको एक नए Compliance Portal पर ले जाएगा।

4.असेसमेंट ईयर और फाइल फॉर्मेट चुनें:

Compliance Portal पर AIS टैब पर क्लिक करें। ऊपर से सही असेसमेंट ईयर (जैसे AY 2026-27) चुनें।

5.PDF या Excel में डाउनलोड करें:PDF खोलने के लिए पासवर्ड डालें.

आप पूरे विवरण को PDF या JSON/Excel फॉर्मेट में डाउनलोड करने के लिए Download बटन पर क्लिक करें।
 

PDF खोलने का पासवर्ड Format: 

AIS की PDF फाइल पासवर्ड प्रोटेक्टेड होती है। इसका पासवर्ड आपका PAN (स्मॉल लेटर्स में) + आपकी जन्मतिथि (DDMMYYYY) होता है। 

उदाहरण: यदि आपका PAN ABCDE1234F और DOB 15/08/1990 है, तो पासवर्ड होगा: abcde1234f15081990।

2. Form 16 और AIS का मिलान (Reconciliation) कैसे करें? 

Form 16 आपके एम्प्लॉयर (कंपनी) द्वारा दी गई सैलरी और काटे गए TDS का प्रमाण है, जबकि AIS में आपकी सैलरी के अलावा बैंक ब्याज, डिविडेंड, शेयर ट्रेडिंग आदि की भी  जानकारी होती है। 

दोनों का मिलान करते समय निम्नलिखित बिंदुओं को क्रमानुसार जांचें:

1. ग्रॉस सैलरी (Gross Salary) का मिलान 

• Form 16 (Part B): अपनी कुल ग्रॉस सैलरी और एम्प्लॉयर द्वारा काटे गए कुल TDS की जांच करें। 

• AIS (Part B – TDS/TCS section): सैलरी कोड (192) के सामने दिख रही रकम और काटे गए TDS का मिलान Form 16 के Part A से  करें। 

• ध्यान दें: यदि आपने साल के दौरान नौकरी बदली है, तो दोनों एम्प्लॉयर्स के Form 16 की कुल रकम का जोड़ AIS की कुल सैलरी से मिलना चाहिए। 

2. TDS और Form 26AS से क्रॉस-चेक 

• Form 16 में दर्ज कुल TDS कटौती, AIS के TDS/TCS टैब और आपके Form 26AS में दिख रहे टैक्स क्रेडिट से पूरी तरह मैच होनी चाहिए। 

3. अन्य आय (Other Income) की पहचान 

AIS में सैलरी के अलावा कई ऐसी आय दर्ज होती हैं जो Form 16 में नहीं होतीं: 

• बैंक ब्याज (Savings/FD Interest): पासबुक और बैंक से मिले इंटरेस्ट सर्टिफिकेट से इसका मिलान करें। 

• डिविडेंड (Dividend Income): शेयर या म्यूचुअल फंड से मिले डिविडेंड को क्रॉस-चेक करें। 

• कैपिटल गेन्स (Shares/MF Sale): शेयर या प्रॉपर्टी बिक्री से हुई कमाई AIS के SFT Information में दिखती है।
 

यदि AIS में गलत जानकारी या अंतर दिखाई दे तो क्या करें? 
 

अगर AIS में कोई ऐसी इनकम दर्ज दिख रही है जो आपकी नहीं है या कोई आंकड़ा दो बार (Duplicate) दर्ज हो गया है, तो आप पोर्टल पर Feedback दे सकते हैं: 

1. AIS Portal पर उस गलत एंट्री/लाइन आइटम पर क्लिक करें। 

2. Optional / Feedback बटन चुनें।

3. उपयुक्त विकल्प चुनें (जैसे: Information is not correct, Income is not taxable, या Information relates to  other PAN/Year)।

4. इसे सबमिट कर दें। सबमिट करने के बाद आपकी TIS (Taxpayer Information Summary) अपने आप अपडेट हो जाएगी।


दिल्ली लक्ष्मी योजना: महिलाओं को मिलेंगे ₹2,500 मंथली! जानिए इस स्कीम की 3 बड़ी शर्तें

Delhi Lakshmi Yojana Details: दिल्ली कैबिनेट ने महिलाओं के लिए एक बड़ी वित्तीय सहायता योजना ‘दिल्ली लक्ष्मी योजना’ को मंजूरी दे दी है। इस योजना के तहत पात्र महिलाओं को हर महीने ₹2,500 की आर्थिक मदद दी जाएगी। हालांकि, अन्य राज्यों की डायरेक्ट बेनिफिट ट्रांसफर (DBT) योजनाओं की तुलना में यह योजना कुछ बेहद अनोखी और सख्त शर्तों के साथ लाई गई है।

दिल्ली की मुख्यमंत्री रेखा गुप्ता ने घोषणा की है कि योजना का रजिस्ट्रेशन 1 अगस्त से शुरू होगा और पहली किश्त 28 अगस्त को रक्षाबंधन के अवसर पर महिलाओं के खातों में ट्रांसफर की जाएगी। आइए जानते हैं कि इस योजना की नियम-शर्तें क्या हैं और महिलाओं को पैसा कैसे मिलेगा।

3 बच्चों का नियम: किसे नहीं मिलेगा योजना का लाभ?

दिल्ली लक्ष्मी योजना को अन्य राज्यों की योजनाओं से अलग बनाने वाली सबसे बड़ी शर्त परिवार के आकार को लेकर है:

3 बच्चों की शर्त: जिन महिलाओं के तीन से अधिक जीवित बच्चे हैं, वे इस योजना के लिए पात्र नहीं होंगी।

किसे मिलेगा लाभ: दिल्ली की रहने वाली 21 से 60 वर्ष की महिलाएं, जिनके परिवार की वार्षिक आय ₹2.5 लाख से कम है।

कितने लोगों को फायदा: सरकार का अनुमान है कि दिल्ली में लगभग 17 लाख महिलाओं को इस योजना का सीधा लाभ मिलेगा।

पैसे कैसे मिलेंगे? CBDC वॉलेट और FD/RD के 2 बड़े विकल्प

महिलाओं को मिलने वाली ₹2,500 की राशि सीधे एक बैंक खाते में नहीं जाएगी, बल्कि इसके लिए दो विकल्प दिए गए हैं:

विकल्प 1 (डिजिटल वॉलेट + बचत): इसमें से ₹1,000 हर महीने सेंट्रल बैंक डिजिटल करेंसी (CBDC) वॉलेट में दिए जाएंगे, जबकि बाकी के ₹1,500 को रिकरिंग डिपॉजिट (RD) या फिक्स्ड डिपॉजिट में जमा किया जाएगा।

विकल्प 2 (पूरी रकम की बचत): लाभार्थी महिला चाहे तो पूरे ₹2,500 को हर महीने RD या FD में जमा करा सकती है, ताकि लंबी अवधि के लिए बड़ा फंड तैयार हो सके।

बैंकों का चयन: सरकार उन बैंकों को इस योजना से जोड़ रही है जो RD और FD पर सबसे ज्यादा ब्याज दर देंगे। लाभार्थियों के नाम से खाते खोले जाएंगे और उन्हें पासबुक भी जारी की जाएगी।

CBDC वॉलेट पर सख्त पाबंदियां: शराब, तंबाकू और लॉटरी पर बैन

योजना के तहत मिलने वाले डिजिटल वॉलेट के इस्तेमाल को लेकर सरकार ने कड़े नियम तय किए हैं। इस पैसे का इस्तेमाल इन चीजों के लिए नहीं किया जा सकता:

  • शराब और तंबाकू उत्पाद
  • नशीले पदार्थ
  • लॉटरी टिकट
  • जुआ, सट्टा या बेटिंग सेवाएं

सरकार का उद्देश्य यह सुनिश्चित करना है कि इस आर्थिक सहायता का इस्तेमाल केवल घर के जरूरी सामान, राशन और बच्चों की जरूरतों के लिए ही हो।

आवेदन कैसे करें और कब मिलेगी पहली किश्त?

रजिस्ट्रेशन की तारीख: 1 अगस्त से ‘दिल्ली लक्ष्मी योजना‘ पोर्टल पर ऑनलाइन आवेदन शुरू होंगे।

वेरिफिकेशन और मंजूरी: जिला स्तर के अधिकारी आवेदनों की जांच, अप्रूवल और शिकायतों का निवारण करेंगे।

पहली किश्त: सरकार की योजना रक्षाबंधन यानी 28 अगस्त को पहली किश्त जारी करने की है।

योजना की अवधि: शुरुआत में यह योजना 3 साल के लिए लागू की जाएगी, जिसे बाद में बढ़ाया या संशोधित किया जा सकता है।

दिल्ली लक्ष्मी योजना न केवल महिलाओं को आर्थिक रूप से आत्मनिर्भर बनाने का प्रयास है, बल्कि CBDC डिजिटल वॉलेट और 3 बच्चों की शर्त जैसे नियमों के जरिए वित्तीय अनुशासन और परिवार नियोजन को भी प्रोत्साहित करती है।

‘हर महीने घर भेजे 70K, फिर भी माता-पिता ने मांगे पढ़ाई के 25 लाख’ कनाडा में रह रहे 22 साल के युवक का पोस्ट वायरल

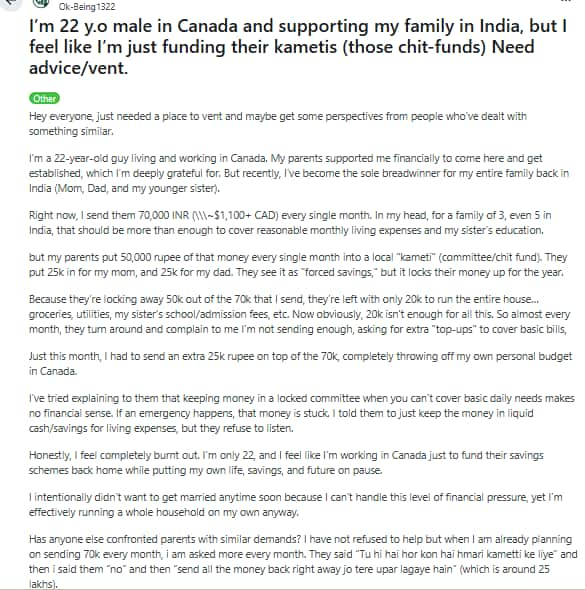
कनाडा में नौकरी कर रहे एक 22 वर्षीय भारतीय युवक की सोशल मीडिया पोस्ट इन दिनों चर्चा में है। युवक ने बताया कि हर महीने परिवार को अच्छी-खासी रकम भेजने के बावजूद वह आर्थिक दबाव महसूस कर रहा है। युवक ने बताया कि वह हर महीने अपने घर करीब 70 हजार रुपये भेजता है। युवक ने दावा किया कि, उसके माता-पिता उस पैसे का बड़ा हिस्सा चिट फंड और स्थानीय कमेटियों में निवेश कर देते हैं, जिससे घर के खर्च के लिए बहुत कम रकम बचती है। इसी वजह से घर के खर्च और पैसों के इस्तेमाल को लेकर परिवार में लगातार मतभेद बने हुए हैं।

युवक के मुताबिक, जब उसने इस पर सवाल उठाया तो माता-पिता ने उसकी पढ़ाई पर खर्च हुए 25 लाख रुपये का हवाला दिया। युवक की पोस्ट पर हजारों लोगों ने अपनी राय दी है।

यूजर ने किया पोस्ट

रेडिट पर शेयर किए गए पोस्ट में यूजर ने लिखा, “मेरे माता-पिता हर महीने मेरे भेजे गए पैसों में से 50,000 रुपये स्थानीय कमेटी (चिट फंड) में जमा कर देते हैं। इसमें 25,000 रुपये मेरी मां के नाम और 25,000 रुपये मेरे पिताजी के नाम से डाले जाते हैं। उनका मानना है कि यह जबरन बचत का एक तरीका है, लेकिन इससे यह पैसा पूरे साल के लिए फंस जाता है।”

Screenshot 2026-07-26 232145

यूजर ने आगे लिखा, “मेरे भेजे गए 70,000 रुपये में से 50,000 रुपये कमेटी में जमा हो जाने के बाद घर के खर्च के लिए सिर्फ़ 20,000 रुपये बचते हैं। इसी रकम से किराने का सामान, बिजली-पानी के बिल, मेरी बहन की स्कूल और एडमिशन फीस सहित बाकी सभी खर्च पूरे करने पड़ते हैं। जाहिर है, 20,000 रुपये इसके लिए काफी नहीं हैं। इसलिए लगभग हर महीने मेरे माता-पिता मुझसे कहते हैं कि मैं कम पैसे भेज रहा हूं और जरूरी बिलों का भुगतान करने के लिए अतिरिक्त रकम भी मांगते हैं।”

माता-पिता को समझाने की कोशिश की

यूजर ने अपनी पोस्ट में लिखा, “लगभग हर महीने मेरे माता-पिता कहते हैं कि मैं पर्याप्त पैसे नहीं भेज रहा हूं और जरूरी खर्चों के लिए अतिरिक्त रकम मांगते हैं। इसी महीने मुझे 70,000 रुपये के अलावा 25,000 रुपये और भेजने पड़े। इससे कनाडा में मेरा अपना मासिक बजट पूरी तरह बिगड़ गया और मेरे लिए अपने खर्च संभालना मुश्किल हो गया।” यूजर ने अपनी पोस्ट में लिखा, “मैंने कई बार अपने माता-पिता को समझाने की कोशिश की कि जब रोजमर्रा की जरूरी जरूरतों के लिए ही पैसे कम पड़ रहे हों, तब बड़ी रकम को कमेटी में फंसा देना सही फैसला नहीं है। अगर अचानक कोई इमरजेंसी आ जाए, तो उस समय यह पैसा तुरंत इस्तेमाल भी नहीं किया जा सकता।”

पढ़ाई के पैसे वापस करो

युवक ने कहा कि लगातार बढ़ते आर्थिक दबाव की वजह से उसे अब ऐसा महसूस होने लगा है कि वह सिर्फ परिवार की बचत योजनाओं के लिए ही काम कर रहा है, जबकि उसके अपने सपने और लक्ष्य पीछे छूटते जा रहे हैं। यूजर ने अपनी पोस्ट में लिखा, “क्या किसी और को भी अपने माता-पिता से ऐसी उम्मीदों का सामना करना पड़ा है? मुझे परिवार की मदद करने से कोई दिक्कत नहीं है, क्योंकि मैं पहले से ही हर महीने 70,000 रुपये भेज रहा हूं।”

उसने आगे बताया, “जब भी मैं इस व्यवस्था पर सवाल उठाता हूं, तो मेरे माता-पिता कहते हैं कि उन्होंने मेरी पढ़ाई पर जो पैसा खर्च किया है, वह पहले लौटा दो। उनके मुताबिक, मेरी पढ़ाई पर करीब 25 लाख रुपये खर्च हुए हैं और वे चाहते हैं कि मैं वह पूरी रकम वापस करूं।”

लोगों ने किया कमेंट

युवक की पोस्ट सोशल मीडिया पर तेजी से वायरल हो गई, जिस पर लोगों ने अलग-अलग तरह की प्रतिक्रियाएं दीं। एक यूजर ने सलाह देते हुए लिखा, “तुम्हें घर भेजी जाने वाली रकम कम करनी होगी। यही सबसे सही तरीका है। अपने माता-पिता को बताओ कि कनाडा में खर्चे बहुत ज्यादा हैं और उनसे कहो कि कमेटी में हर महीने 10 से 15 हजार रुपये कम जमा करें।” एक अन्य यूजर ने सलाह दी, “तुम अभी सिर्फ 22 साल के हो। शादी जैसी बातों की चिंता अभी मत करो। इस साल के अंत तक अपने परिवार का साथ दो, क्योंकि बीच में चिट फंड छोड़ने पर नुकसान हो सकता है। लेकिन अगले साल उनसे कहो कि कमेटी की जगह एफडी (FD) या आरडी (RD) जैसे सुरक्षित और आसान विकल्पों में बचत करें।”

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

पैसा इंसान की कई जरूरतें पूरी कर सकता है, लेकिन क्या यह हमेशा मन को संतुष्टि और सुरक्षा का एहसास भी देता है? ऐसा ही सवाल एक 26 वर्षीय युवक की कहानी सामने आने के बाद सोशल मीडिया पर चर्चा का विषय बन गया है। युवक ने बताया कि वह हर महीने करीब ₹2 लाख कमाता है और उस पर किसी तरह का कर्ज भी नहीं है, फिर भी उसे कई बार खुद को आर्थिक रूप से असुरक्षित महसूस होता है।

अपनी भावनाओं को साझा करते हुए उसने ऑनलाइन कम्युनिटी में बताया कि अच्छी कमाई के बावजूद भविष्य की जिम्मेदारियों और खर्चों को लेकर चिंता बनी रहती है। उसकी पोस्ट ने लोगों का ध्यान खींचा और यूजर्स ने इस बात पर चर्चा शुरू कर दी कि आर्थिक सफलता और मानसिक संतुष्टि के बीच कितना गहरा संबंध है।

छोटे कमरे से शुरू हुआ सफर

युवक ने बताया कि उसका बचपन काफी साधारण परिस्थितियों में बीता। उसके परिवार की कुल आय कभी ₹6-7 हजार रुपये महीने से ज्यादा नहीं रही। वह 21 साल की उम्र में पहली नौकरी मिलने तक बेहद सीमित संसाधनों में रहा। उसने बताया कि वह कभी सिर्फ 10×10 के छोटे कमरे में अपने परिवार के साथ रहता था। नौकरी लगने के बाद उसकी पहली प्राथमिकता अपने माता-पिता की जिंदगी आसान बनाना थी। उसने अपने माता-पिता को काम से आराम दिया और उन्हें अपने शहर में 2BHK घर में शिफ्ट कराया। वहीं, वह खुद बेंगलुरु में अपने 2BHK घर में रहता है।

कमाई का बड़ा हिस्सा बचत और निवेश में लगा देता है

युवक ने बताया कि वह अपनी सैलरी का बड़ा हिस्सा भविष्य के लिए सुरक्षित रखता है।

उसके अनुसार:

  • ₹30 हजार रुपये हर महीने म्यूचुअल फंड में निवेश करता है।
  • ₹10 हजार रुपये FD या RD में डालता है।
  • ₹10 हजार रुपये गोल्ड सेविंग में लगाता है।
  • ₹15-20 हजार रुपये हर महीने माता-पिता को भेजता है।
  • किराए और अन्य खर्चों पर करीब ₹25 हजार रुपये खर्च होते हैं।

नौकरी शुरू करने के बाद उसने अलग-अलग निवेशों में अच्छी रकम जमा कर ली है। उसके पास करीब ₹4 लाख के शेयर, ₹2 लाख की FD, ₹2-2.5 लाख का सोना और ₹6 लाख रुपये बैंक खाते में हैं।

परिवार के लिए खर्च किया पैसा, फिर भी नहीं आया ‘अमीर’ होने का एहसास

युवक ने बताया कि उसकी कमाई का बड़ा हिस्सा परिवार की सुविधाओं पर खर्च हुआ। उसने माता-पिता के घर को बेहतर बनाया, ₹60 हजार रुपये का स्कूटर खरीदा, ₹70 हजार रुपये का MacBook M2 और ₹25 हजार रुपये का OnePlus फोन लिया। इसके अलावा उसने माता-पिता के लिए सालाना ₹30 हजार रुपये का हेल्थ इंश्योरेंस और खुद के लिए ₹24 हजार रुपये की लाइफ इंश्योरेंस पॉलिसी भी ली। लेकिन इन सब उपलब्धियों के बावजूद उसे लगता है कि वह अभी भी आर्थिक रूप से पूरी तरह सुरक्षित नहीं है।

शादी, कार और जमीन के सपने बढ़ा रहे हैं भविष्य की चिंता

युवक ने बताया कि आने वाले समय में उसके कई बड़े खर्च सामने हैं। इसी वजह से वह मानसिक दबाव महसूस करता है।

उसकी योजनाओं में शामिल हैं:

  • शादी पर करीब ₹10 लाख खर्च करना।
  • ₹3-4 लाख की कार खरीदना।
  • ₹10-15 लाख की जमीन लेना।
  • करीब ₹2 लाख की बाइक खरीदना।

उसका कहना है कि बचत होने के बावजूद वह हर चीज एक साथ नहीं खरीद सकता और हर आर्थिक फैसला उसे किसी न किसी चीज का त्याग करने जैसा लगता है।

गांव लौटने पर होती है दूसरों से तुलना

युवक ने बताया कि सबसे ज्यादा अजीब उसे तब लगता है जब वह अपने गांव जाता है और ऐसे लोगों को देखता है जो उससे काफी कम कमाते हैं, लेकिन ज्यादा खुश नजर आते हैं। उसने लिखा कि उसके कई दोस्त दिहाड़ी मजदूरी करते हैं या ऑटो चलाते हैं। उनके लिए अतिरिक्त ₹1000 भी बड़ी खुशी लेकर आता है, जबकि वह अच्छी कमाई के बावजूद संतुष्ट महसूस नहीं कर पाता।

कर्ज से दूर रहना बना उसकी सबसे बड़ी आदत

युवक ने बताया कि उसके कई दोस्त अपनी इच्छाएं पूरी करने के लिए लोन लेते हैं, लेकिन उसने हमेशा कर्ज से बचने की कोशिश की। हालांकि, यही सोच कई बार उसके लिए परेशानी भी बन जाती है। छोटी-छोटी चीजें खरीदते समय भी वह सोचने लगता है कि क्या उसे पैसे खर्च करने चाहिए या नहीं।

‘सब हासिल किया, फिर भी तनाव खत्म नहीं हुआ’

युवक ने लिखा कि उसने जिंदगी को आरामदायक बनाने के लिए लगभग सभी जरूरी कदम उठा लिए हैं, फिर भी अंदर से तनाव महसूस करता है। उसने कहा कि ₹750 से ज्यादा की शर्ट खरीदने से पहले भी वह कई बार सोचता है। हालांकि वह बाहर खाना खाता है, दोस्तों के साथ घूमता है और यात्राएं भी करता है, लेकिन फिर भी उसे अमीर होने या संतुष्ट होने का एहसास नहीं होता।

Reddit यूजर्स ने दी सलाह- उपलब्धियों को पहचानो

पोस्ट वायरल होने के बाद कई यूजर्स ने युवक को सलाह दी कि समस्या उसकी कमाई में नहीं बल्कि उस मानसिकता में है जो संघर्ष भरे बचपन से बनी है। एक यूजर ने कहा कि उसे अपनी पुरानी सोच और आज की उपलब्धियों के बीच संतुलन बनाना चाहिए। वहीं दूसरे यूजर ने सलाह दी कि वह खुद पर ज्यादा सख्ती न करे और अपनी मेहनत से हासिल की गई चीजों की सराहना करे।

15 महीने में मिलीं 3 प्रमोशन! युवा कर्मचारी ने बताए ऑफिस में सम्मान पाने के 3 सीक्रेट


FD से कमाना चाहते है अच्छा रिटर्न, ये बैंक दे रहे हैं 8.1% तक ब्याज, चेक करें लिस्ट

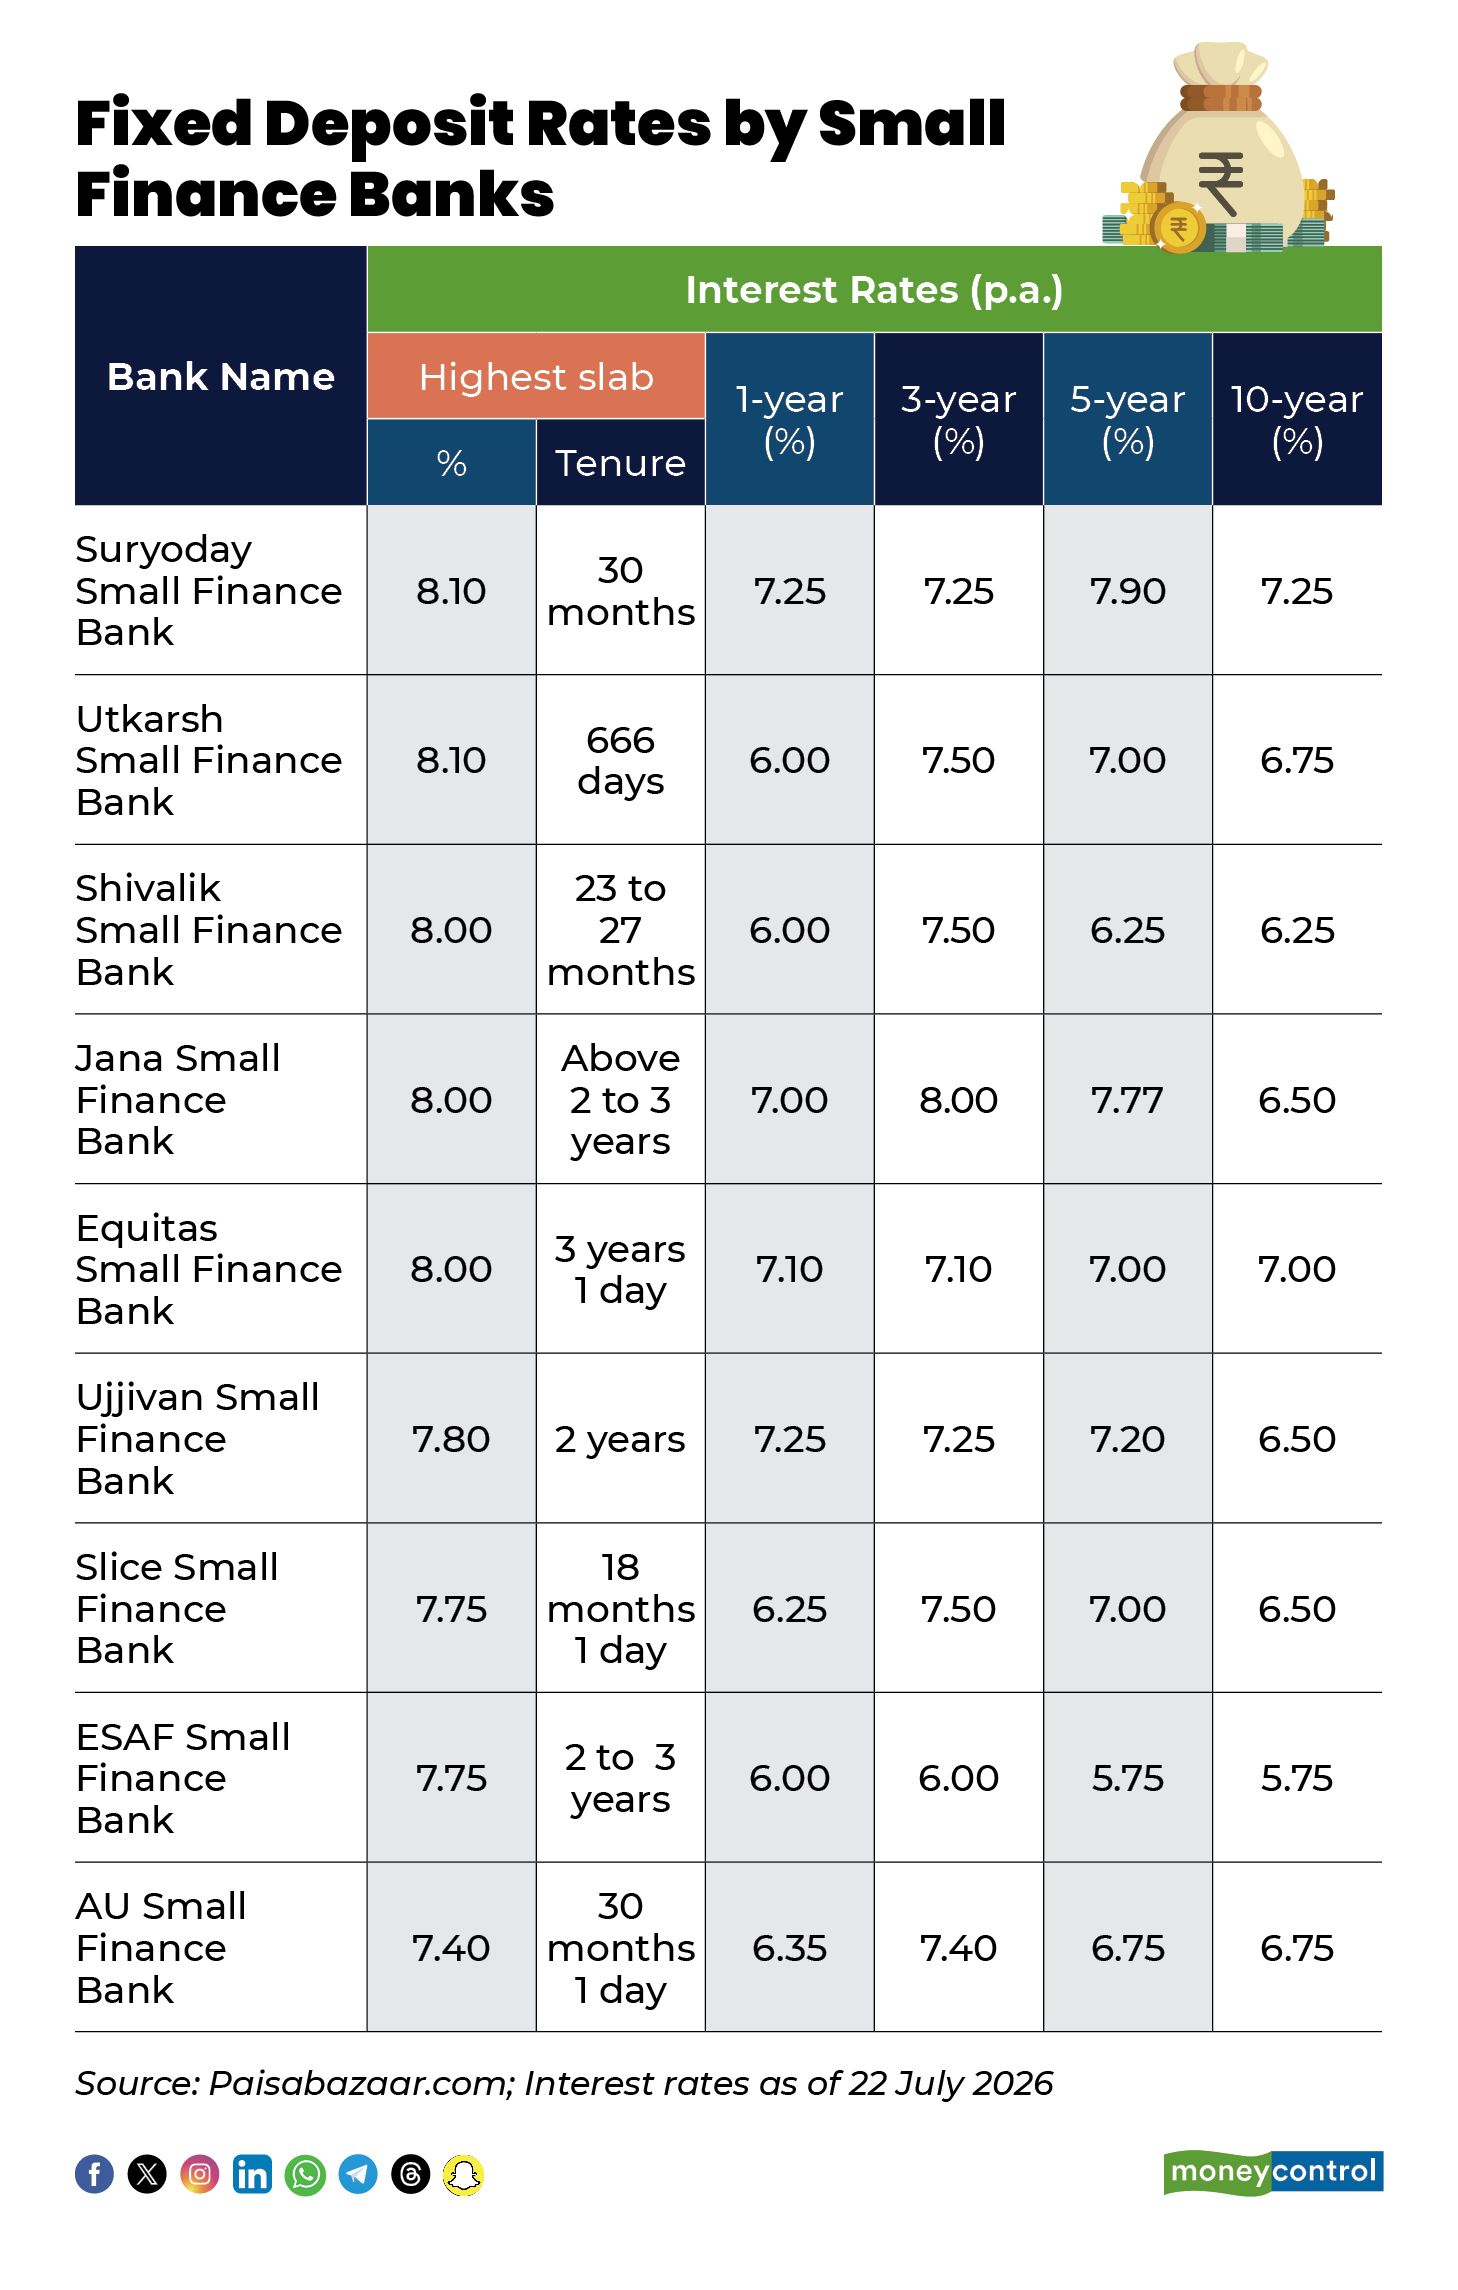
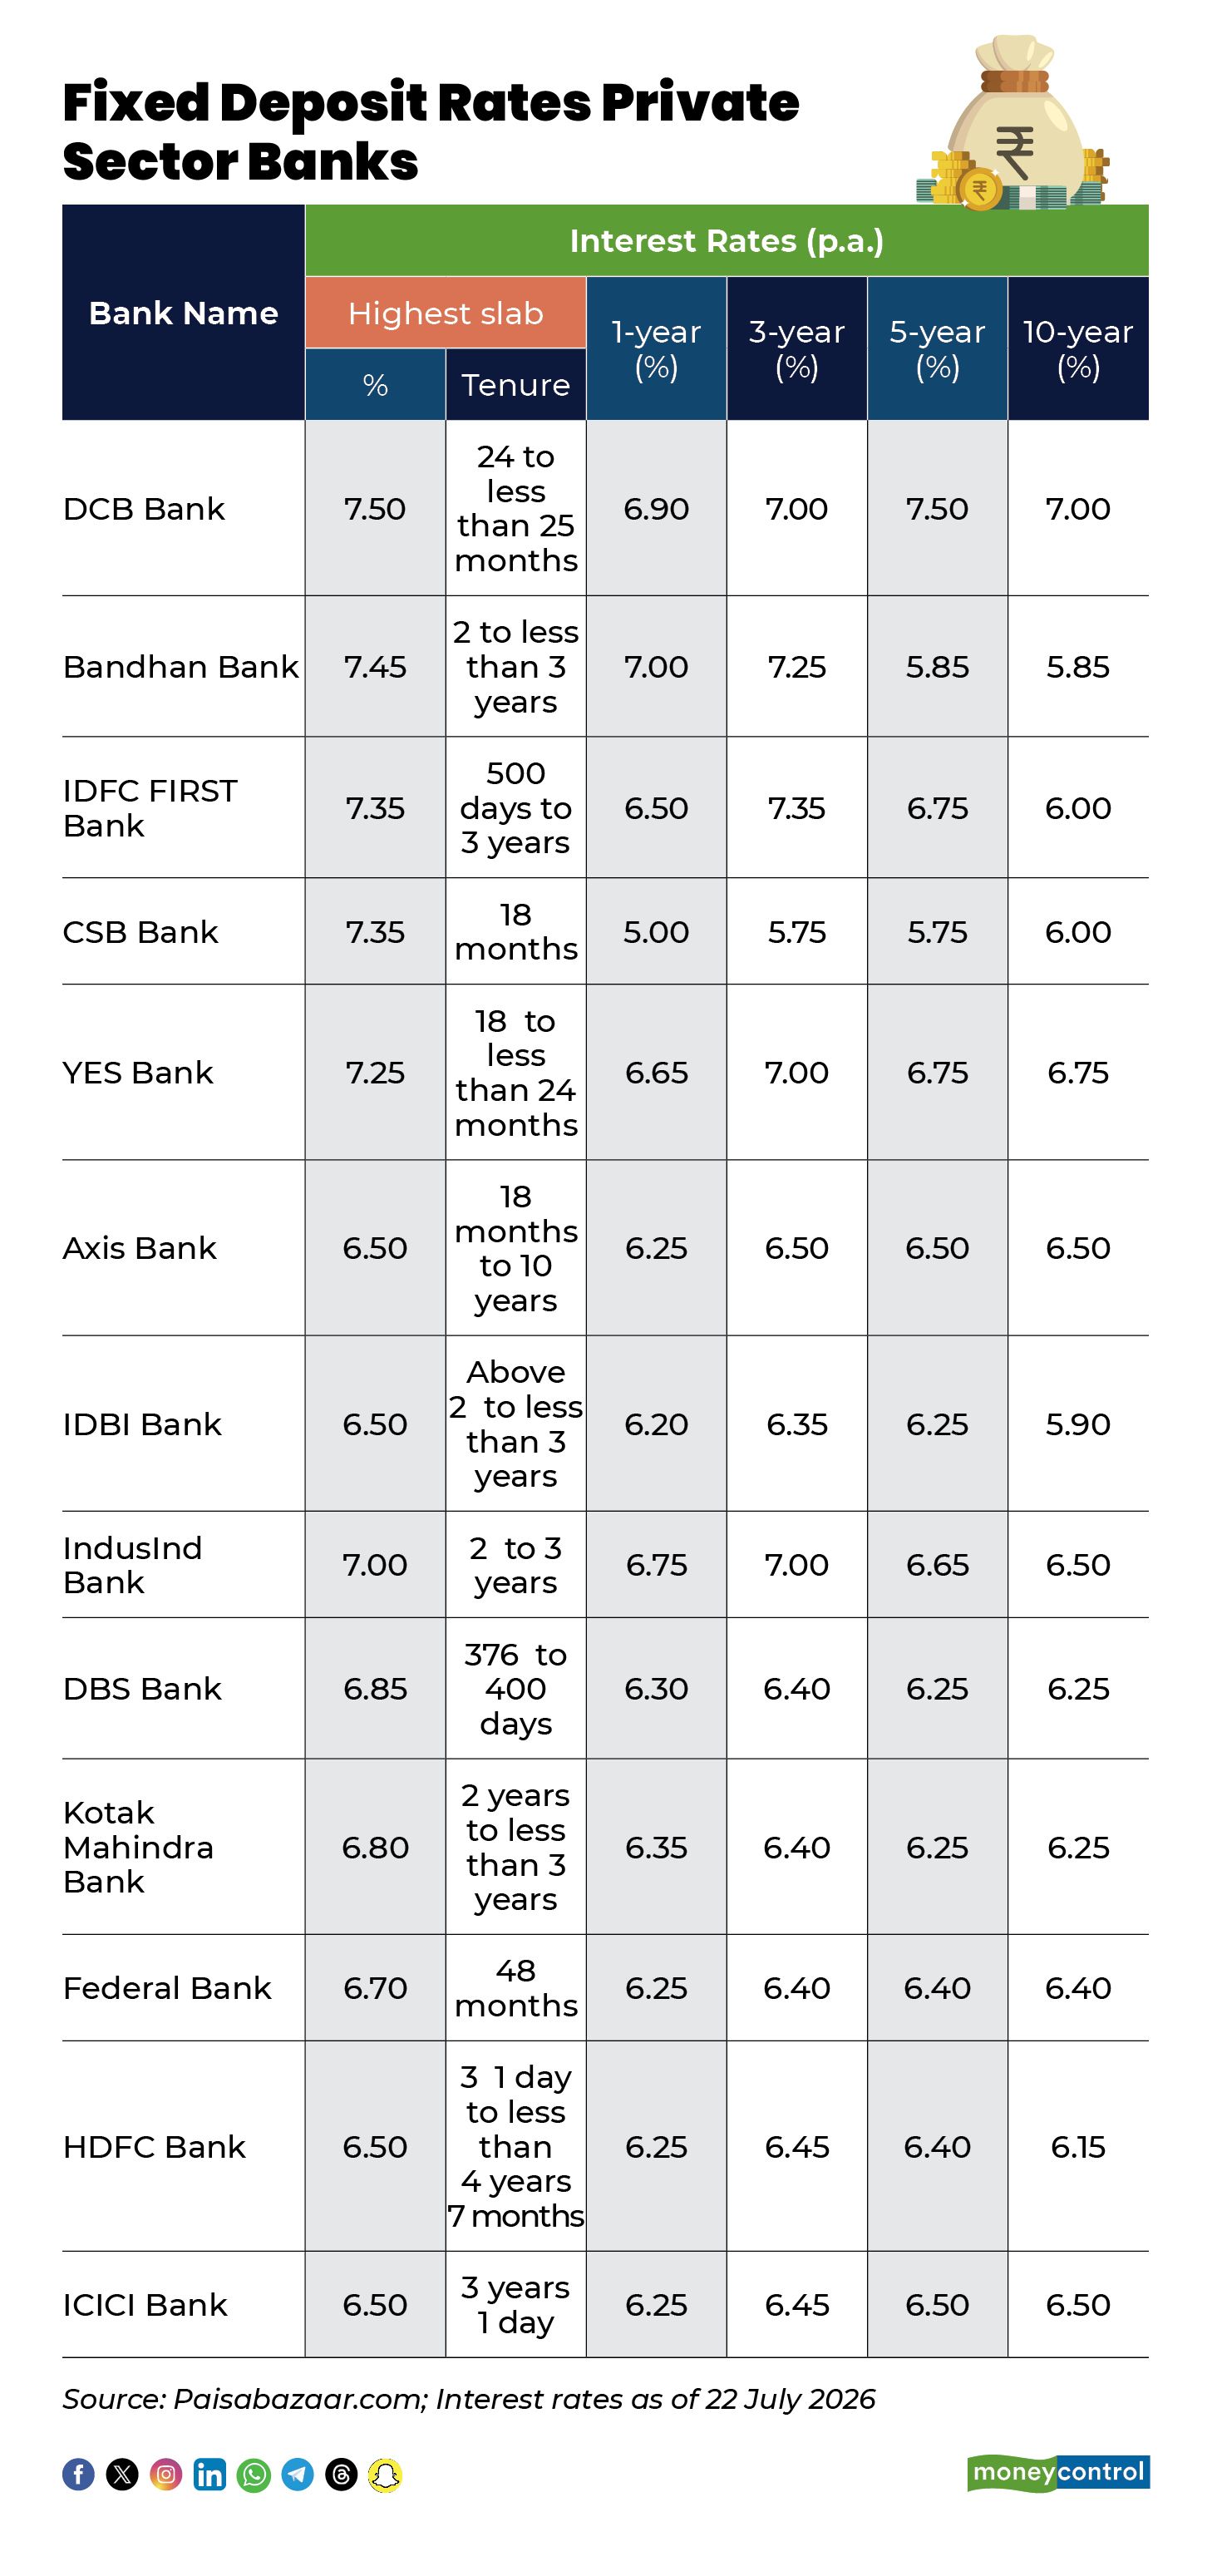
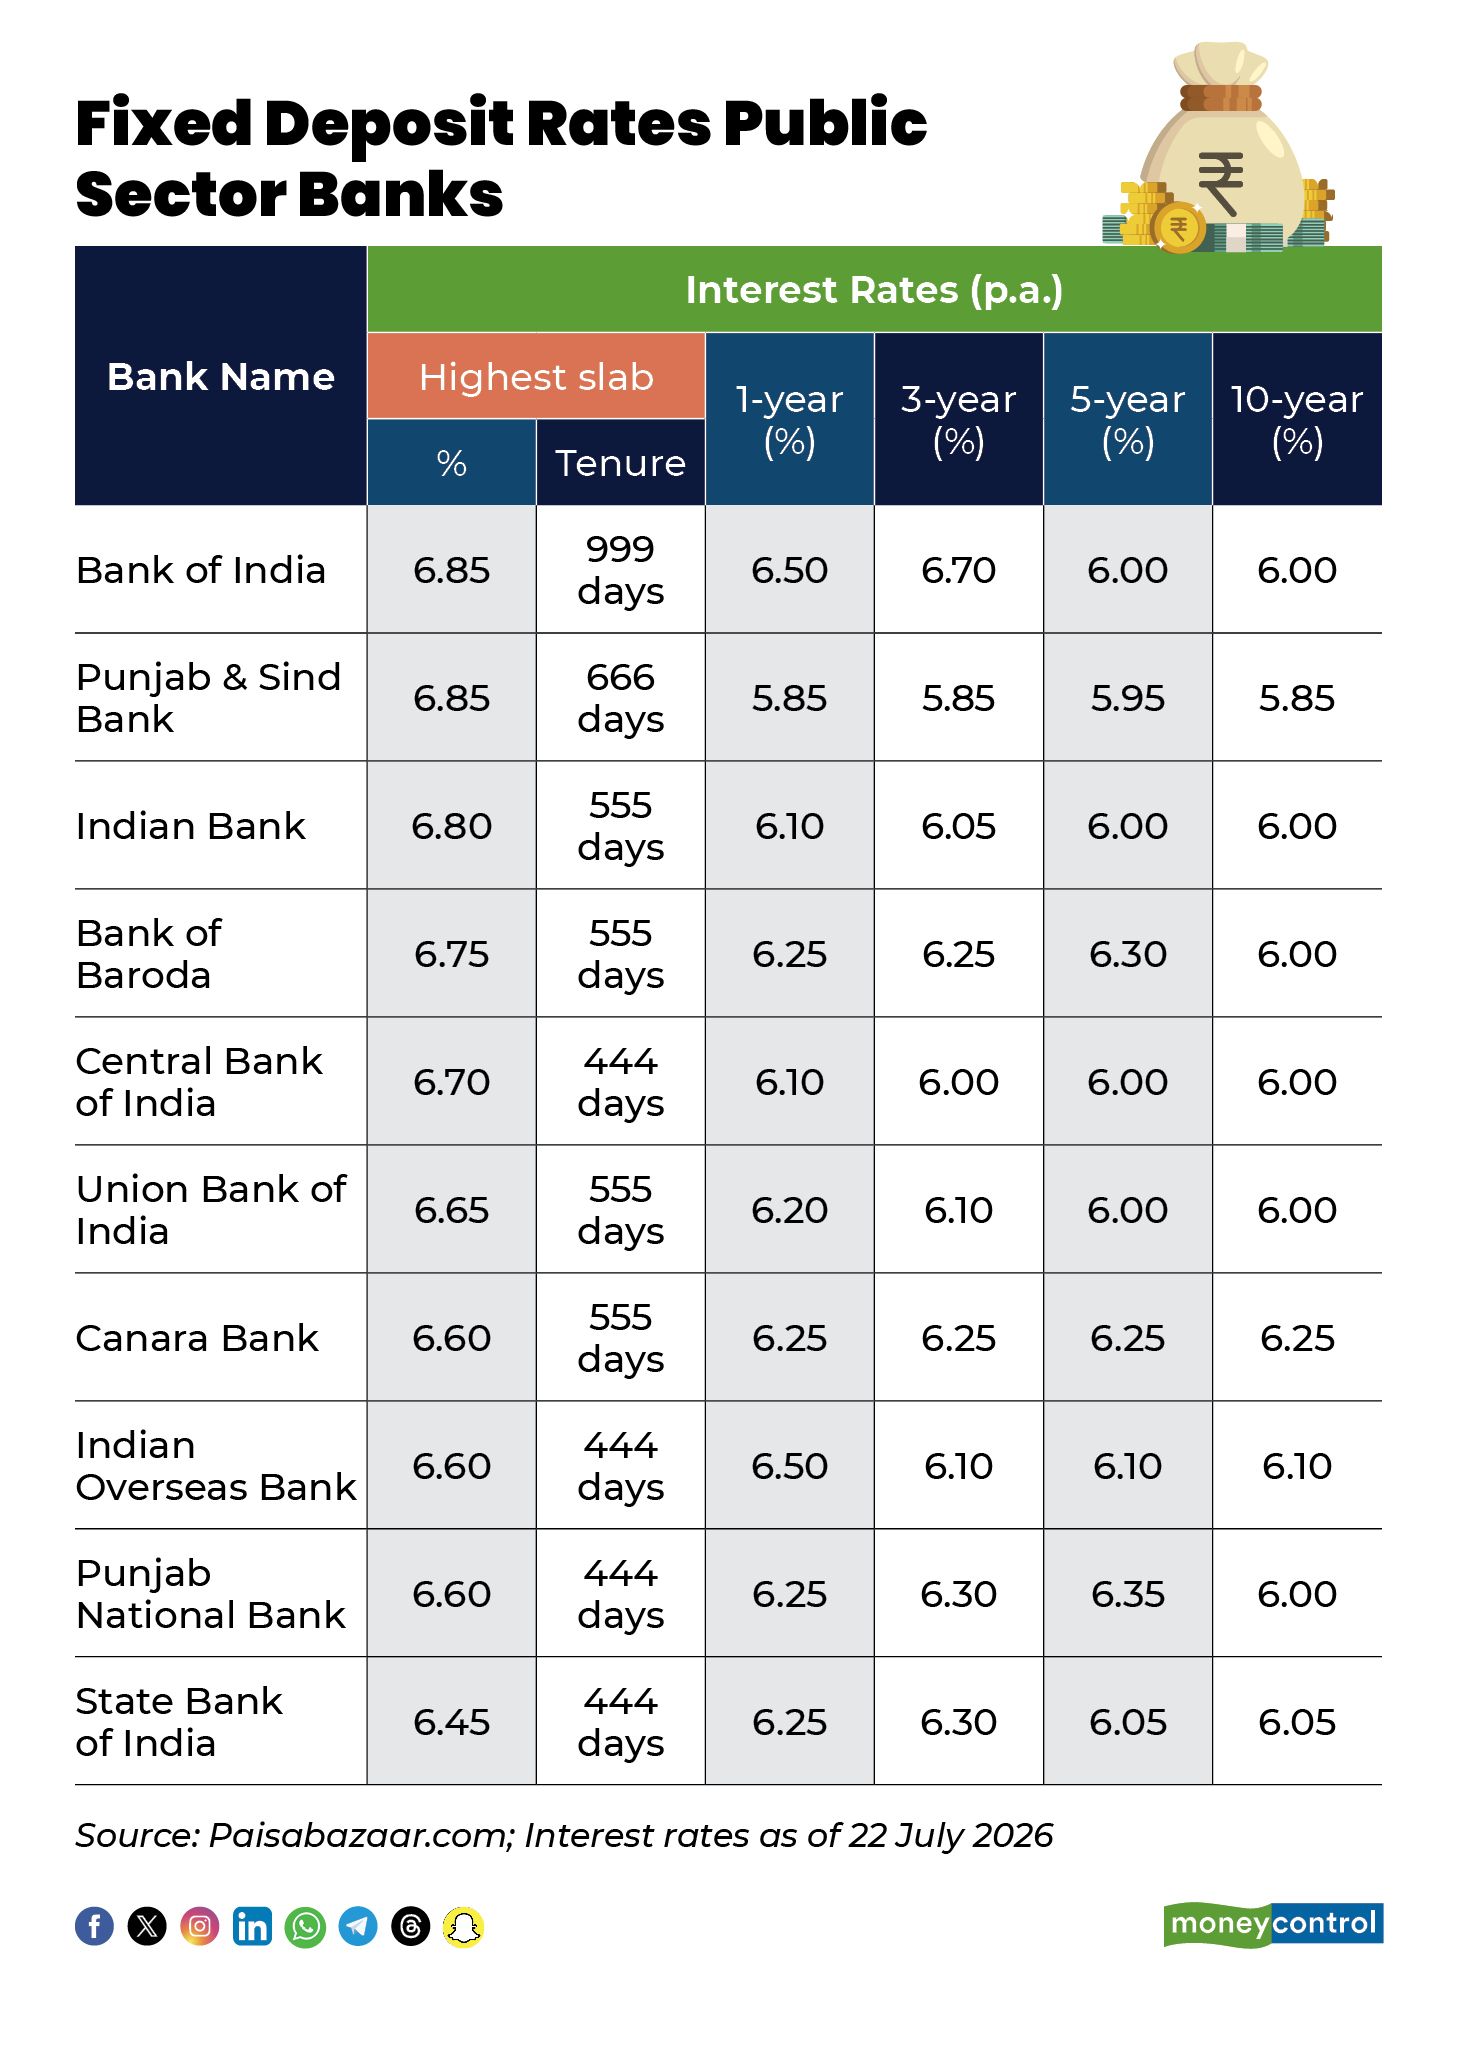
Invest in FD : अगर आप भी उन इन्वेस्टर्स में से एक जो फिक्स्ड डिपॉजिट यानी एफडी (FD)में निवेश करना चाहते है तो आप आसानी से इन बैंकों से 8.1 फीसदी तक का इंटरेस्ट कमा सकते हैं। स्मॉल फाइनेंस बैंक सबसे ज़्यादा FD रेट के साथ सबसे आगे हैं, वहीं प्राइवेट और पब्लिक सेक्टर के लेंडर भी अलग-अलग समय में अच्छा रिटर्न दे रहे हैं।

FD इंटरेस्ट रेट में थोड़ा सा भी अंतर लंबे समय में रिटर्न को काफी बढ़ा सकता है, खासकर बड़ी रकम इन्वेस्ट करने वाले सीनियर सिटिजन के लिए। FD बुक करने से पहले अलग-अलग बैंकों के रेट की तुलना करने से बिना ज़्यादा रिस्क लिए इंटरेस्ट इनकम को ज़्यादा से ज़्यादा करने में मदद मिल सकती है। निवेश से पहले यहां देखें उन बैंकों के लिस्ट जो दे रहे है सबसे ज्यादा रिटर्न।

Image

  • सूर्योदय स्मॉल फाइनेंस बैंक 8.10 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • उत्कर्ष स्मॉल फाइनेंस बैंक 8.10 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • इक्विटास स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • जन स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • शिवालिक स्मॉल फाइनेंस बैंक 8.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • उज्जीवन स्मॉल फाइनेंस बैंक 7.80 प्रतिशत तक की फिक्स्ड डिपॉजिट ब्याज दरें दे रहा है।

Image

  • DCB बैंक 7.50 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • बंधन बैंक 7.45 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • CSB बैंक 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • IDFC FIRST बैंक 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • SBM बैंक इंडिया 7.35 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • सिटी यूनियन बैंक 7.25 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।

Image

  • बैंक ऑफ़ इंडिया 6.85 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • पंजाब एंड सिंध बैंक 6.85 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • इंडियन बैंक 6.80 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • बैक ऑफ़ बड़ौदा 6.75 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
  • सेंट्रल बैंक ऑफ़ इंडिया 6.70 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।
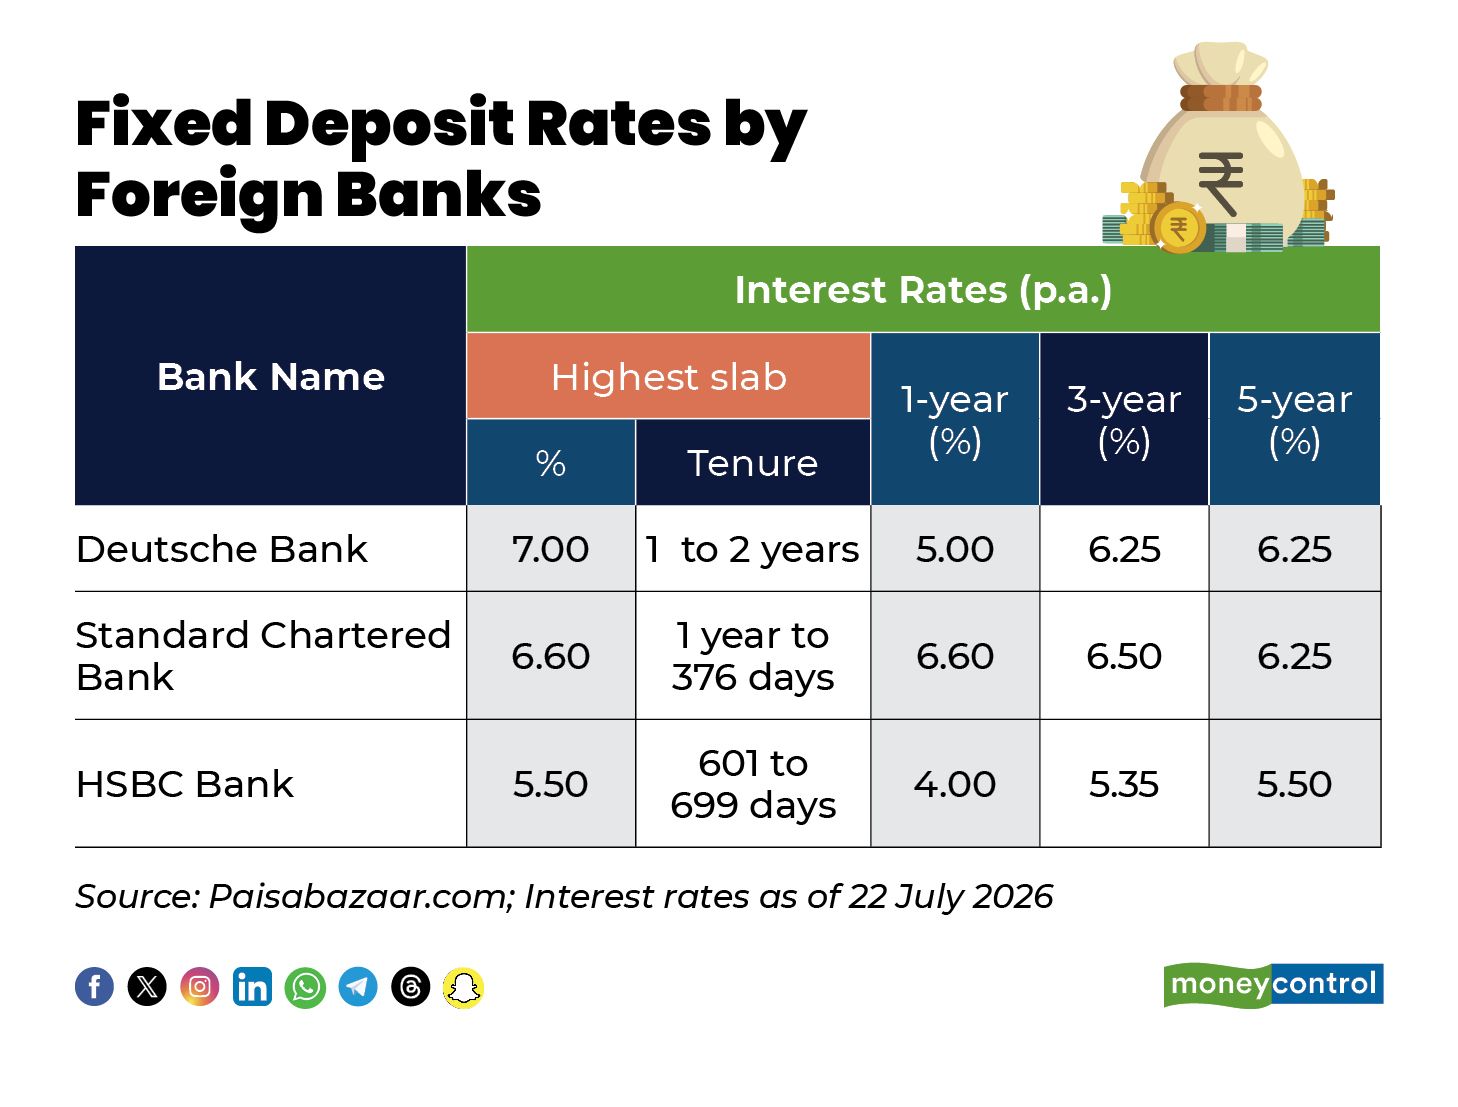
  • बैंक ऑफ़ महाराष्ट्र 6.65 परसेंट तक के फिक्स्ड डिपॉज़िट इंटरेस्ट रेट दे रहा है।Image
  • ड्यूश बैंक 7.00 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • स्टैंडर्ड चार्टर्ड बैंक 6.60 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।
  • HSBC बैंक 5.50 परसेंट तक के फिक्स्ड डिपॉजिट इंटरेस्ट रेट दे रहा है।

एक्सपर्ट्स का सुझाव है कि 5 लाख रुपये के इंश्योरेंस कवर में रहने के लिए कई बैंकों में डिपॉजिट बांट लें, ज़्यादा रिटर्न के लिए छोटे फाइनेंस बैंकों का चुनिंदा इस्तेमाल करें, और लिक्विडिटी की जरूरतों के हिसाब से डिपॉजिट की अवधि तय करें। डिपॉजिट इंश्योरेंस प्रोटेक्शन और स्थिर रिटर्न के साथ, FD रिटायर लोगों के लिए एक भरोसेमंद इन्वेस्टमेंट का तरीका बना हुआ है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।