8th Pay Commission: फिटमेंट फैक्टर बढ़ा तो HRA कितना बढ़ेगा? समझिए हर पे-लेवल का पूरा हिसाब

8th Pay Commission: 8वें वेतन आयोग को लेकर करीब 50-55 लाख केंद्रीय कर्मचारी और 69 लाख पेंशनर्स की नजर फिटमेंट फैक्टर पर टिकी है। अगर बेसिक सैलरी बढ़ती है, तो उसके साथ हाउस रेंट अलाउंस (HRA) भी बढ़ सकता है, क्योंकि इसकी गणना बेसिक पे के आधार पर होती है।

फिलहाल 7वें वेतन आयोग के तहत HRA शहर की कैटेगरी के हिसाब से मिलता है। X कैटेगरी शहरों में सबसे ज्यादा HRA मिलता है। वहीं, Y और Z कैटेगरी में यह क्रमश: कम होता है। हालांकि, 8वें वेतन आयोग के तहत अंतिम HRA कितना होगा, यह आयोग की सिफारिशों और सरकार की मंजूरी के बाद ही तय होगा।

HRA कैसे बढ़ सकता है?

फिलहाल HRA की मौजूदा दरें इस तरह हैं।

  • X शहर: 30%
  • Y शहर: 20%
  • Z शहर: 10%

नीचे की गणना 2x, 2.5x और 3x फिटमेंट फैक्टर के अनुमान पर आधारित है। यह सिर्फ संभावित हिसाब है, अंतिम फैसला सरकार करेगी।
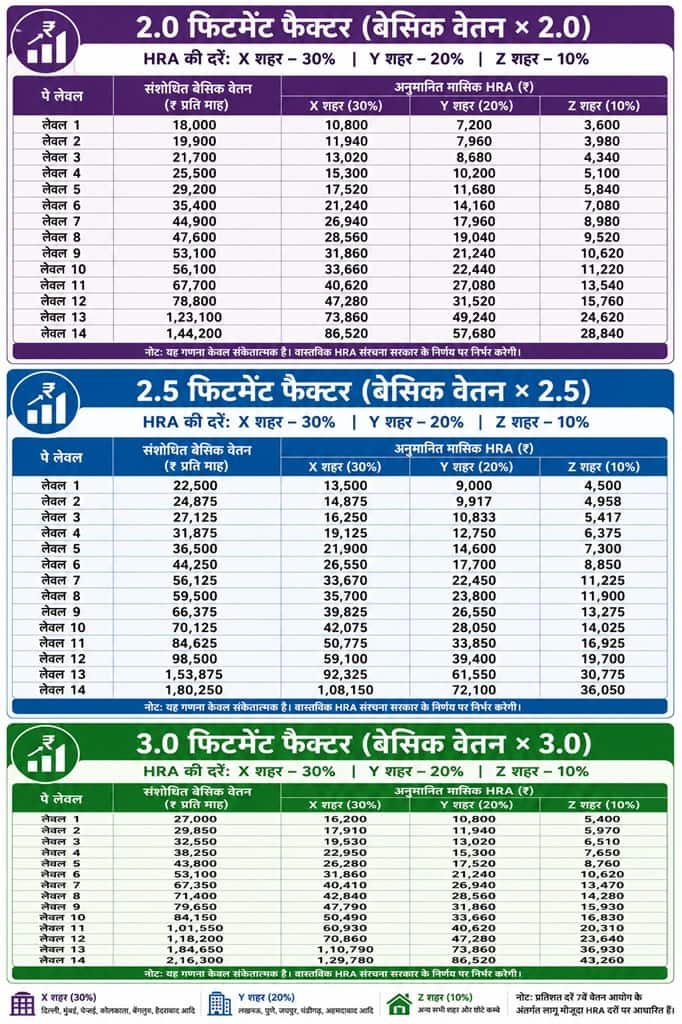
chart ggks

लेवल-4 कर्मचारी का अनुमानित HRA

मान लीजिए किसी लेवल-4 कर्मचारी की बेसिक सैलरी 2.0 फिटमेंट फैक्टर के बाद ₹51,000 हो जाती है। ऐसे में HRA का अनुमान इस तरह बनता है।

शहर की कैटेगरीअनुमानित HRA
X (30%)₹15,300
Y (20%)₹10,200
Z (10%)₹5,100

अगर यही कर्मचारी 2.5 फिटमेंट फैक्टर के दायरे में आता है और उसकी बेसिक पे ₹63,750 हो जाती है, तो HRA भी उसी हिसाब से बढ़ जाएगा।

शहर की कैटेगरीअनुमानित HRA
X (30%)₹19,125
Y (20%)₹12,750
Z (10%)₹6,375

यानी सिर्फ 2.0 से 2.5 फिटमेंट फैक्टर के अनुमान पर ही X शहर में HRA करीब ₹3,825, Y शहर में ₹2,550 और Z शहर में ₹1,275 बढ़ सकता है।

HRA बढ़ने का सीधा मतलब क्या है?

कई कर्मचारी सिर्फ बेसिक सैलरी पर ध्यान देते हैं। लेकिन HRA बढ़ने का असर हर महीने हाथ में आने वाली सैलरी पर भी पड़ता है। अगर फिटमेंट फैक्टर बढ़ता है, तो उसी के साथ HRA की रकम भी ऊपर चली जाती है।

हालांकि यह याद रखना जरूरी है कि फिटमेंट फैक्टर सीधे HRA तय नहीं करता। यह सिर्फ बेसिक पे बढ़ाता है और HRA उसी बढ़ी हुई बेसिक सैलरी का तय प्रतिशत होता है। इसलिए अंतिम बढ़ोतरी का सही आंकड़ा 8वें वेतन आयोग की सिफारिशों और सरकार के अंतिम फैसले के बाद ही साफ होगा।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Personal Loan Rejection: पर्सनल लोन नहीं मिल रहा है? ये 5 कारण हो सकते हैं जिम्मेदार

Personal Loan Rejection: पर्सनल लोन लेना पहले से काफी आसान हो गया है। कई बैंक और ऐप कुछ मिनटों में लोन देने का दावा करते हैं। लेकिन हर आवेदन मंजूर नहीं होता। कई बार अच्छी सैलरी होने के बाद भी लोन रिजेक्ट हो जाता है।

अच्छी बात यह है कि ज्यादातर वजहें पहले से पता हों, तो उनसे बचा जा सकता है। आइए जानते हैं वो 5 कारण, जिनकी वजह से आपका पर्सनल लोन अटक सकता है।

1. क्रेडिट स्कोर खराब होना

यह सबसे बड़ी वजह होती है। बैंक सबसे पहले आपका क्रेडिट स्कोर देखते हैं। इससे उन्हें पता चलता है कि आपने पुराने लोन और क्रेडिट कार्ड का भुगतान समय पर किया या नहीं।

अगर स्कोर 750 या उससे ज्यादा है, तो मंजूरी मिलने की संभावना बेहतर रहती है। वहीं कम स्कोर होने पर बैंक लोन देने से मना कर सकते हैं या ज्यादा ब्याज वसूल सकते हैं।

2. पहले से बहुत ज्यादा EMI चलना

बैंक सिर्फ आपकी सैलरी नहीं देखते। वे यह भी देखते हैं कि हर महीने आपकी कमाई का कितना हिस्सा पहले से EMI में जा रहा है।

मान लीजिए आपकी महीने की सैलरी ₹60,000 है। अगर पहले से ₹30,000 EMI कट रही है, तो नया लोन मिलना मुश्किल हो सकता है। आमतौर पर बैंक चाहते हैं कि कुल EMI आपकी कमाई का लगभग 40-50% से ज्यादा न हो।

3. नौकरी या आय स्थिर नहीं होना

अगर आपने हाल ही में नौकरी बदली है या आपकी आय नियमित नहीं है, तो बैंक सावधानी बरतते हैं।

उदाहरण के लिए, किसी कंपनी में सिर्फ एक-दो महीने पहले जॉइन किया है, तो बैंक थोड़ा इंतजार करने को कह सकते हैं। वहीं फ्रीलांसर और सेल्फ-एम्प्लॉयड लोगों से अक्सर अतिरिक्त दस्तावेज मांगे जाते हैं।

4. बार-बार लोन के लिए आवेदन करना

कई लोग एक साथ कई बैंकों में आवेदन कर देते हैं। यह उल्टा नुकसान कर सकता है।

हर आवेदन का रिकॉर्ड आपकी क्रेडिट रिपोर्ट में दिख सकता है। कम समय में बहुत ज्यादा आवेदन देखकर बैंक मान सकते हैं कि आपको पैसों की ज्यादा जरूरत है। इससे मंजूरी की संभावना घट सकती है।

5. दस्तावेजों में गलती

कई बार छोटी सी गलती भी बड़ी परेशानी बन जाती है।

नाम में अंतर, गलत पता, अधूरी बैंक स्टेटमेंट या आय का सही सबूत न देना आवेदन रोक सकता है। इसलिए आवेदन करने से पहले सभी दस्तावेज एक बार जरूर जांच लें।

लोन मंजूर होने की संभावना कैसे बढ़ाएं?

अगर आप पर्सनल लोन लेने की तैयारी कर रहे हैं, तो ये बातें मदद कर सकती हैं।

  • क्रेडिट स्कोर 750 या उससे ऊपर रखने की कोशिश करें।
  • पुरानी EMI कम रखें।
  • समय पर बिल और EMI भरें।
  • एक साथ कई जगह आवेदन न करें।
  • सभी दस्तावेज सही और अपडेटेड रखें।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

FD vs SCSS: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि पैसा कहां रखा जाए, जहां नियमित कमाई भी होती रहे और मूलधन भी सुरक्षित रहे। ऐसे में ज्यादातर लोग बैंक FD और सीनियर सिटिजंस रेविंग्स स्कीम (SCSS) के बीच उलझ जाते हैं।

अगर सिर्फ सुरक्षा देखें, तो SCSS आगे निकलती है। लेकिन कुछ बैंक ऐसी FD भी दे रहे हैं, जिनका ब्याज SCSS के बराबर या उससे थोड़ा ज्यादा है। ऐसे में फैसला सिर्फ ब्याज देखकर नहीं करना चाहिए।

एक नजर में FD vs SCSS

पैमानाSenior Citizen FDSCSS
ब्याज दरबड़े बैंकों में 7%-8%+, कुछ SFB में 8.3% तक8.20%
सुरक्षाDICGC बीमा ₹5 लाख तक
भारत सरकार की गारंटी

अवधिबैंक के हिसाब से
5 साल (3 साल बढ़ा सकते हैं)

अधिकतम निवेशकोई सीमा नहीं₹30 लाख
ब्याज भुगतानमासिक, तिमाही या मैच्योरिटी परहर तिमाही
टैक्स लाभ5 साल की टैक्स-सेविंग FD परधारा 80C के तहत पात्र

₹10 लाख पर किसमें कितना मिलेगा?

अब मान लीजिए आपके पास ₹10 लाख हैं। सवाल यह है कि साल भर में जेब में कितना पैसा आएगा। यही तुलना सबसे साफ तस्वीर देती है।

विकल्पब्याज दरसालाना ब्याजहर तिमाही
SCSS8.20%₹82,000₹20,500
FD (7.5%)7.50%₹75,000₹18,750
FD (8%)8%₹80,000₹20,000
FD (8.3%)8.30%₹83,000₹20,750

यहां एक बात साफ दिखती है। अगर किसी छोटे फाइनेंस बैंक में 8.3% की FD मिल जाए, तो कमाई SCSS से थोड़ी ज्यादा हो सकती है। लेकिन बड़े सरकारी और निजी बैंकों की ज्यादातर FD पर SCSS अब भी आगे है।

₹30 लाख पर कितनी होगी कमाई?

SCSS में एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। अगर कोई पूरी रकम निवेश करता है, तो हर साल ₹2,46,000 ब्याज मिलेगा। यानी हर तीन महीने में ₹61,500 खाते में आएंगे। यही वजह है कि कई रिटायर्ड लोग इसे नियमित आय के लिए चुनते हैं।

सुरक्षा में कौन आगे?

यहीं सबसे बड़ा फर्क आता है। SCSS पूरी तरह भारत सरकार की गारंटी वाली योजना है। दूसरी तरफ बैंक FD में DICGC का बीमा सिर्फ ₹5 लाख तक मिलता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं। अगर आपके पास बड़ी रकम है, तो सुरक्षा के लिहाज से SCSS ज्यादा मजबूत विकल्प माना जाता है।

टैक्स का क्या होगा?

दोनों में मिलने वाला ब्याज टैक्सेबल होता है। अगर आप पुरानी टैक्स व्यवस्था चुनते हैं, तो दोनों योजनाएं धारा 80C के तहत टैक्स लाभ के लिए पात्र हो सकती हैं। हालांकि 80C की कुल सीमा अलग से लागू होती है।

किसे क्या चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है, तो SCSS बेहतर विकल्प है। अगर आपको हर तीन महीने में तय आय चाहिए, तब भी SCSS मजबूत साबित होती है। वहीं ₹30 लाख से ज्यादा रकम निवेश करनी है, तो FD का सहारा लेना पड़ेगा। अगर किसी भरोसेमंद बैंक में SCSS से ज्यादा ब्याज वाली FD मिल रही है, तो उस विकल्प पर भी विचार किया जा सकता है।

आखिरी फैसला कैसे करें

अगर सवाल है कि सीनियर सिटिजन के लिए सबसे सुरक्षित और नियमित आय वाला विकल्प कौन सा है, तो SCSS बढ़त ले जाती है। इसमें 8.2% की सरकारी गारंटी वाली ब्याज दर मिलती है। हर तिमाही पैसा खाते में आता है। वहीं अगर लक्ष्य सिर्फ ज्यादा ब्याज पाना है, तो कुछ छोटे फाइनेंस बैंकों की FD थोड़ा बेहतर रिटर्न दे सकती है।

Retirement Planning: रिटायरमेंट फंड से हर साल कितना पैसा निकालें? जानें पैसे खत्म होने के डर से बचने के ये 6 ‘गोल्डन रूल्स’

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
FD पर 8.5% ब्याज! सीनियर सिटीजन के लिए ये बैंक दे रहे सबसे ज्यादा रिटर्न, देखें पूरी लिस्ट

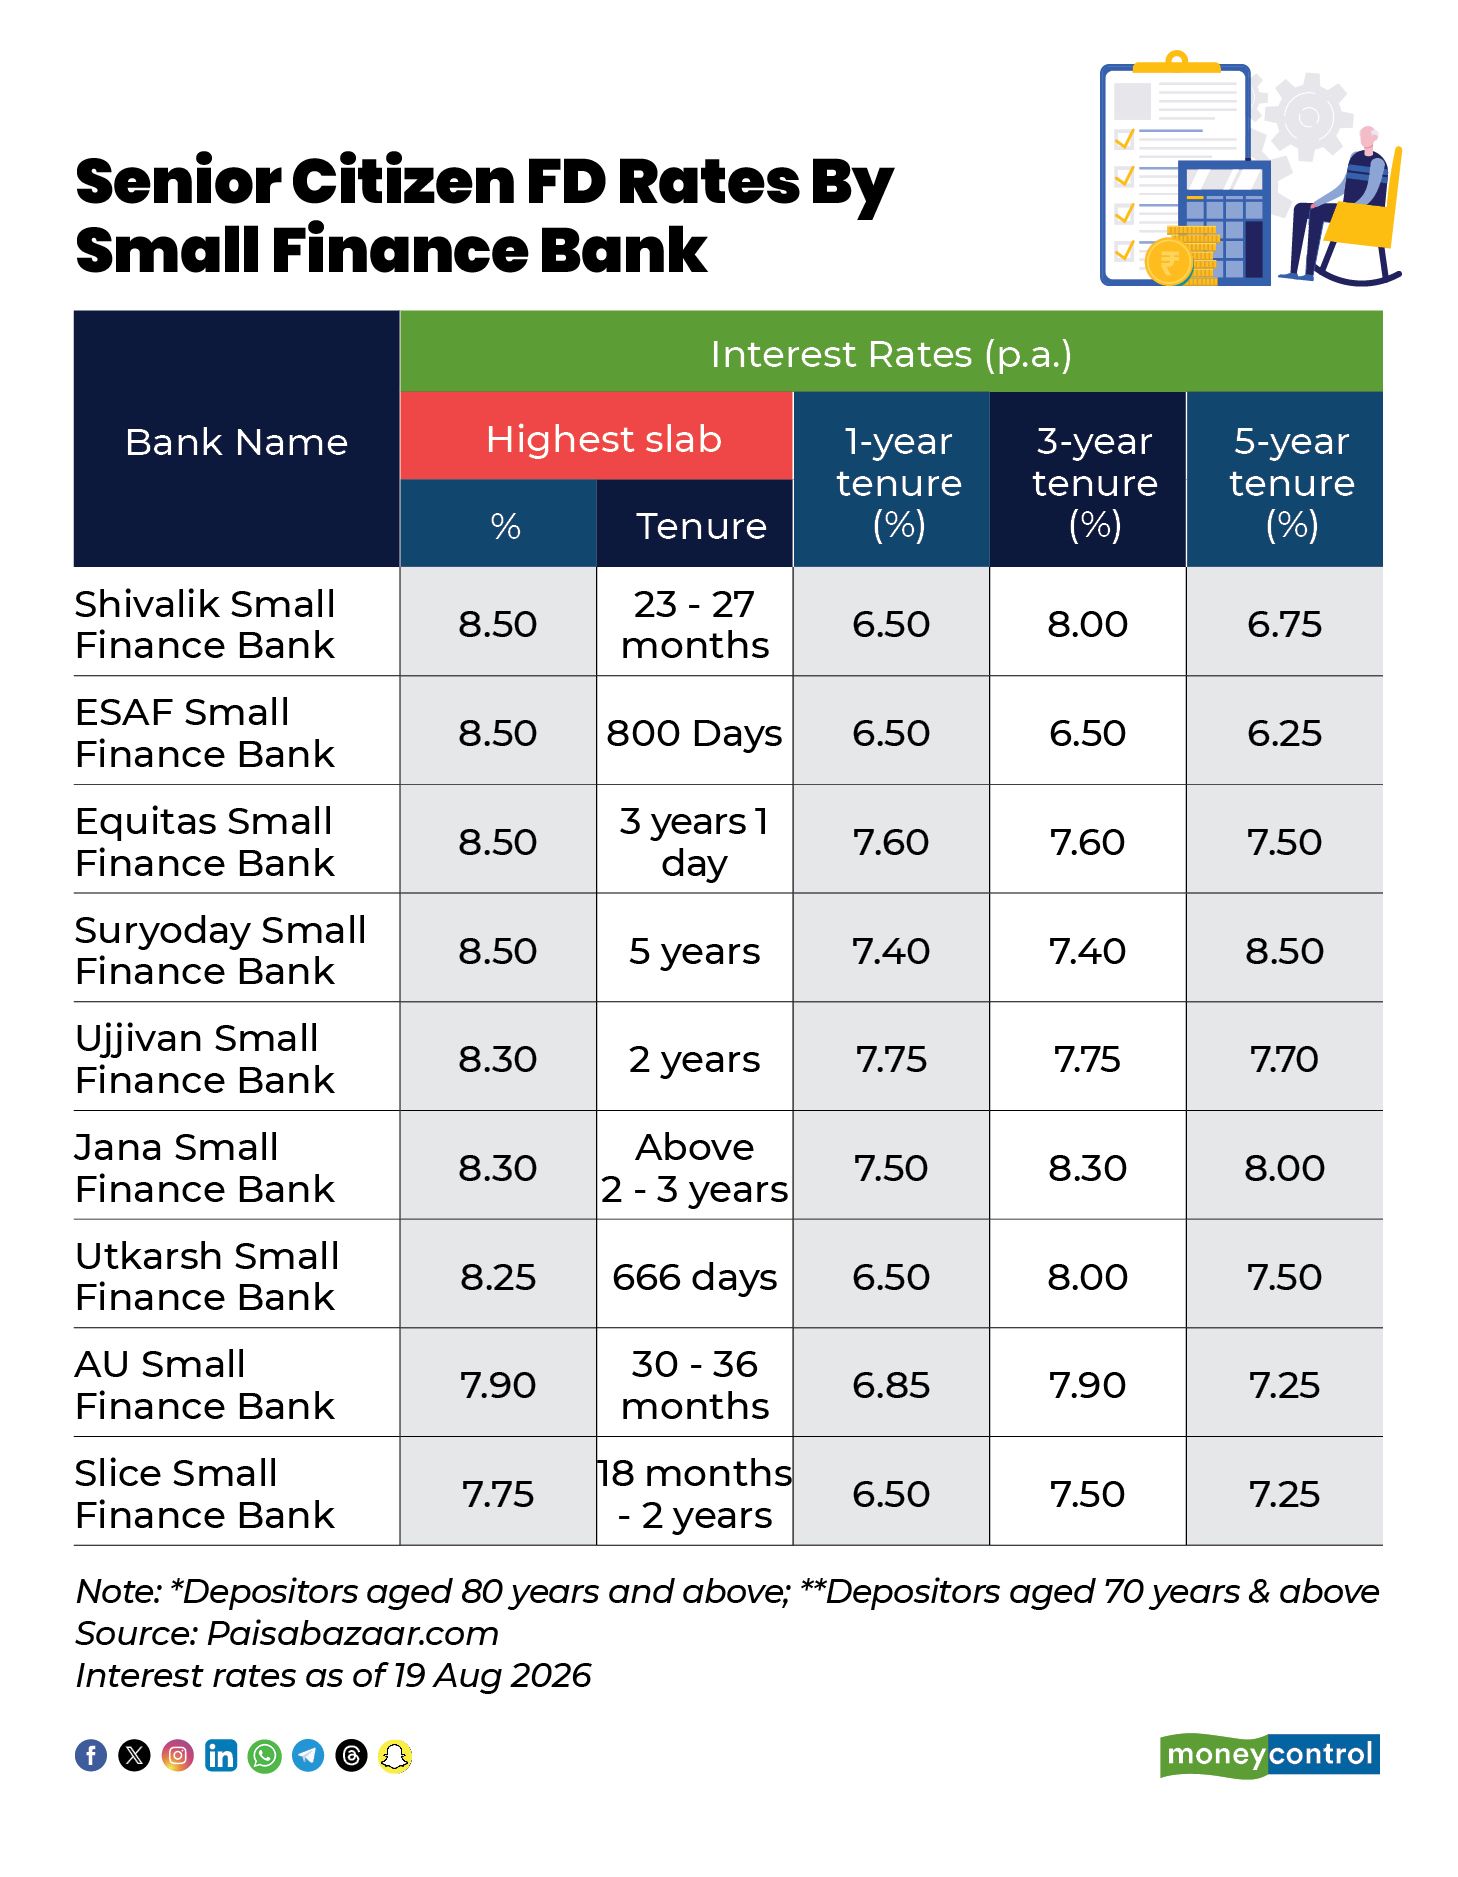
जो सीनियर सिटीजन फिक्स्ड डिपॉज़िट (FD) पर निश्चित रिटर्न पाना चाहते हैं, वे 8.5% तक ब्याज कमा सकते हैं। स्मॉल फाइनेंस बैंक डिपॉज़िट पर सबसे ज़्यादा ब्याज दरें दे रहे हैं। कई प्राइवेट और पब्लिक सेक्टर बैंक भी अलग-अलग FD अवधि (एक साल से 10 साल तक) के लिए अच्छी ब्याज दरें दे रहे हैं।

सीनियर सिटीजन के लिए, FD ब्याज दरों में थोड़ा सा अंतर भी कुल रिटर्न पर बड़ा असर डाल सकता है, खासकर तब जब बड़ी रकम निवेश की जा रही हो। अलग-अलग बैंकों की दरों की तुलना करने और सही अवधि चुनने से ब्याज से होने वाली कमाई को ज़्यादा से ज़्यादा किया जा सकता है, साथ ही निवेश में जोखिम भी कम रहता है।

Image

  • इक्विटास स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • ESAF स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • शिवालिक स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • सूर्योदय स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • जना स्मॉल फाइनेंस बैंक 8.30% तक की FD ब्याज दरें दे रहा है।
  • उज्जीवन स्मॉल फाइनेंस बैंक 8.30% तक की FD ब्याज दरें दे रहा है।
  • उत्कर्ष स्मॉल फाइनेंस बैंक 8.25% तक की FD ब्याज दरें दे रहा है।
  • AU स्मॉल फाइनेंस बैंक 7.90% तक की FD ब्याज दरें दे रहा है।
  • स्लाइस स्मॉल फाइनेंस बैंक 7.75 % तक की FD ब्याज दरें दे रहा है।

Image

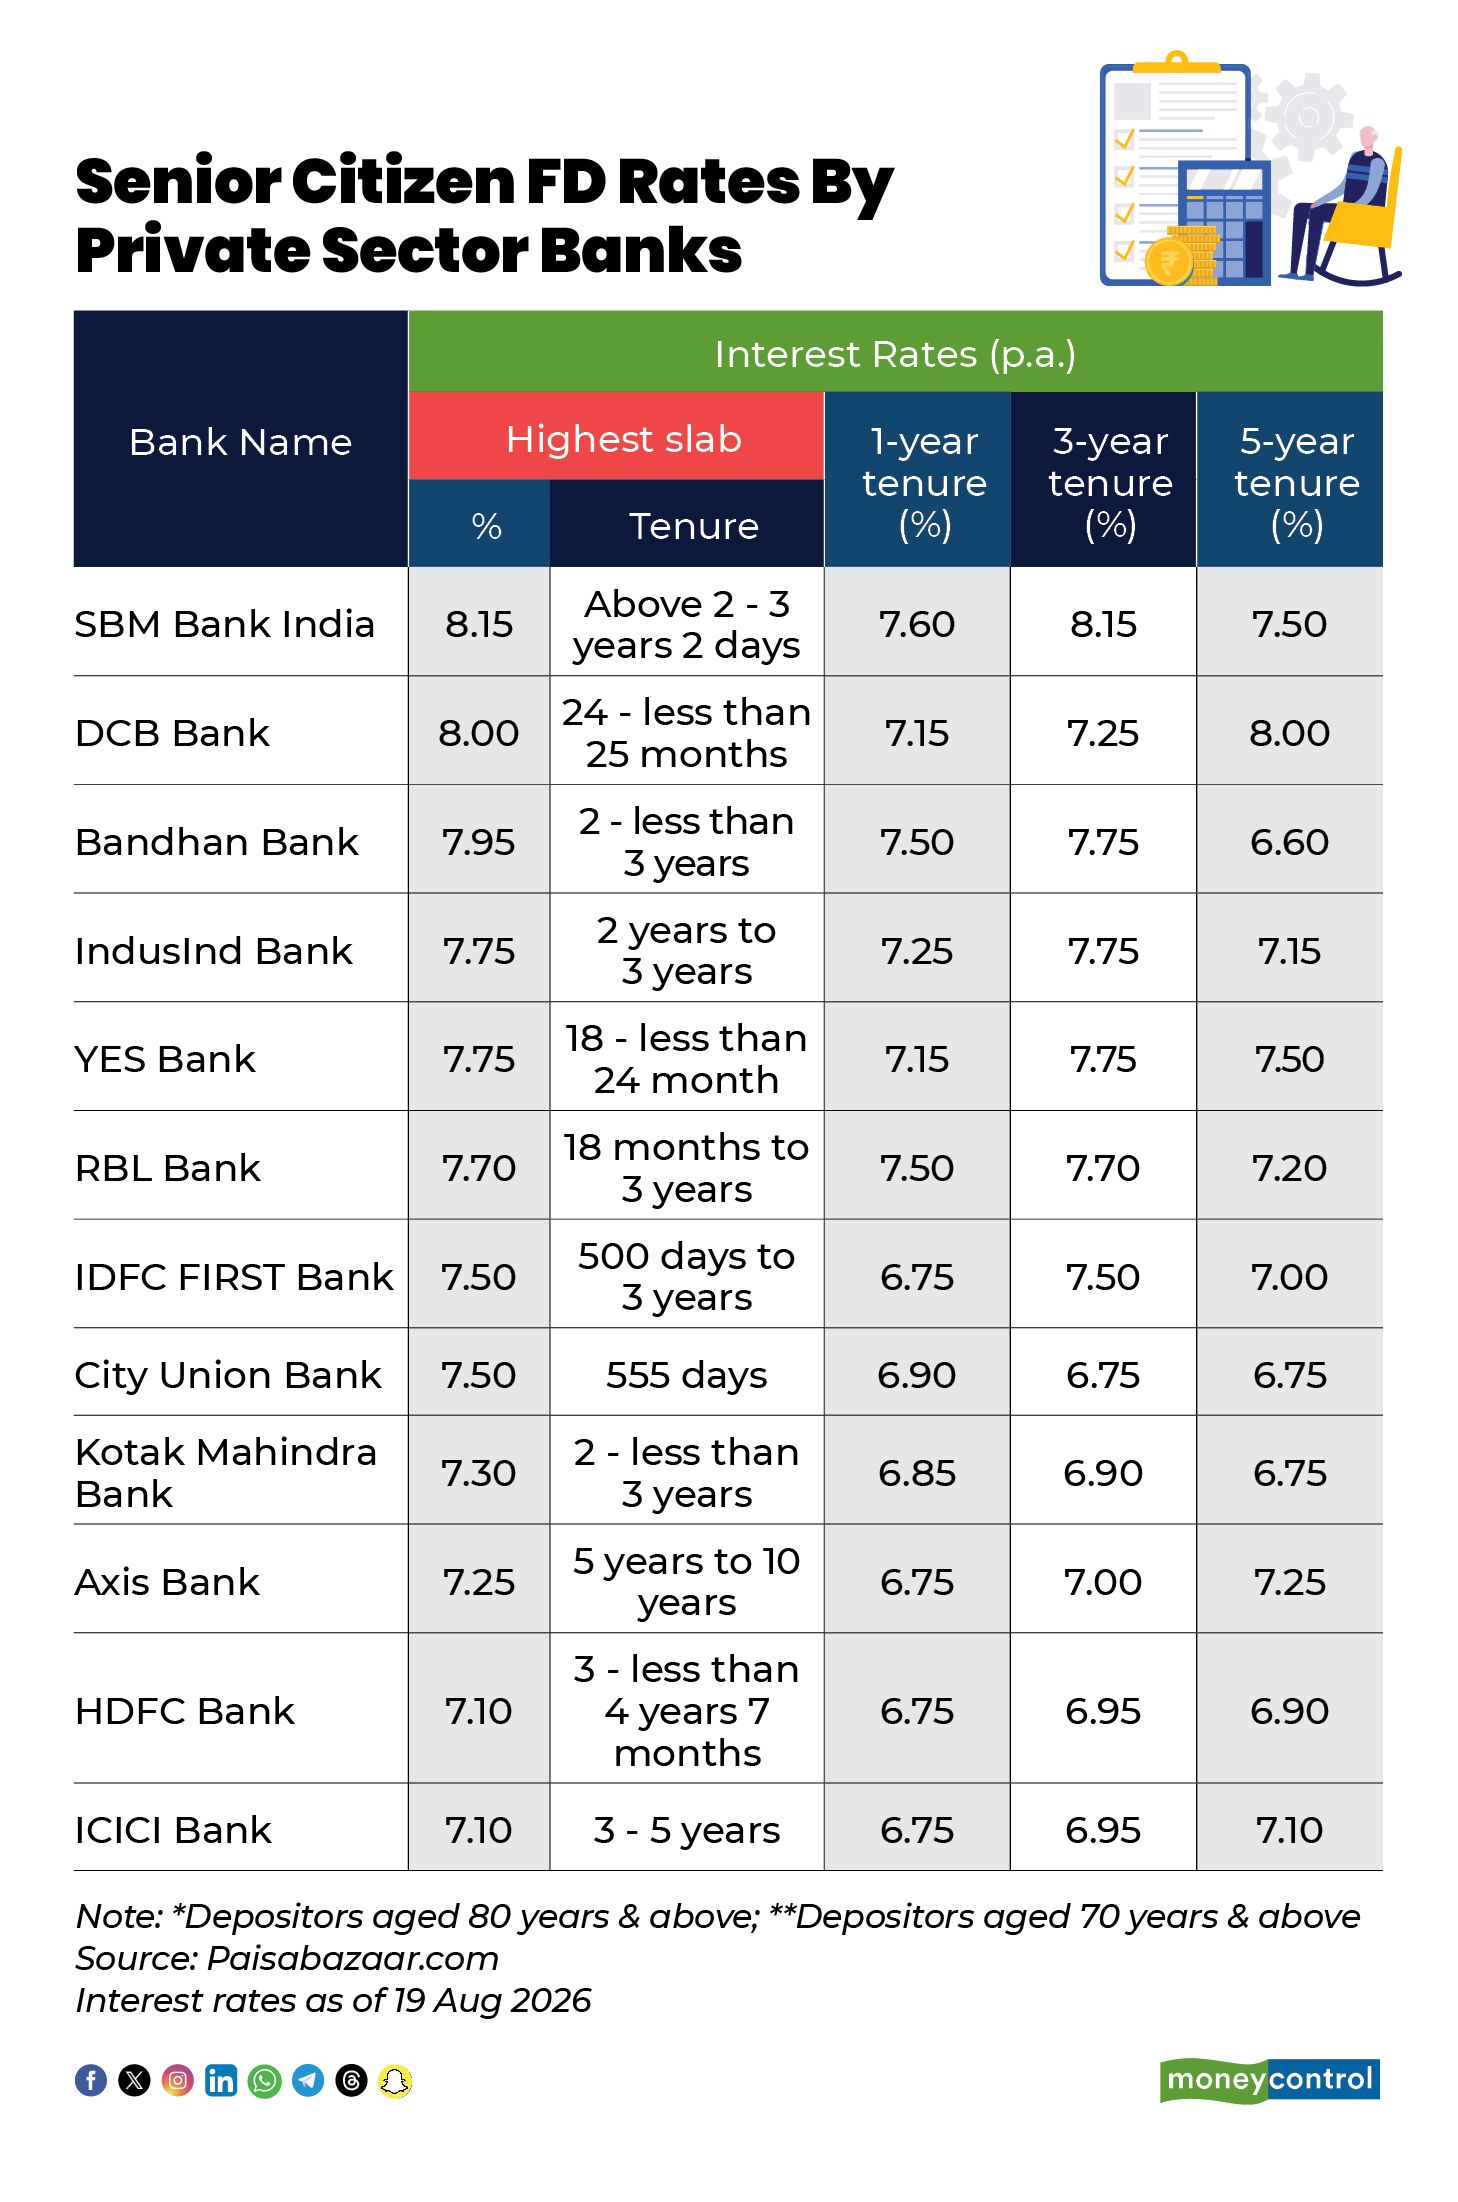
  • SBM बैंक इंडिया फिक्स्ड डिपॉज़िट पर 8.15% तक ब्याज दर दे रहा है।
  • DCB बैंक फिक्स्ड डिपॉज़िट पर 8.00% तक ब्याज दर दे रहा है।
  • बंधन बैंक फिक्स्ड डिपॉज़िट पर 7.95% तक ब्याज दर दे रहा है।
  • इंडसइंड बैंक फिक्स्ड डिपॉज़िट पर 7.75% तक ब्याज दर दे रहा है।
  • YES बैंक फिक्स्ड डिपॉज़िट पर 7.75% तक ब्याज दर दे रहा है।
  • RBL बैंक फिक्स्ड डिपॉज़िट पर 7.70%  तक ब्याज दर दे रहा है।
  • सिटी यूनियन बैंक फिक्स्ड डिपॉज़िट पर 7.50%  तक ब्याज दर दे रहा है।
  • IDFC फर्स्ट बैंक फिक्स्ड डिपॉज़िट पर 7.50%तक ब्याज दर दे रहा है।
  • कोटक महिंद्रा बैंक फिक्स्ड डिपॉज़िट पर 7.30% तक ब्याज दर दे रहा है।
  • एक्सिस बैंक फिक्स्ड डिपॉज़िट पर 7.20%तक ब्याज दर दे रहा है।
  • HDFC बैंक फिक्स्ड डिपॉज़िट पर 7.10 % तक ब्याज दर दे रहा है।
  • ICICI बैंक फिक्स्ड डिपॉज़िट पर 7.10%तक ब्याज दर दे रहा है।

Image

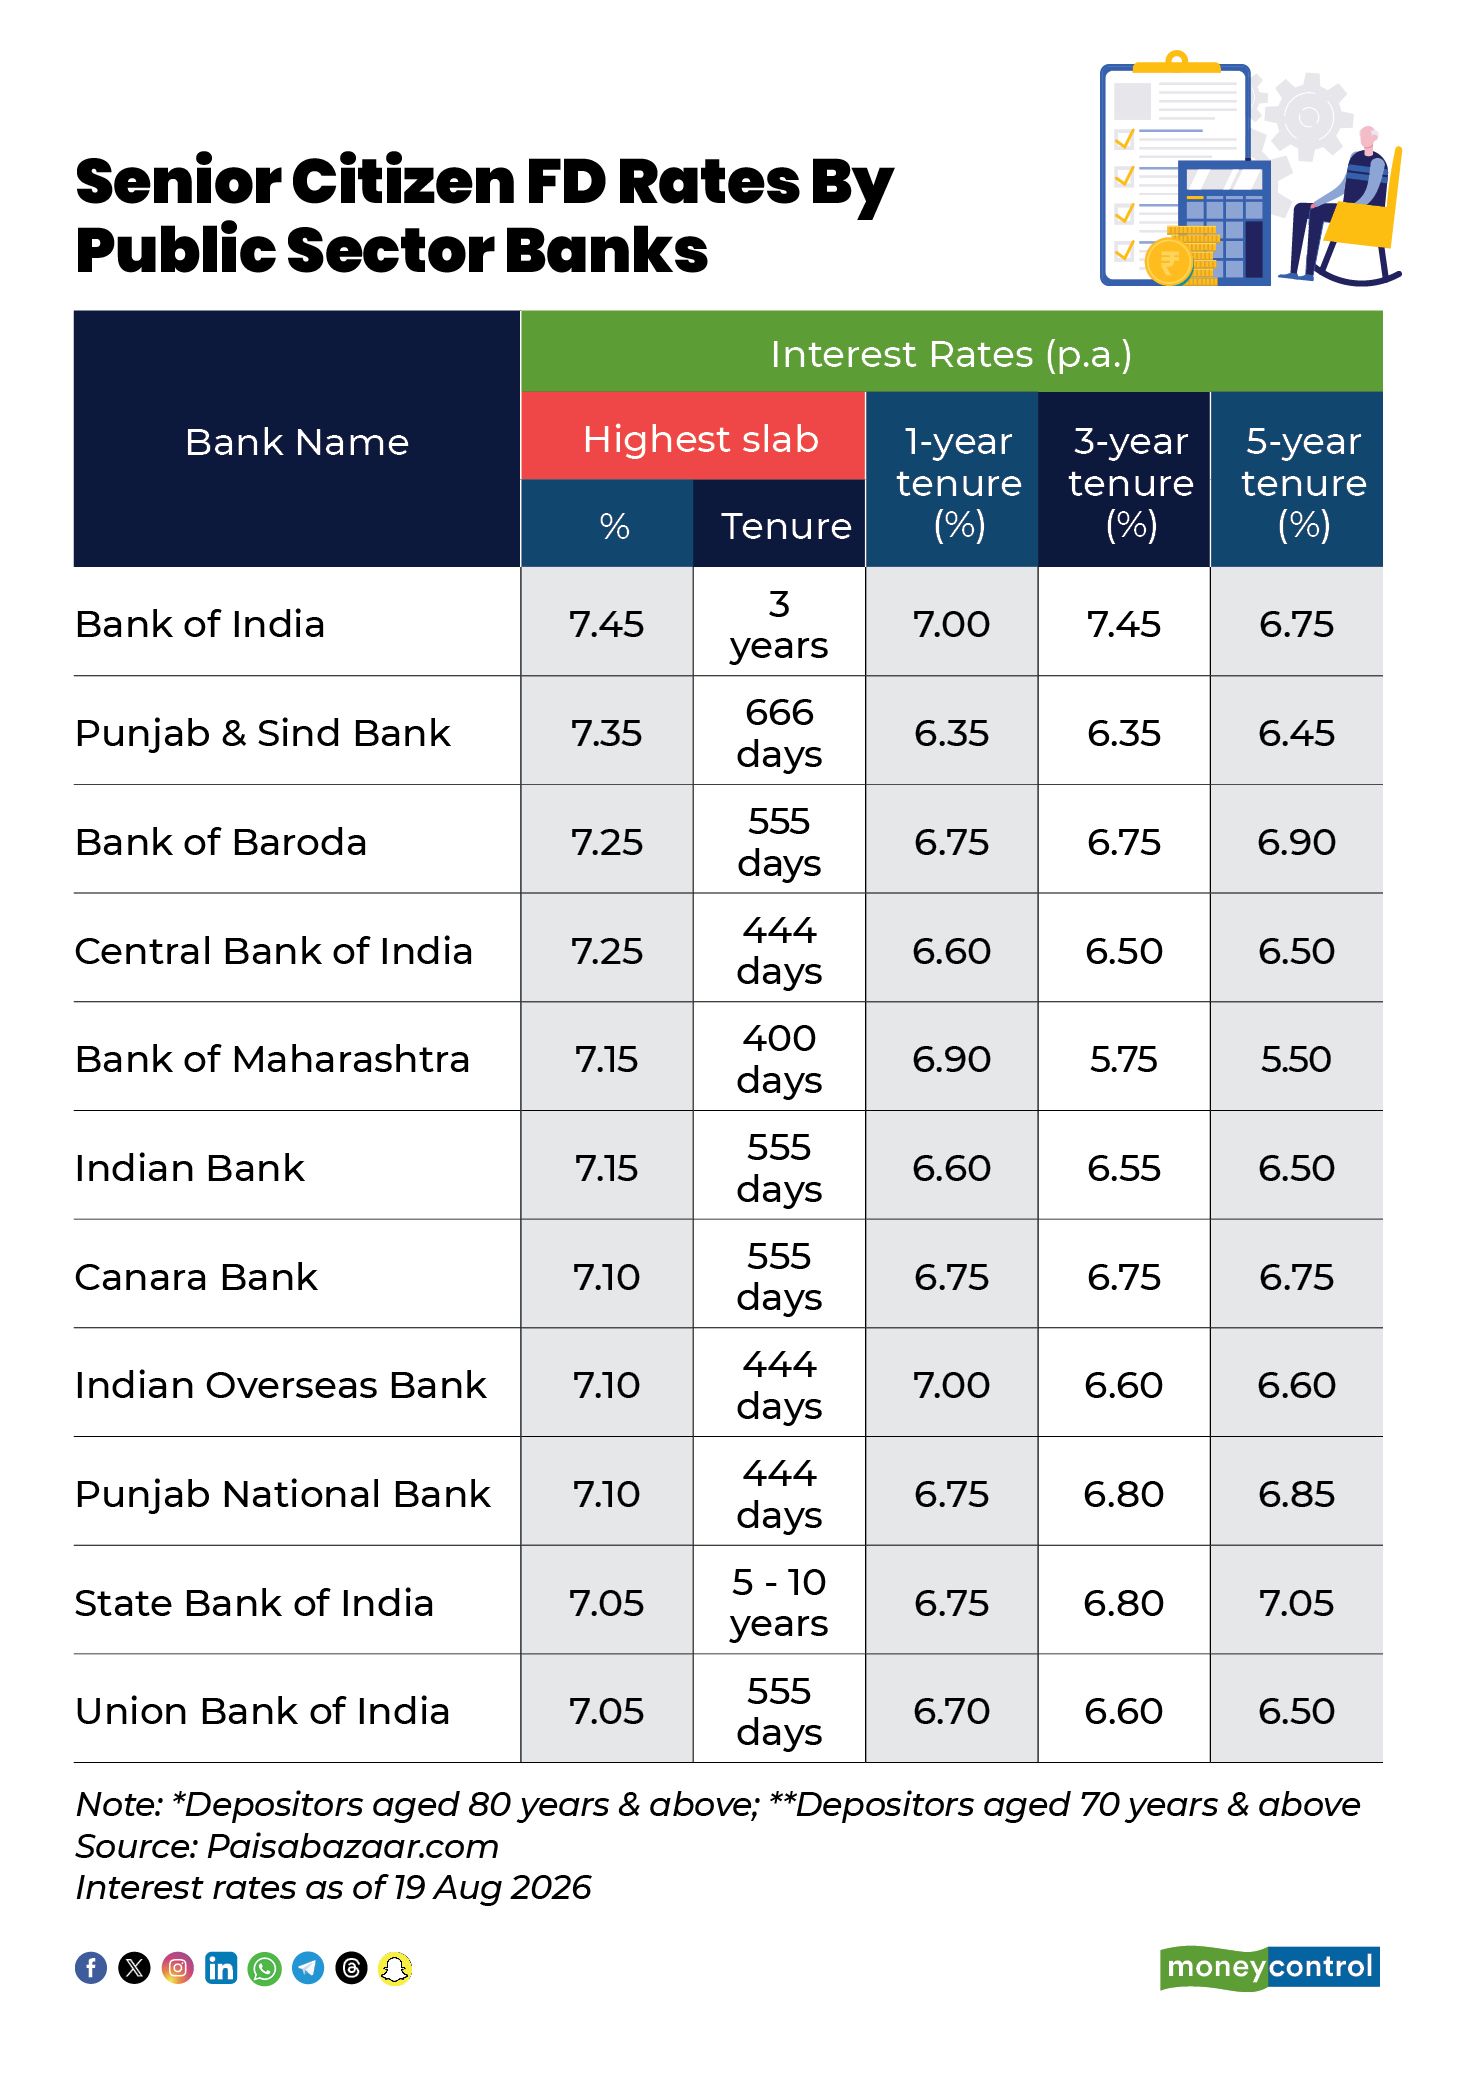
  • बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.45% तक ब्याज दर दे रहा है।
  • पंजाब एंड सिंध बैंक फिक्स्ड डिपॉज़िट पर 7.35% तक ब्याज दर दे रहा है।
  • बैंक ऑफ़ बड़ौदा फिक्स्ड डिपॉज़िट पर 7.25% तक ब्याज दर दे रहा है।
  • सेंट्रल बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.25% तक ब्याज दर दे रहा है।
  • बैंक ऑफ़ महाराष्ट्र फिक्स्ड डिपॉज़िट पर 7.15% तक ब्याज दर दे रहा है।
  • इंडियन बैंक फिक्स्ड डिपॉज़िट पर 7.15% तक ब्याज दर दे रहा है।
  • केनरा बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • इंडियन ओवरसीज़ बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • पंजाब नेशनल बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • स्टेट बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.05% तक ब्याज दर दे रहा है।
  • यूनियन बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.05% तक ब्याज दर दे रहा है।
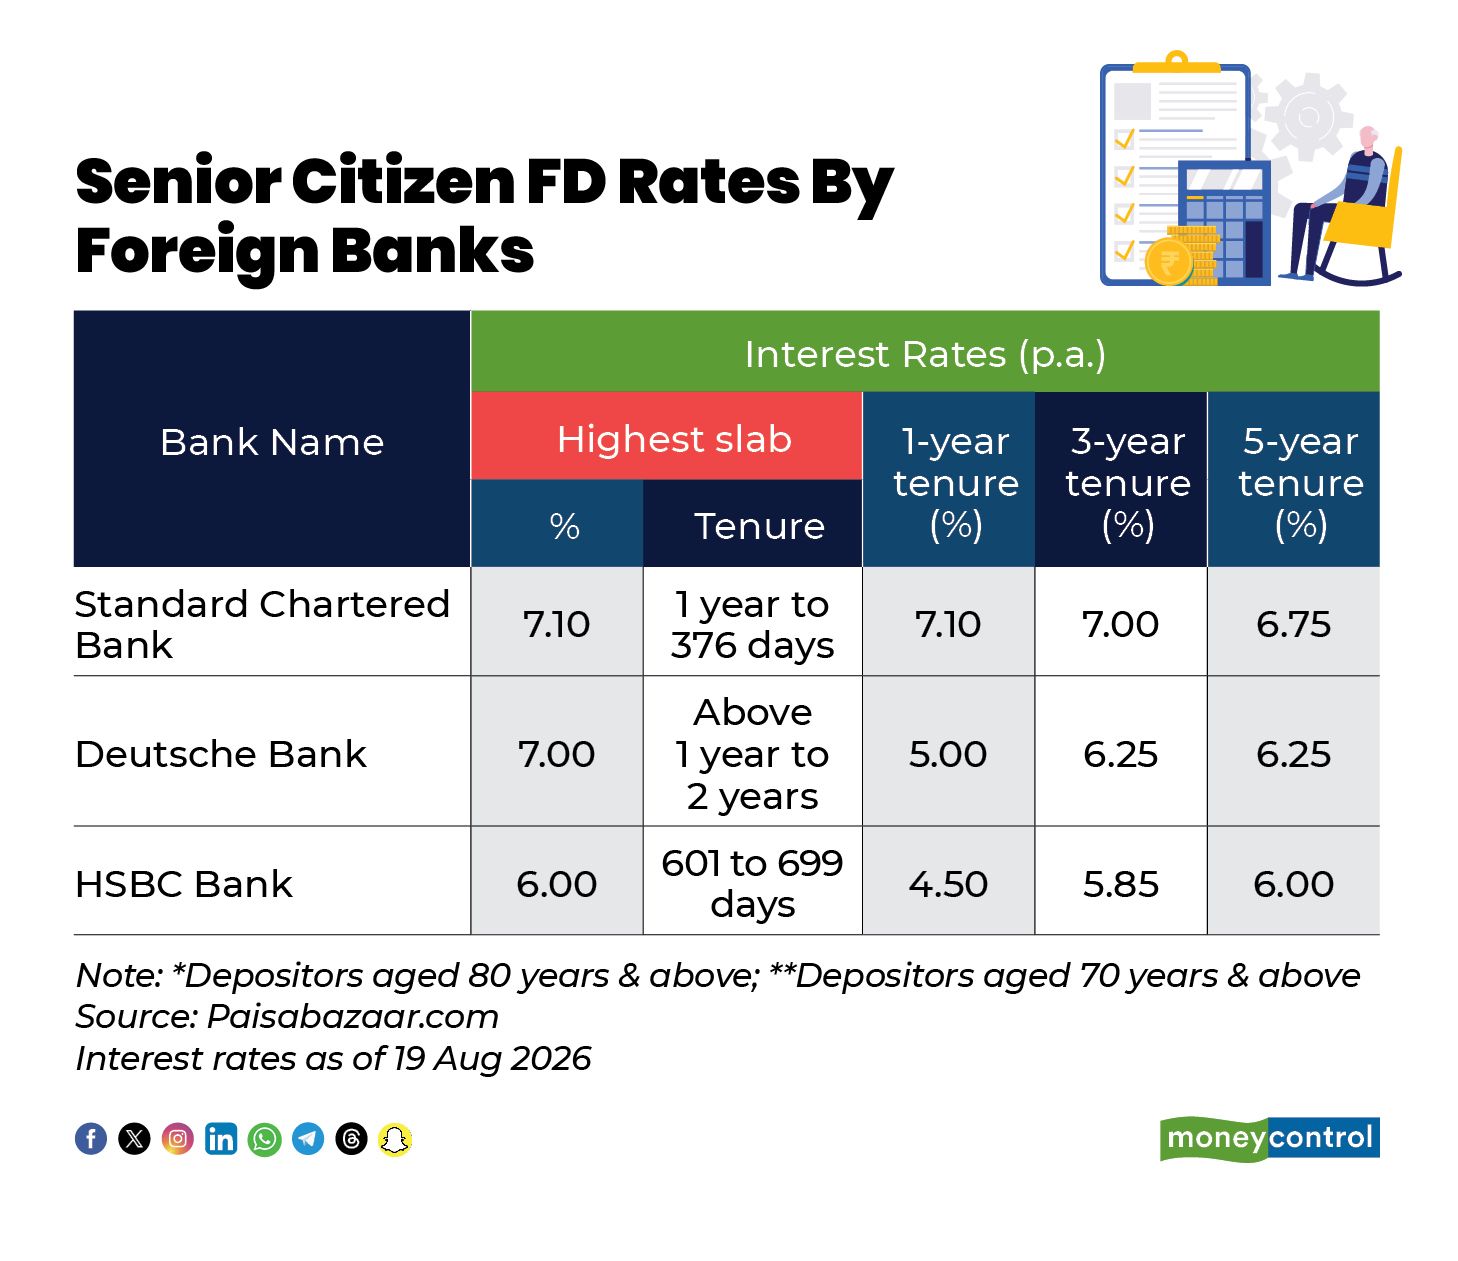
  • Image
  • स्टैंडर्ड चार्टर्ड बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • ड्यूश बैंक फिक्स्ड डिपॉज़िट पर 7.00% तक ब्याज दर दे रहा है।
  • HSBC बैंक फिक्स्ड डिपॉज़िट पर 6.00 % तक ब्याज दर दे रहा है।

जानकारों का सुझाव है कि ₹5 लाख के इंश्योरेंस कवर के दायरे में रहने के लिए अपनी जमा राशि को कई बैंकों में बांटें, ज़्यादा रिटर्न के लिए चुनिंदा स्मॉल फाइनेंस बैंकों का इस्तेमाल करें और जमा की अवधि को अपनी नकदी की ज़रूरतों के हिसाब से तय करें। जमा पर इंश्योरेंस सुरक्षा और स्थिर रिटर्न के कारण, FD रिटायर हो चुके लोगों के लिए निवेश का एक भरोसेमंद ज़रिया बनी हुई है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

तमिलनाडु CM विजय के यू-टर्न पर भड़के CJP नेता अभिजीत दीपके, कहा डर लग रहा है तो सुधारो व्यवस्था

तमिलनाडु CM विजय के यू-टर्न पर भड़के CJP नेता अभिजीत दीपके, कहा डर लग रहा है तो सुधारो व्यवस्था

CJP Abhijeet Dipke TN CM Vijay

CJP Abhijeet Dipke Tamil Nadu CM Vijay: देश में सरकारी स्कूलों की बदहाली और शिक्षा व्यवस्था में सुधार के लिए चल रहा कॉकरोच जनता पार्टी (CJP) का 'स्कूल ठीक करो' आंदोलन अब एक देशव्यापी जन-आंदोलन का रूप लेता जा रहा है। इसी बीच, तमिलनाडु सरकार द्वारा छात्रों के विरोध-प्रदर्शन पर लगाए गए प्रतिबंध के आदेश को वापस लेने के बाद CJP के संस्थापक अभिजीत दीपके ने तीखा हमला बोला है। एक इंटरव्यू में अभिजीत दीपके ने तमिलनाडु सरकार, पश्चिम बंगाल में एक छात्र के पिता की हत्या, सुप्रीम कोर्ट के एफआईआर वापसी के निर्देश और 'पीएम केयर्स फंड' जैसे गंभीर मुद्दों पर अपनी बात बेबाकी से रखी।   

अगर डर लग रहा है तो स्कूल ठीक करो

हाल ही में तमिलनाडु के मुख्यमंत्री विजय की सरकार ने शिक्षा विभाग और पुलिस प्रशासन को एक विवादास्पद आदेश जारी किया था, जिसके तहत छात्रों को CJP और वामपंथी दलों द्वारा आयोजित 'स्कूल ठीक करो' जैसे आंदोलनों में शामिल होने से रोकने के निर्देश दिए गए थे। हालांकि, भारी जन-विरोध के बाद सरकार ने यह आदेश वापस ले लिया है। ALSO READ: तमिलनाडु की विजय सरकार का यू-टर्न, CJP और लेफ्ट के प्रदर्शन में जाने से छात्रों को रोकने वाला आदेश वापस


इस पर प्रतिक्रिया देते हुए अभिजीत दीपके ने कहा कि ऐसा आदेश आना ही गलत था। आंदोलन करना और अपनी बात रखना नागरिकों का मौलिक और लोकतांत्रिक अधिकार (Fundamental Right) है। ऐसे आदेश दिखाते हैं कि सरकारें जनता और छात्रों से डर रही हैं। अगर आपको डर है कि लोग वीडियो बना लेंगे या बदनामी होगी, तो स्कूलों की हालत सुधार दीजिए! लोग रोकने के बजाय आपकी तारीफ में वीडियो बनाएंगे। ALSO READ: आखिर क्‍यों CM विजय थलापति ने वापस लिया स्‍टूडेंट को कॉकरोचों से दूर रखने वाला आदेश, क्‍या है वजह?

सुप्रीम कोर्ट के आदेश के बाद भी धोखा दे रही सरकार?

दिल्ली में हुए छात्र आंदोलन और जंतर-मंतर प्रदर्शन के दौरान दर्ज हुई एफआईआर (FIR) के मुद्दे पर सुप्रीम कोर्ट ने केंद्र सरकार से सभी मुकदमों का ब्योरा मांगा था ताकि उन्हें निरस्त (Quash) किया जा सके। इस पर दीपके ने सरकार पर गंभीर आरोप लगाते हुए कहा कि पहले सरकारें सुप्रीम कोर्ट के कंधों पर बंदूक रखकर यह बहाना बनाती थीं कि अदालत की वजह से केस वापस नहीं लिए जा सकते। लेकिन अब जब सुप्रीम कोर्ट खुद केस खत्म करने को तैयार है, तब भी सरकारें डेटा जमा नहीं कर रही हैं। यह देश के युवाओं के साथ सीधी धोखाधड़ी है।  

PM CARES में 8000 करोड़ की FD क्यों? शिक्षा नीति पर उठाया सवाल

CJP नेता अभिजीत दीपके ने एक वीडियो संदेश जारी कर 'PM CARES Fund' में जमा पड़ी विशाल धनराशि पर केंद्र सरकार को घेरा है। उन्होंने बताया कि एक तरफ देश के गरीब बच्चे बिना पीने के पानी, टूटी बेंचेस और जर्जर क्लासरूम में पढ़ने को मजबूर हैं, तो दूसरी तरफ PM CARES Fund में लगभग 8,000 करोड़ रुपए बिना किसी इस्तेमाल के फिक्स्ड डिपॉजिट (FD) के रूप में पड़े हुए हैं। उन्होंने सवाल उठाया कि क्या यह पैसा किसी नेता के रिटायरमेंट के लिए बचाकर रखा गया है? जब देश के बच्चे एक अच्छे स्कूल और सड़कों के लिए रो रहे हैं, तो इस पैसे का इस्तेमाल देश में हाई-टेक मॉडल स्कूल बनाने के लिए क्यों नहीं किया जा रहा?

पश्चिम बंगाल में स्कूल की बदहाली का वीडियो बनाया तो हेट क्राइम का शिकार हुए अब्दुल के पिता

पश्चिम बंगाल के बांकुरा में घटी एक दिल दहला देने वाली घटना पर दीपके बेहद भावुक और आक्रोशित नजर आए। 'स्कूल ठीक करो' अभियान के तहत अपने पुराने सरकारी स्कूल का वीडियो बनाने और बदहाली उजागर करने के कारण अब्दुल हफीज के परिवार पर प्राणघातक हमला हुआ, जिसमें उनके पिता की जान चली गई।  

  • हेट क्राइम का आरोप : पुलिस रिपोर्ट्स में पकड़े गए आरोपियों का संबंध राजनीतिक पृष्ठभूमि से बताया गया है। दीपके ने इसे साफ तौर पर 'हेट क्राइम' करार दिया।
  • मुआवजा नहीं, स्कूल चाहिए : अब्दुल के जज्बे को सलाम करते हुए दीपके ने कहा कि पिता को खोने के बाद भी उस लड़के ने कोई आर्थिक मुआवजा (Compensation) नहीं मांगा। उसकी एक ही मांग है कि उसके गांव में एक वर्ल्ड क्लास स्कूल बने और उसका नाम उसके दिवंगत पिता के नाम पर रखा जाए। इससे बड़ा देशभक्त कोई नहीं हो सकता।  

गांधी के विचारों को कोई नहीं मार सकता

आंदोलन पर उठे हिंसा और अराजकता के सवालों पर जवाब देते हुए दीपके ने कहा कि आज जब महात्मा गांधी का परिवार खुद इस मुहिम के साथ खड़ा है, तो इससे बड़ा देशभक्ति का कोई प्रमाण पत्र नहीं हो सकता। उन्होंने स्पष्ट किया कि उनका आंदोलन नेपाल या बांग्लादेश जैसी हिंसक घटनाओं पर आधारित नहीं, बल्कि महात्मा गांधी, मार्टिन लूथर किंग और नेल्सन मंडेला के अहिंसक और शांतिपूर्ण रास्तों पर चलता है। जिस विचारधारा ने गांधी की हत्या की थी, वे आज भी उनके विचारों को खत्म करना चाहते हैं, लेकिन भारत की आत्मा गांधी के सिद्धांतों में ही बसती है।

SIM Card Rules: 9 से ज्यादा SIM रखने वालों पर कसेगा शिकंजा, 23 अगस्त से लागू होगा नया नियम; जानें क्या बदलेगा

SIM Card Rules: 9 से ज्यादा SIM रखने वालों पर कसेगा शिकंजा, 23 अगस्त से लागू होगा नया नियम; जानें क्या बदलेगा

भारत में मोबाइल SIM कार्ड को लेकर नियम और सख्त होने जा रहे हैं। दूरसंचार विभाग (DoT) अब ऐसे लोगों की पहचान करने के लिए Digital Intelligence Platform (DIP) का इस्तेमाल करेगा, जो अपने नाम पर निर्धारित अधिकतम संख्या में SIM कार्ड पहले ही ले चुके हैं। ऐसे यूजर्स को अतिरिक्त मोबाइल कनेक्शन लेने से रोका जाएगा।


देश के अधिकांश हिस्सों में एक व्यक्ति अपने नाम पर अधिकतम 9 मोबाइल कनेक्शन रख सकता है। वहीं जम्मू-कश्मीर, असम और पूर्वोत्तर राज्यों में यह सीमा 6 SIM कार्ड की है। सरकार का मुख्य उद्देश्य SIM कार्ड के जरिए होने वाले धोखाधड़ी, फर्जी पहचान और साइबर अपराध पर लगाम लगाना है।

ALSO READ: SBI ने करोड़ों की Bulk FD पर घटाई ब्याज दरें, 15 अगस्त से लागू हुए नए रेट; वरिष्ठ नागरिकों को भी झटका

10वां SIM लेने की कोशिश की तो क्या होगा?


एक बार निर्धारित सीमा पूरी होने के बाद टेलीकॉम कंपनियां उसी व्यक्ति के नाम पर नया मोबाइल कनेक्शन जारी नहीं कर सकेंगी। नए सिस्टम के तहत यदि किसी व्यक्ति के नाम पर 9 SIM कार्ड हैं, तो उसकी जानकारी और उपलब्ध होने पर फोटो भी Digital Intelligence Platform (DIP) पर दिखाई देगी। टेलीकॉम कंपनियां नया कनेक्शन देने से पहले यह जांच सकेंगी कि ग्राहक पहले ही तय सीमा तक SIM ले चुका है या नहीं।


यह व्यवस्था 23 अगस्त 2026 से लागू होने की योजना है। शुरुआत में टेलीकॉम कंपनियां नए कनेक्शन जारी करने से पहले DIP में उपलब्ध जानकारी के आधार पर क्रॉस-चेक करेंगी। इसके बाद सिस्टम को धीरे-धीरे अधिक ऑटोमेटेड बनाया जाएगा।


पहले से लिमिट से ज्यादा SIM हैं तो क्या होगा?


नए नियम उन लोगों पर भी लागू होंगे, जिनके नाम पर पहले से तय सीमा से ज्यादा मोबाइल कनेक्शन मौजूद हैं। ऐसे अतिरिक्त SIM कार्ड की पहचान कर उन्हें डिस्कनेक्ट किया जा सकता है। DoT की तकनीक पहले से ही फर्जी दस्तावेजों के जरिए हासिल किए गए SIM कार्ड या निर्धारित सीमा से ज्यादा कनेक्शन की पहचान करने में सक्षम है।


SIM कार्ड के जरिए होने वाले साइबर फ्रॉड पर लगाम


सरकार के इस कदम का बड़ा मकसद उन SIM कार्ड के इस्तेमाल को रोकना है, जिनका इस्तेमाल अपराधी दूसरे लोगों की पहचान बनाकर, वित्तीय धोखाधड़ी और साइबर अपराध करने के लिए करते हैं। DIP के जरिए DoT पहले से ही टेलीकॉम कंपनियों, बैंकों, पुलिस और अन्य संबंधित संस्थाओं के साथ SIM और टेलीकॉम दुरुपयोग से जुड़ी जानकारी साझा करता है।


नवंबर 2026 तक टेलीकॉम कंपनियों को करना होगा सिस्टम तैयार


DoT ने टेलीकॉम कंपनियों को 30 नवंबर 2026 तक रियल-टाइम SIM जांच व्यवस्था लागू करने और अपने सिस्टम को Digital Intelligence Platform के साथ पूरी तरह इंटीग्रेट करने की समयसीमा दी है। इसका उद्देश्य यह सुनिश्चित करना है कि तय सीमा से ज्यादा SIM रखने वाले ग्राहकों की पहचान जल्द हो सके और अतिरिक्त कनेक्शन पर समय रहते कार्रवाई की जा सके।


ASTR भी करेगा फर्जी SIM की पहचान


सरकार ने फर्जी दस्तावेजों या निर्धारित सीमा से अधिक संख्या में जारी किए गए SIM कार्ड की पहचान के लिए ASTR नाम का AI आधारित सिस्टम भी तैयार किया है। यह तकनीक संदिग्ध या फर्जी दस्तावेजों से जुड़े मोबाइल कनेक्शन का पता लगाने में मदद करती है।


CNAP से कॉल आने पर दिखेगा नाम


SIM कार्ड की संख्या सीमित करने के साथ टेलीकॉम सेक्टर में एक और बड़ा बदलाव Calling Name Presentation (CNAP) के रूप में हो रहा है। CNAP के जरिए जब किसी व्यक्ति के पास कॉल आएगी तो मोबाइल स्क्रीन पर उस नंबर से जुड़ा नाम दिखाई देगा, भले ही वह नंबर कॉन्टैक्ट लिस्ट में सेव न हो। CNAP में टेलीकॉम कंपनियों के पास मौजूद KYC जानकारी का इस्तेमाल किया जाएगा, न कि किसी क्राउडसोर्स्ड डेटाबेस का।


कुल मिलाकर, SIM की सीमा सख्त करना, DIP के जरिए जानकारी साझा करना और CNAP लागू करना सरकार की उस रणनीति का हिस्सा है, जिसका उद्देश्य फर्जी मोबाइल कनेक्शन के जरिए पहचान छिपाकर धोखाधड़ी करने वालों पर शिकंजा कसना है।

SBI ने करोड़ों की Bulk FD पर घटाई ब्याज दरें, 15 अगस्त से लागू हुए नए रेट; वरिष्ठ नागरिकों को भी झटका

SBI ने करोड़ों की Bulk FD पर घटाई ब्याज दरें, 15 अगस्त से लागू हुए नए रेट; वरिष्ठ नागरिकों को भी झटका

भारतीय स्टेट बैंक (SBI) ने 3 करोड़ रुपये या उससे अधिक की घरेलू बल्क टर्म डिपॉजिट (Bulk Term Deposit) पर ब्याज दरों में कटौती की है। बैंक ने चुनिंदा अवधि की एफडी पर ब्याज दरों में 25 बेसिस पॉइंट (bps) तक की कमी की है। SBI की वेबसाइट के मुताबिक, नई ब्याज दरें 15 अगस्त 2026 से प्रभावी हो गई हैं।


सामान्य ग्राहकों के लिए SBI Bulk FD की नई ब्याज दरें


SBI ने 7 दिन से लेकर 179 दिन तक की सभी बल्क फिक्स्ड डिपॉजिट अवधि पर ब्याज दर में 25 बेसिस पॉइंट की कटौती की है। वहीं, 180 से 210 दिन की अवधि पर ब्याज दर 10 बेसिस पॉइंट घटाई गई है। 211 दिन से लेकर 10 साल तक की अन्य अवधि पर ब्याज दरों में कोई बदलाव नहीं किया गया है।


एफडी की अवधि पुरानी दर (%) नई दर (%)

  • 7 दिन से 14 दिन 4.50 4.25
  • 15 दिन से 45 दिन 5.00 4.75
  • 46 दिन से 179 दिन 5.10 4.85
  • 180 दिन से 210 दिन 5.60 5.50
  • 211 दिन से 1 साल से कम 5.60 5.60
  • 1 साल से 2 साल से कम 6.25 6.25
  • 2 साल से 3 साल से कम 6.15 6.15
  • 3 साल से 5 साल से कम 6.00 6.00
  • 5 साल से 10 साल तक 6.00 6.00
  • वरिष्ठ नागरिकों के लिए भी कम हुई SBI Bulk FD की ब्याज दर


वरिष्ठ नागरिकों के लिए SBI ने 7 दिन से 179 दिन की अवधि वाली बल्क एफडी पर ब्याज दर में 25 बेसिस पॉइंट की कटौती की है। 180 से 210 दिन की अवधि पर ब्याज दर 10 बेसिस पॉइंट कम हुई है। वहीं, 211 दिन से लेकर 10 साल तक की अवधि के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है।


एफडी की अवधि पुरानी दर (%) नई दर (%)

7 दिन से 14 दिन 5.00 4.75

15 दिन से 45 दिन 5.50 5.25

46 दिन से 179 दिन 5.60 5.35

180 दिन से 210 दिन 6.10 6.00

211 दिन से 1 साल से कम 6.10 6.10

1 साल से 2 साल से कम 6.75 6.75

2 साल से 3 साल से कम 6.65 6.65

3 साल से 5 साल से कम 6.50 6.50

5 साल से 10 साल तक 6.50 6.50

समय से पहले FD तोड़ने पर 1% पेनल्टी


SBI की बल्क डिपॉजिट के ग्राहकों के लिए सभी अवधि पर समय से पहले एफडी निकालने की स्थिति में 1 प्रतिशत की प्रीमैच्योर विदड्रॉल पेनल्टी लागू होगी। यह नियम नई जमा राशि पर लागू होगा।


3 करोड़ रुपये से कम की FD पर कोई बदलाव नहीं


SBI ने 3 करोड़ रुपये से कम की सामान्य फिक्स्ड डिपॉजिट की ब्याज दरों में कोई बदलाव नहीं किया है। सामान्य ग्राहकों के लिए SBI की नियमित एफडी पर ब्याज दरें 3.05% से 6.40% तक हैं। वरिष्ठ नागरिकों के लिए ये दरें सामान्य ग्राहकों की तुलना में अधिक हैं।

Zerodha का बड़ा ऐलान: अब एक ही ऐप पर मिलेंगे शेयर और म्यूचुअल फंड, Kite में ही शुरू होगी डायरेक्ट SIP

Zerodha Kite Mutual Fund Trading: देश के सबसे बड़े डिस्काउंट ब्रोकर्स में शामिल जेरोधा ने अपने करोड़ों यूजर्स के लिए बड़ा फैसला किया है। Zerodha बहुत जल्द अपने पॉपुलर स्टॉक ट्रेडिंग ऐप ‘Kite’ पर ही म्यूचुअल फंड में निवेश करने की सुविधा देने जा रहा है। यानी अब निवेशकों को शेयर खरीदने और म्यूचुअल फंड/SIP में पैसा लगाने के लिए अलग-अलग ऐप्स का इस्तेमाल नहीं करना पड़ेगा।

कंपनी के म्यूचुअल फंड हेड नीलेश वर्मा ने मनीकंट्रोल को दिए इंटरव्यू में बताया कि अगले कुछ ही महीनों में यह नया फीचर Kite ऐप पर लाइव कर दिया जाएगा।

अभी क्या है व्यवस्था और क्यों हो रहा है यह बड़ा बदलाव?

अब तक Zerodha अपने यूजर्स के लिए दो अलग-अलग ऐप्स का इस्तेमाल करता रहा है:

Kite App: एक्टिव ट्रेडिंग और शेयरों की खरीद-बिक्री के लिए।

Coin App: लॉन्ग-टर्म और पैसिव इन्वेस्टमेंट्स जैसे म्यूचुअल फंड्स, NPS और FD के लिए।

फिलहाल, जब यूजर्स Kite ऐप पर म्यूचुअल फंड्स देखते हैं, तो उन्हें खरीदारी करने के लिए ऑटोमैटिकली Coin ऐप पर रीडायरेक्ट कर दिया जाता है। लेकिन Groww जैसे प्रतिस्पर्धी ब्रोकर्स द्वारा एक ही ऐप पर सभी सुविधाएं देने के कारण यूजर्स काफी समय से Zerodha से भी ‘ऑल-इन-वन ऐप’ की मांग कर रहे थे।

Kite ऐप में मिलेंगे 2 सबसे खास और नए फीचर्स

सिंगल ऐप एक्सपीरियंस: अब यूजर्स अपने इक्विटी पोर्टफोलियो और म्यूचुअल फंड निवेश को एक ही स्क्रीन से मैनेज और ट्रैक कर पाएंगे।

पोर्टफोलियो इंपोर्ट करने की सुविधा: यूजर्स किसी दूसरे प्लेटफॉर्म (जैसे- Groww, PayTM Money आदि) पर चल रहे अपने पुराने म्यूचुअल फंड इन्वेस्टमेंट्स को भी आसानी से Zerodha Kite पर इंपोर्ट कर सकेंगे।

आपको बता दें कि Zerodha अपने ‘Coin’ ऐप को बंद नहीं करेगा। Coin ऐप पैसिव इन्वेस्टर्स के लिए अलग से काम करता रहेगा, लेकिन Kite यूजर्स को अब ऐप बदलने की मजबूरी नहीं होगी।

Zerodha के इस कदम के पीछे के आंकड़े

Zerodha के पास Coin ऐप पर लगभग 30 लाख म्यूचुअल फंड इन्वेस्टर्स और 56 लाख से ज्यादा एक्टिव SIP अकाउंट्स हैं। एसेट अंडर मैनेजमेंट(AUM) के मामले में Coin देश का दूसरा सबसे बड़ा डायरेक्ट म्यूचुअल फंड प्लेटफॉर्म है।

Kite App गूगल प्ले स्टोर पर 1 करोड़+ डाउनलोड्स है और करीब 65 लाख+ एक्टिव यूजर बेस है। वही Coin App के 50 लाख+ डाउनलोड्स और 30 लाख से ज्यादा एक्टिव यूजर है।

Kite का यूजर बेस Coin से दोगुना से भी ज्यादा है। ऐसे में Kite के भीतर ही म्यूचुअल फंड्स का विकल्प मिलने से Zerodha के म्यूचुअल फंड कारोबार में बड़ा उछाल आने की उम्मीद है।

डायरेक्ट म्यूचुअल फंड्स ही क्यों?

Zerodha अपने दोनों प्लेटफॉर्म्स पर सिर्फ डायरेक्ट म्यूचुअल फंड्स ही ऑफर करता है। इसमें निवेशकों को कोई डिस्ट्रीब्यूटर कमीशन या अतिरिक्त चार्ज नहीं देना पड़ता, जिससे लॉन्ग-टर्म में निवेशकों को रेगुलर फंड्स के मुकाबले बेहतर रिटर्न (CAGR) मिलता है।

Groww और Zerodha के बीच म्यूचुअल फंड और SIP ग्राहकों को जोड़ने की होड़ में, Zerodha का यह ‘ऑल-इन-वन’ दांव मार्केट में उसकी पकड़ को और मजबूत कर सकता है।

दिल्ली लक्ष्मी योजना के तहत 26 अगस्त से बांटे जाएंगे सैंक्शंस लेटर, महिलाओं के खाते में इस दिन से आएंगे ₹2,500!

Delhi Lakshmi Yojana 2026: दिल्ली सरकार की ‘लक्ष्मी योजना’ के तहत पात्र महिलाओं को 26 अगस्त से आर्थिक सहायता के सैंक्शन लेटर मिलना शुरू हो जाएंगे। योजना के तहत पात्र महिलाओं को हर महीने 2,500 रुपये की वित्तीय सहायता दी जाएगी। मुख्यमंत्री रेखा गुप्ता ने मंगलवार (18 अगस्त) को दिल्ली सचिवालय में हुई बैठक के बाद यह अहम जानकारी दी। मुख्यमंत्री ने बताया कि सैंक्शन लेटर जारी होने के बाद योजना की राशि सीधे लाभार्थी महिलाओं के बैंक अकाउंट में भेजी जाएगी। सरकार के अनुसार, 1 सितंबर से महिलाओं के खातों में 2,500 रुपये की राशि जमा होना शुरू हो जाएगी।

सरकार ने 1 अगस्त से इस योजना के लिए आवेदन प्रक्रिया शुरू की थी। आवेदन मिलने के बाद सरकार ने आवेदनकर्ताओं की जांच और लाभार्थियों के सत्यापन की प्रक्रिया शुरू की है। मुख्यमंत्री ने अधिकारियों को निर्देश दिए हैं कि योजना का लाभ पात्र महिलाओं तक समय पर पहुंचे और पूरी प्रक्रिया में पारदर्शिता बरती जाए।

कौन महिलाएं होंगी पात्र?

इस योजना का लाभ लेने के लिए महिला की उम्र 21 से 60 साल के बीच होनी चाहिए। साथ ही वह दिल्ली की निवासी हो और उसकी पारिवारिक आय निर्धारित सीमा के भीतर हो। आवेदन करने वाली महिला की आयु 18 साल से अधिक होने के साथ-साथ वह दिल्ली में कम से कम 10 वर्षों से रह रही होनी चाहिए। सरकार ने यह भी स्पष्ट किया है कि महिला या उसके परिवार में कोई सरकारी कर्मचारी अथवा पेंशनभोगी होने पर वह योजना के लिए पात्र नहीं होगी। आयकर दाता परिवारों को भी योजना के दायरे से बाहर रखा गया है।

इसके अलावा, जो महिलाएं पहले से किसी अन्य सरकारी योजना के तहत नियमित आर्थिक सहायता प्राप्त कर रही हैं, वे भी इस योजना का लाभ नहीं ले सकेंगी। सरकारी नियमों के अनुसार, जिन महिलाओं या उनके परिवार के सदस्यों के पास चार पहिया वाहन है, उन्हें भी योजना का लाभ नहीं मिलेगा। इसके अलावा इलेक्ट्रिक वाहन को इस नियम से अलग रखा गया है।

बैंक खाते में सीधे पहुंचेगी स्कीम की राशि

सरकार ने योजना में भुगतान की प्रक्रिया को डिजिटल और पारदर्शी रखने पर जोर दिया है। पात्र महिलाओं को हर महीने 2,500 रुपये सीधे उनके बैंक अकाउंट में डायरेक्ट भेजे जाएंगे। इसके लिए लाभार्थी के बैंक खाते का सत्यापन किया जाएगा। सरकार के मुताबिक, यदि किसी महिला के परिवार में सरकारी कर्मचारी, आयकरदाता या निर्धारित सीमा से अधिक आय वाला सदस्य है, तो वह इस योजना के लिए पात्र नहीं होगी। वहीं, परिवार के किसी सदस्य के पास चार पहिया वाहन होने की स्थिति में भी आवेदन अस्वीकार किया जा सकता है।

आवेदन प्रक्रिया पर रखी जा रही नजर

मुख्यमंत्री रेखा गुप्ता ने अधिकारियों के साथ बैठक में योजना के क्रियान्वयन की समीक्षा की। उन्होंने अधिकारियों को निर्देश दिया कि आवेदन प्रक्रिया में किसी भी तरह की अनियमितता न हो और पात्र महिलाओं को समय पर योजना का लाभ मिले। सरकार ने बताया कि आवेदन की जांच पूरी होने के बाद लाभार्थियों को स्वीकृति पत्र दिए जाएंगे।

26 अगस्त से स्वीकृति पत्र मिलने शुरू होंगे और 1 सितंबर से बैंक खातों में आर्थिक सहायता पहुंचने की प्रक्रिया शुरू होगी। सरकार का कहना है कि लक्ष्मी योजना का उद्देश्य दिल्ली की जरूरतमंद और पात्र महिलाओं को नियमित आर्थिक सहायता उपलब्ध कराकर उन्हें आर्थिक रूप से मजबूत बनाना है। योजना के लागू होने के बाद बड़ी संख्या में महिलाओं को हर महीने सीधे बैंक खाते में वित्तीय सहायता मिलने की उम्मीद है।

पैसा प्राप्त करने का विकल्प

लाभार्थियों को राशि प्राप्त करने के लिए विकल्प दिए गए हैं:-

पहला विकल्प: दैनिक खर्चों के लिए ₹1,000 प्रति माह सेंट्र्ल बैंक डिजिटल करेंसी (CBDC) वॉलेट में प्राप्त कर सकते हैं और बाकी ₹1,500 को आवर्ती जमा (RD) या फिक्स्ड डिपॉजिट (FD) खाते में जमा करा सकते हैं।

दूसरा विकल्प: लंबी अवधि की बचत के लिए पूरी ₹2,500 की राशि को RD या FD में जमा करा सकते हैं।

ये भी पढ़ें- Mehul Choksi: भारी कैश के साथ मेहुल चोकसी के वकील विजय अग्रवाल लंदन में हिरासत में, भगोड़ा हीरा कारोबारी कब आएगा भारत?

SBI Mutual Fund: एसबीआई म्यूच्यूअल फंड की इन स्कीम्स में पैसे लगाकर पाएं शानदार रिटर्न! जानिए टॉप परफॉर्मेंस वाली बेस्ट योजनाएं

Best SBI Mutual Fund Schemes: भारतीय शेयर बाजार में निवेश के जरिए वेल्थ क्रिएशन करने के लिए म्यूचुअल फंड हमेशा से रिटेल निवेशकों की पहली पसंद रहे हैं। देश के सबसे बड़े फंड हाउसों में से एक एसबीआई म्यूचुअल फंड (SBI Mutual Fund) पर करोड़ों निवेशकों का भरोसा है।

अगर आप भी अपनी मेहनत की कमाई को सही जगह निवेश करके बड़ा फंड बनाना चाहते हैं, तो एसबीआई म्यूचुअल फंड की कुछ चुनिंदा योजनाएं आपके लिए बेहतरीन विकल्प साबित हो सकती हैं। आइए जानते हैं SBI MF की उन बेस्ट स्कीम्स के बारे में, जिन्होंने लंबी अवधि में निवेशकों को मल्टीफोल्ड रिटर्न दिया है।

स्मॉल-कैप और कंट्रा कैटेगरी की स्टार स्कीम्स

ज्यादा रिस्क लेकर रिकॉर्डतोड़ रिटर्न चाहने वाले निवेशकों के लिए ये स्कीम्स सबसे ज्यादा लोकप्रिय हैं:

SBI Small Cap Fund: यह फंड छोटी और तेजी से बढ़ती कंपनियों में निवेश करता है। इस स्कीम ने लंबी अवधि (5 से 10 साल) में 20% से ज्यादा का सालाना चक्रवृद्धि रिटर्न (CAGR) दिया है। उन निवेशकों के लिए बेस्ट है जो कम से कम 5-7 साल का समय दे सकते हैं।

SBI Contra Fund: यह फंड ‘वैल्यू इन्वेस्टिंग’ की रणनीति पर काम करता है। यानी फंड मैनेजर उन कंपनियों में दांव लगाते हैं जो फिलहाल मार्केट में अंडरवैल्यूड हैं, लेकिन उनका फंडामेंटल बेहद मजबूत है। पिछले कुछ वर्षों में इस फंड ने अपने कैटेगरी के अधिकांश फंड्स को पीछे छोड़ते हुए आउटपरफॉर्म किया है।

लार्ज और मिड-कैप में संतुलन और स्थिरता

अगर आप बहुत ज्यादा रिस्क नहीं लेना चाहते और पोर्टफोलियो में स्थिरता के साथ-साथ अच्छी ग्रोथ चाहते हैं:

SBI Large & Midcap Fund: यह फंड देश की टॉप लार्ज-कैप और मिड-कैप कंपनियों का एक संतुलित कॉम्बो है। यह मार्केट के उतार-चढ़ाव को बेहतर तरीके से संभालता है और जोखिम को कम करते हुए स्थिर ग्रोथ देता है।

SBI Bluechip Fund: भारत की सबसे बड़ी और मार्केट लीडर कंपनियों में निवेश करने वाला यह फंड नए और सुरक्षित निवेश पसंद करने वाले निवेशकों के लिए एक क्लासिक विकल्प है।

टैक्स बचाने के साथ तगड़ी कमाई (ELSS)

अगर आप टैक्स सेविंग के साथ-साथ शेयर बाजार की ग्रोथ का फायदा उठाना चाहते हैं, तो यह SBI लॉंग टर्म इक्विटी (ELSS) टैक्स-सेविंग फंड बेस्ट है। इसमें इनकम टैक्स एक्ट की धारा 80C के तहत ₹1.5 लाख तक की छूट मिलती है। इसमें 3 साल का लॉक-इन पीरियड होता है, जो अन्य टैक्स-सेविंग विकल्पों (जैसे- PPF या FD) की तुलना में सबसे कम है।

बैलेंस और मॉडरेट रिस्क वाले निवेशकों के लिए हाइब्रिड फंड

SBI Equity Hybrid Fund: यह स्कीम आपके पैसे का बड़ा हिस्सा शेयर बाजार में और कुछ हिस्सा सरकारी बॉन्ड्स में लगाती है। जब शेयर बाजार में बड़ी गिरावट आती है, तब इसका डेट पोर्टफोलियो आपकी पूंजी को सुरक्षित रखने में मदद करता है।

SBI Balanced Advantage Fund: यह डायनेमिक एसेट अलोकेशन फंड है, जो बाजार के वैल्युएशन के हिसाब से ऑटोमैटिकली इक्विटी और डेट का अनुपात तय करता है।

SIP या लंपसम: कैसे शुरू करें निवेश?

एसबीआई की इन सभी स्कीम्स में आप दो तरीकों से पैसे लगा सकते हैं:

सिस्टमैटिक इन्वेस्टमेन्ट प्लान(SIP): आप हर महीने महज ₹500 की छोटी राशि से अनुशासित निवेश शुरू कर सकते हैं। SIP के जरिए आपको रुपी कॉस्ट एवेरेजिंग का बड़ा फायदा मिलता है।

एकमुश्त (Lump-sum): अगर आपके पास एकमुश्त रकम है तो आप न्यूनतम ₹1,000 या ₹5,000 से भी शुरुआत कर सकते हैं।

एसबीआई म्यूचुअल फंड की ये स्कीम्स लंबे समय में महंगाई को मात देने वाला रिटर्न बनाने में सक्षम हैं। हालांकि, किसी भी स्कीम में निवेश करने से पहले अपने वित्तीय लक्ष्यों, समय अवधि और जोखिम उठाने की क्षमता का सही आकलन जरूर कर लें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।