

SBI Safe Schemes: बिना कोई रिस्क के बैंक FD से ज्यादा रिटर्न! बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 बेस्ट स्कीम्स

SBI Safe Savings Schemes: देश का सबसे बड़ा सरकारी बैंक, स्टेट बैंक ऑफ इंडिया (SBI), अपने ग्राहकों को एफडी के अलावा ऐसी कई स्मॉल सेविंग्स और सरकारी बचत योजनाएं पेश करता है, जहां आपका पैसा पूरी तरह सुरक्षित रहता है और रिटर्न भी सामान्य बैंक एफडी की तुलना में ज्यादा मिलता है।

अगर आप शेयर बाजार के जोखिम से दूर रहकर गारंटीड और टैक्स-फ्री या टैक्स-एफिशिएंट रिटर्न कमाना चाहते हैं, तो एसबीआई के जरिए मिलने वाली ये 3 सरकारी योजनाएं बेहतरीन विकल्प हैं। आइए जानते हैं इन 3 सबसे सेफ स्कीम्स की ब्याज दरों, शर्तों और मिलने वाले फायदों के बारे में।

1. सीनियर सिटीजन सेविंग्स स्कीम (SBI SCSS): वरिष्ठ नागरिकों के लिए सबसे बड़ा सहारा

अगर आपकी उम्र 60 साल या उससे अधिक है, तो साधारण एफडी कराने के बजाय एसबीआई के जरिए सीनियर सिटीजन सेविंग्स स्कीम(SCSS) में निवेश करना एक बेहतरीन विकल्प है।

एफडी से ज्यादा ब्याज: जहां एसबीआई सामान्य 5-वर्षीय एफडी पर वरिष्ठ नागरिकों को करीब 7.05% ब्याज दर देता है, वहीं SCSS में 8.20% की गारंटीड ब्याज दर मिलती है।

तिमाही आय: इसमें जमा राशि पर हर 3 महीने (अप्रैल, जुलाई, अक्टूबर और जनवरी) में ब्याज का भुगतान सीधे आपके एसबीआई बचत खाते में कर दिया जाता है।

अधिकतम निवेश: इस योजना में अधिकतम ₹30 लाख तक जमा किए जा सकते हैं। इनकम टैक्स एक्ट की धारा 80C के तहत इसमें किए गए निवेश पर ₹1.5 लाख तक की टैक्स छूट भी मिलती है।

2. सुकन्या समृद्धि योजना (SBI SSY): बेटियों के भविष्य के लिए 100% टैक्स-फ्री रिटर्न

अगर आपके घर में 10 वर्ष से कम उम्र की बेटी है, तो एसबीआई शाखा या YONO ऐप के जरिए खोला गया सुकन्या समृद्धि अकाउंट बैंक एफडी के मुकाबले कहीं बेहतर रिटर्न देता है।

धमाकेदार रिटर्न: वर्तमान में इस योजना पर सरकार 8.20% सालाना की दर से चक्रवृद्धि ब्याज दे रही है।

EEE टैक्स स्टेटस: यह योजना Exempt-Exempt-Exempt (EEE) श्रेणी में आती है। इसका मतलब है कि इसमें जमा राशि, मिलने वाला ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है।

निवेश की सीमा: एक वित्तीय वर्ष में न्यूनतम ₹250 से लेकर अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं।

3. पब्लिक प्रोविडेंट फंड (SBI PPF): बिना किसी रिस्क के लॉन्ग-टर्म वेल्थ क्रिएशन

लॉन्ग-टर्म फाइनेंशियल गोल्स या रिटायरमेंट प्लानिंग के लिए पब्लिक प्रोविडेंट फंड(PPF) देश की सबसे पसंदीदा और सुरक्षित योजनाओं में से एक है।

सरकारी गारंटी और स्थिर रिटर्न: इसमें मिलने वाला 7.10% सालाना ब्याज (जो कि सालाना आधार पर कंपाउंड होता है) सामान्य 5 से 10 साल की बैंक एफडी (6.05% – 6.45%) से काफी बेहतर है।

टैक्स फ्री मैच्योरिटी: सुकन्या योजना की तरह PPF भी पूरी तरह से EEE कैटेगरी में आता है, यानी इस पर मिलने वाला ब्याज और मैच्योरिटी अमाउंट पूरी तरह से इनकम टैक्स से मुक्त होता है।

फ्लेक्सिबिलिटी: इसे 15 साल की लॉक-इन अवधि के बाद 5-5 साल के ब्लॉक में जितनी बार चाहें आगे बढ़ाया जा सकता है। इसमें न्यूनतम ₹500 से निवेश शुरू किया जा सकता है।

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स
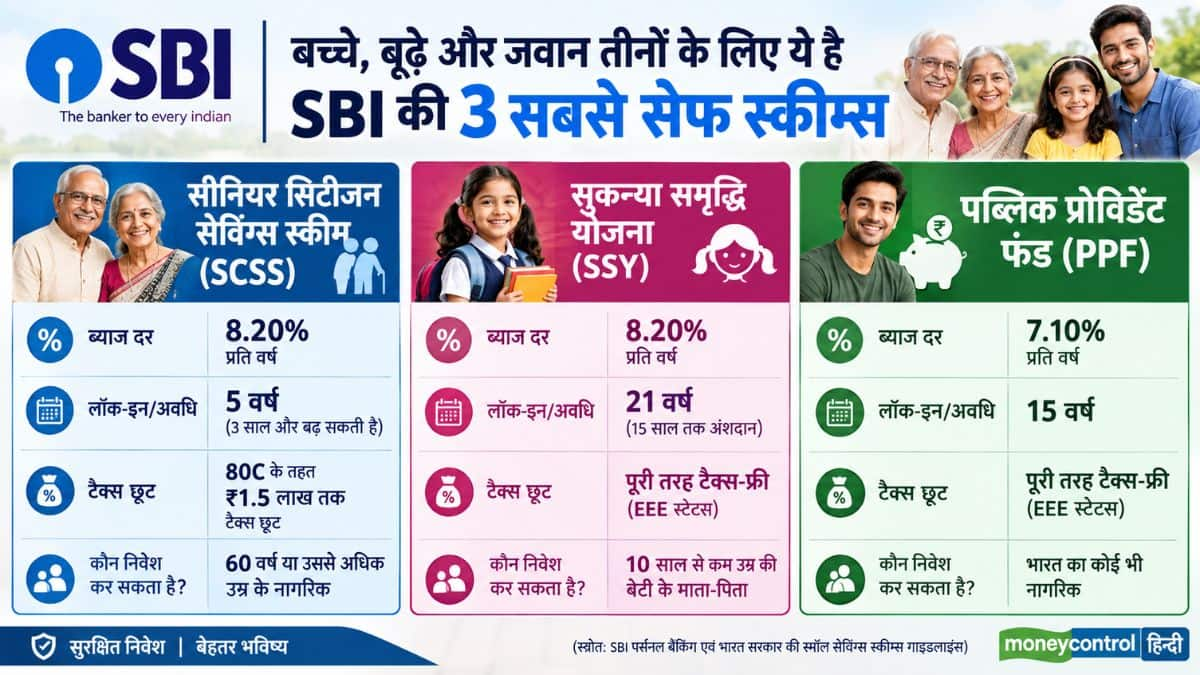
बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

एसबीआई में कैसे करें इन स्कीम्स में अप्लाई?

इन तीनों ही योजनाओं में निवेश करना बेहद आसान है:

ऑनलाइन माध्यम: अगर आप SBI के इंटरनेट बैंकिंग या YONO SBI ऐप का इस्तेमाल करते हैं, तो बिना ब्रांच गए ‘E-Services / Govt Schemes’ सेक्शन में जाकर PPF या सुकन्या खाता खोल सकते हैं।

ऑफलाइन माध्यम: आप अपनी नजदीकी स्टेट बैंक ऑफ इंडिया (SBI) शाखा में आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवश्यक न्यूनतम राशि के साथ जाकर तुरंत खाता खुलवा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

पैसों की जरूरत होने पर FD तोड़ें या FD पर लोन लें? समझिए पूरा कैलकुलेशन

कई बार हमें अचानक से पैसों की जरूरत पड़ जाती है और उस वक्त हमारे पास विकल्प काफी सीमित होते हैं। अब मान लीजिए कि आपको 3 लाख रुपये की जरूरत पड़ गई। आपके पास 5 लाख रुपये की फिक्स्ड डिपॉजिट (FD) है। FD पर आपको 7% सालाना ब्याज मिल रहा है। अब आपके सामने दो रास्ते हैं। पहला, FD तोड़कर पैसा निकाल लें। दूसरा, FD को जारी रखते हुए उसके बदले लोन ले लें।

दोनों विकल्पों में पैसा आपके काम आ जाएगा। लेकिन दोनों की लागत अलग होगी। इसलिए फैसला करने से पहले पूरा हिसाब समझना जरूरी है।

FD तोड़ने पर क्या होगा?

अब मान लेते हैं कि आपकी 5 लाख रुपये की FD एक साल की है और ब्याज दर 7% है। अगर FD पूरी अवधि तक चलती है तो एक साल में करीब 35,000 रुपये का ब्याज मिलेगा।

लेकिन आपको 6 महीने बाद 3 लाख रुपये की जरूरत पड़ गई और आपने FD तोड़ दी। ऐसी स्थिति में बैंक आम तौर पर FD की मूल ब्याज दर के बजाय उस अवधि के लिए लागू दर के हिसाब से ब्याज देता है। इसके अलावा बैंक की पॉलिसी के मुताबिक प्रीमैच्योर क्लोजर चार्ज भी लग सकता है।

कितनी पेनल्टी और कितना ब्याज

मिसाल के लिए, एफडी पर 6 महीने की लागू दर 6% है। और बैंक 1% की पेनल्टी लगाता है। ऐसे में प्रभावी ब्याज दर 5% रह जाती है।

5 लाख रुपये पर 6 महीने के लिए 5% की दर से करीब 12,500 रुपये ब्याज मिलेगा। यानी पूरी अवधि की FD से मिलने वाले करीब 35,000 रुपये के मुकाबले ब्याज में करीब 22,500 रुपये का अंतर आ सकता है।

FD पर लोन लेने पर कितना खर्च?

अब दूसरा विकल्प देखते हैं। आपने FD नहीं तोड़ी और बैंक से उसके बदले 3 लाख रुपये का लोन ले लिया। उदाहरण के लिए, बैंक FD की ब्याज दर से 1.5% ज्यादा ब्याज पर लोन देता है। यानी 7% की FD पर लोन की ब्याज दर करीब 8.5% हुई।

अगर 3 लाख रुपये का लोन 6 महीने के लिए लिया जाता है, तो ब्याज करीब 12,750 रुपये बैठेगा। इस दौरान आपकी 5 लाख रुपये की FD चलती रहेगी। यानी उस पर FD का ब्याज भी मिलता रहेगा।

दोनों विकल्पों का हिसाब

FD तोड़ेंFD पर लोन
आपकी जरूरत₹3 लाख₹3 लाख
FD₹5 लाख बंद₹5 लाख जारी
FD ब्याजकरीब ₹12,500करीब ₹17,500
लोन ब्याज—करीब ₹12,750
6 महीने बादFD नहीं रहेगीFD जारी रहेगी
अतिरिक्त फायदा—FD का ब्याज मिलता रहेगा

3 लाख की जरूरत 6 महीने के लिए है तो इस उदाहरण में FD पर लोन लेना सस्ता पड़ रहा है। लेकिन ₹3 लाख का लोन बाद में चुकाना होगा।

FD पर लोन कब बेहतर हो सकता है?

अगर आपको थोड़े समय के लिए पैसों की जरूरत है और कुछ महीनों में रकम वापस आने की उम्मीद है, तो FD पर लोन एक विकल्प हो सकता है।

इसमें आपकी FD बनी रहती है। जरूरत पूरी होने के बाद लोन चुका सकते हैं। FD को समय से पहले तोड़ने से मिलने वाले कम ब्याज का नुकसान भी बच सकता है।

FD कब तोड़ना समझदारी हो सकती है?

अगर आपको लंबे समय के लिए पैसे चाहिए और लोन चुकाने की स्थिति साफ नहीं है, तो सिर्फ FD बचाए रखने के लिए लोन लेना महंगा पड़ सकता है।

ऐसे में FD तोड़ने और लोन की कुल लागत की तुलना करनी चाहिए। खासकर तब, जब लोन की ब्याज दर काफी ज्यादा हो।

फैसला लेने से पहले ये 3 चीजें देखें

सबसे पहले बैंक से पूछें कि आज FD तोड़ने पर आपको हाथ में कितनी रकम मिलेगी। इसके बाद FD पर लोन की ब्याज दर और सभी चार्ज पता करें।

फिर दोनों का कुल खर्च निकालें। अगर कुछ महीनों की जरूरत है और जल्द पैसा वापस आने वाला है, तो FD पर लोन का विकल्प देखा जा सकता है। अगर लंबी अवधि के लिए रकम चाहिए, तो FD तोड़ना और लोन लेने की कुल लागत की तुलना करना ज्यादा जरूरी है।

EPF Contribution: अक्टूबर से PF के लिए सैलरी कितना ज्यादा पैसा कटेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF Investment: रिटायरमेंट के बाद रेगुलर इनकम के लिए EPF का पैसा कहां लगाएं? समझिए पूरा हिसाब

EPF Investment: रिटायरमेंट के समय EPF में 50 लाख रुपये जमा हैं तो सवाल सिर्फ यह नहीं है कि पैसा कहां रखा जाए। असली सवाल यह है कि इस रकम से हर महीने खर्च कैसे चले और पैसा जल्दी खत्म भी न हो।

रिटायरमेंट के बाद सैलरी बंद हो जाती है। इसलिए EPF की रकम को अलग-अलग निवेश में बांटकर नियमित इनकम और लंबी अवधि की ग्रोथ का संतुलन बनाया जा सकता है।

50 लाख रुपये को कैसे बांटें?

Master Capital Services की वेल्थ मैनेजमेंट AVP आकांक्षा शुक्ला के मुताबिक, रिटायरमेंट पोर्टफोलियो में फिक्स्ड इनकम, डेट, इक्विटी और इमरजेंसी फंड का संतुलन रखा जा सकता है।

50 लाख रुपये के कॉर्पस का एक उदाहरण लें तो करीब 45% रकम यानी 22.50 लाख रुपये फिक्स्ड इनकम वाले विकल्पों में रखी जा सकती है। 32.5% यानी 16.25 लाख रुपये डेट में और 17.5% यानी 8.75 लाख रुपये इक्विटी में रखे जा सकते हैं। बाकी 2.50 लाख रुपये इमरजेंसी फंड के तौर पर रखे जा सकते हैं।

निवेशहिस्सारकम
फिक्स्ड इनकम45%₹22.50 लाख
डेट निवेश32.50%₹16.25 लाख
इक्विटी17.50%₹8.75 लाख
इमरजेंसी फंड5%₹2.50 लाख
कुल100%₹50 लाख

यह सिर्फ उदाहरण है। आप अपनी उम्र, मासिक खर्च, पेंशन और जोखिम क्षमता के हिसाब से इसमें बदलाव कर सकते हैं।

फिक्स्ड इनकम से कितनी कमाई?

22.50 लाख रुपये का हिस्सा SCSS, बैंक FD जैसे फिक्स्ड इनकम विकल्पों में रखा जा सकता है। अगर इस हिस्से पर करीब 7% सालाना ब्याज मिलता है, तो साल भर में लगभग 1.57 लाख रुपये की ब्याज आय बनती है।

यानी इस हिस्से से करीब 13,000 रुपये महीने की इनकम मिल सकती है।

डेट निवेश क्यों जरूरी है?

16.25 लाख रुपये डेट निवेश में रखने का मकसद पोर्टफोलियो को स्थिर रखना और जरूरत के समय पैसा उपलब्ध कराना है। डेट म्यूचुअल फंड जैसे विकल्प इसमें मदद कर सकते हैं।

अगर इस हिस्से से लंबे समय में करीब 6.5% सालाना रिटर्न मिलता है, तो सालाना लगभग 1.06 लाख रुपये की ग्रोथ बन सकती है।

इक्विटी में भी रखें कुछ पैसा

रिटायरमेंट के बाद पूरा पैसा सुरक्षित निवेश में रखने से महंगाई का असर बढ़ सकता है। इसलिए 50 लाख रुपये के इस उदाहरण में 8.75 लाख रुपये इक्विटी के लिए रखे गए हैं।

इस रकम को लार्ज-कैप, इंडेक्स या हाइब्रिड फंड जैसे विकल्पों में लगाया जा सकता है। यहां मकसद हर साल ज्यादा रिटर्न कमाना नहीं है। मकसद यह है कि लंबे समय में कॉर्पस पर महंगाई का असर कम हो। मान लीजिए इस हिस्से से लंबे समय में औसतन 10% रिटर्न मिलता है। तब साल भर में करीब 87,500 रुपये की ग्रोथ हो सकती है।

हर महीने कितनी रकम निकाल सकते हैं?

रिटायरमेंट में एक अहम सवाल यह है कि 50 लाख रुपये में से हर साल कितनी रकम निकाली जाए। स्वाति जैन के मुताबिक, 4 से 5% सालाना निकासी की रणनीति अपनाई जा सकती है।

50 लाख रुपये पर 4% की दर से सालाना करीब 2 लाख रुपये निकाले जा सकते हैं। यानी हर महीने लगभग 16,700 रुपये। अगर निकासी की दर 5% रखी जाए तो सालाना करीब 2.50 लाख रुपये निकलेंगे। इस हिसाब से मासिक रकम लगभग 20,800 रुपये होगी। इस तरह 50 लाख रुपये के कॉर्पस से करीब 16,700 से 20,800 रुपये महीने का शुरुआती कैश फ्लो बनाया जा सकता है।

1-2 साल का खर्च अलग रखें

रिटायरमेंट के बाद बाजार गिरने पर इक्विटी बेचकर खर्च निकालना नुकसानदायक हो सकता है। इससे बचने के लिए कुछ रकम अलग रखना जरूरी है। मान लीजिए आपका मासिक खर्च 20,000 रुपये है। ऐसे में एक साल का खर्च 2.40 लाख रुपये होगा। दो साल के खर्च के लिए करीब 4.80 लाख रुपये अलग रखे जा सकते हैं।

इस रकम को ऐसे विकल्प में रखा जा सकता है जहां पैसा आसानी से उपलब्ध हो। बाजार में बड़ी गिरावट आने पर रोजमर्रा के खर्च के लिए इक्विटी बेचने की जरूरत नहीं पड़ेगी।

EPF पर ही निर्भर क्यों न रहें?

EPF रिटायरमेंट के लिए बड़ा कॉर्पस बनाने में मदद करता है। लेकिन रिटायरमेंट के बाद जरूरत बदल जाती है। हर महीने सैलरी की जगह अब निवेश से कैश फ्लो चाहिए।

Kustodian Life के फाउंडर कुणाल काबरा के मुताबिक, 58 साल की उम्र के बाद EPF में नया योगदान बंद हो जाता है और बैलेंस पर ब्याज मिलने की भी तय सीमा है। इसलिए रिटायरमेंट के बाद सिर्फ EPF पर निर्भर रहने के बजाय अलग-अलग निवेशों से इनकम का इंतजाम करना जरूरी है।

Post Office FD: पोस्ट ऑफिस इस स्कीम में दे रहा 7.1% ब्याज! जानिए ₹3 लाख पर कमाई का गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Stocks to Watch: 25 सितंबर को Nykaa, PB Fintech, ESDS Software Solution समेत इन शेयरों में बड़े उतार-चढ़ाव के आसार

शुक्रवार, 25 सितंबर को कई शेयरों पर फोकस रहेगा। लिस्ट में नाइका, पीबी फिनटेक, व्हील्स इंडिया, आइनॉक्स ग्रीन एनर्जी, पर्पल स्टाइल लैब्स जैसे कई नाम शामिल हैं। इन शेयरों में बड़ी उठापटक दिख सकती है। वजह हैं- तिमाही नतीजे, कारोबार से जुड़े डेवलपमेंट्स, नई डील या कॉन्ट्रैक्ट, आदि। इसके अलावा शुक्रवार को SME सेगमेंट में एक कंपनी की लिस्टिंग होने वाली है। साथ ही 4 कंपनियों के शेयर एक्स-डिविडेंड और 2 कंपनियों के शेयर एक्स-स्प्लिट ट्रेड करने वाले हैं। आइए डिटेल में जानते हैं किन प्रमुख शेयरों पर रहेगी नजर…

इन शेयरों पर रहेगी नजर

ESDS Software Solution: अप्रैल-जून 2026 तिमाही (Q1) में कंसोलिडेटेड मुनाफा सालाना आधार पर 14% बढ़कर 29.3 करोड़ रुपये हो गया। रेवेन्यू 7.3% बढ़कर 133.7 करोड़ रुपये हो गया।

Purple Style Labs: Q1 में कंसोलिडेटेड घाटा सालाना आधार पर कम होकर 88.1 करोड़ रह गया। रेवेन्यू 13% बढ़कर 119.4 करोड़ रुपये हो गया।

PB Fintech: Policybazaar प्लेटफॉर्म की पेरेंट कंपनी का शेयर 24 सितंबर को 36 प्रतिशत टूटा था। बंपर बिकवाली की वजह रही इंश्योरेंस रेगुलेटर IRDAI का डिस्ट्रीब्यूशन सुधारों पर नया ड्राफ्ट और उसके बाद बर्नस्टीन का व्यू। बर्नस्टीन का मानना है कि कमीशन को लेकर ड्राफ्ट पेपर में प्रस्तावित कटौती से PB Fintech को सबसे ज्यादा नुकसान होगा, क्योंकि इन टेक-रेट पर कॉल सेंटर की लागत नहीं निकल पाएगी। इस शेयर पर शुक्रवार को भी नजर रहेगी।

Wheels India: कंपनी का क्वालिफाइड इंस्टीट्यूशनल प्लेसमेंट (QIP) 24 सितंबर को खुल गया। फ्लोर प्राइस ₹2,197.10 प्रति शेयर है।

Inox Green Energy Services: कंपनी ने 24 सितंबर को अपना QIP लॉन्च किया। फ्लोर प्राइस ₹174.36 प्रति शेयर तय किया गया है।

FSN E-Commerce Ventures (Nykaa): नाइका और L’Oréal के कॉर्पोरेट वेंचर कैपिटल फंड, BOLD (बिजनेस अपॉर्चुनिटीज फॉर L’Oréal डेवलपमेंट) ने तेजी से बढ़ रहे भारतीय ब्यूटी और पर्सनल केयर ब्रांड्स की अगली पीढ़ी में मिलकर निवेश करने के लिए एक सहयोग की घोषणा की है।

Waaree Energies: कंपनी की सब्सिडियरी, Waaree Clean Energy Solutions ने भारत के स्पेशिएलिटी गैस बिजनेस में उतरने की घोषणा की है। इसका मकसद देश की सेमीकंडक्टर और सोलर सेल बनाने वाली कंपनियों के लिए वन-स्टॉप सप्लायर बनना है।

LCC Projects: कंपनी राजस्थान के गंगधार में छोटी कालीसिंध और चाहुरनी नदियों पर सोलर पावर वाले स्प्रिंकलर सिस्टम पर बेस्ड ‘छोटी कालीसिंध मीडियम इरिगेशन प्रोजेक्ट’ के लिए L-1 बिडर (सबसे कम बोली लगाने वाली कंपनी) के तौर पर उभरी है। इस प्रोजेक्ट की कुल अनुमानित कीमत 653.34 करोड़ रुपये है।

Dr Lal PathLabs: कंपनी के बोर्ड ने SN Genelab में 70 प्रतिशत हिस्सेदारी मौजूदा शेयरधारकों से खरीदने को मंजूरी दे दी है। डील ₹168 करोड़ तक की होगी। इस अधिग्रहण के बाद SN Genelab, डॉ. लाल पैथलैब्स की सब्सिडियरी बन जाएगी। ट्रांजेक्शन के 30 नवंबर, 2026 तक पूरा होने की उम्मीद है।

JSW Cement: कंपनी को बेलागावी ऑडिट कमिश्नरेट के एडिशनल कमिश्नर (सेंट्रल टैक्स) से एक ‘कारण बताओ नोटिस’ मिला है। यह नोटिस गलत क्लासिफिकेशन के कारण GST के कथित तौर पर कम भुगतान से संबंधित है। इसके चलते, डिपार्टमेंट ने अप्रैल 2022 से मार्च 2024 की अवधि के लिए 229.85 करोड़ रुपये के GST की मांग की है, जिसमें लागू ब्याज और 10 प्रतिशत जुर्माना भी शामिल है।

इस बीच, JSW स्टील और JSW सीमेंट द्वारा प्रमोटेड JSW वन प्लेटफॉर्म्स ने IPO के जरिए 3,054 करोड़ रुपये तक जुटाने के लिए SEBI, BSE और एनएसई के पास ड्राफ्ट रेड हेरिंग प्रॉस्पेक्टस (DRHP) दाखिल किया है।

L&T Technology Services: कंपनी ने इंडस्ट्रियल AI में ग्लोबल लीडर, कॉग्नाइट (Cognite) के साथ एक स्ट्रैटेजिक पार्टनरशिप की घोषणा की है। इसका मकसद एसेट-इंटेंसिव इंडस्ट्रीज के लिए जॉइंट इंडस्ट्रियल AI और डेटा सॉल्यूशन विकसित करना और उन्हें उपलब्ध कराना है।

Stock Market Today : बाजार पर आज इन खबरों का दिखेगा असर, कोई ट्रेड लेने से पहले इन पर डाल लें एक नजर

बल्क और ब्लॉक डील्स

PB Fintech: HDFC म्यूचुअल फंड ने लगभग 320.6 करोड़ रुपये के 25 लाख शेयर खरीदे।

Brainbees Solutions (FirstCry): प्री-IPO निवेशक न्यूक्वेस्ट एशिया इनवेस्टमेंट्स ने लगभग 202 करोड़ रुपये के 1.15 करोड़ शेयर बेचे। वहीं गोल्डमैन सैक्स ने लगभग 119 करोड़ रुपये के 68 लाख शेयर खरीदे।

Sedemac Mechatronics: एक ही ब्लॉक डील में लगभग 1,469 करोड़ रुपये के 48.8 लाख शेयरों का लेन-देन हुआ। A91 एमर्जिंग फंड II और एक्सपोन्शिया कैपिटल से जुड़े फंड्स सहित प्राइवेट इक्विटी निवेशकों ने अपनी हिस्सेदारी का कुछ हिस्सा बेचा। खरीदारों में सिंगापुर सरकार (GIC) और मॉनेटरी अथॉरिटी ऑफ सिंगापुर जैसे सॉवरेन फंड्स के साथ-साथ T रो प्राइस, अमांसा होल्डिंग्स और SBI, ICICI प्रूडेंशियल, एक्सिस, आदित्य बिड़ला सन लाइफ और इनवेस्टको सहित कई घरेलू म्यूचुअल फंड्स शामिल थे।

BlueStone Jewellery and Lifestyle: ब्लूस्टोन ज्वेलरी के लगभग 61.98 लाख शेयरों का लेन-देन 513.01 करोड़ रुपये में हुआ। बजाज लाइफ इंश्योरेंस, कुवैत इनवेस्टमेंट अथॉरिटी FD F238, सिटीग्रुप, गोल्डमैन सैक्स, निप्पॉन इंडिया म्यूचुअल फंड, मिरे एसेट म्यूचुअल फंड, बंधन म्यूचुअल फंड और SBI लाइफ इंश्योरेंस ने Accel और 360 ONE WAM से BlueStone के शेयर खरीदे।

SME लिस्टिंग

Axiom Gas Engineering

ये स्टॉक करेंगे एक्स-डिविडेंड ट्रेड

श्री लोटस डेवलपर्स एंड रियल्टी

LGT ग्लोबल हॉस्पिटैलिटी

A D S डायग्नोस्टिक्स

नोबल पॉलिमर्स

ये शेयर करेंगे एक्स-स्प्लिट ट्रेड

नेच्युराइट एग्रो प्रोडक्ट्स

मिडवेस्ट एनर्जी

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

FD मैच्योरिटी के बाद पैसा निकालना भूल गए तो क्या होगा? समझिए RBI के नियम और ब्याज का पूरा हिसाब

FD Maturity: फिक्स्ड डिपॉजिट यानी FD को सुरक्षित निवेश माना जाता है। पैसा एक तय अवधि के लिए जमा किया और ब्याज दर भी पहले से पता होती है। लेकिन कई बार FD की मैच्योरिटी डेट निकल जाती है और निवेशक को पता ही नहीं चलता।

फिर सवाल उठता है… पैसा कहां गया? क्या FD अपने आप रिन्यू हो गई? अगर पैसा बैंक में ही पड़ा है तो कितना ब्याज मिलेगा? और अगर 10 साल तक किसी ने रकम पर ध्यान नहीं दिया तो उसका क्या होगा?

मैच्योरिटी के बाद FD का क्या होता है?

FD की अवधि पूरी होने के बाद बैंक आपके दिए मैच्योरिटी निर्देश के हिसाब से रकम का निपटारा करता है। अगर आपने ऑटो रिन्युअल का विकल्प चुना है, तो FD दोबारा रिन्यू हो सकती है। ऐसे में नई FD पर उस समय लागू ब्याज दर मिलेगी।

वहीं, अगर मैच्योरिटी पर पैसा आपके सेविंग्स अकाउंट में जाने का निर्देश दिया गया है, तो बैंक की प्रक्रिया के मुताबिक रकम उस खाते में क्रेडिट हो सकती है।

एक नजर में पूरा मामला

स्थितिक्या होगा?ब्याज का नियम
ऑटो रिन्युअल चालूFD दोबारा रिन्यू हो सकती है
नई FD की लागू दर

मैच्योरिटी पर खाते में क्रेडिट का निर्देशरकम खाते में आ सकती हैखाते की लागू दर
FD मैच्योर, रकम अनपेडरकम ओवरड्यू डिपॉजिट के रूप में रह सकती है
सेविंग्स या कॉन्ट्रैक्टेड FD दर में से जो कम हो

नई FD को समय से पहले तोड़ाप्री-मैच्योर निकासी
बैंक की पॉलिसी के मुताबिक ब्याज/पेनल्टी

रकम 10 साल या ज्यादा समय तक अनक्लेम्डDEA Fund में ट्रांसफर हो सकती हैबाद में बैंक के जरिए क्लेम किया जा सकता है

अगर कोई निर्देश नहीं दिया था तो?

यह स्थिति थोड़ी अलग है। अगर FD मैच्योर हो गई और उसकी रकम का भुगतान नहीं हुआ, तो वह रकम बैंक के पास ओवरड्यू डिपॉजिट के तौर पर रह सकती है।

RBI के मौजूदा नियमों के मुताबिक, ऐसी मैच्योर लेकिन अनपेड घरेलू टर्म डिपॉजिट पर ब्याज सेविंग्स अकाउंट की लागू ब्याज दर या मैच्योर FD की कॉन्ट्रैक्टेड ब्याज दर, दोनों में से जो कम हो, उस दर से मिलता है।

₹5 लाख की FD का आसान हिसाब

मान लीजिए आपने ₹5 लाख की FD 7% सालाना ब्याज पर कराई थी। FD मैच्योर होने के बाद पैसा बैंक में ही पड़ा रहा और उस समय सेविंग्स अकाउंट की लागू दर 3% थी।

अगर दोनों में 3% कम है, तो ओवरड्यू अवधि के लिए इसी दर से ब्याज मिलेगा।

स्थितिब्याज दर
₹5 लाख पर एक साल का अनुमानित ब्याज

पुरानी FD की दर7%₹35,000
मैच्योरिटी के बाद लागू कम दर3%₹15,000
अंतर4%₹20,000

यानी सिर्फ एक साल में करीब ₹20,000 के ब्याज का अंतर हो सकता है। इसलिए मैच्योरिटी के बाद FD को लंबे समय तक बिना देखे छोड़ना ठीक नहीं है।


FD ऑटो रिन्यू हो गई तो क्या करें?

मान लीजिए आपको मैच्योरिटी पर पैसा चाहिए था। लेकिन ध्यान नहीं दिया और FD ऑटो रिन्यू हो गई। ऐसे में बैंक से तुरंत बात करें। पहले यह पता करें कि FD कब रिन्यू हुई और नई FD की ब्याज दर क्या है।

अगर आपको पैसा निकालना है तो FD को समय से पहले तोड़ना पड़ सकता है। RBI के नियमों के मुताबिक बैंक प्री-मैच्योर निकासी पर पेनल्टी लगा सकते हैं। यह पेनल्टी अमूमन 0.5% से 1% तक होती है।

10 साल तक पैसा नहीं निकाला तो क्या होगा?

RBI के नियमों के मुताबिक, अगर कोई डिपॉजिट 10 साल तक इनऑपरेटिव या अनक्लेम्ड रहता है, तो बैंक उसे DEA Fund में ट्रांसफर कर देता है। इसे Depositor Education and Awareness Fund कहते हैं।

इसका मतलब यह नहीं है कि आपका पैसा खत्म हो गया। अगर बाद में आपको या आपके वारिस को पैसे का पता चलता है, तो आप संबंधित बैंक के जरिए रकम का दावा कर सकते हैं। इसके लिए कोई तय समय-सीमा भी नहीं है।

पैसा खोजने के लिए UDGAM पोर्टल भी है

अगर आपको लगता है कि किसी बैंक में आपका पुराना पैसा या FD पड़ा हो सकता है, लेकिन बैंक या अकाउंट की जानकारी याद नहीं है, तो RBI का UDGAM पोर्टल काम आ सकता है।

इस पोर्टल के जरिए कई बैंकों में मौजूद अनक्लेम्ड डिपॉजिट की जानकारी खोजी जा सकती है। हालांकि, पैसा सीधे RBI से नहीं मिलता। दावा संबंधित बैंक के जरिए ही करना होता है।

नुकसान से बचने का आसान तरीका

  • FD कराते समय सिर्फ ब्याज दर देखकर काम खत्म न करें। यह भी देखें कि मैच्योरिटी पर पैसा कहां जाएगा और ऑटो रिन्युअल चालू है या नहीं।
  • FD की मैच्योरिटी डेट मोबाइल कैलेंडर में सेव कर दें। मैच्योरिटी से करीब एक हफ्ते पहले रिमाइंडर लगा दें।
  • अगर पैसा आगे भी FD में रखना है तो उस समय की ब्याज दर देखें। अगर पैसे की जरूरत है तो मैच्योरिटी पर रकम निकाल लें।

FD तोड़ने पर कितना नुकसान होता है? समझिए ब्याज और पेनल्टी का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Invest ₹10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

₹10 Lakh Investment Options & Strategies: जीवन में ₹10 लाख का फंड बनाना हर किसी के लिए एक बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह रकम वर्षों की कड़ी मेहनत और सैलरी की बचत से जुड़ी हो, सालभर के परफॉर्मेंस बोनस, बिजनेस के मुनाफे या फिर किसी पुश्तैनी जायदाद को बेचकर मिली हो। हाथ में ₹10 लाख आते ही सबसे पहला विचार यही आता है कि इस पैसे को कहां लगाया जाए ताकि बिना बड़ा जोखिम उठाए इससे ज्यादा से ज्यादा रिटर्न और बड़ी वेल्थ बनाई जा सके।

वित्तीय सलाहकारों और वेल्थ मैनेजर्स का स्पष्ट मानना है कि निवेश की दुनिया में ‘वन साइज फिट्स ऑल’ यानी एक ही नियम सभी निवेशकों पर लागू नहीं होता। हर व्यक्ति का रिस्क लेने का सामर्थ्य, उम्र और वित्तीय लक्ष्य अलग-अलग होते हैं।

अगर आपके पास भी ₹10 लाख की बड़ी रकम है और आप उसे सही जगह निवेश करना चाहते हैं, तो जानिए वे 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी जो आपके पैसे को सुरक्षित रखते हुए तेजी से बढ़ा सकती हैं:

1. निवेश की शुरुआत से पहले: निपटाएं ये 3 बेहद जरूरी काम

₹10 लाख को सीधा शेयर बाजार या किसी म्यूचुअल फंड में लगाने की जल्दबाजी कभी न करें। किसी भी सफल पोर्टफोलियो की नींव तीन बुनियादी बातों पर टिकी होती है:

इमरजेंसी फंड तैयार करें: क्या आपके पास अपने और परिवार के कम से कम 6 महीने के अनिवार्य खर्चों (किराया, राशन, ईएमआई) के बराबर फंड मौजूद है? अगर नहीं, तो ₹10 लाख में से एक हिस्सा निकालकर सेविंग्स अकाउंट, लिक्विड म्यूचुअल फंड या बैंक एफडी में सुरक्षित रख लें।

पर्याप्त हेल्थ इंश्योरेंस लें: परिवार के लिए कम से कम 10 से 15 लाख रुपये का फैमिली फ्लोटर हेल्थ कवर जरूर लें। किसी अचानक आई मेडिकल इमरजेंसी में आपकी सालों की जमा-पूंजी और निवेश को डूबने से बचाने के लिए बीमा बेहद जरूरी है।

महंगे कर्जों से मुक्ति पाएं: अगर आप पर क्रेडिट कार्ड का बकाया, पर्सनल लोन या कोई अन्य अधिक ब्याज (12% से 24%) वाला लोन चल रहा है, तो निवेश से पहले उस कर्ज को चुकता करें। कर्ज का ब्याज आपके निवेश के रिटर्न से हमेशा ज्यादा महंगा पड़ता है।

2. एकमुश्त पैसा न लगाएं: STP का स्मार्ट जरिया अपनाएं

शेयर बाजार में लगातार उतार-चढ़ाव बना रहता है। ऐसे में अगर आप पूरा ₹10 लाख एक ही दिन में इक्विटी मार्केट या म्यूचुअल फंड में लगा देंगे और अगले ही दिन बाजार गिर गया, तो आपको भारी नुकसान का सामना करना पड़ सकता है।

क्या है स्मार्ट तरीका: अपने पूरे ₹10 लाख को सबसे पहले किसी सुरक्षित लिक्विड फंड या आर्बिट्राज फंड में जमा करें।

सिस्टमैटिक ट्रांसफर प्लान(STP) चालू करें: वहां से हर महीने एक तय राशि (जैसे ₹50,000 या ₹80,000) को अगले 6 से 12 महीनों के दौरान चुनिंदा इक्विटी म्यूचुअल फंड्स में ट्रांसफर करने का निर्देश दें।

फायदा: इससे आपको बाजार के हर चढ़ाव-उतार का औसतन लाभ मिलेगा और आपका रिस्क काफी हद तक घट जाएगा।

3. टाइम होराइजन के हिसाब से पैसों का बंटवारा करें

₹10 लाख का निवेश करते समय अपने वित्तीय लक्ष्यों की समय सीमा तय करना बहुत आवश्यक है:

A. शॉर्ट टर्म गोल्स (1 से 3 साल): अगर आपको अगले 2-3 सालों में बच्चे की स्कूल/कॉलेज फीस देनी है, कार खरीदनी है या घर की डाउन पेमेंट करनी है, तो पैसे को बिल्कुल भी हाई-रिस्क एसेट में न डालें। इसके लिए ये विकल्प सबसे सुरक्षित हैं:

  • बैंक फिक्स्ड डिपॉजिट (FD) / कॉर्पोरेट एफडी
  • डेट म्यूचुअल फंड्स (Short Duration or Banking & PSU Funds)
  • आर्बिट्राज फंड्स (Arbitrage Funds)

B. लॉन्ग टर्म गोल्स (5 साल या उससे अधिक): रिटायरमेंट, बच्चों की उच्च शिक्षा या बड़ी वेल्थ बनाने जैसे दूरगामी लक्ष्यों के लिए जोखिम लिया जा सकता है और लंबी अवधि में इक्विटी से बेहतर रिटर्न कोई एसेट क्लास नहीं देता। इसके लिए चुनें:

  • फ्लेक्सी कैप और लार्ज/मिड कैप इक्विटी म्यूचुअल फंड्स
  • नेशनल पेंशन सिस्टम (NPS)
  • डायरेक्ट इक्विटी या इंडेक्स फंड्स (Nifty 50 / Sensex)

4. एसेट एलोकेशन और डाइवर्सिफिकेशन का सुनहरा नियम

वित्तीय विशेषज्ञ हमेशा सलाह देते हैं, ‘अपने सभी अंडे एक ही टोकरी में न रखें।’ ₹10 लाख का सही इस्तेमाल करने के लिए एसेट क्लास (Equity, Debt, Gold) में पैसे को बांटना अनिवार्य है।

एसेट एलोकेशन तय करने के लिए ‘100 माइनस ऐज’ का सीधा फॉर्मूला अपनाएं:

जैसे अगर आपकी उम्र 30 साल है, तो 100 – 30 = 70%। यानी आप अपने ₹10 लाख का 70% हिस्सा (₹7 लाख) इक्विटी/म्यूचुअल फंड्स में लगा सकते हैं।

बाकी 20% से 25% हिस्सा (₹2 लाख से ₹2.5 लाख) सुरक्षित डेट इंस्ट्रूमेंट्स (FD, PPF, Debt Funds) में रखें।

शेष 5% से 10% हिस्सा (₹50,000 से ₹1 लाख) हेजिंग के लिए गोल्ड (Sovereign Gold Bond या Gold ETF) में निवेश करें।

5. पोर्टफोलियो की रेगुलर समीक्षा और रीबैलेंसिंग

₹10 लाख का निवेश करने के बाद रोज-रोज न्यूज चैनलों के हेडलाइंस देखने या बाजार के रोजमर्रा के उतार-चढ़ाव से पैनिक होने की कोई जरूरत नहीं है।

SIP जारी रखें: अगर आपकी कोई पुरानी एसआईपी चल रही है, तो उसे बंद न करें और अनुशासन बनाए रखें।

सालाना समीक्षा: साल में सिर्फ एक या दो बार अपने पोर्टफोलियो की समीक्षा करें।

रीबैलेंसिंग: मान लीजिए कि बाजार में भारी तेजी की वजह से आपके पोर्टफोलियो में इक्विटी का हिस्सा 70% से बढ़कर 80% हो गया है, तो एक्स्ट्रा प्रॉफिट को निकालकर सुरक्षित डेट फंड या गोल्ड में शिफ्ट कर दें। इससे आपका तय एसेट एलोकेशन हमेशा संतुलित रहेगा।

₹10 लाख का फंड एक बेहतरीन मौका है जो आपकी आर्थिक स्थिति को एक नई मजबूती दे सकता है। इसे सिर्फ बैंक के बचत खाते में पड़ा न रहने दें, क्योंकि महंगाई आपके पैसे की ताकत को धीरे-धीरे कम कर देती है। सही रणनीति, अनुशासित एसेट एलोकेशन और सिस्टमैटिक ट्रांसफर प्लान (STP) के रास्ते पर चलकर आप इस ₹10 लाख से भविष्य में करोड़ों रुपये का फंड आसानी से तैयार कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

पुरानी EMI चुकाने के लिए नया लोन लेने की आदत खतरनाक साबित हो सकती है, जानिए क्यों

पैसे का दबाव बढ़ने पर कई बार पुरानी EMI चुकाने के लिए नया लोन लेना आसान लगता है। लेकिन, ऐसा करना खतरनाक साबित हो सकता है। हालांकि, यह ट्रेंड बढ़ रहा है। एक्सपर्ट्स का कहना है कि लगातार इनकम से ज्यादा खर्च आपको लोन लेने के लिए मजबूर करता है। लोन का अमाउंट अगर आपके चुकाने की क्षमता से ज्यादा हो जाता है तो यह डेट ट्रैप बन जाता है।

डेट ट्रैप में फंसने का खतरा

डेट ट्रैप का मतलब ऐसी स्थिति से है, जब व्यक्ति चाहकर भी कर्ज के जाल से बाहर नहीं निकल पाता है। कई बार तो क्रेडिट कार्ड के ज्यादा इस्तेमाल से भी व्यक्ति डेट ट्रैप में फंस जाता है। इसे एक उदाहरण की मदद से समझा जा सकता है। मान लीजिए किसी व्यक्ति को इस महीने EMI का पेमेंट करना है।

एक की जगह दो EMI का पेंमेंट

बैंक सेविंग्स अकाउंट में पर्याप्त पैसे नहीं होने पर वह क्रेडिट कार्ड का इस्तेमाल करता है या नया लोन लेता है। इससे वह इस महीने के ईएमआई का तो पेमेंट कर देता है, लेकिन उसने जो लोन लिया है, उसकी EMI का पेमेंट भी उसे अगले महीने करना होगा। इसका मतलब है कि आगे उसे हर महीने एक EMI की जगह दो ईएमआई चुकानी होगी।

जरूरी खर्च के लिए कम बचते हैं पैसे

कर्ज का बढ़ता बोझ व्यक्ति को कई तरह से नुकसान पहुंचाता है। ज्यादा ईएमआई चुकाने से उसके हाथ में हर महीने खर्च के लिए कम पैसे बचते हैं। इसका सीधा असर परिवार के जरूरी खर्चों पर पड़ता है। साथ ही इससे परिवार की सेविंग्स और इनवेस्टमेंट पर भी असर पड़ता है। यह भविष्य में आने वाले जरूरतों जैसे बच्चे की पढ़ाई, घूमने के प्लान आदि पर असर डालता है।

यह भी पढ़ें: Bank FD Return Calculation: इन बैंकों के FD में शानदार रिटर्न कमाने का मौका, जानिए 5 लाख के एफडी पर कितनी होगी कमाई

डिफॉल्ट का खतरा भी बढ़ता है 

EMI के बढ़ते बोझ से डिफॉल्ट का भी खतरा बढ़ जाता है। डिफॉल्ट से व्यक्ति का क्रेडिट स्कोर खराब होता है। क्रेडिट स्कोर ज्यादा खराब होने पर भविष्य में लोन मिलना मुश्किल हो जाता है। एक्सपर्ट्स का कहना है कि आपको यह पता होना चाहिए कि आप मैक्सिमम कितने अमाउंट के लोन का बोझ उठा सकते हैं। इससे आप अपनी रीपेमेंट क्षमता से ज्यादा अमाउंट का लोन लेने से बच जाएंगे। इससे आपके डेट ट्रैप में फंसने का डर नहीं नहीं होगा।


Bank FD Return Calcullator: इन बैंकों के FD में शानदार रिटर्न कमाने का मौका, जानिए 5 लाख के एफडी पर कितनी होगी कमाई

बैंकों के फिक्स्ड डिपॉजिट में निवेश काफी सुरक्षित माना जाता है। इसकी वजह यह है कि छोटे-बड़े सभी बैंकों को आरबीआई के नियमों का पालन करना पड़ता है। बैंक के एफडी जमा पैसे के रिटर्न पर शेयर बाजार के उतार-चढ़ाव का असर नहीं पड़ता है। एफडी पर इंटरेस्ट रेट ऑफर करने में स्मॉल फाइनेंस बैंक सबसे आगे हैं।

सूर्योदय स्मॉल फाइनेंस बैंक का रिटर्न सबसे ज्यादा

बैंकों के एफडी स्कीम में ऑनलाइन भी निवेश किया जा सकता है। एफडी पर सबसे ज्यादा रिटर्न देने में सूर्योदय स्मॉल फाइनेंस बैंक सबसे ऊपर है। 5 साल के एफडी पर बैंक सालाना 8.25 फीसदी का इंटरेस्ट रेट ऑफर कर रहा है। इस बैंक में एक साल के एफडी पर इंटरेस्ट रेट सालाना 7.25 फीसदी है। जना स्माॉल फाइनेंस बैंक 3 साल के एफडी पर सबसे ज्यादा 8 फीसदी इंटरेस्ट रेट ऑफर कर रहा है।

उत्कर्ष स्मॉल फाइनेंस बैंक भी 7.5% इंटरेस्ट ऑफर कर रहा

ईसॉफ स्मॉल फाइनेंस बैंक 3 साल और 1 साल के एफडी पर 6 फीसदी इंटरेस्ट रेट ऑफर कर रहा है। उत्कर्ष स्मॉल फाइनेंस बैंक 3 साल के एफडी पर 7.5 फीसदी इंटरेस्ट रेट ऑफर कर रहा है। उज्जीवन स्मॉल फाइनेंस बैंक 1 साल और 3 साल के एफडी पर 7.25 फीसदी का इंटरेस्ट रेट ऑफर कर रहा है। शिवालिक स्मॉल फाइनेंस बैंक 3 साल के एफडी पर 7.5 फीसदी इंटरेस्ट रेट ऑफर कर रहा है। खास बात यह है कि ज्यादातर स्मॉल फाइनेंस बैंक सीनियर सिटीजंस को 0.50 फीसदी ज्यादा इंटरेस्ट रेट ऑफर करते हैं।

सूर्योदय स्मॉल फाइनेंस बैंक में 5 साल के एफडी पर इंटरेस्ट रेट 8.25 फीसदी

जना स्मॉल फाइनेंस बैंक में 3 साल के एफडी पर 8 फीसदी इंटरेस्ट रेट

ईसॉफ स्मॉल फाइनेंस बैंक में 3 साल और 1 साल के एफडी पर 6 फीसदी इंटरेस्ट

उज्जीवन स्मॉल फाइनेंस बैंक में 1 और 3 साल के एफडी पर 7.25 फीसदी इंटरेस्ट रेट

शिवालिक स्मॉल फाइनेंस बैंक में 3 साल के एफडी पर 7.5 फीसदी इंटरेस्ट रेट

बैंक ऑफ इंडिया की इस स्कीम में 6.85% इंटरेस्ट रेट

सरकारी बैंकों में सबसे ज्यादा 6.85 फीसदी इंटरेस्ट रेट बैंक ऑफ इंडिया ऑफर कर रहा है। बैंक यह इंटरेस्ट रेट अपनी ग्रीन डिपॉजिट स्कीम के तहत ऑफर कर रहा है। इस स्कीम में 999 दिन के एफडी पर सालाना 6.85 फीसदी इंटरेस्ट रेट कमाया जा सकता है। सीनियर सिटीजंस के लिए इस स्कीम में इंटरेस्ट रेट 7.35 फीसदी और सुपर सीनियर सिटीजंस के लिए 7.50 फीसदी है। 60 साल से ज्यादा उम्र के लोग सीनियर सिटीजंस के तहत आते हैं। 80 साल और इससे ज्यादा उम्र के लोग सुपर सीनियर सिटीजंस कैटेगरी में आते हैं।

5 लाख रुपये के निवेश पर इतना मिलेगा रिटर्न 

अगर आप लाख रुपये का निवेश सूर्योदय स्मॉल फाइनेंस बैंक के एफडी में करते हैं तो 8.25 फीसदी के इंटरेस्ट रेट से 5 साल में आपका पैसा बढ़कर 7,52,132 रुपये हो जाएगा। इसमें इंटरेस्ट का 2,52,132 रुपये शामिल है। इसी तरह अगर आप बैंक ऑफ इंडिया की ग्रीन डिपॉजिट स्कीम में 5 लाख रुपये का निवेश 999 दिन के लिए करते हैं तो 6.85 इंटरेस्ट रेट से आपका पैसा बढ़कर 7,02,193 रुपये हो जाएगा।

Gold Price Outlook: इस हफ्ते कैसी रहेगी सोने-चांदी की चाल, एक्सपर्ट्स से जानिए

Gold Price Outlook: सोमवार 21 सितंबर से शुरू हो रहे नए हफ्ते सोने की कीमतों में उतार-चढ़ाव बना रह सकता है। हालांकि, इसके एक सीमित दायरे में रहने की संभावना है। एनालिस्ट्स के मुताबिक, अमेरिकी डॉलर और बॉन्ड यील्ड में हलचल पर बाजार की नजर रहेगी। इसके अलावा पश्चिम एशिया के तनाव और कच्चे तेल की कीमतों की दिशा भी सोने को प्रभावित करेगी।

मौद्रिक नीति और जियोपॉलिटिकल घटनाक्रम से भरे पिछले हफ्ते के बाद अब निवेशकों की नजर नए आर्थिक आंकड़ों पर रहेगी। प्रमुख अर्थव्यवस्थाओं के मैन्युफैक्चरिंग और सर्विसेज परचेजिंग मैनेजर्स इंडेक्स यानी PMI के आंकड़े जारी होंगे।

हफ्ते के आखिर में अमेरिका के हाउसिंग डेटा, ड्यूरेबल गुड्स ऑर्डर और कंज्यूमर सेंटीमेंट के आंकड़े भी आएंगे। इनसे मौद्रिक नीति और सोने की मांग को लेकर बाजार को संकेत मिल सकते हैं।

MCX पर सोने-चांदी में तेजी

मल्टी कमोडिटी एक्सचेंज यानी MCX पर अक्टूबर डिलीवरी वाला सोना पिछले हफ्ते ₹1,597 यानी 1.04 फीसदी बढ़कर ₹1.54 लाख प्रति 10 ग्राम पर बंद हुआ। वहीं, चांदी का भाव ₹6,629 यानी करीब 3 फीसदी बढ़कर ₹2.41 लाख प्रति किलो हो गया।

LKP Securities के वाइस प्रेसिडेंट और रिसर्च एनालिस्ट जतिन त्रिवेदी ने कहा कि MCX पर सोने की शुरुआत पिछले हफ्ते करीब ₹1.50 लाख प्रति 10 ग्राम के स्तर पर कमजोर रही। हालांकि, निचले स्तरों पर खरीदारी आने से कीमतों में मजबूत रिकवरी हुई और सोना ₹1.54 लाख तक पहुंच गया।

उन्होंने कहा कि बाजार में बड़े आर्थिक और भू-राजनीतिक घटनाक्रमों को लेकर काफी उतार-चढ़ाव रहा। अब कई अहम घटनाक्रम पीछे छूट चुके हैं। ऐसे में बाजार की नजर मौद्रिक नीति और भू-राजनीतिक जोखिमों के अगले दौर पर रहेगी।

अंतरराष्ट्रीय बाजार में भी सोना मजबूत

अंतरराष्ट्रीय बाजार में दिसंबर डिलीवरी वाला कॉमेक्स गोल्ड मामूली बढ़त के साथ 4,424.9 डॉलर प्रति औंस पर बंद हुआ। वहीं, चांदी करीब 3 फीसदी बढ़कर 67.15 डॉलर प्रति औंस पर पहुंच गई।

JM Financial Services के सीनियर वाइस प्रेसिडेंट प्रणव मेर ने कहा कि सोने की कीमतों में लगातार तीसरे हफ्ते सीमित दायरे में कारोबार हुआ। हालांकि, पिछले कुछ कारोबारी सत्रों में गिरावट के दौरान निचले स्तरों पर खरीदारी देखने को मिली। इससे सोना हफ्ते के अंत में बढ़त के साथ बंद हुआ।

मेर के मुताबिक, अमेरिकी डॉलर इंडेक्स और अमेरिकी ट्रेजरी यील्ड में कुछ बढ़त कम हुई। इसी दौरान हफ्ते के बीच तेल की कीमतों में भी बदलाव देखने को मिला। उन्होंने कहा कि पिछले 7-8 कारोबारी हफ्तों से निवेशकों की सोने में दिलचस्पी मजबूत बनी हुई है। दुनियाभर के गोल्ड एक्सचेंज ट्रेडेड फंड यानी गोल्ड ETF में लगातार निवेश इसका संकेत है।

चीन के फैसले पर भी नजर

चांदी की कीमतों ने भी इंडस्ट्रियल मेटल्स की चाल को फॉलो किया। शुरुआती गिरावट के बाद चांदी में रिकवरी हुई और हफ्ते का अंत मजबूत बढ़त के साथ हुआ।

मेर ने कहा कि प्रमुख केंद्रीय बैंकों की अहम बैठकें अब खत्म हो चुकी हैं। ऐसे में बाजार की नजर चीन के केंद्रीय बैंक पीपुल्स बैंक ऑफ चाइना पर रहेगी। बैंक सोमवार को अपनी मौद्रिक नीति का ऐलान कर सकता है। बाजार को फिलहाल ब्याज दरों में बदलाव की उम्मीद नहीं है।

FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

FD vs SCSS: रिटायरमेंट के बाद नियमित आय सबसे बड़ी जरूरत होती है। सीनियर सिटिजन के लिए FD और SCSS दो मशहूर विकल्प हैं। दोनों में पैसा सुरक्षित रखने के साथ ब्याज से कमाई होती है। हालांकि, ब्याज दर और भुगतान के तरीके में अंतर है।

फिलहाल SCSS पर 8.2% सालाना ब्याज मिल रहा है। वहीं, SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ये बैंक के हिसाब से अलग-अलग भी हो सकता है। ऐसे में ₹10 लाख के निवेश पर दोनों विकल्पों की कमाई में अंतर साफ नजर आता है।

SCSS में ₹10 लाख पर कितनी कमाई?

SCSS में ₹10 लाख लगाने पर 8.2% की दर से सालाना ₹82,000 ब्याज बनेगा। इसका भुगतान हर तिमाही किया जाता है। यानी हर तीन महीने में करीब ₹20,500 मिलेंगे।

इस तरह सालभर में कुल ब्याज ₹82,000 होगा। मूल निवेश ₹10 लाख बना रहेगा। SCSS की अवधि 5 साल है। इसे नियमों के तहत आगे बढ़ाया भी जा सकता है।

FD में ₹10 लाख पर कितना ब्याज?

SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ₹10 लाख पर इस दर से सालाना ब्याज करीब ₹70,500 होगा।

यानी समान ₹10 लाख के निवेश पर SCSS की तुलना में FD से करीब ₹11,500 कम सालाना ब्याज मिलेगा। हालांकि, FD की दर बैंक और अवधि के हिसाब से अलग हो सकती है।

निवेशब्याज दर₹10 लाख पर सालाना ब्याजभुगतान
SCSS8.20%₹82,000तिमाही
SBI Senior Citizen FD7.05%₹70,500
बैंक के विकल्प के अनुसार

अंतर1.15%₹11,500SCSS में ज्यादा

टैक्स का भी रखें ध्यान

₹10 लाख के निवेश पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से ₹70,500 ब्याज मिलेगा। अगर निवेशक 20% टैक्स स्लैब में है, तो 4% सेस सहित SCSS पर करीब ₹17,056 कटेगा। वहीं और FD पर करीब ₹14,664 टैक्स जाएगा। यानी टैक्स के बाद ब्याज SCSS में करीब ₹64,944 और FD में ₹55,836 रहेगा।

SCSS की ब्याज दर सरकार हर तिमाही तय करती है। इसलिए मौजूदा 8.2% की दर भविष्य में बदल सकती है। दूसरी ओर, FD की ब्याज दर भी बैंक और निवेश की अवधि के अनुसार बदलती रहती है।

₹10 लाख के निवेश में कौन कितना देगा?

मौजूदा दरों के आधार पर ₹10 लाख पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से करीब ₹70,500 ब्याज बनता है। यानी अंतर ₹11,500 सालाना है।

हालांकि, सिर्फ ब्याज दर के आधार पर फैसला नहीं करना चाहिए। निवेश की अवधि, नियमित आय की जरूरत, लिक्विडिटी और टैक्स को भी ध्यान में रखना जरूरी है।

SIP: मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।