

Bank FD: बिना जोखिम गारंटीड रिटर्न! जानिए 7 प्रकार के ऑप्शंस और आपके लिए कौन सी FD रहेगी सबसे बेस्ट

Fixed Deposit Investment Guide: शेयर बाजार या म्यूचुअल फंड के उतार-चढ़ाव से दूर रहकर जो लोग एक सुरक्षित और तय रिटर्न की गारंटी चाहते हैं, उनके लिए फिक्स्ड डिपॉजिट (FD) हमेशा से पहली पसंद रही है। लेकिन क्या आप जानते हैं कि एफडी केवल एक तरह की नहीं होती?

कोई एफडी आपको हर महीने तय इनकम देती है, कोई टैक्स बचाती है, तो किसी में जरूरत पड़ने पर बिना किसी पेनाल्टी के पैसा निकाला जा सकता है। ऐसे में अपनी वित्तीय जरूरतों और गोल्स के हिसाब से सही एफडी चुनना बेहद जरूरी है।

आइए आसान भाषा में समझते हैं कि एफडी कितने प्रकार की होती है और आपको अपने लिए कौन सा ऑप्शन चुनना चाहिए।

कितने प्रकार की होती है फिक्स्ड डिपॉजिट (FD)?

बैंक और वित्तीय संस्थान आपकी अलग-अलग जरूरतों के हिसाब से ये कुछ प्रमुख FD ऑप्शंस ऑफर करते हैं:

 1. स्टैंडर्ड एफडी (Standard FD): यह सबसे आम एफडी है, जो 7 दिनों से लेकर 10 साल तक की अवधि के लिए होती है। इसमें आपको बचत खाते से बेहतर और तय ब्याज मिलता है।

2. टैक्स-सेविंग एफडी (Tax-Saving FD): अगर आप टैक्स बचाना चाहते हैं, तो यह बेस्ट है। इसमें 5 साल का लॉक-इन पीरियड होता है और आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है।

3. कम्युलेटिव एफडी (Cumulative FD): इसमें मिलने वाले ब्याज को मूलधन में जोड़कर कंपाउंड यानी ब्याज पर ब्याज किया जाता है और पूरा पैसा मैच्योरिटी पर एक साथ मिलता है। यह उन लोगों के लिए बेहतर है जिन्हें बीच में नियमित पैसे की जरूरत नहीं होती और वे बड़ा फंड बनाना चाहते हैं।

4. नॉन-कम्युलेटिव एफडी (Non-Cumulative FD): इसमें मैच्योरिटी का इंतजार नहीं करना पड़ता। आपको आपकी जरूरत के हिसाब से हर महीने, तिमाही, छमाही या सालाना आधार पर ब्याज का भुगतान किया जाता है। रिटायर्ड लोगों के लिए यह बेहतरीन विकल्प है।

5. फ्लेक्सी एफडी (Flexi FD): यह आपके बचत खाते से लिंक होती है। सेविंग्स अकाउंट में एक तय सीमा से ज्यादा पैसा होते ही वह अपने आप एफडी में बदल जाता है, जिस पर ज्यादा ब्याज मिलता है। जरूरत पड़ने पर आप बिना किसी पेनाल्टी के वह पैसा निकाल भी सकते हैं।

6. सीनियर सिटीजन एफडी (Senior Citizen FD): 60 साल या उससे अधिक उम्र के बुजुर्गों को बैंक सामान्य ग्राहकों के मुकाबले 0.50% से 0.75% तक ज्यादा ब्याज देते हैं।

7. कॉरपोरेट एफडी (Corporate FD): यह बैंक नहीं, बल्कि एनबीएफसी या हाउसिंग फाइनेंस कंपनियां जारी करती हैं। इनमें बैंक एफडी से ज्यादा ब्याज मिलता है, लेकिन ध्यान रखें कि इन पर DICGC का 5 लाख रुपये वाला सरकारी बीमा कवर लागू नहीं होता। इसलिए इसमें निवेश से पहले कंपनी की क्रेडिट रेटिंग जरूर जांच लें।

अपने लिए सही FD कैसे चुनें?

लिक्विडिटी और गोल तय करें: अगर आपको हर महीने खर्चों के लिए पैसा चाहिए तो नॉन-कम्युलेटिव एफडी चुनें। अगर लंबे समय के लिए पैसा जोड़ना है तो कम्युलेटिव एफडी चुनें।

समयसीमा का ध्यान रखें: आमतौर पर कम अवधि की एफडी पर ब्याज दर थोड़ी कम और लंबी अवधि की एफडी पर ज्यादा होती है।

लैडरिंग तकनीक अपनाएं: सारा पैसा एक ही एफडी में लगाने के बजाय उसे अलग-अलग अवधि (जैसे- 1 साल, 2 साल, 3 साल) की 3-4 एफडी में बांट दें। इससे आपको जरूरत पड़ने पर बीच-बीच में पैसे मिलते रहेंगे और आपको कभी पूरी एफडी समय से पहले नहीं तोड़नी पड़ेगी।

केवल हाई ब्याज दर देखकर ही किसी एफडी का चुनाव न करें। कॉरपोरेट एफडी में जहां ब्याज थोड़ा ज्यादा मिलता है, वहीं बैंक एफडी में आपकी जमा पूंजी को सरकारी सुरक्षा (DICGC कवरेज) का फायदा मिलता है। अपनी जरूरत, टैक्स स्लैब और लिक्विडिटी को ध्यान में रखकर ही सही विकल्प का चयन करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Gold Price Today: सोना हुआ और महंगा, दिल्ली से लेकर चेन्नई तक बढ़कर इस हाई पर पहुंचा भाव

देश में 13 अगस्त को सोने की कीमत में तेजी है। राजधानी दिल्ली में सुबह के वक्त 24 कैरेट गोल्ड की कीमत बढ़कर 155020 रुपये प्रति 10 ग्राम हो गई है। मुंबई में कीमत बढ़कर 154870 रुपये प्रति 10 ग्राम हो गई है। अन्य शहरों में भी ​सोने के भाव में इजाफा हुआ है। वैश्विक बाजारों में तेजी और सराफा की मांग के कारण सोने की कीमतों में वृद्धि है। अमेरिकी बॉन्ड यील्ड में गिरावट और डॉलर में स्थिरता का भी कीमती धातुओं को सपोर्ट मिला।

वैश्विक बाजारों में हाजिर सोना 4,412.63 डॉलर प्रति औंस पर पहुंच गया है। निवेशक अमेरिका के महंगाई के आंकड़े आने का इंतजार कर रहे हैं।

देश के कुछ बड़े शहरों में गोल्ड रेट

दिल्ली में सोने की कीमत: दिल्ली में 24 कैरेट सोने की कीमत 155020 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 142110 रुपये प्रति 10 ग्राम है।

मुंबई और कोलकाता: मुंबई और कोलकाता में 22 कैरेट सोने की कीमत 141960 रुपये प्रति 10 ग्राम, जबकि 24 कैरेट सोने की कीमत 154870 रुपये प्रति 10 ग्राम है।

चेन्नई में सोने की कीमत: 24 कैरेट सोने की कीमत 154920 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 142010 रुपये प्रति 10 ग्राम है।

पुणे और बेंगलुरु में कीमत: इन दोनों शहरों में 24 कैरेट गोल्ड की कीमत 154870 रुपये प्रति 10 ग्राम और 22 कैरेट गोल्ड की कीमत 141960 रुपये प्रति 10 ग्राम है।

शहर22 कैरेट सोने का आज का भाव (₹)24 कैरेट सोने का आज का भाव (₹)
दिल्ली142110155020
मुंबई141960154870
अहमदाबाद142010154920
चेन्नई142010154920
कोलकाता141960154870
हैदराबाद141960154870
जयपुर142110155020
भोपाल142010154920
लखनऊ142110155020
चंडीगढ़142110155020

हाल ही में मोतीलाल ओसवाल फाइनेंशियल सर्विसेज लिमिटेड की ‘एच1 2026 प्रेशियस मेटल्स रिपोर्ट’ में कहा गया कि सोने की कीमतों और भू-राजनीतिक संघर्षों के बीच पारंपरिक संबंध बदल रहा है। महंगाई, ब्याज दरें और मौद्रिक नीति सराफा कीमतों को प्रभावित करने वाले अधिक महत्वपूर्ण कारक बनकर उभरे हैं। रिपोर्ट के अनुसार, चालू वर्ष की पहली छमाही में यह स्पष्ट हुआ कि केवल भू-राजनीतिक जोखिम सोने में तेजी बनाए रखने के लिए पर्याप्त नहीं हैं। बाजार अब केवल भू-राजनीतिक घटनाक्रमों पर ध्यान नहीं दे रहा, बल्कि यह देख रहा है कि उनका महंगाई, ब्याज दरों और मौद्रिक नीति से जुड़ी अपेक्षाओं पर क्या प्रभाव पड़ता है।

Corporate FD vs SFB FD: 9% के करीब ब्याज के चक्कर में कितना जोखिम? जानिए कहां पैसा लगाना बेहतर

चांदी की कीमत

सोने से उलट दूसरी कीमती धातु चांदी की कीमत में गिरावट दिख रही है। 13 अगस्त की सुबह कीमत गिरकर 254900 रुपये प्रति किलोग्राम पर आ गई है। अंतरराष्ट्रीय बाजार में हाजिर चांदी यानि कि स्पॉट सिल्वर की कीमत 66.23 डॉलर प्रति औंस पर है।

Corporate FD vs SFB FD: 9% के करीब ब्याज के चक्कर में कितना जोखिम? जानिए कहां पैसा लगाना बेहतर

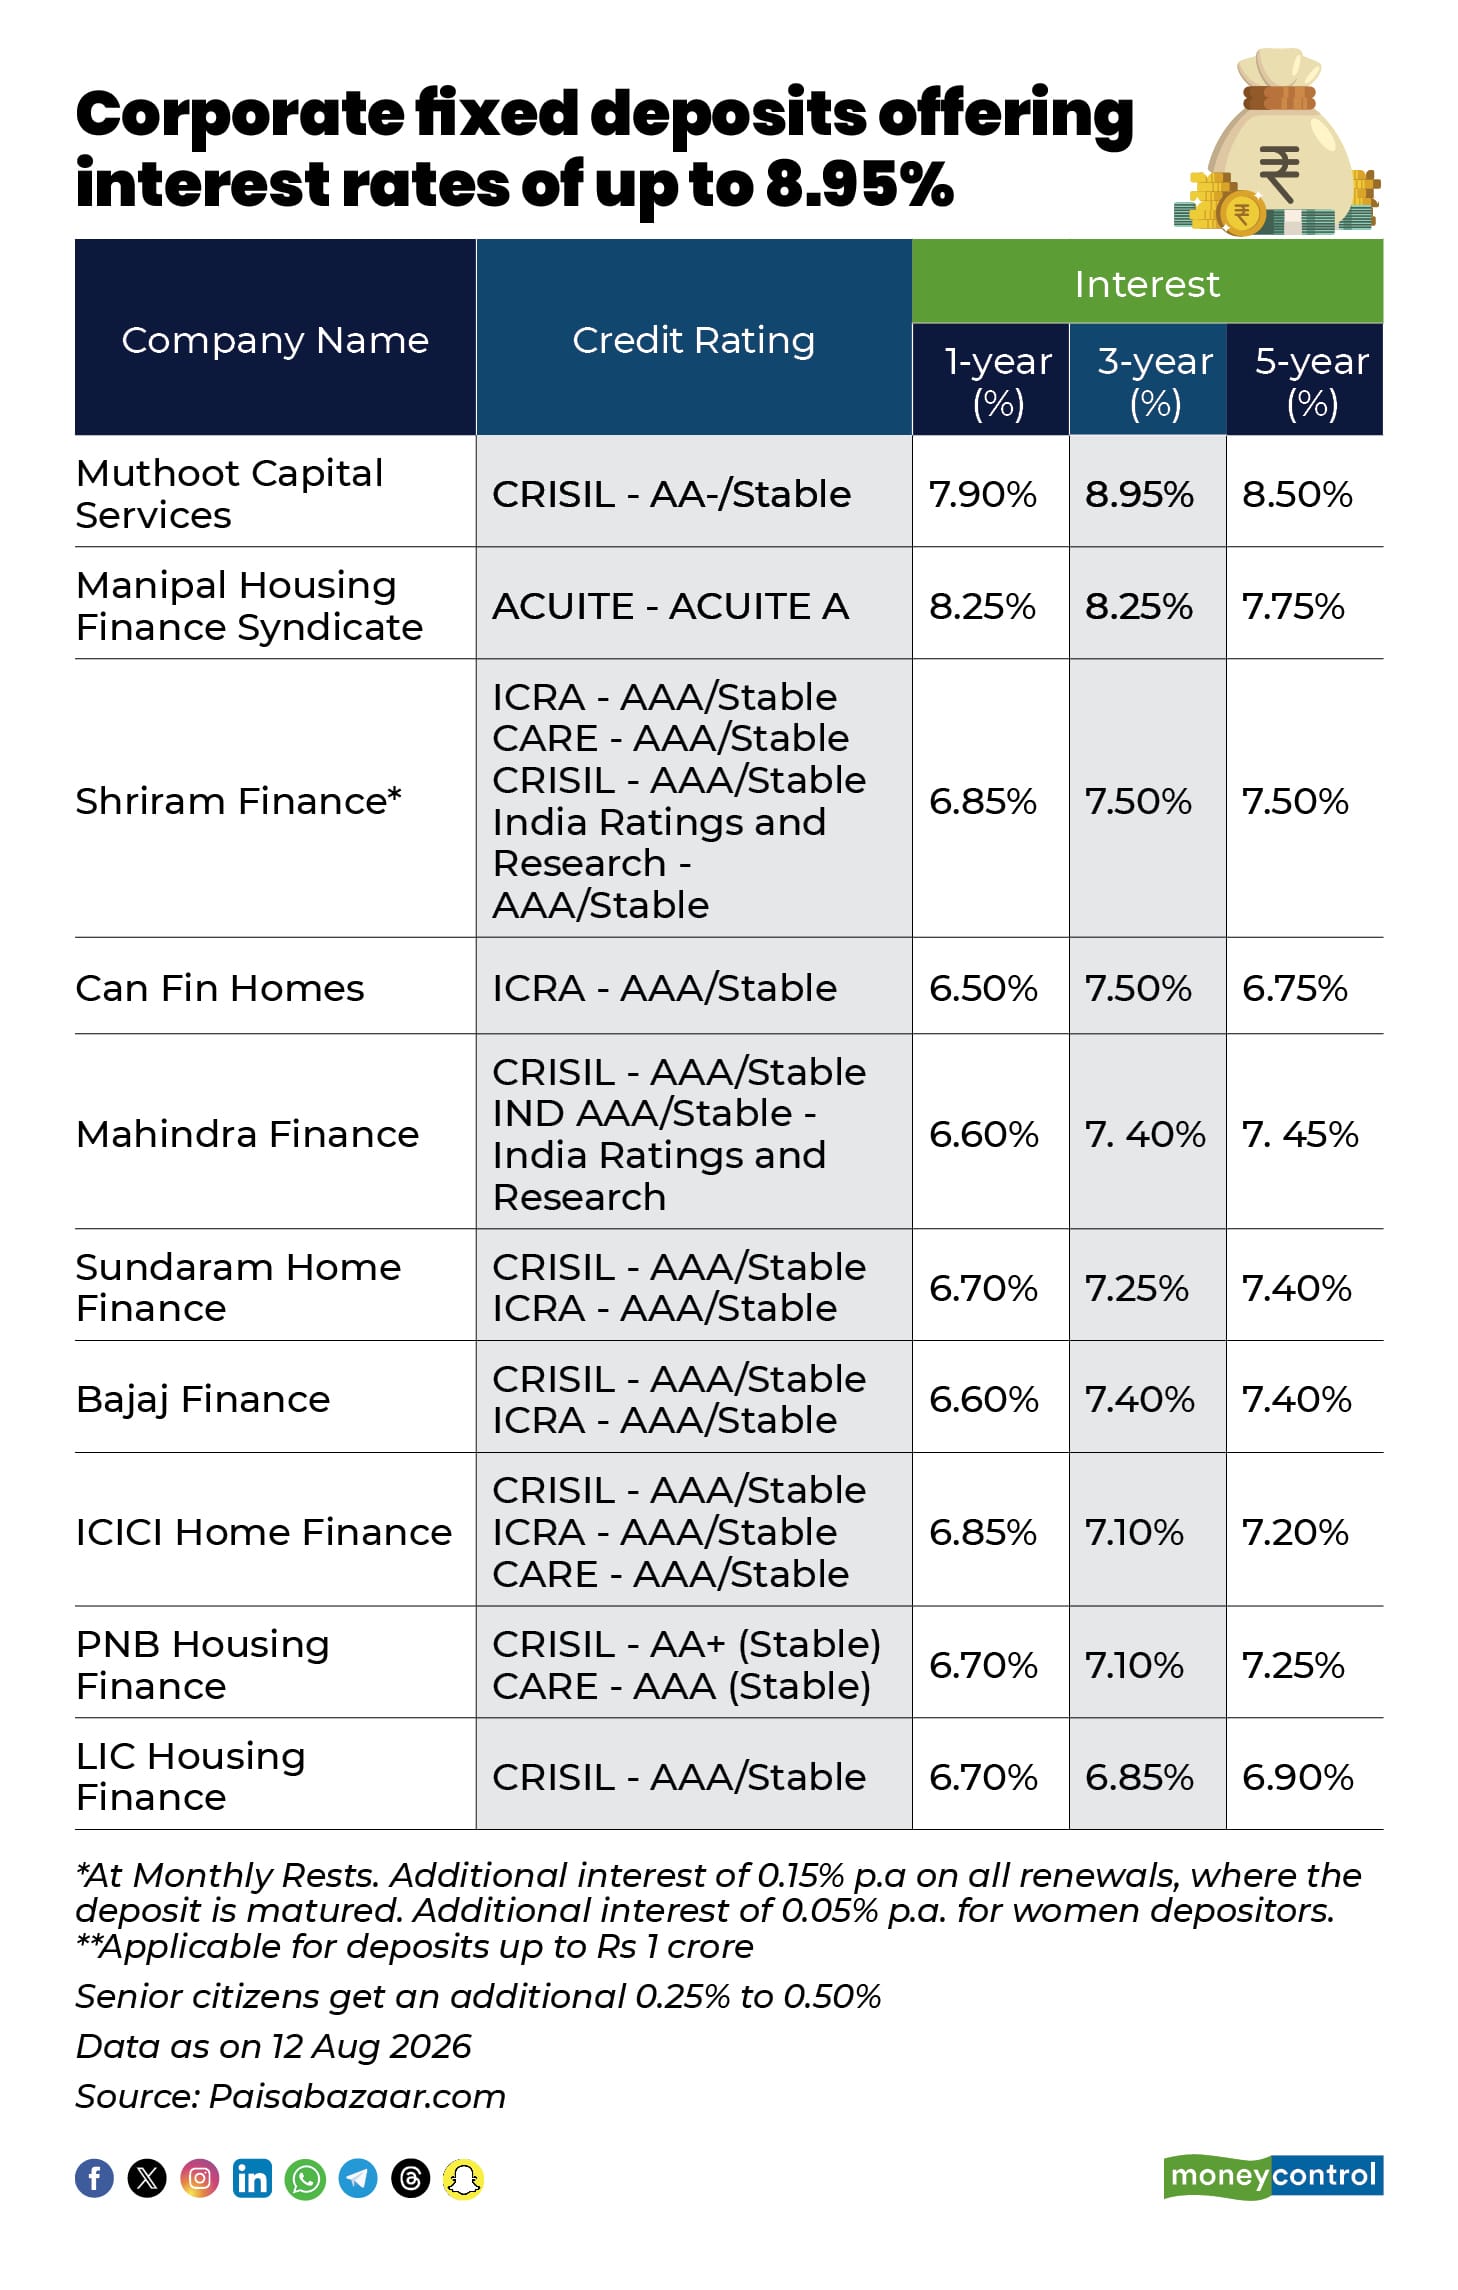
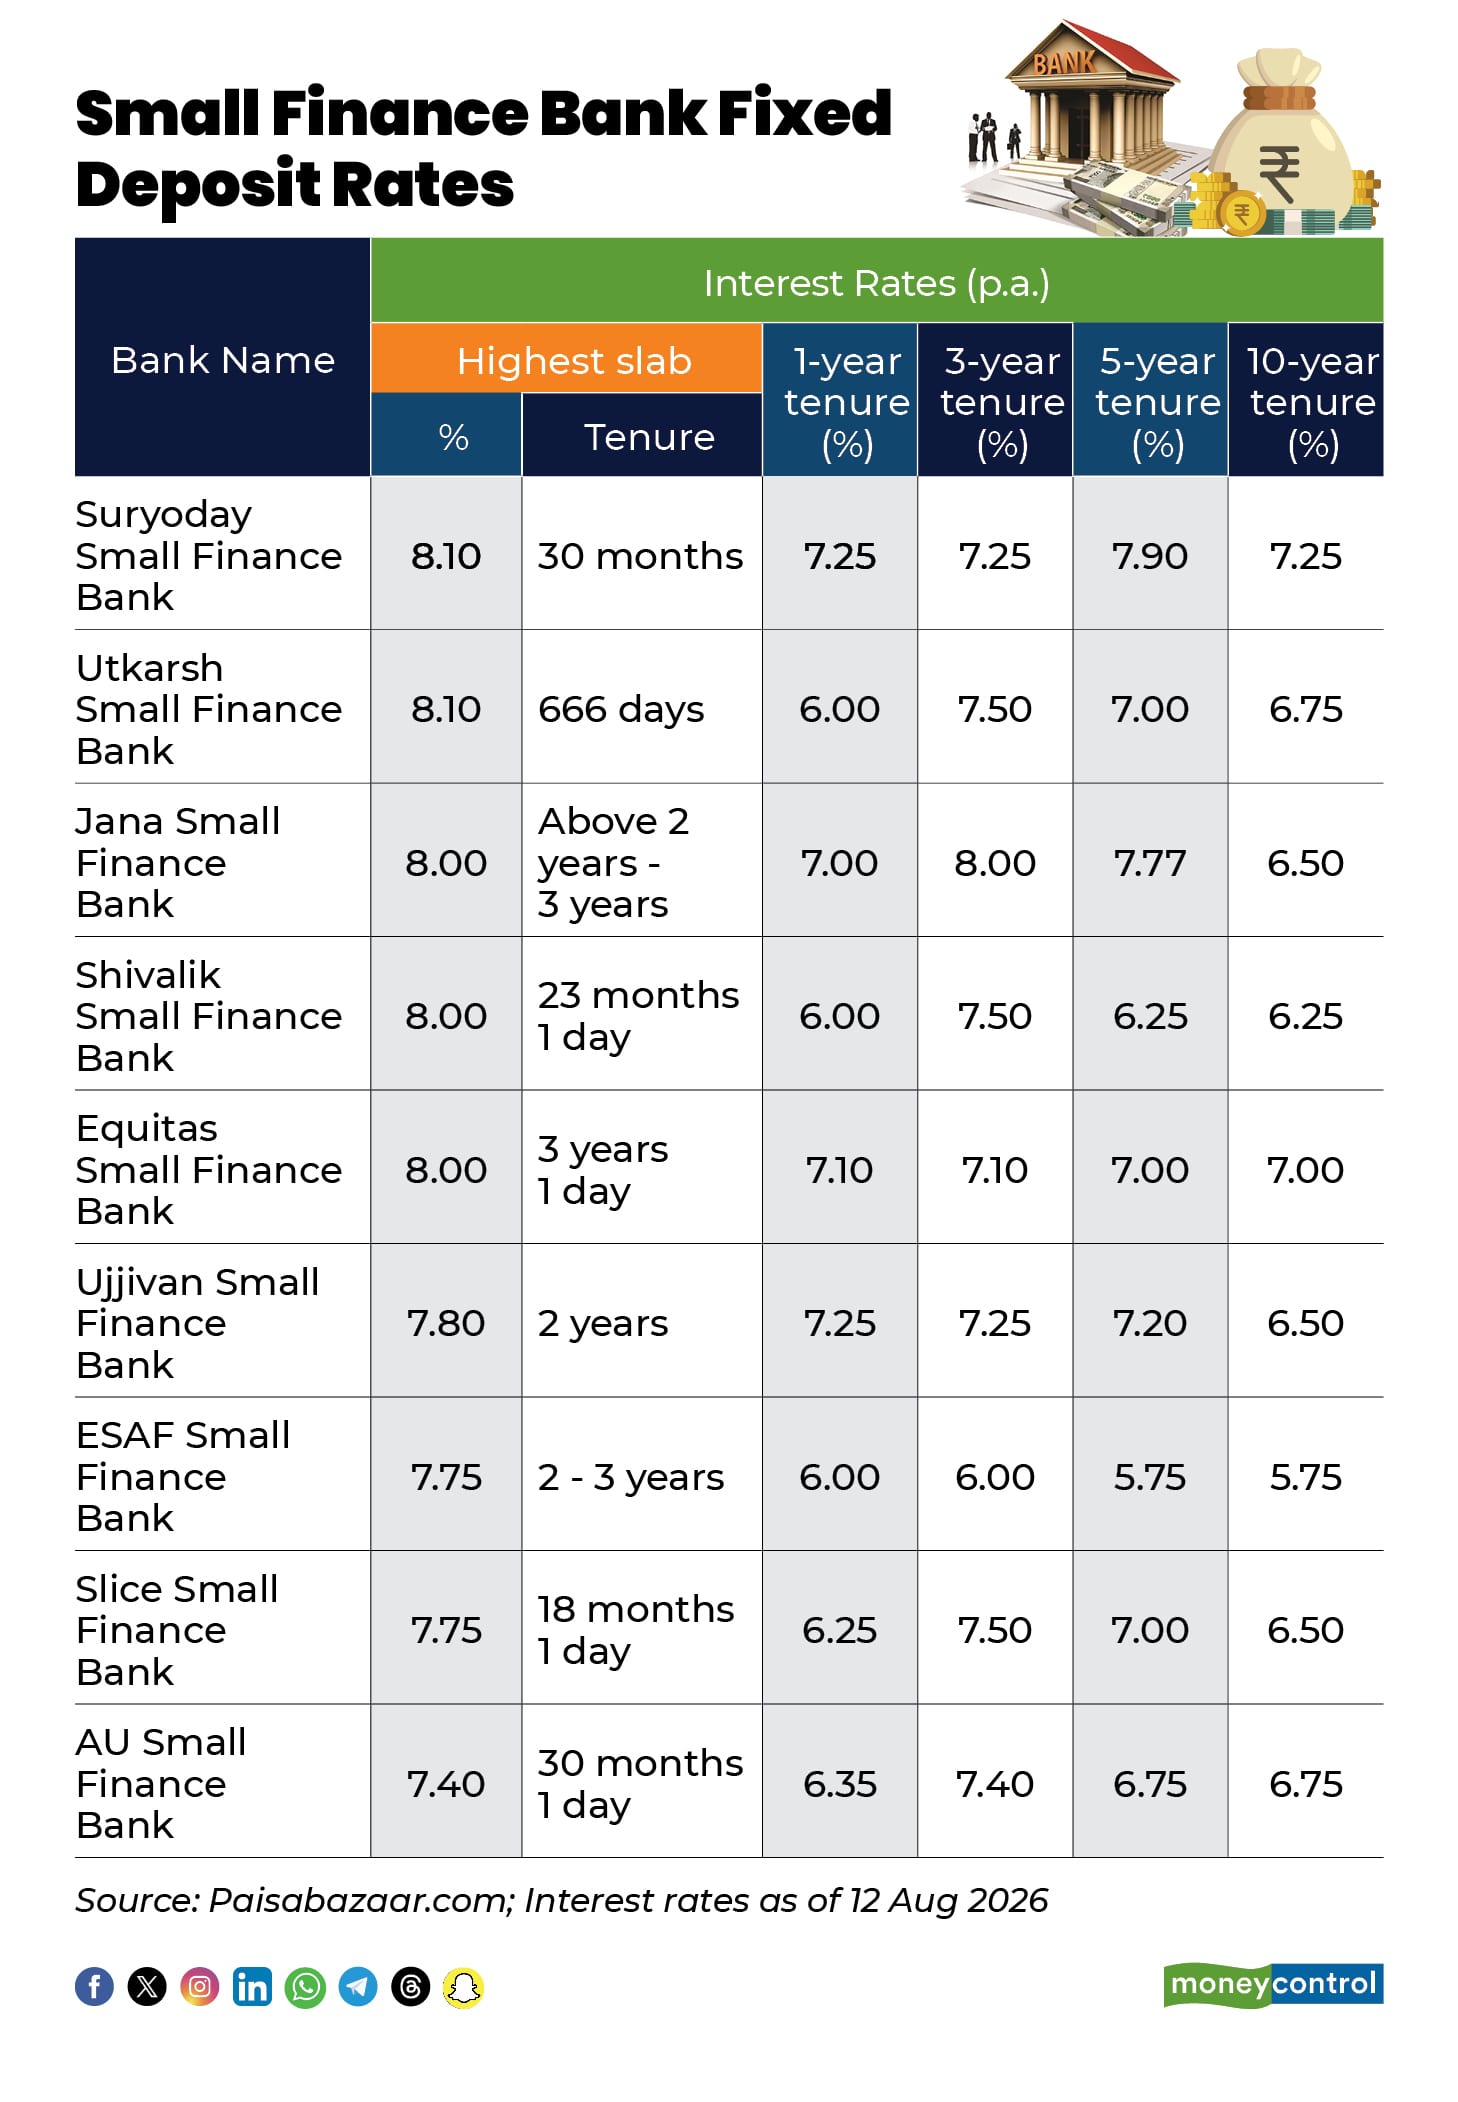
Corporate FD vs SFB FD: अगर आपका बैंक FD पर 6.5%-7% ब्याज दे रहा है, तो 9% के करीब ब्याज देखकर मन ललचा सकता है। अभी कुछ कॉर्पोरेट FD चुनिंदा अवधि पर करीब 8.95% तक ब्याज दे रहे हैं। कुछ स्मॉल फाइनेंस बैंक यानी SFB भी 8% से ज्यादा ब्याज दे रहे हैं।

ऊपर से देखें तो ज्यादा ब्याज वाला FD बेहतर लगता है। लेकिन मामला इतना सीधा नहीं है। दोनों में पैसे की सुरक्षा अलग है। इसलिए FD चुनते समय सिर्फ ब्याज दर देखकर फैसला नहीं करना चाहिए।

कॉर्पोरेट FD में ज्यादा जोखिम

कॉर्पोरेट FD कंपनियां और NBFCs जारी करती हैं। आप अपना पैसा कंपनी को देते हैं। कंपनी इसके बदले आपको तय ब्याज देती है। कुछ कॉर्पोरेट FD अभी करीब 8.95% तक ब्याज दे रहे हैं। वरिष्ठ नागरिकों को कुछ मामलों में थोड़ा ज्यादा ब्याज भी मिल सकता है। लेकिन यहां एक बड़ा जोखिम है। कॉर्पोरेट FD पर बैंक FD जैसा DICGC इंश्योरेंस नहीं मिलता।

यानी कंपनी पैसा लौटाने में फंस गई तो आपका जोखिम बढ़ जाता है। इसलिए ऐसी FD में पैसा लगाने से पहले कंपनी की क्रेडिट रेटिंग जरूर देखनी चाहिए। उसकी आर्थिक स्थिति भी समझनी चाहिए। सिर्फ ज्यादा ब्याज देखकर FD लेना ठीक नहीं है।

small finance bank FD, corporate FD rates, best FD interest rates, DICGC insurance limit, corporate fixed deposit vs bank FD, high interest FD India, safety of bank deposits, Adhil Shetty BankBazaar

SFB FD में 8% से ज्यादा ब्याज

स्मॉल फाइनेंस बैंक भी FD पर अच्छा ब्याज दे रहे हैं। कुछ बैंक चुनिंदा अवधि में 8% या इससे ज्यादा ब्याज दे रहे हैं। यहां सबसे बड़ा फायदा जमा की सुरक्षा का है। बैंक में जमा रकम पर DICGC का बीमा मिलता है। इसके तहत एक जमाकर्ता को एक बैंक में कुल ₹5 लाख तक की जमा पर सुरक्षा मिलती है। इसमें मूलधन और ब्याज दोनों शामिल हैं।

BankBazaar के CEO आदिल शेट्टी के मुताबिक FD चुनते समय सुरक्षा को सबसे ऊपर रखना चाहिए। SFB FD में ₹5 लाख तक DICGC सुरक्षा मिलती है। वहीं Corporate FD में ज्यादा ब्याज मिल सकता है, लेकिन कंपनी का क्रेडिट रिस्क भी रहता है।

Small Finance Bank Fixed

₹5 लाख से ज्यादा पैसा है तो क्या करें?

यहां एक बात समझना जरूरी है। DICGC की ₹5 लाख की सीमा हर बैंक के हिसाब से होती है। मान लीजिए आपके पास ₹10 लाख हैं। पूरा पैसा एक ही SFB में रखने पर सिर्फ ₹5 लाख तक की जमा DICGC कवर में आएगी।

ऐसे में अलग-अलग बैंकों में पैसा बांटना एक तरीका हो सकता है। इससे बीमा कवर का फायदा अलग-अलग बैंकों में लिया जा सकता है।

कॉर्पोरेट FD या SFB FD, क्या चुनें?

अगर आपको ज्यादा ब्याज चाहिए और आप थोड़ा ज्यादा जोखिम लेने के लिए तैयार हैं, तो कॉर्पोरेट FD पर विचार कर सकते हैं। लेकिन पहले कंपनी की क्रेडिट रेटिंग और वित्तीय हालत जरूर देखें। अगर आपका फोकस सुरक्षा पर है और 8% के आसपास ब्याज मिल रहा है, तो SFB FD ज्यादा आरामदायक विकल्प हो सकता है।

एक और चीज देखनी चाहिए। वह है FD की अवधि। अगर आपको मैच्योरिटी से पहले पैसा चाहिए, तो समय से पहले FD तोड़ने पर ब्याज कम मिल सकता है। कुछ मामलों में पेनल्टी भी लग सकती है। इसलिए FD चुनते समय इस बात का भी ध्यान रखना चाहिए।

PPF Calulator: हर साल PPF में ₹1.5 लाख डालने पर कितना पैसा मिलेगा? पूरा कैलकुलेशन समझिए

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।